Cet article a été mis à jour le 28 septembre 2026 afin d'intégrer la communication officielle relative à la sélection de Banqup Group par la Federal Tax Authority (FTA) pour développer, mettre en œuvre et exploiter le Peppol Corner 5 Access Point national. Il tient également compte des évolutions législatives récentes, notamment de la prolongation accordée par le ministère des Finances au titre de la décision ministérielle n° 244 de 2025, qui impose aux contribuables de la phase 1 de désigner un prestataire de services accrédité (Accredited Service Provider) avant le 30 octobre 2026, en amont de l'entrée en vigueur du 1er janvier 2027, des modifications législatives apportées à la loi sur la taxe sur la valeur ajoutée et à la loi sur les procédures fiscales, des spécifications techniques relatives au PINT AE dans le cadre du modèle Peppol à 5 coins, ainsi que des dispositifs de sanctions prévus par la décision du Cabinet n° 106 de 2025.
Introduction et stratégie fiscale numérique
Les Émirats arabes unis (EAU) entament une transition structurelle décisive dans le paysage de la fiscalité des entreprises et du reporting financier. Dans le cadre du programme fédéral de facturation électronique, piloté par le ministère des Finances (MoF) en étroite collaboration avec la Federal Tax Authority (FTA), le pays passe de contrôles comptables a posteriori à des contrôles continus des transactions (Continuous Transaction Controls, CTC). Cette initiative poursuit trois objectifs stratégiques : éliminer les pertes systémiques de recettes de TVA, réduire l'économie souterraine et digitaliser les échanges commerciaux B2B, conformément à la stratégie d'économie numérique des EAU.
Comme le confirme le portail officiel du gouvernement des EAU, la facturation électronique aux EAU ne se limite pas à la conversion du papier en pièces jointes PDF numériques envoyées par e-mail. Une facture électronique est en effet légalement définie comme des données commerciales structurées et lisibles par machine, produites dans une syntaxe convenue, validées par un intermédiaire accrédité et transmises simultanément à l'administration fiscale.
Plutôt que de développer une chambre de compensation fermée et gérée par l'État, susceptible de créer des frictions dans la chaîne d'approvisionnement, le gouvernement des EAU a opté pour un modèle décentralisé de contrôle et d'échange continu des transactions. Fondée sur le cadre international Peppol, cette structure permet aux systèmes logiciels commerciaux d'échanger directement des documents commerciaux via des points d'accès certifiés, tout en transmettant les données d'audit fiscal requises aux administrations fiscales en quasi temps réel. Pour une analyse complète de la manière dont cette évolution s'inscrit dans la politique fiscale numérique nationale, consultez notre guide sur l'initiative de facturation électronique aux EAU.
Évolution historique et contexte mondial
La trajectoire vers la facturation électronique aux EAU reflète une progression structurée, amorcée avec l'introduction de la TVA fédérale à 5 % le 1er janvier 2018, en vertu du décret-loi fédéral n° 8 de 2017. Si le cadre initial de la TVA autorisait déjà l'émission électronique des factures fiscales, leur acceptation dépendait entièrement du consentement de l'acheteur et d'une tenue de registres privée. L'absence de schémas de données normalisés a entraîné des pratiques comptables fragmentées, des audits manuels et une charge administrative importante.
Pour mettre en place des contrôles continus des transactions modernes, les EAU ont analysé les modèles comparables au sein du Conseil de coopération du Golfe (CCG) et sur la scène internationale plus large. Au Royaume d'Arabie saoudite, la Zakat, Tax and Customs Authority (ZATCA) a mis en œuvre un modèle de compensation centralisé (FATOORA), exigeant la validation directe des factures fiscales B2B standard via un moteur gouvernemental central.
À l'inverse, les EAU ont opté pour le cadre DCTCE (Decentralised Continuous Transaction Control and Exchange), à l'image de l'approche adoptée à Singapour et par des pionniers européens tels que la Belgique et la Slovaquie. En adoptant le modèle sémantique Peppol International (PINT), les EAU veillent à ce que la facturation nationale s'aligne sur les normes internationales en matière d'achats. Les EAU sont devenus le premier pays au monde à déployer un Peppol Corner 5 Access Point souverain pleinement opérationnel dans le cadre d'une architecture DCTCE. Après le lancement du projet le 27 octobre 2025, la phase centrale de mise en œuvre s'est achevée en mai 2026, établissant la couche technique de réception pour la FTA. Pour comprendre comment l'architecture des EAU se compare aux autres systèmes mondiaux, découvrez notre guide sur les différents modèles de conformité dans le monde.
Calendrier complet de mise en conformité
Le programme de facturation électronique des EAU suit un calendrier progressif fixé par des décisions ministérielles, permettant aux entreprises et aux éditeurs de logiciels de déployer une infrastructure conforme avant l'entrée en vigueur des échéances légales.
Date | Groupe concerné ou catégorie de contribuables | Échéance de mise en conformité obligatoire |
Octobre 2024 | Tous les assujettis | Promulgation des décrets-lois fédéraux n° 16 et 17 de 2024, intégrant le système de facturation électronique dans la législation fiscale fédérale. |
Septembre 2025 | Tous les contribuables assujettis à l'impôt sur les sociétés | Publication de la décision ministérielle n° 243 de 2025 et de la décision ministérielle n° 244 de 2025, établissant le champ d'application, les définitions et les seuils applicables à chaque vague. |
27 octobre 2025 | Federal Tax Authority et consortium technologique | Lancement du projet de développement et de déploiement du Peppol Corner 5 Access Point national de la FTA. |
Mai 2026 | Federal Tax Authority | Finalisation de la mise en œuvre du Peppol Corner 5 Access Point, établissant le moteur central de réception fiscale. |
Mai 2026 | Contribuables de la phase 1 | Le ministère des Finances publie une modification ciblée du décret, prolongeant du 31 juillet 2026 au 31 octobre 2026 le délai contractuel de désignation d'un ASP. |
1er juillet 2026 | Participants volontaires | Lancement de la phase officielle d'adoption volontaire et du programme pilote, permettant aux ASP certifiés et aux contribuables de tester la transmission en production sans risque de sanction. |
28 septembre 2026 | Marchés internationaux | Communication publique officielle concernant la finalisation et la mise en service du Peppol Corner 5 Access Point de la FTA. |
31 octobre 2026 | Contribuables de la phase 1 (chiffre d'affaires ≥ 50 millions AED) | Échéance légale obligatoire pour les entités de la phase 1, tenues de désigner formellement et d'intégrer un prestataire de services accrédité (ASP) par le ministère des Finances. |
1er janvier 2027 | Contribuables de la phase 1 (chiffre d'affaires ≥ 50 millions AED) | Entrée en vigueur obligatoire de la phase 1. Obligation légale intégrale d'émettre, d'échanger et de déclarer des factures électroniques structurées B2B et B2G via des plateformes accréditées. |
31 mars 2027 | Contribuables de la phase 2 (chiffre d'affaires < 50 millions AED) et organismes publics | Échéance légale pour l'ensemble des assujettis restants et des entités du secteur public, tenus de désigner formellement un ASP. |
1er juillet 2027 | Contribuables de la phase 2 (chiffre d'affaires < 50 millions AED) | Entrée en vigueur obligatoire de la phase 2. Application à l'échelle nationale pour l'ensemble des entreprises privées enregistrées, quel que soit leur chiffre d'affaires annuel. |
1er octobre 2027 | Entités gouvernementales fédérales et locales | Application obligatoire aux marchés publics et à la facturation gouvernementale. |
1er janvier 2029 | Groupes TVA (transactions intragroupes) | Expiration de la période de transition de 24 mois ; la facturation électronique devient obligatoire pour les livraisons internes au sein des groupes TVA enregistrés. |
Cadre juridique
Le fondement juridique du régime de facturation électronique des EAU repose sur des décrets-lois fédéraux primaires, complétés par des résolutions ministérielles d'application.
Décret-loi fédéral n° 16 de 2024: modifie des articles clés du décret-loi fédéral n° 8 de 2017 relatif à la taxe sur la valeur ajoutée. Il introduit formellement les définitions légales de « facture électronique » et de « note de crédit électronique », en rendant leur usage obligatoire pour les livraisons taxables, et subordonne explicitement la récupération de la taxe en amont à la détention d'une facture électronique vérifiée.
Décret-loi fédéral n° 17 de 2024: modifie le décret-loi fédéral n° 28 de 2022 relatif aux procédures fiscales. Il codifie le « système de facturation électronique » dans la procédure administrative fédérale, renomme le chapitre 2 afin d'y inclure la tenue de registres électroniques, et habilite le ministère des Finances et la Federal Tax Authority à réglementer la sécurité des systèmes et la conformité opérationnelle.
Décision ministérielle n° 64 de 2025: promulguée par le ministère des Finances, cette résolution régit l'accréditation des prestataires de services. Elle établit les critères techniques applicables aux ASP, notamment la certification obligatoire OpenPeppol Access Point, la conformité à la norme ISO/IEC 27001, des garanties locales de sécurité des données et des tests d'interopérabilité continus.
Décision ministérielle n° 243 de 2025: établit le cadre opérationnel et le champ d'application juridique du système de facturation électronique. Elle définit les exigences essentielles en matière de transmission, les dictionnaires de données commerciales valides, le délai légal de 14 jours pour l'émission des factures, et des obligations d'archivage local.
Décision ministérielle n° 244 de 2025: définit le calendrier de mise en œuvre par phases et les seuils de chiffre d'affaires pour la phase 1, la phase 2 et les organismes publics.
Amendement du ministère des Finances à la décision n° 244 (mai 2026): adopté à la suite de consultations sur la maturité du marché, cet instrument ciblé a officiellement prolongé le délai pour les contribuables de phase 1 (chiffre d'affaires brut de 50 millions AED et plus) pour désigner un prestataire de services accrédité (ASP) jusqu'au 31 octobre 2026, tout en maintenant la date d'entrée en vigueur fixée au 1er janvier 2027.
Décision du Cabinet n° 106 de 2025: modifie les barèmes des sanctions administratives fiscales, en instaurant des sanctions financières spécifiques en cas de non-émission de factures électroniques structurées, de non-respect des délais de transmission ou d'utilisation de canaux de services non certifiés.
Clarification publique VATP046 de l'Administration fiscale fédérale: Publiée en septembre 2026, cette clarification met en avant les récentes modifications de la loi sur la TVA soutenant l'introduction de la facturation électronique aux Émirats arabes unis. Elle introduit formellement des définitions légales clés telles que « Système de facturation électronique », « Facture électronique » et « Note de crédit électronique », confirme que les documents électroniques doivent satisfaire aux exigences applicables en matière de TVA pour être considérés comme des factures fiscales ou notes de crédit valables, et relie directement la conformité en matière de facturation électronique à la récupération de la TVA en amont et aux sanctions administratives.
Communication aux investisseurs de l'Administration fiscale fédérale (septembre 2026): Communication officielle confirmant le déploiement contractuel du moteur central Peppol Corner 5 Access Point par Banqup Group pour le compte de la FTA.
Autorités et acteurs clés du système
La mise en œuvre administrative et technique du cadre de facturation électronique des Émirats arabes unis est partagée entre les ministères fédéraux, les administrations fiscales et les organisations internationales de normalisation :
Ministère des Finances (MoF)
Le ministère des Finances fait office d'architecte législatif et de propriétaire du système de facturation électronique des Émirats arabes unis. Le ministère définit la politique fiscale nationale, publie les décisions ministérielles exécutives, fixe les seuils de chiffre d'affaires et supervise l'agrément et l'accréditation des prestataires de services via le registre des prestataires de services de facturation électronique pré-approuvés.
Administration fiscale fédérale (FTA) & Banqup Group Corner 5
La Administration fiscale fédérale gère la conformité fiscale opérationnelle quotidienne, les audits et le rapprochement des déclarations de TVA. Dans le modèle DCTCE à 5 coins, la FTA exploite la plateforme de réception centrale appelée Corner 5.
Pour construire cette infrastructure centrale, Banqup Group a été mandaté en tant que fournisseur technologique au sein d'un consortium international pour développer, mettre en œuvre et exploiter le Peppol Corner 5 Access Point pour la FTA. À l'issue de la phase de conception et de déploiement achevée en mai 2026, la plateforme Corner 5 de la FTA ingère en temps réel les flux de Tax Data Document (TDD) provenant des Access Points accrédités du marché via le réseau Peppol eDelivery, offrant à l'administration fiscale une visibilité d'audit en temps réel.
OpenPeppol et Peppol Authority
Les Émirats arabes unis ont intégré les normes OpenPeppol dans leur cadre fédéral. En tant que domaine Peppol autorisé, la Peppol Authority désignée pour les Émirats arabes unis régit les spécifications nationales (PINT AE), coordonne l'annuaire de métadonnées et veille à ce que les Access Points certifiés respectent les conventions internationales de sécurité et de messagerie. Pour en savoir plus sur le fonctionnement de ces réseaux, consultez notre guide complet sur Peppol et la facturation électronique.
Champ d'application de l'obligation
L'obligation de facturation électronique aux Émirats arabes unis s'applique largement à l'ensemble de la base fiscale des entreprises, avec des règles spécifiques régissant les types de transactions, la taille des entreprises et les juridictions territoriales.
Champ d'application des transactions aux Émirats arabes unis | ||
Catégorie de transaction | Canal obligatoire | Statut opérationnel |
B2B national | Réseau Peppol (ASP) | Obligatoire (par phases, 2027) |
B2G national | Réseau Peppol (ASP) | Obligatoire (octobre 2027) |
Exportations transfrontalières | Peppol / solution de repli | Déclaration CTC obligatoire |
Business to Consumer (B2C) | Point de vente / POS | Exonéré jusqu'à un futur décret |
Intragroupe (groupes TVA) | Systèmes internes | Reporté au 1er janvier 2029 |
Qui est concerné ?
En vertu des décisions ministérielles n° 243 et 244 de 2025, la conformité est obligatoire pour toutes les personnes imposables exerçant des activités commerciales aux Émirats arabes unis :
Entités de phase 1 (chiffre d'affaires ≥ 50 millions AED): personnes imposables dont le chiffre d'affaires brut annuel total a atteint ou dépassé 50 millions AED au cours du dernier exercice clos. Les entités concernées doivent contracter avec un ASP accrédité avant le 31 octobre 2026 et échanger des factures électroniques structurées avant le 1er janvier 2027. Le chiffre d'affaires est évalué au niveau de l'entité juridique individuelle plutôt qu'au niveau consolidé du groupe.
Entités de phase 2 (chiffre d'affaires < 50 millions AED): toutes les autres entreprises immatriculées à la TVA opérant sur le continent et dans les zones franches, quelle que soit leur taille. Ces contribuables doivent contracter avec un ASP avant le 31 mars 2027 et être en pleine conformité avant le 1er juillet 2027.
Organismes publics: les autorités publiques fédérales, locales et municipales émettant ou recevant des factures commerciales doivent déployer des intégrations conformes avant le 1er octobre 2027.
Zones franches et zones désignées
L'obligation s'applique à toutes les juridictions commerciales au sein des Émirats arabes unis. Les entreprises opérant dans des zones franches financières (telles que le DIFC et l'ADGM), ainsi que dans les zones franches commerciales et les zones désignées, doivent se conformer aux règles de facturation électronique si elles sont immatriculées à la TVA aux Émirats arabes unis. Lorsqu'une transaction a lieu entre des entités situées dans des zones désignées, la facturation électronique structurée reste obligatoire même si la livraison bénéficie d'un taux zéro ou d'un allègement fiscal.
Transactions exclues et reportées
Business to Consumer (B2C): les transactions de vente au détail en point de vente sont exclues des premières vagues de déploiement. Les opérations B2C restent soumises aux règles standard relatives aux reçus fiscaux jusqu'à l'introduction d'un modèle de déclaration spécifique au commerce de détail.
Transactions intragroupes: les livraisons entre membres d'un même groupe TVA immatriculé bénéficient d'une période de grâce transitoire de 24 mois. La transmission via le système de facturation électronique est reportée pour ces transactions internes jusqu'au 1er janvier 2029, bien que les livraisons externes à des tiers restent soumises aux délais standard des vagues de déploiement.
Activités gouvernementales souveraines: les livraisons effectuées par des autorités publiques agissant dans le cadre de leurs prérogatives souveraines restent hors du champ d'application de la facturation électronique commerciale.
Exigences de facturation électronique aux Émirats arabes unis
Selon les normes légales définies par la décision ministérielle n° 243 de 2025, une facture n'est considérée comme une facture fiscale authentique que si elle répond à des exigences structurelles et techniques strictes :
Format de données structuré (PINT AE)
Les documents non structurés, y compris les PDF, images scannées, documents Word ou formulaires papier, sont juridiquement invalides pour les transactions concernées.
Les Émirats arabes unis exigent des factures structurées générées au format XML conforme à la spécification PINT AE (Peppol International pour les Émirats arabes unis) basée sur la syntaxe de données UBL 2.1. Cette norme intègre des exigences légales spécifiques aux Émirats arabes unis, notamment des descriptions bilingues en arabe et en anglais, les numéros d'immatriculation fiscale (TRN) du fournisseur et de l'acheteur, les données du registre de commerce, la catégorisation fiscale des lignes de facture ainsi que les conversions de change vers le dirham des Émirats arabes unis (AED).
Le délai légal d'émission de 14 jours
Conformément à l'article 67 de la loi sur la TVA, modifié par le décret-loi fédéral n° 16 de 2024 et confirmé par la décision ministérielle n° 243 de 2025, les factures fiscales électroniques et les notes de crédit doivent être émises et transmises via le réseau accrédité dans un délai maximum de 14 jours calendaires à compter de la date de la livraison. Les factures soumises après ce délai échouent à la validation et entraînent des sanctions administratives légales.
Contrôles de validation obligatoires
Avant qu'une facture électronique n'atteigne l'acheteur, elle doit faire l'objet d'une validation sémantique et syntaxique automatisée par l'ASP du fournisseur. Le système valide :
L'enregistrement actif et la vérification des numéros TRN à 15 chiffres du fournisseur et de l'acheteur.
L'exactitude arithmétique des montants des lignes, des remises, des taux de TVA (standard 5 %, 0 % ou exonéré) et des totaux nets.
La présence d'un identifiant de facture unique au niveau mondial (UUID) et de hachages de référence cryptographiques ininterrompus.
Conversion précise des devises étrangères en AED selon les taux de change de la Banque centrale des Émirats arabes unis.
Archivage et souveraineté des données
Les entreprises doivent archiver les factures électroniques structurées, les notes de crédit et les journaux de traitement associés dans leur format XML d'origine pendant une période légale minimale de 5 ans (ou 15 ans pour les documents relatifs aux biens immobiliers immobilisés).
En vertu des procédures fiscales et des exigences de souveraineté des données des Émirats arabes unis, les registres comptables électroniques doivent être stockés sur le territoire physique ou dans le cloud des Émirats arabes unis. Si les solutions d'hébergement en cloud sont autorisées, l'infrastructure doit respecter les normes nationales de cybersécurité, garantir une disponibilité continue et assurer que les registres soient immédiatement accessibles pour les contrôles fiscaux.
Exigences d'e-reporting aux Émirats arabes unis
Si la facturation électronique régit l'échange de documents commerciaux entre partenaires commerciaux, l'e-reporting offre à l'administration fiscale une visibilité continue sur les transactions.
Dans le cadre du dispositif émirien, la facturation électronique et l'e-reporting ont lieu simultanément au sein d'une même transaction technique. Les contribuables ne sont pas tenus de générer une déclaration fiscale périodique secondaire ni de charger des relevés mensuels distincts. Au lieu de cela, lorsque l'ASP du fournisseur valide et achemine une facture commerciale, le système extrait le Tax Data Document (TDD) payload.
L'ASP transmet cet ensemble de données de conformité standardisé directement à la plateforme de réception Corner 5 de la Federal Tax Authority. Le reporting des transactions étant géré automatiquement au niveau du point d'accès, la validation des factures et la déclaration fiscale s'effectuent en quelques minutes après l'émission. Ce dispositif de contrôle continu des transactions (Continuous Transaction Control) établit une piste numérique auditable qui alimente les données des déclarations de TVA pré-remplies, contribuant à éliminer les écarts de déduction avant les contrôles de l'impôt des sociétés.
Architecture technique : le modèle DCTCE à 5 coins
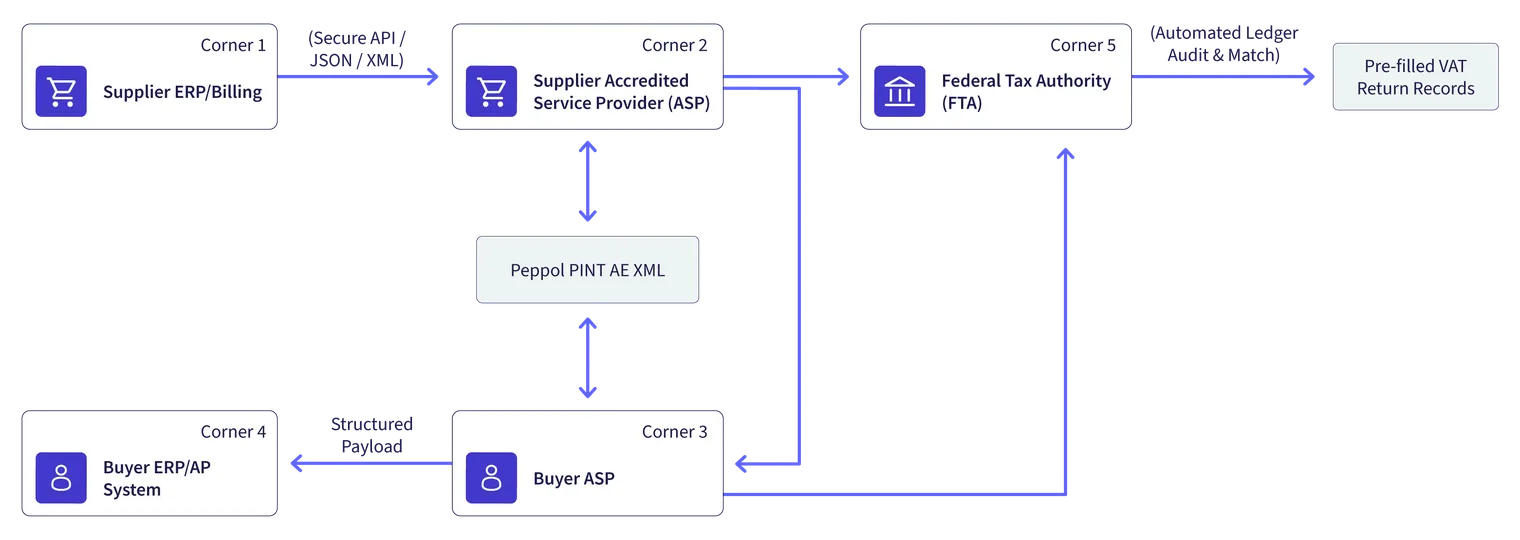
Les Émirats arabes unis ont mis en place un modèle décentralisé de contrôle et d'échange continu des transactions à 5 coins (Decentralised Continuous Transaction Control and Exchange, DCTCE), basé sur le réseau international Peppol :
Flux de travail opérationnel étape par étape
Génération (Coin 1): le fournisseur génère les données de transaction dans son système de facturation, son logiciel comptable ou son ERP.
Transmission à l'ASP (Coin 2): les données de facturation sont transmises de manière sécurisée au fournisseur de services accrédité (ASP) choisi par le fournisseur, via API REST, SFTP ou connecteur automatisé.
Validation et conversion: l'ASP du fournisseur valide la facture par rapport au schéma PINT AE et aux règles de validation métier de la FTA, en convertissant le payload en XML UBL 2.1 conforme.
Échange via Peppol (Coin 3): l'ASP du fournisseur identifie l'adresse du point d'accès du destinataire via l'annuaire Peppol et achemine de manière sécurisée la facture validée vers l'ASP de l'acheteur.
Déclaration simultanée (Coin 5): parallèlement, l'ASP du fournisseur achemine le Tax Data Document (TDD) requis directement vers le référentiel national de facturation électronique de la FTA.
Livraison et traitement (Coin 4): l'ASP de l'acheteur livre la facture XML structurée directement dans le moteur de comptabilité fournisseurs du client pour un rapprochement automatisé et l'exécution du paiement.
Point pratique : L'architecture DCTCE à 5 coins fonctionne selon un modèle de validation non bloquant. Les entreprises échangent des factures valides directement via des points d'accès certifiés, sans attendre une validation manuelle de la part d'un portail fiscal. Cette approche évite les perturbations de la chaîne d'approvisionnement tout en garantissant que la Federal Tax Authority reçoive les données transactionnelles en quasi temps réel.
Sanctions en cas de non-conformité
Le contrôle de la conformité fiscale aux Émirats arabes unis combine des amendes légales prévues par la décision du Cabinet n° 106 de 2025 avec des restrictions opérationnelles et fiscales strictes.
Sanctions financières pour infractions techniques et procédurales
Non-désignation d'un ASP dans le délai légal: les entités qui ne concluent pas de contrat avec un ASP certifié et ne finalisent pas son intégration avant l'échéance de leur vague (31 octobre 2026 pour la phase 1; 31 mars 2027 pour la phase 2) s'exposent à des amendes administratives pour non-conformité, à partir de 10 000 AED, avec des pénalités mensuelles récurrentes de 20 000 AED en cas de non-conformité persistante.
Émission de factures non conformes (papier ou PDF non structurés): l'émission de documents commerciaux en dehors du système de facturation électronique, une fois celui-ci devenu obligatoire, entraîne des sanctions administratives de 5 000 AED par document non valide, dans la limite d'un plafond légal maximal de 50 000 AED par période fiscale.
Non-émission des factures dans le délai de 14 jours: le non-respect du délai légal d'émission de 14 jours prévu par l'article 67 entraîne des pénalités de retard de 1 000 à 5 000 AED par infraction.
Non-conservation des factures électroniques sur le territoire des Émirats arabes unis: le non-respect des exigences locales de souveraineté des données et de conservation numérique entraîne des amendes allant de 20 000 à 50 000 AED, accompagnées d'audits obligatoires des systèmes informatiques.
Risques fiscaux et commerciaux
Le risque commercial le plus important dans le cadre de la loi sur la TVA modifiée concerne le rejet des déductions de TVA en amont.
En vertu du décret-loi fédéral n° 16 de 2024, les acheteurs professionnels ne peuvent récupérer la TVA en amont sur leurs achats que si la livraison sous-jacente est justifiée par une facture électronique valide et structurée, traitée par le système de facturation électronique. Les entreprises recevant des factures papier ou des PDF standards de la part de fournisseurs concernés verront leurs demandes de déduction de TVA rejetées lors des contrôles. Cette restriction transforme de fait la non-conformité du fournisseur en une pénalité de coût immédiate de 5 % pour le client, tout en exposant les fournisseurs non conformes à des litiges commerciaux et à une perte d'activité.
Comment les entreprises peuvent se préparer
L'échéance de désignation de l'ASP pour la phase 1 étant fixée au 31 octobre 2026, les directions financière, fiscale et informatique doivent mettre en œuvre une stratégie de préparation immédiate.
Feuille de route d'action pour les entreprises (préparation à la phase 1) | |
Semaines 1 à 3 Audit et évaluation du chiffre d'affaires | Calculer le chiffre d'affaires brut total du dernier exercice financier Déterminer la classification légale (phase 1 ou phase 2) |
Semaines 4 à 6 Nettoyage des données de référence | Vérifier les TRN à 15 chiffres de tous les partenaires commerciaux nationaux via le portail de la FTA Standardiser les adresses de facturation, les numéros de licence commerciale et la codification des articles |
Semaines 7 à 10 Sélection de l'ASP et signature du contrat | Évaluer les prestataires selon les normes d'accréditation de la décision ministérielle n° 64 Conclure formellement un contrat avec un prestataire de services accrédité avant le 31 octobre 2026 |
Semaines 11 à 16 Intégration et tests des systèmes | Connecter les systèmes ERP internes à votre ASP via API Faire correspondre les champs de données au schéma PINT AE UBL 2.1 Réaliser des tests de bout en bout en environnement sandbox avant le lancement du 1er janvier 2027 |
1. Évaluer les seuils de chiffre d'affaires de l'entreprise
Examinez les états financiers du dernier exercice comptable clôturé afin de confirmer votre vague de mise en œuvre. Si le chiffre d'affaires brut est égal ou supérieur à 50 millions AED, votre organisation doit conclure un contrat avec un ASP avant le 31 octobre 2026 et être prête pour l'émission obligatoire à partir du 1er janvier 2027.
2. Nettoyer et valider les données de référence
Le schéma PINT AE applique des règles de validation métier automatisées. Les fiches clients incomplètes entraînent des rejets immédiats de transmission. Validez les fiches maîtresses clients et fournisseurs dans l'ensemble de vos systèmes ERP :
Confirmez le numéro d'enregistrement fiscal (TRN) à 15 chiffres de chaque contrepartie commerciale.
Vérifiez les dénominations sociales par rapport aux licences commerciales officielles et aux registres du commerce.
Assurez une correspondance précise des lignes de facturation pour les fournitures soumises au taux standard de 5 %, au taux zéro et exonérées.
3. Conclure un contrat avec un prestataire de services accrédité (ASP)
Les contribuables ne peuvent pas soumettre leurs transactions directement à l'infrastructure centrale de la FTA sans passer par un prestataire accrédité. Les entités de la phase 1 doivent sélectionner un prestataire de services certifié conformément à la décision ministérielle n° 64 de 2025. Vérifiez que le prestataire choisi propose une intégration native avec votre système ERP, un acheminement fiable via un point d'accès Peppol, une conversion automatisée vers le schéma PINT AE et un support local dédié.
4. Adapter les flux ERP pour automatiser les factures entrantes
La conformité exige de gérer à la fois l'émission sortante et les flux entrants de comptabilité fournisseurs. Configurez vos processus de comptabilité fournisseurs pour intégrer, valider et comptabiliser les données XML PINT AE entrantes transmises par votre ASP, afin d'éliminer la saisie manuelle et de garantir la déductibilité de la TVA en amont.
Conclusion
L'introduction de la facturation électronique obligatoire représente une avancée significative dans la modernisation de l'environnement fiscal numérique des Émirats arabes unis. En mettant en œuvre un modèle Peppol à 5 coins décentralisé, le pays concilie contrôle réglementaire et efficacité commerciale, garantissant une déclaration structurée des transactions sans perturber les opérations de la chaîne d'approvisionnement.
Pour les dirigeants d'entreprise, répondre à ces exigences nécessite une planification opérationnelle en temps utile. Les entités de la phase 1 doivent profiter du délai prolongé pour désigner leur fournisseur de services accrédité avant le 31 octobre 2026, afin de disposer d'un temps suffisant pour le mappage des champs ERP et pour des tests sandbox de bout en bout avant le passage obligatoire en production du 1er janvier 2027.
Les organisations qui mettent à jour leurs systèmes financiers, nettoient leurs fichiers de données de référence et s'associent à des fournisseurs de facturation électronique certifiés satisferont aux exigences légales de conformité tout en bénéficiant des avantages opérationnels d'un traitement commercial moderne et automatisé.
FAQ
En vertu de l'amendement de mai 2026 à la décision ministérielle n° 244 de 2025, les contribuables de la phase 1 (entreprises dont le chiffre d'affaires brut annuel est égal ou supérieur à 50 millions d'AED) doivent officiellement désigner et engager un fournisseur de services accrédité (ASP) avant le 31 octobre 2026.