Cet article a été mis à jour le 21 septembre 2026 afin de refléter l'extension nationale de la solution électronique de facturation et de réception fiscale (EFRIS) de l'Ouganda, administrée par l'Uganda Revenue Authority (URA). Cette mise à jour intègre l'intégration obligatoire de 12 secteurs commerciaux, indépendamment du statut d'assujettissement à la TVA, en vertu de l'avis général n° 2218, les règles de rejet des charges à l'impôt sur le revenu prévues par le Tax Procedures Code Act, les spécifications des API système à système, ainsi que l'harmonisation transfrontalière au sein de la Communauté d'Afrique de l'Est.
Introduction et stratégie fiscale numérique
La République d'Ouganda exploite l'un des régimes de contrôle continu des transactions (CTC) les plus complets d'Afrique de l'Est grâce à la Electronic Fiscal Receipting and Invoicing Solution (EFRIS). Administrée par l' Uganda Revenue Authority (URA), le système impose aux opérateurs commerciaux d'enregistrer numériquement leurs transactions commerciales et de transmettre les données fiscales à l'administration fiscale centrale en temps réel.
La stratégie fiscale numérique de l'Ouganda vise à mobiliser les recettes intérieures, à limiter l'évasion de la taxe sur la valeur ajoutée (TVA), à éliminer le commerce de fausses factures et à intégrer la distribution de détail informelle dans le registre fiscal officiel. Plutôt que de s'appuyer sur des contrôles a posteriori périodiques ou des déclarations fiscales annuelles, le gouvernement impose un contrôle immédiat des transactions au moment même de l'échange.
Contrairement aux régimes décentralisés où l'acheminement des factures reste entièrement entre les mains d'intermédiaires privés, l'URA gère une plateforme centralisée de validation et de dédouanement fiscal. Chaque transaction doit être authentifiée par l'administration fiscale avant qu'une facture ou un reçu final ne soit délivré à l'acheteur. Dans cette architecture, une facture n'a aucune validité juridique pour la déduction fiscale ou la récupération de la TVA en amont, sauf si elle comporte un numéro de document fiscal (FDN) chiffré, un code de vérification et un code QR lisible par machine.
Le champ d'application du régime numérique ougandais s'est considérablement élargi au-delà des assujettis traditionnels à la TVA. Suite à l'entrée en vigueur d'avis officiels publiés au Journal officiel, étendant la conformité à douze secteurs économiques spécifiques, la fiscalisation numérique régit désormais un large éventail d'opérations d'entreprises et de PME. Comprendre ces exigences est essentiel pour les commerçants locaux, les entreprises multinationales et les éditeurs de logiciels opérant en Afrique de l'Est.
Évolution historique et contexte régional
La transition de l'Ouganda vers une fiscalité numérique continue a débuté avec l'adoption du Tax Procedures Code (Amendment) Act 2018, qui a introduit des dispositions légales habilitant le ministre des Finances et le commissaire général à imposer l'utilisation de dispositifs électroniques de réception et de facturation.
Du projet pilote à l'application universelle de la TVA
La mise en œuvre technique d'EFRIS a officiellement débuté en 2020 dans le cadre du Tax Procedures Code (Electronic Fiscal Receipting and Invoicing) Regulations 2020. Bien qu'un projet pilote initial ait été prévu pour la mi-2020, des difficultés administratives et le niveau de préparation des entreprises ont conduit l'URA à reporter l'application légale complète au 1er janvier 2021. À partir de cette date, tous les assujettis à la TVA enregistrés en Ouganda ont été légalement tenus de s'intégrer à EFRIS afin de valider leurs registres de ventes et d'achats.
L'extension à 12 secteurs
Constatant qu'une large part du commerce taxable restait en dehors du seuil standard d'assujettissement à la TVA de 150 millions UGX, le ministère des Finances, de la Planification et du Développement économique ainsi que l'URA ont élargi le champ d'application. En vertu de l'avis général n° 2218, le gouvernement a étendu l'utilisation obligatoire d'EFRIS à douze secteurs commerciaux désignés, à compter du 1er juillet 2025. Élément essentiel : les entreprises opérant dans ces secteurs désignés sont tenues d'émettre des factures et reçus électroniques EFRIS, qu'elles atteignent ou non le seuil annuel d'assujettissement à la TVA.
Harmonisation économique régionale : Communauté d'Afrique de l'Est (EAC)
Le cadre fiscal numérique de l'Ouganda constitue une composante essentielle du programme d'harmonisation numérique de la Communauté d'Afrique de l'Est (EAC). Aux côtés d'autres pays de la région tels que le Kenya (avec sa plateforme logicielle eTIMS), le Rwanda (Electronic Billing Machines - EBM v2), et la Tanzanie (EFDMS / VFD), l'Ouganda participe au territoire douanier unique de l'EAC.
Bien que l'EAC n'ait pas encore adopté de directive fiscale numérique supranationale unifiée, comparable à l'initiative TVA à l'ère numérique (ViDA) de l'Union européenne, les architectures techniques en Afrique de l'Est convergent vers des API REST connectées au cloud, des formats de données JSON/XML normalisés et un rapprochement automatisé de la TVA en amont. Par ailleurs, les protocoles commerciaux établis dans le cadre du protocole sur le commerce numérique de la Zone de libre-échange continentale africaine (ZLECAf) renforcent la nécessité de registres de transactions électroniques interopérables au sein des chaînes d'approvisionnement régionales.
Chronologie complète de la conformité
Le tableau ci-dessous présente les étapes historiques, les extensions adoptées et les échéances opérationnelles en vigueur régissant la facturation électronique en Ouganda :
Date | Phase réglementaire | Champ d'application et exigences de conformité |
Mai 2018 | Adoption législative | Le Parlement adopte le Tax Procedures Code (Amendment) Act 2018, insérant l'article 73A qui confère une base légale aux systèmes de facturation électronique. |
Juin 2020 | Formalisation réglementaire | Publication du Tax Procedures Code (Electronic Fiscal Receipting and Invoicing) Regulations 2020 au Journal officiel de l'Ouganda. |
1er janvier 2021 | Obligation universelle liée à la TVA | Le déploiement obligatoire d'EFRIS entre en vigueur pour tous les assujettis enregistrés à la TVA sur l'ensemble du territoire ougandais. |
1er juillet 2022 | Validation de la chaîne d'approvisionnement | Mise en application du rapprochement automatisé entre les tableaux de déduction de la TVA en amont de l'acheteur et les enregistrements de sortie EFRIS du vendeur. |
25 juillet 2025 | Avis d'extension sectorielle | L'URA publie au Journal officiel l'avis général n° 2218, étendant l'obligation de conformité EFRIS à douze secteurs commerciaux. |
1er juillet 2025 | Application de la phase 2 | L'obligation de conformité entre en vigueur pour tous les opérateurs des douze secteurs désignés, indépendamment de leur statut d'assujettissement à la TVA. |
2026 (en cours) | Application de la déductibilité | Application systématique du rejet des charges à l'impôt sur les sociétés pour les achats commerciaux dépourvus de documentation fiscale EFRIS vérifiée. |
Cadre juridique
Le régime de facturation électronique de l'Ouganda repose sur une base légale, complétée par des règlements administratifs et des avis contraignants publiés au Journal officiel :
Tax Procedures Code Act 2014 (tel que modifié) :
Article 73A : Le fondement juridique principal régissant la facturation électronique. Il impose à tout assujetti désigné par le commissaire général d'émettre des reçus ou factures fiscaux électroniques, ou d'utiliser un dispositif fiscal électronique (EFD) relié à la plateforme centralisée de l'administration fiscale.
Article 73B : Établit le fondement légal et les sanctions applicables en cas de non-utilisation des dispositifs fiscaux électroniques ou d'altération intentionnelle du matériel et des transmissions de données.
Articles 86 et 62 : Établissent des amendes civiles, des taxes pénales et des responsabilités pénales en cas de non-respect des procédures fiscales, de comptabilité frauduleuse et d'évasion fiscale.
Tax Procedures Code (Electronic Fiscal Receipting and Invoicing) Regulations 2020 :
Fixe les règles techniques, opérationnelles et procédurales de connexion à EFRIS.
Établit les champs de données standard des factures, les délais de transmission, les règles de continuité hors ligne et les normes de sécurité des dispositifs.
Value Added Tax Act, Cap 349 (tel que modifié) :
Les articles 24 et 28 régissent les règles d'émission des factures, l'éligibilité au crédit d'impôt et les demandes de déduction de la TVA en amont. Selon les règles d'application actuelles, aucun crédit de TVA en amont ne peut être réclamé si la transaction n'est pas justifiée par une facture EFRIS officielle.
Income Tax Act, Cap 340 (tel que modifié) :
Régit la déductibilité des charges des entreprises. Les achats commerciaux qui ne peuvent être vérifiés dans la base de données centrale des transactions de l'URA sont considérés comme non déductibles pour le calcul de l'impôt sur les sociétés.
Avis général n° 2218 de 2025 :
Avis officiel publié au Journal officiel de l'Ouganda, étendant l'obligation de participation à EFRIS à catégories de contribuables et secteurs d'activité supplémentaires.
Autorités
La conception, la mise en œuvre et l'application réglementaire de l'écosystème fiscal numérique de l'Ouganda impliquent trois organismes principaux :
Autorité | Rôle institutionnel et mandat |
Ministère des Finances, de la Planification et du Développement économique (MoFPED) | Élabore la politique budgétaire nationale, rédige la législation fiscale primaire et soumet au Parlement les modifications légales relatives à l'administration fiscale numérique. |
Uganda Revenue Authority (URA) | Agit en tant qu'organisme central d'administration fiscale chargé de gérer l'EFRIS, de publier les spécifications techniques, de vérifier les intégrations des contribuables et de faire respecter la conformité fiscale légale. |
Uganda National Bureau of Standards (UNBS) | Collabore avec l'URA pour tester et certifier les dispositifs fiscaux électroniques physiques (EFD) et les contrôleurs de distributeurs électroniques (EDC) afin de garantir l'intégrité cryptographique du matériel. |
Portée du mandat
Qui est tenu d'utiliser l'EFRIS ?
L'Ouganda applique le suivi numérique des transactions à deux catégories légales distinctes :
Toutes les entreprises enregistrées à la TVA : Toute entité juridique, société de personnes ou indépendant dont le chiffre d'affaires imposable annuel dépasse 150 millions UGX doit s'enregistrer à la TVA et s'interfacer avec l'EFRIS.
Contribuables relevant de douze secteurs commerciaux spécifiés : Toutes les entreprises opérant dans les douze secteurs publiés au journal officiel sont légalement tenues d'émettre des factures ou reçus électroniques via l'EFRIS, quel que soit leur statut d'enregistrement à la TVA ou leur chiffre d'affaires annuel.
Les douze secteurs commerciaux désignés en détail
Conformément à l'avis officiel publié par l'URA, le champ d'application étendu couvre :
Fabrication : Transformation physique ou chimique de matières ou composants en nouveaux produits.
Extraction minière et carrières : Extraction de minéraux sous forme solide, liquide ou gazeuse.
Approvisionnement en eau, assainissement et gestion des déchets : Activités de collecte et de traitement de l'eau, ainsi que d'élimination des déchets industriels/commerciaux.
Approvisionnement en électricité, gaz, vapeur et climatisation : Production, transport et distribution d'électricité et de gaz via des réseaux.
Construction : Projets généraux et spécialisés de construction commerciale, industrielle ou résidentielle et de génie civil.
Transport et stockage : Transport de marchandises (ferroviaire, routier, pipeline, fluvial/maritime, aérien), manutention du fret, installations terminales, services postaux et entreposage.
Hébergement et restauration : Hôtels, lodges touristiques, hébergements de courte durée, restaurants, traiteurs et établissements commerciaux de boissons.
Technologies de l'information et communication : Développement logiciel, traitement de données, hébergement, télécommunications et diffusion média.
Activités immobilières : Bailleurs, gestionnaires de biens commerciaux, courtiers en vente, évaluateurs et agences de séquestre.
Activités professionnelles, scientifiques et techniques : Cabinets juridiques, cabinets comptables, bureaux d'ingénierie-conseil, conseil en gestion, cabinets d'architecture et services d'essais techniques.
Arts, spectacles et loisirs : Installations sportives commerciales, centres de loisirs, opérateurs de jeux d'argent, production d'événements et activités culturelles.
Commerce de gros et de détail de carburants : Toutes les stations-service, grossistes et dépôts de carburant fournissant des carburants automobiles (essence/PMS, diesel/AGO) et du kérosène.
Exonérations de transactions et opérations hors champ
Exclusion du transport terrestre de passagers : Pour la phase actuelle de l'extension sectorielle, l'URA exclut explicitement les prestataires de transport terrestre de passagers du déploiement obligatoire de l'EFRIS. Cette exonération englobe les minibus de transport en commun (taxis), les boda-bodas (taxis-motos), les navettes aéroport et les bus interurbains de passagers.
Micro-entreprises hors des douze secteurs : Les indépendants et micro-entreprises opérant en dehors des douze catégories désignées dont le chiffre d'affaires annuel est inférieur au seuil d'enregistrement à la TVA de 150 millions UGX restent exonérés de l'EFRIS obligatoire, bien qu'une adhésion volontaire soit autorisée.
Transactions transfrontalières : Les ventes à l'exportation doivent être validées via l'EFRIS en utilisant des codes TVA à taux zéro et être liées aux déclarations douanières des douanes ougandaises (ASYCUDA World). Les transactions d'importation sont enregistrées lors du dédouanement, générant des indicateurs de référence par rapport auxquels les ventes intérieures sont rapprochées.
Exigences de facturation électronique en Ouganda
La facturation électronique sous l'égide de l'URA est régie par des paramètres fonctionnels et structurels stricts destinés à établir la traçabilité des transactions.
Canaux de connectivité système
Les contribuables soumis à l'obligation doivent déployer l'un des mécanismes techniques suivants pour générer des documents conformes :
Intégration système à système (API REST) : Conçu pour les moyennes et grandes entreprises exploitant des plateformes modernes de planification des ressources de l'entreprise (ERP) (telles que SAP, Oracle, Microsoft Dynamics ou des moteurs comptables personnalisés). L'ERP transmet en temps réel les données transactionnelles JSON ou XML directement à l'API du service web EFRIS de l'URA.
Application cliente EFRIS : Un logiciel dédié pour ordinateur de bureau ou mobile fourni par l'URA pour Windows, Android et iOS, permettant aux commerçants de saisir les enregistrements de vente manuellement ou via des scanners de codes-barres connectés.
Interface du portail web de l'URA : Une interface cloud accessible via le portail officiel de l'administration fiscale à l'aide d'un numéro d'identification fiscale (TIN) et d'une authentification multifacteur (mot de passe à usage unique par SMS/e-mail - OTP).
Dispositifs fiscaux électroniques (EFD) : Terminaux de point de vente (POS) physiques sécurisés équipés de modules de mémoire cryptographique qui communiquent avec les serveurs de l'URA via les réseaux cellulaires.
Contrôleurs de distributeurs électroniques (EDC) : Dispositifs matériels obligatoires connectés directement aux distributeurs de carburant pour mesurer automatiquement les volumes et transmettre les données de vente à chaque transaction à la pompe.
Service mobile USSD : Un protocole mobile basique permettant aux petits utilisateurs sans smartphone d'enregistrer des transactions à l'aide de codes courts du réseau cellulaire.
Éléments de données obligatoires de la facture
Une facture ou un reçu électronique EFRIS valide doit contenir les éléments de données vérifiés suivants :
Numéro de document fiscal (FDN) : Un numéro cryptographique unique et séquentiel généré exclusivement par le moteur central de l'URA lors de l'approbation de la facture.
Code de vérification : Un code de hachage de sécurité renvoyé par l'URA pour vérification sur les portails de recherche publics.
Code QR (Quick Response) : Un code-barres 2D contenant l'URL encodée pointant vers le moteur de validation de l'URA, permettant aux clients ou inspecteurs fiscaux de vérifier l'authenticité instantanément à l'aide de n'importe quel appareil photo de smartphone ou de l'application mobile EFRIS de l'URA.
Numéros d'identification fiscale (TIN) : TIN validé du fournisseur et du client (obligatoire pour toutes les transactions B2B).
Codes de catégorie de marchandise : Codes de classification standardisés définissant la nature précise des biens ou services fournis.
Lignes de transaction détaillées : Prix unitaires nets, quantités, valeurs brutes, taux de TVA applicables (18 %, 0 % ou exonéré) et montants de taxe nets.
Code de devise : Devise de la transaction, avec les taux de change déclarés lorsque les paiements sont facturés dans des devises autres que l'UGX.
Archivage des documents et tenue des registres
En vertu de l'article 15 du Tax Procedures Code Act, les registres fiscaux électroniques doivent être archivés dans leur format numérique structuré d'origine pendant une durée légale minimale de six ans. L'archive doit préserver l'authenticité de la source, l'intégrité du contenu et une lisibilité numérique continue en vue d'un audit.
Exigences d'e-reporting en Ouganda
Contrairement aux régimes de conformité qui limitent la déclaration aux valeurs de vente, l'architecture EFRIS de l'Ouganda associe la validation des transactions à un suivi continu des stocks.
Gestion intégrée des stocks et suivi des soldes
Un élément central de l'EFRIS est le module obligatoire de gestion des stocks. Les contribuables qui vendent des biens physiques ne peuvent pas émettre de facture de vente électronique à moins que le stock sous-jacent n'ait été préenregistré dans leur entrepôt numérique EFRIS :
Initialisation du stock : Les entreprises doivent importer leurs quantités de stock d'ouverture, descriptions de marchandises et prix d'achat dans le portail de l'URA.
Augmentations de stock : Les soldes de stock augmentent automatiquement lorsque des factures d'achat EFRIS nationales sont validées par des fournisseurs locaux ou lorsque des déclarations d'importation douanières sont traitées via la passerelle douanière de l'URA.
Diminutions de stock : Chaque facture de vente approuvée déduit les quantités de stock en temps réel. Les ajustements manuels de stock (par exemple dommages, péremption, consommation interne, freinte) nécessitent des justifications administratives formelles enregistrées dans le système.
Déclarations fiscales pré-remplies
Étant donné que l'URA reçoit en continu les enregistrements de transactions ligne par ligne, EFRIS génère automatiquement des déclarations de TVA mensuelles pré-remplies. Les contribuables se connectent à la fin de chaque période fiscale pour vérifier la TVA due globale et les crédits de TVA déductible éligibles. Les écarts entre les registres commerciaux internes et la déclaration pré-remplie d'EFRIS doivent être formellement réconciliés avant la soumission.
Architecture technique
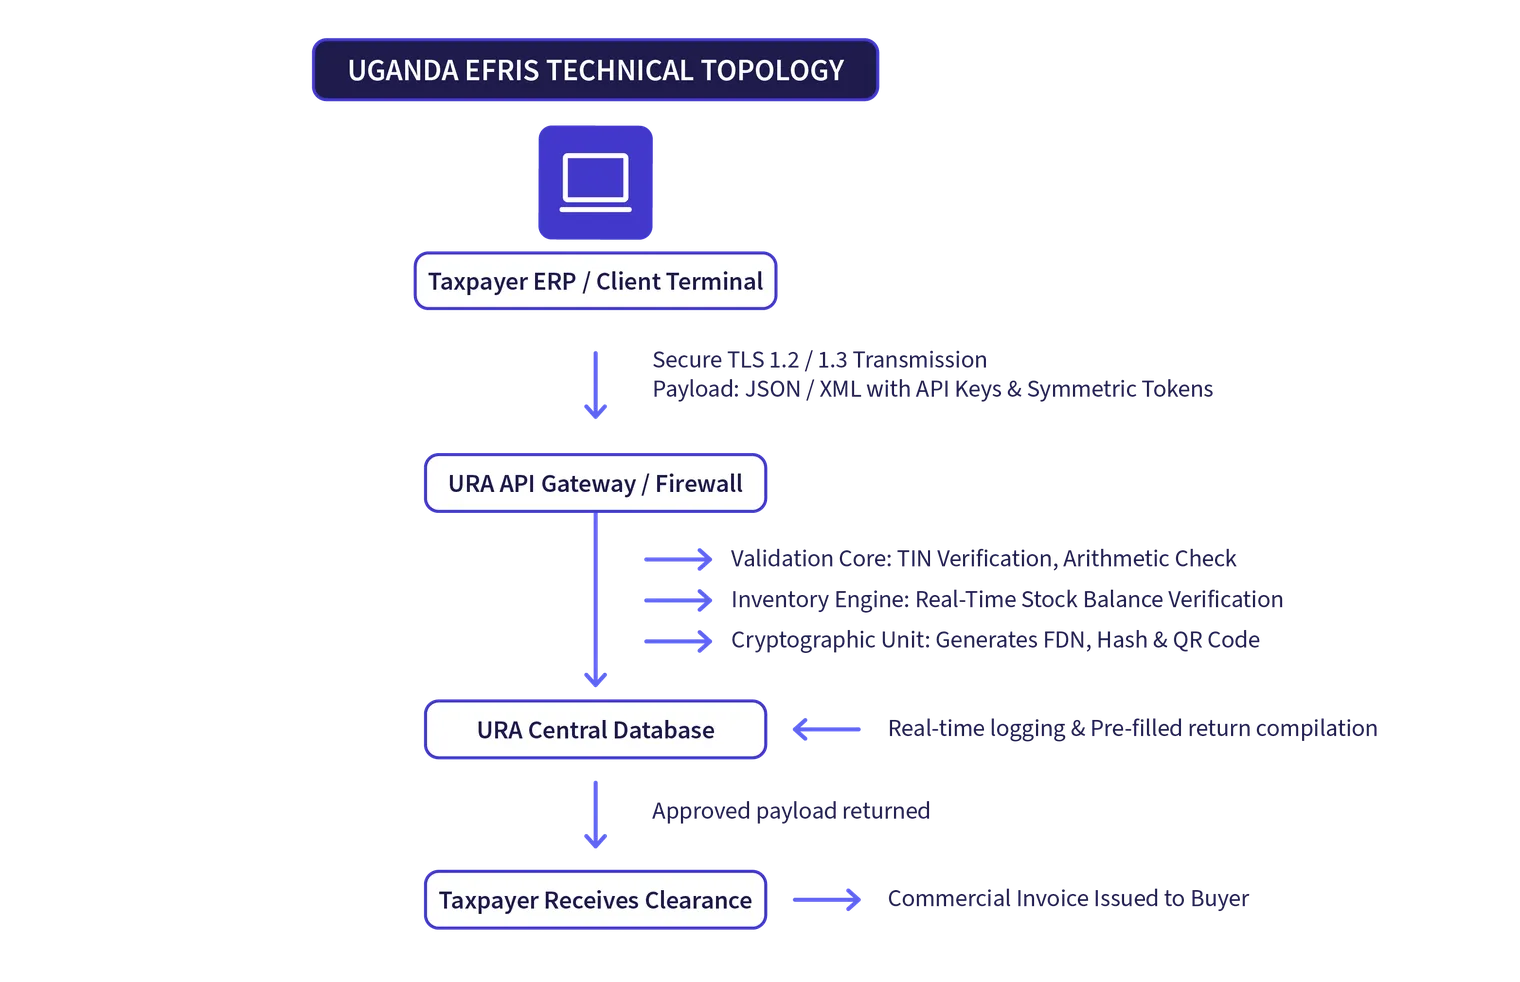
L'architecture technique d'EFRIS fonctionne comme un modèle centralisé de contrôle continu des transactions et de dédouanement:
Mécanisme de dédouanement vs modèles distribués
Contrairement au modèle de contrôles continus des transactions à 5 coins émergeant dans des juridictions telles qu'Oman ou la Slovaquie, ou au réseau Peppol décentralisé à quatre coins utilisé en Europe occidentale, l'Ouganda utilise, à titre d'autorité, une architecture de dédouanement à trois coins:
Le fournisseur ne peut pas transmettre une facture à un client tant que le système de l'URA n'a pas dédouané la transaction.
La transmission s'effectue via des connexions HTTPS chiffrées utilisant des API RESTful sécurisées.
L'authentification nécessite des identifiants système à système, notamment des certificats numériques d'entreprise et des jetons de sécurité client délivrés lors de l'enregistrement sur le portail.
Continuité opérationnelle hors ligne
Pour tenir compte de la connectivité internet intermittente dans les zones commerciales rurales, l'architecture d'EFRIS permet des opérations hors ligne pendant une durée maximale de cinq jours calendaires. Lors des interruptions réseau, les logiciels clients enregistrés et les dispositifs EFD certifiés génèrent des factures provisoires hors ligne portant des jetons cryptographiques internes. Ces documents en attente doivent être automatiquement synchronisés avec les serveurs centraux de l'URA dès le rétablissement du réseau.
Sanctions légales et risques liés au non-respect
La législation fiscale ougandaise sanctionne le non-respect de la facturation électronique par de lourdes sanctions financières, des responsabilités pénales et des interdictions d'exercer des activités commerciales :
Taxe pénale légale en vertu de l'article 73A
En vertu de l'article 73A de la loi sur les procédures fiscales (Tax Procedures Code Act), toute personne désignée par le Commissioner General qui n'émet pas de facture ou de reçu électronique via EFRIS, ou qui n'utilise pas un dispositif fiscal obligatoire, est redevable d'une taxe pénale égale à :
6 000 000 UGX (environ 1 600 USD) ; ou
Le montant total de la taxe due sur les biens ou services sous-jacents, le montant le plus élevé étant retenu.
Cette taxe pénale s'applique par infraction ou de manière périodique, exposant rapidement les commerçants à fort volume qui tentent de contourner le système.
Sanctions en cas de fraude sur le système (article 73B)
Toute personne qui altère, manipule, endommage ou contourne délibérément un dispositif fiscal électronique, ou qui modifie les instructions logicielles conçues pour communiquer avec EFRIS, commet une infraction pénale en vertu de l'article 73B. En cas de condamnation, le tribunal peut imposer une amende n'excédant pas 1 500 points monétaires (30 000 000 UGX) ou une peine d'emprisonnement pouvant aller jusqu'à dix ans, ou les deux.
Refus des déductions au titre de l'impôt des sociétés
Au-delà des amendes légales directes, le risque financier le plus important pour les entreprises acheteuses est la perte de déductibilité des charges d'exploitation. Selon les décisions fiscales en vigueur, les dépenses commerciales engagées par les entreprises ne peuvent être considérées comme des déductions admissibles pour le calcul de l'impôt des sociétés, sauf si l'achat est justifié par une facture EFRIS officielle.
Une erreur administrative de facturation commise par un fournisseur non enregistré ou non conforme expose immédiatement l'entreprise acheteuse à une pénalité de 30 % au titre de l'impôt des sociétés sur la valeur totale de l'achat non déductible.
Refus des crédits de TVA en amont
Pour les opérateurs enregistrés à la TVA, le système de l'URA refuse automatiquement les demandes de TVA en amont lors de la réconciliation mensuelle si le fournisseur correspondant n'a pas transmis un enregistrement EFRIS approuvé portant un numéro de document fiscal (FDN) valide. Cela rend les factures papier manuelles et les PDF non validés totalement inutilisables pour la récupération de la TVA.
Comment les entreprises peuvent se préparer
Pour atteindre et maintenir la conformité aux exigences EFRIS de l'Ouganda, il faut une feuille de route structurée couvrant les processus commerciaux internes, l'infrastructure logicielle d'entreprise et la gestion des fournisseurs :
1. Vérifier le champ d'application sectoriel et le statut d'enregistrement
Les opérateurs commerciaux doivent évaluer si leurs activités relèvent de l'une des douze catégories publiées au Journal officiel. Si une entreprise opère dans l'un de ces secteurs, la direction doit enregistrer immédiatement le TIN de l'entreprise sur le portail EFRIS, quel que soit le chiffre d'affaires TVA historique.
2. Intégrer les systèmes de facturation ERP via des API système à système
Les moyennes et grandes entreprises doivent éviter les saisies manuelles sur le portail, qui augmentent les erreurs et la charge administrative. Les équipes informatiques doivent connecter le logiciel ERP interne (comme SAP, Oracle, Microsoft Dynamics ou des plateformes sur mesure) directement à l'API EFRIS de l'URA. L'intégration nécessite :
Configurer une connectivité API sécurisée en HTTPS avec les clés de sécurité de l'URA.
Faire correspondre les unités de gestion de stock (SKU) internes aux codes de classification des produits de l'URA.
Permettre à l'ERP de capturer, stocker et imprimer le FDN, le code de vérification et le code QR dynamique qui en résultent sur les factures commerciales sortantes.
3. Nettoyer les données de référence clients et fournisseurs
EFRIS rejette les transactions contenant des identifiants fiscaux incorrects, expirés ou désactivés. Les organisations doivent nettoyer leurs fichiers de référence clients afin de s'assurer que tous les clients B2B disposent de TIN vérifiés. La gestion des fournisseurs entrants doit exiger que tous les fournisseurs fournissent une documentation EFRIS valide.
4. Initialiser et auditer les soldes de stock EFRIS
Comme les ventes ne peuvent être enregistrées sans soldes de stock correspondants, les inventaires physiques doivent être alignés sur les registres d'entrepôt numériques d'EFRIS. Mettez en place des réconciliations internes quotidiennes ou hebdomadaires entre le stock réel en entrepôt et les soldes numériques enregistrés sur le portail de l'URA afin d'éviter les interruptions de facturation.
5. Automatiser la vérification des comptes fournisseurs entrants
Les équipes achats et comptes fournisseurs doivent mettre en place des contrôles pour scanner et valider les factures fournisseurs entrantes via le portail de vérification de l'URA avant d'autoriser les décaissements bancaires. Confirmer la présence d'un FDN authentique et scanner le code QR protège l'entreprise contre les déductions fiscales frauduleuses et les redressements de l'impôt des sociétés.
Conclusion
Le déploiement par l'Ouganda de la solution électronique de reçus et de facturation fiscale (Electronic Fiscal Receipting and Invoicing Solution, EFRIS) illustre l'accélération rapide du contrôle continu des transactions en Afrique de l'Est. En ancrant la déductibilité de la TVA et de l'impôt des sociétés au dédouanement en temps réel, l'Uganda Revenue Authority a créé un mécanisme de contrôle qui laisse peu de place au non-respect.
L'extension de la participation obligatoire à EFRIS à douze secteurs commerciaux clés met en lumière la stratégie du gouvernement visant à élargir l'assiette fiscale bien au-delà des entités commerciales traditionnelles. À mesure que l'URA renforce le recoupement automatisé entre les déclarations des fournisseurs et les déductions des acheteurs, les entreprises qui s'appuient sur des procédures manuelles, des PDF non validés ou des documents papier s'exposent à d'importantes pénalités financières et à des refus de déduction.
Les organisations opérant en Ouganda doivent agir immédiatement pour aligner leurs activités commerciales sur EFRIS. En auditant leur exposition sectorielle, en nettoyant les données de référence clients, en automatisant la vérification des comptes fournisseurs et en connectant leurs logiciels ERP d'entreprise via des API REST robustes, les entreprises peuvent assurer leur conformité fiscale, protéger leurs déductions fiscales et mettre en place une infrastructure comptable automatisée conçue pour l'avenir de la conformité fiscale numérique en Afrique.
FAQ
Non. Un document PDF ou imprimé envoyé par e-mail est considéré comme un document non structuré et non conforme, sans valeur légale pour la déduction fiscale. Pour être légalement reconnue aux fins de récupération de la TVA en amont ou de déduction des charges au titre de l'impôt des sociétés, la facture doit être dédouanée via EFRIS et afficher un numéro de document fiscal (FDN) officiel, un code de vérification et un code QR vérifiable.