Deze gids geeft de regelgeving weer zoals beoordeeld op 9 oktober 2026. Ze houdt rekening met de verhoging van het standaard btw-tarief naar 25,5%, de aanpassing van het verlaagd btw-tarief naar 13,5% vanaf 1 januari 2026, en de btw-registratiedrempel van € 20.000 voor kleine ondernemingen. Ze legt ook het wettelijke recht uit om gestructureerde elektronische facturen te vragen onder Wet 241/2019, met inbegrip van de voorwaarden die gelden voor in aanmerking komende kopers en leveranciers.
Is e-facturatie verplicht in Finland?
E-facturatie is standaard niet verplicht voor alle binnenlandse business-to-business (B2B) transacties in Finland. Onder artikelen 2 en 4 van wet 241/2019, mogen aanbestedende overheden en handelaars die aan de wettelijke definitie voldoen een EN 16931-conforme factuur vragen aan een andere betrokken entiteit. De omzetdrempel van € 10.000 per boekjaar geldt voor handelaars, niet in het algemeen voor aanbestedende overheden. Een geldige aanvraag moet worden ingewilligd, behoudens de uitzonderingen in de wet. Als er geen aanvraag wordt gedaan, blijven handelspartners vrij om andere formaten overeen te komen, waaronder papieren of elektronische PDF-bestanden, overeenkomstig artikel 209 c van de btw-wet (1501/1993).
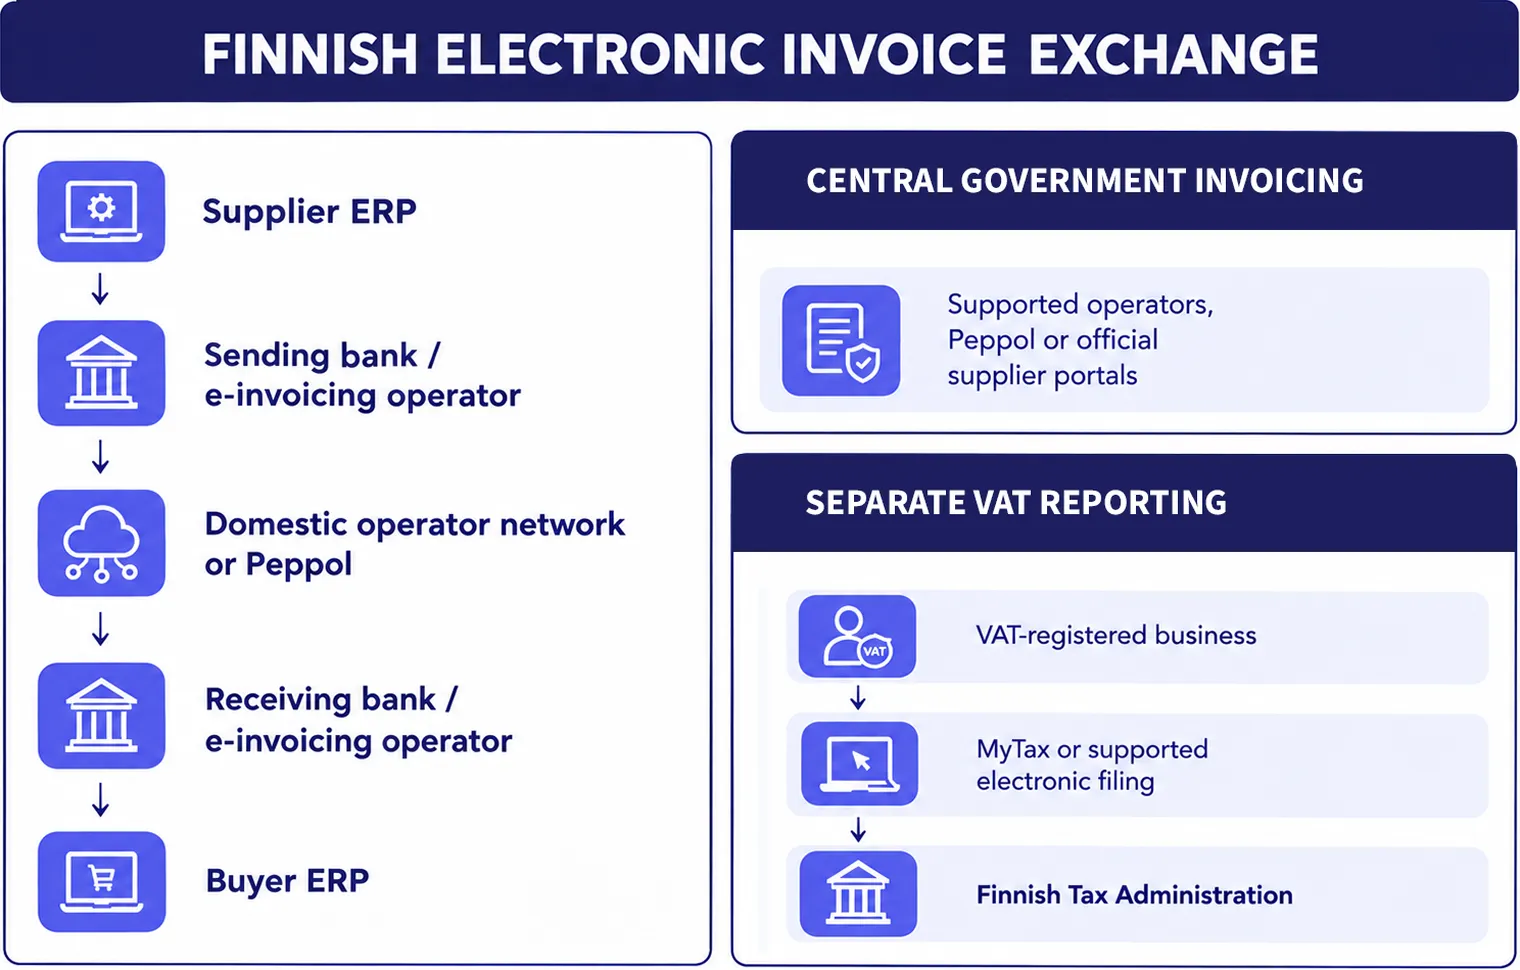
Voor B2G-transacties, artikel 3 van wet 241/2019 verplicht betrokken aanbestedende overheden om EN 16931-conforme facturen te ontvangen en te verwerken voor contracten die onder de toepasselijke wetgeving inzake overheidsopdrachten vallen. Verplichtingen rond factuuruitreiking en indieningsvereisten voor de centrale overheid moeten afzonderlijk worden beoordeeld. Finse centrale overheidsinstanties aanvaarden over het algemeen enkel gestructureerde elektronische facturen onder de facturatierichtlijnen van de Thesaurie voor leveranciers. Leveranciers mogen gebruikmaken van ondersteunde operatoren, Peppol of aangewezen leveranciersportalen, met inbegrip van gratis opties om conforme e-facturen aan te maken.
Elektronische rapportage is in Finland strikt los van factuurverzending. Het land hanteert geen clearancemodel, continue transactiecontroles (CTC), of realtime rapportage van het verkoopboek aan de belastingadministratie. Btw-plichtige ondernemingen dienen periodieke, zelf berekende btw-aangiften in via de MyTax-dienst van de Finse belastingadministratie of de ondersteunde elektronische aangiftekanalen. Factuuruitwisseling blijft gescheiden van het indienen van btw-aangiften. Ondernemingen moeten ook rekening houden met recente fiscale wijzigingen: het standaard btw-tarief bedraagt 25,5% onder wet 462/2024, het verlaagd tarief op voeding, restaurantdiensten, boeken en personenvervoer bedraagt 13,5% onder wet 1358/2025, en de btw-drempel voor kleine ondernemingen bedraagt € 20.000, onder voorbehoud van de toepasselijke toetsen voor het lopende en het voorgaande kalenderjaar, volgens de Finse richtsnoeren voor btw-vrijstelling.
Hoe heeft het Finse kader voor e-facturatie zich ontwikkeld binnen de EU?
Finland begon begin de jaren 2000 met de ontwikkeling van infrastructuur voor e-facturatie, voornamelijk aangestuurd door commerciële banken en softwareleveranciers, en niet door directe overheidsverplichtingen. Financiële instellingen ontwikkelden de Finvoice-standaard om de commerciële boekhouding te automatiseren, terwijl de telecom- en softwaresector TEAPPSXML ontwikkelden. Deze ontwikkeling zorgde voor elektronische factuuruitwisseling via banken en private operatoren, nog vóór Finland zijn wettelijke B2B-aanvraagrechten en ontvangstverplichtingen voor overheidsopdrachten invoerde.
Het juridische landschap veranderde na de goedkeuring van richtlijn 2014/55/EU inzake e-facturatie bij overheidsopdrachten. Bij de omzetting van de richtlijn via wet 241/2019 ging het Finse parlement verder dan de minimumvereisten van de EU-wetgeving inzake overheidsopdrachten. Naast de verplichting voor overheidsinstanties om EN 16931-conforme e-facturen te aanvaarden, voegde de wetgever artikel 4 toe aan de wet. Deze bepaling creëerde een afdwingbaar recht voor private ondernemingen met een jaaromzet van meer dan € 10.000 om gestructureerde elektronische facturen te eisen van hun leveranciers, met ingang van 1 april 2020.
Op EU-niveau, richtlijn (EU) 2025/516 van de Raad voert vanaf 1 juli 2030 digitale rapportageverplichtingen in voor betrokken intra-EU-transacties. De ViDA-hervormingen wijzigen ook de EU-regels voor nationale verplichte e-facturatieregelingen, los van de huidige binnenlandse vereisten van Finland. Hoewel Finland deelneemt aan regionale digitaliseringsprogramma's zoals het Nordic Smart Government and Business (NSG&B)-project en nationale Real-Time Economy (Yrityksen digitalous)-studies, heeft de Finse overheid geen vroegtijdige binnenlandse verplichtingen op het vlak van clearance op transactieniveau of rapportage van het verkoopboek ingevoerd, vooruitlopend op EU ViDA -tijdlijn.
Wat is de compliancetijdlijn voor Finse e-facturatie en btw?
De volgende tabel geeft een overzicht van de wettelijke mijlpalen voor e-facturatie, kasticketten en btw-administratie in Finland.
Datum | Juridische status | Mijlpaal | Impact op ondernemingen |
|---|---|---|---|
1 januari 2014 | Wetgeving van kracht | Verplichting tot het aanbieden van een kasticket onder wet 658/2013 | Handelaars met een omzet van meer dan € 10.000 moeten papieren of digitale kastickets aanbieden voor contante en kaartbetalingen. |
1 april 2019 | Operationele verplichting | Ontvangst van B2G-e-facturen door de centrale overheid onder wet 241/2019 | Centrale overheidsinstanties moeten gestructureerde EN 16931-e-facturen ontvangen en verwerken. |
1 april 2020 | Van toepassing | Wet 241/2019 breidt de ontvangstverplichting voor e-facturen uit naar andere betrokken aanbestedende overheden. | Omvat in aanmerking komende gemeentelijke en openbare-nutsinstanties. |
1 april 2020 | Operationele verplichting | Wettelijk recht voor B2B-kopers om e-facturen te eisen onder wet 241/2019, artikel 4 | In aanmerking komende handelaars kunnen wettelijk gestructureerde EN 16931-e-facturen eisen van leveranciers. |
1 september 2024 | Wetgeving van kracht | Standaard btw-tarief verhoogd naar 25,5% onder wet 462/2024 | Belastingplichtigen moeten hun bedrijfssystemen aanpassen en 25,5% toepassen op transacties met het standaardtarief. |
1 januari 2025 | Wetgeving van kracht | Btw-registratiedrempel verhoogd naar € 20.000 onder wet 448/2024 | De registratiedrempel voor kleine ondernemingen wordt verhoogd; de gestaffelde belastingvermindering wordt afgeschaft. |
1 januari 2026 | Wetgeving van kracht | Verlaagd btw-tarief verlaagd naar 13,5% onder wet 1358/2025 | Voedingswaren, restaurantmaaltijden, boeken, geneesmiddelen en vervoer gaan van 14% naar 13,5%. |
9 oktober 2026 | Referentiedatum | Regelgevende positie beoordeeld voor deze gids. | Huidige wettelijke vereisten worden onderscheiden van toekomstige EU-maatregelen. |
1 juli 2030 | Toekomstige, reeds aangenomen | Richtlijn (EU) 2025/516 voert EU-digitale rapportageverplichtingen in. | Betrokken grensoverschrijdende intra-EU-transacties worden onderworpen aan de nieuwe regels voor e-facturatie en rapportage. |
Welke wetten regelen e-facturatie en btw-rapportage in Finland?
De vereisten voor e-facturatie, btw-rapportage, kastickets en boekhouding in Finland worden geregeld door nationale wetgeving, toepasselijke EU-maatregelen en officiële administratieve richtsnoeren:
Wet op de elektronische facturering door aanbestedende overheden en handelaars (Laki hankintayksiköiden ja elinkeinonharjoittajien sähköisestä laskutuksesta 241/2019): Zet richtlijn 2014/55/EU om in Finse wetgeving. Op basis van de artikelen 3 en 4 legt ze aanbestedende overheden de verplichting op om gestructureerde elektronische facturen conform EN 16931 te ontvangen, en verleent ze in aanmerking komende handelaars het wettelijke recht om gestructureerde e-facturen te eisen van hun commerciële leveranciers.
Btw-wet (Arvonlisäverolaki 1501/1993, AVL): Regelt de btw-plicht, registratiedrempels en verplichte factuurgegevens onder de artikelen 209 a tot 209 u. Artikel 209 c regelt de toestemming voor e-facturatie en de bijbehorende vereisten onder de btw-wet. Afzonderlijk, artikel 4 van wet 241/2019 verleent betrokken aanbestedende entiteiten het recht om een gestructureerde e-factuur te vragen. Beide bepalingen moeten worden geïnterpreteerd binnen hun respectieve toepassingsgebied.
Wet op de aanslagprocedure voor zelf aangegeven belastingen (Laki oma-aloitteisten verojen verotusmenettelystä 768/2016, OVML): Regelt de administratieve indieningsprocedures, vereisten voor elektronische overdracht en sancties voor laattijdige indiening van periodieke btw-aangiften onder de artikelen 16, 32, 35, 36, 37, 38 en 39.
Wet op de verplichting om een kasticket aan te bieden bij contante transacties (Laki kuitintarjoamisvelvollisuudesta käteiskaupassa 658/2013): Verplicht handelaars met een jaaromzet van meer dan € 10.000 om papieren of digitale kasbonnen te verstrekken voor betalingen met contant geld, betaalkaarten of gelijkwaardige onmiddellijke betaalmethoden.
Boekhoudwet (Kirjanpitolaki 1336/1997, KPL): Regelt het bijhouden van boekhoudkundige gegevens, controleerbare auditsporen en regels voor het bewaren van documenten onder hoofdstuk 2, artikelen 7, 9, 10 en 10 a.
Ålandse belastinggrenswet (Laki Ahvenanmaan maakuntaa koskevista poikkeuksista arvonlisävero- ja valmisteverolainsäädäntöön 1266/1996): Bepaalt specifieke fiscale afwijkingen voor de autonome provincie van de Ålandeilanden, die buiten het btw- en accijnsgebied van de EU blijft onder Protocol nr. 2 bij het toetredingsverdrag van Finland tot de EU.
Welke instanties houden toezicht op e-facturatie en belastingcompliance in Finland?
Het beheer van elektronische facturatie, normen voor overheidsopdrachten en belastingcompliance betrekt verschillende overheidsinstanties en normalisatie-instellingen.
Instelling | Institutionele rol | Belangrijkste compliance-verantwoordelijkheid |
|---|---|---|
Ministerie van Financiën (Valtiovarainministeriö) | Fiscaal beleid en voorbereiding van wetgeving | Bereidt belasting- en financieel beleid en relevante wetsvoorstellen voor. |
Finse belastingdienst (Verohallinto) | Belastingaanslag, -administratie en -controle | Beheert de systemen MyTax en Vero API, controleert btw-aangiften en handhaaft de regels voor kasbonnen. |
Staatskas (Valtiokonttori) | Financieel beheer van de centrale overheid | Stuurt e-facturatie bij centrale overheidsopdrachten en houdt toezicht op de ontvangstkanalen van de staat. |
Interoperabiliteit van e-facturatie en directorydiensten | Beheert de nationale adresgids voor e-facturen; Finance Finland publiceert Finvoice. | |
Peppol-netwerk en nationale autoriteit | OpenPeppol beheert de netwerkspecificaties; de Staatskas treedt op als de Peppol-autoriteit van Finland. | |
Finse belastingdienst, politie en Finse toezichthoudende instantie | Toezicht op naleving van kasbonregels | De belastingdienst en de politie handhaven de regels voor kasbonnen; de toezichthoudende instantie houdt ook toezicht op vergunde horecazaken die alcohol schenken. |
Welke transacties vallen onder de Finse regels voor e-facturatie?
De wettelijke reikwijdte van elektronische facturatie in Finland hangt af van de contractpartijen, omzetdrempels en transactieclassificaties.
Type transactie | Verplichting tot uitreiking | Verplichting tot ontvangst | Rapportageverplichting | Ingangsdatum | Belangrijkste uitzonderingen |
|---|---|---|---|---|---|
Binnenlandse B2B | Uitreiking op verzoek van een in aanmerking komende koper | In aanmerking komende kopers kunnen gestructureerde facturen aanvragen | Btw-aangiften voor geregistreerde belastingplichtigen | 1 april 2020 | Drempel van € 10.000 voor handelaars; wettelijke uitzonderingen op vertrouwelijkheid. |
Binnenlandse B2G | Gestructureerde facturen volgens de toepasselijke aanvraag- en staatsregels | Ontvangst volgens EN 16931 voor gedekte overheidsopdrachten | Btw-aangiften waar van toepassing | 1 april 2019 / 1 april 2020 | Wettelijke uitzonderingen op beveiliging en vertrouwelijkheid. |
Binnenlandse B2C | E-facturatie optioneel; kasbonnen aangeboden voor gedekte betalingen | Elektronische kasbonnen voor consumenten optioneel | Btw-aangiften waar geregistreerd | 1 januari 2014 | Drempel van € 10.000 en wettelijke uitzonderingen voor de detailhandel. |
Grensoverschrijdend binnen de EU | Toepasselijke nationale en EU-factureringsregels | Vereisten voor ontvanger en transactie | EU-verkooplijst voor rapportageplichtige leveringen; btw-aangifte waar van toepassing | Huidige regels | Transactiespecifieke vrijstellingen. |
Grensoverschrijdend met derde landen | Facturatie hangt af van de regels voor de plaats van levering | Vereisten voor de ontvanger variëren | Btw- en douanerapportage waar van toepassing | Huidige regels | Voorwaarden voor export, import en bijzondere procedures. |
Buitenlandse leveranciers | Beoordeel Wet 241/2019 en de toepasselijke factureringsregels | Hangt af van de transactie en de ontvanger | Finse btw-rapportage of verlegging waar van toepassing | Huidige regels | Geen algemene vrijstelling op basis van vestiging bevestigd. |
Welke bedrijven komen in aanmerking voor B2B-verzoeken tot e-facturatie in Finland?
Op grond van Artikelen 2 en 4 van Wet 241/2019, bepaalt de omzetdrempel van € 10.000 per boekjaar of een onderneming als handelaar in de zin van de wet kwalificeert. Gedekte aanbestedende diensten hebben ook het recht om een verzoek te doen. Bedrijven onder de drempel kwalificeren niet als handelaar volgens deze definitie, maar andere btw- en boekhoudverplichtingen kunnen nog steeds van toepassing zijn.
Hoe beïnvloeden de Finse btw- en e-facturatieregels buitenlandse leveranciers?
Op grond van Artikel 9 van de Finse btw-wet, kan verlegging de btw-plicht verschuiven naar de koper voor in aanmerking komende leveringen door een niet-gevestigde verkoper. Er gelden uitzonderingen, waaronder bepaalde categorieën van consumenten en transacties. Of een buitenlandse leverancier binnen Wet 241/2019 valt, moet afzonderlijk worden beoordeeld. De wet voorziet niet expliciet in een algemene vrijstelling enkel omdat de leverancier geen Finse vaste inrichting heeft.
Hoe beïnvloedt de Ålandse belastinggrens facturatie en btw?
De autonome provincie van de Ålandeilanden heeft een bijzonder statuut onder Protocol nr. 2 bij de Toetredingsakte van Finland tot de EU. Hoewel de binnenlandse Finse btw-tarieven en algemene boekhoudnormen in Åland van toepassing zijn, valt het gebied buiten het btw- en accijnsgebied van de EU op grond van de Ålandse belastinggrenswet (1266/1996). Bijgevolg passeren goederenbewegingen tussen het Finse vasteland en Åland doorgaans een btw- en accijnsgrens. Export-, import- en aangifteprocedures zijn van toepassing volgens de relevante transactie en Ålandspecifieke regels, met toepasselijke vereenvoudigingen en uitzonderingen.
Wat zijn de technische vereisten voor e-facturatie in Finland?
Wanneer een gestructureerde e-factuur vereist is op grond van Wet 241/2019, moet deze voldoen aan de toepasselijke Europese norm- en syntaxvereisten. Een gewone PDF per e-mail voldoet niet aan deze vereiste voor gestructureerde facturen.
Wanneer moeten facturen in Finland worden uitgereikt?
Op grond van de Finse btw-factureringsrichtsnoeren, moeten facturen voor intracommunautaire goederenleveringen en bepaalde grensoverschrijdende diensten over het algemeen worden uitgereikt vóór de 15de dag van de volgende maand. De btw-wet stelt geen gelijkwaardige algemene termijn vast voor alle andere leveringen.
Formaat of specificatie | Technische status | Toepasselijk transactiebereik | Versie van de specificatie |
|---|---|---|---|
Finvoice | Nationaal XML-formaat dat EN 16931 ondersteunt wanneer correct gevalideerd | Binnenlandse B2B en B2G | Versie 3.0 |
TEAPPSXML | Nationaal XML-formaat dat EN 16931-conforme facturen ondersteunt | Binnenlandse B2B, B2G en uitwisseling tussen operatoren | Versie 3.0 |
Peppol BIS Billing | Interoperabiliteitsspecificatie afgestemd op EN 16931 | B2G en B2B waar ondersteund | Versie 3.0, met UBL 2.1 |
UBL / UN/CEFACT CII | Europese standaardsyntaxbindingen, onder voorbehoud van validatie | Afhankelijk van ontvanger en bezorgkanaal | Toepasselijke EN 16931-syntaxspecificatie |
Ongestructureerde PDF | Niet conform een geldig verzoek om een gestructureerde e-factuur | Andere transacties waar wettelijk toegestaan | Niet van toepassing |
Welke informatie moeten Finse btw-facturen bevatten?
Volgens artikel 209 e van de btw-wet (AVL), moet elke volledige fiscale factuur de volgende kerngegevens bevatten:
Datum van uitreiking (laskun antamispäivä).
Opeenvolgend factuurnummer gebaseerd op een of meer reeksen (juokseva tunniste).
Btw-identificatienummer van de leverancier of het bijbehorende ondernemingsnummer, zoals vereist door artikel 209 e van de btw-wet.
Btw-identificatienummer van de klant wanneer de klant de belasting verschuldigd is via verlegging of bij intracommunautaire leveringen.
Volledige officiële namen en adressen van zowel leverancier als klant.
Hoeveelheid en beschrijving van de geleverde goederen, of omvang en aard van de verrichte diensten.
Datum van levering of datum van vooruitbetaling, indien verschillend van de uitreikingsdatum.
Belastbaar bedrag (veron peruste) opgesplitst per btw-tarief of vrijstelling.
Eenheidsprijs exclusief btw, samen met kortingen of rabatten die niet in de eenheidsprijs zijn opgenomen.
Toepasselijke btw-tarieven (zoals 25,5%, 13,5%, 10% of 0%).
Totale verschuldigde btw, uitgedrukt in euro.
Toepasselijke verwijzing naar vrijstelling of verlegging, met de vereiste formulering of wettelijke verwijzing voor de transactie.
Vereiste formulering voor self-billing (itselaskutus) waar toepasselijk, samen met verwijzingen naar de margeregeling, verwijzingen naar corrigerende facturen en andere voorgeschreven transactiespecifieke gegevens.
Volgens artikel 209 f van de btw-wet, mogen vereenvoudigde factuurgegevens worden gebruikt voor facturen tot een totaalbedrag van € 400, onder voorbehoud van wettelijke uitsluitingen. Ze zijn ook van toepassing bij bepaalde transacties in de kleinhandel, horeca, personenvervoer en parking. Vereiste informatie omvat de uitreikingsdatum, leveranciersgegevens, beschrijving van de levering, btw-informatie en, waar toepasselijk, correctieverwijzingen.
Zijn elektronische handtekeningen verplicht voor Finse e-facturen?
Elektronische handtekeningen zijn in Finland niet wettelijk verplicht voor elektronische facturen. De btw-factuurrichtlijnen van de Finse belastingdienst leggen uit dat de authenticiteit van herkomst, de integriteit van de inhoud en de leesbaarheid kunnen worden gewaarborgd via betrouwbare bedrijfscontroles en een verifieerbaar controlespoor dat de factuur aan de onderliggende transactie koppelt. Geavanceerde elektronische handtekeningen die voldoen aan de EU-eIDAS-verordening worden wettelijk erkend, maar blijven vrijwillig. Bij verzendingen via het Peppol-netwerk wordt de transportbeveiliging verzekerd met digitale certificaten volgens het AS4-protocol.
Hoe lang moeten elektronische facturen in Finland worden bewaard?
Volgens hoofdstuk 2, artikel 10 van de boekhoudwet, moeten boekhoudkundige bewijsstukken doorgaans zes jaar worden bewaard vanaf het einde van het kalenderjaar waarin het boekjaar afliep. Jaarrekeningen en bepaalde boekhoudkundige documenten moeten tien jaar worden bewaard. Ook voor btw-facturen gelden afzonderlijke bewaartermijnen, terwijl bepaalde vastgoedgerelateerde documenten een langere bewaartermijn vereisen.
Archivering mag volledig in elektronisch formaat gebeuren volgens de artikelen 9 en 10 a van de boekhoudwet. Het omzetten van papieren bewijsstukken naar elektronische bestanden, of het converteren van facturen tussen elektronische formaten, is toegestaan op voorwaarde dat het controlespoor (kirjausketju) verifieerbaar blijft en de gegevens op verzoek in een leesbare visuele vorm kunnen worden gereproduceerd. Elektronisch opgeslagen facturen die in het buitenland worden bewaard, zijn onderworpen aan specifieke toegankelijkheidsvereisten volgens artikel 209 o van de btw-wet. De Finse belastingdienst vereist volledige real-time computertoegang tot dergelijke documenten. Binnenlandse factuurarchieven moeten zonder onnodige vertraging toegankelijk zijn voor controle.
Welke elektronische btw-rapportage is verplicht in Finland?
Finland heeft geen systeem voor digitale rapportage per transactie, geen clearinghub voor facturen en geen elektronisch verkoopboek voor binnenlandse handel. Belastingrapportage gebeurt via periodieke zelf-aangegeven belastingaangiften en samenvattende EU-btw-opgaven.
Rapportagemechanisme | Betrokken belastingplichtigen | Gerapporteerde gegevens | Rapportagefrequentie | Wettelijke termijn | Officieel indieningskanaal |
|---|---|---|---|---|---|
Btw-aangifte (arvonlisäveroilmoitus) | Btw-plichtigen | Belastbare verkopen, verschuldigde btw, aftrekken en toepasselijke grensoverschrijdende gegevens | Maandelijks, driemaandelijks of jaarlijks | Maandelijks/driemaandelijks: 12de van de tweede daaropvolgende maand; jaarlijks: eind februari | MyTax of ondersteunde elektronische indiening |
Samenvattende EU-btw-opgave (yhteenvetoilmoitus) | Belastingplichtigen met rapporteerbare EU-leveringen | Btw-identificatienummers van klanten, waarden van de leveringen en triangulatiegegevens | Maandelijks | 20ste van de volgende maand, of de volgende werkdag | MyTax of ondersteunde elektronische dienst |
OSS-/IOSS-aangiften | Ondernemingen geregistreerd voor de toepasselijke bijzondere regelingen | Betrokken B2C-verkopen en in aanmerking komende ingevoerde afstandsverkopen | Driemaandelijks voor Unie-/niet-Unie-OSS; maandelijks voor IOSS | Einde van de volgende maand | MyTax bijzondere regelingen |
Binnenlandse transactieclearing | Geen | Niet van toepassing in Finland | Niet van toepassing | Niet van toepassing | Er bestaat geen binnenlands clearingplatform |
Welke btw-aangifteperiodes en omzetdrempels gelden in Finland?
Finse btw-aangifteperiodes zijn doorgaans maandelijks, met driemaandelijkse of jaarlijkse periodes voor belastingplichtigen die daar op basis van omzet en bijzondere activiteitsregels voor in aanmerking komen. De officiële richtlijnen van de Finse belastingdienst over aangifteperiodes lichten de voorwaarden en de aanvraagprocedure toe:
Maandelijkse aangifte: De standaard aangifteperiode die standaard geldt voor alle btw-plichtigen. Ze is verplicht voor ondernemingen met een jaaromzet van meer dan € 100.000.
Driemaandelijkse aangifte: Beschikbaar op aanvraag voor ondernemingen met een jaaromzet van maximaal € 100.000.
Jaarlijkse aangifte per kalenderjaar: Beschikbaar voor in aanmerking komende ondernemingen met een omzet tot € 30.000. Land- en bosbouwbedrijven, bepaalde primaire producenten en beeldend kunstenaars gebruiken doorgaans jaarlijkse periodes wanneer hun activiteiten aan de bijzondere voorwaarden voldoen.
Maandelijkse en driemaandelijkse btw-aangiften moeten doorgaans worden ingediend uiterlijk de 12de dag van de tweede maand na de aangifteperiode. Jaarlijkse btw-aangiften moeten uiterlijk eind februari van het volgende jaar worden ingediend. Als een termijn op een weekend of feestdag valt, verschuift ze normaal naar de volgende werkdag. Zie de officiële termijnen voor btw-aangiften.
Wanneer moeten Finse kleinhandelaars kassabonnen aanbieden bij betaling in cash of met kaart?
Finland kent geen regime van gecertificeerde kassahardware, geen regels voor digitaal fiscaal geheugen en geen real-time fiscale doorsturing naar de belastingdienst. Volgens de wet op de verplichting om een kassabon aan te bieden bij cashtransacties (658/2013), moeten ondernemingen met een jaaromzet van meer dan € 10.000 een kassabon aanbieden aan klanten die cash, met een debetkaart of met een kredietkaart betalen. De kassabon mag op papier of elektronisch worden geleverd (bijvoorbeeld via e-mail, sms of een mobiele applicatie). Kassabons moeten de naam van de handelaar, het ondernemingsnummer, de datum, een volgnummer, de productomschrijvingen en de btw-opsplitsing vermelden. Wettelijke vrijstellingen omvatten bepaalde verkopen op openluchtmarkten, verkoopautomaten en onbemande automatische betaalsystemen. De exacte uitzonderingen, inclusief die voor de verkoop van alcohol, staan vermeld in wet 658/2013.
Hoe worden elektronische facturen uitgewisseld in Finland?
Finland gebruikt gedecentraliseerde elektronische factuuruitwisseling via banken, binnenlandse operatoren en Peppol-diensten. Peppol volgt een four-corner-netwerkmodel, terwijl binnenlandse bank- en operatorregelingen andere routeringsstructuren kunnen gebruiken. Commerciële facturen passeren niet via een algemeen overheidsclearingplatform.
Welke OVT- en Peppol-identificatiecodes worden gebruikt in Finland?
De Finse OVT-identificatiecode bestaat uit het vaste voorvoegsel 0037, een achtcijferig ondernemingsnummer zonder het koppelteken en een optioneel achtervoegsel van maximaal vijf tekens. Voor Peppol-routering gebruiken Finse organisaties het deelnemersidentificatieschema 0216, gevolgd door hun geregistreerde OVT-code, bijvoorbeeld 0216:003712345678. De dienstverlener beheert de bijbehorende netwerkregistratie en deelnemersdetectie. De Finse Schatkist specificeert schema 0216 voor officiële Peppol-adressering.
Tieke beheert de Finse e-factuuradressengids (Verkkolaskuosoitteisto), die adresserings- en operatorinformatie biedt voor deelnemende organisaties. Peppol-deelnemersregistraties en ondersteunde documentdiensten worden afzonderlijk beheerd via de discovery-infrastructuur van Peppol.
Hoe sturen leveranciers e-facturen naar de Finse centrale overheid?
Finse centrale overheidsinstanties ontvangen gestructureerde e-facturen via ondersteunde operators, Peppol en aangewezen leveranciersportalen. Richtlijnen van de Staatskas identificeert Posti Messaging als een operator die wordt gebruikt voor de uitwisseling van facturen met de centrale overheid. Leveranciers moeten een ontvangstkanaal en een conform factuurformaat gebruiken dat wordt aanvaard door de betrokken overheidsinstantie. Mogelijke opties zijn binnenlandse e-facturatie-operators, Peppol en officiële leveranciersportalen. Het e-factuuradres van de ontvanger en de technische vereisten moeten worden gecontroleerd vóór verzending. Systemen van de centrale overheid wijzen facturen die in niet-gestructureerde formaten worden ingediend automatisch af.
Wat zijn de sancties voor niet-naleving van e-facturatie en btw in Finland?
De Finse wetgeving voorziet in afzonderlijke sancties voor specifieke inbreuken op btw-aangifte, factuurdocumentatie en kassabonverplichtingen. Volgens Artikel 39 van Wet 768/2016, kan het niet voldoen aan bepaalde fiscale factureer- of bewaarplichten na een verzoek van de overheid leiden tot een nalatigheidsboete tot € 5.000. Andere bepalingen regelen laattijdige btw-aangiftes, belastingverhogingen en inbreuken op kassabonverplichtingen. Finse verplichtingen inzake btw-aangifte en kassabonnen zijn onderworpen aan specifieke wettelijke sancties. Het niet voldoen aan een geldig verzoek om een e-factuur kan ook leiden tot verzoeken tot rechtzetting of contractuele geschillen, afhankelijk van de omstandigheden.
Inbreuk | Belastingplichtige | Boete of operationele sanctie | Wettelijke basis |
|---|---|---|---|
Niet voldoen aan een geldig verzoek om een gestructureerde e-factuur | Betrokken aanbestedende entiteiten en handelaars | Verzoek om een conforme factuur; contractuele verhaalmiddelen zijn afhankelijk van de omstandigheden | |
Niet-conforme factuur aan de centrale overheid | Overheidsleveranciers | Afwijzing en verzoek tot rechtzetting volgens de toepasselijke factureringsprocedures | |
Laattijdige btw-aangifte | Btw-plichtigen | € 3 per dag, met een maximum van € 135; na 45 dagen een extra 2% van de laattijdig aangegeven te betalen belasting, met een maximum van € 15.000 per belastingtype en periode | |
Onjuiste of ontbrekende btw-aangifte | Belastingplichtigen | Belastingverhoging doorgaans 10% van de aanvullende belasting; 15–50% voor specifieke herhaalde of ernstige nalatigheid, met wettelijke verminderingen en minima | |
Niet aanbieden van een verplichte kassabon | Handelaars die onder Wet 658/2013 vallen | Nalatigheidsboete van € 300–1.000; vermindering of vrijstelling mogelijk voor in aanmerking komende lichte inbreuken | |
Laattijdige betaling van btw | Belastingplichtigen met achterstallige belasting | Wettelijke nalatigheidsrente vanaf de dag na de vervaldatum tot aan de betaling |
Wat gebeurt er als een leverancier geen verplichte e-factuur levert?
Wet 241/2019 kent betrokken kopers het recht toe om gestructureerde elektronische facturen te eisen, maar legt geen specifieke administratieve boete op voor schending van dat verzoekrecht. Bedrijven die een niet-conforme factuur ontvangen, kunnen om rechtzetting vragen. Of betaling kan worden ingehouden, of er interesten en inningskosten ontstaan, hangt af van het toepasselijke contract en burgerlijk recht. Deze gevolgen mogen niet als automatisch worden beschouwd onder artikel 4.
Kunnen factuurfouten de aftrek van voorbelasting beïnvloeden in Finland?
Volgens Artikelen 102 en 102 a van de AVL, vereist het recht van een koper om voorbelasting af te trekken het bezit van een factuur met de gegevens die voorgeschreven zijn in artikel 209 e. De Btw-factuurrichtlijnen van de Finse belastingadministratie legt uit dat formele factuurgebreken niet altijd de aftrek van voorbelasting verhinderen wanneer de wettelijke voorwaarden anderszins vervuld zijn. Bedrijven moeten nog steeds passend bewijs bewaren en voldoen aan de materiële aftrekvereisten.
Hoe kunnen bedrijven zich voorbereiden op de Finse e-facturatieregels?
Bedrijven die actief zijn in Finland moeten hun factureringsprocessen, taxengines en softwarekoppelingen herzien om te blijven voldoen aan de commerciële verzoekrechten en rapportagevereisten.
Beoordeel de commerciële omzet en het toepassingsgebied van de verplichting: Bepaal of jouw bedrijf kwalificeert als handelaar volgens Wet 241/2019. Ga na of een verzoek afkomstig is van een betrokken handelaar of aanbestedende overheid en of er een wettelijke uitzondering van toepassing is.
Upgrade factureringssystemen naar de EN 16931-standaard: Ondersteunde formaten zijn onder meer correct geïmplementeerde Finvoice 3.0, TEAPPSXML 3.0 en Peppol BIS Billing 3.0. Valideer de werkelijke factuurinhoud tegen de relevante Europese standaard en de vereisten van de ontvanger. Oudere formaten die niet aan deze vereisten kunnen voldoen, zijn niet geschikt voor in aanmerking komende verzoeken om gestructureerde facturen.
Zorg voor connectiviteit: Kies een leveringsmethode voor facturen die wordt ondersteund door het bedrijf en zijn ontvangers. Mogelijke opties zijn binnenlandse bank- en operatornetwerken, Peppol en aangewezen leveranciersportalen, waar beschikbaar.
Publiceer routeringsidentificatoren: Controleer jouw OVT-adres en operatorgegevens in de gids van Tieke, waar van toepassing. Voor Peppol-routering, bevestig de correct geregistreerde 0216-deelnemersidentificator. Het opzoeken van ontvangers hangt af van het netwerk en de provider.
Configureer de toepasselijke btw-tarieven in de boekhoudsoftware: Configureer het standaardtarief van 25,5%, het verlaagde tarief van 13,5% voor in aanmerking komende leveringen en het tarief van 10% voor in aanmerking komende dagbladen en tijdschriften. Bewaar historische tariefconfiguraties voor transacties die onder eerdere tarieven vallen. Zie de actuele btw-tarieven van de Finse belastingadministratie.
Implementeer controles voor digitale archivering: Bewaar boekhoudkundige en btw-facturen voor de toepasselijke wettelijke bewaartermijnen. Zorg voor authenticiteit, integriteit, leesbaarheid en een controleerbaar audittraject. Het bewaren van de originele XML kan nuttig zijn, maar een conversie naar een ander formaat is toegelaten voor zover de relevante waarborgen behouden blijven.
Wat zijn de belangrijkste compliance-aandachtspunten voor bedrijven in Finland?
Finland combineert een hoge marktadoptie van elektronische facturatie met een gedecentraliseerd regelgevend kader. In plaats van door de staat beheerde continue transactiecontroles toe te passen, steunt Finland op een ecosysteem van private operators, verplichtingen voor overheidsaanbestedingen en een wettelijk verzoekrecht voor kopers op gestructureerde elektronische facturen volgens EN 16931 onder Wet 241/2019. Bedrijven moeten nagaan of ze verplicht zijn om gestructureerde facturen uit te reiken volgens Wet 241/2019 en een geschikt EN 16931-conform formaat en een aanvaarde leveringsmethode voor de betrokken ontvanger te ondersteunen. Er geldt geen universele verplichting om alle genoemde formaten te implementeren.
Betrokken bedrijven moeten de juiste btw-tarieven toepassen, aangiftes indienen volgens hun goedgekeurde rapportageperiodes en gegevens bewaren voor de toepasselijke wettelijke termijnen. De vereisten verschillen tussen gewone boekhoudkundige bewijsstukken, jaarrekeningen, btw-facturen en bepaalde gespecialiseerde gegevens.
Veelgestelde vragen
Volgens Artikelen 2 en 4 van Wet 241/2019, kunnen in aanmerking komende handelaars en aanbestedende overheden EN 16931-conforme facturen eisen van andere betrokken entiteiten. Leveranciers moeten voldoen aan geldige verzoeken, behoudens wettelijke uitzonderingen. Als er geen verzoek wordt gedaan, kunnen handelspartners overeenkomen om andere formaten te gebruiken