Dit artikel werd bijgewerkt op 21 september 2026 om de recentste regelgevende richtlijnen van de Onafhankelijke Autoriteit voor Overheidsinkomsten (AADE) en het Ministerie van Nationale Economie en Financiën weer te geven met betrekking tot de landelijke uitrol van verplichte B2B e-facturatie onder Wet 5222/2025. Het omvat de operationele start van Periode B op 1 oktober 2026 voor alle ondernemingen buiten Periode A, de overgangsperiode die loopt tot 31 december 2026, het laattijdige uitstel waardoor Periode A verschoven werd naar 2 maart 2026, en bijgewerkte validatieprocessen binnen het myDATA-platform.
Inleiding & digitale belastingstrategie
Griekenland voert een van de meest ingrijpende moderniseringen van de belastingadministratie in Zuid-Europa door en transformeert zijn digitale boekhoudplatform tot een uitgebreid, verplicht regime voor elektronische facturatie tussen ondernemingen (B2B). Ondernemingen die actief zijn in Griekenland rapporteren transactionele boekhoudgegevens al sinds 2021 elektronisch via het myDATA (my Digital Accounting and Tax Application) platform bleef de uitgifte van de handelsfactuur zelf grotendeels ongestructureerd. Onder Wet 5222/2025, dichtte Griekenland deze compliancekloof door te verplichten dat belastbare handelstransacties elektronisch worden uitgereikt, verzonden en gevalideerd in gestructureerde digitale formaten.
De strategische doelstellingen achter deze hervorming zijn duidelijk: het dichten van Griekenlands historische kloof in de inning van de belasting over de toegevoegde waarde (btw), het uitroeien van systematische factuurfraude, het automatiseren van vennootschapsbelastingaanslagen en het tot stand brengen van overeenstemming tussen de handel en de digitale belastingregisters. Griekenlands strategie is geen geïsoleerde nationale verplichting, maar maakt integraal deel uit van bredere Europese digitaliseringsinspanningen, waarmee binnenlandse handelsondernemingen worden voorbereid op het aankomende VAT in the Digital Age (ViDA) -pakket van de Europese Unie.
Na de eerste handhavingsgolf voor grote ondernemingen onder Periode A, die van kracht werd op 2 maart 2026 na een laattijdig administratief uitstel, treedt de verplichting in haar beslissende fase. Vanaf 1 oktober 2026, Periode B breidt de verplichte gestructureerde B2B e-facturatie uit tot alle overige economische entiteiten in Griekenland, met inbegrip van kleine en middelgrote ondernemingen (kmo's) en eenmanszaken. Om operationele verstoring te beperken, hebben de belastingautoriteiten een geleidelijke aanpassingsperiode ingesteld die loopt tot 31 december 2026, zodat ondernemingen de nodige tijd krijgen om integraties te stabiliseren en compliance te waarborgen.
Historische evolutie en EU-context
Griekenlands overgang naar digitale belastingadministratie is verlopen via duidelijk onderscheiden wetgevende fasen, van retrospectieve gegevensrapportering naar real-time Continuous Transaction Controls (CTC's):
Invoering van de Griekse boekhoudnormen (2014): Wet 4308/2014 legde de moderne juridische basis voor de Griekse handelsboekhouding en stelde fundamentele regels vast voor de inhoud van facturen, het tijdstip van uitreiking en de boekhoudkundige registratie (Ελληνικά Λογιστικά Πρότυπα - ELP).
De geboorte van myDATA (2020 - 2021): Beheerd door de Onafhankelijke Autoriteit voor Overheidsinkomsten (Ανεξάρτητη Αρχή Δημοσίων Εσόδων - AADE), werd het myDATA -platform gelanceerd om elektronische overzichten van inkomsten en uitgaven te verzamelen. Hoewel de verplichte verzending startte op 1 november 2021, myDATA functioneerde aanvankelijk als een elektronisch rapportagemechanisme en niet als een verplicht clearingsysteem voor e-facturatie.
Verplichte B2G-elektronische facturatie (2023 - 2025): Op grond van het gezamenlijk ministerieel besluit 52445 EX 2023 voerde Griekenland gefaseerd verplichte elektronische facturatie tussen ondernemingen en overheid (B2G) in onder EU-richtlijn 2014/55/EU, waarbij leveranciers bij overheidsopdrachten verplicht werden gestructureerde facturen te verzenden die voldoen aan de Europese norm EN 16931 via gecertificeerde Peppol Access Points. Deze verplichting werd op 1 september 2025 volledig van kracht en dekt alle overheidsuitgaven boven €2.500.
Goedkeuring van de EU-afwijking (maart 2025): Op grond van Uitvoeringsbesluit (EU) 2025/502 van de Raadverleende de Raad van de Europese Unie Griekenland een formele afwijking van de artikelen 218 en 232 van Richtlijn 2006/112/EG (de EU-btw-richtlijn). Hierdoor kon Griekenland verplichte binnenlandse B2B e-facturatie invoeren en de vereiste afschaffen dat de ontvanger van de factuur moet instemmen met het gebruik van elektronische facturen, geldig van 1 juli 2025 tot 31 december 2027.
Inwerkingtreding van Wet 5222/2025 (juli 2025): Het Griekse parlement keurde officieel Wet 5222/2025 goed, waarmee artikel 14 van Wet 4308/2014 werd gewijzigd om gestructureerde elektronische facturatie formeel vast te leggen als het enige wettelijke mechanisme voor binnenlandse B2B-transacties.
Afstemming op ViDA (2026 - 2030): Door gestructureerde gegevensbestanden volgens de Europese norm en voorafgaande validatie via gecertificeerde dienstverleners verplicht te stellen, loopt het Griekse binnenlandse kader vooruit op de EU ViDA Digital Reporting Requirements (DRR's), die van toepassing worden op grensoverschrijdende intracommunautaire transacties vanaf 1 juli 2030.
Volledige compliancetijdlijn
De landelijke uitrol van elektronische facturatie en transactionele gegevensrapportering in Griekenland volgt een strikt gereguleerd tijdschema:
Datum | Doelgroep/transactieomvang | Compliancemijlpaal |
1 november 2021 | Alle Griekse btw-plichtige ondernemingen | Verplichte gefaseerde verzending van omzetgegevens naar het myDATA -platform gaat van start. |
12 september 2023 | Leveranciers aan aangewezen overheidsinstanties | Fase 1 van de verplichte B2G-elektronische facturatie start voor de belangrijkste ministeries. |
1 januari 2024 | Alle belastingplichtigen die ERP-/facturatietools gebruiken | Verplichte generatie van een dynamische QR-code die rechtstreeks verwijst naar myDATA op alle uitgereikte facturen. |
1 september 2025 | Alle aanbestedende overheidsinstanties | B2G e-facturatie wordt volledig verplicht binnen de volledige overheid voor alle overheidsopdrachten boven €2.500. |
16 september 2025 | Nationaal ondernemingslandschap | AADE publiceert de officiële B2B-implementatieroadmap waarin Periode A en Periode B worden vastgelegd. |
17 februari 2026 | Grote ondernemingen | AADE en het Ministerie van Nationale Economie en Financiën vaardigen een administratief besluit uit waarmee de start van Periode A wordt verschoven van 2 februari 2026 naar 2 maart 2026. |
2 maart 2026 | Periode A: grote ondernemingen (bruto-omzet 2023 boven €1.000.000) | De verplichte toepassing van B2B e-facturatie gaat van start, samen met een geleidelijke aanpassingsfase die loopt tot 3 mei 2026. |
3 augustus 2026 | Periode B-ondernemingen die vroegtijdig willen instappen | Wettelijke uiterste datum om de Verklaring van Aanvang in te dienen en fiscale voordelen voor vroege toepassers te verkrijgen onder artikel 71Z van het Wetboek van Inkomstenbelastingen. |
1 oktober 2026 | Periode B: alle overige ondernemingen (omzet onder €1.000.000, kmo's, eenmanszaken) | De verplichte toepassing van B2B e-facturatie gaat van start, waarmee de volledige dekking van de private handelssector wordt ingezet. |
1 oktober – 31 december 2026 | Periode B-ondernemingen | Geleidelijke aanpassingsperiode: parallelle werking en geleidelijke systeemkalibratie zijn toegestaan om een vlotte overgang mogelijk te maken voordat strikte financiële sancties van toepassing worden. |
1 januari 2027 | Volledige Griekse handelssector | Volledige handhaving van verplichte gestructureerde B2B e-facturatie voor alle handelsentiteiten, zonder overgangstolerantie. |
1 juli 2030 | Alle grensoverschrijdende handelsondernemingen | Convergentie met de digitale rapportagerichtlijnen van VAT in the Digital Age (ViDA) van de EU en gestandaardiseerde grensoverschrijdende e-facturatie. |
Juridisch kader
Het Griekse kader voor digitale compliance steunt op primaire wetgeving, besluiten van de Europese Gemeenschap en secundaire ministeriële decreten:
Uitvoeringsbesluit (EU) 2025/502 van de Raad (5 maart 2025): Machtigt de Helleense Republiek om een bijzondere maatregel in te voeren die afwijkt van de artikelen 218 en 232 van Richtlijn 2006/112/EG, en verleent de juridische bevoegdheid om elektronische facturatie voor binnenlandse B2B-transacties verplicht te stellen zonder toestemming van de koper.
Wet 5222/2025 (Staatsblad ΦΕΚ Α΄ 134/28.7.2025): Getiteld Nationaal douanewetboek en andere bepalingen – Pensioenbepalingen, voerde dit statuut de binnenlandse verplichting in. Meer bepaald wijzigde het artikel 14 van Wet 4308/2014 (Griekse boekhoudnormen), waarbij wordt bepaald dat de authenticiteit, integriteit en leesbaarheid van facturen uitsluitend via gecertificeerde aanbieders van elektronische facturatie of aangewezen overheidssoftwaretoepassingen moeten worden gewaarborgd.
Wet 4172/2013 (Wetboek van de inkomstenbelastingen), artikel 71Z / 71Θ: Codificeert wettelijke belastingvoordelen (φορολογικά κίνητρα) voor commerciële entiteiten die vrijwillig gecertificeerde elektronische facturatie invoeren vóór hun wettelijke deadline. In aanmerking komende ondernemingen ontvangen een versnelde afschrijving van 100% op hardware en software die in het jaar van aankoop worden verworven voor de implementatie van e-facturatie, samen met een verhoogde fiscale aftrekbaarheid van 100% op de operationele kosten voor productie, verzending en archivering tijdens de eerste 12 maanden.
Beslissing A.1129/2025 van de gouverneur van AADE: Legt formeel de operationele specificaties vast voor het selecteren, registreren en aangeven van verzendkanalen. Het regelt hoe belastingplichtigen hun Verklaring van aanvang van elektronische gegevensuitgifte indienen via een gecertificeerde aanbieder (YPAES) of het timologio portaal.
Wet 5104/2024 (Wetboek fiscale procedure): Legt de wettelijke handhavingsarchitectuur, controlebevoegdheden en financiële boetetarieven vast die de belastingautoriteiten toepassen bij het niet uitreiken, niet verzenden of onjuist registreren van elektronische commerciële gegevens.
Autoriteiten
De implementatie en het doorlopende beheer van het Griekse kader voor elektronische facturatie en rapportage worden geregeld door drie belangrijke instanties:
Onafhankelijke Autoriteit voor Overheidsinkomsten (Ανεξάρτητη Αρχή Δημοσίων Εσόδων - AADE): De autonome nationale belastingautoriteit die verantwoordelijk is voor het beheer van de inning van inkomsten, het uitvoeren van belastingcontroles, het publiceren van technische specificaties, het erkennen van gecertificeerde private aanbieders en het beheren van het centrale myDATA digitale platform.
Ministerie van Nationale Economie en Financiën (Υπουργείο Εθνικής Οικονομίας και Οικονομικών): De centrale overheidsdienst die verantwoordelijk is voor het nationale belastingbeleid, het indienen van primaire wetgeving bij het Griekse parlement en het onderhandelen over afwijkingsinstrumenten met de Europese Raad.
Algemeen Secretariaat voor Informatiesystemen en Digitaal Bestuur (Γενική Γραμματεία Πληροφοριακών Συστημάτων και Ψηφιακής Διακυβέρνησης - GSIS): Beheert de publieke IT-ruggengraat, beheert de interoperabiliteitsregisters van de overheid en onderhoudt de centrale ontvangstinfrastructuur voor elektronische facturatie bij overheidsopdrachten voor Griekse aanbestedende overheden.
Toepassingsgebied van de verplichting
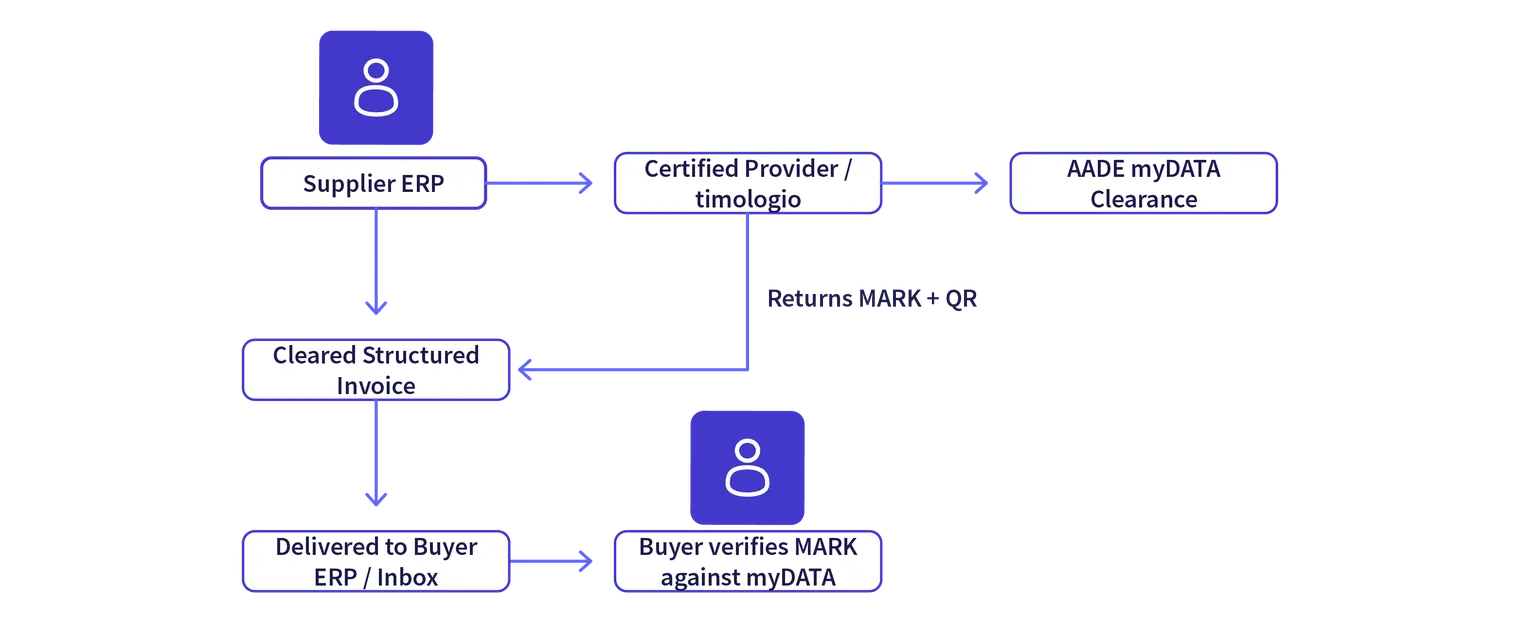
Wet 5222/2025 legt een uitgebreid toepassingsgebied voor transacties vast, met een onderscheid tussen de verplichte binnenlandse elektronische uitvoering, grensoverschrijdende rapportageregels en fiscalisering van de detailhandel:
Wie wordt getroffen?
De verplichting geldt universeel voor alle entiteiten die boekhouding voeren volgens de Griekse boekhoudnormen (Wet 4308/2014) en die in Griekenland gevestigd of voor btw geregistreerd zijn:
Entiteiten van periode A (van kracht sinds 2 maart 2026): Grote ondernemingen waarvan de brutoomzet in boekjaar 2023 hoger lag dan €1,000,000.
Entiteiten van periode B (van kracht vanaf 1 oktober 2026): Alle overige commerciële ondernemingen, kmo's, micro-ondernemingen en individuele eenmanszaken, onder voorbehoud van de overgangsperiode tot en met 31 december 2026.
Buitenlandse commerciële entiteiten: Niet-ingezeten ondernemingen die actief zijn via een vaste inrichting (μόνιμη εγκατάσταση) in Griekenland moeten conforme elektronische facturen uitreiken voor binnenlandse leveringen.
Welke transacties vallen binnen het toepassingsgebied?
Binnenlandse B2B-leveringen: Alle commerciële verkopen van goederen en diensten tussen voor btw geregistreerde ondernemingen waarbij de plaats van levering Griekenland is. Zowel de leverancier als de koper moeten de transactie verwerken via het wettelijke kader.
Verkopen aan ondernemingen in derde landen (niet-EU): Commerciële export en diensten geleverd aan zakelijke klanten die buiten de Europese Unie gevestigd zijn. Buitenlandse niet-EU-ontvangers zijn niet verplicht om het bestand via Griekse kanalen te ontvangen, maar de Griekse leverancier is wettelijk verplicht de factuur uit te reiken als een gestructureerd elektronisch document dat via het wettelijke systeem wordt goedgekeurd.
Transacties met de overheidssector (B2G): Commerciële leveringen van goederen en diensten aan Griekse aanbestedende overheden en overheidsinstanties, die via gecertificeerde Peppol-toegangskanalen moeten verlopen.
Transacties buiten de rechtstreekse B2B-verplichting
Intracommunautaire grensoverschrijdende leveringen: Facturatie aan zakelijke klanten in andere EU-lidstaten blijft optioneel onder de binnenlandse regels tot de toepassing van de EU ViDA-richtlijnen op 1 juli 2030. Als de EU-tegenpartij geen gestructureerde e-factuur kan aanvaarden, blijven alternatieve formaten toegestaan, op voorwaarde dat de transactiegegevens worden gerapporteerd aan myDATA.
Business-to-consumer (B2C)-transacties: Detailhandelsverkopen aan natuurlijke personen zijn uitgesloten van de B2B-verplichting voor e-facturatie. In plaats daarvan worden detailhandelsactiviteiten geregeld via het afzonderlijke Griekse systeem van fiscale kassa's (ΦΗΜ) -architectuur, die onderling verbonden kassasystemen (POS) vereist die kasticketten afdrukken met een verifieerbare cryptografische QR-code die wordt gevalideerd tegen myDATA.
Vereisten voor e-facturatie
Onder Wet 5222/2025 hebben commerciële facturen geen juridische waarde tenzij ze worden uitgereikt via een erkend digitaal uitgiftekanaal. Ondernemingen mogen geen ongestructureerde PDF-bestanden, tekstverwerkingsdocumenten of papieren facturen uitreiken voor B2B-transacties die binnen het toepassingsgebied vallen.
Om wettelijk conform te zijn, moeten facturen worden uitgereikt via een van de twee wettelijke kanalen:
1. Gecertificeerde dienstverleners voor elektronische facturatie (YPAES)
Commerciële ondernemingen, ERP-gebruikers en activiteiten met een hoog factureringsvolume moeten een contract afsluiten met een erkende private aanbieder (Υπηρεσίες Παρόχου Ηλεκτρονικής Έκδοσης Στοιχείων - YPAES / ΥΠΑΗΣ). Deze entiteiten worden erkend en gecontroleerd door AADE om technische beveiliging, systeembeschikbaarheid en strikte gegevensvalidatie te waarborgen.
De aanbieder ontvangt de ruwe factureringsgegevens vanuit het ERP-systeem of de commerciële software van de onderneming.
De aanbieder converteert de gegevens naar de Europese standaard EN 16931 XML-indeling.
De aanbieder keurt de factuur in realtime goed bij AADE en verkrijgt de unieke registratie-identificatie (MARK), integreert de wettelijk verplichte cryptografische QR-code, en stuurt het goedgekeurde elektronische bestand naar de koper.
2. Gratis overheidstoepassingen (timologio en myDATAapp)
Om te voorkomen dat micro-ondernemingen en individuele beroepsbeoefenaars overweldigd worden door administratieve lasten, biedt AADE gratis web- en mobiele tools aan:
Timologio: een gratis online factureringsportaal, beheerd door AADE, ontworpen voor kleine ondernemingen zonder geavanceerde ERP-software. Gebruikers voeren klantgegevens, factuurlijnen en btw-tarieven manueel in. Het platform genereert automatisch de elektronische factuur, registreert deze binnen myDATA, genereert de MARK en reikt het document uit.
MyDATAapp: een mobiele applicatie ontworpen voor vaklui en mobiele beroepsbeoefenaars, die onmiddellijke digitale factuuraanmaak ter plaatse en real-time validatie ondersteunt.
WETTELIJKE PIJLERS VAN E-FACTURATIE | ||
Gestructureerde gegevens | Unieke registratie | Dynamische QR-code |
EN 16931 semantisch model (UBL / CII) | Verplichte MARK uitgegeven door de myDATA-engine van AADE | Directe hyperlink naar de verificatiepagina van AADE |
AADE-classificatie- en categoriecodes | Geïntegreerd in visuele en XML-gegevens | Directe authenticiteitscontrole voor tegenpartijen |
Factuurinhoud en technische specificaties
Conforme Griekse elektronische facturen moeten standaard btw-gegevens bevatten (belastingidentificatienummers, opeenvolgende nummering, belastbare grondslag, toepasselijke btw-percentages), samen met Griekse specifieke gegevensstructuren:
De MARK-identificatie (Μοναδικός Αριθμός Καταχώρισης): Een uniek numeriek referentienummer, toegekend door myDATA bij succesvolle goedkeuring.
AADE-classificatiecodes voor inkomsten en uitgaven: Gedetailleerde fiscale categorisaties die de specifieke commerciële aard van de inkomsten bepalen (bijvoorbeeld standaardverkoop van goederen, dienstverlening of vrijgestelde verrichtingen).
Cryptografische QR-code: Een scanbare tweedimensionale barcode die wordt afgedrukt op de visuele weergave van de factuur en die een versleutelde URL bevat die de ontvanger doorverwijst naar het openbare validatieportaal van AADE.
Archiveringsverplichtingen: Elektronische facturen en de bijbehorende myDATA validatietokens moeten veilig worden gearchiveerd in hun oorspronkelijk gestructureerd digitaal formaat gedurende een wettelijke periode van 5 jaar (verlengd in geval van lopende belastingonderzoeken of onopgeloste controles).
E-reportingvereisten
Griekenland hanteert een tweeledig compliancekader waarbij gestructureerde elektronische facturatie functioneert in combinatie met continue elektronische rapportering via myDATA.
Terwijl e-facturatie de wettelijke uitgifte en levering van het factuurdocument tussen handelspartners regelt, myDATA fungeert als het digitale boekhoudregister van de staat. Het platform houdt twee complementaire boeken bij voor elke Griekse onderneming:
Het gedetailleerde boek (Αναλυτικό Καθολικό): Registreert de gedetailleerde uitsplitsing per regel van elke uitgereikte en ontvangen factuur, uitgave en creditcorrectie.
Het samenvattende boek (Συνοπτικό Βιβλίο): Aggregeert de totale maandelijkse en jaarlijkse financiële cijfers en dient als benchmark waartegen de wettelijke belastingaangiftes worden gecontroleerd.
Matching van uitgaven en vooraf ingevulde btw-aangiftes
Volgens de Griekse belastingwetgeving zijn de recuperatie van voorbelasting en de aftrek van vennootschapsbelasting wettelijk beperkt: een onderneming kan geen uitgave inbrengen of voorbelasting recupereren tenzij die transactie succesvol werd doorgestuurd naar en geregistreerd binnen myDATA.
Bovendien hanteert AADE een nultolerantieregel voor afwijkingen tussen myDATA boeken en ingediende btw-aangiftes. Bij de indiening van kwartaal- of maandelijkse btw-aangiftes worden de cijfers rechtstreeks vooraf ingevuld vanuit myDATA. Belastingplichtigen kunnen deze cijfers niet manueel overschrijven, tenzij formele geschillenprocedures (διαφωνία) worden opgestart tegen een niet-conforme leverancier.
Technische architectuur
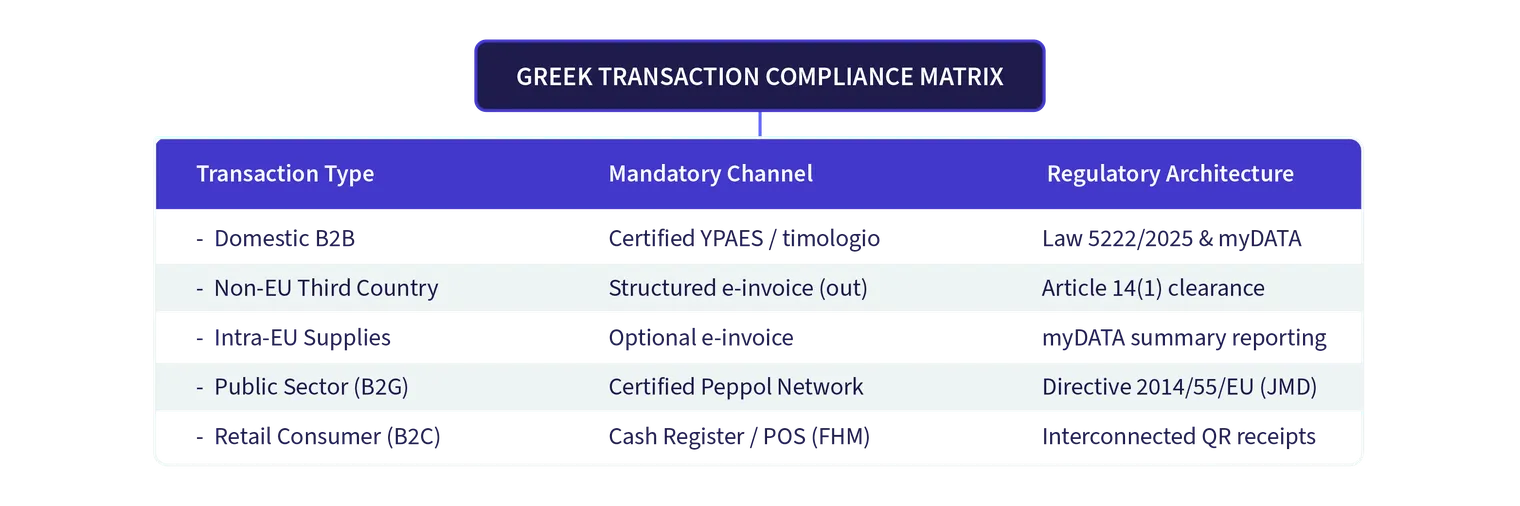
De compliance-architectuur van Griekenland is opgebouwd als een hybride clearing- en continu transactiecontrolemodel. In plaats van alle documenten via één overheidsmailbox te sturen, scheidt het systeem de fiscale validatie van de commerciële levering, met behoud van strikt overheidstoezicht.
De clearingworkflow in de praktijk
Factuuraanmaak: De leverancier genereert de factuurgegevens in zijn boekhoudsoftware of ERP-systeem, met opname van de verplichte Griekse classificatiecodes.
Doorsturen naar het uitgiftekanaal: De payload wordt ofwel doorgestuurd naar een gecertificeerde private provider (YPAES) via een beveiligde API, of manueel ingevoerd in timologio.
Real-time clearing met AADE: Voordat de factuur aan de klant wordt geleverd, communiceert het uitgiftekanaal met de myDATA REST-API van AADE. Het systeem controleert de registratiestatus van de onderneming, de belastingberekeningen en de integriteit van het schema.
Toekenning van MARK en QR-code: Na succesvolle validatie geeft AADE een unieke MARK-identificatiecode en een versleuteld beveiligingstoken terug. De uitgifte-engine integreert deze gegevens samen met een verifieerbare QR-code in het finale gestructureerde document.
Levering aan de ontvanger: De geklaarde factuur wordt aan de koper geleverd als een gestructureerd XML-bestand (of hybride PDF met ingesloten gestructureerde XML).
Synchronisatie bij de ontvanger: De boekhoudsoftware van de koper haalt de factuurgegevens op bij zijn gecertificeerde provider of synchroniseert rechtstreeks met myDATA via API, waarbij de inkomende uitgave wordt gematcht met zijn digitale aankoopregister.
Ontdek hoe deze architectuur zich verhoudt tot internationale modellen zoals de Latijns-Amerikaanse clearinghubs, het Franse Y-model of het Peppol 5-cornermodel, in onze uitgebreide analyse over navigeren door wereldwijde compliancemodellen.
Sancties bij niet-naleving
Niet-naleving van de Griekse regelgeving inzake elektronische facturatie en rapportering leidt tot strikte financiële en operationele sancties op grond van het Wetboek Fiscale Procedure (Wet 5104/2024):
Wettelijke geldboetes
Transacties onderworpen aan btw: Het niet uitreiken van een conforme gestructureerde elektronische factuur leidt tot een administratieve boete gelijk aan 50% van het btw-bedrag van de niet-aangegeven transactie.
Transacties vrijgesteld van btw: Voor commerciële activiteiten die zijn vrijgesteld van btw of niet aan belasting zijn onderworpen, leidt het niet uitreiken van een geldige e-factuur tot een forfaitaire boete van € 500 per controle voor entiteiten met een enkelvoudige boekhouding, en € 1.000 per controle voor entiteiten met een dubbele boekhouding.
Herhaalde inbreuken: Wanneer bij latere belastingcontroles binnen een periode van vijf jaar herhaalde niet-naleving wordt vastgesteld, lopen de boetes progressief op tot 100% en tot 200% van het onderliggende btw-bedrag.
GRIEKS COMPLIANCERISICOPROFIEL | ||
Directe financiële boetes | Verwerping van uitgaven | Operationele verstoring |
50% tot 200% van het onderliggende btw-bedrag | Onmiddellijk verlies van recht op aftrek van voorbelasting | Verplichte annulering van de geldigheid van de factuur |
€ 500 tot € 1.000 forfaitaire boetes voor btw-vrijgestelden | Verwerping van aftrek van uitgaven voor inkomstenbelasting | Hoogprioritaire profilering voor belastingcontrole door AADE |
Commerciële en operationele risico's
Verlies van recuperatie van voorbelasting (aansprakelijkheid van de koper): Als een koper een factuur aanvaardt en boekt die niet werd geklaard via een gecertificeerde provider of timologio en geen geldige MARK-identificatiecode heeft, zal AADE de aftrek van voorbelasting weigeren tijdens belastingcontroles, waardoor de koper aansprakelijk blijft voor het belastingverschil plus toeslagen.
Verwerping van uitgaven voor vennootschapsbelasting: Niet-onderbouwde facturen kunnen niet worden afgetrokken als legitieme bedrijfskosten voor de vennootschapsbelasting, waardoor de netto belastbare winst van de kopende onderneming stijgt.
Escalatie van controles: Entiteiten met systematische afwijkingen tussen uitgereikte commerciële facturen en myDATA registergegevens worden automatisch gemarkeerd door AADE-algoritmes voor uitgebreide belastingcontroles ter plaatse.
Hoe ondernemingen zich kunnen voorbereiden
De uitbreiding van de verplichte B2B elektronische facturatie onder Periode B vereist een gestructureerde voorbereiding bij finance-, aankoop- en technische IT-teams. Organisaties moeten de volgende stappen implementeren:
1. Bevestig uw compliancedeadline en huidige fase
Controleer uw commerciële status aan de hand van de wettelijke criteria:
Grote ondernemingen met een bruto-omzet van meer dan € 1.000.000 in 2023 zouden al operationeel moeten zijn onder Periode A.
Alle andere commerciële actoren moeten verplicht starten met elektronische facturatie onder Periode B op 1 oktober 2026, waarbij gebruik wordt gemaakt van de geleidelijke aanpassingsperiode tot 31 december 2026 om integratiefouten weg te werken.
2. Kies uw wettelijk verzendingstraject
Evalueer uw commercieel factuurvolume en IT-infrastructuur:
Gebruikers met een hoog volume en ERP-gebruikers: Sluit een contract af met een erkende gecertificeerde dienstverlener voor elektronische facturatie (YPAES) die rechtstreeks kan integreren met uw ERP-systeem via API om de automatische XML-conversie, het verkrijgen van de MARK-code en de plaatsing van de QR-code te beheren.
Micro-ondernemingen en uitgevers met een laag volume: Registreer u voor het gratis timologio webportaal van AADE, of download de myDATAapp mobiele applicatie.
Dien de wettelijke verklaring in: Dien de verplichte verklaring van aanvang van elektronische gegevensuitgifte in via het AADE-portaal, overeenkomstig Besluit A.1129/2025, voordat u uw eerste e-factuur uitreikt.
3. Controleer en zuiver de stamgegevens
Validatiesystemen wijzen transactiegegevens met ongeldige belastingparameters af. Controleer klant- en leveranciersbestanden om Griekse btw-identificatienummers te verifiëren (ΑΦΜ), wettelijke handelsnamen, geregistreerde bedrijfsadressen en contact-e-mailadressen.
4. Implementeer validatie van inkomende crediteurenfacturen
Compliance is een gedeelde verantwoordelijkheid van kopers en verkopers. Configureer uw crediteurenworkflows zodat elke inkomende leveranciersfactuur wordt gecontroleerd op een verifieerbare MARK-identificatie en een functionele AADE QR-code. Door geautomatiseerde controle in te stellen vóór het boeken van facturen, voorkomt u het verlies van aftrekbare voorbelasting.
5. Leid uw finance- en boekhoudpersoneel op
Zorg ervoor dat facturatieteams en externe boekhouders het operationele onderscheid begrijpen tussen realtime e-facturatievalidatie en periodieke myDATA classificaties. Voorzie praktische training over het beheren van systeemuitzonderingen, het verwerken van creditnota's en het indienen van betwistingsverklaringen (διαφωνία) binnen de wettelijke termijnen.
Conclusie
De veralgemeende invoering van verplichte B2B-elektronische facturatie is een belangrijke mijlpaal in de digitalisering van de Griekse handelseconomie. Door primaire wetgeving onder Law 5222/2025 te combineren met realtime validatiemechanismen, heeft AADE een transparant compliancekader opgezet dat belastingfraude moet uitbannen en de financiële activiteiten moet moderniseren.
Met Periode A reeds operationeel voor grote ondernemingen en Periode B die in werking treedt op 1 oktober 2026 voor alle overige ondernemingen, is elektronische facturatie niet langer optioneel. Organisaties moeten de overgangsperiode volop benutten tot en met 31 december 2026 om hun technische mogelijkheden te evalueren, een geschikt verzendkanaal te kiezen via een gecertificeerde provider (YPAES) of timologio, en robuuste validatieprocessen voor inkomende facturen op te zetten.
Ondernemingen die proactief inzetten op digitale compliance beschermen hun activiteiten niet alleen tegen zware fiscale boetes en geweigerde btw-aftrek, maar realiseren ook aanzienlijke efficiëntiewinsten dankzij geautomatiseerde verwerking, snellere transactiecycli en een naadloze afstemming op de toekomstige Europese digitale rapportagestandaarden onder ViDA.
Veelgestelde vragen
Nee. Standaard PDF-facturen die per e-mail worden verstuurd, tekstverwerkingsbestanden en papieren afdrukken voldoen niet aan de wettelijke vereisten voor binnenlandse B2B-transacties die onder Wet 5222/2025 vallen. Facturen die binnen het toepassingsgebied vallen, moeten worden gegenereerd in een gestructureerd elektronisch formaat conform EN 16931, in real time worden gevalideerd door AADE en een officiële MARK-identificatie en QR-code dragen.