Dit artikel werd bijgewerkt op 21 september 2026 om de landelijke uitbreiding weer te geven van Oeganda's Electronic Fiscal Receipting and Invoicing Solution (EFRIS), beheerd door de Uganda Revenue Authority (URA). Deze update omvat de verplichte onboarding van 12 commerciële sectoren, ongeacht hun btw-registratiestatus, onder General Notice No. 2218, de regels voor het verwerpen van inkomstenbelastingkosten onder de Tax Procedures Code Act, de system-to-system API-specificaties, en de afstemming met de Oost-Afrikaanse Gemeenschap voor grensoverschrijdende handel.
Inleiding & digitale fiscale strategie
De Republiek Oeganda hanteert een van de meest omvattende Continuous Transaction Controls (CTC)-regimes van Oost-Afrika via de Electronic Fiscal Receipting and Invoicing Solution (EFRIS). Dit systeem, beheerd door de Uganda Revenue Authority (URA), verplicht commerciële operatoren om bedrijfstransacties digitaal te registreren en fiscale gegevens in real time door te sturen naar de centrale belastingdienst.
Oeganda's digitale fiscale strategie is erop gericht binnenlandse inkomsten te mobiliseren, btw-ontwijking terug te dringen, fictieve facturenhandel uit te bannen en de informele kleinhandel te integreren in het formele fiscale register. In plaats van te vertrouwen op periodieke controles achteraf of jaarlijkse belastingaangiftes, handhaaft de overheid onmiddellijk toezicht op transacties op het moment van uitwisseling.
In tegenstelling tot gedecentraliseerde regimes waarbij facturatie volledig tussen private tussenpersonen verloopt, beheert de URA een gecentraliseerd platform voor validatie en fiscale controle. Elke transactie moet door de belastingdienst worden geauthenticeerd voordat een definitieve factuur of ontvangstbewijs aan de koper wordt uitgereikt. Binnen deze architectuur heeft een factuur geen enkele juridische waarde voor belastingaftrek of terugvordering van input-btw, tenzij ze een versleuteld Fiscal Document Number (FDN), een verificatiecode en een machineleesbare QR-code bevat.
De reikwijdte van Oeganda's digitale regime is aanzienlijk uitgebreid buiten de traditionele btw-plichtigen. Na de inwerkingtreding van officiële gepubliceerde kennisgevingen die de compliance uitbreiden naar twaalf specifieke economische sectoren, geldt digitale fiscalisatie nu voor een breed scala aan kleine en middelgrote ondernemingen. Inzicht in deze verplichtingen is essentieel voor binnenlandse handelaars, multinationale ondernemingen en softwareleveranciers die actief zijn in Oost-Afrika.
Historisch overzicht & regionale context
Oeganda's overgang naar continue digitale belastingheffing begon met de invoering van de Tax Procedures Code (Amendment) Act 2018, die wettelijke bepalingen invoegde die de minister van Financiën en de Commissioner General de bevoegdheid gaven om elektronische ontvangstbewijs- en facturatietoestellen verplicht te stellen.
Van proefproject naar universele btw-verplichting
De technische invoering van EFRIS ging in 2020 formeel van start onder de Tax Procedures Code (Electronic Fiscal Receipting and Invoicing) Regulations 2020. Hoewel een eerste proefproject gepland was voor midden 2020, zorgden administratieve uitdagingen en de commerciële gereedheid ervoor dat de URA de volledige wettelijke handhaving uitstelde tot 1 januari 2021. Vanaf die datum waren alle voor de btw geregistreerde belastingplichtigen in Oeganda wettelijk verplicht om zich aan te sluiten bij EFRIS om verkoop- en aankoopregisters te valideren.
De uitbreiding naar 12 sectoren
Omdat grote delen van de belastbare handel buiten de standaard btw-drempel van UGX 150 miljoen bleven, breidden het ministerie van Financiën, Planning en Economische Ontwikkeling en de URA het toepassingsgebied uit. Onder General Notice No. 2218breidde de overheid de verplichte toepassing van EFRIS uit naar twaalf aangewezen commerciële sectoren, van kracht sinds 1 juli 2025. Ondernemingen die actief zijn binnen deze aangewezen sectoren zijn verplicht om elektronische EFRIS-facturen en ontvangstbewijzen uit te reiken, ongeacht of ze de jaarlijkse btw-registratiedrempel bereiken.
Regionale economische afstemming: de Oost-Afrikaanse Gemeenschap (EAC)
Oeganda's digitaal fiscaal kader vormt een integraal onderdeel van de digitale harmonisatieagenda van de Oost-Afrikaanse Gemeenschap (EAC). Naast regionale partners zoals Kenia (met zijn softwaregebaseerde eTIMS-platform), Rwanda (Electronic Billing Machines - EBM v2), en Tanzania (EFDMS / VFD), neemt Oeganda deel aan het gemeenschappelijke douanegebied van de EAC.
Hoewel de EAC nog geen uniforme supranationale digitale belastingrichtlijn heeft ingevoerd zoals het VAT in the Digital Age (ViDA) -initiatief van de Europese Unie, evolueren de technische architecturen in heel Oost-Afrika naar cloudgekoppelde REST API's, gestandaardiseerde JSON/XML-berichten en geautomatiseerde kruiscontrole van input-btw. Bovendien versterken de commerciële protocollen die zijn vastgelegd onder het Digital Trade Protocol van de African Continental Free Trade Area (AfCFTA) de noodzaak van interoperabele elektronische transactieregisters doorheen regionale toeleveringsketens.
Volledig compliance-tijdlijn
Onderstaande tabel geeft een overzicht van de historische mijlpalen, doorgevoerde uitbreidingen en actuele nalevingstermijnen voor e-facturatie in Oeganda:
Datum | Regelgevende fase | Toepassingsgebied en nalevingsvereisten |
Mei 2018 | Wetgevende invoering | Het parlement keurt de Tax Procedures Code (Amendment) Act 2018 goed en voegt Section 73A in, dat de wettelijke basis vormt voor elektronische facturatiesystemen. |
Juni 2020 | Formalisering van de regelgeving | Publicatie van de Tax Procedures Code (Electronic Fiscal Receipting and Invoicing) Regulations 2020 in het Uganda Gazette. |
1 januari 2021 | Universele btw-verplichting | De verplichte invoering van EFRIS treedt in werking voor alle voor de btw geregistreerde belastingplichtigen in heel Oeganda. |
1 juli 2022 | Validatie van de toeleveringsketen | Handhaving van geautomatiseerde reconciliatie tussen de input-btw-aftrekschema's van kopers en de EFRIS-outputgegevens van verkopers. |
25 juli 2025 | Kennisgeving sectorale uitbreiding | De URA publiceert General Notice No. 2218, waarmee de verplichte EFRIS-compliance wordt uitgebreid naar twaalf commerciële sectoren. |
1 juli 2025 | Handhaving fase 2 | De verplichte naleving treedt in werking voor alle operatoren in de twaalf aangewezen sectoren, ongeacht hun btw-registratiestatus. |
2026 (lopend) | Handhaving aftrekbaarheid | Systematische toepassing van de verwerping van vennootschapsbelastingkosten voor commerciële aankopen zonder geverifieerde EFRIS-fiscale documentatie. |
Wettelijk kader
Oeganda's regime voor e-facturatie is verankerd in wettelijke bepalingen, ondersteund door administratieve regelgeving en bindende gepubliceerde kennisgevingen:
Tax Procedures Code Act 2014 (zoals gewijzigd):
Section 73A: De belangrijkste wettelijke grondslag voor e-facturatie. Deze bepaalt dat een door de Commissioner General aangewezen belastingplichtige elektronische fiscale ontvangstbewijzen of facturen moet uitreiken, of gebruik moet maken van een Electronic Fiscal Device (EFD) gekoppeld aan het gecentraliseerde platform van de belastingdienst.
Section 73B: Legt de wettelijke bevoegdheid en de sancties vast met betrekking tot het niet gebruiken van elektronische fiscale apparaten of het opzettelijk knoeien met hardware en gegevensoverdracht.
Section 86 & Section 62: Voorzien in burgerlijke boetes, fiscale straffen en strafrechtelijke aansprakelijkheid bij niet-naleving van de belastingprocedures, frauduleuze boekhouding en belastingontduiking.
Tax Procedures Code (Electronic Fiscal Receipting and Invoicing) Regulations 2020:
Bepaalt de technische, operationele en procedurele regels voor aansluiting op EFRIS.
Legt standaard factuurgegevensvelden, transmissietermijnen, offline noodprocedures en beveiligingsnormen voor toestellen vast.
Value Added Tax Act, Cap 349 (zoals gewijzigd):
Section 24 en Section 28 regelen de regels voor factuuruitreiking, de aanspraak op belastingkrediet en de aftrek van input-btw. Volgens de huidige handhavingsregels kan geen input-belastingkrediet worden opgeëist tenzij de transactie wordt gestaafd door een officiële EFRIS-factuur.
Income Tax Act, Cap 340 (zoals gewijzigd):
Regelt de aftrekbaarheid van bedrijfskosten. Commerciële aankopen die niet kunnen worden geverifieerd via de centrale transactiedatabase van de URA, worden als niet-aftrekbaar beschouwd voor de vennootschapsbelasting.
General Notice No. 2218 van 2025:
Officiële wettelijke kennisgeving, gepubliceerd in het Uganda Gazette, die de verplichte deelname aan EFRIS uitbreidt naar extra categorieën belastingplichtigen en bedrijfssectoren.
Autoriteiten
Het ontwerp, de implementatie en de regelgevende handhaving van het digitale belastingecosysteem van Oeganda liggen bij drie hoofdinstanties:
Autoriteit | Institutionele rol en mandaat |
Ministerie van Financiën, Planning en Economische Ontwikkeling (MoFPED) | Ontwikkelt het nationale fiscale beleid, stelt de primaire belastingwetgeving op en legt wettelijke wijzigingen met betrekking tot digitaal belastingbeheer voor aan het Parlement. |
Uganda Revenue Authority (URA) | Treedt op als de centrale belastingadministratie die verantwoordelijk is voor het beheer van EFRIS, het publiceren van technische specificaties, het verifiëren van integraties van belastingplichtigen en de handhaving van de wettelijke fiscale compliance. |
Uganda National Bureau of Standards (UNBS) | Werkt samen met de URA bij het testen en certificeren van fysieke Electronic Fiscal Devices (EFD) en Electronic Dispenser Controllers (EDC) om de cryptografische integriteit van de hardware te garanderen. |
Reikwijdte van de verplichting
Wie is verplicht om EFRIS te gebruiken?
Oeganda past digitale transactiemonitoring toe binnen twee afzonderlijke wettelijke categorieën:
Alle voor btw geregistreerde ondernemingen: Elke rechtspersoon, vennootschap of individuele eenmanszaak met een jaarlijkse belastbare omzet van meer dan UGX 150 miljoen moet zich registreren voor btw en koppelen met EFRIS.
Belastingplichtigen in twaalf specifieke commerciële sectoren: Alle ondernemingen die actief zijn binnen de twaalf bij wet aangewezen sectoren zijn wettelijk verplicht om elektronische facturen of kwitanties uit te reiken via EFRIS, ongeacht hun btw-registratiestatus of jaarlijkse omzet.
De twaalf aangewezen commerciële sectoren in detail
Overeenkomstig de officiële bekendmaking van de URA omvat de uitgebreide reikwijdte:
Productie: Fysieke of chemische omzetting van materialen of onderdelen in nieuwe producten.
Mijnbouw en groeve-exploitatie: Winning van mineralen in vaste, vloeibare of gasvormige toestand.
Watervoorziening, riolering en afvalbeheer: Waterwinning, waterzuivering en activiteiten voor de verwerking van industrieel/commercieel afval.
Levering van elektriciteit, gas, stoom en airconditioning: Opwekking, transmissie en distributie van elektriciteit en gas via netwerken.
Bouw: Algemene en gespecialiseerde commerciële, industriële of residentiële bouw- en civieltechnische projecten.
Vervoer en opslag: Goederenvervoer (spoor, weg, pijpleiding, water, lucht), goederenbehandeling, terminalfaciliteiten, post en opslag.
Accommodatie en maaltijdverstrekking: Hotels, toeristenlodges, kortverblijfaccommodaties, restaurants, cateraars en commerciële drankgelegenheden.
Informatietechnologie en communicatie: Softwareontwikkeling, gegevensverwerking, hosting, telecommunicatie en media-uitzendingen.
Vastgoedactiviteiten: Verhuurders, beheerders van commercieel vastgoed, verkoopmakelaars, schattingskantoren en escrow-agentschappen.
Professionele, wetenschappelijke en technische activiteiten: Advocatenkantoren, boekhoudkantoren, ingenieursadviesbureaus, managementadvies, architectenbureaus en technische testdiensten.
Kunst, amusement en recreatie: Commerciële sportfaciliteiten, amusementscentra, exploitanten van kans- en gokspelen, evenementenproductie en culturele activiteiten.
Groot- en kleinhandel in brandstof: Alle tankstations, groothandelaars en brandstofdepots die automotive brandstoffen (benzine/PMS, diesel/AGO) en kerosine leveren.
Vrijstellingen voor transacties en activiteiten buiten de reikwijdte
Uitsluiting van personenvervoer over land: Voor de huidige fase van de sectorale uitbreiding sluit de URA uitdrukkelijk aanbieders van personenvervoer over land uit van de verplichte inzet van EFRIS. Deze vrijstelling omvat pendelbussen (taxi's), boda-boda's (motortaxi's), luchthavenshuttles en interstedelijke passagiersbussen.
Micro-ondernemingen buiten de twaalf sectoren: Eenmanszaken en micro-ondernemingen die buiten de twaalf aangewezen categorieën actief zijn en waarvan de jaarlijkse omzet onder de btw-registratiedrempel van UGX 150 miljoen blijft, zijn vrijgesteld van de verplichte EFRIS, hoewel vrijwillige aansluiting is toegestaan.
Grensoverschrijdende transacties: Exportverkopen moeten via EFRIS worden verwerkt met gebruik van btw-codes met nultarief en gekoppeld worden aan de douaneaangiften van de Oegandese douane (ASYCUDA World). Importtransacties worden geregistreerd bij grensklaring en genereren referentiecijfers waarmee binnenlandse verkopen worden gereconcilieerd.
E-facturatievereisten in Oeganda
Elektronische facturatie onder de URA wordt geregeld door strikte functionele en structurele parameters die tot doel hebben de traceerbaarheid van transacties te waarborgen.
Systeemconnectiviteitskanalen
Belastingplichtigen die aan de verplichting onderworpen zijn, moeten een van de volgende technische mechanismen gebruiken om conforme documenten te genereren:
Systeem-naar-systeemintegratie (REST-API's): Bedoeld voor middelgrote en grote ondernemingen die moderne Enterprise Resource Planning-platformen (ERP) gebruiken (zoals SAP, Oracle, Microsoft Dynamics of aangepaste boekhoudsystemen). Het ERP-systeem verzendt transactionele JSON- of XML-gegevens in real time rechtstreeks naar de EFRIS-webservice-API van de URA.
EFRIS-clienttoepassing: Een speciaal desktop- of mobiel softwarepakket dat door de URA wordt aangeboden voor Windows, Android en iOS, waarmee handelaars verkooprecords manueel of via aangesloten barcodescanners kunnen invoeren.
URA-webportaalinterface: Een cloudinterface die toegankelijk is via het officiële portaal van de belastingdienst met een Taxpayer Identification Number (TIN) en meervoudige authenticatie (eenmalig wachtwoord via sms/e-mail - OTP).
Electronic Fiscal Devices (EFD's): Beveiligde fysieke kassaterminals (POS) uitgerust met cryptografische geheugenmodules die via mobiele netwerken communiceren met de servers van de URA.
Electronic Dispenser Controllers (EDC's): Verplichte hardwaretoestellen die rechtstreeks worden aangesloten op brandstofpompen om volumes automatisch te meten en verkoopgegevens te verzenden bij elke pomptransactie.
USSD-mobiele dienst: Een eenvoudig mobiel protocol waarmee kleine gebruikers zonder smartphone transacties kunnen registreren via shortcodes van het mobiele netwerk.
Verplichte factuurgegevenselementen
Een geldige elektronische EFRIS-factuur of -kwitantie moet de volgende geverifieerde gegevenselementen bevatten:
Fiscal Document Number (FDN): Een uniek, opeenvolgend cryptografisch nummer dat uitsluitend door de centrale engine van de URA wordt gegenereerd bij goedkeuring van de factuur.
Verificatiecode: Een beveiligingshashcode die door de URA wordt teruggestuurd voor verificatie op openbare zoekportalen.
Quick Response-code (QR-code): Een 2D-barcode met de gecodeerde URL naar de validatie-engine van de URA, waarmee klanten of belastinginspecteurs de echtheid onmiddellijk kunnen verifiëren met een smartphonecamera of de mobiele EFRIS-app van de URA.
Taxpayer Identification Numbers (TIN's): Gevalideerde TIN van de leverancier en de klant (verplicht voor alle B2B-transacties).
Productcategoriecodes: Gestandaardiseerde classificatiecodes die de precieze aard van de geleverde goederen of diensten bepalen.
Gedetailleerde transactielijnen: Netto-eenheidsprijzen, hoeveelheden, brutobedragen, toepasselijke btw-tarieven (18%, 0% of vrijgesteld) en netto belastingbedragen.
Valutacode: De gebruikte valuta, met vermelding van de wisselkoers wanneer betalingen worden gefactureerd in een andere valuta dan UGX.
Documentarchivering en administratie
Overeenkomstig artikel 15 van de Tax Procedures Code Act moeten elektronische fiscale gegevens in hun oorspronkelijke gestructureerde digitale formaat worden gearchiveerd gedurende een wettelijk minimum van zes jaar. Het archief moet de authenticiteit van de bron, de integriteit van de inhoud en een continue digitale leesbaarheid waarborgen met het oog op raadpleging bij audits.
E-reportingvereisten in Oeganda
In tegenstelling tot compliance-regimes die rapportage beperken tot verkoopwaarden, koppelt de EFRIS-architectuur van Oeganda de verwerking van transacties aan een continue voorraadopvolging.
Geïntegreerd voorraadbeheer en saldo-opvolging
Een centraal onderdeel van EFRIS is de verplichte module voor voorraadbeheer. Belastingplichtigen die fysieke goederen verkopen, kunnen geen elektronische verkoopfactuur uitreiken tenzij de onderliggende voorraad vooraf is geregistreerd in hun digitale EFRIS-magazijn:
Initialisatie van de voorraad: Ondernemingen moeten hun beginvoorraadhoeveelheden, productomschrijvingen en aankoopprijzen uploaden naar het URA-portaal.
Voorraadtoenames: Voorraadsaldi nemen automatisch toe wanneer binnenlandse EFRIS-aankoopfacturen worden verwerkt door lokale leveranciers of wanneer douaneaangiften voor import worden verwerkt via het douaneportaal van de URA.
Voorraadafnames: Elke goedgekeurde verkoopfactuur trekt voorraadhoeveelheden in realtime af. Manuele voorraadaanpassingen (bijv. schade, verval, intern verbruik, slinkage) vereisen formele administratieve verantwoording die in het systeem wordt geregistreerd.
Vooraf ingevulde belastingaangiften
Omdat de URA voortdurend transactiegegevens per lijn ontvangt, genereert EFRIS automatisch vooraf ingevulde maandelijkse btw-aangiften. Belastingplichtigen loggen aan het einde van elke belastingperiode in om de totale verschuldigde btw en de in aanmerking komende aftrekbare voorbelasting te controleren. Verschillen tussen interne commerciële gegevens en de vooraf ingevulde EFRIS-aangifte moeten vóór indiening formeel worden gereconcilieerd.
Technische architectuur
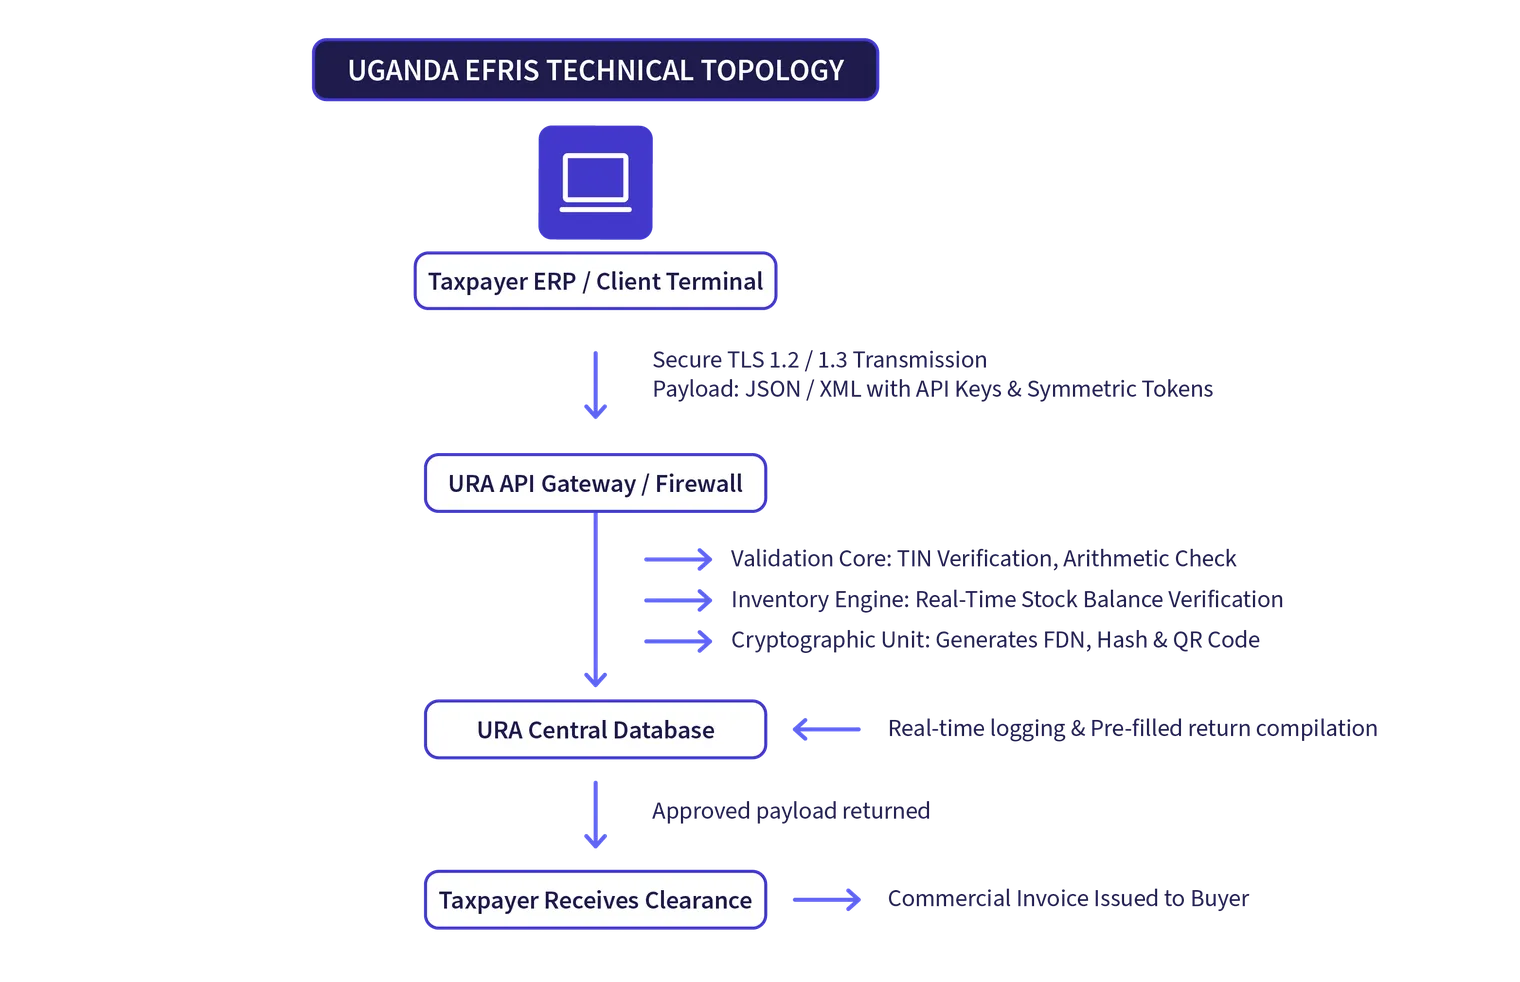
De technische architectuur van EFRIS werkt als een gecentraliseerd model voor continue transactiecontrole en klaring:
Klaringsmechanisme versus gedistribueerde modellen
In tegenstelling tot het 5-cornermodel voor continue transactiecontroles dat opkomt in rechtsgebieden zoals Oman of Slowakije, of het gedecentraliseerde Peppol four-cornernetwerk dat in West-Europa wordt gebruikt, gebruikt Oeganda een gezaghebbende three-cornerarchitectuur voor klaring:
De leverancier kan een factuur pas vrijgeven aan een klant nadat het URA-systeem de payload heeft geklaard.
Verzending gebeurt via versleutelde HTTPS-verbindingen met behulp van beveiligde RESTful API's.
Authenticatie vereist system-to-system-inloggegevens, waaronder digitale bedrijfscertificaten en beveiligingstokens voor klanten die tijdens de portaalregistratie worden uitgegeven.
Noodplan voor offline werking
Om rekening te houden met onregelmatige internetconnectiviteit in landelijke commerciële zones, maakt de EFRIS-architectuur offline werking tot vijf kalenderdagen mogelijk. Tijdens netwerkonderbrekingen genereren geregistreerde clientsoftware en gecertificeerde EFD-toestellen voorlopige offline facturen met interne cryptografische tokens. Deze wachtende documenten moeten onmiddellijk na het herstel van het netwerk automatisch worden gesynchroniseerd met de centrale URA-servers.
Wettelijke sancties en handhavingsrisico's
De Oegandese belastingwetgeving handhaaft niet-naleving van elektronische facturatie via zware financiële sancties, strafrechtelijke aansprakelijkheid en uitsluiting van commerciële activiteiten:
Wettelijke strafbelasting krachtens Sectie 73A
Krachtens Sectie 73A van de Tax Procedures Code Act is elke persoon die door de Commissioner General is aangewezen en die geen elektronische factuur of ontvangstbewijs via EFRIS uitreikt, of die geen verplicht fiscaal toestel gebruikt, een strafbelasting verschuldigd die gelijk is aan:
UGX 6.000.000 (ongeveer USD 1.600); of
Het totale verschuldigde belastingbedrag op de onderliggende goederen of diensten, afhankelijk van welk bedrag het hoogst is.
Deze strafheffing geldt per overtreding of periodiek, waardoor commerciële handelaars met een hoog volume die het systeem proberen te omzeilen snel een aanzienlijk risico lopen.
Sancties voor manipulatie van het systeem (Sectie 73B)
Een persoon die opzettelijk knoeit met, manipuleert, beschadigt of een elektronisch fiscaal toestel omzeilt, of die de softwarecommando's wijzigt die bedoeld zijn om met EFRIS te communiceren, pleegt een strafbaar feit krachtens Sectie 73B. Bij een veroordeling kan de rechtbank een boete opleggen van maximaal 1.500 currency points (UGX 30.000.000) of gevangenisstraf voor een periode tot tien jaar, of beide.
Weigering van aftrekposten voor vennootschapsbelasting
Naast de directe wettelijke boetes is het meest ingrijpende financiële risico voor zakelijke kopers het verlies van de aftrekbaarheid van bedrijfsuitgaven. Volgens de geldende belastingregels kunnen commerciële uitgaven van ondernemingen niet als toegestane aftrekposten voor de vennootschapsbelasting worden opgevoerd, tenzij de aankoop wordt gestaafd door een officiële EFRIS-factuur.
Een administratieve facturatiefout door een niet-geregistreerde of niet-conforme leverancier stelt de zakelijke koper onmiddellijk bloot aan een boete van 30% vennootschapsbelasting op de volledige waarde van de niet-aftrekbare aankoop.
Weigering van aftrekbare voorbelasting
Voor btw-plichtige ondernemingen weigert het URA-systeem automatisch aanvragen voor aftrekbare voorbelasting tijdens de maandelijkse reconciliatie als de betreffende leverancier geen goedgekeurd EFRIS-record met een geldig Fiscal Document Number (FDN) heeft doorgestuurd. Hierdoor zijn manuele papieren facturen en niet-gevalideerde PDF's volledig nutteloos voor de btw-recuperatie.
Hoe bedrijven zich kunnen voorbereiden
Om te voldoen aan de EFRIS-vereisten van Oeganda en die naleving te behouden, is een gestructureerd stappenplan nodig voor interne bedrijfsprocessen, bedrijfssoftware-infrastructuur en leveranciersbeheer:
1. Controleer de sectorale reikwijdte en registratiestatus
Commerciële ondernemingen moeten nagaan of hun bedrijfsactiviteiten onder een van de twaalf officieel aangewezen categorieën vallen. Als een onderneming in een van deze sectoren actief is, moet het management het bedrijfs-TIN onmiddellijk registreren op het EFRIS-portaal, ongeacht de historische btw-omzetcijfers.
2. Integreer ERP-facturatiesystemen via system-to-system-API's
Middelgrote en grote ondernemingen moeten manuele invoer via het portaal vermijden, aangezien dit fouten en administratieve overhead verhoogt. IT-teams moeten interne ERP-software (zoals SAP, Oracle, Microsoft Dynamics of maatwerkplatformen) rechtstreeks koppelen aan de URA EFRIS-API. Integratie vereist:
Het configureren van beveiligde API-connectiviteit via HTTPS met URA-beveiligingssleutels.
Het koppelen van interne stock keeping units (SKU's) aan de productclassificatiecodes van de URA.
Het ERP zo instellen dat het de resulterende FDN, verificatiecode en dynamische QR-code kan vastleggen, opslaan en afdrukken op uitgaande commerciële facturen.
3. Zuiver de stamgegevens van klanten en leveranciers
EFRIS weigert transactiegegevens met onjuiste, verlopen of gedeactiveerde belastingidentificaties. Organisaties moeten hun klantenstambestanden opschonen om ervoor te zorgen dat alle B2B-klanten over geverifieerde TIN's beschikken. Het beheer van inkomende leveranciers moet vereisen dat alle leveranciers geldige EFRIS-documentatie aanleveren.
4. Initialiseer en controleer de EFRIS-voorraadsaldi
Omdat verkopen niet kunnen worden geregistreerd zonder overeenstemmende voorraadsaldi, moeten fysieke voorraadtellingen worden afgestemd op de digitale magazijngegevens van EFRIS. Stel dagelijkse of wekelijkse interne reconciliaties in tussen de werkelijke magazijnvoorraad en de digitale saldi die op het URA-portaal zijn geregistreerd, om onderbrekingen in de facturatie te vermijden.
5. Automatiseer de verificatie van inkomende crediteurenfacturen
Inkoop- en crediteurenteams moeten controles instellen om inkomende leveranciersfacturen te scannen en te valideren via het URA-verificatieportaal voordat bankbetalingen worden goedgekeurd. Het bevestigen van de aanwezigheid van een echte FDN en het scannen van de QR-code beschermt de onderneming tegen frauduleuze belastingaftrekken en herzieningen van de vennootschapsbelasting.
Conclusie
De invoering van de Electronic Fiscal Receipting and Invoicing Solution (EFRIS) in Oeganda toont de snelle versnelling van continue transactiemonitoring in Oost-Afrika. Door de aftrekbaarheid van btw en vennootschapsbelasting te koppelen aan klaring in realtime, heeft de Uganda Revenue Authority een handhavingsmechanisme gecreëerd dat weinig ruimte laat voor niet-naleving.
De uitbreiding van de verplichte EFRIS-deelname naar twaalf belangrijke commerciële sectoren toont de strategie van de overheid om het belastingnet veel breder te trekken dan traditionele ondernemingen. Naarmate de URA de geautomatiseerde kruiscontrole tussen leveranciersaangiften en aftrekken van kopers versterkt, lopen bedrijven die vertrouwen op manuele procedures, niet-gevalideerde PDF's of papieren documentatie het risico op aanzienlijke financiële boetes en weigeringen.
Organisaties die in Oeganda actief zijn, moeten onmiddellijk actie ondernemen om hun commerciële activiteiten af te stemmen op EFRIS. Door de sectorale blootstelling te controleren, de stamgegevens van klanten op te schonen, de verificatie van crediteurenfacturen te automatiseren en bedrijfs-ERP-software te koppelen via robuuste REST-API's, kunnen bedrijven hun fiscale compliance veiligstellen, hun belastingaftrekken beschermen en een geautomatiseerde boekhoudinfrastructuur opzetten die gebouwd is voor de toekomst van digitale tax compliance in Afrika.
Veelgestelde vragen
Nee. Een PDF of afgedrukt document dat per e-mail wordt verstuurd, wordt beschouwd als een ongestructureerd, niet-conform document zonder wettelijke waarde voor belastingaftrek. Om wettelijk erkend te worden voor de recuperatie van voorbelasting of de aftrek van vennootschapsbelasting, moet de factuur via EFRIS worden geklaard en een officieel Fiscal Document Number (FDN), verificatiecode en verifieerbare QR-code weergeven.