En el panorama en rápida evolución de las directivas de la UE, la PSD3 traerá una oleada de cambios que darán forma al futuro de los servicios financieros. Hablamos con un experto clave en pagos de Banqup Group, Jan Van Bulck, director de producto de Pagos, para desentrañar en qué consiste la PSD3.
Jan, para empezar, ¿qué es la legislación PSD3?
La PSD3 es la última entrega de una serie de directivas de la UE relacionadas con los pagos. Conviene repasar brevemente la historia para entender por qué contamos ahora con una tercera iteración de la PSD.
Cómo empezó todo con la PSD en 2007
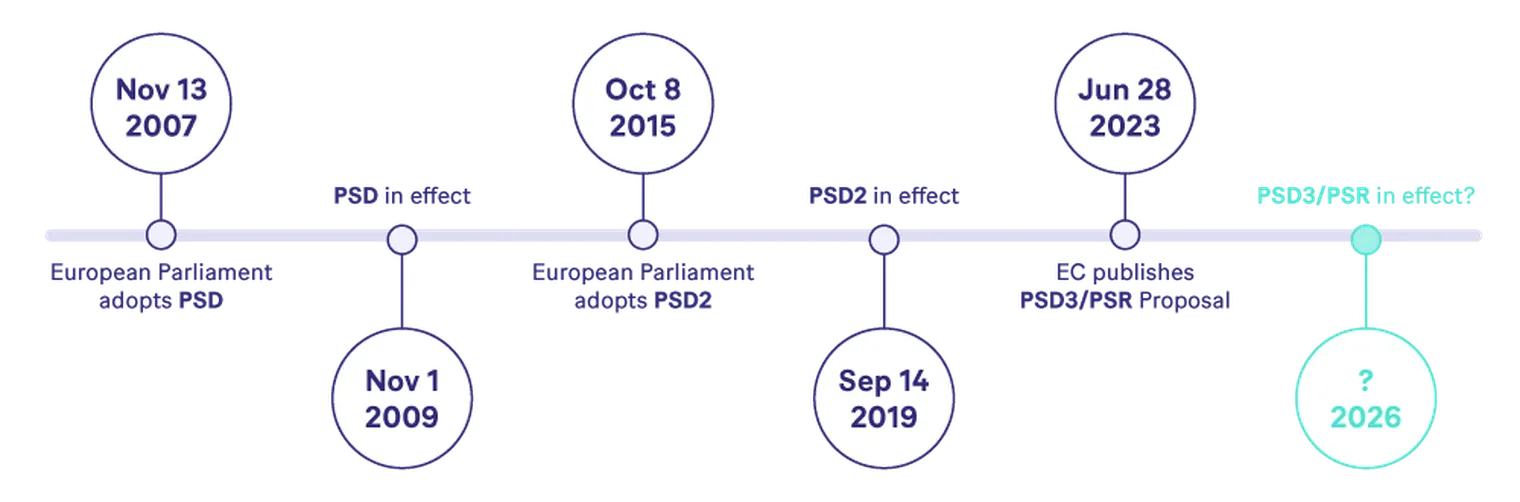
La Comisión Europea (CE) introdujo la PSD1 (o simplemente PSD, directiva de servicios de pago) en 2007 y se transpuso a las legislaciones nacionales en 2009.
La CE creó la directiva para impulsar la innovación fomentando la competencia en el sector de pagos de la UE, en concreto permitiendo la participación de entidades no bancarias como las FinTech. La CE reconoce que la competencia impulsa la innovación y admite que las entidades no bancarias tienden a innovar con mayor rapidez.
La PSD y sus sucesivas iteraciones nos benefician enormemente. Banqup Group, tras obtener una licencia PSD durante la primera directiva (a través de su filial de propiedad total, Banqup Payments), fue de los primeros en entrar en este ámbito. Detectamos la oportunidad de construir nuestra propia infraestructura tecnológica de pagos, en lugar de depender de terceros o de la banca tradicional. Como empresa, contamos ahora con una licencia de pagos completa y cuentas de pago IBAN en 12 países de Europa. Este es precisamente el tipo de desarrollo e innovación que la CE esperaba con la PSD.
La siguiente evolución: ¿qué es la PSD2?
La PSD2, publicada en 2016, introdujo numerosas innovaciones, siendo el Open Banking la más destacada. El Open Banking obligó a las entidades financieras a hacer accesibles sus cuentas de pago a proveedores de servicios cualificados.
En un mercado dinámico, los consumidores combinan ahora servicios de diferentes proveedores. Todo ello gracias al Open Banking. El servicio de información de cuentas (AIS) del Open Banking permite crear una visión completa de la situación financiera de un usuario, con independencia del número de entidades financieras implicadas.
Presentamos la PSD3: ¿qué es la PSD3/PSR?
Para empezar: ahora no solo tenemos una directiva, sino también un «reglamento».
La PSD3 es una directiva: debe transponerse a la legislación nacional de cada país de la UE. El PSR (Reglamento de Servicios de Pago) es una norma de ámbito europeo: es más potente, no requiere transposición, entra en vigor de inmediato y se aplica por igual en todos los Estados miembros.
Entonces, ¿en qué consiste la PSD3? La PSD3 es más sólida que sus predecesoras, aporta mayor claridad, amplía las posibilidades y elimina factores discriminatorios.
A grandes rasgos, estos son los cuatro pilares de la PSD3/PSR:
Reforzar la protección del consumidor
Hacer el Open Banking más competitivo mediante la armonización y la estandarización
Uniformar las normas en toda Europa
Conceder a las entidades de pago la posibilidad de participar directamente en todos los sistemas de pago
¿Qué significa esto exactamente para las empresas? Bueno, son muchas las ventajas, pero las principales, y las que imagino más interesantes para las empresas, son la posibilidad de tener una visión consolidada de todas sus cuentas y los pagos de cuenta a cuenta. En lugar de los lentos pagos con tarjeta, las empresas podrán beneficiarse de transacciones más rápidas y, por tanto, de un flujo de caja más preciso y ágil.
¿Qué cree que ha motivado a la CE a crear la siguiente directiva?
La CE identificó acertadamente nuevas amenazas de seguridad y unas expectativas crecientes por parte de los clientes y, de nuevo, deseaba fomentar la competencia leal y la innovación en el mercado.
Esto es fundamental en un mercado cada vez más digitalizado. Las entidades de pago como Banqup Payments pueden reaccionar y evolucionar más rápido que la banca tradicional, y ofrecer las soluciones de pago electrónico que necesitan las empresas y los consumidores que se mueven a gran velocidad. Por eso nos convertimos en una entidad de pago autorizada, para ofrecer a las empresas las soluciones de pago, como las cuentas IBAN disponibles, que necesitan las empresas con visión de futuro.
Parece que la PSD3 es perfecta para proveedores de servicios de pago como Banqup Group, ¿no?
¡Así es! Algunos países (principalmente los que no pertenecen a la zona euro) siguen siendo muy conservadores a la hora de abrir su sistema de compensación a actores no bancarios. No me refiero aquí al Open Banking… Hablo de la práctica de emitir cuentas de pago reales.
Con la PSD3, estos países ahora tienen que abrir sus fronteras, lo que brinda a los clientes mucha más libertad a la hora de elegir su proveedor de servicios de pago. Este es solo un elemento que entusiasma a Banqup Group. Como comentábamos, ya emitimos cuentas de pago reales en 12 países. Con la PSD3 nos ilusiona ver crecer esta cifra más allá de la zona euro.
¿Qué significa la PSD3 para los bancos?
Por un lado, la PSD3 amenaza los modelos bancarios tradicionales, lo que impulsa un giro hacia la especialización en las competencias clave en lugar de intentar cubrir todas las necesidades de los consumidores. Sin embargo, esto puede suponer un alivio para algunos bancos.
Los estándares del Open Banking formarán parte del PSR. Recuerde: una única normativa europea común y, por tanto, la eliminación de todas las discrepancias y confusiones que observamos hoy en las API de Open Banking.
Dicho de forma sencilla, la PSD3/PSR hará que el Open Banking sea mejor que nunca. Al combinar servicios financieros de distintos proveedores en aplicaciones móviles, los usuarios tendrán una visión completa de todas sus cuentas bancarias. Como la PSD3/PSR obligará a los bancos a seguir estándares establecidos para el Open Banking, estos servicios serán más fiables y estarán más extendidos.
¿Cuáles son los plazos previstos para la PSD3?
Como ocurre con cualquier directiva que debe transponerse a las leyes nacionales, los plazos están sujetos a comentarios y posibles retrasos:
Primer semestre de 2024: versión definitiva de la directiva
18 meses después de la versión definitiva: un periodo de transición para todos los Estados miembros europeos
Finales de 2025, principios de 2026: entrada en vigor prevista
Por último, ¿qué significa la PSD3 para Banqup Group, nuestros socios y nuestros clientes?
En Banqup Group, creemos en disponer de nuestras propias cuentas de pago para construir sistemas más orientados al rendimiento. El Open Banking es estupendo, pero para ofrecer una experiencia bancaria sólida a las pymes, una cuenta de pago dedicada aporta mucho valor. La PSD3 nos permite llevar nuestras implementaciones un paso más allá, a aún más países.
Al mismo tiempo, también dependemos del Open Banking: para integrar nuestra plataforma Banqup Business con la banca convencional. El énfasis de la PSD3 en los estándares del Open Banking nos permite ofrecer una experiencia más fluida entre las distintas aplicaciones financieras.
El compromiso de la CE de apoyar a las entidades no bancarias encaja perfectamente con los objetivos de Banqup Group y, por tanto, ayuda a nuestros socios y clientes a beneficiarse de un servicio de pago más flexible y con mayor valor añadido.