Este artículo se actualizó por última vez el 8 de julio de 2026 para incorporar los últimos hallazgos y datos de mercado del informe de billentis de 2026, «Riding the tornado: a guide to mastering multinational e-invoicing and compliance”.
La sostenibilidad ha pasado de ser un aspecto periférico de la responsabilidad corporativa a convertirse en el núcleo mismo de la estrategia empresarial moderna. A medida que las organizaciones de todo el mundo se enfrentan a una presión creciente para demostrar su compromiso con los objetivos ambientales, sociales y de gobernanza (ESG), cada faceta de las operaciones está siendo examinada por su huella ecológica. Aunque las iniciativas de alta visibilidad, como el cambio a energías renovables o la reducción de residuos de oficina, son fundamentales, a menudo eclipsan un área de impacto potencial significativa y pasada por alto: los procesos invisibles que impulsan nuestras transacciones empresariales diarias. Es en el flujo silencioso y automatizado de datos donde encontramos una frontera oculta para la sostenibilidad corporativa, lista para transformarse.
La falsa promesa de «sin papel»
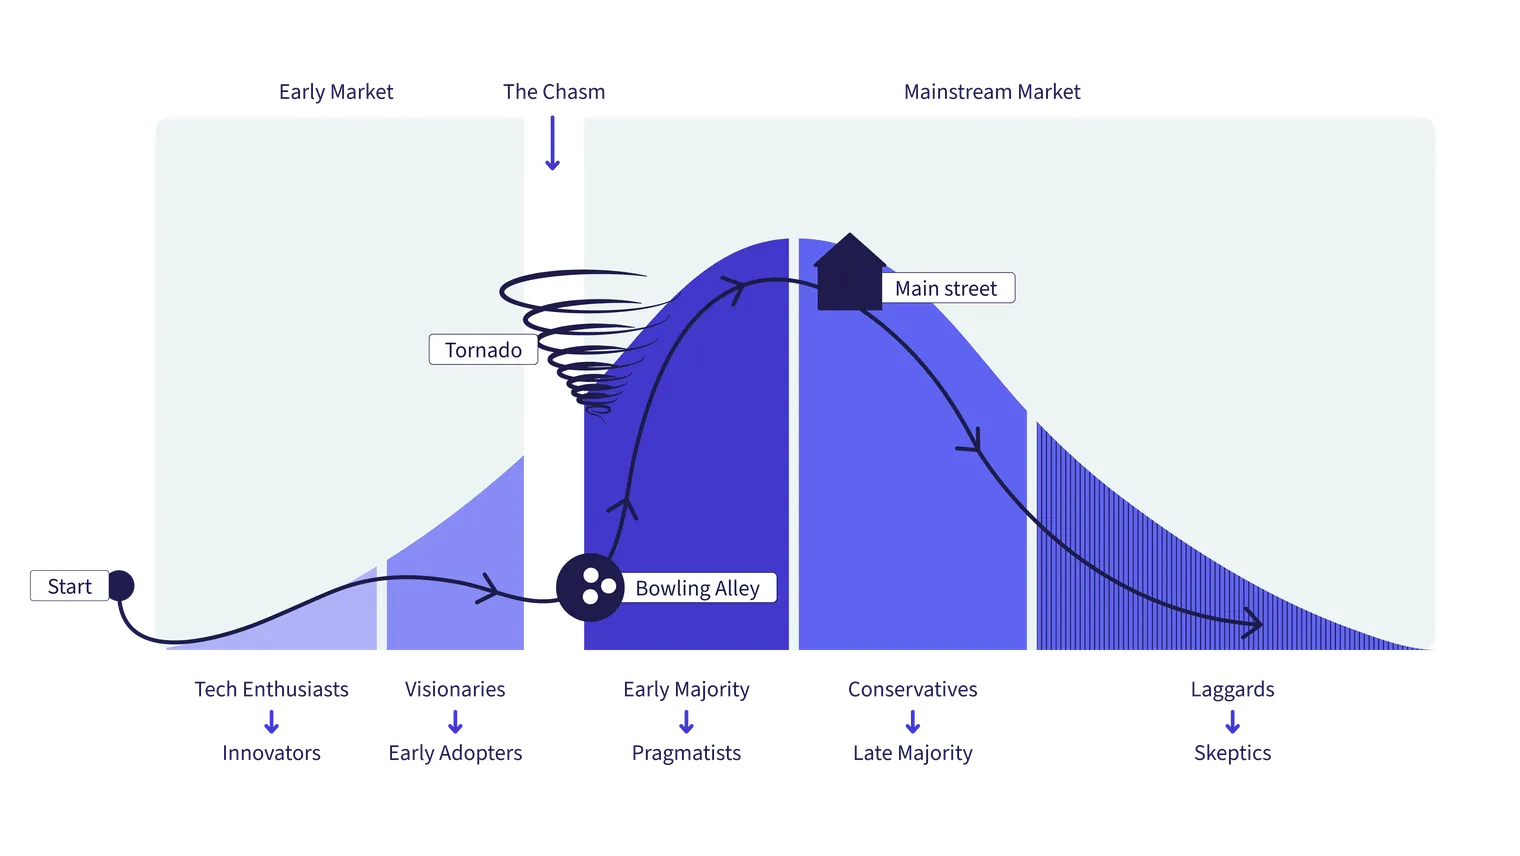
Durante más de dos décadas, la firma independiente de investigación de mercado billentis ha documentado la evolución de los procesos empresariales globales, actuando como una autoridad de confianza en materia de facturación electrónica y cumplimiento fiscal. En su último informe de 2026, «Riding the Tornado: A Guide to Mastering Multinational E-Invoicing and Compliance», destacan que el «tornado de la facturación electrónica» previsto hace años no solo ha llegado, sino que ha evolucionado hasta convertirse en un «tornado del comercio digital».
Con una estimación de 87.000 millones de facturas electrónicas entre empresas (B2B) intercambiadas a nivel mundial este año, estamos siendo testigos de un cambio fundamental en la forma de llevar a cabo el comercio internacional. Esta cifra representa aproximadamente el 29 % del total estimado de 300.000 millones de facturas emitidas en todo el mundo, una aceleración significativa respecto a los volúmenes observados en 2024. Y el ritmo de esta transición está destinado a aumentar. De cara al futuro, el billentis informe señala que, basándose en las obligaciones anunciadas oficialmente, se espera que los volúmenes globales de facturas electrónicas B2B aumenten de aproximadamente 88.300 millones en 2026 a 107.000 millones en 2030, lo que representa un crecimiento de aproximadamente el 21 %. Fundamentalmente, dado que este escenario refleja únicamente las medidas regulatorias actuales, sirve como base conservadora; es probable que el cambio real hacia un ecosistema de comercio totalmente digital sea aún más rápido.
A medida que las obligaciones globales siguen evolucionando, mantener el ritmo es esencial. Recomendamos visitar nuestra página Compliance Pulse para hacer seguimiento de los próximos plazos normativos en su región y garantizar que su organización esté preparada antes de que los cambios entren en vigor.
Sin embargo, en medio de esta transformación, persiste un mito: la idea de que «prescindir del papel» es el acto definitivo de responsabilidad medioambiental. Para muchas organizaciones, simplemente escanear una factura física en un PDF parece una victoria para el planeta. No obstante, desde una perspectiva de sostenibilidad real, este suele ser un logro vacío. Para una comparativa de cómo estos diferentes formatos de facturación afectan a la eficiencia empresarial y la sostenibilidad, consulte nuestra guía sobre el futuro de la facturación.
Si queremos lograr un futuro verdaderamente verde y resiliente, debemos ir más allá de la definición limitada de «sin papel». La verdadera sostenibilidad no consiste solo en evitar el papel; consiste en reducir la intensidad energética y de recursos de todo el ciclo de vida del documento. El simple hecho de pasar del papel físico a «residuos digitales» no estructurados, como archivos PDF pesados y cadenas de correo electrónico interminables, no es la solución; es simplemente un cambio de medio, no de impacto. La verdadera sostenibilidad digital requiere un enfoque tridimensional, reconociendo que un futuro sostenible se construye sobre tres pilares:
Sostenibilidad medioambiental: La reducción tangible de las emisiones de CO2 mediante la eliminación del consumo de recursos físicos, la impresión y la logística.
Sostenibilidad digital/energética: Reducir la «densidad energética» de nuestros datos. Los datos estructurados (la verdadera facturación electrónica) requieren solo una fracción de la capacidad de cómputo y la energía de almacenamiento en comparación con el procesamiento de archivos PDF no estructurados basados en imágenes.
Sostenibilidad institucional/de gobernanza: Construir una empresa resiliente, transparente y preparada para auditorías. Utilizar datos estructurados para automatizar el cumplimiento normativo no consiste solo en eficiencia, sino en crear la salud organizativa necesaria para desenvolverse en un panorama regulatorio cada vez más complejo.
En este artículo, exploraremos cómo el cambio hacia datos estructurados transforma una tarea operativa fundamental en un potente motor de cambio medioambiental. El camino hacia un futuro más verde no está pavimentado con PDF, sino construido sobre la base de los datos estructurados.
Digitización frente a digitalización: definir la diferencia
Para adoptar realmente la sostenibilidad digital, primero debemos aclarar un concepto erróneo habitual: la creencia de que «digitizar» su empresa es lo mismo que «digitalizar» esta. Aunque los términos se emplean a menudo indistintamente, representan enfoques fundamentalmente diferentes del ciclo de vida de sus documentos y conllevan costes medioambientales muy distintos.
Como hemos detallado en nuestros recursos, la digitización es esencialmente una tarea de conversión. Consiste en transformar un objeto físico (como una factura en papel) en un formato digital (como un PDF). Aunque esto elimina la necesidad de almacenamiento físico, mantiene los defectos fundamentales del proceso en papel: el documento sigue siendo una «imagen» que debe leerse, interpretarse e introducirse manualmente en un sistema de contabilidad. Es una instantánea digital de un proceso analógico.
La digitalización, en cambio, es una transformación de procesos. Implica pasar a datos estructurados y legibles por máquina (como XML). Cuando digitaliza una factura, no solo cambia el formato, sino que cambia el flujo de trabajo. Los datos estructurados pueden pasar directamente de un sistema empresarial a otro sin intervención humana, software OCR (reconocimiento óptico de caracteres) ni introducción manual de datos.
Desde una perspectiva de sostenibilidad, esta distinción es fundamental.
Un PDF es un documento «con alta carga energética». Como es esencialmente una imagen, contiene una densidad de datos considerable que requiere una capacidad de cómputo adicional para almacenarlo, transmitirlo y, sobre todo, procesarlo. Cada vez que un ordenador o una persona tiene que «leer» un PDF para extraer los datos de una factura, se está consumiendo energía innecesaria. Como se explica en nuestra guía sobre facturas electrónicas en PDF frente a XML, las facturas electrónicas estructuradas son esencialmente paquetes de datos: son más ágiles, más ligeras y requieren significativamente menos capacidad de procesamiento para integrarse en su ERP.
Al pasar de PDF digitizados a facturas electrónicas digitalizadas, no solo agiliza su departamento financiero, sino que elimina sistemáticamente el «peso energético» de sus operaciones empresariales.
El coste medioambiental de los «residuos digitales»
A menudo caemos en la trampa de pensar que lo «digital» es sinónimo inherente de «limpio». Como no podemos ver las emisiones de carbono asociadas a una factura en PDF, es fácil suponer que no existen. Sin embargo, el coste medioambiental de los residuos digitales —la acumulación de archivos voluminosos, redundantes y no estructurados— es muy real y crece rápidamente.
Para comprender la magnitud de este reto, primero debemos analizar el punto de referencia del papel. Teniendo en cuenta los diferentes métodos de producción, billentis estima que la huella de carbono del papel se sitúa entre 1,45 kg y 3,6 kg de CO2 por kilogramo. Utilizando una estimación conservadora de 2 kg de CO2 por kilogramo, la huella de una sola factura en papel de 20 gramos (que abarca todo el ciclo de vida, desde la producción de pasta de madera, la impresión y el transporte hasta el archivo final) es de aproximadamente 40 gramos de CO2.
Estas cifras ilustran el elevado coste medioambiental de los sistemas basados en papel:
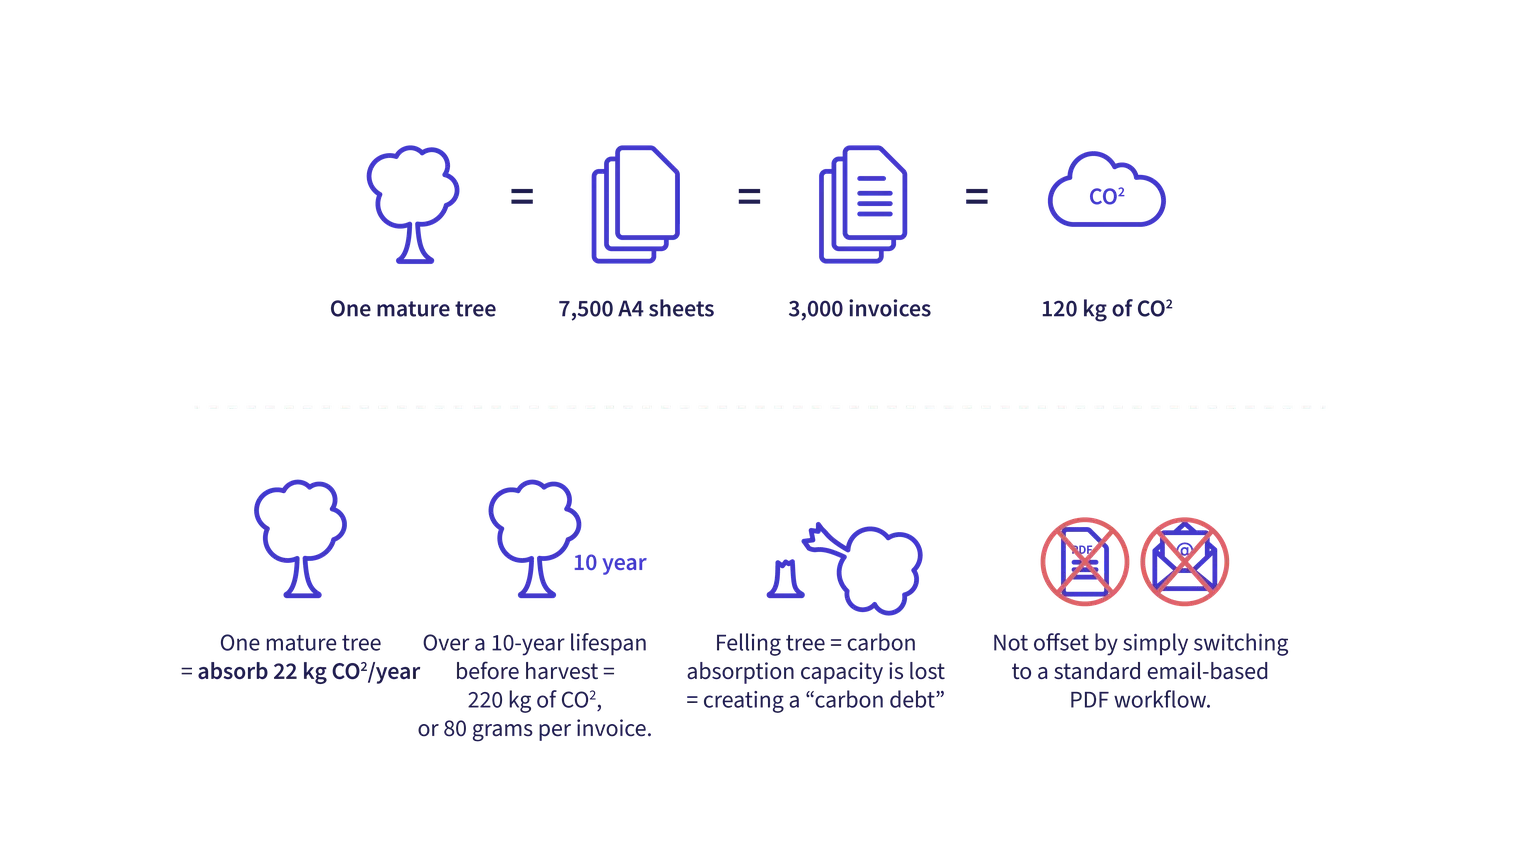
Coste de producción: Un árbol maduro puede producir alrededor de 7.500 hojas A4, lo que equivale a unas 3.000 facturas (con una media de 2,5 páginas por factura). Producir estas 3.000 facturas genera aproximadamente 120 kg de CO2.
La “deuda de carbono”: Según estimaciones del Departamento de Agricultura de los Estados Unidos (USDA), un árbol maduro puede absorber alrededor de 22 kg de CO2 al año. A lo largo de una vida útil de 10 años antes de la tala, un solo árbol habría capturado unos 220 kg de CO2, es decir, 80 gramos por factura. Al talar ese árbol, se pierde esa capacidad de absorción de carbono, lo que genera una “deuda de carbono” que no se compensa simplemente cambiando a un flujo de trabajo estándar basado en PDF por correo electrónico.
 Cuando una organización cambia a un PDF, elimina el papel físico, pero con frecuencia cambia un problema “físico” por uno “energético”. Nos referimos aquí al ciclo de vida completo del documento: la creación, la transmisión, el procesamiento y el almacenamiento a largo plazo de archivos que no sirven para nada más que actuar como sustituto visual de los datos.
Un PDF, por su naturaleza, es un activo con mucho peso de datos. Es esencialmente una representación gráfica de un documento, que a menudo contiene imágenes, fuentes e instrucciones de formato complejas que un ordenador debe procesar y renderizar. Esto convierte a los PDF en archivos de datos de “alta densidad”. Cada vez que se genera un PDF, se adjunta a un correo electrónico, se descarga, se abre, se archiva y se almacena en la nube, consume energía del servidor. En cambio, una factura electrónica totalmente estructurada (XML) es entre un 30 y un 50 % más pequeña, ya que no contiene gráficos ni sobrecarga de formato. Multiplicado por los 87.000 millones de facturas electrónicas B2B intercambiadas a nivel mundial este año, estos ahorros de kilobytes aparentemente pequeños se traducen en enormes reducciones de energía computacional a nivel de los centros de datos.
Consideremos el ciclo de vida típico de una factura no estructurada:
Generación: la creación de un PDF es un proceso que consume mucha energía. El sistema debe renderizar gráficos, fuentes y parámetros de diseño, esencialmente “dibujando” el documento. En cambio, una factura electrónica “real” (XML) se genera como un conjunto de datos estructurado y ligero. No requiere ningún renderizado gráfico, lo que hace que la fase de creación sea considerablemente más eficiente.
Transmisión: el “peso digital” importa. Transmitir un PDF, ya sea por correo electrónico o a través de una red dedicada, impone una carga considerablemente mayor sobre las redes de servidores debido a los datos gráficos y de formato que debe transportar. Una factura electrónica, en cambio, es un paquete de datos “ligero”. Como el tamaño del archivo es exponencialmente menor, consume menos ancho de banda y energía al transmitirse, independientemente del método utilizado para enviarla.
Procesamiento: a diferencia de un paquete de datos estructurado, un sistema ERP no puede “leer” un PDF. Se requiere intervención manual (humana) o un software de reconocimiento óptico de caracteres (OCR) que consume mucha energía para extraer los datos. Esto añade una capa de “energía computacional” que simplemente no existe en el caso de una factura electrónica estructurada.
Almacenamiento, y la trampa del “acaparamiento digital”: Aquí es donde el problema va mucho más allá de la facturación. Nos hemos convertido en una cultura de acaparadores digitales. Del mismo modo que tendemos a guardar fotos duplicadas, capturas borrosas y múltiples versiones de la misma presentación en unidades personales y corporativas, almacenamos miles de facturas en PDF en ubicaciones redundantes: en escritorios locales, en bandejas de entrada de correo electrónico individuales y en carpetas compartidas en la nube. Como el almacenamiento digital parece infinito, rara vez eliminamos estos archivos. Esto genera vastos e invisibles repositorios de “datos oscuros”: archivos a los que nunca volvemos a acceder, pero que requieren energía constante para mantenerse alojados y sincronizados en nuestros entornos en la nube.
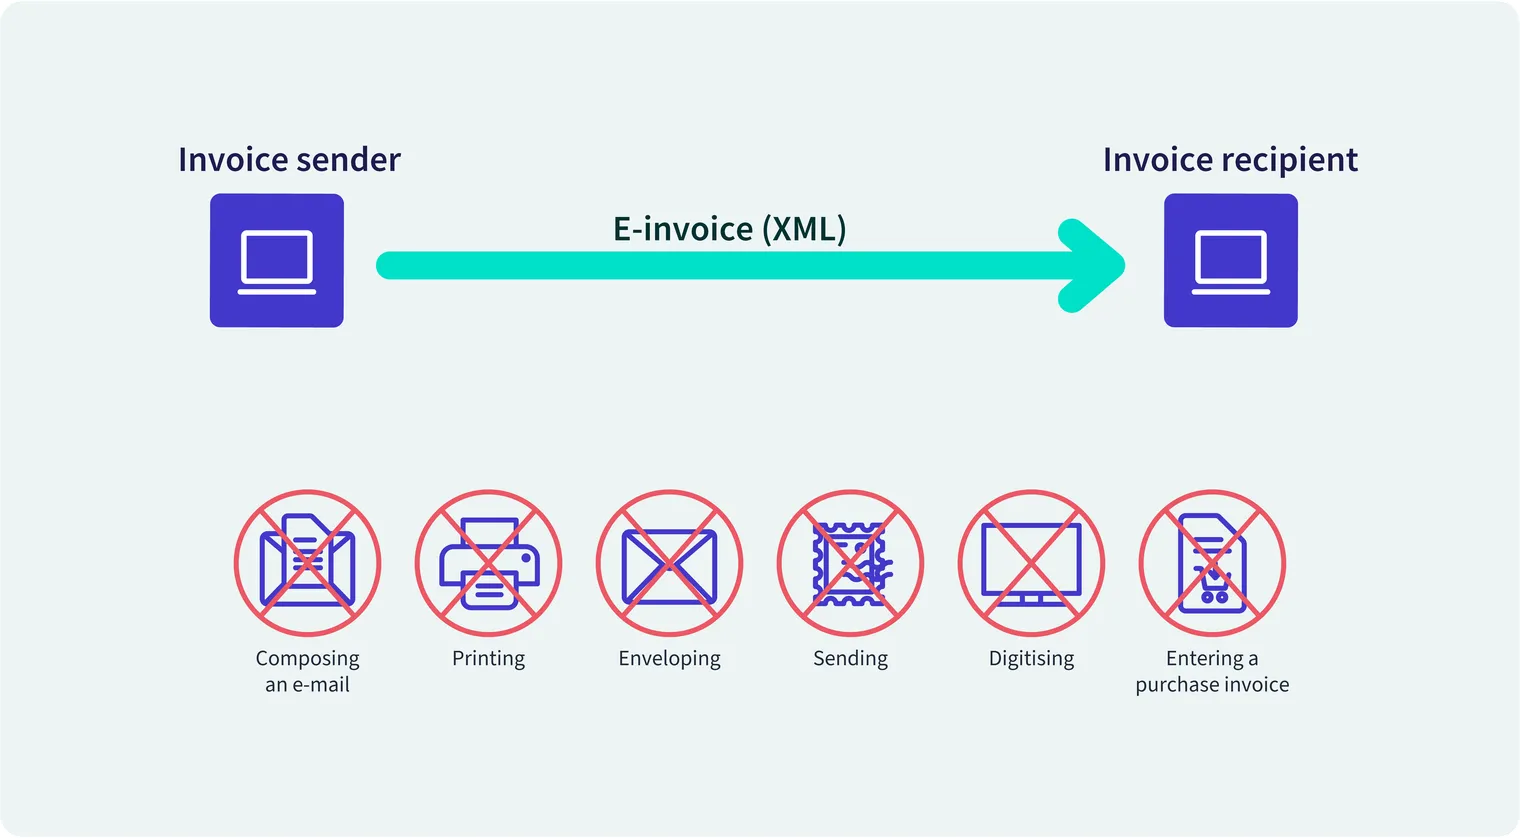 Esta es la paradoja medioambiental de “eliminar el papel” sin adoptar la facturación electrónica: hemos conseguido eliminar el papel físico, pero lo hemos sustituido por un equivalente digital que necesita un consumo de energía perpetuo y continuo para existir.
En cambio, una factura electrónica estructurada (XML) es esencialmente un paquete ligero, compuesto únicamente de datos. No contiene sobrecarga gráfica, ni elementos visuales superfluos, ni requisitos complejos de renderizado. Son datos en su forma más pura. Al ser pequeña y legible por máquinas, requiere solo una fracción de la potencia computacional necesaria para transmitirla (incluso si se envía por correo electrónico, algo que sigue siendo habitual), procesarla e integrarla.
Al seguir utilizando PDF, estamos optando, en la práctica, por una solución “pesada” cuando ya existe una alternativa “ligera”. La verdadera sostenibilidad digital exige auditar el ciclo de vida de nuestros documentos y preguntarnos: ¿estamos almacenando datos valiosos o simplemente acumulando residuos digitales que consumen mucha energía?
La sostenibilidad como estrategia ESG integral
En el contexto empresarial actual, la sostenibilidad suele entenderse erróneamente como un objetivo puramente medioambiental. Sin embargo, para las organizaciones que aspiran a la viabilidad a largo plazo, la sostenibilidad es un imperativo integral, que equilibra la responsabilidad ética con un retorno de la inversión tangible. Entendida mejor a través del prisma de los criterios medioambientales, sociales y de gobernanza (ESG), su verdadero potencial reside en su capacidad de impulsar simultáneamente su madurez social y de gobernanza.
Al pasar de intercambios de documentos fragmentados y no estructurados a un Comercio Digital Integrado, las empresas pueden elevar su proceso de facturación de una tarea administrativa de back-office a un activo estratégico.
La “E”: mejores datos para los informes medioambientales
El mayor reto de los informes corporativos de carácter “medioambiental” no suele ser la ambición, sino los datos. Las organizaciones a menudo tienen dificultades para recopilar información fiable sobre el Alcance 3 (relativa a las emisiones indirectas que se producen en su cadena de valor), ya que los datos pertinentes de compras y cadena de suministro están fragmentados entre distintos sistemas, PDF y documentos en papel. La facturación electrónica estructurada puede ayudar al convertir los flujos de facturación en datos coherentes y legibles por máquina, incluida información como proveedores, productos o servicios, cantidades y valores de las transacciones. Combinada con factores de emisión adecuados, datos de carbono proporcionados por los proveedores y una gobernanza de datos sólida, esta información puede favorecer una estimación y elaboración de informes del Alcance 3 más eficientes y trazables. Además, otorga a los departamentos financieros un papel valioso al proporcionar los datos transaccionales auditables necesarios para respaldar objetivos de sostenibilidad más amplios.
La “S”: empoderar el ecosistema
El pilar “Social” del ESG se centra en cómo una empresa trata a sus socios, empleados y a la comunidad en general. La facturación electrónica democratiza el acceso financiero, especialmente para las pequeñas y medianas empresas (pymes). Cuando una pyme se integra en un ecosistema de comercio digital, deja de estar en desventaja por procesos lentos, manuales o dependientes del papel. La integración electrónica permite ciclos de pago más rápidos, una mejora del flujo de caja y acceso a servicios financieros modernos como la financiación de facturas. Al implementar la facturación electrónica, no solo se optimizan los propios procesos, sino que también se reduce activamente la barrera de entrada para los socios más pequeños de la cadena de suministro, fomentando una comunidad empresarial más equitativa y eficiente.
La “G”: construir resiliencia institucional
Por último, la “gobernanza” trata de las estructuras, los procesos y la transparencia que definen cómo se gestiona una empresa. En una era de cumplimiento fiscal cada vez más estricto y controles continuos de transacciones (CTC), la gestión manual de facturas es un riesgo cada vez mayor. Depender de la intervención humana para procesar datos es, por naturaleza, propenso a errores y poco transparente.
La verdadera sostenibilidad en materia de gobernanza consiste en construir una empresa que sea, por naturaleza, transparente y resiliente. La facturación electrónica estructurada ofrece un registro de auditoría inmutable y visibilidad en tiempo real sobre los datos financieros. Esta automatización reduce el riesgo de fraude, garantiza el pleno cumplimiento normativo y sustituye los procesos de auditoría “reactivos” por un control financiero “proactivo”. Una organización que utiliza datos estructurados para automatizar su cumplimiento normativo es una organización que ha desarrollado la solidez organizativa necesaria para desenvolverse en un panorama regulatorio global cada vez más complejo.
En definitiva, la sostenibilidad no consiste solo en «ser ecológico»; consiste en construir una empresa eficiente, inclusiva y resiliente. La facturación electrónica es la tecnología fundamental que hace posible esta transformación integral. Convierte los datos en un catalizador para una empresa más saludable, más transparente y, en definitiva, más sostenible.
En Banqup, no solo defendemos estos estándares, sino que los vivimos. Nuestro compromiso queda demostrado por nuestro compromiso con el Pacto Mundial de las Naciones Unidas y nuestra reciente calificación de Medalla de Plata de EcoVadis.
El futuro se basa en los datos
El «Tornado del Comercio Digital» identificado por billentis no es un hecho aislado, sino la nueva normalidad. De cara a 2030, la brecha entre las empresas que dominan los datos estructurados y las que dependen de PDF «digitalizados» no hará sino aumentar.
También debemos reconocer que está surgiendo rápidamente un nuevo motor de demanda: la inteligencia artificial (IA). A menudo se presenta la IA como la herramienta de eficiencia definitiva, pero depende por completo de la calidad de los datos que consume. Alimentar los sistemas de IA con datos no estructurados como los PDF requiere una potencia de cálculo exponencialmente mayor que procesar datos limpios y estructurados (XML). En una era en la que los centros de datos ya están sometidos a un enorme escrutinio por su elevado consumo de energía y agua, necesario para mantener los servidores refrigerados y operativos, no podemos permitirnos alimentarlos con datos «sucios». Utilizar PDF para la automatización basada en IA es una receta para la ineficiencia medioambiental; utilizar facturas electrónicas estructuradas es la única forma de construir una base de datos sólida para el futuro.
La transición a la facturación electrónica no es una simple actualización informática ni un mero trámite de cumplimiento normativo. Es la palanca más eficaz para que un departamento financiero contribuya a la agenda de sostenibilidad corporativa. Al reducir la densidad energética de sus transacciones y automatizar su cadena de valor, prepara a su organización para el futuro frente a las obligaciones normativas y el escrutinio medioambiental.
Dé el primer paso hacia la sostenibilidad digital
No es necesario esperar a la próxima obligación normativa para iniciar su transformación. En Banqup, ofrecemos la infraestructura que convierte su proceso de facturación de un pasivo medioambiental en un activo estratégico ESG. Ya sea para optimizar su cumplimiento normativo, reducir su huella digital o preparar sus datos para el futuro basado en la IA, estamos aquí para guiarle.
Manténgase a la vanguardia: Para estar al día de las últimas novedades sobre comercio digital, sostenibilidad y cumplimiento normativo, síganos en LinkedIn y suscríbase a nuestro boletín para recibir actualizaciones periódicas directamente en su bandeja de entrada.

Danielle Kiener
Lead Key Account Manager, Banqup Group
Danielle has more than 15 years of experience in customer relationship management within invoicing and financial administration. She currently works in Geneva, supporting global customers at Banqup Group and helping multinational companies digitalise their processes. Over the years, she has been closely involved in the digital transformation of invoicing, including leading e-invoicing initiatives across the EMEA and Asia-Pacific regions for a major multinational. Her extensive experience means she’s always up to date on the latest e-invoicing regulations and changes around the world.