Este artículo se actualizó el 21 de septiembre de 2026 para reflejar el marco fiscal digital integral de Albania conforme a la Ley n.º 87/2019 sobre el Sistema de Monitorización de Facturas y Volumen de Negocio (Fiskalizimi). Incorpora la arquitectura operativa del Sistema Central de Información (CIS), las especificaciones técnicas de los esquemas UBL 2.1 y UN/CEFACT XML, los estándares de seguridad criptográfica de la Agencia Nacional para la Sociedad de la Información (AKSHI), los procedimientos de validación en tiempo real y las normas de cumplimiento estatutario aplicadas por la Dirección General de Impuestos (DPT).
Introducción y estrategia fiscal digital
Albania cuenta con uno de los regímenes de Control Continuo de Transacciones (CTC) más completos del sudeste de Europa. Establecido en el marco de la reforma nacional de fiscalización conocida como Fiskalizimi, la obligación establece la facturación electrónica en tiempo real y la monitorización de transacciones con carácter obligatorio en toda la economía nacional. En lugar de limitar los controles digitales a la contratación pública o a los proveedores corporativos, el marco albanés abarca las operaciones Business-to-Government (B2G), Business-to-Business (B2B) y Business-to-Consumer (B2C) dentro de una única cámara de compensación técnica.
El motivo estratégico de la reforma es la modernización estructural de la economía. Al exigir la integración directa de los sistemas entre los terminales de punto de venta empresariales, el software de planificación de recursos empresariales (ERP) y la administración tributaria central, el Gobierno pretende erradicar la economía informal, prevenir el fraude carrusel del impuesto sobre el valor añadido (IVA) y lograr una transparencia fiscal total.
Administrado por la Dirección General de Impuestos (Drejtoria e Përgjithshme e Tatimeve - DPT), el marco se basa en una arquitectura de validación centralizada. Toda transacción comercial, ya se liquide en efectivo o mediante transferencias bancarias sin efectivo, debe registrarse y ser autorizada por el portal gubernamental central en tiempo real. Las transacciones que carezcan de códigos de verificación digital validados por el Estado no tienen validez legal y no pueden respaldar la deducibilidad del IVA ni el reconocimiento de gastos empresariales.
Evolución histórica y contexto de la UE
La modernización del panorama fiscal de Albania representa un alejamiento deliberado de las cajas registradoras de hardware tradicionales hacia controles continuos basados en la nube:
Fiscalización con hardware tradicional (anterior a 2019): Durante más de una década, Albania se basó en cajas registradoras tradicionales independientes con memoria fiscal. Estos dispositivos físicos almacenaban los totales diarios de transacciones y requerían inspecciones manuales periódicas por parte de los inspectores fiscales, lo que ofrecía una protección limitada frente a la alteración de facturas o el comercio entre empresas no declarado.
Promulgación de la Ley n.º 87/2019: El 18 de diciembre de 2019, el Parlamento albanés aprobó la Ley n.º 87/2019 «Sobre la factura y el sistema de monitorización del volumen de negocio» (Për faturën dhe sistemin e monitorimit të qarkullimit). Publicada en el Boletín Oficial el 20 de enero de 2020, esta legislación desmanteló el régimen basado en hardware tradicional en favor de una validación fiscal en tiempo real impulsada por software.
Implementación por fases (2020-2021): El Gobierno escalonó la implementación nacional en cuatro oleadas diferenciadas. El proceso comenzó en septiembre de 2020 con las transacciones en efectivo de grandes empresas, se amplió en enero de 2021 a las transacciones B2G sin efectivo, incorporó las operaciones B2B nacionales en julio de 2021 y culminó en septiembre de 2021 con cobertura total de todas las ventas al consumidor, en efectivo y sin efectivo.
Armonización con la Unión Europea: Como país candidato oficial a la adhesión a la Unión Europea, Albania redactó la Ley n.º 87/2019 para aproximarse a los estándares europeos. Las normas legales se alinean con la Directiva 2014/55/UE relativa a la facturación electrónica en la contratación pública y reflejan las disposiciones esenciales de la Directiva 2006/112/CE del Consejo (la Directiva del IVA de la UE). Esta alineación estructural permite que el marco nacional de facturación se adapte sin problemas a futuras obligaciones transfronterizas en el marco de la iniciativa del IVA en la era digital (ViDA) de la UE.
Cronología completa del cumplimiento
La transición hacia la facturación electrónica obligatoria y la declaración de transacciones en tiempo real avanzó a través de fases estructuradas, detalladas en la siguiente tabla:
Fecha | Hito | Alcance e impacto para el contribuyente |
18 de diciembre de 2019 | Aprobación parlamentaria de la Ley n.º 87/2019 | Establece la base legal a escala nacional para el Fiskalizimi y la validación de facturas en tiempo real. |
20 de enero de 2020 | Publicación en el Boletín Oficial n.º 3 | Promulga formalmente el acto legislativo y las obligaciones reglamentarias secundarias. |
1 de septiembre de 2020 | Fase 1: transacciones en efectivo de alto volumen | Exige la fiscalización en tiempo real de las ventas en efectivo para los contribuyentes del impuesto sobre la renta de sociedades y del IVA con un volumen de negocio superior a 8 millones de ALL. |
1 de enero de 2021 | Fase 2: transacciones en efectivo y B2G sin efectivo | Amplía la fiscalización en efectivo a todas las pequeñas empresas y empresas con tributación simplificada; exige la facturación electrónica estructurada para todos los suministros de contratación pública (B2G). |
1 de julio de 2021 | Fase 3: facturación B2B nacional obligatoria | Exige la facturación electrónica estructurada y la validación en tiempo real para todas las transacciones nacionales sin efectivo entre entidades comerciales. |
1 de septiembre de 2021 | Fase 4: cobertura minorista B2C a escala nacional | La fase final extiende la fiscalización obligatoria a todas las demás ventas comerciales y minoristas, estableciendo una cobertura económica del 100 %. |
1 de enero de 2022 | Entrada en vigor de las sanciones legales | Finalizan los periodos transitorios de gracia; la administración tributaria inicia la aplicación plena de auditorías y sanciones económicas conforme a la Ley n.º 87/2019. |
Marco legal
La obligación fiscal digital de Albania se sustenta en actos legislativos vinculantes y decisiones ejecutivas que establecen los formatos técnicos, los protocolos de transmisión de datos y los estándares de firma electrónica:
Ley n.º 87/2019 «Sobre la factura y el sistema de monitorización del volumen de negocio» (Ligji Nr. 87/2019 "Për faturën dhe sistemin e monitorimit të qarkullimit"): El estatuto fundamental que rige el contenido de las facturas, las normas de emisión, los flujos de trabajo de validación electrónica y las responsabilidades de cumplimiento del sistema para todos los operadores económicos.
Ley n.º 92/2014 «Sobre el impuesto sobre el valor añadido en la República de Albania», en su versión modificada: define la sujeción al IVA, los derechos de deducción, las clasificaciones de suministros y las normas de facturación alineadas con las directivas de la UE.
Ley n.º 9920, de 19 de mayo de 2008, «Sobre los procedimientos tributarios en la República de Albania», en su versión modificada: establece las normas generales de administración tributaria, los procedimientos de auditoría, los protocolos de inspección y los marcos legales de sanciones.
Decisiones del Consejo de Ministros (VKM) e instrucciones del Ministerio de Finanzas: Normativa ejecutiva secundaria que regula las certificaciones técnicas, los criterios funcionales del software, las especificaciones de seguridad y los estándares de mantenimiento operativo de las plataformas de facturación digital.
Autoridades
La ejecución, la infraestructura operativa y la aplicación del cumplimiento normativo se reparten entre las principales instituciones públicas:
Dirección General de Impuestos (DPT)
La Dirección General de Impuestos (Drejtoria e Përgjithshme e Tatimeve - DPT) funciona bajo el Ministerio de Finanzas y Economía. Como principal autoridad tributaria competente, la DPT:
Administra y gestiona el Sistema Central de Información nacional (Sistemi Qendror i Informacionit - CIS).
Evalúa, aprueba y licencia las soluciones de software de facturación comercial.
Realiza la monitorización de transacciones en tiempo real, revisiones de auditoría e inspecciones sobre el terreno.
Aplica las sanciones legales por incumplimiento y facturación no verificada.
Agencia Nacional para la Sociedad de la Información (AKSHI / NAIS)
La Agencia Nacional para la Sociedad de la Información (Agjencia Kombëtare e Shoqërisë së Informacionit - AKSHI) actúa como el pilar técnico de la infraestructura digital del Estado. Para Fiskalizimi, la AKSHI:
Actúa como el proveedor central de servicios de confianza que emite los certificados electrónicos obligatorios.
Genera y protege las credenciales de infraestructura de clave pública (PKI) necesarias para la firma criptográfica de mensajes.
Administra el portal nacional e-Albania utilizado para la incorporación administrativa de empresas y la autenticación.
Ministerio de Finanzas y Economía
El Ministerio supervisa la política fiscal nacional, redacta la legislación primaria y publica directrices administrativas vinculantes que definen los plazos de implementación y los parámetros fiscales.
Alcance de la obligación
La obligación albanesa se aplica a todas las personas físicas y jurídicas que realicen actividades económicas dentro del territorio de la República de Albania.
B2G | B2B | B2C |
Obligatorio | Obligatorio | Obligatorio |
Facturación electrónica sin efectivo | Facturación electrónica sin efectivo | Ventas en efectivo y sin efectivo |
Liquidación CIS en tiempo real | Liquidación CIS en tiempo real | Fiscalización de TPV |
Enrutamiento a la Tesorería del Estado | Entrega por Self-Care / API | Código QR verificable |
De empresa a Administración (B2G)
Obligatorio desde el 1 de enero de 2021. Los operadores económicos que suministren bienes, obras o servicios a entidades del sector público deben generar facturas electrónicas estructuradas. Estas facturas deben pasar por el sistema central de la DPT y registrarse en el sistema de la tesorería pública antes de que los organismos públicos puedan efectuar los desembolsos.
De empresa a empresa (B2B)
Obligatorio desde el 1 de julio de 2021. Todas las ventas nacionales entre entidades corporativas, empresarios individuales y profesionales autónomos deben emitirse como facturas electrónicas estructuradas. Esto abarca todas las operaciones sin efectivo liquidadas mediante transferencia bancaria, tarjeta de crédito o intermediarios de pago. Sin excepción, las facturas en papel y los documentos PDF simples intercambiados directamente entre empresas carecen de validez legal a efectos de deducción fiscal.
De empresa a consumidor (B2C)
Obligatorio desde septiembre de 2021. Los comercios minoristas y los proveedores de servicios al consumidor deben emitir recibos fiscalizados por cada operación en el punto de venta, tanto en transacciones físicas en efectivo como en pagos con tarjeta.
Operaciones transfronterizas y de no residentes
La obligación regula las operaciones internacionales en las que intervienen sujetos pasivos albaneses:
Exportaciones: Los proveedores nacionales que exporten bienes o presten servicios a entidades no residentes deben emitir una factura electrónica a través del sistema central, liquidando la operación con los códigos de exención de IVA de exportación estándar.
Importaciones de servicios (inversión del sujeto pasivo): Cuando una empresa albanesa adquiere servicios de un proveedor extranjero que no puede acceder a la plataforma central, el comprador local debe ejecutar un procedimiento de autofacturación (vetëfaturim) y liquidar el registro a través del sistema a más tardar el día 10 del mes natural siguiente.
Entidades extranjeras registradas a efectos de IVA: Las empresas no residentes que mantengan un número de identificación fiscal (NIPT) en Albania deben interconectarse completamente con la plataforma Fiskalizimi para todas las entregas sujetas a gravamen realizadas dentro de la jurisdicción albanesa.
Requisitos de facturación electrónica
Conforme a la Ley n.º 87/2019, una factura electrónica se define legalmente como un documento XML estructurado creado, transmitido, validado y archivado electrónicamente en un formato legible por máquina.
Para emitir facturas electrónicas conformes, los operadores económicos deben cumplir requisitos operativos estrictos:
Número de identificación fiscal (NIPT/NUIS): Registrado en el Centro Nacional de Empresas (Qendra Kombëtare e Biznesit - QKB).
Certificado electrónico de AKSHI: Un certificado digital oficial para la fiscalización obtenido a través del portal e-Albania, vinculado al NIPT de la empresa.
Software de facturación certificado: Software de facturación certificado por la DPT o uso directo del portal web Self-Care proporcionado por el Estado.
Registro de la unidad de negocio: Registro previo obligatorio de cada oficina física, almacén, tienda minorista y sitio web comercial en el portal de la DPT al menos 24 horas antes de emitir la primera factura.
Registro de operador autorizado: Registro activo de cada empleado comercial u operador de software autorizado a generar facturas en nombre de la empresa.
Elementos de datos técnicos: NIVF y NSLF
Cada factura electrónica liquidada muestra dos parámetros de control técnico fundamentales:
NSLF (Numri Serial i Sigurisë së Lëshuesit): El Código de Seguridad del Emisor de la Factura. Un hash criptográfico generado por el software del contribuyente mediante la clave privada del emisor, que firma una cadena de entrada que combina el NIPT del contribuyente, la marca temporal de emisión, el número secuencial de la factura, el código de la unidad de negocio, el código de operador y el importe total de la factura.
NIVF (Numri i Identifikimit të Vlefshëm të Faturës): El Código Único de Identificación de la Factura (equivalente a un UUID de liquidación). Este código hexadecimal de 32 caracteres es generado exclusivamente por el servidor central de liquidación de la DPT tras la validación semántica y matemática correcta del contenido de la factura.
Una factura electrónica carece de validez legal en Albania a menos que incorpore tanto el NSLF del emisor como el NIVF liquidado por la administración tributaria.
Presentación de la factura y código QR
Al entregar una representación visual legible por el ser humano (PDF o recibo impreso) a un socio comercial o consumidor, el documento debe incorporar un código QR estandarizado y escaneable. El código QR codifica una URL de verificación dinámica alojada en el portal de la DPT:
https://efiskalizimi-app.tatime.gov.al
Al escanear este código, se dirige al destinatario a la base de datos gubernamental, donde se muestra la confirmación en tiempo real de que la operación ha sido registrada, aprobada y liquidada.
Formatos de factura aceptados
Albania exige mensajería XML estructurada conforme a modelos de datos semánticos reconocidos internacionalmente:
UN/CEFACT XML (Schema 16B): Muy utilizado para servicios web transaccionales estándar y comunicaciones de TPV.
ISO/IEC 19845:2015 (UBL 2.1): Esquema estándar de lenguaje universal de negocio (UBL), alineado con la norma europea de facturación electrónica EN 16931.
Los formatos no estructurados, incluidas las imágenes escaneadas, las hojas de Microsoft Excel y los PDF independientes enviados por correo electrónico sin una estructura XML liquidada subyacente, carecen de validez legal.
Obligaciones de archivo
Tanto los emisores como los receptores deben conservar todas las facturas electrónicas estructuradas, los tokens de liquidación y los registros de validación en su formato XML original durante un período estatutario mínimo de 5 años a partir del final del año natural en que se emitió la factura. Los registros archivados deben garantizar la autenticidad del origen, la integridad del contenido y la legibilidad humana durante todo el período de conservación.
Requisitos de e-reporting
A diferencia de las jurisdicciones que separan el intercambio de facturas electrónicas estructuradas de la declaración fiscal digital periódica, Albania integra los controles continuos de transacciones (CTC) directamente en el flujo de trabajo de facturación.
Liquidación de operaciones en tiempo real
El e-reporting en Albania funciona en tiempo real auténtico:
Envío previo a la emisión: El software de facturación transmite la totalidad de la carga útil de la transacción XML al servidor central de la DPT mediante API SOAP/REST seguras a través de HTTPS antes de que el documento se entregue al comprador.
Procesamiento inmediato: El motor de liquidación de la DPT verifica los cálculos matemáticos, los tipos de IVA, el estado de registro del comprador y el vendedor, y los certificados criptográficos en cuestión de milisegundos.
Devolución síncrona: El servidor de la DPT añade el código NIVF liquidado y devuelve la carga fiscal aprobada al emisor.
Procedimientos de contingencia y notificación offline
La ley contempla las interrupciones de conectividad, reconociendo que los cortes de red no deben paralizar las operaciones comerciales:
Emisión sin conexión: Si falla una conexión a internet activa, el software del contribuyente emite la factura localmente, generando el código criptográfico NSLF pero omitiendo el código NIVF.
Indicación impresa obligatoria: La factura legible por el ser humano debe indicar que se generó en modo sin conexión.
El plazo de envío de 48 horas: El contribuyente debe restablecer la conectividad a internet y transmitir todas las transacciones sin conexión almacenadas al servidor central de liquidación de la DPT en un plazo de 48 horas desde la emisión. Tras la liquidación posterior correcta, el servidor central registra las facturas y devuelve los códigos NIVF correspondientes.
Arquitectura técnica: el modelo de liquidación centralizado
Albania utiliza un modelo de liquidación centralizado. Todos los sistemas de facturación se comunican a través de una cámara de compensación central operada por el Estado, en lugar de enrutar los datos a través de redes privadas y descentralizadas.
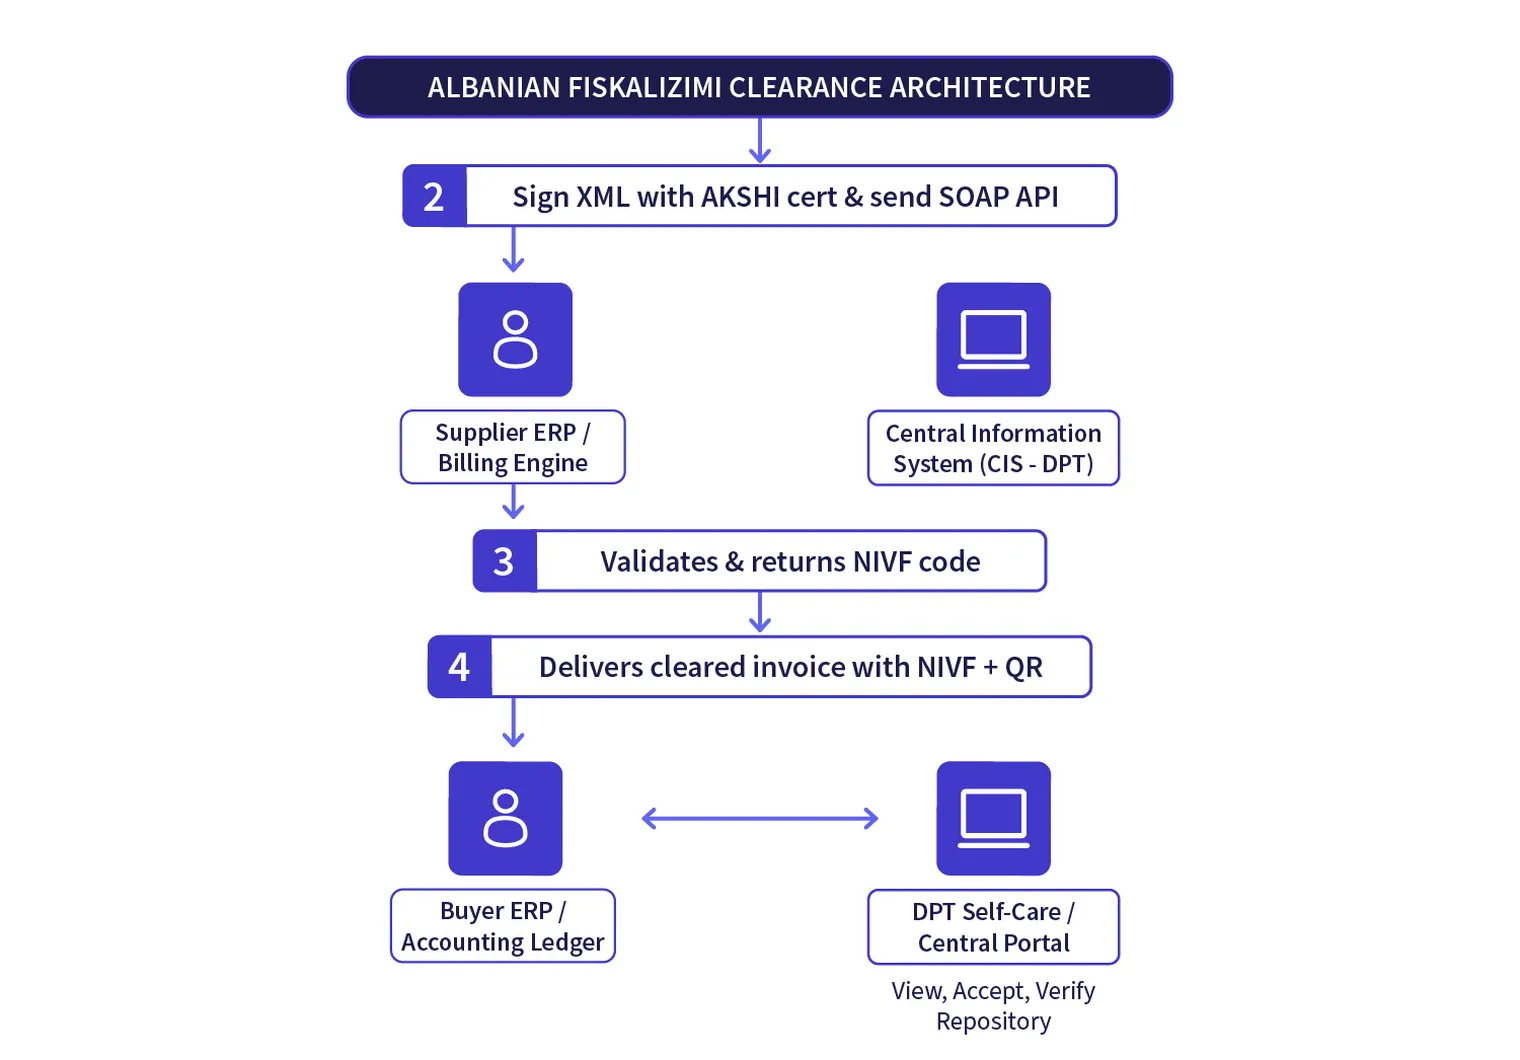
Mecánica del flujo de trabajo
Generación de la factura: El proveedor genera la factura dentro del software de contabilidad certificado, recopilando los metadatos obligatorios de la transacción, los tipos impositivos y las líneas de detalle.
Hash criptográfico: El software genera el hash de la carga útil (payload) mediante el certificado empresarial AKSHI, lo que produce el código NSLF.
Transmisión al CIS: La carga útil firmada se transmite mediante servicios web seguros al Sistema Central de Información.
Validación y autorización: El sistema de la DPT verifica la carga útil, emite el código de autorización NIVF y registra la transacción en el libro fiscal nacional.
Entrega al comprador: El proveedor entrega la factura electrónica autorizada (que contiene tanto el NSLF como el NIVF) al comprador. La entrega se realiza mediante integración directa entre programas informáticos o a través del portal web DPT Self-Care, donde los compradores registrados pueden revisar, aceptar o rechazar las facturas entrantes.
Sanciones por incumplimiento
El incumplimiento de la Ley n.º 87/2019 conlleva estrictas sanciones económicas, sanciones administrativas y cierres de negocio en virtud de la Ley de Procedimientos Tributarios de Albania:
Categoría de infracción | Entidad afectada | Multa legal (lek albanés - ALL) |
No emitir una factura fiscalizada (omitir la autorización en tiempo real o emitir facturas no verificadas) | Empresarios individuales / Personas físicas | De ALL 25.000 a ALL 50.000 |
No emitir una factura fiscalizada (omitir la autorización en tiempo real o emitir facturas no verificadas) | Personas jurídicas | De ALL 100.000 a ALL 200.000 |
Utilizar software de facturación no certificado | Proveedor o responsable de mantenimiento del software | De ALL 200.000 a ALL 400.000 |
No registrar los locales u operadores comerciales | Contribuyentes que ejercen una actividad económica | ALL 50.000 por unidad no registrada |
No cargar las facturas sin conexión en un plazo de 48 horas | Contribuyentes que sufren un fallo de conexión | De ALL 25.000 a ALL 100.000 |
Infracciones reiteradas y persistentes (en un plazo de 12 meses) | Cualquier empresa comercial | Cierre temporal de la actividad comercial de hasta 30 días |
Consecuencias comerciales y operativas
Denegación de la deducción del IVA soportado: La DPT deniega estrictamente las deducciones del IVA soportado en las compras comerciales que no estén respaldadas por una factura con un código de autorización NIVF verificado.
Denegación del gasto deducible en el impuesto de sociedades: Los gastos operativos que no cuenten con un registro Fiskalizimi válido se consideran no deducibles a efectos del impuesto de sociedades (Tatimi mbi Fitimin), lo que incrementa la carga fiscal de la empresa.
Bloqueo del Tesoro en contratos públicos: Los compradores del sector público tienen legalmente prohibido tramitar pagos de contratos de contratación pública a menos que la factura electrónica del proveedor esté validada en el sistema central.
Cómo pueden prepararse las empresas
Mantener el cumplimiento normativo dentro del marco de fiscalización en tiempo real de Albania exige una disciplina operativa constante y sistemas informáticos seguros. Las organizaciones deberían adoptar el siguiente enfoque estructurado:
1. Mantener activos los certificados digitales AKSHI
Los certificados electrónicos emitidos por AKSHI tienen periodos de validez definidos. Las organizaciones deben establecer un seguimiento administrativo para renovar las credenciales con suficiente antelación a su caducidad. Un certificado caducado detiene de inmediato el funcionamiento del software de facturación, impidiendo la autorización en tiempo real.
2. Verificar la certificación del software y el estado de la API
Confirme que su ERP o software de facturación está oficialmente certificado por la DPT y puede gestionar el intercambio XML SOAP/REST en tiempo real. Para las entidades multinacionales que utilizan ERP globales (como SAP, Microsoft Dynamics u Oracle), implemente un middleware local certificado que convierta los datos internos de facturación en los esquemas UN/CEFACT o UBL 2.1 requeridos.
3. Depurar los datos maestros del contribuyente
El motor de autorización del CIS valida al instante los datos del destinatario. Los números de identificación fiscal (NIPT) incorrectos del comprador, las razones sociales no coincidentes o los códigos de unidad de negocio no válidos provocan un rechazo inmediato. Realice depuraciones periódicas de los datos maestros en los registros de clientes.
4. Implementar protocolos de resiliencia sin conexión
Asegúrese de que su software de facturación admite el funcionamiento sin conexión, almacenando en caché las transacciones y generando hashes NSLF válidos durante los cortes de red. Configure colas automatizadas que envíen los documentos almacenados en caché al servidor de la DPT en cuanto se restablezca la conectividad, garantizando así el cumplimiento de la norma obligatoria de envío en 48 horas.
5. Establecer flujos de trabajo de verificación de cuentas por pagar entrantes
Los equipos de cuentas por pagar deben verificar sistemáticamente las facturas de proveedores recibidas. El personal debe confirmar que las facturas entrantes muestran números NIVF válidos y consultar el portal de verificación de la DPT antes de contabilizar las facturas en las cuentas del libro mayor, salvaguardando así las deducciones del IVA soportado de la empresa.
Conclusión
El marco Fiskalizimi de Albania constituye un sistema avanzado de control continuo de transacciones. Al exigir que todos los eventos comerciales de los canales B2G, B2B y B2C se autoricen en tiempo real en la plataforma central del gobierno, la Dirección General de Impuestos mantiene una visibilidad integral sobre la economía nacional.
Para las empresas nacionales e internacionales que operan en Albania, el cumplimiento normativo exige una infraestructura informática fiable. Mantener activos los certificados electrónicos AKSHI, implementar software de facturación certificado, depurar los datos maestros y verificar los códigos NIVF entrantes son medidas operativas esenciales.
A medida que los estándares fiscales digitales siguen desarrollándose en toda Europa bajo la iniciativa del IVA en la era digital (ViDA) de la UE, las organizaciones que hoy integren flujos de trabajo de cumplimiento normativo sólidos y automatizados protegerán sus deducciones del IVA soportado, evitarán sanciones operativas severas y podrán operar con confianza en el mercado digital de Albania.
Preguntas frecuentes
No. Las facturas en PDF estándar, los documentos de procesador de texto o las hojas de cálculo enviados por correo electrónico no constituyen facturas fiscales legales para las transacciones B2B nacionales. Una factura válida debe generarse en un formato XML estructurado, ser autorizada a través del Sistema Central de Información (CIS) y mostrar tanto el código NSLF como el NIVF.