Este artículo se actualizó el 2 de octubre de 2026 para reflejar la aplicación operativa del régimen croata de facturación electrónica B2B obligatoria y declaración continua de operaciones en el marco de Fiskalizacija 2.0. Incorpora las disposiciones promulgadas en la Ley de Fiscalización (Zakon o fiskalizaciji, Narodne novine n.º 89/2025), el Reglamento de aplicación sobre facturas electrónicas (Pravilnik o eRačunu, Narodne novine n.º 11/2026), la puesta en marcha operativa del Sistema de Gestión de Direcciones (AMS), los mecanismos de doble fiscalización (JIR y ZKI), y las directrices de preparación para la próxima obligación de la Fase 2 del 1 de enero de 2027.
Introducción y estrategia fiscal digital
Croacia introdujo la facturación electrónica estructurada obligatoria y la declaración digital a nivel de operación para las transacciones B2B nacionales comprendidas, con efecto desde el 1 de enero de 2026. La primera fase se aplica a los contribuyentes registrados a efectos del IVA, mientras que las obligaciones de emisión adicionales para los contribuyentes no sujetos al IVA comienzan el 1 de enero de 2027. Sobre la base de más de una década de experiencia con la fiscalización de cajas registradoras y la facturación electrónica en la contratación pública, el Gobierno croata ha extendido los controles continuos de transacciones (CTC) y la facturación electrónica estructurada a todo el sector privado nacional. El impulso estratégico detrás de esta obligación es claro: eliminar el déficit nacional de recaudación del impuesto sobre el valor añadido (IVA), erradicar el fraude carrusel, modernizar los flujos de trabajo contables de las empresas y automatizar la declaración fiscal directamente desde los libros contables de origen.
A diferencia de las arquitecturas de validación previa que exigen la aprobación gubernamental antes de que un documento comercial pueda llegar al comprador, Croacia ha establecido un modelo descentralizado de controles continuos de transacciones (CTC) e intercambio. Las entidades comerciales intercambian facturas electrónicas estructuradas (e-Račun) directamente o a través de intermediarios de información acreditados (informacijski posrednici) y la red Peppol, mientras valida simultáneamente las cargas criptográficas de las transacciones con la Administración Tributaria (Porezna uprava).
De forma crucial, la reforma introduce un innovador mecanismo de doble fiscalización. Tanto el emisor como el receptor de la factura deben registrar electrónicamente los eventos del ciclo de vida del documento en la base de datos central de la administración tributaria. Al verificar tanto las ventas como las compras casi en tiempo real, la Administración Tributaria logra una simetría transaccional completa en las cadenas de suministro nacionales.
El Gobierno croata ha cofinanciado el Fiskalizacija 2.0 proyecto a través del Mecanismo de Recuperación y Resiliencia (RRF) de la Unión Europea. El alcance integral del proyecto va mucho más allá del simple intercambio de facturas: introduce un Sistema de Gestión de Direcciones (AMS) nacional, un archivo electrónico digital integrado, conciliaciones contables automatizadas y la futura eliminación gradual de las declaraciones periódicas tradicionales de control del IVA (Obrazac U-RA y Obrazac I-RA). Para las empresas nacionales y las multinacionales registradas a efectos del IVA en Croacia, el cumplimiento normativo es una necesidad operativa.
Evolución histórica y contexto europeo/mundial
La transición de Croacia hacia la facturación electrónica obligatoria entre empresas representa la culminación de una evolución legislativa en varias etapas que abarca más de trece años:
Fiscalización del efectivo (Fiskalizacija 1.0, 2013): El 1 de enero de 2013, Croacia introdujo la Ley de Fiscalización en las Transacciones en Efectivo (Zakon o fiskalizaciji u prometu gotovinom). Este marco fue pionero en la fiscalización electrónica en tiempo real de las transacciones en efectivo y con tarjeta en el punto de venta, exigiendo que las cajas registradoras se comunicaran con la Administración Tributaria mediante protocolos de internet para obtener un Identificador Único de Factura (Jedinstveni identifikator računa - JIR).
Facturación electrónica del sector público (B2G e-Račun, 2019): Al transponer la Directiva 2014/55/UE de la Unión Europea, Croacia promulgó la Ley de Facturación Electrónica en la Contratación Pública (Zakon o elektroničkom izdavanju računa u javnoj nabavi, Narodne novine n.º 94/2018). Con efecto desde el 1 de julio de 2019, todos los proveedores de organismos públicos quedaron legalmente obligados a emitir facturas electrónicas estructuradas conformes con la norma europea EN 16931 a través del portal estatal central Servis e-Račun za državu, gestionado por la Agencia Financiera (Financijska agencija - FINA).
Plan Nacional de Recuperación y Resiliencia y Fiskalizacija 2.0 (2021 - 2025): Al reconocer que las facturas en papel y PDF sin estructurar en el sector privado dificultaban la transparencia fiscal, el Gobierno croata inició formalmente el Projekt Fiskalizacija 2.0. El Parlamento aprobó el paquete legislativo en junio de 2025, modernizando todo el código de fiscalización.
Alineación con la iniciativa ViDA de la Unión Europea: Croacia diseñó Fiskalizacija 2.0 para alinearse sin fisuras con el paquete IVA en la era digital (ViDA) de la Comisión Europea. Al establecer normas semánticas estructuradas basadas en EN 16931 (sintaxis UBL 2.1) y construir una infraestructura de intercambio descentralizada, Croacia garantiza que las empresas nacionales puedan adaptarse sin esfuerzo cuando los requisitos de declaración digital obligatoria (DRR) para las entregas intracomunitarias entren en vigor en toda la Unión Europea el 1 de julio de 2030.
Cronología completa del cumplimiento normativo
La siguiente tabla resume los hitos históricos y las fases de implementación obligatorias que definen la hoja de ruta de facturación electrónica y fiscalización digital de Croacia:
Fecha | Hito | Alcance legal y operativo |
1 de enero de 2013 | Fiskalizacija 1.0 puesta en marcha | Fiscalización en línea obligatoria de los recibos en efectivo y con tarjeta de pago para las transacciones minoristas (B2C). |
1 de julio de 2019 | Facturación electrónica B2G obligatoria | Los proveedores de contratación pública deben emitir facturas electrónicas estructuradas (e-Račun) a través de FINA o de intermediarios conectados. |
6 de junio de 2025 | Promulgación de la Ley de Fiscalización | El Parlamento croata (Hrvatski sabor) aprueba la nueva Ley de Fiscalización (Zakon o fiskalizaciji), publicada en Narodne novine n.º 89/2025. |
1 de septiembre de 2025 | Entrada en vigor legal | Entrada en vigor formal de la Ley de Fiscalización, que abre el registro para el Sistema de Gestión de Direcciones (AMS). |
1 de enero de 2026 | Puesta en marcha de la Fase 1: entidades registradas a efectos del IVA | Emisión y recepción obligatoria de facturas electrónicas B2B nacionales para todos los contribuyentes registrados a efectos del IVA, combinada con la doble fiscalización. Recepción obligatoria para las empresas no sujetas al IVA. Ampliación de la fiscalización B2C a todos los métodos de pago distintos del efectivo. |
30 de enero de 2026 | Publicación del Reglamento sobre Facturas Electrónicas | El Ministerio de Hacienda publicó el Reglamento sobre Facturas Electrónicas (NN 11/2026), que establece normas detalladas para el intercambio de facturas electrónicas, los certificados de aplicación, la comunicación AS4, los servicios de metadatos y los procedimientos de fiscalización. Las especificaciones técnicas y los validadores se mantienen por separado a través de la documentación oficial de la Administración Tributaria. |
1 de enero de 2027 | Puesta en marcha de la Fase 2: obligación universal | La emisión obligatoria de facturas electrónicas fiscalizadas se amplía a las empresas no registradas a efectos del IVA, los autónomos (obrtnici), las profesiones liberales y los organismos públicos no sujetos al IVA. Eliminación completa de la facturación comercial en papel a nivel nacional. |
1 de julio de 2030 | Armonización con ViDA de la UE | Alineación operativa completa con los requisitos de declaración digital a escala de la UE para las transacciones transfronterizas intracomunitarias. |
Marco legal
El marco de cumplimiento digital de Croacia se sustenta en normas primarias y secundarias exhaustivas que definen la validez legal, los estándares de formato y los requisitos de auditoría de los documentos electrónicos:
Legislación primaria
La Ley de Fiscalización (Zakon o fiskalizaciji): Aprobada por el Parlamento croata el 6 de junio de 2025 y promulgada en el Boletín Oficial (Narodne novine n.º 89/2025). Esta ley sustituye a las antiguas normas de fiscalización en efectivo y establece el mandato legal para la facturación electrónica estructurada B2B, la declaración de doble fiscalización, el Sistema de Gestión de Direcciones (AMS) y la creación automatizada de libros contables fiscales.
La Ley del Impuesto sobre el Valor Añadido (Zakon o porezu na dodanu vrijednost): Publicada en Narodne novine n.º 73/2013, con sus modificaciones posteriores. La ley define los hechos imponibles, los plazos de emisión de facturas, los derechos de deducción y los elementos obligatorios de la factura de IVA.
La Ley sobre la Facturación Electrónica en la Contratación Pública (Zakon o elektroničkom izdavanju računa u javnoj nabavi): Publicada en Narodne novine n.º 94/2018. Transpone la Directiva 2014/55/UE al derecho interno croata y regula la facturación electrónica del sector público (B2G).
Normativa secundaria y órdenes ejecutivas
El Reglamento sobre facturas electrónicas (Pravilnik o eRačunu, NN 11/2026) establece las normas detalladas para el intercambio y la fiscalización de facturas electrónicas, incluida la comunicación AS4, los certificados de aplicación, los servicios de metadatos y la interoperabilidad técnica. La Administración Tributaria publica por separado las especificaciones, esquemas y herramientas de validación de facturas electrónicas correspondientes.
Reglamento sobre fiscalización (Pravilnik o fiskalizaciji): Especifica los protocolos de comunicación técnica entre los sistemas de facturación de los contribuyentes y los servidores centrales de la Administración Tributaria, definiendo las cargas útiles de mensajes XML, los algoritmos de cifrado y las respuestas de validación.
Norma semántica europea EN 16931: La norma EN 16931-1:2017 define el diccionario de datos y el modelo semántico subyacentes, aplicados en Croacia mediante la especificación nacional croata de uso básico de facturas (HR-CIUS).
Autoridades competentes y operadores del sistema
La gobernanza de la infraestructura croata de facturación electrónica y fiscalización involucra a varios organismos estatutarios especializados:
Ministerio de Hacienda - Administración Tributaria (Ministarstvo financija - Porezna uprava): La autoridad estatutaria central responsable de la política fiscal, las auditorías fiscales y el funcionamiento del Fiskalizacija 2.0 sistema de recepción. Porezna uprava valida las cargas de fiscalización entrantes, emite códigos de identificación únicos JIR y gestiona el portal FiskAplikacija.
Agencia Financiera (Financijska agencija - FINA): La empresa pública responsable del pago público y la infraestructura digital. FINA gestiona la pasarela central de contratación pública (Servis e-Račun za državu), actúa como intermediario de información acreditado principal y gestiona componentes del enrutamiento del directorio central.
Intermediarios de información acreditados (Informacijski posrednici): Proveedores privados de servicios de software certificados y registrados ante la Administración Tributaria. Los intermediarios encaminan las facturas electrónicas estructuradas entre proveedores y compradores, se conectan con el Sistema Nacional de Gestión de Direcciones (AMS) y automatizan la transmisión de registros de doble fiscalización a la administración tributaria.
Autoridad Peppol croata: Supervisa la acreditación y la gobernanza técnica de los puntos de acceso Peppol que operan en la República de Croacia, garantizando el cumplimiento de las normas internacionales de transporte.
Alcance de la obligación
La Fiskalizacija 2.0 obligación abarca prácticamente todas las transacciones comerciales nacionales, estructuradas en distintas categorías de contribuyentes y canales de transacción:
1. Transacciones entre empresas (B2B)
Fase 1 (en vigor desde el 1 de enero de 2026): Desde el 1 de enero de 2026, los contribuyentes registrados a efectos del IVA con domicilio social, residencia o residencia habitual en Croacia deben emitir y recibir facturas electrónicas estructuradas para las transacciones cubiertas por la obligación nacional. En virtud del artículo 39 de la Ley de Fiscalización, una transacción pagada en efectivo o con tarjeta puede quedar exenta de la emisión y fiscalización de facturas electrónicas cuando ya se haya emitido y fiscalizado una factura conforme con arreglo a las normas de transacciones de consumo. Dichas transacciones no deben fiscalizarse también como facturas electrónicas. Las entidades corporativas y los empresarios individuales no registrados a efectos del IVA están legalmente obligados a recibir facturas electrónicas estructuradas a través del AMS.
Fase 2 (en vigor desde el 1 de enero de 2027): Desde el 1 de enero de 2027, la obligación de emitir facturas electrónicas estructuradas se extiende a las categorías de contribuyentes no registrados a efectos del IVA especificadas en el artículo 38 de la Ley de Fiscalización, incluidos los comerciantes individuales y profesionales autónomos pertinentes. La obligación se aplica a las transacciones nacionales cubiertas, sujeta a las exenciones legales. Las facturas en papel siguen siendo admisibles en circunstancias específicas, incluidos los casos en que no se pueda emitir una factura electrónica porque el destinatario no disponga de un identificador en el Sistema de Gestión de Direcciones.
2. Transacciones entre empresas y administraciones públicas (B2G)
La facturación del sector público es obligatoria desde el 1 de julio de 2019 en virtud de la Zakon o elektroničkom izdavanju računa u javnoj nabavi. Sin embargo, en virtud de Fiskalizacija 2.0, las transacciones B2G están plenamente integradas en el mecanismo de doble fiscalización. Los proveedores de departamentos gubernamentales y organismos municipales deben intercambiar las facturas a través de canales certificados y validarlas a través de Porezna uprava.
3. Transacciones entre empresas y consumidores (B2C)
Las transacciones minoristas realizadas a consumidores finales no requieren una factura electrónica XML estructurada B2B, a menos que el comprador la solicite. Sin embargo, desde el 1 de enero de 2026, la fiscalización se aplica a toda venta B2C independientemente del método de pago (efectivo, tarjeta de pago, transferencia bancaria o cartera digital). Todo recibo de consumidor debe contener un identificador único JIR, un código ZKI y un código QR dinámico verificable.
4. Transacciones transfronterizas
Las entregas transfronterizas (entregas intracomunitarias dentro de la UE y exportaciones/importaciones internacionales con terceros países) están actualmente exentas de las normas nacionales de intercambio de e-Račun. Los proveedores extranjeros no pueden ser obligados a conectarse al Sistema de Gestión de Direcciones (AMS) nacional de Croacia. Por consiguiente, las empresas croatas pueden seguir emitiendo y recibiendo facturas estándar en PDF o en papel para el comercio internacional hasta que entren en vigor las normas de notificación digital ViDA de la UE el 1 de julio de 2030.
Tipo de transacción | Facturación electrónica obligatoria | Mecanismo de notificación / fiscalización | Marco aplicable |
B2B nacional (registrado a efectos del IVA) | Sí, desde el 1 de enero de 2026 | Fiscalización de facturas electrónicas del emisor y del destinatario | Fiskalizacija 2.0 (EN 16931) |
B2B nacional (entidades no registradas a efectos del IVA) | Recepción: 2026 Emisión: 2027 | Fiscalización del destinatario (2026); emisor y destinatario (2027) | Fiskalizacija 2.0 (fase 2) |
B2G nacional | Sí, desde el 1 de julio de 2019 | Intercambio de facturas electrónicas estructuradas y notificación de fiscalización | Ley NN 94/2018 y Ley NN 89/2025 |
B2C nacional | No obligación de factura electrónica B2B estructurada | Fiscalización del consumidor (JIR / ZKI / código QR) | Fiskalizacija 2.0 |
Transfronterizo UE / Exportación | No, Fuera de la obligación nacional de facturación electrónica | Declaración de IVA; listados de ventas de la UE cuando sea aplicable | Ley del IVA / normas de la UE |
Requisitos de facturación electrónica de Croacia
Para cumplir con el Fiskalizacija 2.0 marco, una factura electrónica debe crearse, entregarse y almacenarse como un documento digital auténtico y estructurado. Los formatos no estructurados, como las imágenes de papel escaneadas o los PDF estándar enviados por correo electrónico, no tienen validez legal para las transacciones B2B nacionales.
Formatos de factura y normas semánticas aceptados
En consonancia con las normas de la Unión Europea, Croacia exige el cumplimiento estricto de EN 16931-1:2017:
OASIS UBL 2.1 (Universal Business Language): La sintaxis XML predominante utilizada en toda la economía croata, configurada según la especificación nacional croata de uso básico de facturas (HR-CIUS).
Factura interindustrial: La implementación nacional de facturación electrónica de Croacia utiliza UBL 2.1 junto con la especificación croata de uso básico de facturas y sus extensiones (HR-CIUS-EXT). Aunque la norma UN/CEFACT CII está reconocida en el marco europeo más amplio de facturación electrónica, su aceptación no debe presentarse como una alternativa operativamente admitida en la implementación nacional croata sin confirmación en las especificaciones técnicas oficiales.
Peppol BIS Billing 3.0: La norma principal utilizada para el enrutamiento de documentos a través de puntos de acceso Peppol certificados.
Elementos de datos obligatorios
Todo e-Račun estructurado croata debe contener los términos comerciales básicos exigidos por la Ley del Impuesto sobre el Valor Añadido y HR-CIUS:
Número de factura secuencial de tres partes: Formateado estrictamente como [Identificador numérico]/[Designación del local comercial]/[Código del dispositivo de pago] (p. ej., 1042/POS1/DEV01).
Números de identificación: Número de identificación personal (Osobni identifikacijski broj - OIB) y los números de identificación de IVA tanto del proveedor como del comprador.
Código de seguridad del emisor (Zaštitni kod izdavatelja - ZKI): Fiscalización de operaciones con consumidores: el ZKI lo genera el software del emisor para las facturas sujetas a la fiscalización de operaciones con consumidores. No es un elemento de datos obligatorio en todas las facturas electrónicas B2B estructuradas conforme a Fiskalizacija 2.0.
Identificador único de factura (Jedinstveni identifikator računa - JIR): El JIR lo genera la Administración Tributaria croata para las facturas fiscalizadas conforme a las normas de operaciones con consumidores. La fiscalización de facturas electrónicas B2B estructuradas sigue un procedimiento independiente en virtud de los artículos 47 y 48 y no exige que se incluya un JIR en todas las facturas electrónicas.
Los atributos detallados de las líneas de factura deben incluir descripciones de los productos o servicios, cantidades, precios unitarios, el tratamiento del IVA aplicable y el desglose de impuestos. En virtud del artículo 42 de la Ley de Fiscalización y el artículo 11 del Reglamento sobre facturas electrónicas, los productos y servicios también deben asignarse al código de clasificación de seis dígitos correspondiente conforme a la Clasificación de Productos por Actividad de Croacia (KPD 2025).
Datos de pago y metadatos de enrutamiento del AMS: Identificadores bancarios de destino (IBAN) e identificadores de entrega electrónica verificados del receptor.
Firmas digitales y sellos electrónicos
El intercambio y la fiscalización de facturas electrónicas en Croacia exigen los certificados de aplicación adecuados para la comunicación electrónica segura y la firma de los mensajes prescritos. En virtud de los artículos 7 y 10 del Reglamento sobre facturas electrónicas, los certificados de aplicación se utilizan para autenticar los puntos de acceso y firmar los mensajes AS4 y de fiscalización. La legislación no impone un requisito universal de que cada factura electrónica subyacente lleve una firma electrónica cualificada o un sello electrónico cualificado.
Normas legales de archivo
En virtud del artículo 35 de la Ley de Fiscalización croata (NN 89/2025), los contribuyentes deben conservar las facturas electrónicas emitidas y recibidas en su forma original durante seis años a partir del final del año de emisión, siempre que dichas facturas hayan sido fiscalizadas. La legislación contable y fiscal independiente puede imponer requisitos de conservación adicionales sobre los registros comerciales relacionados. La autenticidad del origen, la integridad del contenido y la legibilidad deben mantenerse durante todo el período de conservación aplicable.
¿Cómo funcionan la fiscalización y la notificación de facturas electrónicas B2B en Croacia?
La innovación definitoria del Fiskalizacija 2.0 régimen croata es la fiscalización dual (dvojna fiskalizacija). En lugar de tratar la notificación fiscal como una declaración unilateral del proveedor, la Administración Tributaria exige que ambas partes de la transacción comercial validen la operación electrónicamente.
El proceso de fiscalización de facturas electrónicas B2B en Croacia
1. Fiscalización del emisor (en el momento de la emisión)
El proveedor genera una factura electrónica estructurada conforme a la norma EN 16931 y a los requisitos croatas.
La factura se intercambia con el comprador a través de la infraestructura de entrega electrónica correspondiente.
Por separado, el emisor envía los datos de factura prescritos a Porezna uprava en el momento de la emisión.
El proceso de fiscalización de facturas electrónicas B2B no exige la generación de un JIR ni de un ZKI.
2. Fiscalización del receptor (en un plazo de cinco días laborables)
El comprador recibe la factura electrónica estructurada a través de su punto de acceso registrado.
Por separado, el receptor envía los datos prescritos de la factura electrónica recibida a Porezna uprava en un plazo de cinco días laborables.
Esta obligación no constituye una decisión obligatoria de aceptación o rechazo en un plazo de cinco días laborables.
3. Notificación electrónica posterior
Facturas electrónicas rechazadas: el receptor notifica las facturas rechazadas durante el mes anterior antes del día 20 del mes siguiente.
Facturas electrónicas pagadas: el emisor notifica la información de pago prescrita antes del día 20 del mes siguiente.
Las transacciones para las que no haya podido emitirse una factura electrónica conforme al artículo 40 están sujetas a los requisitos de notificación del artículo 51.
1. Fiscalización del proveedor (notificación en la emisión)
Antes de transmitir la factura electrónica al comprador, o inmediatamente después, el sistema de facturación del proveedor debe enviar un mensaje de fiscalización XML a los servicios web de Porezna uprava.
En virtud de los artículos 47 y 48 de la Ley de Fiscalización, los proveedores deben enviar los datos de factura electrónica prescritos a la Administración Tributaria de forma independiente al proceso de intercambio de facturas electrónicas. La fiscalización se realiza en el momento de la emisión, con excepciones específicas para la autofacturación y las interrupciones técnicas. Los identificadores JIR y ZKI pertenecen al procedimiento de fiscalización de las operaciones con consumidores y no deben presentarse como identificadores obligatorios generados e incluidos en todas las facturas electrónicas B2B.
2. Fiscalización del receptor (confirmación del comprador)
Cuando un comprador recibe un e-Račun B2B nacional, las responsabilidades de cumplimiento continúan:
En virtud del artículo 48, apartado 4, de la Ley de Fiscalización, los receptores deben fiscalizar los datos prescritos de las facturas electrónicas recibidas de forma independiente al proceso de intercambio de facturas, en un plazo máximo de cinco días laborables tras su recepción. Esto no constituye una obligación general de aceptar o rechazar cada factura en un plazo de cinco días laborables. En virtud del artículo 52, los receptores deben notificar las facturas electrónicas rechazadas durante el mes anterior antes del día 20 del mes siguiente, incluyendo la fecha y el motivo del rechazo.
3. Obligaciones periódicas de notificación electrónica mensual
Para garantizar conciliaciones completas ante anomalías contables, las empresas deben presentar informes digitales complementarios a través de las interfaces web de Porezna uprava :
Notificación de ejecución de pagos: Los emisores deben notificar las fechas de pago y los importes liquidados de las facturas electrónicas emitidas antes del día 20 del mes siguiente a la recepción del pago.
Informe de facturas no entregadas: Si no ha sido posible enrutar una factura electrónica porque el comprador no mantiene una dirección activa en el AMS, el proveedor debe notificar mensualmente el documento no entregado.
Informe de facturas rechazadas: Los rechazos de facturas en disputa deben documentarse para evitar ajustes de IVA no autorizados.
Arquitectura técnica: intercambio CTC descentralizado
Croacia ha rechazado deliberadamente el modelo de compensación totalmente centralizado utilizado en jurisdicciones como Italia o Serbia. En su lugar, el país opera un modelo avanzado y descentralizado de controles continuos de transacciones (CTC), lo que preserva la privacidad comercial y la flexibilidad de enrutamiento empresarial, a la vez que mantiene una supervisión legal exhaustiva.
Para entender cómo se compara la arquitectura de Croacia con los marcos internacionales de compensación o Peppol, consulte nuestro análisis exhaustivo de los modelos globales de cumplimiento de facturación electrónica.
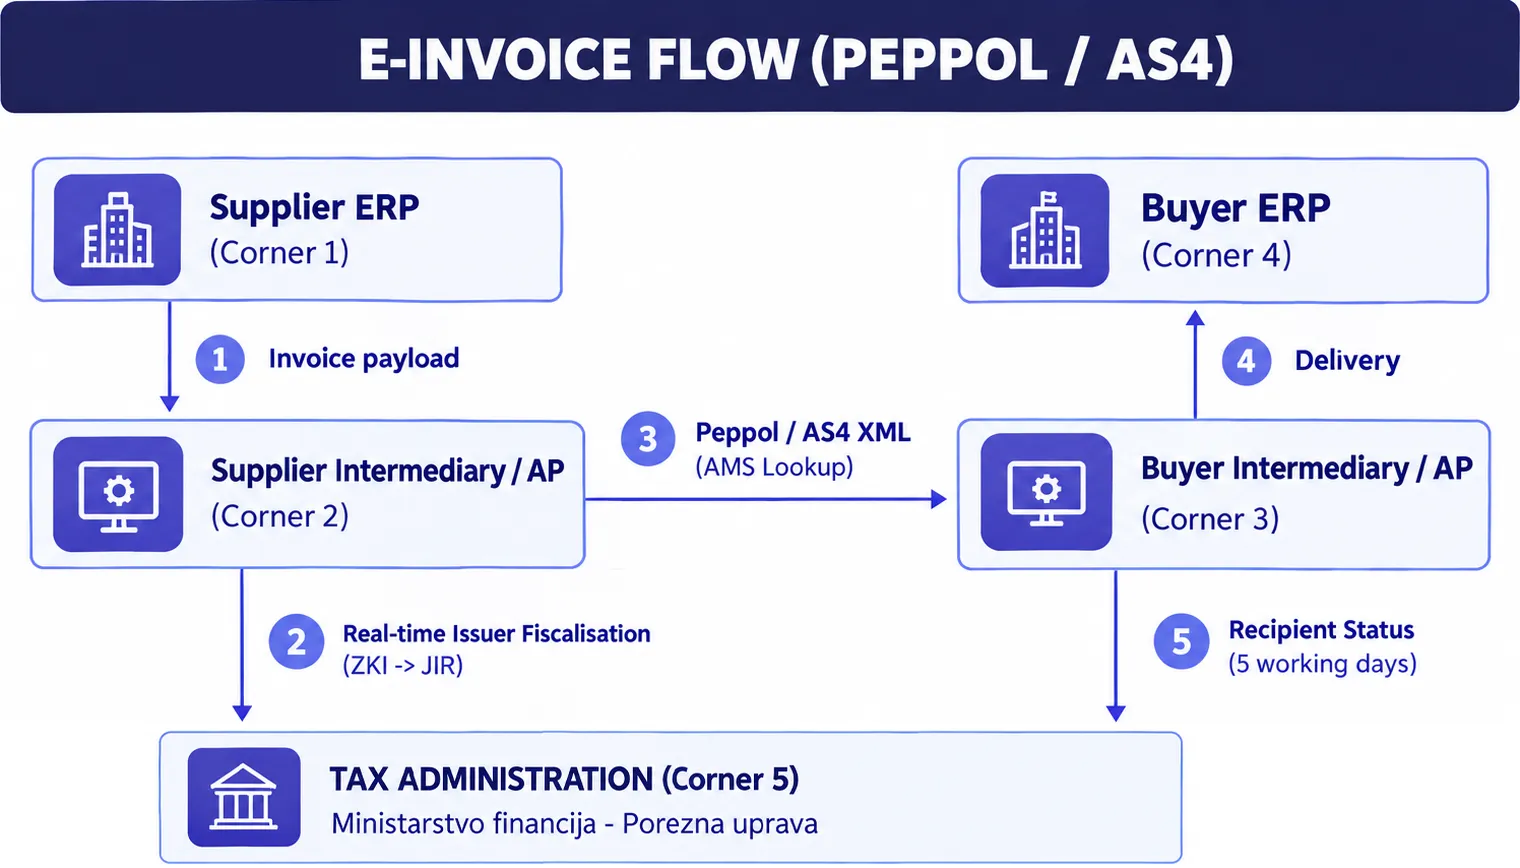
Componentes arquitectónicos principales
El sistema de gestión de direcciones (Sustav za upravljanje adresama - AMS): Gestionado bajo la autoridad del Ministerio de Hacienda, el AMS actúa como el directorio nacional de direcciones electrónicas de recepción. Toda empresa sujeta a la obligación debe registrar su identificador único (como su OIB o su ID de participante Peppol) y designar su punto de conexión electrónico principal o un intermediario acreditado.
Intermediarios de información acreditados (Informacijski posrednici): Las empresas conectan sus sistemas internos de ERP y contabilidad a intermediarios privados certificados o pasarelas públicas. Los intermediarios validan HR-CIUS los esquemas, resuelven los puntos de conexión de enrutamiento a través del AMS y ejecutan las transferencias de mensajes AS4.
La red eDelivery de Peppol: El intercambio nacional de facturas electrónicas en Croacia utiliza puntos de acceso, mensajería AS4 y el sistema nacional de gestión de direcciones (AMS), con el apoyo de servicios de metadatos (MPS) para la localización de receptores. El Reglamento sobre facturas electrónicas (NN 11/2026) establece los requisitos de interoperabilidad y comunicación de este marco nacional. La conectividad Peppol puede favorecer una interoperabilidad más amplia, pero no debe describirse como la red de transporte obligatoria para todas las facturas electrónicas croatas.
Pasarela estatal de recepción (Corner 5): Funciona como un motor de validación en segundo plano. En lugar de interceptar la transacción comercial, Porezna uprava recibe los flujos de fiscalización dual en paralelo al intercambio comercial, garantizando una latencia nula para la logística empresarial.
Portales gratuitos facilitados por el Estado: La Administración Tributaria croata ofrece MIKROeRAČUN como aplicación gratuita para los contribuyentes no sujetos a IVA que cumplan los requisitos. Durante 2026, admite la recepción, visualización, rechazo, almacenamiento y fiscalización de facturas electrónicas entrantes. La posibilidad de emitir y fiscalizar facturas electrónicas salientes pasa a ser obligatoria para las categorías de contribuyentes pertinentes a partir del 1 de enero de 2027. Según el anuncio de la Administración Tributaria del 2 de septiembre de 2026, está previsto que una versión mejorada que admita la emisión de facturas esté disponible para pruebas en octubre de 2026. FiskAplikacija cumple funciones independientes de supervisión de la fiscalización y de comunicación electrónica de datos.
Sanciones por incumplimiento
El incumplimiento de la Ley de Fiscalización (Zakon o fiskalizaciji, NN 89/2025) y de las normas de facturación secundarias conlleva multas administrativas severas y sanciones comerciales. Las sanciones se clasifican según la gravedad de la infracción y la forma jurídica del contribuyente:
Categoría de infracción | Multa para persona jurídica (EUR) | Multa para la persona responsable (EUR) | Multa para autónomo / artesano (EUR) |
No emitir ni recibir una factura electrónica Emitir facturas en papel o PDF para operaciones B2B incluidas en el ámbito de aplicación; negarse a recibir facturas estructuradas a través del AMS. | 3.980 EUR - 66.360 EUR | 660 EUR - 6.630 EUR | 3.980 EUR - 39.810 EUR |
Incumplimientos de fiscalización No cumplir los requisitos prescritos de fiscalización de facturas al consumidor, incluido el uso de los identificadores de factura obligatorios. No fiscalizar correctamente las facturas electrónicas o no hacerlo dentro de los plazos establecidos en el artículo 48. No proporcionar un soporte informático y de hardware adecuado para el intercambio y la fiscalización de facturas electrónicas. | 2.650 EUR a 66.360 EUR | 390 EUR a 6.630 EUR | 1.320 EUR a 39.810 EUR |
Falta de confirmación por parte del destinatario No fiscalizar una factura electrónica recibida en el plazo de cinco días hábiles constituye una infracción conforme al artículo 72, apartado 1, punto 9. No comunicar el rechazo de una factura electrónica antes del día 20 del mes siguiente constituye una infracción conforme al artículo 73, apartado 1, punto 23. La ley no establece un requisito general de confirmar la aceptación o el rechazo de cada factura electrónica entrante en el plazo de cinco días hábiles. | Artículo 72: 2.650 EUR a 66.360 EUR Artículo 73: 1.320 EUR a 26.540 EUR | 260 EUR - 2.650 EUR | 660 EUR - 13.270 EUR |
Incumplimiento del Sistema de Gestión de Direcciones (AMS) No enviar al AMS el identificador de contribuyente exigido ni actualizar la información pertinente del intermediario constituye una infracción conforme al artículo 73, apartado 1, puntos 19 y 20. | 1.320 EUR a 26.540 EUR | 260 EUR a 2.650 EUR | El rango de sanciones para autónomos del artículo 73, apartado 3, no cubre expresamente las infracciones del AMS enumeradas en los puntos 19 y 20. |
Incumplimiento en materia de contratación pública Realizar pagos de contratos públicos sin una verificación válida de e-Račun (conforme a la NN 94/2018). | 1.327 EUR - 13.272 EUR | 663 EUR - 2.654 EUR | N/A |
Repercusiones comerciales y operativas
Además de las multas legales directas, las organizaciones que incumplan se enfrentan a riesgos comerciales críticos:
La deducción del IVA soportado depende del cumplimiento de los requisitos de la legislación croata del IVA. Los incumplimientos en materia de factura electrónica y fiscalización pueden generar riesgos adicionales de comunicación, documentación y auditoría, pero no deben presentarse como una eliminación automática del derecho a deducir el IVA soportado. Conforme al artículo 52, apartado 3, de la Ley de Fiscalización, comunicar el rechazo de una factura electrónica se considera una declaración del destinatario de que no ejercerá el derecho a deducir el IVA soportado de dicha factura.
Los proveedores de contratación pública deben cumplir los requisitos de facturación electrónica estructurada aplicables conforme a la Ley de Facturación Electrónica en la Contratación Pública (NN 94/2018) y las disposiciones pertinentes de la Ley de Fiscalización. Las facturas no conformes pueden ser rechazadas o requerir corrección, lo que puede retrasar el pago. No debe presuponerse la existencia de bloqueos automáticos de pago legales sin una base jurídica o técnica específica.
Exclusión de gastos del impuesto sobre sociedades: Los gastos operativos de la empresa justificados mediante documentación no conforme pueden no ser admitidos a efectos del impuesto sobre beneficios de las sociedades (porez na dobit) en los cálculos realizados durante auditorías exhaustivas.
Cómo pueden prepararse las empresas
Las empresas deben verificar sus obligaciones de facturación electrónica, configurar procesos conformes de intercambio de facturas y fiscalización, y garantizar que sus sistemas de comunicación cumplen los requisitos aplicables. Las organizaciones deben seguir una hoja de ruta de implementación estructurada en cinco pasos:
1. Clasificar la situación fiscal y la fase de implementación
Determinar el nivel de cumplimiento obligatorio:
Si su empresa está registrada a efectos del IVA en Croacia, las obligaciones completas de emisión, recepción y doble fiscalización ya están en vigor.
Si su empresa es un autónomo no sujeto a IVA (obrtnik) o un ente público, debe asegurarse de que sus sistemas puedan recibir facturas electrónicas de inmediato y planificar la implantación de los sistemas para la emisión obligatoria de facturas antes del 1 de enero de 2027.
2. Auditar la arquitectura del ERP y los datos maestros
Revisar los motores de facturación principales (SAP, Microsoft Dynamics, Oracle u otras plataformas de software locales):
Comprobar que sus sistemas de ERP y facturación pueden generar facturas XML UBL 2.1 conformes con la especificación HR-CIUS de Croacia y las extensiones aplicables. Garantizar que todos los datos maestros pertinentes de productos y servicios estén asociados a los códigos de clasificación KPD 2025 de seis dígitos correctos, según exige el artículo 42 de la Ley de Fiscalización. Implementar comprobaciones de validación automatizadas antes de emitir y transmitir las facturas electrónicas.
Depurar los directorios de datos maestros de clientes y proveedores. Garantizar que cada perfil de socio comercial croata incluya un número de identificación personal correcto (OIB) y una dirección de facturación verificada.
Configurar la numeración secuencial de facturas conforme al estricto patrón legal de tres partes (Número/Local/Dispositivo).
3. Obtener certificados digitales e integrarse con un intermediario acreditado
Garantizar que el punto de acceso y la solución de fiscalización elegidos utilicen certificados de aplicación válidos que cumplan los requisitos de la Administración Tributaria croata. Conforme al artículo 10 del Reglamento sobre Facturas Electrónicas, estos certificados se utilizan para firmar los mensajes de intercambio y fiscalización. Comprobar los atributos OIB del certificado, la autorización del punto de acceso correspondiente y la compatibilidad con las especificaciones técnicas aplicables.
En lugar de mantener conexiones bilaterales punto a punto complejas, integre sus sistemas con un intermediario de información certificado conectado a la red Peppol y al Sistema de Gestión de Direcciones (AMS) nacional.
4. Configurar la doble fiscalización y los flujos de trabajo de cuentas por pagar entrantes
Configurar mensajes de fiscalización automatizados para las facturas electrónicas emitidas y recibidas utilizando las especificaciones oficiales de fiscalización de facturas electrónicas y comunicación electrónica de datos. Garantizar que el sistema envíe los datos de factura prescritos, gestione las respuestas técnicas y cumpla los plazos legales pertinentes. El procesamiento de JIR y ZKI debe seguir formando parte del flujo de trabajo independiente de fiscalización de operaciones con consumidores.
Establecer flujos de trabajo automatizados de cuentas por pagar para revisar los archivos e-Račun entrantes y transmitir las confirmaciones de estado del destinatario (aceptación o rechazo) a la administración tributaria dentro del plazo legal de cinco días hábiles.
5. Establecer un archivo conforme de facturas electrónicas
Implementar un sistema de archivo electrónico seguro que conserve las facturas electrónicas emitidas y recibidas en su formato estructurado original y que mantenga su autenticidad, integridad y legibilidad. Conforme al artículo 35 de la Ley de Fiscalización croata, las facturas electrónicas fiscalizadas deben conservarse durante seis años a partir del final del año en que se emitieron. Las empresas también deben evaluar si la normativa contable o fiscal independiente exige un período de conservación más largo para los registros relacionados.
Conclusión
La reforma Fiskalizacija 2.0 de Croacia supone un avance decisivo en la gobernanza fiscal digital europea. Al combinar una infraestructura de intercambio descentralizada compatible con Peppol con doble fiscalización en tiempo real, la Administración Tributaria croata ha diseñado un marco robusto que cierra las lagunas en la recaudación del IVA, al tiempo que preserva la eficiencia comercial de las empresas.
Con la facturación electrónica B2B obligatoria y la doble comunicación de operaciones plenamente activas para las entidades registradas a efectos del IVA, y con la Fase 2 ampliándose a las empresas no sujetas a IVA y a los autónomos a partir del 1 de enero de 2027, las empresas deben tratar el cumplimiento normativo como una prioridad estratégica principal. Las organizaciones que actualicen de forma proactiva su software ERP, se conecten con intermediarios de información acreditados y establezcan flujos de trabajo automatizados de cuentas por pagar y cuentas por cobrar protegerán sus operaciones frente a importantes sanciones legales, al tiempo que aprovechan la velocidad, la precisión y el ahorro operativo del comercio digital de extremo a extremo.
Preguntas frecuentes
No. Las facturas en PDF estándar enviadas por correo electrónico o los documentos en papel físico ya no tienen validez legal para las transacciones comerciales B2B nacionales que involucran a sujetos pasivos registrados a efectos del IVA. Las facturas deben emitirse, intercambiarse y archivarse en formatos XML estructurados conformes con la norma EN 16931 (HR-CIUS) y fiscalizarse con Porezna uprava.