Este artículo se actualizó el 21 de septiembre de 2026 para reflejar las últimas directrices normativas de la Autoridad Independiente de Ingresos Públicos (AADE) y del Ministerio de Economía Nacional y Finanzas relativas a la implantación nacional de la facturación electrónica B2B obligatoria en virtud de la Ley 5222/2025. Incorpora el inicio operativo del Periodo B el 1 de octubre de 2026 para todas las empresas fuera del Periodo A, el periodo transitorio de adaptación que se extiende hasta el 31 de diciembre de 2026, el aplazamiento de última hora que reprogramó el Periodo A al 2 de marzo de 2026, y los flujos de validación actualizados dentro de la plataforma myDATA.
Introducción y estrategia fiscal digital
Grecia está llevando a cabo una de las modernizaciones más decisivas de la administración tributaria del sur de Europa, transformando su plataforma de contabilidad digital en un régimen integral y obligatorio de facturación electrónica entre empresas (B2B). Aunque las empresas que operan en Grecia comunican electrónicamente sus registros contables de transacciones desde 2021 a través de la myDATA (mi Aplicación Digital de Contabilidad y Fiscalidad) plataforma, la emisión de la propia factura comercial seguía siendo, en gran medida, no estructurada. En virtud de la Ley 5222/2025, Grecia cerró esta brecha de cumplimiento normativo, exigiendo que las transacciones comerciales sujetas a impuestos se emitan, transmitan y validen electrónicamente en formatos digitales estructurados.
Los objetivos estratégicos de esta reforma son claros: cerrar la brecha histórica de recaudación del Impuesto sobre el Valor Añadido (IVA) en Grecia, eliminar el fraude sistemático en la facturación, automatizar las liquidaciones del impuesto de sociedades y establecer la paridad entre el comercio mercantil y los registros fiscales digitales. Lejos de ser un mandato nacional aislado, la estrategia de Grecia forma parte integral de los esfuerzos de digitalización europeos más amplios, y sitúa a los operadores comerciales nacionales de cara al próximo paquete de la Unión Europea IVA en la era digital (ViDA).
Tras la primera oleada de aplicación para las grandes empresas en el marco del Periodo A, que entró en vigor el 2 de marzo de 2026 tras un aplazamiento administrativo de última hora, la obligación entra en su fase decisiva. A partir del 1 de octubre de 2026, el Periodo B amplía la facturación electrónica estructurada B2B obligatoria a todas las entidades económicas restantes de Grecia, incluidas las pequeñas y medianas empresas (pymes) y los autónomos. Para mitigar las interrupciones operativas, las autoridades fiscales han establecido un periodo de adaptación gradual que se extiende hasta el 31 de diciembre de 2026, proporcionando a las empresas el margen necesario para estabilizar las integraciones y garantizar el cumplimiento normativo.
Evolución histórica y contexto de la UE
La transición de Grecia hacia una administración tributaria digital ha evolucionado a través de distintas fases legislativas, pasando de la comunicación retrospectiva de datos a los controles de transacciones continuos (CTC) en tiempo real:
Establecimiento de las Normas de Contabilidad Griegas (2014): Ley 4308/2014 estableció la base jurídica moderna de la contabilidad mercantil griega, fijando las normas fundamentales sobre el contenido de las facturas, los plazos de emisión y los registros contables (Ελληνικά Λογιστικά Πρότυπα - ELP).
El nacimiento de myDATA (2020-2021): Administrada por la Autoridad Independiente de Ingresos Públicos (Ανεξάρτητη Αρχή Δημοσίων Εσόδων - AADE), la myDATA plataforma se puso en marcha para recopilar resúmenes electrónicos de ingresos y gastos. Aunque la transmisión obligatoria comenzó el 1 de noviembre de 2021, myDATA funcionó inicialmente como un mecanismo de comunicación electrónica y no como un sistema obligatorio de validación previa (clearance) de facturación electrónica.
Facturación electrónica B2G obligatoria (2023-2025): En virtud de la Decisión Ministerial Conjunta 52445 EX 2023, Grecia implantó de forma progresiva la facturación electrónica obligatoria entre empresas y administraciones públicas (B2G) en virtud de la Directiva 2014/55/UE de la UE, que exige a los proveedores de contratación pública transmitir facturas estructuradas conformes con la norma europea EN 16931 a través de puntos de acceso Peppol certificados. Esta obligación culminó el 1 de septiembre de 2025, cubriendo todos los gastos de la administración general que superen los 2.500 €.
Aprobación de la excepción de la UE (marzo de 2025): En virtud de la Decisión de Ejecución (UE) 2025/502 del Consejo, el Consejo de la Unión Europea concedió a Grecia una excepción formal a los artículos 218 y 232 de la Directiva 2006/112/CE (la Directiva del IVA de la UE). Esto autorizó a Grecia a exigir la facturación electrónica B2B nacional obligatoria y a eliminar el requisito de que el destinatario de la factura deba aceptar el uso de facturas electrónicas, con validez del 1 de julio de 2025 al 31 de diciembre de 2027.
Promulgación de la Ley 5222/2025 (julio de 2025): El Parlamento Helénico aprobó oficialmente la Ley 5222/2025, que modifica el artículo 14 de la Ley 4308/2014 para establecer formalmente la facturación electrónica estructurada como el único mecanismo legal para las transacciones B2B nacionales.
Alineación con ViDA (2026-2030): Al exigir archivos de datos estructurados conformes con la norma europea y la validación previa a través de proveedores de servicios certificados, el marco nacional griego se anticipa directamente a los Requisitos de Información Digital (DRR) de ViDA de la UE, previstos para entrar en vigor en las transacciones intracomunitarias transfronterizas a partir del 1 de julio de 2030.
Cronograma completo de cumplimiento normativo
La implantación nacional de la facturación electrónica y la comunicación de datos transaccionales en Grecia sigue un calendario estrictamente regulado:
Fecha | Grupo destinatario/ámbito de la transacción | Hito de cumplimiento normativo |
1 de noviembre de 2021 | Todas las empresas griegas registradas a efectos de IVA | Comienza la transmisión obligatoria y progresiva de datos de ingresos a la myDATA plataforma. |
12 de septiembre de 2023 | Proveedores de entidades públicas designadas | Comienza la Fase 1 de la facturación electrónica B2G obligatoria para los principales ministerios. |
1 de enero de 2024 | Todos los sujetos pasivos que utilicen herramientas ERP o de facturación | Generación obligatoria de un código QR dinámico que enlaza directamente con myDATA en todas las facturas emitidas. |
1 de septiembre de 2025 | Todas las entidades adjudicadoras públicas | La facturación electrónica B2G pasa a ser plenamente obligatoria en toda la administración general para todos los contratos públicos que superen los 2.500 €. |
16 de septiembre de 2025 | Panorama empresarial nacional | AADE publica la hoja de ruta oficial de implantación B2B que establece el Periodo A y el Periodo B. |
17 de febrero de 2026 | Grandes empresas | AADE y el Ministerio de Economía Nacional y Finanzas emiten una decisión administrativa que reprograma el inicio del Periodo A del 2 de febrero de 2026 al 2 de marzo de 2026. |
2 de marzo de 2026 | Periodo A: Grandes empresas (facturación bruta de 2023 superior a 1.000.000 €) | Comienza la aplicación obligatoria de la facturación electrónica B2B, acompañada de una fase de adaptación gradual que se extiende hasta el 3 de mayo de 2026. |
3 de agosto de 2026 | Empresas del Periodo B que opten por la adopción anticipada | Plazo legal para presentar la Declaración de Inicio y acceder a los incentivos fiscales para la adopción anticipada en virtud del artículo 71Z del Código del Impuesto sobre la Renta. |
1 de octubre de 2026 | Periodo B: Todas las empresas restantes (facturación inferior a 1.000.000 €, pymes, autónomos) | Comienza la aplicación obligatoria de la facturación electrónica B2B, dando inicio a la cobertura universal del sector comercial privado. |
1 de octubre – 31 de diciembre de 2026 | Empresas del Periodo B | Periodo de adaptación gradual: Se permiten las operaciones paralelas y la calibración progresiva del sistema para facilitar una incorporación fluida antes de que se apliquen sanciones económicas estrictas. |
1 de enero de 2027 | Todo el sector comercial griego | Aplicación plena de la facturación electrónica B2B estructurada obligatoria en todas las entidades comerciales, sin flexibilidad transitoria. |
1 de julio de 2030 | Todos los operadores comerciales transfronterizos | Convergencia con las directivas de comunicación digital IVA en la era digital (ViDA) de la UE y la facturación electrónica transfronteriza normalizada. |
Marco jurídico
El marco de cumplimiento normativo digital griego se sustenta en estatutos legislativos primarios, decisiones de la Comunidad Europea y decretos ministeriales secundarios:
Decisión de Ejecución (UE) 2025/502 del Consejo (5 de marzo de 2025): Autoriza a la República Helénica a introducir una medida especial que constituye una excepción a los artículos 218 y 232 de la Directiva 2006/112/CE, otorgando la facultad legal de exigir la facturación electrónica en las transacciones B2B nacionales sin requerir el consentimiento del comprador.
Ley 5222/2025 (Boletín Oficial del Gobierno ΦΕΚ Α΄ 134/28.7.2025): Titulada Código Nacional de Aduanas y otras disposiciones – Disposiciones sobre pensiones, esta ley estableció la obligación nacional. En concreto, modificó el artículo 14 de Ley 4308/2014 (Normas Contables Griegas), que establece que la autenticidad, integridad y legibilidad de las facturas deben garantizarse exclusivamente mediante proveedores certificados de facturación electrónica o aplicaciones de software estatales designadas.
Ley 4172/2013 (Código del Impuesto sobre la Renta), artículo 71Z / 71Θ: Codifica los incentivos fiscales legales (φορολογικά κίνητρα) para las entidades comerciales que adopten voluntariamente la facturación electrónica certificada antes de su plazo legal. Las empresas elegibles reciben una tasa de amortización acelerada del 100 % sobre el hardware y software adquiridos para la implementación de la facturación electrónica en el año de compra, junto con una deducción fiscal incrementada del 100 % sobre los gastos operativos de producción, transmisión y archivo durante los primeros 12 meses.
Decisión A.1129/2025 del gobernador de la AADE: Establece formalmente las especificaciones operativas para seleccionar, registrar y declarar los canales de transmisión. Regula cómo los contribuyentes presentan su Declaración de inicio de emisión electrónica de datos a través de un proveedor certificado (YPAES) o el timologio portal.
Ley 5104/2024 (Código de Procedimiento Tributario): Establece la arquitectura legal de ejecución, las facultades de auditoría y las escalas de sanciones económicas aplicadas por la administración tributaria en caso de no emisión, no transmisión o registro inexacto de los documentos comerciales electrónicos.
Autoridades
La implementación y la administración continua del marco griego de facturación electrónica e información se rigen por tres organismos principales:
Autoridad Independiente de Ingresos Públicos (Ανεξάρτητη Αρχή Δημοσίων Εσόδων - AADE): La autoridad tributaria nacional autónoma responsable de administrar la recaudación de ingresos, ejecutar auditorías fiscales, publicar especificaciones técnicas, autorizar a proveedores privados certificados y gestionar el núcleo de la plataforma digital myDATA..
Ministerio de Economía Nacional y Finanzas (Υπουργείο Εθνικής Οικονομίας και Οικονομικών): El departamento del gobierno central responsable de la política fiscal nacional, de impulsar la legislación primaria ante el Parlamento helénico y de negociar instrumentos de excepción con el Consejo Europeo.
Secretaría General de Sistemas de Información y Gobernanza Digital (Γενική Γραμματεία Πληροφοριακών Συστημάτων και Ψηφιακής Διακυβέρνησης - GSIS): Opera la infraestructura pública de TI, gestiona los registros estatales de interoperabilidad y mantiene la infraestructura central de recepción para la facturación electrónica de la contratación pública en las administraciones adjudicadoras griegas.
Alcance de la obligación
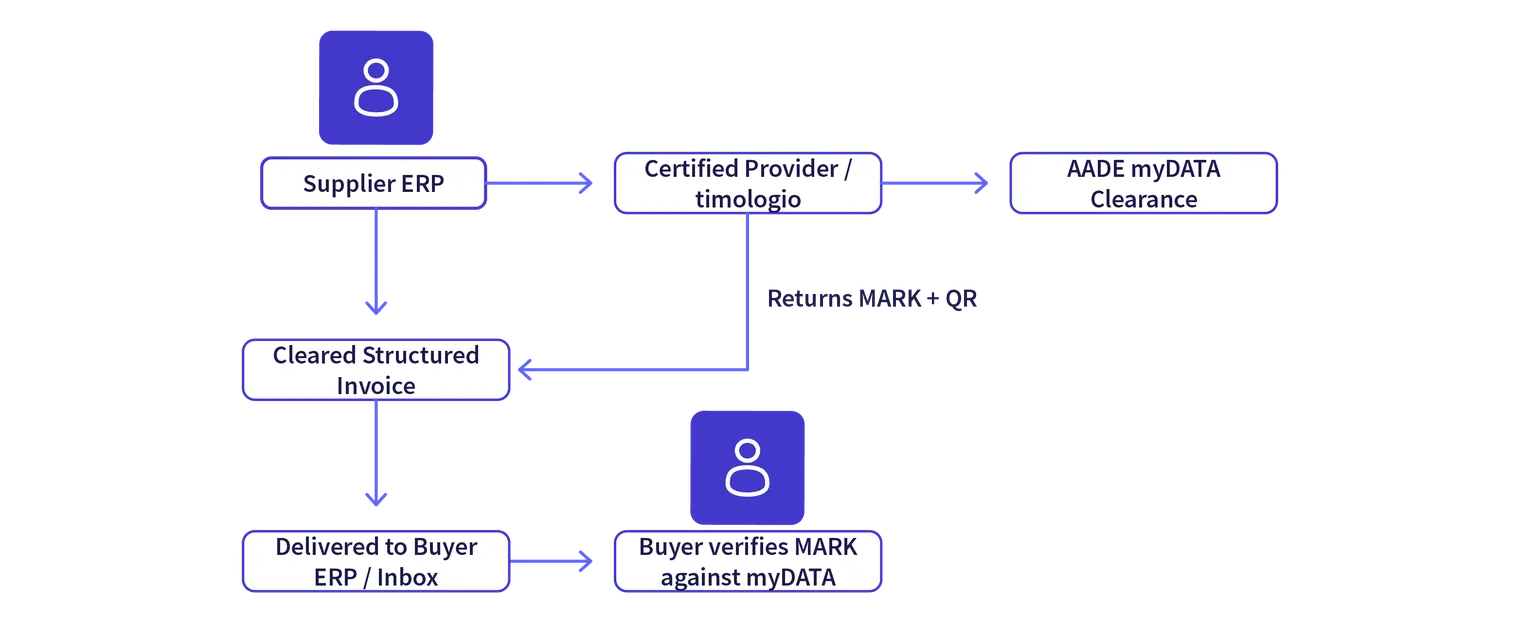
La Ley 5222/2025 establece un alcance integral de las transacciones, distinguiendo entre la ejecución electrónica nacional obligatoria, las normas de comunicación transfronteriza y la fiscalización minorista:
¿A quién afecta?
La obligación se aplica de forma universal a todas las entidades que llevan su contabilidad conforme a las Normas Contables Griegas (Ley 4308/2014) y que están establecidas o registradas a efectos de IVA en Grecia:
Entidades del período A (en vigor desde el 2 de marzo de 2026): Grandes empresas cuyo volumen de negocio bruto en el ejercicio fiscal 2023 superó €1,000,000.
Entidades del período B (en vigor a partir del 1 de octubre de 2026): El resto de empresas comerciales, pymes, microempresas y autónomos individuales, sujetos al período transitorio de adaptación hasta el 31 de diciembre de 2026.
Entidades comerciales extranjeras: Las empresas no residentes que operen mediante un establecimiento permanente (μόνιμη εγκατάσταση) en Grecia deben emitir facturas electrónicas conformes para las entregas nacionales.
¿Qué transacciones están incluidas?
Entregas B2B nacionales: Todas las ventas comerciales de bienes y prestaciones de servicios realizadas entre empresas registradas a efectos de IVA cuando el lugar de entrega sea Grecia. Tanto el proveedor como el comprador deben procesar la transacción a través del marco legal.
Ventas a empresas de terceros países (no pertenecientes a la UE): Exportaciones comerciales y servicios prestados a clientes empresariales establecidos fuera de la Unión Europea. Aunque los destinatarios extranjeros de fuera de la UE no están obligados a recibir el archivo a través de los canales griegos, el proveedor griego debe emitir por ley la factura como documento electrónico estructurado validado a través del sistema legal.
Transacciones del sector público (B2G): Entregas comerciales de bienes y prestaciones de servicios realizadas a administraciones adjudicadoras y organismos públicos griegos, que deben canalizarse a través de canales de acceso Peppol certificados.
Transacciones fuera de la obligación B2B directa
Entregas transfronterizas intracomunitarias: La facturación a clientes empresariales ubicados en otros Estados miembros de la UE sigue siendo opcional conforme a la normativa nacional hasta la aplicación de las directivas ViDA de la UE el 1 de julio de 2030. Si la contraparte de la UE no puede aceptar una factura electrónica estructurada, siguen siendo admisibles formatos alternativos, siempre que los datos de la transacción se comuniquen a myDATA.
Transacciones entre empresas y consumidores (B2C): Las ventas minoristas a personas físicas quedan excluidas de la obligación de facturación electrónica B2B. En su lugar, las operaciones minoristas se regulan mediante el sistema independiente griego de cajas registradoras fiscales (ΦΗΜ), que exige sistemas de punto de venta (TPV) interconectados que impriman recibos con un código QR criptográfico verificable validado frente a myDATA.
Requisitos de facturación electrónica
Conforme a la Ley 5222/2025, las facturas comerciales carecen de validez legal a menos que se emitan a través de un canal digital autorizado. Las empresas no pueden emitir archivos PDF no estructurados, documentos de procesador de texto ni facturas en papel para las transacciones B2B incluidas en el ámbito de aplicación.
Para cumplir con la legalidad, las facturas deben emitirse a través de uno de los dos canales legales siguientes:
1. Proveedores certificados de servicios de facturación electrónica (YPAES)
Las empresas comerciales, los usuarios de ERP y las operaciones de facturación de alto volumen deben contratar a un proveedor privado acreditado (Υπηρεσίες Παρόχου Ηλεκτρονικής Έκδοσης Στοιχείων - YPAES / ΥΠΑΗΣ). Estas entidades están autorizadas y auditadas por la AADE para garantizar la seguridad técnica, la disponibilidad del sistema y una validación rigurosa de los datos.
El proveedor recibe los datos de facturación en bruto procedentes del ERP o del software comercial de la empresa.
El proveedor convierte los datos en el formato XML EN 16931 conforme al estándar europeo.
El proveedor valida la factura con la AADE en tiempo real, obtiene el identificador único de registro (MARK), incorpora el código QRcriptográfico legal y envía el archivo electrónico validado al comprador.
2. Aplicaciones estatales gratuitas (timologio y myDATAapp)
Para evitar que la carga administrativa sature a las microempresas y a los profesionales autónomos, la AADE ofrece herramientas gratuitas web y móviles:
Timologio: un portal de facturación en línea gratuito operado por la AADE, diseñado para pequeñas empresas sin software ERP sofisticado. Los usuarios introducen manualmente los datos del cliente, las líneas de artículos y los tipos de IVA. La plataforma genera automáticamente la factura electrónica, la registra en myDATA, genera el MARK y emite el documento.
MyDATAapp: una aplicación móvil diseñada para profesionales itinerantes y trabajadores móviles, que permite la generación inmediata de facturas digitales in situ y la validación en tiempo real.
PILARES LEGALES DE LA FACTURACIÓN ELECTRÓNICA | ||
Datos estructurados | Registro único | Código QR dinámico |
Modelo semántico EN 16931 (UBL / CII) | MARK obligatorio emitido por el motor myDATA de la AADE | Enlace directo a la página de verificación de la AADE |
Códigos de clasificación y categoría de la AADE | Incorporado en los archivos visuales y XML | Auditoría instantánea de autenticidad para las contrapartes |
Contenido de la factura y especificaciones técnicas
Las facturas electrónicas griegas conformes deben incluir los datos habituales de IVA (números de identificación fiscal, numeración secuencial, base imponible, porcentajes de IVA aplicables), junto con estructuras de datos específicas de Grecia:
El identificador MARK (Μοναδικός Αριθμός Καταχώρισης): Una referencia numérica única asignada por myDATA tras una validación exitosa.
Códigos de clasificación de ingresos y gastos de la AADE: Categorizaciones fiscales detalladas que identifican la naturaleza comercial específica de los ingresos (por ejemplo, ventas estándar de mercancías, prestaciones de servicios u operaciones exentas).
Código QR criptográfico: Un código de barras bidimensional escaneable impreso en la representación visual de la factura, que contiene una URL cifrada que dirige al destinatario al portal público de validación de la AADE.
Obligaciones de archivo: Las facturas electrónicas y sus correspondientes myDATA los tokens de validación deben archivarse de forma segura en su formato digital estructurado original durante un período legal de 5 años (ampliado en casos de investigaciones fiscales activas o auditorías no resueltas).
Requisitos de comunicación electrónica
Grecia aplica un marco de cumplimiento dual en el que la estructurada facturación electrónica funciona en paralelo con la continua comunicación electrónica a través de myDATA.
Si bien la facturación electrónica regula la emisión y entrega legal del documento de facturación entre las partes comerciales, myDATA actúa como el libro contable digital del Estado. La plataforma mantiene dos libros complementarios para cada empresa griega:
El libro detallado (Αναλυτικό Καθολικό): Recoge el desglose detallado por partidas de cada factura emitida y recibida, gasto y ajuste de crédito.
El libro resumen (Συνοπτικό Βιβλίο): Agrega las métricas financieras totales mensuales y anuales, sirviendo de referencia con la que se auditan las declaraciones fiscales obligatorias.
Conciliación de gastos y declaraciones de IVA precumplimentadas
Según la normativa fiscal griega, la recuperación del IVA soportado y las deducciones del impuesto de sociedades están legalmente restringidas: una empresa no puede deducir un gasto ni recuperar el IVA soportado a menos que dicha transacción se haya transmitido y registrado correctamente en myDATA.
Además, la AADE aplica una norma de tolerancia cero ante desviaciones entre myDATA y las declaraciones de IVA presentadas. Al presentar las declaraciones trimestrales o mensuales de IVA, las cifras se cumplimentan automáticamente a partir de myDATA. Los contribuyentes no pueden modificar manualmente estas cifras a menos que se inicien procedimientos formales de discrepancia (διαφωνία) contra un proveedor incumplidor.
Arquitectura técnica
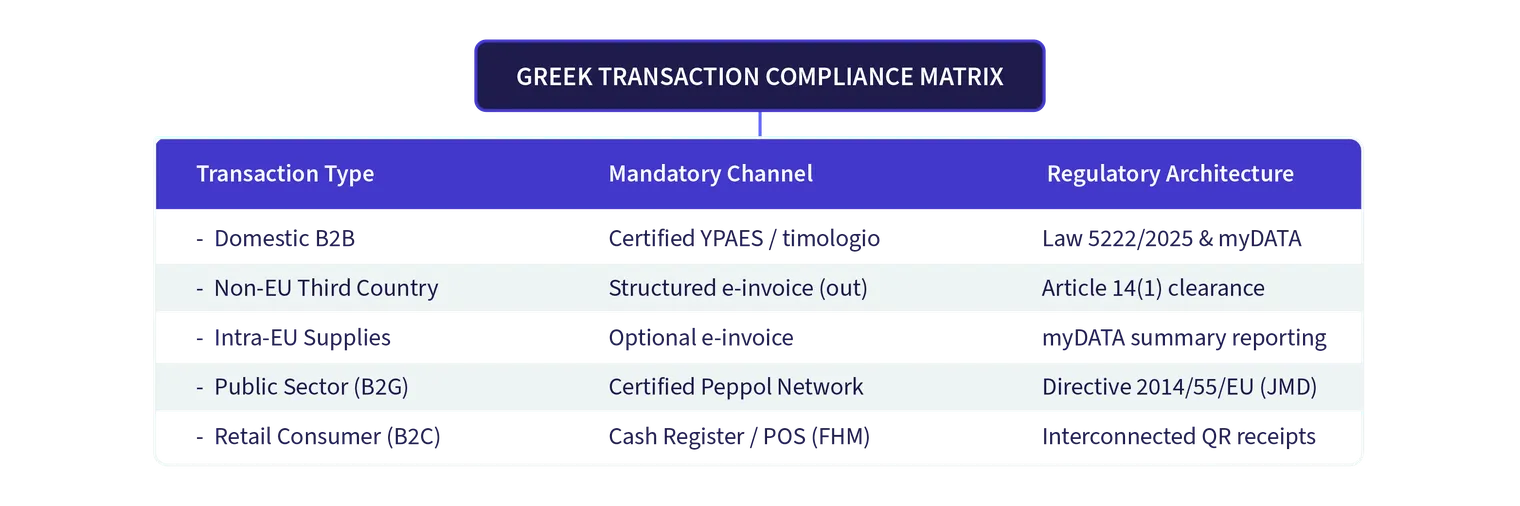
La arquitectura de cumplimiento de Grecia se estructura como un modelo híbrido de clearance y control continuo de transacciones. En lugar de obligar a que todos los documentos pasen por un único buzón gubernamental, el sistema separa la validación fiscal de la entrega comercial, manteniendo al mismo tiempo una supervisión estatal estricta.
El flujo de clearance en la práctica
Generación de la factura: El proveedor genera los datos de la factura en su software de contabilidad o sistema ERP, incorporando los códigos de clasificación griegos obligatorios.
Transmisión al canal de emisión: Los datos se envían a un proveedor privado certificado (YPAES) mediante una API segura, o se introducen manualmente en timologio.
Clearance en tiempo real con la AADE: Antes de que la factura se entregue al cliente, el canal de emisión se comunica con myDATA, la API REST de la AADE. El sistema verifica el estado de registro de la empresa, los cálculos fiscales y la integridad del esquema.
Asignación del MARK y del código QR: Tras una validación correcta, la AADE devuelve un identificador MARK único y un token de seguridad cifrado. El motor de emisión incorpora estos datos junto con un código QR verificable en el documento estructurado final.
Entrega al destinatario: La factura validada mediante el proceso de clearance se entrega al comprador como un archivo XML estructurado (o un PDF híbrido que contiene XML estructurado incrustado).
Sincronización del destinatario: El software de contabilidad del comprador obtiene los datos de la factura de su proveedor certificado o se sincroniza directamente con myDATA mediante API, conciliando el gasto entrante con su libro de compras digital.
Para descubrir cómo se compara esta arquitectura con modelos internacionales como los hubs de clearance de América Latina, el modelo Y francés o el modelo Peppol de 5 esquinas, lea nuestro análisis exhaustivo sobre cómo orientarse entre los modelos de cumplimiento globales.
Sanciones por incumplimiento
El incumplimiento de la normativa griega de facturación electrónica e información fiscal conlleva sanciones económicas y operativas estrictas en virtud del Código de Procedimiento Tributario (Ley 5104/2024):
Multas económicas legales
Operaciones sujetas a IVA: El incumplimiento en la emisión de una factura electrónica estructurada conforme conlleva una multa administrativa equivalente al 50 % del importe del IVA asociado a la operación no declarada.
Operaciones exentas de IVA: Para las operaciones comerciales exentas de IVA o no sujetas a impuestos, el incumplimiento en la emisión de una factura electrónica válida conlleva una multa fija de 500 € por auditoría para las entidades que llevan contabilidad simplificada, y 1.000 € por auditoría para las entidades que llevan contabilidad por partida doble.
Reincidencia: Cuando se detecta un incumplimiento reiterado en auditorías fiscales posteriores dentro de un período de cinco años, las multas aumentan progresivamente hasta el 100% y hasta el 200% del importe del IVA subyacente.
PERFIL DE RIESGO DE CUMPLIMIENTO EN GRECIA | ||
Multas económicas directas | Rechazo de gastos | Interrupción operativa |
Del 50 % al 200 % del importe del IVA subyacente | Pérdida inmediata del derecho a deducir el IVA soportado | Anulación obligatoria de la validez de la factura |
Multas fijas de 500 € a 1.000 € para operaciones exentas de IVA | Rechazo de la deducción de gastos en el impuesto sobre la renta | Perfilado de auditoría fiscal de alta prioridad por parte de la AADE |
Riesgos comerciales y operativos
Pérdida de la recuperación del IVA soportado (responsabilidad del comprador): Si un comprador acepta y contabiliza una factura que no ha pasado por el proceso de clearance a través de un proveedor certificado o timologio y carece de un identificador MARK válido, la AADE rechazará la deducción del IVA soportado durante las auditorías fiscales, dejando al comprador como responsable de la diferencia impositiva más los recargos correspondientes.
Rechazo del gasto en el impuesto de sociedades: Las facturas no respaldadas no pueden deducirse como gastos de explotación legítimos a efectos del impuesto de sociedades, lo que incrementa el beneficio neto imponible de la empresa compradora.
Escalado de auditoría: Las entidades que presentan discrepancias sistemáticas entre las facturas comerciales emitidas y myDATA los registros del libro contable son señaladas automáticamente por los algoritmos de la AADE para someterse a auditorías fiscales exhaustivas e in situ.
Cómo pueden prepararse las empresas
La ampliación de la facturación electrónica B2B obligatoria en el marco del Período B requiere una preparación estructurada en los equipos de finanzas, compras y TI. Las organizaciones deben aplicar los siguientes pasos:
1. Confirme su plazo de cumplimiento y su fase actual
Verifique su situación comercial conforme a los criterios legales:
Las grandes empresas con ingresos brutos en 2023 superiores a 1.000.000 € ya deberían estar operativas bajo el Período A.
El resto de operadores comerciales deben iniciar la facturación electrónica obligatoria en el Período B el 1 de octubre de 2026, utilizando el período de ajuste gradual hasta el 31 de diciembre de 2026 para eliminar errores de integración.
2. Elija su vía de transmisión legal
Evalúe su volumen de facturación comercial y su infraestructura de TI:
Usuarios con gran volumen y sistemas ERP: Contrate a un proveedor de servicios de facturación electrónica certificado y acreditado (YPAES) capaz de integrarse directamente en su sistema ERP mediante API para gestionar la conversión automática a XML, la obtención del MARK y la incorporación del código QR.
Microempresas y emisores de bajo volumen: Regístrese en el portal web gratuito timologio de la AADE, o descargue la aplicación móvil myDATAapp.
Presentar declaración legal: Presentar la Declaración de inicio de emisión electrónica de datos obligatoria a través del portal de la AADE conforme a la Decisión A.1129/2025 antes de emitir su primera factura electrónica.
3. Revisar y depurar los datos maestros
Los motores de validación rechazan las transacciones que contienen parámetros fiscales no válidos. Audite los archivos de clientes y proveedores para verificar los números de identificación de IVA griegos (ΑΦΜ), las razones sociales, las direcciones de la sede social y los correos electrónicos de contacto.
4. Implementar la validación de cuentas por pagar entrantes
El cumplimiento normativo es una responsabilidad compartida entre compradores y vendedores. Configure los flujos de trabajo de cuentas por pagar para verificar que cada factura de proveedor entrante contenga un identificador MARK verificable y un código QR de la AADE funcional. Establecer una verificación automatizada antes de contabilizar las facturas evita la pérdida de créditos de IVA soportado.
5. Formar al personal financiero y contable
Asegúrese de que los equipos de facturación y las asesorías externas entienden la diferencia operativa entre la validación de facturación electrónica en tiempo real y las clasificaciones periódicas de myDATA. Ofrezca formación práctica sobre la gestión de excepciones del sistema, el tratamiento de notas de crédito y la presentación de declaraciones de disconformidad (διαφωνία) dentro de los plazos legales.
Conclusión
La implantación generalizada de la facturación electrónica B2B obligatoria marca un hito decisivo en la digitalización de la economía comercial de Grecia. Al combinar la legislación primaria bajo la Ley 5222/2025 con mecanismos de validación en tiempo real, la AADE ha establecido un marco de cumplimiento normativo transparente diseñado para eliminar el fraude fiscal y modernizar las operaciones financieras.
Con el Período A ya operativo para las grandes empresas y el Período B entrando en vigor el 1 de octubre de 2026 para el resto de entidades comerciales, la facturación electrónica ya no es opcional. Las organizaciones deben aprovechar al máximo el período de adaptación transitorio hasta el 31 de diciembre de 2026 para evaluar sus capacidades técnicas, seleccionar la vía de transmisión adecuada a través de un proveedor certificado (YPAES) o de timologio, y establecer flujos de trabajo sólidos para la validación de facturas entrantes.
Las empresas que adopten un enfoque proactivo hacia el cumplimiento digital no solo protegerán sus operaciones frente a graves sanciones fiscales y deducciones de IVA denegadas, sino que también obtendrán importantes mejoras de eficiencia gracias al procesamiento automatizado, ciclos de transacción más rápidos y una alineación fluida con las próximas normas europeas de información digital en el marco de ViDA.
Preguntas frecuentes
No. Las facturas en PDF estándar enviadas por correo electrónico, los archivos de procesamiento de texto y las copias impresas en papel no cumplen los requisitos legales para las transacciones B2B nacionales contempladas en la Ley 5222/2025. Las facturas incluidas en el ámbito de aplicación deben generarse en un formato electrónico estructurado conforme a la norma EN 16931, validarse en tiempo real por la AADE y llevar un identificador MARK y un código QR oficiales.