Este artículo se actualizó el 21 de agosto de 2026 para reflejar el anuncio oficial de la Administración Financiera de la República Eslovaca que confirma la plena preparación técnica de la infraestructura nacional de facturación electrónica y presentación de informes electrónicos, validando el papel operativo de los Carteros Digitales acreditados (Digitálny poštár) antes de la obligación nacional B2B del 1 de enero de 2027.
Introducción y estrategia fiscal digital
La República Eslovaca está ejecutando uno de los programas de modernización del impuesto sobre el valor añadido más innovadores de Europa Central. Desde el 1 de enero de 2027, las empresas comerciales registradas a efectos del IVA que operan en Eslovaquia deberán emitir, transmitir y recibir facturas en formatos electrónicos estructurados, además de enviar automáticamente los datos fiscales de las transacciones al gobierno casi en tiempo real. Este mecanismo dual combina la facturación electrónica estructurada con los Controles Continuos de Transacciones (CTC) para reducir la brecha nacional del IVA, frenar el fraude carrusel y disminuir la carga administrativa de los operadores comerciales.
A diferencia de los regímenes de clearance que exigen la aprobación previa del gobierno antes de que una factura pueda emitirse legalmente a un comprador, Eslovaquia ha adoptado un modelo Peppol descentralizado de 5 esquinas. Esta arquitectura preserva la eficiencia comercial al permitir la comunicación directa y automatizada entre las entidades comerciales a través de intermediarios acreditados conocidos como Carteros Digitales (Digitálny poštár). A medida que los documentos se intercambian entre los puntos finales comerciales, estos proveedores acreditados replican los datos fiscales necesarios directamente en la base de datos de la administración tributaria sin interrumpir la cadena de suministro comercial.
El 21 de agosto de 2026, la Administración Financiera de la República Eslovaca confirmó oficialmente la plena preparación técnica de la infraestructura central de facturación electrónica y presentación de informes electrónicos (esquina 5). Este hito valida la capacidad técnica subyacente del sistema estatal para recibir flujos casi en tiempo real de los proveedores de servicios acreditados, manteniendo al país firmemente encaminado hacia su entrada en vigor estatutaria de 2027.
Comprender el marco de facturación electrónica y presentación de informes electrónicos de Eslovaquia
Eslovaquia está experimentando una importante transformación digital de su sistema de IVA mediante la introducción de la facturación electrónica obligatoria y la presentación de informes electrónicos casi en tiempo real para las transacciones nacionales entre empresas (B2B). La reforma está diseñada para modernizar la administración tributaria, mejorar el cumplimiento del IVA y reducir el fraude fiscal, al tiempo que alinea el marco nacional del país con la iniciativa ViDA de la Unión Europea.
Aunque Eslovaquia exige la facturación electrónica para las transacciones entre empresas y administraciones públicas (B2G) y entre administraciones públicas (G2G) desde 2023, la nueva legislación amplía considerablemente estas obligaciones al sector privado. Desde el 1 de enero de 2027, las empresas registradas a efectos del IVA que realicen transacciones B2B nacionales estarán generalmente obligadas a emitir, recibir e intercambiar facturas electrónicas estructuradas, así como a comunicar los datos de las facturas por vía electrónica a través de un proveedor de servicios acreditado.
Una característica clave del marco de Eslovaquia es la adopción de un modelo de 5 esquinas basado en Peppol. En lugar de transmitir las facturas directamente a la administración tributaria, las empresas las intercambiarán a través de proveedores de servicios acreditados, conocidos como Carteros Digitales, que también se encargarán de comunicar los datos de las facturas a la Administración Financiera casi en tiempo real. Este enfoque tiene como objetivo simplificar el cumplimiento normativo y, al mismo tiempo, promover un intercambio de documentos electrónicos seguro, estandarizado e interoperable.
Para ayudar a las empresas a prepararse para la transición, Eslovaquia también ha previsto un período de pruebas voluntario antes de la implantación obligatoria, lo que permitirá a las organizaciones adaptar sus sistemas de facturación y procesos empresariales antes de que entren en vigor las nuevas obligaciones. A medida que el marco siga evolucionando, las empresas deberán seguir de cerca los avances legislativos y las orientaciones oficiales para garantizar el cumplimiento de los requisitos más recientes.
Evolución histórica y contexto de la UE
El recorrido fiscal digital de Eslovaquia ha evolucionado a través de múltiples iteraciones legislativas a lo largo de la última década:
Fiscalización temprana y e-Kasa: Eslovaquia priorizó inicialmente las transacciones en efectivo de cara al consumidor mediante la introducción del sistema e-Kasa de fiscalización en línea en 2019, conectando los registros de los puntos de venta directamente con la base de datos central de la administración tributaria.
Facturación electrónica en el sector público (B2G): En abril de 2023, Eslovaquia introdujo la facturación electrónica obligatoria para las transacciones B2G y entre administraciones públicas (G2G) conforme a la norma europea de facturación electrónica (EN 16931). Diseñado inicialmente para operar a través de un portal gubernamental central (Sistema de Información de Facturación Electrónica - IS EFA), la implementación sufrió retrasos administrativos, lo que llevó al gobierno a reevaluar su arquitectura técnica a largo plazo.
Transición a Peppol y la Ley n.º 385/2025 Coll.: El 9 de diciembre de 2025, el Consejo Nacional de la República Eslovaca promulgó formalmente la Ley n.º 385/2025 Coll., por la que se modifica la Ley nacional del IVA. Esta legislación histórica abandonó la dependencia exclusiva de un portal central de intercambio gubernamental para las transacciones B2B en favor de una arquitectura internacional Peppol de 5 esquinas, al tiempo que trasladó simultáneamente la facturación electrónica B2G al mismo marco.
Alineación con ViDA de la UE: El modelo eslovaco está diseñado para cumplir directamente con la Directiva 2014/55/UE y el paquete ViDA de la UE. Al establecer una facturación electrónica estructurada basada en la norma EN 16931 y estandarizar los formatos de presentación de informes digitales, Eslovaquia garantiza que su infraestructura nacional se integrará sin problemas con los futuros requisitos de presentación de informes digitales transfronterizos a escala de la UE previstos para el 1 de julio de 2030.
El calendario por fases en Eslovaquia
La transición de Eslovaquia hacia la facturación electrónica y la presentación de informes electrónicos obligatorias se ha producido a lo largo de varios años, evolucionando desde la facturación electrónica en el sector público hasta un marco integral para las transacciones B2B nacionales. El siguiente calendario destaca los principales hitos legislativos y de implementación.
Fecha | Hito |
Abril de 2023 | Comienza la facturación electrónica obligatoria para las transacciones entre empresas y administraciones públicas (B2G) y entre administraciones públicas (G2G) a través de la plataforma IS EFA, alineada con la norma europea de facturación electrónica (EN 16931). |
9 de diciembre de 2025 | El Consejo Nacional de la República Eslovaca aprueba las modificaciones de la Ley del IVA que introducen la facturación electrónica B2B nacional obligatoria y la presentación de informes electrónicos casi en tiempo real a partir de 2027. |
1 de enero de 2026 | Inicio previsto del período de transición voluntario, que permite a las empresas probar sus sistemas y prepararse para la implantación obligatoria. |
21 de agosto de 2026 | La Administración Financiera confirma oficialmente la plena preparación técnica de la infraestructura nacional de recepción, validando la integración de extremo a extremo para los Carteros Digitales acreditados. |
1 de enero de 2027 | Entran en vigor la facturación electrónica estructurada B2B obligatoria y la presentación de informes electrónicos casi en tiempo real para las transacciones nacionales entre empresas registradas a efectos del IVA. Las empresas deberán intercambiar facturas a través de Carteros Digitales acreditados utilizando la red Peppol. |
1 de julio de 2030 | Eslovaquia planea ampliar su marco en consonancia con la iniciativa del IVA en la era digital (ViDA) de la UE. Esto incluye los requisitos de facturación electrónica y presentación de informes digitales transfronterizos, la eliminación de las Declaraciones de Control y Resumen, y una reducción del plazo general de emisión de facturas de 15 a 10 días. |
Aunque el marco normativo principal ya ha sido aprobado, Eslovaquia continúa perfeccionando ciertos aspectos de la legislación. En concreto, una propuesta de enmienda publicada en mayo de 2026 aplazaría la obligación de los compradores nacionales de declarar los datos de las facturas electrónicas recibidas hasta el 1 de julio de 2030, manteniendo al mismo tiempo el requisito de que las empresas puedan recibir facturas electrónicas a partir del 1 de enero de 2027. Por lo tanto, las empresas deben seguir consultando la evolución legislativa y las directrices oficiales publicadas por la Dirección Financiera y el Ministerio de Hacienda.
Marco jurídico
El marco de facturación electrónica B2B obligatoria y de declaración electrónica casi en tiempo real de Eslovaquia se establece mediante modificaciones de la legislación nacional del IVA y se complementa con las directrices de aplicación publicadas por la Dirección Financiera de la República Eslovaca. En conjunto, estas medidas constituyen la base jurídica para el intercambio obligatorio de facturas electrónicas estructuradas y la declaración electrónica de los datos de facturación en las operaciones B2B nacionales.
Los principales instrumentos jurídicos son los siguientes:
Ley n.º 222/2004 Rec., sobre el impuesto sobre el valor añadido (Zákon o dani z pridanej hodnoty), modificada posteriormente. Se trata del principal instrumento normativo que regula el cumplimiento del IVA, el contenido de las facturas, las normas de emisión y el derecho a deducción en Eslovaquia.
Ley n.º 385/2025 Rec., que modifica específicamente la Ley n.º 222/2004 Rec. para introducir la facturación electrónica estructurada obligatoria, la declaración electrónica continua y el marco jurídico de los proveedores de servicios acreditados (Digitálny poštár) a partir del 1 de enero de 2027.
Decretos y especificaciones técnicas publicados por la Dirección Financiera de la República Eslovaca (Finančné riaditeľstvo SR), que detallan la especificación básica de uso de facturas de Eslovaquia (SK_CIUS), las normas de mapeo de datos y los protocolos de seguridad para la integración del Corner 5.
Directiva 2014/55/UE, que establece la norma europea de facturación electrónica en la contratación pública y constituye la base semántica de la normativa nacional eslovaca.
Declaración oficial de la Administración Financiera (agosto de 2026): Confirmó los parámetros administrativos y técnicos de ejecución para los proveedores de servicios conforme a las disposiciones de la Ley n.º 385/2025 Rec..
Actualización técnica (septiembre de 2026): El 10 de septiembre de 2026, la Administración Financiera publicó la versión 1.11 de las directrices de implementación y validación de Peppol BIS. Esta actualización ofrece especificaciones técnicas más precisas sobre los elementos de datos relacionados con el IVA, los cálculos, la declaración de la inversión del sujeto pasivo y los atributos de las líneas de factura, con el fin de ayudar a los desarrolladores y a las empresas a configurar sus sistemas de facturación electrónica antes de la entrada en vigor de la obligación en 2027.
El marco eslovaco también está diseñado para respaldar la iniciativa del IVA en la era digital (ViDA) de la Unión Europea. Se prevé que los futuros cambios legislativos, previstos a partir del 1 de julio de 2030, alineen aún más el marco nacional de Eslovaquia con el enfoque armonizado de la UE para la declaración digital y la facturación electrónica en las operaciones transfronterizas.
Siempre que sea posible, las empresas deben consultar la legislación oficial y las directrices publicadas por las autoridades eslovacas, ya que las especificaciones técnicas y los requisitos de implementación pueden seguir evolucionando antes de la fecha de entrada en vigor obligatoria.
Autoridades
Varias autoridades públicas son responsables del desarrollo, la implementación y la gestión del marco de facturación electrónica y declaración electrónica de Eslovaquia.
Ministerio de Hacienda de la República Eslovaca
El Ministerio de Hacienda es responsable de desarrollar la política fiscal de Eslovaquia y de elaborar la legislación que regula la facturación electrónica obligatoria y la declaración digital. También supervisa la estrategia general del país para la digitalización del IVA y su alineación con la iniciativa del IVA en la era digital (ViDA) de la Unión Europea.
Dirección Financiera de la República Eslovaca
La Dirección Financiera es responsable de implementar el marco normativo y de publicar las directrices operativas que las empresas necesitan para cumplir con las nuevas obligaciones. Esto incluye documentación técnica, guías de implementación, preguntas frecuentes y actualizaciones relacionadas con la puesta en marcha de la obligación.
Administración Financiera de la República Eslovaca
La Administración Financiera gestiona la infraestructura técnica que sustenta el marco de facturación electrónica y declaración electrónica de Eslovaquia. Con el nuevo modelo, los datos de las facturas se transmitirán a la Administración Financiera a través de proveedores de servicios acreditados, lo que permite a la administración tributaria recibir los datos de las transacciones casi en tiempo real, manteniendo al mismo tiempo un modelo de intercambio descentralizado.
Autoridad Peppol
El marco eslovaco se basa en la red Peppol, que proporciona las normas de interoperabilidad utilizadas para el intercambio de facturas electrónicas estructuradas. Peppol no actúa como administración tributaria nacional, sino que define el marco técnico que permite el intercambio seguro y estandarizado de documentos entre proveedores de servicios acreditados en los países participantes.
Ámbito de aplicación de la obligación
A partir del 1 de enero de 2027, la facturación electrónica y la declaración electrónica obligatorias se aplican de manera general a la actividad comercial nacional dentro de la República Eslovaca.
Operaciones incluidas en el ámbito de aplicación
Operaciones nacionales B2B: Todas las entregas de bienes y prestaciones de servicios sujetas a impuesto realizadas entre empresas registradas a efectos del IVA cuando el lugar de entrega sea Eslovaquia.
Sujetos pasivos: Empresas establecidas en Eslovaquia, así como entidades extranjeras registradas a efectos del IVA en Eslovaquia que realicen operaciones nacionales.
Operaciones B2G: Todas las ventas de bienes y servicios a entidades del sector público y organismos estatales.
Operaciones excluidas o exentas
Operaciones entre empresas y consumidores (B2C): Las ventas a consumidores finales siguen excluidas de la obligación de facturación electrónica, aunque las ventas a consumidores continúan sujetas a fiscalización a través del sistema e-Kasa.
Transfronterizas transacciones: Las entregas intracomunitarias y las exportaciones siguen rigiéndose por las normas generales del IVA hasta que entre en vigor la obligación transfronteriza de ViDA de la UE, el 1 de julio de 2030.
Exenciones legales específicas: Servicios financieros y de seguros exentos del IVA conforme a la legislación eslovaca, en los que no se exige la emisión de factura según la normativa general del IVA.
Operaciones incluidas
La obligación se aplica a la mayoría de las operaciones B2B nacionales sujetas a impuesto entre empresas registradas a efectos del IVA. Esto incluye las operaciones en las que tanto el proveedor como el cliente están establecidos, registrados u obligados a registrarse a efectos del IVA en Eslovaquia.
Operaciones fuera del ámbito de aplicación
Determinadas operaciones quedan fuera del ámbito de aplicación de la obligación B2B nacional, entre ellas:
Operaciones entre empresas y consumidores (B2C).
Las operaciones transfronterizas, que siguen rigiéndose por las normas del IVA vigentes hasta que se introduzcan los futuros cambios previstos en la iniciativa del IVA en la era digital (ViDA) de la UE.
Otras operaciones excluidas conforme a la legislación eslovaca del IVA o a futuras directrices de aplicación.
Novedades futuras
A partir del 1 de julio de 2030, se prevé que Eslovaquia amplíe aún más su marco digital del IVA en consonancia con ViDA, introduciendo requisitos armonizados de declaración digital transfronteriza en toda la Unión Europea. Por ello, las empresas deben seguir de cerca la evolución legislativa futura para comprender cómo estos cambios pueden afectar a sus obligaciones de cumplimiento normativo.
Requisitos de facturación electrónica de Eslovaquia
El marco de facturación electrónica B2B obligatoria de Eslovaquia exige que las empresas incluidas en el ámbito de aplicación emitan, reciban e intercambien facturas electrónicas estructuradas para las operaciones nacionales. A partir del 1 de enero de 2027, estas facturas deberán intercambiarse electrónicamente a través del marco nacional mediante proveedores de servicios acreditados, en sustitución de las facturas en papel y las facturas electrónicas no estructuradas para las operaciones incluidas en el ámbito de aplicación.
El marco se basa en la norma europea de facturación electrónica (EN 16931), que garantiza la interoperabilidad entre empresas y facilita la futura alineación con la iniciativa del IVA en la era digital (ViDA) de la Unión Europea. Por lo tanto, las facturas electrónicas deben crearse en un formato estructurado que cumpla con las especificaciones técnicas aplicables.
Por lo general, las empresas incluidas en el ámbito de aplicación de la obligación deberán:
Emitir facturas electrónicas estructuradas para las operaciones B2B nacionales.
Recibir facturas electrónicas a través del marco de intercambio aprobado.
Utilizar un proveedor de servicios acreditado ("cartero digital") para intercambiar facturas electrónicamente.
Garantizar que las facturas cumplen las normas técnicas y de datos exigidas.
Conservar las facturas electrónicas conforme a los requisitos eslovacos de conservación de registros.
Requisitos de facturación
Las facturas electrónicas deben incluir toda la información exigida por la legislación eslovaca del IVA, cumpliendo además las especificaciones técnicas publicadas por la Dirección Financiera.
Se espera que las facturas sigan la norma europea EN 16931, utilizando normalmente UBL XML como formato de datos estructurado. Esto garantiza la interoperabilidad en la red Peppol y facilita el futuro cumplimiento de los requisitos de notificación digital de toda la UE en el marco de ViDA.
Las empresas también deben asegurarse de que su ERP o solución de facturación electrónica es capaz de generar facturas electrónicas conformes y puede actualizarse a medida que evolucionen las especificaciones técnicas.
Obligaciones de archivo
Las facturas electrónicas y sus registros de validación asociados deben archivarse en su formato XML estructurado original durante un período legal de 10 años. Las facturas deben mantener la integridad del contenido, la autenticidad del origen y la legibilidad continua durante todo el período de conservación.
Requisitos de notificación electrónica de Eslovaquia
Junto con la facturación electrónica, Eslovaquia introduce un marco de control continuo de transacciones (CTC) para las ventas B2B nacionales.
Mecánica operativa y contenido de la notificación
En lugar de exigir a las empresas la presentación de declaraciones fiscales periódicas independientes, la notificación digital se integra directamente en el proceso de emisión de facturas. Cuando el proveedor de servicios de un proveedor procesa una factura electrónica, genera automáticamente un conjunto de datos fiscales estandarizado conocido como documento de datos fiscales eslovaco (SK TDD).
Plazo y frecuencia de notificación
El SK TDD debe transmitirse electrónicamente a la base de datos central de la Administración Financiera (Corner 5) casi en tiempo real. Las directrices técnicas establecen un plazo máximo de notificación de 15 minutos desde el momento en que la factura se envía a la red Peppol.
Obligaciones de notificación del comprador
Para facilitar la preparación de las empresas, las enmiendas legislativas propuestas posponen la obligación de los compradores nacionales de notificar de forma independiente los datos de las facturas electrónicas recibidas hasta el 1 de julio de 2030. No obstante, los compradores seguirán estando legalmente obligados a disponer de la capacidad técnica para recibir facturas electrónicas estructuradas a través de un proveedor de servicios acreditado a partir del 1 de enero de 2027.
El camino hacia ViDA
Como parte de la alineación de Eslovaquia con la iniciativa del IVA en la era digital (ViDA) de la UE, se espera que el marco de notificación electrónica siga evolucionando. A partir del 1 de julio de 2030, están previstos cambios adicionales, entre ellos la introducción de requisitos de notificación digital a escala de la UE para las transacciones transfronterizas y la eliminación de determinadas obligaciones actuales de notificación del IVA, como la Declaración de Control y la Declaración Recapitulativa, cuando proceda.
Cómo funciona el modelo Peppol de 5 esquinas en Eslovaquia
A diferencia de muchos países que dependen de una plataforma gubernamental central para el intercambio de facturas electrónicas, Eslovaquia ha adoptado un modelo de 5 esquinas basado en Peppol. Este enfoque descentralizado permite a las empresas intercambiar facturas electrónicas estructuradas de forma segura a través de proveedores de servicios acreditados, notificando simultáneamente los datos de las facturas a la Administración Financiera.
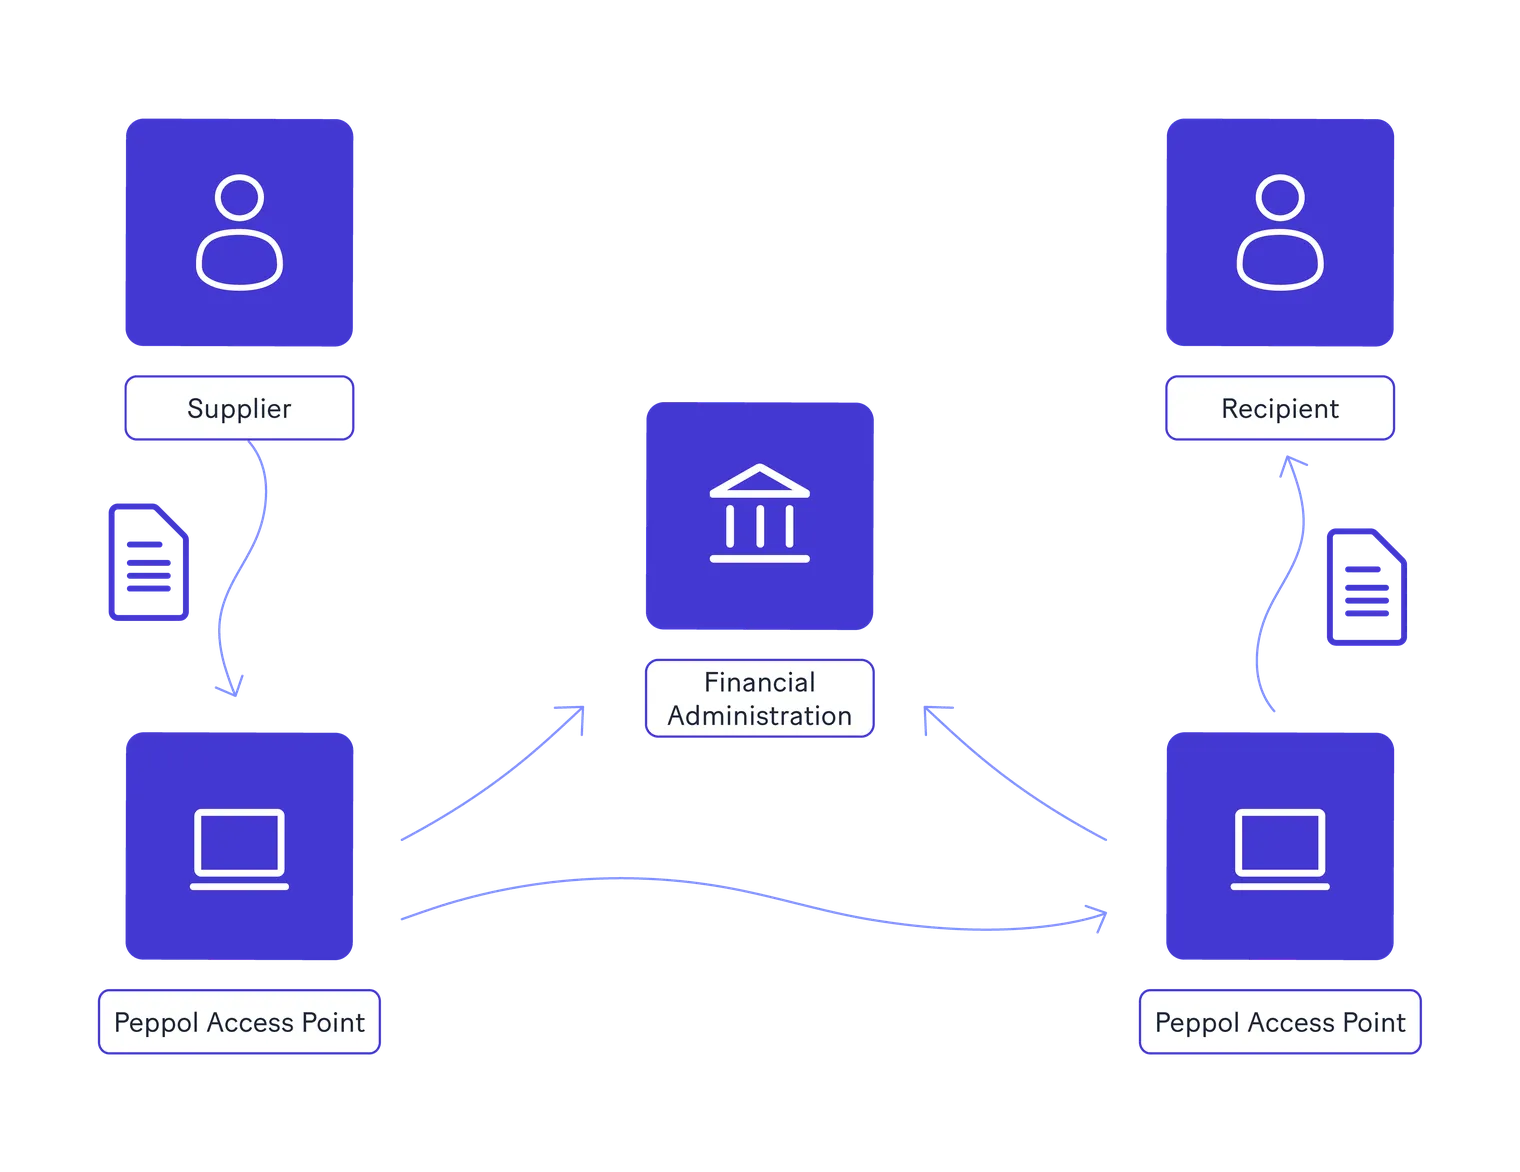
El modelo introduce un participante adicional, la Administración Financiera, como quinta esquina de la red Peppol tradicional. Como resultado, las empresas no se comunican directamente con la administración tributaria. En su lugar, los proveedores de servicios acreditados, conocidos como carteros digitales, facilitan tanto el intercambio de facturas entre socios comerciales como la transmisión de los datos de factura exigidos a las autoridades.
Cómo funciona el modelo de 5 esquinas
El proceso puede resumirse de la siguiente manera:
El proveedor crea una factura electrónica estructurada mediante un ERP o una solución de facturación electrónica conforme.
La factura se transmite al cartero digital acreditado del proveedor.
El cartero digital reenvía la factura a través de la red Peppol al cartero digital del destinatario.
El destinatario recibe la factura electrónica a través del proveedor de servicios que haya elegido.
Al mismo tiempo, los datos de factura exigidos se transmiten a la Administración Financiera, cumpliendo así la obligación de notificación electrónica casi en tiempo real.
Ventajas del modelo de 5 esquinas
Al construir su marco sobre la red Peppol, Eslovaquia pretende ofrecer un método seguro e interoperable para el intercambio de facturas electrónicas, al tiempo que simplifica las obligaciones de notificación fiscal. El modelo ofrece varias ventajas, entre ellas:
Intercambio seguro y estandarizado de facturas electrónicas.
Mayor interoperabilidad entre empresas y proveedores de servicios.
Integración de la facturación y la notificación electrónicas en un único proceso.
Reducción de la carga administrativa gracias a la notificación automatizada.
Alineación con las normas europeas de interoperabilidad y los futuros requisitos de ViDA.
Dado que las empresas pueden elegir su cartero digital acreditado preferido, el marco también fomenta la flexibilidad garantizando al mismo tiempo el cumplimiento de los requisitos técnicos y de notificación de Eslovaquia.
Sanciones por incumplimiento
Se espera que las empresas incluidas en el ámbito del marco eslovaco de facturación y notificación electrónicas cumplan los requisitos legales y técnicos establecidos en la Ley del IVA modificada y las directrices emitidas por la Dirección Financiera. El incumplimiento de estas obligaciones puede dar lugar a sanciones administrativas y otras medidas de ejecución conforme a la legislación fiscal eslovaca.
Las posibles áreas de incumplimiento pueden incluir:
No emitir o no recibir facturas electrónicas conformes.
No notificar los datos de las facturas en el plazo exigido.
Uso de sistemas o formatos de facturación no conformes.
Presentación de datos de facturas incompletos o inexactos.
Incumplimiento de los requisitos de conservación de registros y archivo.
A medida que el marco continúa desarrollándose antes de la fecha de aplicación obligatoria, las empresas deben seguir las directrices oficiales para obtener más información sobre las sanciones aplicables y los procedimientos de ejecución.
Adoptar un enfoque proactivo del cumplimiento normativo, incluida la implementación de una solución de facturación electrónica conforme, la revisión de los procesos internos y el mantenimiento de los sistemas alineados con las últimas especificaciones técnicas, puede ayudar a reducir el riesgo de incumplimiento una vez que la obligación entre en vigor.
Cómo pueden prepararse las empresas
Aunque los requisitos obligatorios de facturación y notificación electrónica B2B de Eslovaquia se aplicarán a partir del 1 de enero de 2027, las empresas deben empezar a prepararse con suficiente antelación. Una planificación temprana ayudará a las organizaciones a adaptar sus sistemas, minimizar los riesgos de implementación y garantizar que estén listas para cumplir una vez que la obligación entre en vigor.
Para prepararse, las empresas deben:
Revisar sus procesos de facturación para determinar si admiten la facturación electrónica estructurada y los nuevos requisitos de notificación.
Evaluar su ERP o solución de facturación electrónica para garantizar que puede generar facturas conformes con la norma EN 16931 e integrarse con un cartero digital acreditado.
Identificar y seleccionar un proveedor de servicios acreditado capaz de intercambiar facturas a través de la red Peppol y transmitir los datos de las facturas a la Administración Financiera.
Formar a los equipos internos, incluidos los de finanzas, fiscalidad e informática, en las nuevas obligaciones de facturación y notificación.
Seguir los avances legislativos y técnicos, incluidas las actualizaciones publicadas por el Ministerio de Hacienda y la Dirección Financiera, a medida que el marco continúa evolucionando antes de la fecha de aplicación obligatoria.
Las empresas también pueden aprovechar el período de pruebas voluntario previsto antes de que la obligación entre en vigor. Probar los sistemas y procesos con antelación puede ayudar a identificar posibles problemas y garantizar una transición más fluida hacia el cumplimiento obligatorio.
Prepararse con antelación ayudará a las empresas a reducir los riesgos de implementación y a garantizar que estén listas para cumplir el marco eslovaco de facturación y notificación electrónicas, en constante evolución.
Conclusión
Eslovaquia está dando un paso importante hacia la digitalización de su sistema de IVA mediante la introducción de la facturación electrónica B2B obligatoria y la comunicación electrónica casi en tiempo real. Al adoptar un modelo de 5 esquinas basado en Peppol, el país pretende modernizar el intercambio de facturas, mejorar el cumplimiento del IVA y alinear su marco nacional con la iniciativa IVA en la era digital (ViDA) de la Unión Europea.
Aunque los requisitos obligatorios no entrarán en vigor hasta el 1 de enero de 2027, las empresas deberían empezar a prepararse con suficiente antelación. Revisar los procesos de facturación existentes, implementar una solución de facturación electrónica conforme y trabajar con un Digital Postman acreditado ayudará a las organizaciones a garantizar una transición más fluida hacia el nuevo marco.
A medida que Eslovaquia continúa perfeccionando sus especificaciones técnicas y sus directrices de implementación, las empresas deben supervisar periódicamente las actualizaciones del Ministerio de Finanzas y de la Dirección Financiera para garantizar el cumplimiento de los requisitos más recientes. Adoptar hoy un enfoque proactivo ayudará a minimizar los riesgos de implementación y a respaldar el cumplimiento a largo plazo a medida que el marco fiscal digital de Eslovaquia continúa evolucionando.
Preguntas frecuentes
No. Para las transacciones B2B nacionales incluidas en el ámbito de aplicación, las facturas en PDF estándar enviadas por correo electrónico no cumplen la definición legal de factura electrónica establecida en la Ley n.º 385/2025 Coll. Las facturas deben emitirse en un formato electrónico estructurado (como UBL XML) conforme a EN 16931 y SK_CIUS.