Este artículo se actualizó el 2 de octubre de 2026 para reflejar la promulgación de la nueva Ley de Fiscalización de Transacciones en la Federación de Bosnia y Herzegovina (publicada en Službene novine Federacije BiH, n.º 9/26), que establece la fiscalización basada en software y la facturación electrónica B2B/B2G a través de la Plataforma Fiscal Central. También incorpora los despliegues en curso del Sistema Fiscal Electrónico de la República Srpska, la modernización de la declaración del IVA a nivel nacional por parte de la Administración Tributaria Indirecta, y la alineación de Bosnia y Herzegovina con las normas de adhesión a la Unión Europea y la iniciativa del IVA en la era digital.
Introducción y estrategia fiscal digital
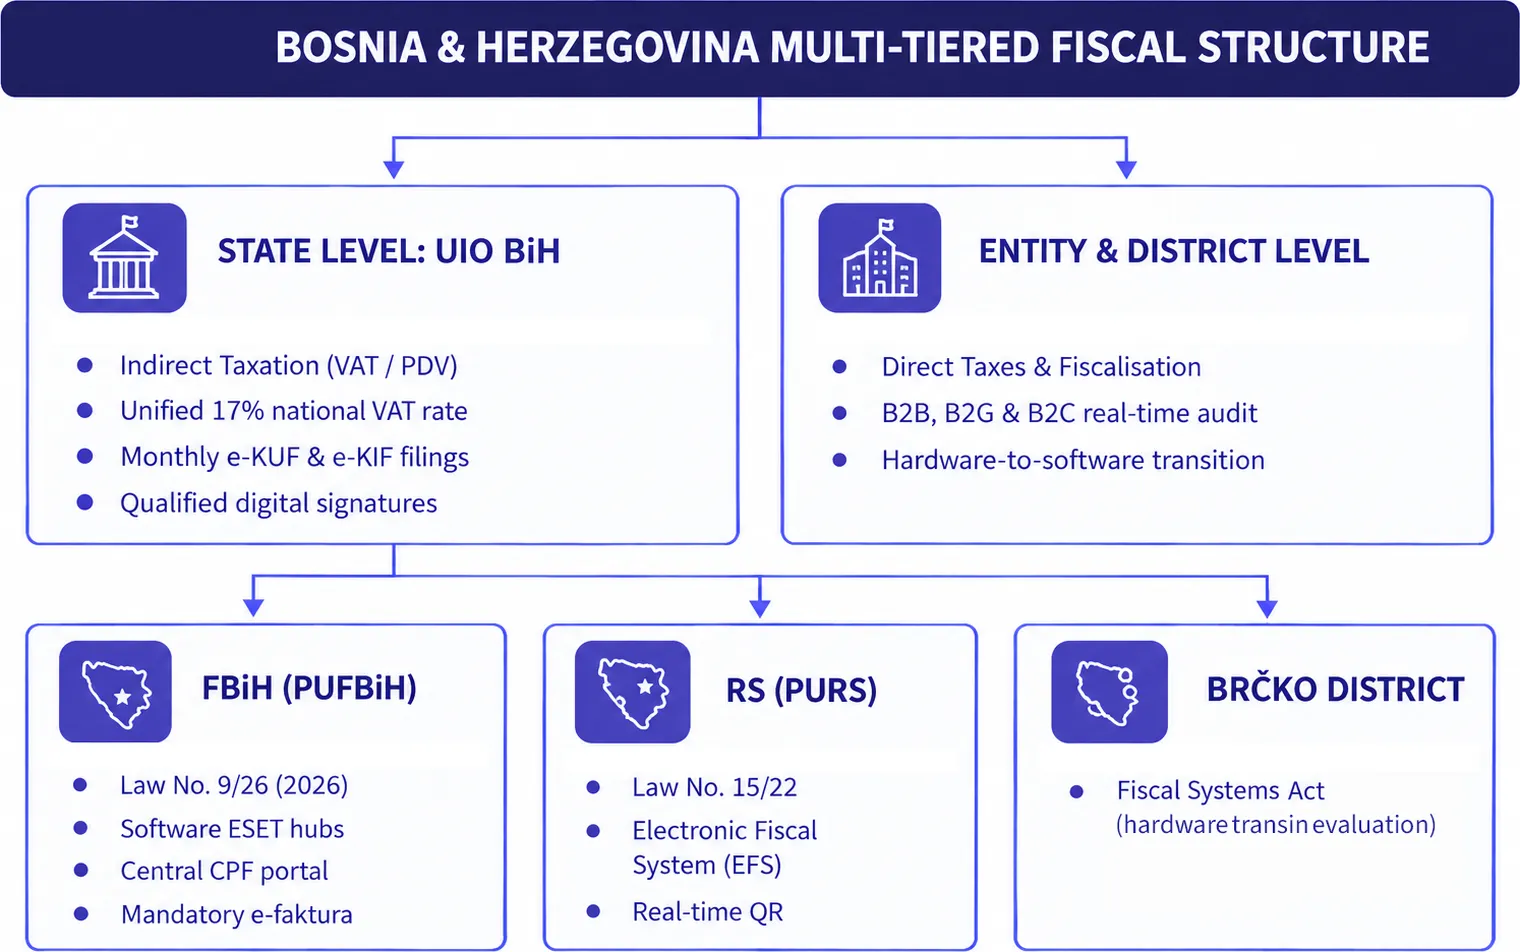
Bosnia y Herzegovina cuenta con marcos de fiscalización independientes en la Federación de Bosnia y Herzegovina, la República Srpska y el Distrito de Brčko, mientras que la declaración del IVA se administra a nivel estatal a través de la Administración Tributaria Indirecta. La Federación promulgó una nueva legislación de facturación electrónica y declaración de transacciones en febrero de 2026, cuya implementación está sujeta a plazos escalonados. Las empresas comerciales que operan en el país se enfrentan a un marco regulatorio multinivel determinado por la singular estructura constitucional del país. Si bien la administración del Impuesto sobre el Valor Añadido (IVA) está unificada a nivel estatal bajo la Administración Tributaria Indirecta de Bosnia y Herzegovina (Uprava za indirektno oporezivanje Bosne i Hercegovine - UIO BiH), el registro directo de transacciones comerciales y la aplicación de las cajas registradoras fiscales se administran a nivel de entidad por la Federación de Bosnia y Herzegovina (FBiH), la República Srpska (RS) y el Distrito de Brčko.
La motivación principal que impulsa esta reforma es la erradicación de la economía sumergida informal, el cierre de la brecha nacional de recaudación del IVA y la retirada sistemática de las cajas registradoras físicas heredadas. Históricamente, las empresas dependían de impresoras fiscales sin conexión equipadas con memoria fiscal física y módulos de comunicación GPRS. Estos dispositivos físicos generaban importantes costes de mantenimiento, retrasaban la visibilidad de las auditorías y dejaban las transacciones comerciales expuestas a la manipulación.
Para resolver estas ineficiencias estructurales, ambas entidades principales han puesto en marcha hojas de ruta de transformación digital basadas en controles continuos de transacciones (CTC) modernos:
La Federación de Bosnia y Herzegovina (FBiH) promulgó la histórica Ley de Fiscalización de Transacciones (Zakon o fiskalizaciji transakcija u Federaciji Bosne i Hercegovine), que sustituye las cajas registradoras físicas por soluciones de software certificadas (Elektronski sistem za evidentiranje transakcija - ESET) e introduce la facturación electrónica estructurada (e-faktura) conectada a una Plataforma Fiscal Central (Centralna fiskalna platforma - CPF).
La República Srpska (RS) está completando la implementación progresiva de su nuevo Sistema Fiscal Electrónico (Elektronski fiskalni sistem - EFS), que vincula dispositivos fiscales electrónicos certificados a un servidor fiscal central administrado por la Administración Tributaria de la República Srpska (Poreska uprava Republike Srpske - PURS).
A nivel estatal, la Administración Tributaria Indirecta (UIO BiH) exige la presentación electrónica obligatoria de las declaraciones mensuales del IVA y los libros de transacciones de facturas entrantes y salientes (e-KUF y e-KIF) a través de su portal tributario digital, mediante firmas digitales cualificadas.
Esta guía ofrece a directores financieros, asesores fiscales y proveedores de tecnología una visión general autorizada sobre cómo digitalizar los flujos de trabajo de facturación, integrar los motores de planificación de recursos empresariales (ERP) con los centros fiscales a nivel de entidad, y garantizar el cumplimiento normativo completo en todas las jurisdicciones administrativas de Bosnia y Herzegovina.
Evolución histórica y contexto de la UE/global
Comprender la trayectoria del cumplimiento digital en Bosnia y Herzegovina requiere examinar la distribución constitucional de las competencias fiscales, su evolución desde la fiscalización basada en hardware y su creciente integración en el marco regulatorio de la Unión Europea.
La evolución de la fiscalización basada en hardware a los controles continuos de transacciones basados en software
La primera ola de control de transacciones en Bosnia y Herzegovina surgió entre 2008 y 2011, cuando tanto la República Srpska como la Federación de Bosnia y Herzegovina promulgaron sus primeras leyes de fiscalización. Estos marcos heredados exigían dispositivos fiscales físicos equipados con impresoras térmicas selladas, chips de memoria fiscal de solo lectura y tarjetas SIM móviles. Los dispositivos generaban informes de cierre diario (dnevni izvještaji) y transmitían los totales financieros consolidados a los servidores fiscales regionales a través de redes celulares durante ventanas nocturnas programadas.
Si bien este modelo basado en hardware estableció una disciplina transaccional básica, quedó tecnológicamente obsoleto. No ofrecía a los inspectores fiscales capacidades de auditoría en tiempo real, no lograba capturar metadatos detallados de las líneas de factura, y generaba importantes costes operativos para las pequeñas empresas, obligadas a comprar, mantener y recertificar el hardware físico cada año.
Durante la década siguiente, los países vecinos de la región demostraron la eficacia de la validación basada en software. Croacia fue pionera en la fiscalización en línea de cajas registradoras en 2013, seguida de obligaciones integrales de facturación electrónica B2G y B2B. Más recientemente, Serbia implementó su centralizado System eFaktura (SEF) junto con el conectado a la nube e-Fiskalizacija, creando un circuito de auditoría digital unificado en todos los sectores comerciales. A partir de estos modelos regionales exitosos, las autoridades de Bosnia y Herzegovina iniciaron reformas regulatorias para transitar de registros físicos aislados hacia una validación de transacciones basada en software e integrada en la nube.
Adhesión a la Unión Europea y armonización de los Balcanes Occidentales
Bosnia y Herzegovina obtuvo el estatus oficial de candidato a la Unión Europea en diciembre de 2022, seguido de la decisión del Consejo Europeo en marzo de 2024 de abrir las negociaciones de adhesión. Esta convergencia geopolítica obliga al Estado a armonizar su marco legal y económico con el acquis communautaire, con especial énfasis en Capítulo 16 (Fiscalidad).
Las iniciativas fiscales digitales nacionales están específicamente alineadas con dos referentes europeos generales:
Directiva 2014/55/UE sobre facturación electrónica en la contratación pública: obliga a los poderes adjudicadores públicos a recibir y procesar facturas electrónicas estructuradas conformes con la norma europea EN 16931.
El IVA en la era digital (ViDA): este paquete de la UE introduce la declaración digital obligatoria basada en facturas electrónicas estructuradas para las transacciones B2B transfronterizas intracomunitarias cubiertas a partir del 1 de julio de 2030. Bosnia y Herzegovina no es un Estado miembro de la UE, por lo que estos requisitos no se aplican automáticamente a las transacciones nacionales. No obstante, el artículo 3 de la ley de fiscalización de 2026 de la Federación prevé una alineación parcial con la Directiva (UE) 2025/516.
Al diseñar nuevas plataformas a nivel de entidad capaces de aceptar estructuras XML legibles por máquina basadas en directrices semánticas europeas, Bosnia y Herzegovina garantiza que las empresas nacionales que establezcan hoy canalizaciones digitales automatizadas sigan siendo totalmente compatibles con las próximas redes de interoperabilidad paneuropeas.
Cronología completa del cumplimiento normativo
La siguiente tabla estructurada resume los principales acontecimientos históricos, la legislación promulgada recientemente y los próximos hitos de aplicación en todos los niveles administrativos de Bosnia y Herzegovina:
Fecha | Jurisdicción | Hito regulatorio | Impacto operativo |
1 de enero de 2006 | Nivel estatal (BiH) | Promulgación de la Ley del Impuesto sobre el Valor Añadido (Zakon o porezu na dodatu vrijednost). | Sustituyó el antiguo impuesto sobre las ventas por un IVA nacional uniforme del 17 % en todas las entidades, administrado por la UIO BiH. |
2008 - 2011 | Nivel de entidad (RS y FBiH) | Aprobación de las primeras leyes de fiscalización en la República Srpska (2008) y en la Federación de BiH (2010). | Implementó cajas registradoras fiscales físicas de primera generación y terminales de comunicación GPRS para las ventas minoristas. |
1 de enero de 2019 | Nivel estatal (BiH) | Presentación electrónica obligatoria de las declaraciones del IVA (PDV prijava) a través del portal e-Porezi de la UIO BiH. | Eliminación progresiva de las declaraciones de IVA en papel; se exigen certificados digitales para las declaraciones del impuesto de sociedades. |
1 de enero de 2021 | Nivel estatal (BiH) | Presentación obligatoria de libros electrónicos para las facturas recibidas (e-KUF) y emitidas (e-KIF). | Los contribuyentes deben cargar en la UIO BiH cronogramas mensuales estructurados de transacciones en CSV/XML antes de presentar las declaraciones de IVA. |
Febrero de 2022 | Republika Srpska | Adopción de la nueva Ley de Fiscalización (Zakon o fiskalizaciji RS - Boletín Oficial n.º 15/22). | Estableció el marco legal para el Sistema Fiscal Electrónico (EFS) y la validación digital de transacciones. |
Diciembre de 2022 | Internacional | La Unión Europea concede el estatus oficial de candidato a Bosnia y Herzegovina. | Compromiso formal de armonizar la legislación fiscal con la Directiva 2014/55/UE de la UE y las especificaciones ViDA. |
Junio de 2024 | Republika Srpska | Implantación de la Fase 1 del Sistema Fiscal Electrónico (EFS) en las categorías iniciales de contribuyentes. | Transición de los grupos empresariales registrados a dispositivos fiscales electrónicos certificados que emiten códigos QR en tiempo real. |
4 de febrero de 2026 | Federación de BiH | Publicación de la nueva Ley de Fiscalización de Transacciones en Službene novine FBiH, n.º 9/26. | Promulgó la fiscalización integral por software (ESET), la facturación electrónica (e-faktura) y la Plataforma Fiscal Central. |
12 de febrero de 2026 | Federación de BiH | Entrada en vigor formal de la Ley de Fiscalización de Transacciones (FBiH). | Inició el plazo legal de 180 días para que el Ministerio Federal de Hacienda publique los reglamentos técnicos detallados. |
Agosto de 2026 | Federación de BiH | Plazo límite para la normativa de desarrollo y los reglamentos técnicos. | Publicación de esquemas XML técnicos, reglas de validación, criterios de certificados digitales y normas de acreditación de intermediarios. |
31 de agosto de 2027 | Federación de BiH | Plazo legal máximo para la aplicación operativa del nuevo régimen de fiscalización. | Entrada en vigor plena de la notificación de transacciones por software en tiempo real y de la facturación electrónica estructurada a través del centro CPF. |
2027 - 2030 | Federación de BiH | Periodo transitorio de retirada progresiva de las cajas registradoras fiscales de hardware heredadas. | Desde el inicio de la aplicación, el artículo 86 prevé hasta dos años para el cumplimiento B2C y hasta tres años para el cumplimiento B2B y B2G, con sujeción al calendario de implantación detallado. El artículo 87 establece una transición de tres años para los sistemas fiscales existentes, permitiendo hasta cuatro años para determinados sistemas heredados que cumplan los requisitos. Si la aplicación comienza el 31 de agosto de 2027, las fechas límite correspondientes se situarían en agosto de 2029, agosto de 2030 y agosto de 2031. |
La fiscalidad y la facturación comercial en Bosnia y Herzegovina se rigen por marcos legislativos concurrentes que operan tanto a nivel estatal como de entidad.
1. Legislación estatal de fiscalidad indirecta e IVA
El umbral obligatorio de registro de IVA en Bosnia y Herzegovina es de 100.000 BAM de volumen de operaciones sujeto a impuesto. El umbral aumentó de 50.000 BAM a 100.000 BAM el 2 de diciembre de 2023, tras una modificación de la Ley nacional del IVA. El registro y la administración del IVA están gestionados de forma centralizada por la Autoridad de Fiscalidad Indirecta de Bosnia y Herzegovina (UIO BiH).
Ley del Impuesto sobre el Valor Añadido de Bosnia y Herzegovina (Zakon o porezu na dodatu vrijednost, publicada en Službeni glasnik BiH, n.os 9/05, 35/05, 100/08, 33/17 y 46/23): Regula los principios generales de emisión de facturas, el contenido obligatorio de las facturas, el cálculo del IVA, las deducciones del impuesto soportado y los períodos de conservación de registros.
Reglamento de Aplicación de la Ley del IVA (Pravilnik o primjeni Zakona o porezu na dodatu vrijednost, Službeni glasnik BiH, n.os 93/05, 21/06, 60/06, 6/07, 100/07, 35/08, 65/10, 85/17 y modificaciones posteriores): Detalla los requisitos operativos para los campos de datos de las facturas, las notas de crédito, los mecanismos de autofacturación y el mantenimiento de libros electrónicos (e-KUF y e-KIF).
Ley de Firma Electrónica de Bosnia y Herzegovina (Zakon o elektronskom potpisu BiH, Službeni glasnik BiH, n.º 88/05): Establece la equivalencia legal entre las firmas manuscritas y las firmas electrónicas avanzadas o cualificadas emitidas por entidades de certificación acreditadas.
2. Legislación fiscal de la Federación de Bosnia y Herzegovina (FBiH)
La notificación directa de transacciones y la facturación comercial en la Federación se regulan mediante la legislación recientemente promulgada:
Ley de Fiscalización de Transacciones en la Federación de Bosnia y Herzegovina (Zakon o fiskalizaciji transakcija u Federaciji Bosne i Hercegovine, publicada en Službene novine Federacije BiH, n.º 9/26 de 4 de febrero de 2026, entrada en vigor el 12 de febrero de 2026): La nueva ley establece un marco para la fiscalización basada en software y la facturación electrónica, sustituyendo la legislación anterior sobre sistemas fiscales mediante disposiciones transitorias. En virtud del artículo 89, la Ley de Sistemas Fiscales vigente y su normativa de desarrollo continúan aplicándose hasta que la nueva ley entre en vigor. Determinadas disposiciones del marco anterior siguen siendo aplicables durante el periodo transitorio posterior. Este instrumento legal exige lo siguiente:
La transición de las cajas registradoras fiscales físicas a sistemas basados en software (ESET).
La creación de la Plataforma Fiscal Central (CPF) operada por la Administración Tributaria de la FBiH.
Notificación automatizada en tiempo real de las transacciones comerciales en efectivo y sin efectivo.
Emisión obligatoria de facturas electrónicas (e-faktura) para el comercio entre empresas (B2B) y entre empresas y administraciones públicas (B2G).
La autorización técnica y operativa de los intermediarios autorizados (ovlašteni posrednici).
Decretos de desarrollo y reglamentos técnicos (previstos para 2026): Normativa publicada por el Ministerio Federal de Hacienda que establece diccionarios de datos, protocolos de comunicación, estándares criptográficos y flujos de validación.
3. Legislación fiscal de la República Srpska (RS)
El seguimiento de transacciones en la República Srpska se rige por su propio marco modernizado:
Ley de Fiscalización de la República Srpska (Zakon o fiskalizaciji, publicada en Službeni glasnik Republike Srpske, n.º 15/22): Regula el Sistema Fiscal Electrónico (EFS), definiendo las obligaciones de los contribuyentes, las certificaciones de dispositivos fiscales electrónicos, las integraciones de certificados digitales y la comunicación directa en tiempo real con el Servidor Fiscal Central.
Reglamentos de Desarrollo sobre Especificaciones Técnicas y Funcionales: Normativa de desarrollo promulgada por el Ministerio de Hacienda de la República Srpska que detalla los elementos de seguridad criptográfica, la generación de códigos QR bidimensionales verificables y los procedimientos de contingencia sin conexión.
4. Legislación del Distrito de Brčko
Ley de Sistemas Fiscales del Distrito de Brčko de Bosnia y Herzegovina (Zakon o fiskalnim sistemima Brčko distrikta BiH, Službeni glasnik Brčko distrikta BiH, n.º 45/16 y revisiones posteriores): Regula el registro de transacciones minoristas a nivel local, con revisiones administrativas en curso para alinear los procedimientos locales con los marcos de notificación basados en software adoptados en las entidades vecinas.
Autoridades
Dada la estructura administrativa de Bosnia y Herzegovina, varias autoridades tributarias y organismos reguladores independientes supervisan el cumplimiento:
Principales organismos reguladores y autoridades | ||
UIO BiH (nivel estatal) | PUFBiH (nivel de la Federación) | PURS (República Srpska) |
|
|
|
1. Autoridad de Fiscalidad Indirecta de Bosnia y Herzegovina (UIO BiH)
La Autoridad de Fiscalidad Indirecta (Uprava za indirektno oporezivanje Bosne i Hercegovine - UIO BiH), con sede en Banja Luka y centros regionales en Sarajevo, Mostar, Banja Luka y Tuzla, es la única autoridad de ámbito estatal responsable de recaudar y administrar los ingresos indirectos:
Recauda el impuesto sobre el valor añadido, los derechos de aduana y los impuestos especiales a escala nacional.
Gestiona el portal central e-Porezi para la presentación electrónica de impuestos.
Recibe los libros de registro de transacciones mensuales obligatorios (e-KUF y e-KIF).
Actúa como proveedor acreditado de servicios de certificación electrónica cualificados (ovjerilac za izdavanje kvalifikovanih elektronskih potvrda), emitiendo certificados digitales cualificados para la declaración fiscal electrónica segura.
2. Administración Tributaria de la Federación de Bosnia y Herzegovina (PUFBiH)
La Administración Tributaria de la Federación de Bosnia y Herzegovina (Porezna uprava Federacije Bosne i Hercegovine - PUFBiH), con sede en Sarajevo:
Administra los impuestos directos (impuesto sobre sociedades, impuesto sobre la renta de las personas físicas) y las contribuciones sociales obligatorias en los diez cantones de la Federación.
Supervisa la fiscalización de las transacciones comerciales en virtud de la Ley n.º 9/26.
Posee, gestiona y opera la Plataforma Fiscal Central (Centralna fiskalna platforma - CPF).
Emite certificaciones técnicas para los sistemas de registro electrónico basados en software (ESET) y supervisa la concesión de licencias a los intermediarios de servicios autorizados.
3. Administración Tributaria de la República Srpska (PURS)
La Administración Tributaria de la República Srpska (Poreska uprava Republike Srpske - PURS), con sede en Banja Luka:
Supervisa la recaudación de ingresos directos y la tributación empresarial en el territorio de la República Srpska.
Gestiona el Servidor Fiscal Central (Centralni fiskalni server - CFS) dentro del Sistema Fiscal Electrónico modernizado (EFS).
Supervisa los flujos de transacciones en tiempo real, valida las firmas criptográficas digitales y realiza verificaciones cruzadas automatizadas con las cuentas comerciales registradas.
4. Administración Tributaria del Distrito de Brčko
La Administración Tributaria del Distrito de Brčko (Porezna uprava Brčko distrikta BiH):
Administra los impuestos locales sobre sociedades y supervisa los sistemas locales de registro de transacciones para las entidades registradas en el distrito autónomo.
5. Agencia de Contratación Pública de Bosnia y Herzegovina (AJN)
La Agencia de Contratación Pública (Agencija za javne nabavke BiH - AJN):
Gestiona el portal electrónico nacional de contratación pública (Portal javnih nabavki - e-Nabavke).
Coordina la convergencia normativa con la Directiva UE 2014/55/UE, facilitando la recepción y el tratamiento de las facturas electrónicas por parte de los poderes adjudicadores públicos.
¿Qué normas de facturación electrónica y fiscalización se aplican en Bosnia y Herzegovina?
El ámbito de cumplimiento normativo en Bosnia y Herzegovina abarca las transacciones comerciales entre empresas, con la administración y con consumidores, repartidas entre las distintas entidades y los mecanismos de declaración administrativa.
Tabla de ámbito de las transacciones | ||
Tipo de transacción | Requisito legal | Mecanismo técnico de transmisión |
B2G (nacional) | En vigor (implantación por fases) | Facturas electrónicas estructuradas canalizadas a través de la CPF (FBiH) y los sistemas de contratación pública |
B2B (nacional) | En vigor (implantación por fases) | Declaración por software en tiempo real a través de ESET / CPF en la FBiH; EFS en la RS; e-KUF/KIF mensual |
B2C (minorista) | Obligatorio (en vigor) | Recibo fiscal digital en tiempo real con código QR que enlaza con la validación de la administración tributaria |
Importaciones/exportaciones transfronterizas | Excluido del CTC en tiempo real | Documentado mediante declaraciones de aduana y registrado en el e-KUF/KIF mensual de ámbito estatal |
Transacciones entre empresas y administración (B2G)
Los suministros de contratación pública están sujetos a verificación digital obligatoria:
En virtud del artículo 16 de la Ley n.º 9/26, las facturas B2G en la Federación de Bosnia y Herzegovina deben emitirse, enviarse y aceptarse electrónicamente una vez que sean aplicables los requisitos correspondientes. Se aplica una exención a determinados contratos de defensa y seguridad en los que la contratación o la ejecución del contrato esté clasificada o requiera medidas de seguridad especiales y los intereses esenciales en juego no puedan protegerse mediante medidas menos restrictivas.
Los poderes adjudicadores deben disponer de la infraestructura técnica necesaria para recibir, validar y archivar electrónicamente las facturas de los proveedores, evitando los desembolsos del erario público frente a facturas en papel no fiscalizadas o facturas en PDF no verificadas.
Los proveedores registrados en la República Srpska deben emitir las transacciones a través de dispositivos fiscales electrónicos certificados, generando registros fiscales digitales inscritos en el Servidor Fiscal Central.
Transacciones entre empresas (B2B)
Las transacciones comerciales mayoristas e intraempresariales están pasando de la facturación en papel a posteriori a controles automatizados de transacciones continuos:
Federación de BiH: en virtud del artículo 15 de la Ley n.º 9/26, deben emitirse, intercambiarse y aceptarse facturas electrónicas estructuradas para las transacciones B2B pagadas, o que deban pagarse, mediante métodos de pago no en efectivo o combinados. El requisito entra en vigor conforme a las disposiciones de aplicación y transitorias de la ley. Las demás transacciones están sujetas a los requisitos de recibo fiscal aplicables. La legislación cubre expresamente las transacciones comerciales no en efectivo (transferencias bancarias, pagos bancarios, cuentas corporativas), que en gran medida estaban exentas de la transmisión en tiempo real conforme a la anterior ley de sistemas fiscales de 2010.
República Srpska: las transacciones B2B liquidadas a través de cuentas corporativas se registran en el Sistema Fiscal Electrónico, donde las facturas llevan códigos de identidad fiscal únicos y parámetros de verificación.
Base de referencia de ámbito estatal (en toda BiH): independientemente de la entidad en la que estén registradas, todas las empresas registradas a efectos del IVA que realicen operaciones comerciales B2B deben seguir declarando mensualmente los metadatos de las transacciones a la UIO BiH mediante los libros de registro estructurados e-KUF (compras) y e-KIF (ventas).
Transacciones entre empresas y consumidores (B2C)
Los puntos de venta minoristas, los establecimientos de hostelería y los prestadores de servicios a consumidores están sujetos a requisitos universales de fiscalización en tiempo real:
Los comerciantes minoristas deben emitir recibos fiscales que contengan elementos de seguridad obligatorios, incluido un código de verificación criptográfico generado por el sistema y un código QR bidimensional.
Los consumidores pueden escanear el código QR impreso o digital con un teléfono móvil para verificar de inmediato que la transacción quedó registrada oficialmente en la base de datos de la administración tributaria.
En la Federación de BiH, la transición traslada los puntos de venta B2C de los registradores térmicos físicos a aplicaciones de TPV basadas en software integradas con motores fiscales locales o en la nube.
Transacciones transfronterizas y de exportación
Los suministros transfronterizos (importaciones y exportaciones internacionales) siguen sujetos a la documentación estándar de despacho de aduanas y a los procedimientos nacionales de exención del IVA en la exportación. Aunque las facturas comerciales transfronterizas emitidas a socios comerciales extranjeros no pasan por los motores de validación de las entidades nacionales (como la CPF), sus resúmenes de transacciones deben clasificarse y declararse en los libros de registro de ámbito estatal e-KUF y e-KIF presentados a la UIO BiH.
Exenciones legales
En virtud de la legislación a nivel de entidad, se aplican exenciones legales restringidas a determinadas actividades no comerciales y estatales:
Operaciones administrativas y consulares oficiales de organismos públicos.
Servicios postales universales prestados por operadores públicos designados.
Actividades financieras y de seguros reguladas en las que el registro de transacciones se rige por legislación bancaria especializada.
Determinados servicios sanitarios, educativos y de asistencia social sin ánimo de lucro prestados sin contraprestación comercial.
Requisitos de facturación electrónica
La transición a la facturación electrónica en toda Bosnia y Herzegovina establece criterios técnicos precisos para la generación de datos estructurados, las firmas electrónicas y la conservación digital a largo plazo.
Especificaciones técnicas y formatos estructurados
Los archivos PDF comerciales estándar, los archivos adjuntos de imágenes escaneadas y los documentos de procesador de texto no cumplen la definición legal de factura electrónica:
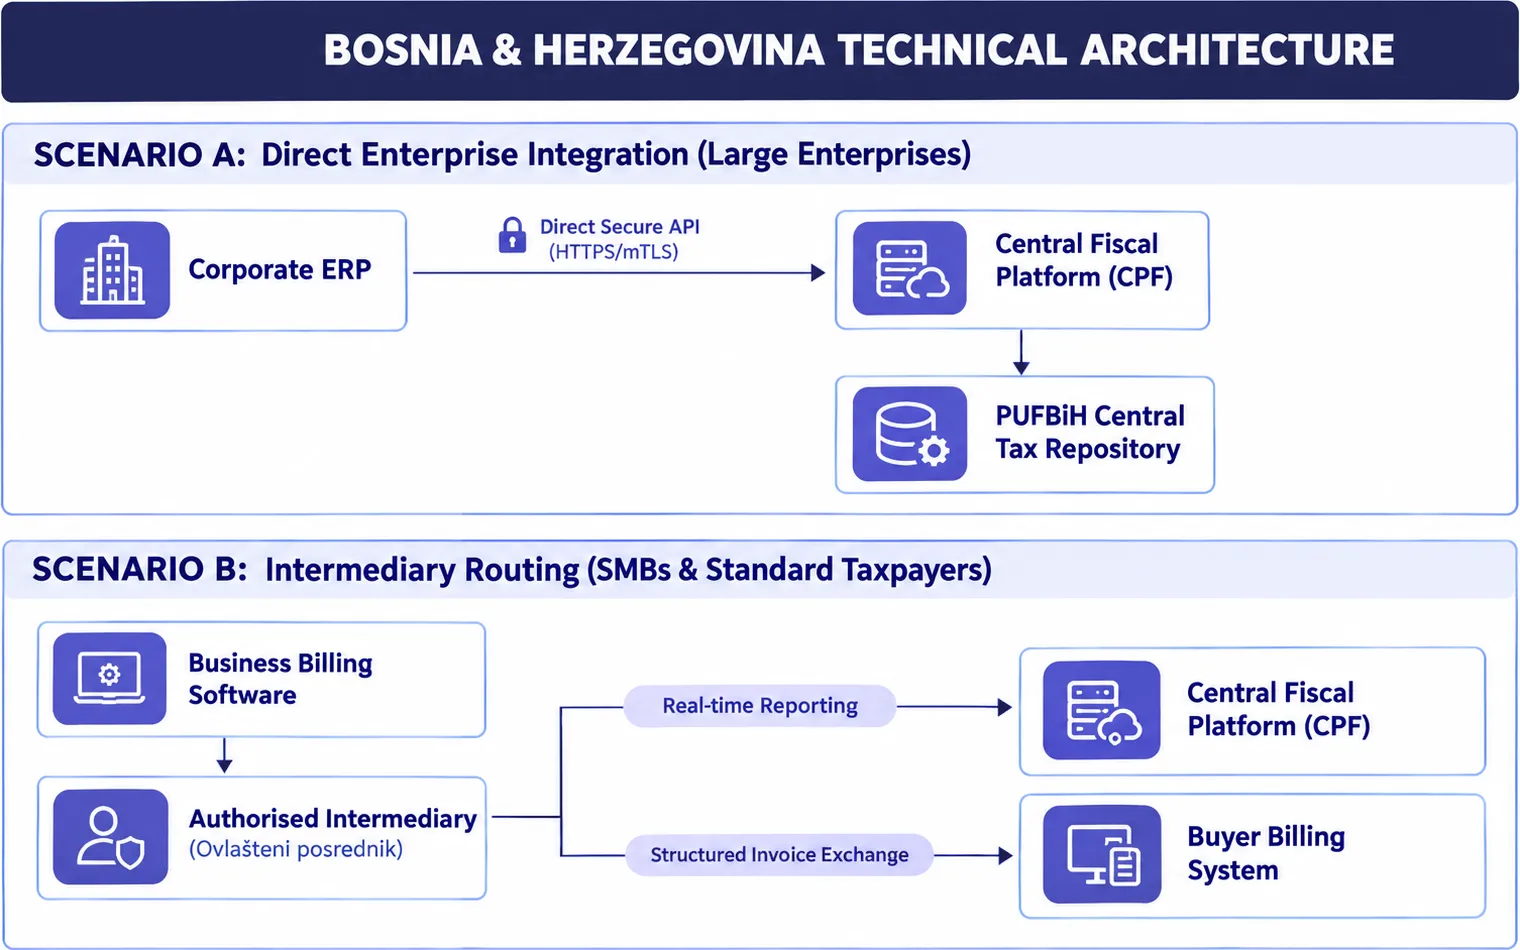
Modelo semántico: las facturas electrónicas deben ajustarse a una sintaxis XML estructurada, incorporando los componentes semánticos fundamentales de la norma europea EN 16931.
Vinculación sintáctica: La Ley de Fiscalización de Transacciones de la Federación exige facturas electrónicas estructuradas conformes a la norma EN 16931. La legislación no establece por sí misma UBL 2.1 como la sintaxis obligatoria exclusiva. Las empresas deben verificar los formatos admitidos, las versiones de esquema y los requisitos de validación con la normativa técnica aplicable antes de implementar integraciones de producción.
Campos obligatorios de la factura:
Número de identificación único de la factura y numeración secuencial continua.
Fecha exacta de emisión y fecha de devengo.
Razón social completa, domicilio social y dirección física tanto del proveedor como del comprador.
Número de Identificación Fiscal único (Jedinstveni identifikacioni broj - JIB) y Número de Registro del IVA (PDV broj) emitido por la UIO BiH.
Descripciones detalladas de cada línea, incluidas las cantidades, los precios unitarios sin IVA y los tipos de IVA aplicados (17 % estándar o categorías exentas por ley).
Importe total de la base imponible, IVA total calculado y importe bruto total de la factura.
Código de identificación fiscal único y código QR criptográfico dinámico que contiene la URL de verificación.
Firmas digitales y verificación de identidad
Para garantizar la autenticidad del origen y la integridad de los datos, las facturas electrónicas deben protegerse mediante firmas electrónicas cualificadas o certificados digitales:
Las firmas electrónicas deben cumplir la Ley de Firma Electrónica de Bosnia y Herzegovina.
Los certificados digitales pueden obtenerse de autoridades de certificación acreditadas, como el servicio de confianza cualificado operado por la Administración Tributaria Indirecta (UIO BiH) o proveedores de servicios de confianza comerciales registrados (como los centros de certificación de BH Pošta y Halcom).
En el EFS de la República Srpska, los dispositivos fiscales electrónicos deben incorporar componentes de seguridad aprobados que contengan claves criptográficas digitales proporcionadas durante la inicialización del dispositivo del contribuyente.
Archivo electrónico y conservación de registros
Los contribuyentes deben conservar los registros comerciales electrónicos conforme a condiciones legales estrictas:
Período de conservación: Los períodos de conservación de las facturas deben evaluarse conforme a las disposiciones nacionales del IVA y a la legislación contable aplicable a nivel de entidad. En la Federación de Bosnia y Herzegovina, los documentos contables que respaldan los asientos en el libro mayor y el diario deben conservarse generalmente durante al menos diez años, mientras que determinados documentos que respaldan los libros auxiliares están sujetos a un mínimo de cinco años. Conforme a la nueva ley de fiscalización de la Federación, la Administración Tributaria debe conservar las facturas durante al menos once años.
Conservación del formato: Las facturas deben conservarse en su formato XML estructurado original, sin manipular, junto con sus firmas criptográficas asociadas, los acuses de estado y los registros de validación.
Accesibilidad continua: Conforme al artículo 26 de la nueva ley de fiscalización de la Federación, los registros de transacciones digitales deben archivarse en su totalidad, permanecer inalterados y estar protegidos frente a accesos no autorizados. La ley exige que estos archivos de datos de transacciones se mantengan dentro del territorio de la Federación. Por ello, las empresas que consideren el almacenamiento en la nube o el archivo por parte de terceros deben verificar los requisitos de residencia de datos, seguridad y continuidad antes de seleccionar un proveedor de servicios-
¿Qué notificación electrónica es obligatoria en Bosnia y Herzegovina?
Una distinción operativa central en Bosnia y Herzegovina es la coexistencia paralela de la notificación electrónica de transacciones en tiempo real a nivel de entidad y la notificación periódica de libros digitales a nivel estatal.
1. Notificación de transacciones en tiempo real a nivel de entidad (ESET y EFS)
Conforme a la nueva Ley de Fiscalización de Transacciones de la Federación (Ley n.º 9/26), la notificación de datos de transacciones está directamente integrada en el ciclo de vida de la facturación:
Mecanismo de transmisión: Conforme al nuevo marco de fiscalización de la Federación, ESET intercambiará datos de transacciones con la Plataforma Fiscal Central mediante los mecanismos de comunicación segura prescritos. La estructura final de la carga útil, los requisitos de autenticación y los protocolos de API admitidos deben confirmarse con la normativa técnica aplicable y la documentación oficial de implementación.
Contenido de la notificación: La carga útil incluye los identificadores fiscales del proveedor y el comprador, los tipos impositivos por línea, los importes netos, los totales de IVA y los metadatos de marca temporal.
Respuesta de validación: La CPF valida la transmisión, registra el registro y devuelve una respuesta de verificación electrónica que contiene el código de registro oficial.
Protocolo de respaldo sin conexión: La ley de la Federación establece procedimientos independientes para los fallos de conexión a internet, las averías del ESET y las ubicaciones sin conexión a internet disponible. Conforme al artículo 67, una interrupción de una conexión a internet establecida generalmente requiere su restablecimiento y el envío posterior en un plazo de 48 horas, sujeto a excepciones específicas. El artículo 68 cubre las averías del ESET, mientras que el artículo 69 permite un procedimiento sin conexión aprobado para ubicaciones sin conectividad, con notificación mensual antes del día 10 del mes siguiente.
Equivalente en la República Srpska: El EFS funciona según un principio equivalente, en el que los dispositivos fiscales electrónicos envían de forma segura cada transacción comercial al Servidor Fiscal Central, recibiendo confirmación criptográfica antes de finalizar la venta.
2. Notificación periódica de libros digitales a nivel estatal (e-KUF y e-KIF)
A nivel estatal, todas las entidades registradas a efectos del IVA deben cumplir con la notificación mensual obligatoria de transacciones a la UIO BiH:
El registro e-KUF: El Libro Electrónico de Facturas Recibidas (Knjiga ulaznih faktura) recoge todas las facturas comerciales recibidas, los documentos de importación aduanera y el crédito de IVA soportado reclamado durante el período fiscal.
El registro e-KIF: El Libro Electrónico de Facturas Emitidas (Knjiga izlaznih faktura) detalla todas las facturas comerciales emitidas, los resúmenes diarios de ventas al por menor, las declaraciones de exportación y el IVA repercutido calculado.
Plazo de presentación: Las empresas registradas a efectos del IVA deben presentar sus declaraciones mensuales de IVA a través del portal e-Porezi de la UIO BiH antes del día 10 del mes siguiente, sujeto a los ajustes de plazo aplicables. Los registros electrónicos de los libros de compras y ventas se presentan por separado antes del día 20 del mes siguiente. Estas presentaciones de los libros electrónicos utilizan el formato CSV prescrito.
Controles de conciliación y auditoría: La Administración Tributaria Indirecta despliega algoritmos automatizados de servidor para cotejar los registros e-KIF declarados por los proveedores con las deducciones e-KUF reclamadas por los compradores. Los números de identificación fiscal no coincidentes, las secuencias de facturas duplicadas o los importes de IVA divergentes activan alertas de auditoría automatizadas e investigaciones administrativas inmediatas.
Arquitectura técnica
La arquitectura fiscal digital de Bosnia y Herzegovina combina elementos de validación centralizada y comunicación descentralizada a través de intermediarios acreditados.
Modelos arquitectónicos en las distintas jurisdicciones
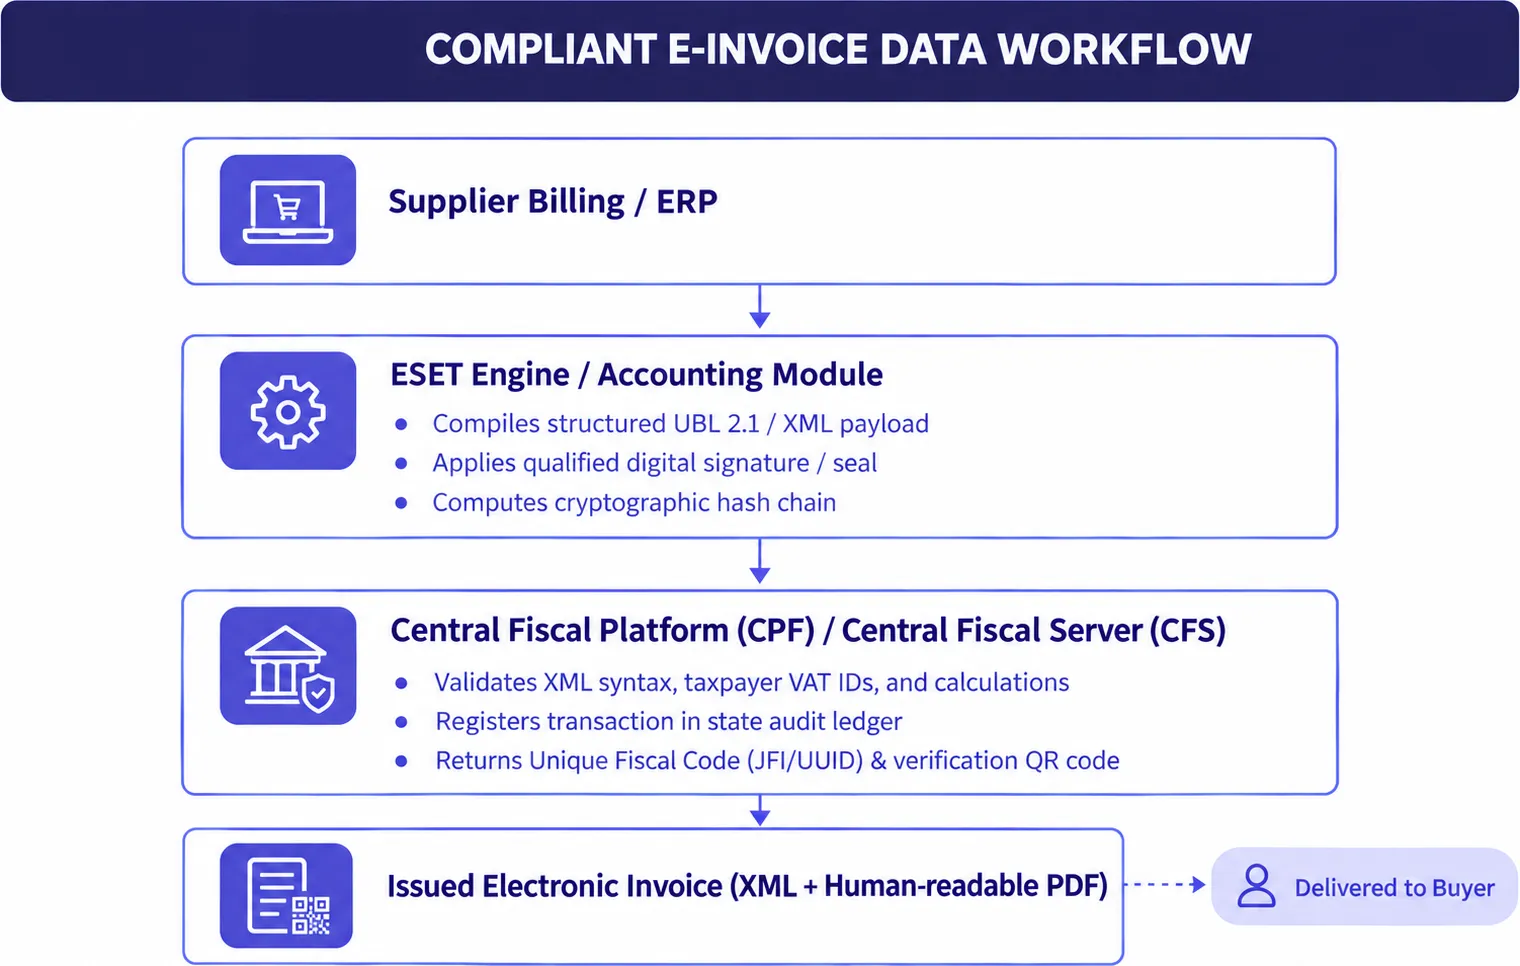
Componente de validación centralizada (CPF de la FBiH y CFS de la RS): A diferencia de los marcos Peppol de cuatro esquinas puramente descentralizados que operan sin centros gubernamentales centrales, el registro de transacciones en Bosnia y Herzegovina canaliza los datos fiscales críticos a través de plataformas gestionadas por el Estado. La Plataforma Fiscal Central (CPF) en la Federación y el Servidor Fiscal Central (CFS) en la República Srpska actúan como cámaras de compensación estatales con autoridad oficial. Un documento no se reconoce legalmente como una factura fiscal conforme hasta que ha sido registrado, sellado o emitido con un código de verificación fiscal validado.
Modelo de integración directa: Las grandes corporaciones, las entidades financieras y los operadores de telecomunicaciones que cuentan con entornos informáticos maduros pueden integrar sus sistemas empresariales (como SAP, Oracle o Microsoft Dynamics 365) directamente con la API de la administración tributaria. La comunicación se basa en servicios web seguros (REST/JSON o SOAP/XML) protegidos mediante TLS mutuo (mTLS) y certificados digitales corporativos cualificados.
Modelo de intermediario autorizado (Ovlašteni posrednici): Para proteger a las pequeñas y medianas empresas (pymes) de los costes excesivos de desarrollo de software, el marco de la FBiH establece un régimen formal de licencias para intermediarios de información comerciales (posrednici). Estos proveedores de servicios certificados albergan centros en la nube seguros que:
Incorporar datos de facturación diversos procedentes de motores de facturación locales.
Convertir registros contables propietarios en archivos XML conformes y alineados con la norma EN 16931.
Aplicar firmas criptográficas y enviar los flujos de datos al CPF.
Transmitir la factura electrónica validada directamente a la aplicación contable del comprador.
Comparación con implementaciones regionales: el marco emergente de Bosnia comparte similitudes estructurales con el modelo centralizado implementado en Serbia (Sistema eFaktura - SEF), que concentra la validación de facturas y la gestión de su estado dentro de una única plataforma pública en la nube. Sin embargo, dado que Bosnia y Herzegovina debe gestionar simultáneamente varias jurisdicciones fiscales de entidad, los proveedores de software deben mantener arquitecturas modulares capaces de conectarse con el CPF de la FBiH, el CFS de la RS y el repositorio nacional de IVA de la UIO BiH.
Sanciones
El cumplimiento normativo en toda Bosnia y Herzegovina se exige mediante severas multas económicas, sanciones administrativas y prohibiciones de actividad comercial.
1. Multas legales de la Federación de Bosnia y Herzegovina (Ley n.º 9/26)
El capítulo IV de la Ley de Fiscalización de Transacciones detalla las sanciones por incumplimiento:
Personas jurídicas (pravna lica): en virtud del artículo 83 de la Ley de Fiscalización de Transacciones de la Federación, las personas jurídicas se enfrentan a multas de BAM 8.000 a BAM 30.000 por infracciones graves, incluidos los casos de no emitir, intercambiar o aceptar facturas electrónicas cuando sea obligatorio. El artículo 84 establece multas de BAM 5.000 a BAM 18.000 para infracciones menos graves específicas. La sanción aplicable depende de la infracción legal concreta. .
Agravación por infracciones reiteradas: si una empresa comete una infracción reiterada en un plazo de dos años desde una sanción anterior, la multa legal se incrementa automáticamente en el 50 % del importe prescrito.
Autónomos y empresarios individuales (fizička lica / preduzetnici): los autónomos independientes se enfrentan a multas de entre BAM 2.000 y BAM 10.000 por las correspondientes infracciones de fiscalización.
Responsables corporativos (odgovorna lica): los directores de empresa y los responsables financieros se enfrentan a multas por responsabilidad personal que oscilan entre BAM 1.000 y BAM 6.000.
Intermediarios autorizados (ovlašteni posrednici): los proveedores de servicios de intermediación que no mantengan la seguridad del sistema, comuniquen incorrectamente los flujos de transacciones o incumplan las normas de continuidad del nivel de servicio se enfrentan a sanciones específicas de hasta BAM 40.000, junto con la revocación inmediata de su licencia de explotación.
2. Prohibiciones operativas y cierres de empresas
Además de las sanciones económicas, las administraciones tributarias disponen de amplias facultades ejecutivas para paralizar la actividad comercial:
Cierres temporales de negocios: en la Federación de Bosnia y Herzegovina, los artículos 79 y 80 de la Ley n.º 9/26 establecen una prohibición de 90 días de las operaciones comerciales para infracciones específicas relacionadas con sistemas ESET no aprobados o ausentes y con el incumplimiento de la obligación de emitir los documentos fiscales exigidos. Una infracción reiterada en el plazo de un año puede dar lugar a una prohibición de 120 días. Las disposiciones de ejecución de la República Srpska deben evaluarse por separado conforme a su propia legislación.
Confiscación de equipos: cualquier dispositivo de facturación no aprobado, manipulado o modificado que se encuentre en locales comerciales está sujeto a incautación inmediata.
3. Denegación de la deducción del IVA soportado
La responsabilidad comercial más importante para los compradores corporativos es la posible denegación de los créditos fiscales soportados:
En virtud del artículo 32 de la Ley del Impuesto sobre el Valor Añadido, los sujetos pasivos solo pueden deducir el IVA soportado sobre la base de facturas legalmente válidas que contengan todos los datos exigidos por la normativa.
La deducción del IVA soportado se rige por el artículo 32 de la Ley nacional del IVA y las normas de desarrollo aplicables. Las empresas deben disponer de la documentación justificativa adecuada y cumplir las condiciones legales para la deducción. El incumplimiento de los requisitos de fiscalización a nivel de entidad puede generar riesgos legales y de auditoría adicionales, pero la pérdida de la deducción del IVA soportado no debe presentarse como una consecuencia automática de cualquier validación de la plataforma no realizada o factura no estructurada.
Para el comprador comercial, esto convierte un coste operativo habitual en una liquidación fiscal inmediata no deducible del 17 %, junto con los intereses de demora legales y las sanciones tributarias administrativas.
Cómo pueden prepararse las empresas
Las empresas que operan en Bosnia y Herzegovina deben identificar las normas de fiscalización aplicables en cada jurisdicción y evaluar sus sistemas de facturación, notificación y archivo en relación con los requisitos pertinentes y los plazos de implementación.
1. Realizar una evaluación exhaustiva de la presencia jurisdiccional
Dado que las normas de transacción difieren según el territorio administrativo, las empresas deben analizar dónde se ubican sus sucursales operativas, oficinas de ventas y filiales:
Identificar todas las entidades registradas en la Federación de BiH, evaluando su calendario de transición de las impresoras fiscales heredadas a las soluciones de software ESET certificadas.
Auditar los centros de actividad en la República Srpska para confirmar que los dispositivos fiscales electrónicos cumplen los requisitos vigentes de la PURS.
Separar los flujos de facturación comercial entre cajas registradoras de consumo B2C, libros mayores de venta al por mayor B2B y contratos de contratación pública B2G.
2. Depurar y validar los datos maestros de la empresa
Las plataformas de la administración tributaria rechazan al instante los archivos de transacciones que contienen identificadores fiscales no válidos o registros de directorio con formato incorrecto:
Comprobar que los archivos maestros de clientes y proveedores mantienen números de identificación fiscal únicos completos de 13 dígitos (Jedinstveni identifikacioni broj - JIB).
Confirmar los números de identificación del IVA de 12 dígitos (PDV broj) frente a los registros en línea activos de la Autoridad de Impuestos Indirectos (UIO BiH).
Estandarizar las líneas de factura, garantizando que los códigos de producto y servicio se correspondan correctamente con las clasificaciones estándar de IVA (tipo general del 17 % frente a códigos exentos).
3. Obtener certificados digitales cualificados
Las empresas deben obtener credenciales digitales aprobadas para firmar transacciones electrónicas y acceder a los portales tributarios administrativos:
Verificar los proveedores actualmente autorizados y los tipos de certificado admitidos antes de obtener credenciales de firma electrónica cualificadas. En julio de 2026, la UIO BiH confirmó que los certificados ya emitidos seguirían siendo válidos hasta su vencimiento, a raíz de una decisión de protección de datos personales que restringe el tratamiento de datos personales por parte de la autoridad para la emisión de certificados cualificados. Las empresas deben confirmar directamente con las autoridades competentes y los prestadores de servicios de confianza los procedimientos vigentes de emisión de certificados.
Garantizar que los componentes de firma digital se integran directamente con los sistemas ERP internos o los motores de facturación para permitir la firma automatizada y no manual de documentos.
4. Evaluar los sistemas de facturación y seleccionar una vía de integración
Las empresas deben decidir entre establecer conexiones técnicas directas o asociarse con un proveedor de servicios acreditado:
Vía para grandes empresas: si se gestionan grandes volúmenes de transacciones, revisar las capacidades internas de TI para crear y mantener interfaces API directas con la Plataforma Fiscal Central de la FBiH (CPF) mediante protocolos seguros HTTPS/mTLS.
Vía para pymes e intermediarios: para la gran mayoría de los operadores comerciales, asociarse con un intermediario autorizado (ovlašteni posrednik). Un intermediario certificado simplifica los esquemas XML complejos, gestiona las rutinas de validación fiscal en tiempo real y enruta las facturas electrónicas estructuradas directamente entre los socios comerciales.
5. Automatizar la verificación de cuentas por pagar (CxP)
Dado que la recuperación del IVA soportado depende estrictamente de la recepción de registros fiscales válidos y verificados, los departamentos financieros deben automatizar los controles de las facturas entrantes:
Establecer flujos de trabajo automatizados para incorporar, validar y verificar las facturas XML estructuradas entrantes.
Implementar controles de verificación para confirmar que la factura del proveedor incluye el código de registro obligatorio emitido por la plataforma de la entidad (CPF o EFS).
Integrar los subdiarios de cuentas por pagar directamente con el motor de informes mensual de e-KUF para eliminar las discrepancias antes de su envío a la UIO BiH.
6. Establecer un archivo digital conforme a largo plazo
Sustituir las carpetas de archivo físicas por un almacenamiento electrónico seguro e inalterable:
Garantizar que los sistemas de archivo almacenen el archivo XML estructurado nativo, la firma electrónica asociada y el recibo de verificación de la administración tributaria.
Aplicar protocolos de integridad del almacenamiento para cumplir con el mandato legal de conservación de 5 años establecido en la Ley del IVA.
Conclusión
La transformación fiscal digital de Bosnia y Herzegovina representa un cambio fundamental en la forma en que las empresas comerciales registran las ventas, validan las facturas y notifican los datos fiscales. La transición aleja a la economía nacional de los registros de hardware obsoletos y desconectados hacia controles continuos de transacciones (CTC) modernos y basados en software.
Al promulgar la Ley de Fiscalización de Transacciones (Ley n.º 9/26), la Federación de Bosnia y Herzegovina ha establecido una base moderna para el registro de transacciones basado en software y la facturación electrónica B2B/B2G estructurada centrada en la Plataforma Fiscal Central (CPF). Al mismo tiempo, Republika Srpska continúa consolidando la supervisión de las transacciones a través de su Sistema Fiscal Electrónico (EFS), mientras que la Autoridad de Impuestos Indirectos (UIO BiH) aplica la conciliación de libros digitales (e-KUF y e-KIF) en todo el país.
Para las empresas que operan en todo el país, el cumplimiento normativo exige gestionar tanto las normas de impuestos indirectos a nivel estatal como las arquitecturas fiscales específicas de cada entidad. Garantizar el éxito exige una acción inmediata: depurar los datos maestros de la empresa, actualizar los sistemas contables y ERP para admitir la generación de XML alineado con la norma EN 16931, obtener certificados digitales cualificados y seleccionar un socio tecnológico experimentado o un intermediario autorizado. Las organizaciones que modernicen hoy de forma proactiva sus procesos de facturación no solo se protegerán frente a severas sanciones económicas y la denegación de la deducción del IVA, sino que también lograrán operaciones optimizadas, una menor carga administrativa y una plena preparación para el mercado digital único europeo.
Preguntas frecuentes
No. Una factura en PDF no estructurada enviada por correo electrónico no cumple la definición legal de factura electrónica en virtud de los nuevos marcos normativos. Según la Ley de Fiscalización de Transacciones de la FBiH (Ley n.º 9/26) y las normas alineadas con la UE, una factura electrónica debe generarse en un formato estructurado y legible por máquina (como el XML UBL 2.1), estar firmada digitalmente y registrarse en la Plataforma Fiscal Central (CPF) o en el Sistema Fiscal Electrónico (EFS). Los PDF estándar siguen siendo aceptables únicamente como copias visuales legibles por humanos que acompañan al archivo XML estructurado subyacente.