Esta guía resume los requisitos de facturación y notificación del IVA en Hungría, revisados a fecha de 12 de octubre de 2026. Sus afirmaciones normativas siguen sujetas a validación jurídica y técnica final antes de su publicación. Desde el 1 de septiembre de 2026, la notificación electrónica también se aplica a los recibos cubiertos emitidos fuera de los sistemas de caja registradora. NAV anunció que no impondría multas por incumplimientos de esta nueva obligación hasta el 31 de diciembre de 2026. La misma fecha de entrada en vigor introdujo un tipo de IVA del 0% para los medicamentos magistrales de uso humano sujetos a prescripción que cumplan los requisitos. Véase el anuncio de NAV sobre la notificación de recibos y la guía sobre el IVA de medicamentos. El umbral de exención del IVA para pequeñas empresas nacionales se sitúa en 20.000.000 HUF para 2026, con nuevos aumentos legislados previstos para 2027 y 2028. Las obligaciones sectoriales de facturación exclusivamente electrónica están activas para los suministros de energía y agua no domésticos, mientras que las empresas deben prepararse para las cajas registradoras electrónicas basadas en hardware obligatorias antes del 1 de julio de 2028 y las obligaciones transfronterizas de ViDA de la UE a partir del 1 de julio de 2030.
Última revisión normativa: 12 de octubre de 2026.
¿Es obligatoria la facturación electrónica en Hungría?
La facturación electrónica nacional general entre empresas (B2B) no es obligatoria en Hungría. En virtud de el artículo 175 de la Ley CXXVII de 2007 del Impuesto sobre el Valor Añadido (Áfa tv.), la emisión de una factura electrónica es opcional y requiere el consentimiento del destinatario, que puede otorgarse de forma explícita o tácita mediante el pago o la descarga. Las facturas electrónicas son neutrales en cuanto al formato en virtud de el punto 5 del artículo 259 de la Áfa tv., lo que abarca XML estructurado, EDIFACT, PDF y archivos híbridos. Determinados proveedores de servicios públicos deben emitir facturas electrónicas a clientes no domésticos. Las obligaciones correspondientes a la electricidad y el gas natural entraron en vigor el 1 de julio de 2025, seguidas de los servicios de suministro de agua el 1 de enero de 2026. Estas obligaciones se aplican a los proveedores y contratos cubiertos por los respectivos decretos sectoriales: el Decreto Gubernamental 273/2007, artículo 21/B, el Decreto Gubernamental 19/2009, artículo 115/E y el Decreto Gubernamental 58/2013, artículo 65.
Aunque el intercambio de facturas electrónicas sigue siendo generalmente voluntario, la notificación de datos de facturas a NAV es obligatoria para las operaciones incluidas en el ámbito de notificación legal. En virtud de el artículo 257/G(2) y el anexo 10 de la Áfa tv., los sujetos pasivos deben notificar los datos de las operaciones en tiempo real a la Administración Nacional Tributaria y Aduanera (Nemzeti Adó- és Vámhivatal o NAV) a través de la plataforma Online Számla para las facturas cubiertas. Las facturas generadas por software de facturación deben transmitirse automáticamente en el momento de su emisión mediante la interfaz XML máquina a máquina (M2M) de NAV. Las facturas emitidas a través de cajas registradoras fiscales siguen sus normas aplicables de caja registradora y datos de recibos, en lugar de la vía estándar de notificación de facturas del anexo 10. Las pequeñas empresas transfronterizas que cumplan los requisitos están sujetas a las disposiciones específicas del artículo 257/G(7).
El régimen de cumplimiento normativo de Hungría funciona como un modelo de notificación de control continuo de transacciones (CTC) en lugar de una pasarela de validación previa. Los contribuyentes emiten facturas directamente a los clientes sin validación administrativa previa, y la validez comercial no depende de un sello de validación de la administración tributaria. La distinción entre la notificación nacional de facturas y las futuras obligaciones de la UE está establecida por la Ley del IVA de Hungría y la Directiva (UE) 2025/516 del Consejo.
¿Cómo se ha desarrollado el marco de notificación digital de impuestos y facturas de Hungría?
Hungría introdujo la notificación obligatoria de datos de facturas en tiempo real el 1 de julio de 2018, antes de que la UE adoptara el IVA en la era digital (ViDA) paquete en 2025. El marco de fiscalización minorista de Hungría se desarrolló en virtud de Decreto 48/2013. (XI. 15.) NGM, que estableció los requisitos para las cajas registradoras en línea (online pénztárgépek, OPG) equipadas con unidades electrónicas de control fiscal (adóügyi ellenőrző egység, AEE) que se comunican con NAV.
La notificación de facturas en tiempo real (Online Számla) se puso en marcha en tres fases legislativas en virtud de el anexo 10 de la Áfa tv.:
Fase 1 (1 de julio de 2018): La notificación obligatoria en tiempo real se aplicó a las facturas B2B nacionales con un IVA repercutido de al menos 100.000 HUF.
Fase 2 (1 de julio de 2020): Se eliminó el umbral de 100.000 HUF de IVA, ampliando la notificación de datos de facturas a las facturas B2B nacionales dentro del ámbito legal, independientemente del importe del IVA, tal como se documenta en la guía de NAV sobre la fase 2.
Fase 3 (4 de enero de 2021): La notificación se amplió para cubrir las facturas B2C, las operaciones intracomunitarias y las exportaciones reguladas por la normativa húngara de facturación. La identificación personal del cliente queda excluida de las notificaciones B2C que cumplan los requisitos.
En materia de contratación pública, Hungría implementó la Directiva 2014/55/UE el 18 de abril de 2019 mediante el artículo 27/A de la Ley CXLIII de 2015 de Contratación Pública (Kbt.). Esta disposición exige que los poderes adjudicadores públicos reciban y procesen facturas electrónicas conformes con la norma europea EN 16931, pero no obliga a los operadores económicos a emitir facturas electrónicas.
NAV puso en marcha su sistema electrónico de IVA (eÁFA) el 1 de enero de 2024. Los servicios opcionales web y máquina a máquina utilizan los datos disponibles de facturas, recibos fiscales y aduaneros para facilitar la preparación y presentación de la declaración de IVA, tal como se detalla en la guía de NAV sobre eÁFA. El 1 de septiembre de 2026, la notificación electrónica obligatoria se amplió a los recibos en papel y generados por ordenador ajenos a la caja registradora, en virtud de la Ley LIV de 2025. De cara al futuro, las operaciones transfronterizas intracomunitarias pasarán a requisitos obligatorios de facturación electrónica estructurada y notificación digital a nivel de operación el 1 de julio de 2030, en virtud de la Directiva (UE) 2025/516 del Consejo.
¿Cuál es el calendario de cumplimiento de las obligaciones de facturación y notificación de Hungría?
El calendario de cumplimiento combina hitos históricos de notificación, obligaciones sectoriales activas de facturación electrónica y plazos futuros confirmados en virtud de la legislación nacional y europea.
Fecha | Estado legal | Hito | Entidades afectadas | Fuente legal principal |
|---|---|---|---|---|
15 de noviembre de 2013 | Hito legal histórico | El Decreto 48/2013 estableció los requisitos para las cajas registradoras en línea; las empresas afectadas realizaron la transición conforme a las disposiciones de entrada en vigor aplicables. | Minoristas y proveedores de hostelería. | |
1 de julio de 2018 | Histórico | Se puso en marcha la fase 1 de Online Számla para las facturas B2B nacionales con un IVA de al menos 100.000 HUF. | Sujetos pasivos que emiten facturas de alto valor. | |
18 de abril de 2019 | Aplicable | Los poderes adjudicadores de contratación pública deben recibir facturas electrónicas conformes con EN 16931. | Compradores del sector público y entidades contratantes. | |
1 de julio de 2020 | Histórico | La fase 2 de Online Számla eliminó el umbral de 100.000 HUF de IVA para las facturas B2B nacionales cubiertas. | Sujetos pasivos que emiten facturas B2B nacionales. | |
4 de enero de 2021 | Aplicable | La fase 3 de Online Számla amplió la notificación a las operaciones B2C, los suministros intracomunitarios y las ventas de exportación cubiertas. | Sujetos pasivos que emiten facturas húngaras cubiertas. | |
1 de enero de 2024 | Aplicable | Entraron en funcionamiento las interfaces web y M2M de eÁFA para la declaración electrónica de IVA precumplimentada. | Contribuyentes registrados a efectos de IVA que presentan declaraciones periódicas. | |
1 de julio de 2025 | Aplicable | Comenzó la facturación exclusivamente electrónica sectorial para los suministros cubiertos de electricidad y gas no domésticos; se habilitó el funcionamiento voluntario de cajas registradoras electrónicas. | Comercializadores, distribuidores, compradores y minoristas de energía. | |
1 de enero de 2026 | Aplicable | Facturación electrónica obligatoria para los suministros de agua no domésticos; el umbral de IVA aumentó a 20.000.000 HUF. | Empresas de suministro de agua, compradores comerciales y pequeñas empresas. | |
1 de septiembre de 2026 | Aplicable | Comenzó la notificación de recibos ajenos a la caja registradora; asimismo, pasó a aplicarse un IVA del 0% a los medicamentos magistrales de uso humano sujetos a prescripción que cumplan los requisitos. | Emisores de recibos cubiertos, farmacias y proveedores de medicamentos. | |
1 de enero de 2027 | Transición de aplicación anunciada y cambio de umbral promulgado | La concesión temporal de no penalización de NAV finaliza; el umbral de exención del IVA para pequeñas empresas nacionales aumenta a HUF 22.000.000. | Emisores de recibos manuales y pequeñas empresas. | |
1 de enero de 2028 | Futuro promulgado | El umbral de exención del IVA para pequeñas empresas aumenta a HUF 24.000.000 en virtud de la legislación promulgada. | Pequeñas empresas elegibles y autónomos. | |
1 de julio de 2028 | Futuro promulgado | Las empresas sujetas al uso obligatorio de caja registradora en línea deben pasar de los dispositivos OPG tradicionales a cajas registradoras electrónicas autorizadas basadas en hardware. | Empresas sujetas al uso obligatorio de caja registradora. | |
1 de julio de 2030 | Futuro requisito de la UE | ViDA introduce la facturación electrónica estructurada y la notificación digital a nivel de transacción para las operaciones B2B intracomunitarias pertinentes. | Sujetos pasivos que realicen operaciones dentro del ámbito definido por la directiva. |
¿Qué leyes regulan la facturación electrónica y la notificación del IVA en Hungría?
El marco regulador húngaro separa la creación de facturas comerciales de la notificación tributaria administrativa y la conservación contable a través de varias leyes principales y decretos de aplicación:
Ley CXXVII de 2007 del Impuesto sobre el Valor Añadido (Áfa tv.): Regula las operaciones sujetas a impuestos, el contenido obligatorio de la factura (artículo 169), el consentimiento del destinatario para la facturación electrónica (artículo 175), los umbrales de exención para pequeñas empresas (artículos 188(2) y 377), la notificación en tiempo real de los datos de la factura (artículo 257/G(2) y anexo 10), la notificación de recibos (artículo 257/G(3) y anexo 11) y la neutralidad de formato (artículo 259, punto 5). En virtud del artículo 82 de la Áfa tv., Hungría aplica un tipo normal de IVA del 27 % y tipos reducidos del 18 % y el 5 %. Se aplica un tipo nacional del 0 % a los periódicos diarios que cumplan los requisitos y, a partir del 1 de septiembre de 2026, a determinados medicamentos sujetos a prescripción médica y preparados magistrales de uso humano, sujetos a sus condiciones legales. Véase la guía actual de NAV sobre el IVA de medicamentos. Las entregas intracomunitarias y las exportaciones que cumplan los requisitos están generalmente exentas con derecho a deducir el IVA soportado en virtud de los artículos 89 y 98 de la Áfa tv.. No deben clasificarse como ventas nacionales con tipo cero.
Ley CL de 2017 sobre las Normas de Tributación (Art.): Establece los procedimientos de administración tributaria, las normas generales de conservación de registros y prescripción, los plazos de presentación, las sanciones administrativas y las facultades de ejecución. Las disposiciones pertinentes incluyen los artículos 7, 78, 220, 228, 229, 229/B y 245, junto con el anexo 2. La aplicabilidad de cada sanción depende de la infracción concreta y de las condiciones legales.
Ley C de 2000 de Contabilidad (Számv. tv.): Exige que los comprobantes contables, incluidas las facturas pertinentes, se conserven de forma legible y recuperable durante al menos ocho años en virtud del artículo 169, y los registros electrónicos también están sujetos a los requisitos aplicables de integridad y conservación.
Ley CXLIII de 2015 de Contratación Pública (Kbt.): Transpone la Directiva 2014/55/UE mediante el artículo 27/A, obligando a los órganos de contratación pública a recibir y procesar facturas electrónicas conformes con la norma europea EN 16931.
Decretos sectoriales de servicios públicos y modificaciones recientes del IVA: La facturación de servicios públicos no domésticos se rige por el Decreto Gubernamental 273/2007. (X. 19.), artículo 21/B(1a) para la electricidad, el Decreto Gubernamental 19/2009. (I. 30.), artículo 115/E(1a) para el gas natural, y el Decreto Gubernamental 58/2013. (II. 27.), artículo 65(5a) para los servicios de agua. Las modificaciones legales del IVA incluyen la Ley XL de 2026, que estableció el tipo cero para los medicamentos sujetos a prescripción médica y los preparados magistrales de uso humano que cumplan los requisitos, a partir del 1 de septiembre de 2026, en virtud del artículo 82(4) y el anexo 3/B.
Archivo digital y decretos técnicos: Decreto 1/2018. (VI. 29.) ITM regula la conservación de documentos electrónicos. Decreto 48/2013. (XI. 15.) NGM y Decreto 8/2025. (III. 31.) NGM regulan, respectivamente, las cajas registradoras en línea tradicionales y las cajas registradoras electrónicas modernas.
¿Qué autoridades supervisan el cumplimiento fiscal y la facturación en Hungría?
NAV es la principal autoridad de Hungría para la notificación de datos de facturas y el cumplimiento fiscal. Otros organismos públicos tienen responsabilidades diferenciadas en materia de política fiscal, contratación pública y servicios de confianza electrónicos:
Institución | Responsabilidad |
|---|---|
Ministerio de Economía Nacional (Nemzetgazdasági Minisztérium - NGM) | Formula la política fiscal, redacta la legislación del IVA y promulga decretos ministeriales que regulan las cajas registradoras y las normas de facturación. |
Administración Nacional de Tributos y Aduanas (Nemzeti Adó- és Vámhivatal - NAV) | Gestiona la API de notificación Online Számla, la plataforma eÁFA y los registros de recibos fiscales; realiza auditorías fiscales y aplica sanciones. |
Autoridad de Contratación Pública (Közbeszerzési Hatóság) | Ejerce las funciones de supervisión de la contratación pública establecidas por la ley. Las entidades contratantes son responsables de cumplir las obligaciones de recepción de facturas electrónicas previstas en el artículo 27/A del Kbt. |
Autoridad Nacional de Medios e Infocomunicaciones (Nemzeti Média- és Hírközlési Hatóság - NMHH) | Registra y supervisa a los prestadores de servicios de confianza electrónicos cualificados y no cualificados, incluidos los servicios pertinentes de firma y sellado de tiempo. |
¿Qué operaciones están cubiertas por las normas húngaras de facturación y notificación?
La legislación fiscal húngara aplica normas diferenciadas a la emisión de facturas comerciales, la recepción de facturas y la notificación de datos a la administración tributaria en las distintas categorías de operaciones.
Tipo de operación | Requisito de emisión | Requisito de recepción | Requisito de notificación |
|---|---|---|---|
B2B nacional | Opcional y neutro en cuanto al formato; se permite el papel. Obligatoriamente solo electrónica para los suministros de energía y agua no domésticos. | Se requiere el consentimiento del destinatario, salvo que se aplique una excepción legal; aceptación obligatoria para los servicios de energía y agua. | Las facturas cubiertas emitidas por software requieren una notificación XML automática e inmediata a NAV. Las facturas cubiertas emitidas en formularios preimpresos tienen plazos de notificación separados de uno o cuatro días. |
B2G nacional | Opcional para los proveedores; el papel sigue siendo legalmente válido salvo que el contrato de contratación pública disponga otra cosa. | Los órganos y entidades de contratación cubiertos por el artículo 27/A deben recibir y procesar las facturas electrónicas que cumplan los requisitos y sean conformes con la norma EN 16931. | Notificación obligatoria a Online Számla inmediatamente después de la emisión mediante la API XML del software, para las operaciones cubiertas. |
B2C nacional | Debe emitirse una factura o un recibo según lo exigido legalmente; se aplican las opciones de recibo en papel y de recibo electrónico autorizado. | Las facturas electrónicas generalmente requieren el consentimiento del destinatario. Los recibos electrónicos emitidos a través de sistemas fiscales autorizados siguen normas legales separadas, incluidos los requisitos aplicables de acceso del cliente y de copia en papel. | Las facturas B2C cubiertas se notifican a través de Online Számla sin identificación de la persona física no sujeta a impuestos. Los recibos siguen el procedimiento de notificación aplicable, ya sea OPG, caja registradora electrónica o sin caja registradora. |
Transfronterizo intracomunitario | Se rige por las normas de facturación del Estado miembro aplicable en virtud del artículo 219 bis. Neutro en cuanto al formato si se aplican las normas húngaras. | Los requisitos de aceptación por el destinatario y de formato del documento dependen de la legislación de facturación aplicable a la operación y de las excepciones legales pertinentes. | Notificación obligatoria a Online Számla para los proveedores registrados a efectos del IVA húngaro cuando se apliquen las normas húngaras de facturación. |
Transfronterizo con terceros países | Normas de facturación húngaras estándar; se permite la facturación electrónica con el consentimiento del destinatario. | Se rige por las condiciones del contrato comercial y los procedimientos aduaneros de importación del país receptor. | Notificación obligatoria a Online Számla para las facturas de exportación emitidas conforme a las normas del IVA húngaro. |
Proveedores extranjeros | Los proveedores no establecidos deben evaluar si las normas húngaras de facturación rigen cada operación, incluidas las disposiciones aplicables sobre inversión del sujeto pasivo, establecimiento y regímenes especiales. | Se rige por las condiciones del contrato comercial y las normas nacionales de facturación aplicables. | La notificación de datos de facturas a NAV se aplica cuando la factura entra dentro del ámbito legal de notificación húngaro; debe evaluarse el establecimiento en el extranjero, el tratamiento OSS/IOSS y las normas de facturación aplicables. |
Se aplican exenciones legales específicas en estas categorías de operaciones:
Exclusión de facturas de caja registradora: Las facturas emitidas mediante cajas registradoras o cajas registradoras electrónicas quedan excluidas de la obligación de información de facturas del anexo 10 en virtud del artículo 257/G(2) y se comunican a través de los canales de datos específicos de caja registradora previstos en el anexo 11.
Ventanilla única de la UE (OSS) y ventanilla única de importación (IOSS): Las operaciones acogidas a los regímenes especiales OSS o IOSS de la UE aplicables pueden quedar fuera de la obligación de información nacional de Online Számla en virtud de las disposiciones legales pertinentes. La exención debe evaluarse para la operación concreta y el tratamiento aplicable conforme a la normativa de facturación.
Pequeñas empresas transfronterizas que cumplen los requisitos: Las pequeñas empresas establecidas en otros Estados miembros de la UE que operan bajo el régimen transfronterizo para pymes siguen las normas de información específicas establecidas en el artículo 257/G(7) de la Áfa tv..
Exención de pequeña empresa nacional (alanyi adómentesség): Los sujetos pasivos que apliquen la exención de pequeña empresa en virtud del artículo 188 de la Áfa tv. no repercuten el IVA devengado, pero siguen estando legalmente obligados a emitir facturas y a comunicarlas a Online Számla. El umbral nacional es de 20.000.000 HUF para 2026, que aumenta a 22.000.000 HUF para 2027 y a 24.000.000 HUF para 2028 en virtud del artículo 377.
Privacidad de los datos del cliente en operaciones B2C: En virtud del punto 1/B del anexo 10 de la Ley del IVA, los proveedores no deben transmitir datos identificativos de los clientes personas físicas no sujetos a IVA, incluidos su nombre y dirección, en los envíos de datos de factura B2C correspondientes.
¿Cuáles son los requisitos técnicos y legales para emitir facturas electrónicas en Hungría?
¿La emisión de una factura electrónica requiere el consentimiento del destinatario?
En virtud del artículo 175(3) de la Áfa tv., la emisión de una factura electrónica requiere el consentimiento del cliente, salvo que disposiciones legales específicas establezcan lo contrario. El consentimiento puede ser expreso o inferirse de la conducta cuando las circunstancias demuestren la aceptación de la facturación electrónica. Un acuerdo por escrito puede servir como prueba del consentimiento, mientras que el pago o la descarga deben valorarse en su contexto contractual y de hecho. Se establecen excepciones específicas a las normas generales de consentimiento del destinatario para los suministros no domésticos de electricidad, gas natural y agua que estén cubiertos. Las condiciones aplicables en materia de proveedor, contrato y régimen transitorio se determinan en los respectivos decretos sectoriales: Decreto Gubernamental 273/2007, Decreto Gubernamental 19/2009 y Decreto Gubernamental 58/2013.
¿Qué formatos de factura son legalmente válidos en Hungría?
Hungría mantiene un régimen legal neutro en cuanto al formato para las facturas electrónicas comerciales en virtud del artículo 259, punto 5, de la Áfa tv.:
NAV Online Számla XML, versión 3.0: El esquema XML NAV 3.0 se utiliza para la información legal de datos de factura. Un archivo XML en formato NAV puede servir de base a la facturación comercial cuando cumple los requisitos de contenido, emisión, recepción y autenticidad de la factura acordados por las partes, según se documenta en el repositorio técnico oficial de NAV.
Sintaxis EN 16931 (UBL 2.1 y UN/CEFACT CII): Los destinatarios de contratación pública cubiertos por el artículo 27/A de la Kbt. deben poder procesar las facturas electrónicas que cumplan los requisitos de la norma EN 16931. UBL 2.1 y UN/CEFACT CII son sintaxis reconocidas; el uso B2B sigue sujeto a las normas de facturación aplicables.
Peppol BIS Billing 3.0: Una especificación de facturación electrónica basada en EN 16931 que los socios comerciales pueden utilizar cuando el destinatario admite los acuerdos de transporte y documento de Peppol correspondientes. Peppol no es la red de transporte obligatoria para la información a Online Számla de NAV.
Archivos PDF y de imagen: Las facturas en PDF pueden ser facturas electrónicas válidas cuando se emiten y reciben electrónicamente, se cuenta con el consentimiento del destinatario y se mantienen la autenticidad del origen, la integridad del contenido y la legibilidad. No se exige de forma generalizada una firma electrónica cualificada en virtud de los artículos 168/A y 175 de la Áfa tv..
EDIFACT / EANCOM: Las sintaxis EDI estándar siguen siendo legalmente válidas en cadenas de suministro de alto volumen, sujetas a acuerdos comerciales.
¿Qué contenido obligatorio debe figurar en una factura de IVA húngara?
En virtud del artículo 169 de la Áfa tv., una factura fiscal húngara estándar debe incluir:
Fecha de emisión de la factura (számla kibocsátásának kelte).
Número de factura secuencial que identifica de forma única el documento (számla sorszáma).
Nombre completo del proveedor, domicilio social y número de identificación fiscal húngaro (adószám).
Nombre y dirección del cliente, además del número de identificación fiscal o de IVA del cliente correspondiente cuando así lo exija el artículo 169, incluidas las operaciones nacionales B2B e intracomunitarias que corresponda.
Fecha de la entrega o prestación (teljesítés időpontja), cuando sea distinta de la fecha de la factura.
Descripción detallada, naturaleza y cantidad de los bienes entregados o los servicios prestados.
Precio unitario sin IVA, y cualquier descuento no reflejado en el precio unitario.
Importe neto imponible desglosado por el tipo de IVA aplicable o la categoría de exención.
Tipo de IVA aplicable (27 %, 18 %, 5 % o 0 %, cuando proceda), o la indicación de exención o inversión del sujeto pasivo requerida. El tipo del 0 % incluye los medicamentos que cumplan los requisitos a partir del 1 de septiembre de 2026.
Importe del IVA expresado en HUF, incluso cuando el resto de los importes de la factura estén denominados en moneda extranjera. La conversión debe seguir el artículo 80 de la Ley del IVA, incluidas las condiciones para utilizar los tipos de cambio del Banco Nacional de Hungría o del BCE.
La redacción prescrita para los tratamientos especiales aplicables, incluidos pénzforgalmi elszámolás (contabilidad de caja), önszámlázás (autofacturación), fordított adózás (inversión del sujeto pasivo), las referencias a la exención legal y la redacción correspondiente del régimen de margen de beneficio.
Códigos de clasificación de productos, como los números de arancel aduanero (VTSZ) o los códigos de clasificación de servicios (TESZOR) son, por lo general, opcionales en las facturas comerciales, salvo que normas legales específicas o las estructuras de datos de Online Számla los exijan para determinados suministros.
¿Cuáles son los plazos legales para emitir facturas en Hungría?
Los plazos de emisión de facturas dependen del tipo de operación y de las condiciones de liquidación establecidos en el artículo 163 de la Áfa tv.:
Emisión inmediata: La factura debe emitirse sin demora cuando se cumplan las condiciones de pago y de la operación especificadas en el artículo 163(2)(b). El tratamiento legal también depende de si el pago constituye la contraprestación de una entrega ya realizada o un anticipo.
Entregas nacionales a crédito, con carácter general: Cuando el IVA se repercute o deba repercutirse y el pago no se realiza de forma inmediata en el momento de la entrega, la factura debe emitirse dentro del plazo legal de ocho días establecido en el artículo 163(2)(c).
Entregas intracomunitarias y servicios transfronterizos: Las facturas correspondientes a entregas intracomunitarias de bienes exentas y a servicios transfronterizos sujetos a inversión del sujeto pasivo deben emitirse, como máximo, el día 15 del mes natural siguiente a aquel en que se haya producido la entrega, en virtud del artículo 163(2)(a).
Entregas de liquidación periódica: En las operaciones regidas por el artículo 58, debe determinarse la fecha legal de la entrega antes de aplicar el plazo de emisión de factura correspondiente del artículo 163. La norma de los ocho días se aplica cuando se cumplen sus condiciones legales.
¿Cómo deben archivarse las facturas electrónicas?
Los justificantes contables, incluidas las facturas pertinentes, deben conservarse, por lo general, durante al menos ocho años en virtud del artículo 169 de la Ley de Contabilidad. Esto es independiente del repositorio autorizado de recibos electrónicos (nyugtatár), que, según indica NAV, conserva los registros de recibos electrónicos durante diez años. Los registros fiscales generales deben conservarse durante 5 años a partir del final del año en que venciera la presentación de la declaración tributaria correspondiente, en virtud del artículo 78 de las Normas de Tributación.
En virtud del artículo 3 del Decreto 1/2018. (VI. 29.) ITM, las facturas emitidas o recibidas electrónicamente deben conservarse en formato electrónico durante todo su periodo de conservación obligatorio. La impresión en papel de las facturas electrónicas no cumple las normas legales de archivo. Las facturas en papel pueden convertirse en registros electrónicos cuando se cumplan las normas de digitalización y conservación aplicables. El proceso debe mantener pruebas fiables de autenticidad, integridad, legibilidad y recuperación durante todo el periodo de conservación exigido.
Deben mantenerse la autenticidad del origen, la integridad del contenido y la legibilidad. En virtud del artículo 175(2) de la Ley del IVA, estos requisitos pueden respaldarse mediante controles empresariales fiables, firmas electrónicas adecuadas o acuerdos EDI que cumplan los requisitos. No es obligatoria una firma electrónica cualificada en las facturas electrónicas comerciales cuando se mantienen controles empresariales fiables.
¿Qué declaración electrónica de IVA y de operaciones es obligatoria en Hungría?
Hungría mantiene obligaciones de declaración independientes para facturas, recibos fiscales y declaraciones de IVA. Las operaciones intracomunitarias pertinentes también pueden requerir una declaración recapitulativa A60. Los periodos de presentación y los plazos aplicables dependen del estatus de declaración del contribuyente.
Sistema de declaración | Contribuyentes afectados | Datos que deben declararse | Frecuencia de declaración | Plazo de presentación | Canal de presentación oficial |
|---|---|---|---|---|---|
Online Számla (RTIR) | Contribuyentes que emiten facturas dentro del ámbito de declaración legal. | Datos de factura exigidos legalmente para las operaciones nacionales y transfronterizas afectadas. Las facturas emitidas por caja registradora y otras excepciones específicas siguen su tratamiento legal aplicable. | Declaración automática al emitirse para el software; 1 o 4 días para los formularios manuales. | Inmediatamente tras la generación de la factura por el software de facturación; los formularios manuales, dentro de 1 o 4 días naturales. | API REST M2M de NAV Online Számla o portal web. |
Caja registradora en línea (OPG) | Empresas de comercio minorista, hostelería y servicios sujetas al decreto. | Datos de ventas y facturación a nivel de operación registrados por la caja registradora fiscal. | Transmisión automática de datos fiscales a NAV conforme a las normas de comunicación de cajas registradoras. | Transmisión automática conforme a las normas aplicables de dispositivos fiscales y los procedimientos de conectividad. | Comunicación celular GSM cifrada con NAV. |
Caja registradora electrónica (EPG) | Empresas que utilizan voluntariamente cajas registradoras electrónicas autorizadas; la EPG basada en hardware será obligatoria para las actividades sujetas a caja registradora a partir del 1 de julio de 2028. | Recibos electrónicos (e-nyugta) y facturas emitidas por caja registradora. | Envío automatizado del documento fiscal conforme a las normas del sistema EPG autorizado. | Envío automatizado de documentos fiscales conforme a las normas de transmisión del sistema EPG autorizado. | Repositorio electrónico de recibos de NAV (nyugtatár), a través del sistema EPG autorizado. |
Declaración de recibos sin caja registradora | Contribuyentes que emiten talonarios de recibos en papel o recibos informáticos sin caja registradora. | Facturación diaria agregada de recibos desglosada por el tipo de IVA aplicable. | Lotes diarios agregados presentados en un plazo de 3 días. | En un plazo de 3 días naturales desde la fecha de emisión del recibo. | Aplicación ePénztárgép, portal web KOBAK o API M2M. |
Declaración periódica de IVA (Formulario 65 / eÁFA) | Las personas sujetas a tributación deben presentar declaraciones periódicas de IVA, conforme a su estatus y frecuencia de presentación aplicables. | IVA repercutido total, IVA soportado deducible y base de las operaciones sujetas a IVA. | Mensual, trimestral o anual según la categoría del contribuyente. | El día 20 del mes siguiente para la mensual/trimestral; el 25 de febrero para las declaraciones anuales. | Interfaz web o M2M eÁFA de NAV, o la vía de presentación electrónica aplicable del Formulario 65. |
Declaración recapitulativa nacional (M-lap) | Contribuyentes sujetos a la declaración de deducción a nivel de factura en el ámbito nacional, salvo que estén exentos mediante la presentación cualificada de eÁFA. | Datos exigidos a nivel de factura para las compras nacionales que dan derecho a la deducción del IVA, conforme a las normas de declaración aplicables de 2026. | De forma simultánea a la declaración periódica de IVA cuando sea necesario. | El día 20 del mes siguiente para la mensual/trimestral; el 25 de febrero para las declaraciones anuales. | Se declara en el Formulario 65 M-lap aplicable cuando sea necesario; la presentación cualificada de eÁFA elimina la obligación de declaración M-lap independiente. |
Declaración intracomunitaria (A60) | Contribuyentes con entregas, adquisiciones o prestaciones de servicios intracomunitarias declarables. | Datos de las operaciones e identificadores de IVA de la UE pertinentes. | Mensual o trimestral, según corresponda. | Generalmente antes del día 20 siguiente al periodo de declaración. | Canal de presentación electrónica designado por NAV (por ejemplo, el Formulario 26A60). |
Los plazos de declaración se rigen por umbrales legales específicos:
Formularios de factura manuales: En el caso de las facturas emitidas en talonarios de factura preimpresos en papel, el punto 2 del anexo 10 a la Áfa tv. establece un plazo de declaración de un día natural cuando el IVA repercutido alcance o supere los 500.000 HUF. Las facturas afectadas emitidas en formularios preimpresos con IVA repercutido inferior a 500.000 HUF, incluidas las facturas sin IVA repercutido, deben declararse generalmente en un plazo de cuatro días naturales a través de la interfaz de presentación aplicable de NAV.
Transición en la declaración de recibos: Tras el inicio de la declaración obligatoria de los recibos sin caja registradora el 1 de septiembre de 2026 en virtud de la Ley LIV de 2025, NAV anunció un periodo transitorio de no sanción de cuatro meses que se extiende hasta el 31 de diciembre de 2026. La obligación legal subyacente de declarar sigue vigente durante este periodo transitorio.
Plazos de las declaraciones de IVA: En virtud del Anexo 2 de las Normas de Tributación, las declaraciones de IVA mensuales y trimestrales deben presentarse generalmente el día 20 del mes siguiente. Las declaraciones anuales deben presentarse generalmente antes del 25 de febrero del año siguiente, según se confirma en la guía anual de IVA de NAV. La frecuencia de presentación y las obligaciones de declaración excepcionales dependen de las circunstancias del contribuyente. Si un plazo legal coincide con un fin de semana o festivo, se traslada al siguiente día hábil conforme al artículo 7, apartado 3, del Art.
¿Cómo fluyen los datos a través de los sistemas de facturación y declaración de Hungría?
Hungría mantiene dos flujos de comunicación paralelos y diferenciados: el intercambio comercial de facturas entre socios comerciales y la declaración administrativa de datos de facturación a NAV.
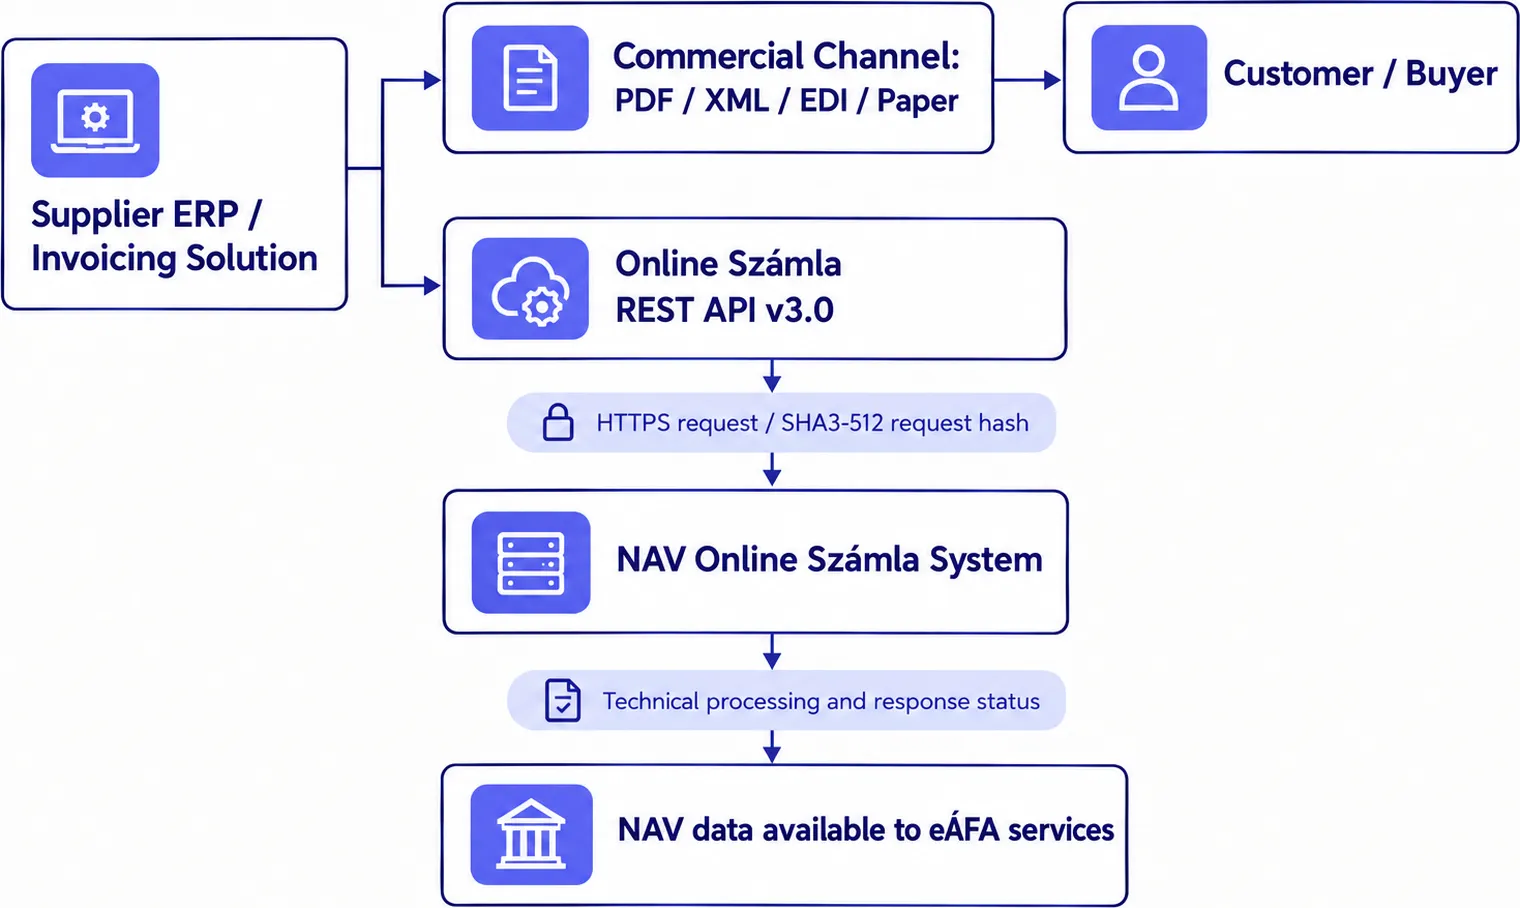
El intercambio comercial de facturas utiliza los acuerdos de entrega pactados entre las partes, sujeto a los requisitos legales aplicables. Los destinatarios de contratación pública deben procesar las facturas que cumplan la norma EN 16931, pero la aceptación a través de una conexión Peppol concreta depende de los canales técnicos admitidos por el destinatario.
La interfaz máquina a máquina de NAV utiliza HTTPS y credenciales de usuario técnico registrado. El valor requestSignature se calcula mediante SHA3-512, mientras que otros elementos de autenticación y gestión de tokens siguen la especificación de API aplicable. Véase los ejemplos oficiales de la API de NAV NAV procesa los datos de factura enviados y devuelve la respuesta técnica y la información de la operación correspondientes. Los proveedores deben supervisar los resultados del procesamiento, resolver los envíos rechazados y conciliar los datos aceptados con sus registros de facturación. La plataforma no emite un token de clearance, y la entrega al comprador no depende de una confirmación previa de NAV.
¿Qué sanciones se aplican por el incumplimiento de las obligaciones de facturación y declaración fiscal en Hungría?
Las sanciones por incumplimiento dependen de la infracción legal concreta, la forma jurídica del contribuyente y el historial de infracciones conforme a la Ley CL de 2017 sobre las Normas de Tributación (Art.):
Infracción | Categoría de contribuyente | Sanción o pena legal | Base legal |
|---|---|---|---|
Falta de declaración, presentación tardía o datos inexactos en Online Számla | Persona no física (sociedad) | Multa general de hasta 1.000.000 HUF para un contribuyente persona no física cuando sea aplicable el artículo 220. Las infracciones específicas de declaración pueden estar sujetas a cálculos legales independientes, incluido el artículo 229 cuando proceda. | |
Falta de declaración, presentación tardía o datos inexactos en Online Számla | Persona física o empresario individual | Multa general de hasta 400.000 HUF para un contribuyente persona física cuando sea aplicable el artículo 220. Puede aplicarse un cálculo de sanción diferente a las infracciones reguladas por disposiciones legales específicas. | |
No emitir una factura obligatoria, factura simplificada o recibo | Contribuyente sujeto a la obligación | Multa de hasta 2.000.000 HUF por los incumplimientos de emisión de factura, de recibo o de conservación de registros especificados en el artículo 228, apartado 1. | |
No responder a la conciliación electrónica formal de datos de NAV | Contribuyente que recibe la notificación formal | Multa de 300.000 HUF cuando el contribuyente no cumple una obligación formal de conciliación electrónica de datos dentro del plazo aplicable de 15 días, conforme a los artículos 138/A y 229/B. | |
Incumplimiento reiterado en la emisión de facturas o recibos obligatorios, o infracciones graves | Cualquier sujeto pasivo | Cierre del establecimiento comercial durante 12, 30 o 60 días de apertura cuando se cumplan la infracción, la reiteración y las demás condiciones del artículo 245. | |
Incumplimientos en la declaración de recibos sin caja registradora | Contribuyente que emite recibos cubiertos | Sujeto a las sanciones generales por incumplimiento de la declaración, mitigadas por el periodo transitorio de no sanción de cuatro meses de la NAV hasta el 31 de diciembre de 2026. |
La corrección voluntaria, la diligencia razonable y las circunstancias del incumplimiento pueden ser relevantes para la evaluación de la NAV. La corrección no elimina automáticamente la responsabilidad ni garantiza una reducción de la sanción. Un fallo en la declaración a Online Számla no invalida automáticamente una factura ni suspende la obligación de pago del comprador. Cualquier derecho contractual a retener el pago debe evaluarse conforme al acuerdo aplicable y al derecho civil.
¿Cómo pueden prepararse las empresas para las normas de facturación y declaración de Hungría?
En primer lugar, las empresas deben identificar sus obligaciones aplicables en materia de emisión de facturas, declaración a la NAV, declaración del IVA y recibos. Los siguientes cinco controles abordan los principales riesgos de implementación:
Verificar el ámbito de las transacciones y las normas de facturación: Determinar si las transacciones implican suministros de electricidad, gas natural o agua no domésticos en los que la facturación exclusivamente electrónica es obligatoria. Para el comercio general, establecer mecanismos claros de consentimiento del destinatario antes de emitir facturas electrónicas.
Auditar el software de facturación y la conectividad con Online Számla: Garantizar que los sistemas admiten la interfaz XML aplicable de la NAV, mantener las credenciales de usuario técnico, calcular las firmas de solicitud SHA3-512 y supervisar los resultados de la transmisión. Documentar los procedimientos de reintento, corrección y anulación técnica.
Establecer un archivo electrónico conforme: Conservar las facturas electrónicas en formato electrónico durante el periodo legal aplicable, generalmente al menos ocho años para los justificantes contables. Mantener la autenticidad, la integridad, la legibilidad, la accesibilidad y la documentación de auditoría requerida.
Prepararse para los cambios de fiscalización: Las empresas obligadas a usar caja registradora deben planificar la adopción de EPG autorizadas basadas en hardware antes del 1 de julio de 2028. Los demás emisores de recibos deben cumplir con la obligación de declaración vigente desde el 1 de septiembre de 2026. Los sistemas de venta al por menor también deben reflejar los cambios aplicables en los tipos de IVA, incluido el tipo del 0 % para los medicamentos que cumplan los requisitos.
Prepararse para ViDA: Evaluar las transacciones intracomunitarias pertinentes antes del 1 de julio de 2030. La Directiva (UE) 2025/516 introduce facturas electrónicas estructuradas, plazos de emisión revisados y declaración digital a nivel de transacción. Los procesos pertinentes deben adaptarse a la norma de facturación en diez días de la directiva y a los plazos de declaración aplicables.
¿Cuáles son los puntos clave de cumplimiento en Hungría?
Hungría exige la declaración de datos de facturación a la NAV para las transacciones cubiertas, pero no impone una obligación general de facturación electrónica B2B a nivel nacional. La facturación exclusivamente electrónica se aplica a determinados suministros de servicios públicos no domésticos especificados. Las empresas sujetas al uso obligatorio de caja registradora deben prepararse para las cajas registradoras electrónicas basadas en hardware a partir del 1 de julio de 2028. A partir del 1 de julio de 2030, las transacciones intracomunitarias pertinentes quedarán sujetas a las normas de ViDA sobre facturación electrónica estructurada y declaración digital a nivel de transacción. Las empresas deben evaluar el ámbito de las transacciones, los plazos de emisión y las obligaciones de declaración de la directiva de forma independiente del marco nacional actual de Hungría.
Preguntas frecuentes
No. La facturación electrónica B2B nacional general es voluntaria y neutral en cuanto al formato en virtud del artículo 175 de la Áfa tv., que exige el consentimiento del destinatario. Sin embargo, la facturación exclusivamente electrónica es obligatoria para los suministros no domésticos de electricidad, gas natural y servicios de suministro de agua. Se aplica una declaración independiente a Online Számla para las facturas dentro del ámbito legal, independientemente del formato comercial. Las facturas generadas por software requieren una declaración automatizada, mientras que los formularios de factura manuales y los documentos fiscales especificados siguen sus normas aplicables.