Este artículo se actualizó el 26 de agosto de 2026 para reflejar la hoja de ruta oficial confirmada en el Presupuesto de Irlanda de 2026 y publicada por la Administración Tributaria y Aduanera irlandesa (Revenue) en su informe de implementación VAT Modernisation: Implementation of eInvoicing in Ireland. Incorpora el calendario de implementación por fases finalizado, que comienza en noviembre de 2028, la alineación técnica con la norma europea EN 16931 a través de Peppol, y la integración con la iniciativa del IVA en la era digital (ViDA) de la Unión Europea.
Introducción y estrategia de fiscalidad digital
La administración tributaria irlandesa, Revenue, está llevando a cabo una modernización fundamental de la administración del Impuesto sobre el Valor Añadido de Irlanda. Durante más de cinco décadas, las empresas irlandesas han cumplido con sus obligaciones de IVA mediante declaraciones resumen periódicas, presentadas normalmente cada dos meses. Sin embargo, se ha ampliado una brecha operativa entre las capacidades de datos de alta velocidad de los sistemas modernos de planificación de recursos empresariales (ERP) y el modelo tradicional de declaración fiscal a posteriori.
Tras el éxito de la modernización PAYE (PMOD) en 2019, que integró la tributación de nóminas en tiempo real directamente en los flujos de trabajo operativos, Revenue está aplicando principios similares a las transacciones comerciales. El objetivo estratégico es doble: agilizar el cumplimiento normativo para las empresas que cumplen con sus obligaciones fiscales, integrando la administración tributaria en los procesos empresariales naturales, y reforzar la capacidad de Revenue para combatir el fraude del IVA y la economía sumergida.
La estrategia de fiscalidad digital de Irlanda utiliza la factura electrónica estructurada como vehículo de datos y los Requisitos de Información Digital (DRR) en tiempo real como mecanismo de validación del cumplimiento normativo. De este modo, Irlanda se alinea con las mejores prácticas internacionales respaldadas por el modelo Tax Administration 3.0 de la OCDE y posiciona a su ecosistema empresarial nacional para aprovechar las ventajas de productividad de la automatización de extremo a extremo.
Evolución histórica y contexto europeo/global
El origen legislativo del recorrido moderno de Irlanda hacia la facturación electrónica se remonta a la transposición de la Directiva 2014/55/UE al derecho irlandés mediante el Statutory Instrument n.º 258/2019. Esto estableció un marco obligatorio para que los organismos públicos irlandeses recibieran y procesaran facturas electrónicas conformes con la norma europea EN 16931. Aunque la facturación electrónica business-to-government (B2G) entró en vigor en los organismos del sector público en abril de 2019, la adopción siguió siendo voluntaria para los proveedores comerciales.
En octubre de 2023, Revenue puso en marcha un documento de consulta pública de referencia, Modernising Ireland's Administration of Value-Added Tax, en el que se invitaba a empresas, asesores fiscales y proveedores de tecnología a aportar comentarios sobre el traslado del comercio B2B y B2G a la información digital en tiempo real respaldada por la facturación electrónica. El resumen de la consulta, publicado en junio de 2024, mostró un fuerte respaldo del sector a la eficiencia del cumplimiento normativo, siempre que se concediera a las empresas un tiempo de preparación adecuado y normas técnicas claras.
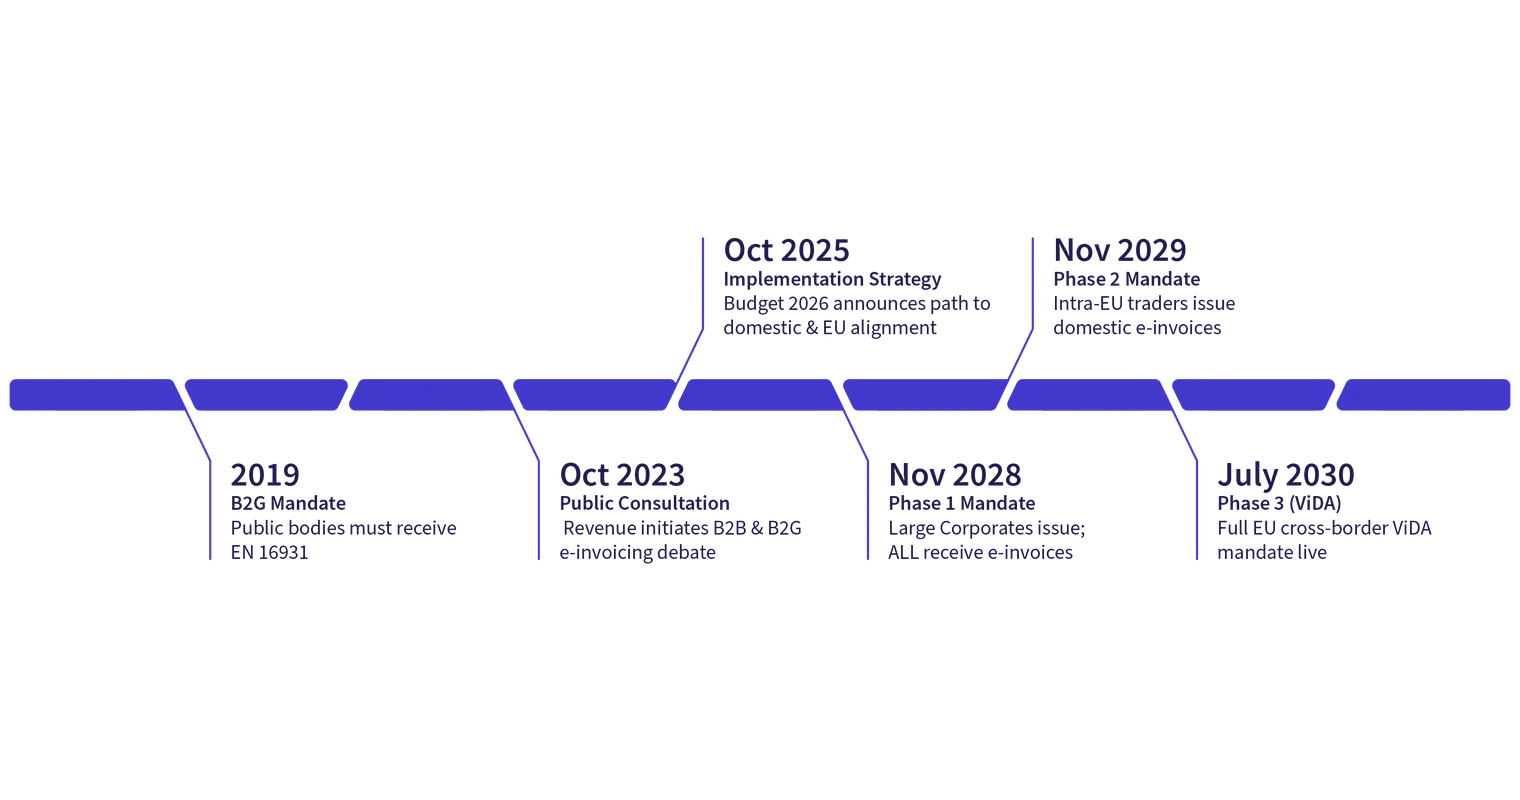
La hoja de ruta nacional de Irlanda está directamente vinculada al paquete legislativo IVA en la era digital (ViDA) de la UE, adoptado por el Consejo de la UE en marzo de 2025. Al diseñar su implementación nacional de B2B para que madure junto con los hitos europeos, Revenue garantiza que las empresas irlandesas no tendrán que afrontar cambios de sistema duplicados cuando la información digital intracomunitaria sea obligatoria en todos los Estados miembros a partir de julio de 2030.
Cronograma de cumplimiento normativo
La implementación de la facturación electrónica obligatoria y la información digital en tiempo real en Irlanda sigue un despliegue en tres fases diseñado para desarrollar la capacidad de forma progresiva en toda la economía.
Fecha de implementación | Ámbito de la transacción | Categoría de empresa afectada | Obligación de cumplimiento normativo |
Estado actual | B2G (contratación pública) | Todos los organismos del sector público | Recepción obligatoria de facturas electrónicas EN 16931 (la emisión sigue siendo voluntaria para los proveedores). |
1 de noviembre de 2028 | B2B nacional | Grandes contribuyentes corporativos | Emisión obligatoria de facturas electrónicas estructuradas e información electrónica en tiempo real a Revenue. |
1 de noviembre de 2028 | B2B nacional | Todas las empresas registradas a efectos del IVA | Capacidad obligatoria para recibir facturas electrónicas estructuradas de los proveedores. |
1 de noviembre de 2029 | B2B nacional | Empresas que realizan comercio intracomunitario | Emisión obligatoria de facturación electrónica nacional e información electrónica en tiempo real a Revenue. |
1 de julio de 2030 | B2B intracomunitario | Todas las entidades que operan de forma transfronteriza en la UE | Cumplimiento total del ViDA de la UE: facturación electrónica e información digital obligatorias en un plazo de 10 días desde la transacción. |
Marco legal
El principal fundamento normativo del impuesto sobre el valor añadido en Irlanda es la Value-Added Tax Consolidation Act 2010 (y sus modificaciones). El artículo 66 de la ley establece las normas generales relativas a la emisión de facturas, su contenido y la conservación de registros.
La transición legal hacia la facturación electrónica obligatoria y la información digital en tiempo real se rige por las disposiciones legislativas introducidas a través de las Finance Acts:
European Union (Electronic invoicing in public procurement) Regulations 2019 (S.I. n.º 258/2019): Transpuso la Directiva 2014/55/UE al derecho irlandés, creando la obligación legal para que los organismos públicos acepten facturas electrónicas estructuradas conformes con la norma EN 16931.
Modificaciones de las Finance Acts (modernización del IVA): Establece las facultades legales que permiten a Revenue determinar los formatos electrónicos, los subconjuntos de datos de información digital, los plazos de transmisión en tiempo real y las obligaciones de recepción obligatoria para las entidades comerciales.
Integración de la Directiva ViDA de la UE: Modifica la legislación nacional del IVA para implantar la facturación electrónica estructurada obligatoria y la eliminación de las declaraciones mensuales VIES (VAT Information Exchange System) para el comercio transfronterizo dentro de la UE a partir del 1 de julio de 2030.
Los textos legales oficiales y las actualizaciones técnicas se publican a través del Irish Statute Book y de los Revenue Tax and Duty Manuals.
Autoridades
La supervisión administrativa del panorama de facturación electrónica y fiscalidad digital de Irlanda está a cargo de dos autoridades estatales principales:
Office of the Revenue Commissioners (Cáin agus Custaim na hÉireann): La principal autoridad tributaria responsable de la implementación operativa de las políticas, las especificaciones técnicas, la recepción de datos en tiempo real, las auditorías de cumplimiento normativo y su aplicación.
Office of Government Procurement (OGP): Como Autoridad Nacional Peppol de Irlanda, la OGP supervisa la gobernanza, la acreditación y las normas operativas del marco Peppol en las interacciones entre los ámbitos público y privado.
Department of Finance: Lidera la estrategia legislativa y la orientación política de la modernización del IVA a través de las Finance Bills anuales presentadas al Dáil Éireann.
Ámbito de la obligación
Los requisitos de facturación electrónica e información electrónica de Irlanda distinguen claramente entre categorías de empresas, canales comerciales y tipos de transacción:
Empresa a empresa (B2B)
B2B nacional: La emisión obligatoria de facturación electrónica y la información digital en tiempo real se aplicarán a las grandes empresas a partir del 1 de noviembre de 2028, y se extenderán a todos los contribuyentes que realicen comercio intracomunitario en noviembre de 2029, hasta abarcar finalmente a toda la comunidad empresarial. De forma crucial, todas las empresas registradas a efectos del IVA deben poder recibir facturas electrónicas antes del 1 de noviembre de 2028.
B2B transfronterizo: las transacciones intracomunitarias quedarán sujetas a la facturación electrónica estructurada obligatoria y a la información digital (DRR) en tiempo real a partir del 1 de julio de 2030 conforme a las normas ViDA de la UE, sustituyendo a la información VIES tradicional.
Empresa a administración pública (B2G)
Los organismos públicos de Irlanda están legalmente obligados a recibir y procesar facturas electrónicas conformes con las normas europeas desde abril de 2019. En el marco del programa de modernización del IVA, las transacciones B2G están totalmente integradas en la arquitectura nacional de información electrónica en tiempo real.
Empresa a consumidor (B2C)
Las transacciones B2C nacionales quedan explícitamente excluidas de las obligaciones iniciales de facturación electrónica e información en tiempo real. Las ventas B2C siguen rigiéndose por la contabilidad estándar del punto de venta y las normas de declaración resumen periódica del IVA.
Requisitos de facturación electrónica
En el marco modernizado, una factura electrónica se define legalmente como aquella factura emitida, transmitida y recibida en un formato electrónico estructurado que permite su procesamiento automatizado.
Estándares de formato
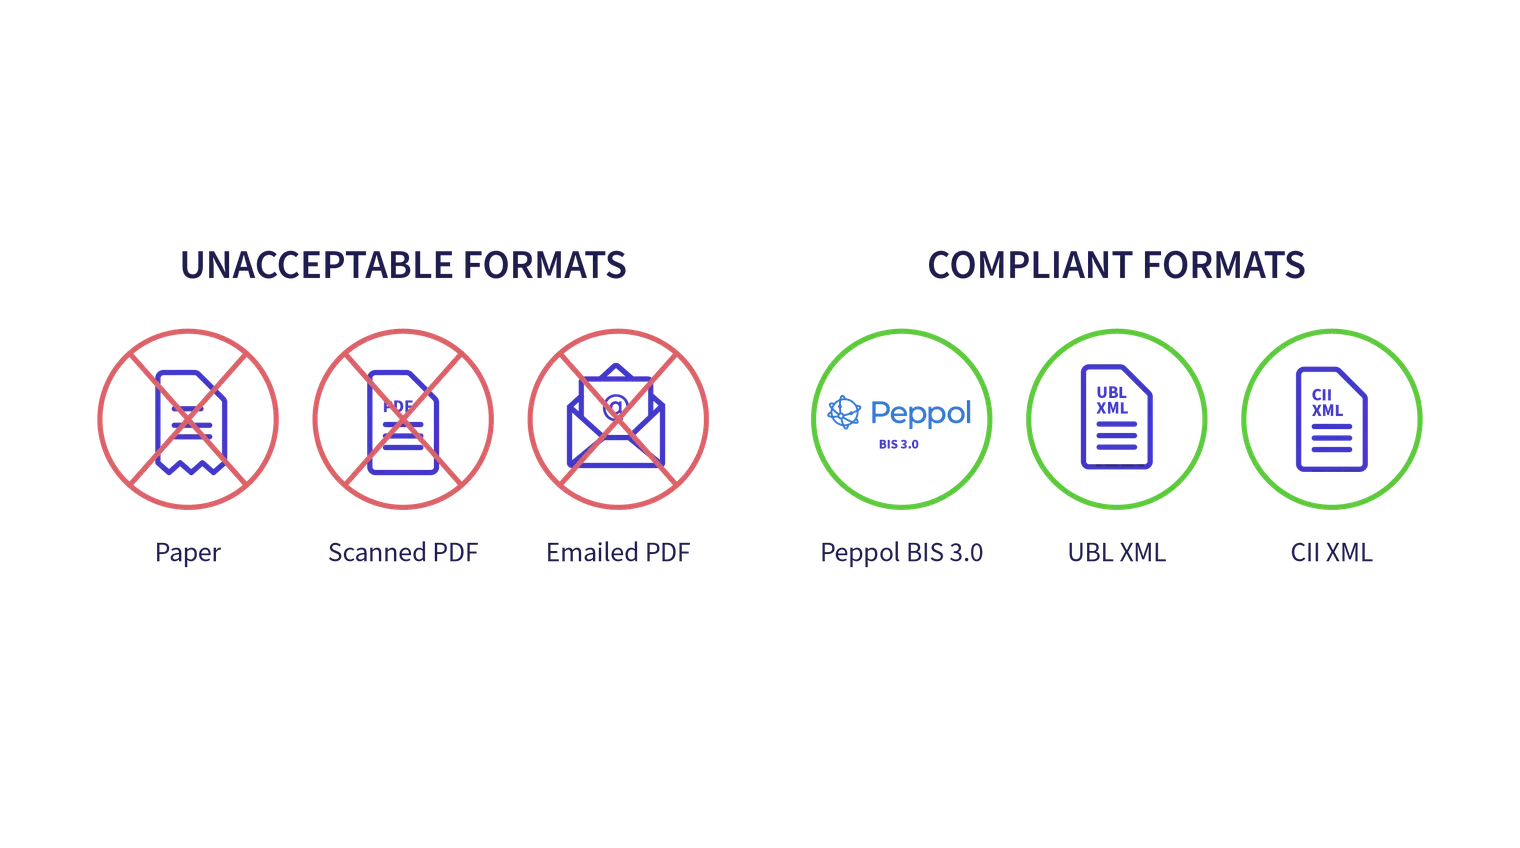
Las facturas en papel tradicionales, los documentos escaneados y los archivos PDF no estructurados estándar no cumplen con los requisitos legales. Las facturas electrónicas dentro del ámbito deben ajustarse a la norma europea EN 16931 utilizando sintaxis aprobadas:
UBL (universal business language): representación de datos estructurados en XML.
Peppol BIS Billing 3.0: la especificación operativa principal utilizada en el mercado irlandés.
CII (Cross industry invoice): formato estructurado en XML alineado con las normas de EN 16931.
Plazos de emisión y contenido
Los proveedores sujetos a la obligación deben emitir facturas electrónicas estructuradas dentro de los plazos legales (en un plazo de 10 días desde el suministro para el comercio transfronterizo bajo ViDA). Las facturas electrónicas deben incluir todos los datos de IVA estándar previstos en la Sección 66 de la Ley de Consolidación del IVA de 2010, junto con campos obligatorios adicionales como los datos de identificación del comprador, los tipos de IVA explícitos por línea de artículo y los identificadores de punto de conexión Peppol.
Archivo electrónico
De conformidad con la Sección 84 de la Ley de Consolidación del IVA de 2010, las empresas deben conservar las facturas electrónicas y los registros digitales de transacciones asociados durante un período mínimo de 6 años. Las facturas deben conservarse en su formato XML estructurado original, garantizando la autenticidad del origen, la integridad del contenido y la legibilidad continua durante todo el período de conservación.
Requisitos de e-reporting
Los requisitos de informe digital en tiempo real (DRR) se aplican en paralelo a la facturación electrónica estructurada. En lugar de recopilar totales agregados en intervalos bimestrales, los contribuyentes transmitirán datos de transacciones de forma continua directamente a la infraestructura digital de la administración de Revenue.
Mecánica y subconjunto de datos
Al emitirse una factura electrónica estructurada, el sistema del contribuyente extrae y transmite automáticamente un subconjunto definido de datos de la transacción a Revenue. Los campos clave que se comunican incluyen:
Números de identificación de IVA del proveedor y del cliente.
Número de identificación único de la factura y fecha de emisión.
Base imponible por categoría de tipo de IVA.
Importe total de IVA a pagar o a devolver.
Exenciones de IVA específicas o indicaciones de inversión del sujeto pasivo.
Frecuencia de transmisión
La transmisión se produce en tiempo real o casi real (normalmente en un plazo de dos días desde la emisión de la factura a nivel nacional, y obligatoriamente en 2 días según las normas transfronterizas propuestas en ViDA). Este flujo automatizado de datos elimina la necesidad de presentar declaraciones VIES mensuales o trimestrales, reduciendo considerablemente la carga administrativa para las empresas cumplidoras.
Arquitectura técnica
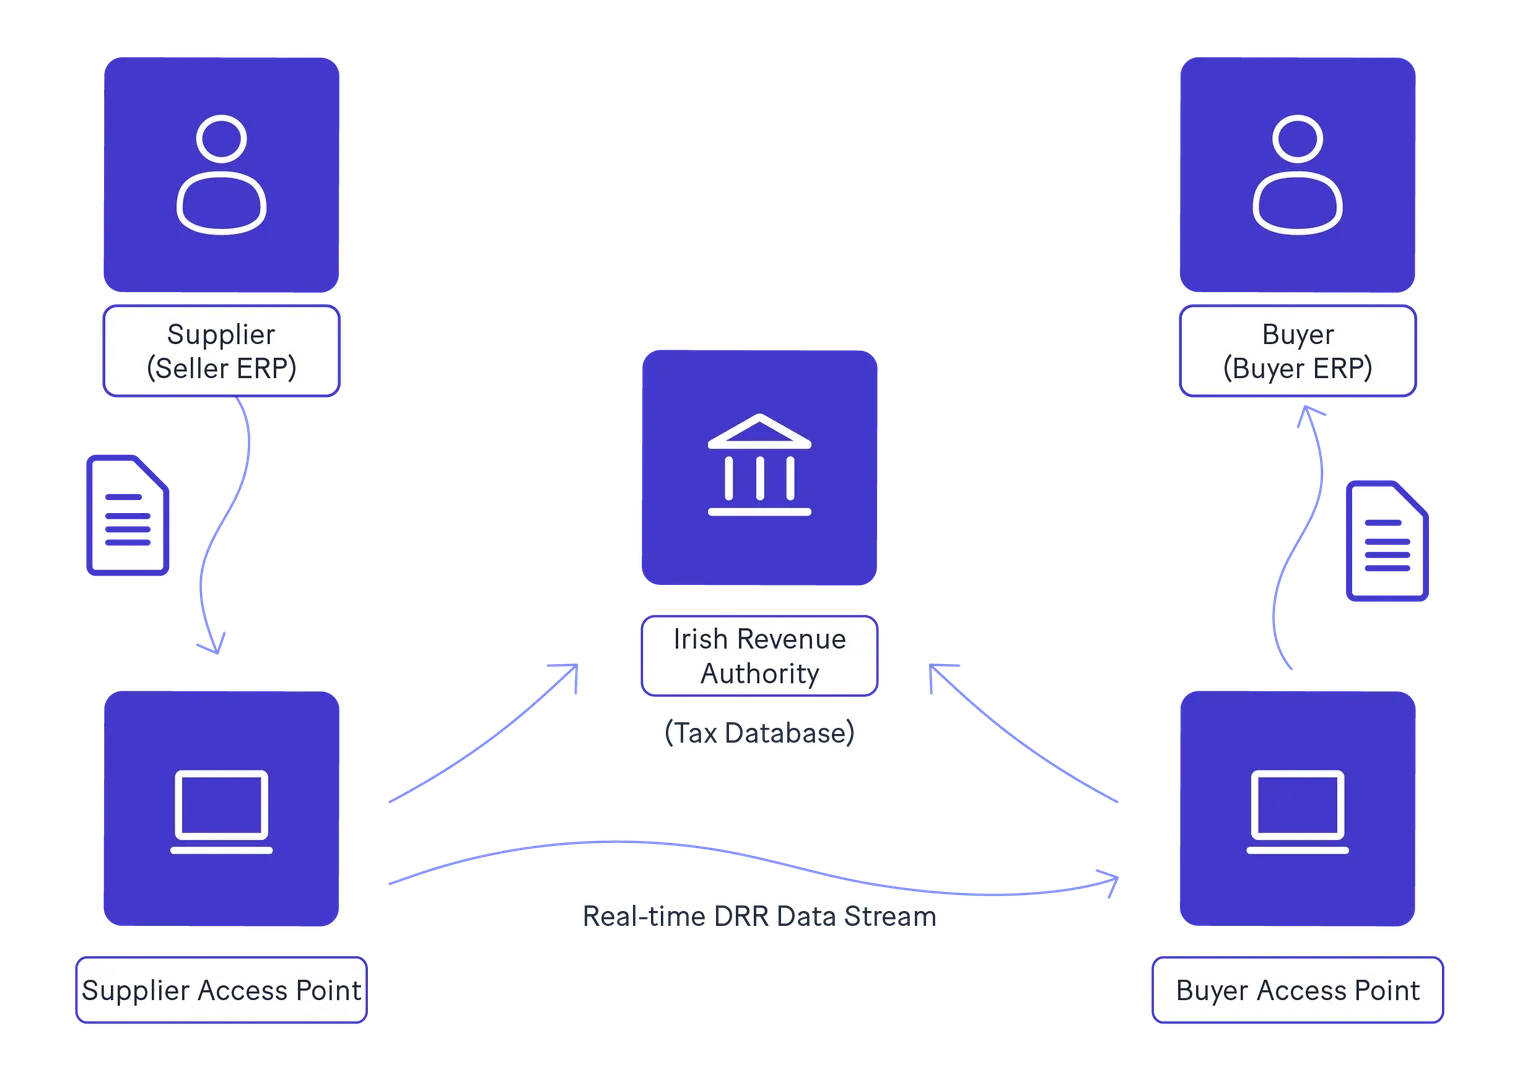
Irlanda ha optado por un modelo de intercambio descentralizado respaldado por capas de interoperabilidad estándar, aprovechando la consolidada red Peppol de 4 esquinas para la transferencia de documentos comerciales, junto con el reporte directo a Revenue mediante API.
El modelo Peppol de 4 esquinas
Esquina 1 (proveedor): genera los datos estructurados de la transacción dentro de su ERP o software de facturación.
Esquina 2 (punto de acceso del proveedor): valida el documento XML frente a las reglas de sintaxis de EN 16931 y lo transmite de forma segura a través de la red Peppol.
Esquina 3 (punto de acceso del comprador): recibe el documento seguro y lo entrega en el sistema del comprador.
Esquina 4 (comprador): procesa la factura electrónica estructurada automáticamente para su aprobación en cuentas por pagar y contabilización.
Al mismo tiempo, el proveedor de servicios acreditado (punto de acceso) envía el subconjunto necesario de datos fiscales de la transacción directamente al portal de recepción de Revenue mediante API REST seguras, garantizando el cumplimiento normativo sin interrumpir la entrega del documento comercial.
Sanciones
El incumplimiento de la normativa irlandesa de facturación electrónica e informe en tiempo real conlleva importantes riesgos financieros y legales en virtud de la Ley de Consolidación del IVA de 2010:
Multas administrativas: en virtud de la Sección 115 de la Ley, la falta de emisión de una factura fiscal conforme o la falta de conservación de los registros electrónicos obligatorios expone a los contribuyentes a sanciones civiles legales de hasta 4.000 € por infracción, además de sanciones por no transmitir los datos de e-reporting requeridos.
Denegación de la deducción del IVA soportado: los contribuyentes que reciban facturas no conformes (como documentos en papel o PDF simples de proveedores sujetos a la obligación) se arriesgan a que Revenue les deniegue las solicitudes de deducción del IVA soportado durante las inspecciones de cumplimiento, lo que puede provocar graves ajustes de tesorería y liquidaciones de intereses.
Pérdida del tipo del 0 % intracomunitario: en virtud de las normas de la UE ViDA que entran en vigor en julio de 2030, el incumplimiento de la facturación electrónica y del informe en tiempo real invalida el acceso al tipo de IVA del 0 % en las entregas intracomunitarias transfronterizas, exponiendo las transacciones a errores de tributación local.
Cómo pueden prepararse las empresas
Para afrontar de forma eficiente la transformación fiscal digital de Irlanda, las organizaciones deben implementar una hoja de ruta de preparación estructurada:
Auditar los flujos de facturación actuales: mapear todos los canales de Order-to-Cash (O2C) y Procure-to-Pay (P2P) para identificar la dependencia de la introducción manual, los documentos en papel o los archivos PDF adjuntos sin cifrar.
Evaluar las capacidades del software: consultar con los proveedores de software para garantizar que los sistemas internos de ERP, contabilidad y facturación son capaces de generar y recibir documentos XML estructurados conformes con las normas EN 16931 y Peppol BIS Billing 3.0.
Prepararse para la recepción obligatoria en 2028: establecer capacidades de recepción con antelación. Aunque su empresa no esté obligada a emitir facturas electrónicas en la Fase 1 (noviembre de 2028), está legalmente obligada a aceptar facturas electrónicas estructuradas de grandes proveedores corporativos.
Depurar los datos maestros: realizar una revisión exhaustiva de los registros maestros de clientes y proveedores, garantizando que los números de registro de IVA, las direcciones de las entidades jurídicas y los identificadores de punto de conexión Peppol sean totalmente exactos y estén actualizados.
Asociarse con un punto de acceso Peppol acreditado: contar con un proveedor de servicios de facturación electrónica certificado y con experiencia para gestionar el enrutamiento seguro en la red, la validación automática de la sintaxis y el informe continuo en tiempo real a Revenue.
Conclusión
El paso de Irlanda hacia la facturación electrónica B2B obligatoria y el informe digital en tiempo real representa una evolución importante en la administración fiscal digital. Al aprovechar la red Peppol, la norma europea EN 16931y una hoja de ruta de implementación por fases que se extiende desde noviembre de 2028 hasta julio de 2030, Revenue está estableciendo un marco moderno que reduce la fricción administrativa para los contribuyentes cumplidores, a la vez que protege las finanzas públicas.
La preparación anticipada es clave para la continuidad operativa. Auditando los sistemas internos, actualizando el software de facturación y asociándose con proveedores de puntos de acceso Peppol acreditados, las empresas que operan en Irlanda pueden lograr un cumplimiento normativo fluido, automatizar los flujos de trabajo financieros y aprovechar al máximo los beneficios operativos del comercio digital de extremo a extremo.
Preguntas frecuentes
No. Los documentos PDF estándar, los archivos escaneados enviados por correo electrónico y las facturas en papel no cumplen con la definición legal de factura electrónica en el marco de Modernización del IVA. Las facturas deben emitirse en formatos electrónicos estructurados conformes con la norma EN 16931 (como Peppol BIS 3.0 UBL XML).
