Este artículo se actualizó el 24 de septiembre de 2026 para incorporar la implementación en curso de la Government Procurement Rule 44, los parámetros de aplicación de la próxima obligación para grandes proveedores del 1 de enero de 2027 en virtud de la Sección 45 de la Financial Reporting Act 2013, la retirada formal del antiguo Peppol BIS 3.0 en favor de la especificación unificada PINT A-NZ Billing v1.1.2, y el anuncio del Ministry of Business, Innovation and Employment que confirma más de 110.000 empresas neozelandesas registradas en la red Peppol.
Introducción y estrategia fiscal digital
Nueva Zelanda está llevando a cabo una estrategia de comercio digital orientada al mercado y sin control fiscal previo, diseñada para mejorar la productividad empresarial, reducir los costes de transacción y eliminar la fricción en los pagos en toda la economía. En lugar de introducir un modelo agresivo de control fiscal previo que interrumpa los flujos de facturación comercial, el Gobierno de Nueva Zelanda ha anclado su estrategia nacional en una red abierta y descentralizada. Aprovechando el marco internacional Peppol, la Corona pretende eliminar la introducción manual de datos, acelerar los ciclos de liquidación de facturas y proteger a las comunidades comerciales frente al fraude de redirección de pagos y las estafas de phishing de facturas.
La contratación pública central es el principal catalizador de la adopción a nivel nacional. En virtud de las Government Procurement Rules, la Corona utiliza su volumen de compra para impulsar la estandarización en toda la cadena de suministro. Los organismos públicos que cumplen los requisitos están obligados a procesar facturas electrónicas estructuradas directamente a través de su software principal de cuentas por pagar y cuentas por cobrar. A partir del 1 de enero de 2027, este requisito se amplía para exigir que los grandes proveedores comerciales liciten y contraten mediante facturas electrónicas estructuradas a través de Peppol. Según una investigación del New Zealand Institute of Economic Research (NZIER), la transición a la facturación electrónica automatizada en toda la economía representa un estimado de 800 millones de NZD en dividendos anuales de productividad.
Esta transición por fases crea una masa crítica de empresas con capacidades digitales, lo que fomenta una adopción orgánica entre empresas (B2B) sin imponer cargas de notificación legal inmediatas a las pequeñas y medianas empresas.
Evolución histórica y contexto global
La arquitectura del marco de comercio digital de Nueva Zelanda se estableció el 22 de febrero de 2019, cuando los primeros ministros de Nueva Zelanda y Australia confirmaron un compromiso conjunto para establecer un mercado económico digital único y sin fisuras a ambos lados del mar de Tasmania. Esta estrategia bilateral se formalizó en virtud del Trans-Tasman Electronic Invoicing Arrangement (TTEIA), que estableció la Australia and New Zealand Electronic Invoicing Board (ANZEIB) para garantizar una alineación normativa y técnica permanente.
2018-2019: fundamento bilateral
Firma de la TTEIA entre Nueva Zelanda y Australia
Adopción conjunta del marco de interoperabilidad OpenPeppol
MBIE se establece como la autoridad Peppol de Nueva Zelanda
2022-2024: capacidad del sector público y estandarización global
Los organismos del gobierno central deben implantar la capacidad de recepción de facturas electrónicas
Sustitución de las normas rígidas de factura fiscal por la flexible Taxable Supply Information (TSI)
Desarrollo y publicación de la especificación conjunta PINT A-NZ
2025-2027: obligaciones para empresas y migración completa a PINT
PINT A-NZ pasa a ser obligatorio; se retira por completo el antiguo Peppol BIS 3.0
La Procurement Rule 44 exige la capacidad de facturación electrónica de los organismos y el pago puntual en 5 días (Rule 36)
1 de enero de 2027: los organismos obligados exigen que todos los grandes proveedores comerciales envíen facturas electrónicas
Para evitar la fragmentación transfronteriza del mercado habitual en los portales de facturación propietarios, ambas jurisdicciones eligieron el marco internacional de interoperabilidad OpenPeppol. En octubre de 2019, el Ministry of Business, Innovation and Employment (Hīkina Whakatutuki - MBIE) asumió formalmente el papel de autoridad Peppol de Nueva Zelanda. MBIE adquirió la responsabilidad legal de acreditar a los proveedores de servicios Peppol, establecer las normas locales de transporte criptográfico y registrar a las empresas nacionales mediante el New Zealand Business Number (NZBN).
En materia de política fiscal, Nueva Zelanda modernizó su marco del impuesto sobre el valor añadido mediante la Taxation (Annual Rates for 2021–22, GST, and Remedial Matters) Act 2022. Con efecto a partir del 1 de abril de 2023, Inland Revenue (Te Tari Taake - IRD) abolió el requisito histórico de mantener documentos físicos rígidos titulados «Tax Invoice». En su lugar, la administración tributaria introdujo la flexible Taxable Supply Information (TSI) concepto en virtud de la Goods and Services Tax Act 1985. Este cambio legislativo confirmó que los registros electrónicos estructurados generados, intercambiados y archivados mediante sistemas de software cumplen plenamente los requisitos para la validación del IVA y las solicitudes de crédito por el impuesto soportado.
A escala global, el marco de Nueva Zelanda contrasta claramente con los sistemas de verificación previa de América Latina o los controles continuos de transacciones europeos, como el modelo Y en Francia o las plataformas centrales de verificación previa en Italia y Polonia. Mientras otras jurisdicciones de todo el mundo se preparan para la iniciativa de la Unión Europea sobre el IVA en la era digital (ViDA) mediante el despliegue de requisitos de notificación digital en tiempo real a los portales tributarios, Nueva Zelanda separa la facturación comercial de la recaudación de impuestos. Inland Revenue no se sitúa entre las entidades comerciales, no intercepta las transmisiones de facturas ni exige tokens de verificación previa. En su lugar, Nueva Zelanda se apoya en una red abierta de intercambio de cuatro esquinas, que garantiza que los datos comerciales permanezcan privados entre los socios comerciales y sus puntos de acceso acreditados.
Cronología completa del cumplimiento normativo
La siguiente tabla recoge todos los hitos legales y técnicos de implementación de la facturación electrónica en Nueva Zelanda:
Fecha | Categoría del hito | Hito legal y operativo |
22 de febrero de 2019 | Alineación estratégica | Los primeros ministros de Australia y Nueva Zelanda firman el Trans-Tasman Electronic Invoicing Arrangement (TTEIA) y establecen la Australia New Zealand Electronic Invoicing Board (ANZEIB). |
1 de octubre de 2019 | Supervisión administrativa | El Ministry of Business, Innovation and Employment (Hīkina Whakatutuki - MBIE) inicia formalmente sus operaciones como autoridad Peppol de Nueva Zelanda. |
31 de marzo de 2022 | Contratación pública (B2G) | Una directiva política exige que todos los organismos del gobierno central adquieran la capacidad de recibir facturas electrónicas estructuradas a través de la red Peppol. |
1 de abril de 2023 | Reforma legislativa fiscal | Inland Revenue aplica las normas modernizadas de Taxable Supply Information (TSI) en virtud de la Goods and Services Tax Act 1985, sustituyendo los requisitos tradicionales de factura fiscal. |
15 de abril de 2024 | Cooperación internacional | MBIE y la Infocomm Media Development Authority (IMDA) de Singapur firman un Memorandum of Arrangement formal para coordinar la interoperabilidad transfronteriza de la facturación electrónica. |
15 de noviembre de 2024 | Estándar técnico | PINT A-NZ Billing pasa a ser obligatorio en toda la red regional; los proveedores de servicios comienzan a retirar progresivamente las extensiones del antiguo Peppol BIS 3.0. |
1 de diciembre de 2025 | Política de contratación | Entra en vigor la quinta edición de las Government Procurement Rules, que introduce plazos de pago puntual obligatorios y allana el camino para las obligaciones de facturación electrónica de los proveedores. |
1 de enero de 2026 | Contratación pública (B2G) | Government Procurement Rule 44 entra en pleno vigor: los organismos obligados que gestionan más de 2.000 facturas nacionales al año deben enviar y recibir facturas electrónicas. La Rule 36 exige el pago puntual en un plazo de cinco días hábiles. |
31 de marzo de 2026 | Transición técnica | La antigua extensión regional A-NZ de Peppol BIS Billing 3.0 se retira y se elimina de la red Peppol, dejando a PINT A-NZ Billing como único estándar admitido. |
8 de julio de 2026 | Adopción comercial | MBIE anuncia que las empresas neozelandesas registradas en la red Peppol han superado los 110.000 participantes, con volúmenes de intercambio de transacciones anuales que se duplican año tras año. |
1 de enero de 2027 | Contratación pública (B2G) | Los organismos gubernamentales sujetos a la Regla 44 deben exigir contractualmente a los grandes proveedores (con una facturación superior a 33 millones NZD) que presenten todas las facturas de comercio nacional electrónicamente a través de Peppol. |
Marco legal
La obligación de facturación electrónica de Nueva Zelanda se sitúa en la intersección entre el derecho de contratación pública, los umbrales de información financiera corporativa y las normas nacionales de conservación de registros fiscales.
Normas de contratación pública: Regla 44 (capacidad de facturación electrónica)
La obligación operativa se establece en virtud de la Regla 44 de contratación pública. En lugar de promulgar un decreto fiscal, el Gabinete integró la facturación digital dentro de las normas de contratación pública que rigen los servicios del Estado:
Capacidad de los organismos (Regla 44.1): Los organismos gubernamentales obligados que reciban más de 2.000 facturas de comercio nacional por ejercicio financiero deben mantener una capacidad de software activa para recibir facturas electrónicas estructuradas a través de sus soluciones principales de cuentas por pagar. Los organismos que envíen más de 2.000 facturas de comercio nacional al año deben, asimismo, ser capaces de enviar facturas electrónicas a través de cuentas por cobrar.
Requisito para grandes proveedores (Regla 44.2): A partir del 1 de enero de 2027, los organismos obligados sujetos al umbral de recepción deben exigir a sus grandes proveedores que presenten las facturas como facturas electrónicas a través de la red Peppol al contratar con la Corona.
Ley de Información Financiera de 2013: Sección 45 (umbral de gran entidad)
La clasificación legal de un «gran proveedor» sujeto a la obligación B2G de 2027 se define en la Sección 45 de la Ley de Información Financiera de 2013. Una entidad (incluidas sus filiales consolidadas) se considera grande respecto a un período contable si cumple alguno de los siguientes criterios en cada uno de los dos períodos contables anteriores:
Criterio de ingresos: Los ingresos totales de la entidad y sus filiales superan los 33 millones NZD.
Criterio de activos: El valor total de los activos de la entidad y sus filiales supera los 66 millones NZD.
Normas de contratación pública: Regla 36 (plazos de pago puntual)
Para incentivar a los proveedores comerciales a adoptar flujos de trabajo digitales, la Regla 36 de contratación pública vincula legalmente la facturación electrónica con una mejora del flujo de caja. Los organismos gubernamentales deben pagar el 95 % de las facturas electrónicas de comercio nacional en un plazo de cinco días hábiles desde el registro del documento en su sistema de cuentas por pagar. Las facturas nacionales no electrónicas tienen un plazo estándar más largo de 10 días hábiles. Los organismos deben presentar auditorías trimestrales de rendimiento de pagos a MBIE para su publicación.
Ley de Administración Tributaria de 1994: Sección 22 (conservación de registros)
En virtud de la Sección 22 de la Ley de Administración Tributaria de 1994, todas las empresas registradas deben conservar los registros operativos y financieros durante un período legal mínimo de siete años a partir del final del ejercicio fiscal al que correspondan. Los registros deben conservarse en inglés o en te reo Māori y deben poder recuperarse fácilmente cuando lo solicite el Comisionado de Inland Revenue.
Autoridades
La administración del ecosistema de cumplimiento digital de Nueva Zelanda se comparte entre las autoridades de comercio, contratación y fiscalidad:
Ministerio de Negocios, Innovación y Empleo (Hīkina Whakatutuki - MBIE)
MBIE es el ministerio de política líder y el punto de referencia operativo para la facturación electrónica en Nueva Zelanda. Dentro de MBIE:
La Autoridad Peppol de Nueva Zelanda: MBIE regula el entorno Peppol nacional. Negocia acuerdos operativos bilaterales, acredita y audita a los proveedores comerciales de puntos de acceso, hace cumplir la conformidad técnica con la especificación PINT A-NZ y gestiona el directorio nacional de participantes.
Contratación Pública del Gobierno de Nueva Zelanda (NZGP): La división de contratación dentro de MBIE supervisa y hace cumplir el cumplimiento de las Reglas 36 y 44 por parte de los organismos, publicando cuadros de indicadores de rendimiento trimestrales que evalúan los plazos de pago puntual de los organismos.
Inland Revenue Department (Te Tari Taake - IRD)
Inland Revenue es la administración tributaria estatutaria de Nueva Zelanda. IRD administra la Ley del Impuesto sobre Bienes y Servicios de 1985 y la Ley de Administración Tributaria de 1994. A diferencia de las administraciones tributarias de jurisdicciones con Control Continuo de Transacciones (CTC), Inland Revenue no opera una plataforma central de validación y no recibe copias de las facturas electrónicas comerciales. IRD limita su función a establecer normas de conservación de registros y verificar la Información de Suministro Gravable (TSI) durante las revisiones posteriores a la auditoría.
Consejo de Facturación Electrónica de Australia y Nueva Zelanda (ANZEIB)
ANZEIB es el organismo conjunto de gobernanza ministerial establecido en virtud de la TTEIA. Compuesto por la dirección ejecutiva de MBIE, la Oficina Australiana de Impuestos (ATO) y los respectivos Tesoros nacionales, ANZEIB supervisa la interoperabilidad regional, coordina los cambios a la norma técnica PINT A-NZ y mantiene la alineación en toda la zona económica de Australasia.
Registro del Número de Empresa de Nueva Zelanda (Te Kāhui Kaupapa Tuakiri Pakihi)
Administrado por MBIE, el registro NZBN asigna a cada entidad empresarial reconocida en Nueva Zelanda un identificador único de 13 dígitos. El NZBN funciona como el identificador principal de participante dentro de la red Peppol, permitiendo que las soluciones de contabilidad empresarial localicen, autentiquen y encaminen las facturas con precisión.
Alcance de la obligación
El alcance de las obligaciones de facturación electrónica de Nueva Zelanda varía según el tipo de transacción y el nivel de relación comercial.
Empresa a Administración (B2G) y Administración a Administración (G2G)
El cumplimiento es obligatorio en todas las entidades del sector público que cumplan los requisitos. Los departamentos del gobierno central, los organismos departamentales y las entidades de la Corona especificadas, incluidas la Policía de Nueva Zelanda, Health New Zealand y la Agencia de Transporte de Nueva Zelanda (Waka Kotahi), que alcancen el umbral de 2.000 facturas anuales, deben enviar y recibir facturas electrónicas de forma activa.
A partir del 1 de enero de 2027, estos organismos están legalmente obligados a exigir que los grandes proveedores presenten facturas electrónicas. MBIE ha aclarado que este requisito se implementa de forma progresiva a través de nuevos contratos, renovaciones y procesos de licitación, en lugar de rescindir retroactivamente los contratos existentes el 1 de enero de 2027.
Criterios de gran proveedor y definición de comercio nacional
La obligación del proveedor se aplica exclusivamente a las facturas de comercio nacional denominadas en dólares neozelandeses ($NZD) por suministros entregados dentro de Nueva Zelanda por una entidad que opera localmente. Los proveedores internacionales que envían mercancías a Nueva Zelanda o facturan desde entidades extranjeras quedan excluidos de los requisitos de la Regla 44.2.
Exenciones legales de las Reglas de Contratación 44 y 36
Determinadas liquidaciones financieras están estructuralmente exentas de las obligaciones de capacidad de facturación electrónica y de pago puntual:
Desembolsos sin factura: Reembolso de gastos de empleados, pagos de arrendamiento y alquiler, extractos de tarjetas de crédito corporativas, comisiones de financiación bancaria y primas de seguros.
Hitos de avance contractual: Pagos por hitos en proyectos de construcción o ingeniería civil en curso que no requieren facturas independientes (como los desembolsos de avance en contratos viales complejos).
Facturación disputada o deficiente: Facturas sujetas a disputa de buena fe respecto a la entrega, mercancías consideradas incompletas o insatisfactorias, o facturas presentadas con metadatos contables incorrectos.
Empresa a empresa (B2B)
La facturación electrónica entre empresas privadas sigue siendo estrictamente voluntaria. La Corona promueve la adopción en el mercado mediante la habilitación de software, foros educativos y liquidaciones comerciales más rápidas en el marco de acuerdos de cadena de suministro. Mientras Australia continúa examinando un Derecho Legal de Facturación Electrónica Empresarial (BER), Nueva Zelanda mantiene un modelo impulsado por el mercado. La adopción del B2B está impulsada por grandes empresas privadas que exigen a sus socios comerciales automatizar los flujos de trabajo de pedido a cobro a través de Peppol.
Empresa a consumidor (B2C)
Las transacciones minoristas con consumidores quedan totalmente excluidas del marco de facturación electrónica. Los minoristas emiten tickets de caja estándar, recibos electrónicos de punto de venta o PDF digitales. Dado que los consumidores particulares no poseen un número de empresa neozelandés (NZBN) registrado, no pueden ser direccionados como puntos finales dentro de la red Peppol.
Requisitos de facturación electrónica
Para lograr el cumplimiento normativo en Nueva Zelanda, los sistemas de facturación electrónica deben cumplir estrictas normas técnicas establecidas por la Autoridad Peppol de Nueva Zelanda.
Formato técnico: PINT A-NZ Billing
Nueva Zelanda funciona según la norma PINT A-NZ Billing (línea de base actual: v1.1.2). PINT (Peppol International) es una norma internacional administrada por OpenPeppol. Adapta el modelo de datos semántico europeo (EN 16931) para adaptarse a las estructuras fiscales, el formato de divisas y los identificadores empresariales de países no europeos.
Estructura del mensaje PINT AU-NZ:
Sintaxis: Universal Business Language (UBL 2.1 XML)
Base semántica: especificación de uso de factura básica (CIUS) conforme a EN 16931
Identificador de personalización: urn:peppol:pint:billing-1@a-nz-1
Identificadores obligatorios
Esquema: 0088 (ubicación GLN/EAN)
ID de participante: NZBN de 13 dígitos
Identidades verificadas del comprador y del proveedor
Elementos fiscales obligatorios
Desgloses explícitos del GST por línea de artículo
Categorías de tipo cero y exentas
Total a pagar en dólares neozelandeses
Según PINT A-NZ, las facturas deben elaborarse en Universal Business Language (UBL 2.1) XML. Las extensiones heredadas de Australia y Nueva Zelanda para Peppol BIS Billing 3.0 quedaron obsoletas en mayo de 2025 y se retiraron definitivamente el 31 de marzo de 2026. Todos los puntos de acceso que operan en Nueva Zelanda procesan ahora exclusivamente cargas útiles PINT A-NZ.
Direccionamiento de participantes Peppol y esquemas NZBN
En Nueva Zelanda, la dirección de enrutamiento de cualquier entidad conectada a la red Peppol es su número de empresa neozelandés (NZBN) de 13 dígitos. En las cabeceras de transmisión de mensajes de la red, el NZBN se enruta utilizando el esquema reconocido internacionalmente 0088 (identificador ISO/IEC 6523 para números de ubicación global). Las aplicaciones de software consultan el Peppol Service Metadata Publisher (SMP) para resolver la dirección digital dinámica del destinatario antes de enviar los documentos.
Elementos de datos obligatorios: información sobre suministro imponible (TSI)
Según las normas modernizadas de la Goods and Services Tax Act 1985, toda factura electrónica debe transmitir información completa sobre el suministro imponible. Para los suministros imponibles que superen los 1.000 NZD, los mensajes XML PINT A-NZ conformes deben contener:
El nombre legal y el NZBN registrado del proveedor.
El nombre legal y el NZBN registrado (o los datos de entrega) del destinatario.
La fecha de emisión de la factura.
Una descripción clara y detallada de los bienes o servicios subyacentes suministrados.
La cantidad de cada artículo y el precio unitario.
El importe total facturado, desglosando el impuesto sobre bienes y servicios (GST) aplicado (15 % estándar, 0 % para exportaciones de tipo cero, o exento).
Especificación de la moneda (liquidada en dólares neozelandeses para el comercio nacional).
Normativa de archivo y almacenamiento
De conformidad con la Sección 22 de la Tax Administration Act 1994, las empresas deben conservar las facturas electrónicas durante un mínimo de siete años. La normativa legal exige que:
Integridad y autenticidad de los datos: Los archivos electrónicos deben almacenarse en su formato XML estructurado original, garantizando que los modelos de datos computacionales, las marcas de tiempo y las estructuras de las líneas de artículo permanezcan inalterados.
Cumplimiento lingüístico: Los archivos deben poder visualizarse y exportarse al instante en inglés o en te reo Māori.
Aprobaciones de almacenamiento en el extranjero: Cuando una empresa utiliza infraestructura de almacenamiento en la nube alojada fuera de Nueva Zelanda, la Sección 22 exige que la empresa cuente con la aprobación formal del Commissioner of Inland Revenue, o que se asegure de que el proveedor de nube extranjero cumple las normas de almacenamiento de información en el extranjero de Inland Revenue.
Requisitos de e-reporting y administración del GST
Una característica definitoria del régimen de cumplimiento digital de Nueva Zelanda es que no existe ninguna obligación legal de e-reporting ante la administración tributaria.
A diferencia de los sistemas de reporte continuo introducidos en Europa, Oriente Medio y América Latina, Nueva Zelanda ha desvinculado la facturación empresarial del reporte fiscal:
Intercambio comercial frente a control fiscal en Nueva Zelanda <=== XML PINT A-NZ estructurado ===> | |
ERP del proveedor | Cuentas por pagar del comprador |
Intercambiado a través de puntos de acceso Peppol acreditados No se copian, reportan ni autorizan datos de facturas ante Inland Revenue (IRD) en el momento de la venta | Entidad imponible: declaración periódica estándar del GST (GST101A) Inland Revenue / IRD: presentada mensual, bimestral o semestralmente Respaldada por la información sobre suministro imponible (TSI) almacenada |
Ausencia de controles continuos de transacciones (CTC)
Inland Revenue (Te Tari Taake) no mantiene una plataforma de validación en tiempo real, no genera tókenes de validación electrónica ni exige la exportación periódica de archivos contables electrónicos como el SAF-T (Standard Audit File for Tax). La red Peppol funciona como una red de mensajería estrictamente comercial entre entidades comerciales. Inland Revenue no tiene ninguna visibilidad sobre las facturas intercambiadas entre empresas privadas o entre proveedores comerciales y compradores gubernamentales.
Administración del GST e información sobre suministro imponible (TSI)
La administración del impuesto sobre bienes y servicios (GST) continúa mediante declaraciones fiscales periódicas estándar:
Los contribuyentes elaboran sus declaraciones habituales del GST (formulario GST101A) a partir de los totales del libro mayor, presentándolas mensual, bimestral o semestralmente a través del portal myIR en línea de IRD.
Los contribuyentes no cargan libros de ventas detallados ni metadatos de facturas en IRD al presentar las declaraciones.
Si una empresa es seleccionada para una auditoría fiscal rutinaria, la verificación del cumplimiento se realiza de forma retrospectiva. El contribuyente responde a las solicitudes de auditoría extrayendo registros XML PINT A-NZ estructurados, representaciones visuales legibles por humanos o documentación comercial de compra almacenada en sus archivos.
Arquitectura técnica
Nueva Zelanda intercambia facturas electrónicas estructuradas utilizando la red Peppol internacional de cuatro esquinas. Esta arquitectura descentraliza las operaciones, eliminando los centros de procesamiento gubernamentales centrales y permitiendo que las empresas se comuniquen a través de proveedores de servicios certificados.
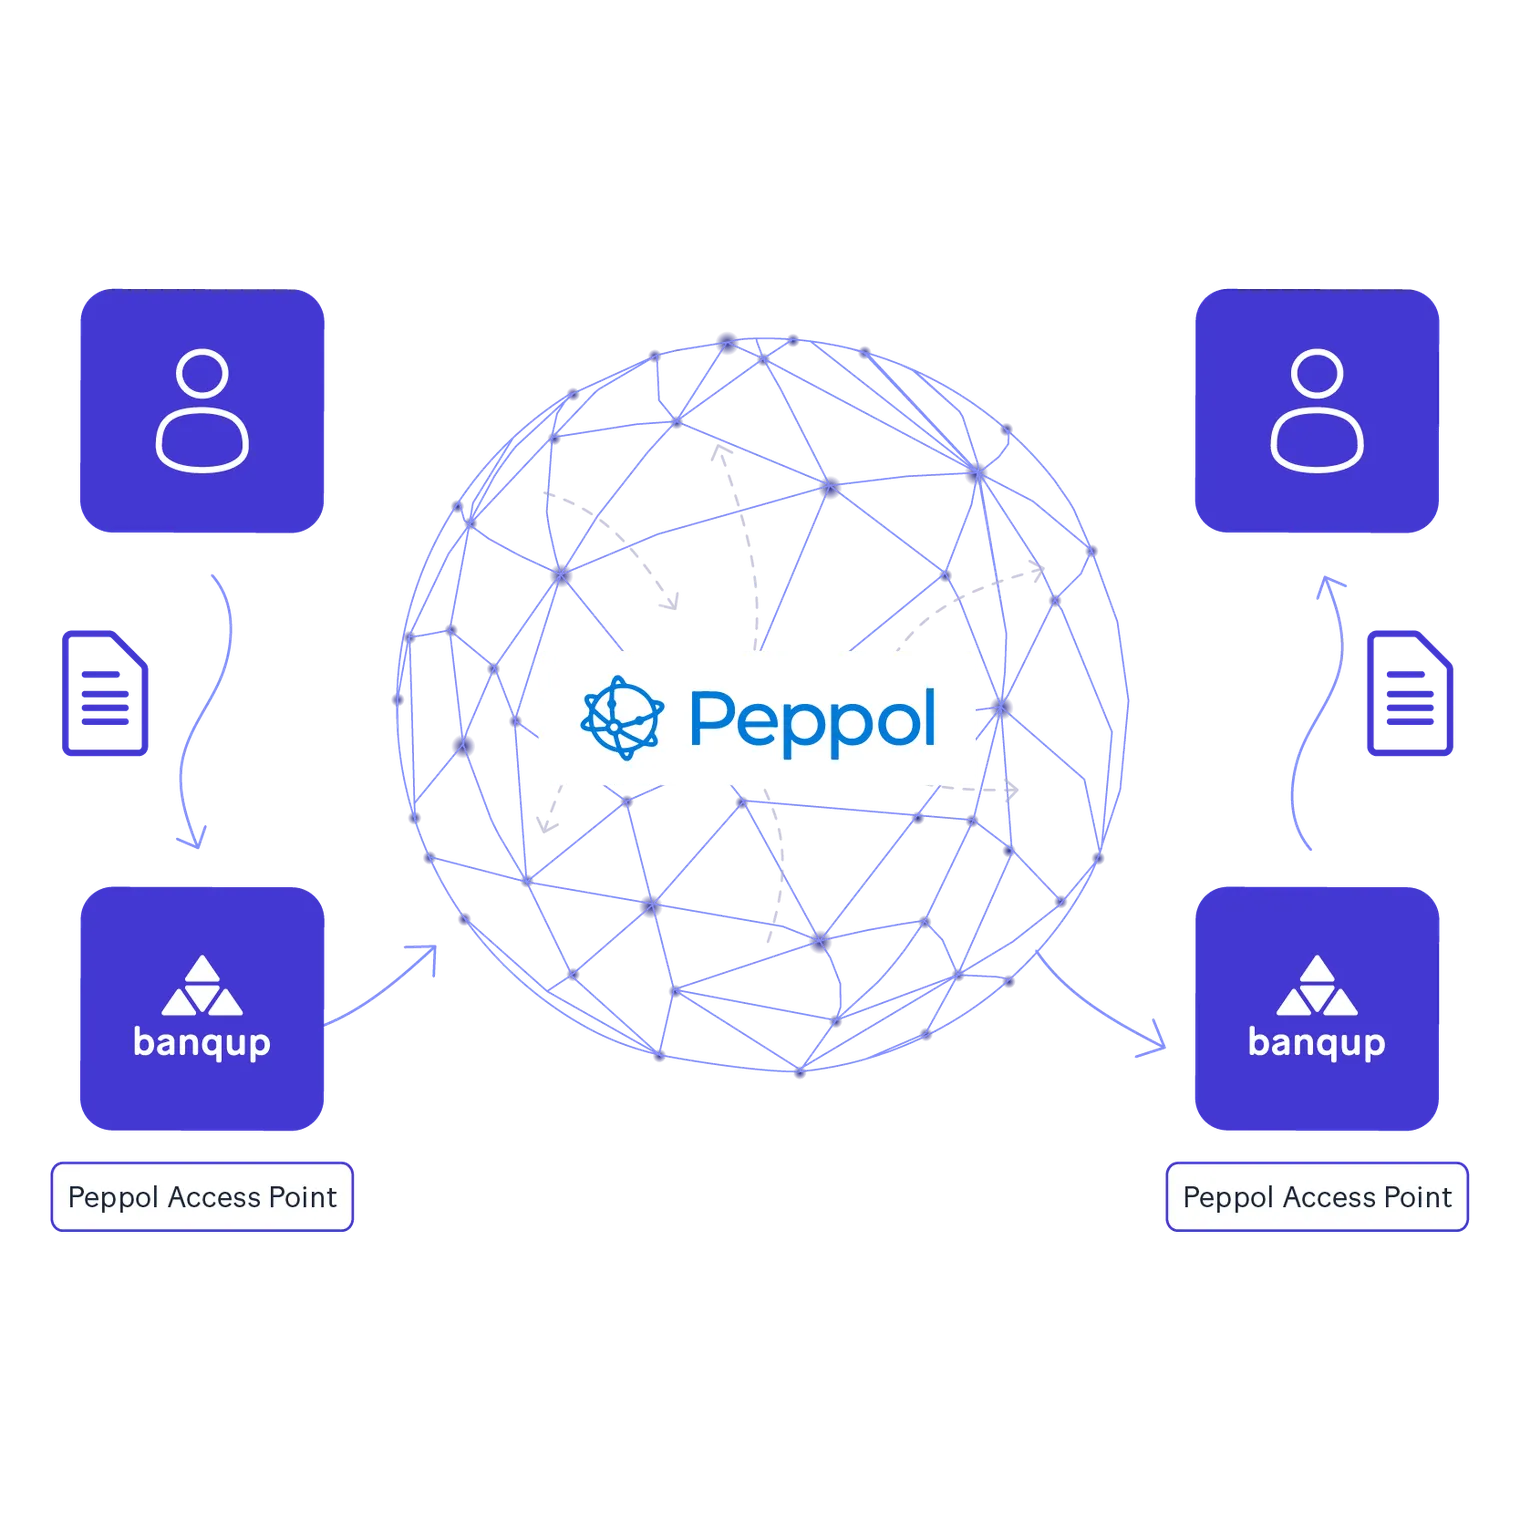
Las etapas operativas del modelo Peppol de 4 esquinas
Esquina 1 (proveedor): El proveedor introduce los detalles de la transacción en su plataforma ERP o de contabilidad. El software prepara los datos de la factura y los transmite a su punto de acceso Peppol certificado.
Esquina 2 (punto de acceso emisor): El proveedor de servicios emisor valida la carga útil frente a las reglas Schematron de PINT A-NZ, convierte los datos en XML UBL 2.1 conforme y firma el documento con un certificado digital. El punto de acceso consulta el Peppol Service Metadata Locator (SML) y el Service Metadata Publisher (SMP) para identificar la dirección receptora registrada en el NZBN del comprador.
Esquina 3 (punto de acceso receptor): El proveedor de servicios certificado del comprador recibe el mensaje cifrado a través del protocolo AS4, valida la firma digital, desempaqueta la carga útil PINT A-NZ y la dirige directamente al entorno empresarial del cliente.
Esquina 4 (comprador): El sistema de cuentas por pagar del comprador recibe la factura estructurada, la concilia automáticamente con el pedido de compra interno y el albarán de recepción de mercancías, y programa el pago de acuerdo con las condiciones comerciales acordadas.
Puntos de acceso certificados
Las empresas no establecen conexiones directas entre sí. En su lugar, cada empresa contrata a un proveedor de puntos de acceso acreditado. El MBIE establece rigurosos requisitos de seguridad operativa, exigiendo a los proveedores que demuestren un cifrado de datos de alto nivel, mecanismos de continuidad del negocio e integridad de los sistemas antes de conceder la acreditación operativa en Nueva Zelanda.
Sanciones e incumplimiento en materia de contratación pública
Dado que el marco de facturación electrónica de Nueva Zelanda se rige por la normativa de contratación pública y no por decretos fiscales obligatorios, el incumplimiento conlleva consecuencias comerciales y administrativas en lugar de multas fiscales directas.
Incumplimiento en contratación pública y descalificación comercial
Para los grandes proveedores que prestan servicios al sector público, la obligación de 1 de enero de 2027 introduce un riesgo comercial significativo:
Descalificación de licitaciones: Los organismos gubernamentales sujetos a la Regla 44 no pueden ejecutar ni renovar contratos de contratación pública con grandes proveedores que carezcan de capacidad de facturación electrónica Peppol. Un proveedor incapaz de emitir facturas electrónicas PINT A-NZ se enfrenta a la exclusión de lucrativos acuerdos de suministro a la Corona.
Impacto en el flujo de caja: Si bien las facturas electrónicas Peppol válidas se benefician de la liquidación obligatoria de pagos en cinco días conforme a la Regla 36, las facturas en papel o PDF no conformes quedan relegadas al procesamiento estándar de 10 días hábiles, o se retrasan aún más por la gestión manual de excepciones.
Rendición de cuentas de los organismos públicos: Los organismos gubernamentales que no alcancen sus objetivos de pago puntual del 95 % están sujetos a la obligación de informar mensualmente al MBIE, con los resultados publicados en los sitios web del gobierno central.
Sanciones por auditoría fiscal e infracciones de conservación de registros
Aunque la Administración Tributaria (Inland Revenue) no sanciona a una empresa simplemente por utilizar facturas en papel o PDF en el sector B2B privado, se aplican las sanciones fiscales tradicionales si se incumplen las normas de conservación de registros:
Denegación de la deducción del GST: Si una entidad reclama créditos de impuesto soportado sobre transacciones financieras que carecen de una Información de Suministro Sujeta a Impuesto válida, Inland Revenue denegará la deducción fiscal y emitirá avisos de reliquidación.
Déficit e intereses por déficit: Las reclamaciones de GST incorrectas o no justificadas conllevan intereses de demora estatutarios y sanciones por déficit que oscilan entre el 20 % (por falta de diligencia razonable) y el 100 % (por evasión o incumplimiento deliberado) conforme a la Tax Administration Act 1994.
Infracciones de conservación de registros: No conservar los registros financieros en formatos electrónicos conformes y recuperables durante el período obligatorio de siete años conlleva multas estatutarias de hasta 12.000 NZD por una primera infracción y de hasta 24.000 NZD por infracciones posteriores.
Cómo pueden prepararse las empresas
Prepararse para el ecosistema de facturación electrónica en evolución de Nueva Zelanda requiere medidas prácticas en cuanto a la preparación del software, la validación de los datos maestros y la alineación de la cadena de suministro.
1. Confirme su clasificación como gran proveedor
Las empresas comerciales que operan con organismos del gobierno central deben auditar sus cuentas financieras de los dos períodos contables anteriores. Si los ingresos consolidados superan los 33 millones de NZD, o los activos brutos superan los 66 millones de NZD, su organización se clasifica como gran proveedor. Los responsables financieros deben involucrar a sus socios de compras para incorporar los hitos de transmisión Peppol en las próximas negociaciones de contratos públicos.
2. Verifique y depure los datos maestros (NZBN)
La facturación electrónica requiere un direccionamiento preciso de los participantes. Los equipos de contabilidad y datos maestros deben realizar una auditoría inmediata de las bases de datos empresariales:
Verifique que el NZBN de 13 dígitos de su organización esté activo en el registro oficial New Zealand Business Number.
Depure los archivos maestros de clientes y proveedores para confirmar que cada socio comercial nacional está vinculado a su NZBN verificado.
Actualice los motores de facturación internos para garantizar que el NZBN esté vinculado en los campos EndpointID y PartyTaxScheme conforme al esquema ISO 0088.
3. Actualice el software de contabilidad y conéctese a un punto de acceso acreditado
Las empresas deben evaluar si su ERP principal (como SAP, Oracle, Microsoft Dynamics 365, Xero o MYOB) incluye conectividad Peppol nativa o requiere un proveedor de servicios externo acreditado. Confirme que su socio tecnológico:
Cuenta con la acreditación oficial de la New Zealand Peppol Authority (MBIE).
Es totalmente compatible con la especificación activa PINT A-NZ Billing (v1.1.2) y con las reglas de negocio Schematron automatizadas.
Gestiona la conexión segura a través de la red de comunicaciones AS4.
4. Digitalice las cuentas por pagar para aprovechar la Regla 36
El paso a la facturación electrónica estructurada permite a los equipos de cuentas por pagar sustituir los pasos de aprobación manual por una validación automatizada. Al combinar la facturación electrónica con la conciliación automatizada de tres vías del pedido de compra, los proveedores pueden asegurar la liquidación dentro del plazo de pago puntual de cinco días aplicado en todos los organismos de la Corona conforme a la Regla 36.
Conclusión
Nueva Zelanda ha sido pionera en un enfoque moderno y colaborativo del cumplimiento fiscal digital. Al basarse en el Trans-Tasman Electronic Invoicing Arrangement (TTEIA) y elegir la red abierta de cuatro esquinas de Peppol, el país ha establecido un mercado digital único con Australia al tiempo que protege la privacidad de los datos comerciales. En lugar de imponer mecanismos intrusivos de verificación fiscal en tiempo real, Nueva Zelanda aprovecha la escala de la contratación del sector público para impulsar la transformación digital.
Con la Regla de Contratación Pública 44 exigiendo activamente a los organismos del sector público que cumplen los requisitos que envíen y reciban facturas electrónicas, y con la fecha límite del 1 de enero de 2027 para grandes proveedores acercándose, las prioridades de cumplimiento empresarial están cambiando rápidamente. Para los proveedores comerciales que suministran a la Corona, implementar la facturación electrónica estructurada ya no es simplemente un proyecto de eficiencia informática, sino un requisito comercial esencial para mantener los contratos con el gobierno.
Las organizaciones que actúen ahora para actualizar su software de facturación, validar los números de identificación empresarial de sus contrapartes y conectarse con un punto de acceso Peppol acreditado mitigarán los riesgos de contratación, garantizarán el cumplimiento normativo y aprovecharán las importantes ventajas operativas de la facturación digital directa.
Preguntas frecuentes
No. La facturación electrónica entre empresas sigue siendo voluntaria en el mercado comercial. Sin embargo, las grandes empresas privadas exigen cada vez más a sus proveedores comerciales que se conecten a través de Peppol para automatizar las interacciones de la cadena de suministro y reducir los costes de transacción.