Este artículo se actualizó por última vez el 13 de agosto de 2026 para reflejar la promulgación oficial del marco obligatorio de facturación electrónica de Omán en el marco del programa Fawtara, formalizada el 3 de agosto de 2026 mediante la Decisión de la Administración Tributaria n.º 189/2026. Incorpora las modificaciones jurídicamente vinculantes del Reglamento de Ejecución, la hoja de ruta de implementación obligatoria a partir del 1 de abril de 2027, el marco de acreditación para los proveedores de servicios acreditados, y las especificaciones técnicas y el Diccionario de Datos definitivos que sustentan el modelo de controles continuos de transacciones (CTC) de 5 esquinas.
Introducción y estrategia fiscal digital
Omán está introduciendo un marco nacional de facturación electrónica a través del programa Fawtara, una iniciativa liderada por el gobierno diseñada para digitalizar el intercambio de facturas, mejorar el cumplimiento del IVA y modernizar la administración tributaria del país. Su portal oficial sirve como el centro neurálgico para implementar y gestionar la obligación. El programa forma parte de la estrategia más amplia de transformación digital de Omán y, tras una fase piloto inicial en la segunda mitad de 2026, introduce la facturación electrónica obligatoria mediante una implementación por fases a partir de abril de 2027.
El nuevo marco será administrado por la Administración Tributaria de Omán (OTA) y adoptará un modelo de controles continuos de transacciones (CTC) de 5 esquinas, que permite el intercambio de facturas entre empresas a través de proveedores de servicios acreditados, al tiempo que posibilita la notificación en tiempo real o casi real a la administración tributaria.
A diferencia de algunos sistemas tradicionales de facturación electrónica que simplemente sustituyen las facturas en papel por PDF, el marco Fawtara exige facturas electrónicas estructuradas que cumplan las especificaciones técnicas publicadas por la OTA. Para respaldar la implementación, la administración ha publicado documentación técnica, incluido un Diccionario de Datos, guías de implementación y especificaciones técnicas para empresas y proveedores de soluciones.
Esta guía explica el marco de facturación electrónica de Omán, incluidos los antecedentes legales, el calendario de implementación, la arquitectura técnica, el modelo de intercambio de facturas, los requisitos técnicos y los pasos prácticos que deben seguir las empresas afectadas para prepararse para el cumplimiento normativo.
Entender la reforma de facturación electrónica de Omán
Omán está modernizando su administración tributaria mediante la introducción de Fawtara, un programa nacional de facturación electrónica liderado por la Administración Tributaria de Omán (OTA). La iniciativa forma parte de la estrategia más amplia de transformación digital del país y tiene como objetivo sustituir los procesos tradicionales de facturación por un marco electrónico estandarizado que favorezca una mayor eficiencia, transparencia y cumplimiento del IVA.
A diferencia de las facturas en papel o los documentos PDF no estructurados, el nuevo marco exige que las empresas intercambien facturas electrónicas estructuradas conforme a las especificaciones técnicas publicadas por la OTA. Se espera que el sistema mejore la automatización de facturas y, al mismo tiempo, proporcione a la administración tributaria una mayor visibilidad sobre las transacciones comerciales.
Una implementación por fases
En lugar de introducir la obligación de una sola vez, Omán tiene previsto implementar la facturación electrónica mediante una implementación por fases que comenzará con un piloto en la segunda mitad de 2026, seguido de fases de implementación obligatoria a partir de abril de 2027.
Este enfoque por fases permite que las empresas, los proveedores de software y la administración tributaria preparen sus sistemas y procesos, y prueben e integren sus sistemas a través de los Proveedores de Servicios Acreditados (ASP) antes de que entre en vigor la aplicación plena.
Objetivos del programa Fawtara
La introducción de la facturación electrónica pretende respaldar varios objetivos estratégicos, entre ellos:
Modernizar el ecosistema de facturación de Omán.
Aumentar la transparencia en las transacciones comerciales.
Mejorar el cumplimiento del IVA y la administración tributaria.
Reducir el procesamiento manual y las cargas administrativas.
Impulsar una mayor automatización mediante facturas electrónicas estructuradas.
Establecer un marco digital de facturación interoperable, alineado con las mejores prácticas internacionales.
Un modelo de controles continuos de transacciones (CTC)
Omán tiene previsto implementar la facturación electrónica utilizando un modelo de Controles Continuos de Transacciones (CTC) de 5 esquinas.
Con este enfoque, las empresas intercambian facturas a través de proveedores de servicios acreditados, mientras que los datos de las facturas se transmiten simultáneamente a la Administración Tributaria de Omán como parte del proceso de cumplimiento normativo. Esto permite a la administración recibir la información de las facturas de forma electrónica sin necesidad de una plataforma de intercambio gubernamental totalmente centralizada.
Base jurídica y técnica oficial
El marco jurídico para la facturación electrónica obligatoria se promulgó oficialmente como ley mediante la Decisión de la Administración Tributaria n.º 189/2026, que modificó el Reglamento de Ejecución del IVA.
Para respaldar a las empresas y la integración del software, la Administración Tributaria de Omán ofrece documentación técnica oficial, que incluye el Diccionario de Datos de Fawtara (UBL 2.1 / PINT-OM), especificaciones técnicas, reglas de validación empresarial y directrices de integración para los ASP. Estos documentos establecen la base obligatoria para la preparación de los sistemas, la correspondencia con el ERP y el cumplimiento normativo antes de los plazos de aplicación de 2027.
Calendario de implementación de la facturación electrónica en Omán
Omán está introduciendo la facturación electrónica obligatoria mediante una implementación por fases en el marco del programa Fawtara. En lugar de poner en marcha el marco de una sola vez, la Administración Tributaria de Omán (OTA) sigue un enfoque escalonado que incluye una consulta pública, la publicación de un borrador de documentación técnica y una implementación gradual de la obligación.
Fechas clave de implementación
Fecha | Hito |
2025-2026 | Publicación del borrador de documentación técnica, incluidos el Diccionario de Datos y las especificaciones de implementación, para consulta pública. |
Primera mitad de 2026 | Continuación del perfeccionamiento del marco técnico y colaboración con empresas y proveedores de soluciones. |
1 de agosto de 2026 | Inicio del programa piloto voluntario (100 empresas seleccionadas) |
3 de agosto de 2026 | Promulgación oficial del marco jurídico de facturación electrónica mediante la Decisión de la Administración Tributaria n.º 189/2026, que modifica el Reglamento de Ejecución del IVA. |
1 de abril de 2027 | Fase 1: la facturación electrónica obligatoria en el marco del programa Fawtara comienza para los contribuyentes cuyas entregas anuales superan los 5 millones de OMR. |
1 de octubre de 2027 | Fase 2: la facturación electrónica obligatoria comienza para el resto de contribuyentes con entregas anuales que no superan los 5 millones de OMR. |
Desarrollo del programa Fawtara
Publicación inicial del borrador de documentación técnica
Como parte de la preparación temprana para la facturación electrónica obligatoria, la Administración Tributaria de Omán publicó inicialmente un borrador de documentación técnica que describía el marco propuesto de Controles Continuos de Transacciones (CTC) de 5 esquinas.
Este paquete inicial, compuesto por un borrador de guías de implementación, especificaciones técnicas y un Diccionario de Datos, proporcionó a las empresas y a los proveedores de software una comprensión temprana de la arquitectura propuesta del sistema de facturación electrónica y de los requisitos de datos.
Consulta, promulgación legal y preparación de los sistemas
Tras una amplia consulta con empresas, proveedores de tecnología y otras partes interesadas, la OTA perfeccionó el marco y lo promulgó formalmente como ley. Con la emisión de la Decisión de la Administración Tributaria n.º 189/2026 en agosto de 2026, las especificaciones preliminares se codificaron en normas operativas activas.
Posteriormente, la administración puso en marcha herramientas de integración del portal, publicó manuales de usuario operativos completos (como las guías de gestión de la asociación con ASP y con contribuyentes) y abrió el proceso oficial de acreditación para los proveedores de servicios de facturación electrónica.
Esta transición de la consulta a la incorporación activa permite a las organizaciones y a los proveedores de software establecer la correspondencia de sus esquemas de datos del ERP, realizar análisis de carencias y probar la conectividad antes de la entrada en vigor.
Implementación obligatoria por fases
La implementación del programa Fawtara está oficialmente regulada por la Decisión n.º 189/2026 emitida por las autoridades el 3 de agosto de 2026. La implantación se realiza en dos fases según los umbrales de suministro imponible anual, precedida de un programa piloto voluntario que comenzará en agosto de 2026.
Marco legal
El marco de facturación electrónica de Omán se establece bajo el programa Fawtara, liderado por la Autoridad Tributaria de Omán (OTA). La base legal y operativa de la facturación electrónica obligatoria fue promulgada oficialmente como ley el 3 de agosto de 2026 mediante la Decisión de la Autoridad Tributaria n.º 189/2026 (que modifica el Reglamento de Ejecución de la Ley del Impuesto sobre el Valor Añadido, emitido originalmente en virtud de la Decisión n.º 53/2021).
El marco legal se basa en los cimientos previos establecidos por la Decisión n.º 456/2022, que modifica algunas disposiciones del Reglamento de Ejecución de la Ley del IVA (que definió por primera vez la «factura tributaria electrónica» y estableció el plazo legal de emisión de 15 días). Establece el marco legal y operativo de la facturación electrónica obligatoria y establece un modelo vinculante de Control Continuo de Transacciones (CTC).
Los principales elementos legales y técnicos que rigen el marco incluyen:
Principales actualizaciones legislativas (Decisión n.º 189/2026)
La Decisión n.º 189/2026 introduce varias enmiendas fundamentales en el Reglamento de Ejecución del IVA que codifican la facturación electrónica en el derecho omaní. Estas enmiendas de agosto de 2026 pueden clasificarse en revisiones de artículos existentes y la introducción de nuevas disposiciones legales.
Revisiones del Reglamento de Ejecución del IVA existente:
Facturas tributarias electrónicas obligatorias (artículo 143): El artículo 143 del Reglamento de Ejecución ha sido sustituido en su totalidad. Los sujetos pasivos deben ahora emitir facturas tributarias en un formato electrónico aprobado y seguro, con un número de identificación único, para todas las entregas, entregas asimiladas y pagos anticipados, en un plazo máximo de 15 días desde la fecha de la entrega. El emisor de la factura debe garantizar la autenticidad del origen, la integridad del contenido y la legibilidad continua de la factura durante todo su período de conservación obligatorio.
Facturas tributarias simplificadas (artículo 146): El apartado 2 revisado confirma que las facturas tributarias simplificadas están sujetas al mismo formato electrónico y al plazo de emisión de 15 días establecidos en el artículo 143.
Nuevas disposiciones legales:
Proveedores de servicios acreditados (artículo 143 bis): Establece que la Autoridad Tributaria publicará y autorizará oficialmente a empresas acreditadas autorizadas para ofrecer servicios aprobados de facturación tributaria electrónica.
Seguridad y continuidad del sistema (artículo 143 bis 1): Obliga a los contribuyentes a implementar medidas técnicas que protejan sus sistemas electrónicos frente a accesos no autorizados o vulneraciones, a establecer protocolos de emergencia para interrupciones técnicas y a mantener mecanismos de recuperación de datos que garanticen la continuidad de las operaciones.
Exenciones temporales (artículo 143 bis 2): Otorga al presidente de la Autoridad Tributaria la facultad de conceder exenciones temporales de la facturación electrónica previa solicitud formal, siempre que el contribuyente continúe presentando las declaraciones de IVA y pagando los impuestos en plazo.
Requisitos adicionales de datos (artículo 147, apartado 11): Faculta a la Autoridad Tributaria para especificar, según sea necesario, elementos de datos obligatorios adicionales que deben incluirse en las facturas tributarias electrónicas.
Estas adiciones legislativas han convertido oficialmente la facturación electrónica de una iniciativa técnica propuesta en una obligación legal vinculante para todos los sectores empresariales de Omán.
Documentos de implementación de la facturación electrónica Fawtara
Como parte del programa de implementación, la Autoridad Tributaria de Omán ha publicado una serie de especificaciones técnicas y directrices operativas que definen el modelo CTC de 5 esquinas, también conocido como el CTC e Intercambio Descentralizados (DCTCE) modelo.
Estos documentos incluyen:
Guía de implementación: Procedimientos y directrices operativas para contribuyentes y proveedores de servicios.
Especificaciones técnicas: Normas técnicas relativas a la arquitectura del sistema, el formato electrónico seguro, el cifrado de datos y la continuidad del sistema.
Diccionario de datos: El diccionario de datos estándar (alineado con UBL 2.1) que especifica los campos obligatorios y condicionales, los términos comerciales, las reglas de negocio y las listas de códigos necesarios para las facturas electrónicas conformes.
Documentación técnica de apoyo: Especificaciones que describen la arquitectura de intercambio de facturas de 5 esquinas, los requisitos de integración de los proveedores de servicios acreditados (ASP) y las normas de seguridad del sistema.
En conjunto, estos documentos definen los requisitos técnicos y operativos del sistema de facturación electrónica y sientan las bases para el desarrollo de software, la integración con ERP y la preparación de las empresas antes de la implantación por fases.
Fuente oficial: Autoridad Tributaria de Omán (OTA).
Hoja de ruta de implementación vinculante
En virtud del artículo 3 de la Decisión n.º 189/2026, la facturación electrónica obligatoria se aplicará legalmente conforme a un calendario por fases basado en la facturación anual:
1 de abril de 2027: Obligatoria para los contribuyentes cuyas entregas imponibles anuales superen los 5 millones de OMR.
1 de octubre de 2027: Obligatoria para el resto de los contribuyentes cuyas entregas imponibles anuales no superen los 5 millones de OMR.
Esta hoja de ruta legal vincula formalmente a los contribuyentes con el régimen Fawtara, por lo que resulta esencial alinearse cuanto antes con un proveedor de servicios acreditado (ASP) y realizar pruebas del sistema antes de los plazos de aplicación correspondientes.
Fuente oficial: Autoridad Tributaria de Omán (OTA) / Boletín Oficial n.º 1660.
Autoridades
El marco de facturación electrónica de Omán se desarrolla e implementa bajo el liderazgo de la Autoridad Tributaria de Omán (OTA) como parte del programa Fawtara. Con el marco legal formalmente promulgado en virtud de la Decisión n.º 189/2026, la OTA es responsable de establecer y posteriormente hacer cumplir los requisitos legales, técnicos y operativos de la facturación electrónica obligatoria.
Autoridad Tributaria de Omán (OTA)
La Autoridad Tributaria de Omán (هيئة الضرائب) es la autoridad gubernamental responsable del desarrollo, la implementación y la supervisión del marco de facturación electrónica de Omán.
Como autoridad competente, la OTA lidera el programa Fawtara y es responsable de:
Desarrollar y promulgar el marco legal de la facturación electrónica obligatoria.
Publicar las especificaciones técnicas y la guía de implementación.
Definir el diccionario de datos y los requisitos de interoperabilidad.
Acreditar a los proveedores de servicios que participan en el marco en virtud del artículo 143 bis del Reglamento de Ejecución de la Ley del Impuesto sobre el Valor Añadido.
Supervisar el cumplimiento de la obligación de facturación electrónica una vez implantada.
Programa Fawtara
Fawtara es el programa nacional a través del cual la OTA implementa la facturación electrónica obligatoria. El programa introduce la arquitectura técnica, la hoja de ruta de implementación y el marco de cumplimiento que regirán el intercambio de facturas electrónicas en Omán. Su portal oficial actúa como la principal vía de la OTA para publicar normas técnicas, acreditar a los proveedores de servicios y gestionar la hoja de ruta de cumplimiento.
Proveedores de servicios acreditados (ASP)
En el marco del modelo omaní de Controles Continuos de Transacciones (CTC) de 5 esquinas (o DCTCE), las empresas intercambian facturas electrónicas a través de proveedores de servicios acreditados (ASP).
Estos proveedores autorizados conectan a las empresas con la red de facturación electrónica y facilitan el intercambio seguro de facturas electrónicas estructuradas, al tiempo que respaldan la comunicación con la Autoridad Tributaria de Omán como parte del modelo DCTCE. El marco de acreditación y los requisitos técnicos detallados están regulados directamente por la OTA.
Alcance de la obligación
El marco de facturación electrónica de Omán tiene como objetivo introducir la facturación electrónica obligatoria para las empresas a través del programa Fawtara. Promulgado formalmente en virtud de la Decisión de la Autoridad Tributaria n.º 189/2026, la obligación se implanta en dos fases legales basadas en umbrales de facturación anual, y la Autoridad Tributaria de Omán (OTA) amplía gradualmente el alcance de la obligación a medida que se despliega el marco.
¿A quién afecta?
El marco de facturación electrónica se aplica a todas las personas sujetas a IVA registradas en Omán. El artículo 3 de la Decisión n.º 189/2026 establece las fases de implementación vinculantes en función de los umbrales de suministro anual sujeto a impuesto, y la primera fase (vigente a partir del 1 de abril de 2027) se aplica a las personas sujetas a impuesto con suministros anuales sujetos a impuesto superiores a 5 millones de OMR, y la segunda (1 de octubre de 2027) al resto de personas sujetas a impuesto con suministros anuales sujetos a impuesto inferiores a 5 millones de OMR.
¿Qué transacciones están dentro del ámbito de aplicación?
En virtud del artículo 143 modificado del Reglamento de Ejecución del IVA, las empresas deben emitir facturas fiscales electrónicas aprobadas y protegidas para los siguientes tipos de transacciones:
Suministros B2B y B2C estándar: Suministros comerciales de bienes y servicios, incluidos los suministros realizados a personas no sujetas a impuesto o para uso personal.
Suministros asimilados: Cualquier transacción clasificada como suministro asimilado en virtud de la Ley del IVA.
Pagos anticipados: Pagos parciales o totales recibidos antes de la fecha real del suministro.
Facturas fiscales simplificadas: Transacciones minoristas y B2C de bajo valor (sujetas al artículo 146).
Todas las facturas electrónicas deben emitirse en un plazo máximo de 15 días desde la fecha del suministro o evento, y transmitirse de forma segura a través de proveedores de servicios acreditados (ASP) bajo el modelo CTC de 5 esquinas.
Resumen del ámbito de aplicación
Categoría | Estado actual |
Empresas sujetas a la obligación | Todas las empresas registradas a efectos del IVA en Omán, por fases según la facturación anual. |
Ámbito de las transacciones | B2B, B2C, suministros asimilados y pagos anticipados (artículos 143 y 146). |
Fase piloto | 1 de agosto de 2026 |
Fase 1 (> 5 M de OMR) | Obligatorio a partir del 1 de abril de 2027. |
Fase 2 (≤ 5 M de OMR) | Obligatorio a partir del 1 de octubre de 2027. |
Requisitos de facturación electrónica de Omán
En virtud del marco Fawtara de Omán, las empresas incluidas en el ámbito de la obligación deben emitir y recibir facturas electrónicas estructuradas de conformidad con los requisitos técnicos y legales establecidos por la Autoridad Tributaria de Omán (OTA).
En lugar de depender de facturas en papel o documentos PDF no estructurados, el marco introduce un entorno de facturación electrónica estandarizado diseñado para favorecer la automatización, la interoperabilidad y un mejor cumplimiento del IVA. Los requisitos detallados se recogen en la guía de implementación, las especificaciones técnicas y el Diccionario de Datos publicados por la OTA.
Facturas electrónicas estructuradas
Las empresas deben generar las facturas como documentos electrónicos estructurados que cumplan con las especificaciones técnicas definidas por la OTA.
De acuerdo con el artículo 143 revisado del Reglamento de Ejecución de la Ley del Impuesto sobre el Valor Añadido, todas las facturas fiscales electrónicas, incluidas las facturas fiscales simplificadas (según el artículo 146 actualizado), deben emitirse en un plazo máximo de 15 días desde la fecha del evento o del suministro. Los emisores deben garantizar la legibilidad y la autenticidad continuas de los datos de la factura hasta el final del período de conservación obligatorio.
Los datos estructurados de las facturas permiten la validación electrónica, el procesamiento automatizado y el intercambio fluido entre socios comerciales, al tiempo que respaldan los requisitos de notificación del programa Fawtara.
Intercambio a través de proveedores de servicios acreditados
El marco se basa en un modelo de Controles de Transacciones Continuas (CTC) de 5 esquinas, según el cual las empresas intercambian facturas a través de proveedores de servicios acreditados (ASP).
Estos proveedores facilitan la transmisión segura de los datos de las facturas entre socios comerciales, a la vez que respaldan la comunicación de la información requerida a la Autoridad Tributaria de Omán.
Cumplimiento de las especificaciones técnicas de la OTA
Las facturas electrónicas deben cumplir con los requisitos técnicos publicados por la OTA, entre ellos:
Especificaciones técnicas.
Guía de implementación.
Diccionario de Datos.
En conjunto, estos documentos definen los requisitos de estructura, contenido e intercambio de las facturas electrónicas dentro del ecosistema Fawtara.
Integración con los sistemas empresariales
Se espera que las empresas integren su software de ERP, contabilidad o facturación con un proveedor de servicios acreditado para permitir el intercambio de facturas electrónicas conforme a la normativa.
Este enfoque permitirá a las organizaciones automatizar la generación, la transmisión y la recepción de facturas, garantizando al mismo tiempo el cumplimiento de los requisitos técnicos establecidos por la OTA.
Preparación para la implementación
Con el marco legal formalmente promulgado en virtud de la Decisión n.º 189/2026, las empresas deben pasar de un seguimiento general a una preparación activa de sus sistemas.
Para garantizar el cumplimiento antes de su fecha de entrada en vigor obligatoria, las organizaciones deben:
Determinar la fase correspondiente: Confirmar si la empresa se encuadra en la Fase 1 (abril de 2027) o en la Fase 2 (octubre de 2027) en función del umbral de 5 millones de OMR de suministro anual sujeto a impuesto.
Realizar un análisis de brechas del ERP y del esquema: Revisar el software de facturación interno frente al Diccionario de Datos de Fawtara (UBL 2.1 / PINT-OM) para garantizar que se admiten todos los términos comerciales obligatorios, los campos condicionales y la lógica de cálculo de impuestos.
Seleccionar un proveedor de servicios acreditado (ASP): Asociarse con un proveedor de servicios acreditado por la OTA para gestionar la generación, la validación y la transmisión automatizada y segura de XML bajo el modelo CTC de 5 esquinas.
Auditar la seguridad del sistema y la recuperación de datos: Alinear la infraestructura informática interna con las normas de seguridad del sistema, prevención de brechas y recuperación ante desastres exigidas en el artículo 143 bis 1.
La alineación técnica temprana y las pruebas piloto con ASP autorizados ayudarán a las organizaciones a garantizar la continuidad de sus operaciones antes de la fecha límite legal de puesta en marcha.
Arquitectura técnica
El marco de facturación electrónica de Omán se basa en un modelo de Controles de Transacciones Continuas (CTC) de 5 esquinas, diseñado para facilitar el intercambio seguro de facturas electrónicas estructuradas, a la vez que proporciona a la Autoridad Tributaria de Omán (OTA) visibilidad sobre los datos de las facturas.
En lugar de intercambiar facturas directamente entre socios comerciales o a través de una plataforma gubernamental central, las empresas se comunican a través de proveedores de servicios acreditados (ASP). Estos proveedores permiten la transmisión de facturas electrónicas entre proveedores y compradores, a la vez que notifican la información necesaria de las facturas a la OTA como parte del proceso de cumplimiento.
Un modelo CTC de 5 esquinas
Omán ha adoptado formalmente el modelo de Controles de Transacciones Continuas e Intercambio Descentralizado (DCTCE), estructurado como un marco de 5 esquinas. A diferencia de los modelos de compensación centralizados que exigen a los gobiernos «bloquear» o validar las facturas en tiempo real, el modelo DCTCE está diseñado para alinear los intereses comerciales (automatización empresarial total) con los intereses fiscales (cumplimiento y prevención del fraude). Aprovechando una red descentralizada de proveedores de servicios acreditados (ASP), la Autoridad Tributaria se conecta al ecosistema para extraer la información relevante del IVA en tiempo real o casi real sin obstaculizar el flujo de documentos comerciales entre socios comerciales.
Este enfoque, que combina el intercambio descentralizado de facturas con los Controles de Transacciones Continuas, permite a las empresas conservar la flexibilidad, a la vez que favorece una mayor transparencia y una administración tributaria digital.
En esta arquitectura, cinco participantes (también denominados comúnmente «esquinas») intervienen en el proceso de intercambio de facturas electrónicas:
Esquina 1: Proveedor - Crea y emite la factura electrónica.
Esquina 2: Proveedor de servicios acreditado (ASP) del proveedor - Valida y transmite la factura.
Esquina 3: Proveedor de servicios acreditado (ASP) del comprador - Recibe la factura y la entrega al comprador.
Esquina 4: Comprador - Recibe y procesa la factura electrónica.
Esquina 5: Autoridad Tributaria de Omán (OTA) - Recibe la información necesaria de la factura como parte del marco de Controles de Transacciones Continuas.

Este modelo ofrece claras ventajas operativas frente a las plataformas centralizadas:
Flujo de trabajo sin bloqueos: la OTA extrae los datos «por encima» del intercambio. El flujo de facturas entre el proveedor y el comprador no se interrumpe por la validación gubernamental, lo que garantiza la continuidad de las operaciones empresariales.
Mayor interoperabilidad entre empresas: al aprovechar un marco estandarizado (UBL 2.1) en una red descentralizada, las empresas que utilizan distintos sistemas de ERP y contabilidad pueden intercambiar datos de forma fluida sin necesidad de integraciones punto a punto personalizadas.
Automatización empresarial completa: El modelo permite automatizar toda la cadena de suministro, incluidos los pedidos de compra y los albaranes de entrega, en lugar de limitar el intercambio digital únicamente a la factura fiscal.
Reducción de la carga administrativa: Sustituir la introducción manual de datos por datos estructurados elimina errores comunes, facilita una conciliación de facturas más rápida y reduce significativamente el tiempo dedicado al procesamiento de documentos.
Para explorar cómo se compara esta arquitectura de 5 esquinas con otros marcos internacionales, como los modelos de compensación centralizada o de Informes en Tiempo Real (RTR), lea nuestro artículo detallado: El laberinto de la facturación electrónica: cómo orientarse en los modelos de cumplimiento normativo globales.
El papel de los proveedores de servicios acreditados
Proveedores de servicios acreditados desempeñan un papel central en el marco omaní.
En lugar de conectarse directamente con la Autoridad Fiscal de Omán, las empresas se conectan a través de un ASP acreditado por la OTA. Estos proveedores:
Facilitan el intercambio seguro de facturas electrónicas estructuradas.
Validan los datos de las facturas de acuerdo con las especificaciones técnicas.
Respaldan la interoperabilidad entre socios comerciales.
Transmiten la información de factura requerida a la OTA como parte del modelo CTC.
Apoyo a la interoperabilidad
La arquitectura tiene como objetivo ofrecer un marco escalable e interoperable que permita a las empresas que utilizan diferentes sistemas ERP y de contabilidad intercambiar facturas electrónicamente.
Al estandarizar el intercambio de facturas a través de proveedores acreditados y especificaciones técnicas comunes, el marco pretende mejorar la automatización, reducir el procesamiento manual y facilitar una administración eficiente del IVA.
Cómo funciona el modelo de facturación electrónica de 5 esquinas de Omán
Como se ha indicado anteriormente, en el marco de Fawtara, las facturas electrónicas se intercambian mediante un modelo de Controles Continuos de Transacciones (CTC) de 5 esquinas. Esto significa que, en lugar de enviar las facturas directamente entre proveedores y compradores, las empresas (“esquinas 1 y 4”) intercambian facturas electrónicas estructuradas a través de proveedores de servicios acreditados (ASP - “esquinas 2 y 3”), mientras que la Autoridad Fiscal de Omán (OTA - “esquina 5”) recibe la información de factura requerida como parte del proceso de cumplimiento.
Este enfoque tiene como objetivo proporcionar un intercambio de facturas seguro e interoperable, a la vez que respalda la generación automatizada de informes fiscales y una mayor transparencia.
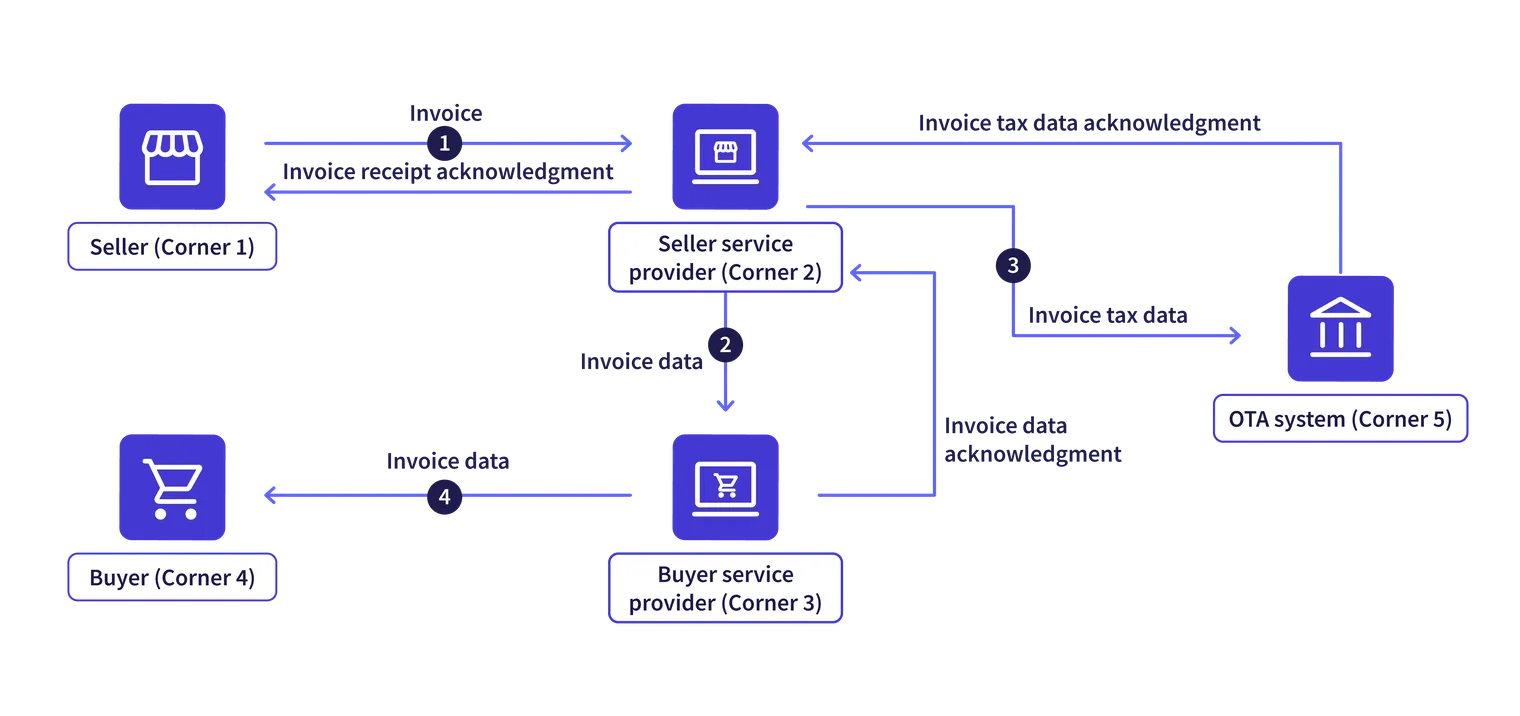
Paso 1 - El proveedor crea la factura electrónica
El proveedor (esquina 1) genera una factura electrónica estructurada mediante su software ERP, de contabilidad o de facturación.
La factura debe cumplir con las especificaciones técnicas y los requisitos de datos establecidos por la Autoridad Fiscal de Omán, garantizando que pueda procesarse electrónicamente en todo el ecosistema Fawtara.
Paso 2 - La factura se envía al proveedor de servicios acreditado del proveedor
El proveedor transmite la factura a su proveedor de servicios acreditado (ASP) elegido.
El ASP (esquina 2) realiza el procesamiento técnico requerido y prepara la factura para su intercambio seguro de acuerdo con el marco Fawtara.
Paso 3 - La información de la factura se notifica a la Autoridad Fiscal de Omán
Como parte del modelo CTC de 5 esquinas, la información de factura requerida se transmite a la Autoridad Fiscal de Omán (OTA) a través del proveedor acreditado.
Esto permite que la OTA (esquina 5) reciba los datos de la factura electrónica como parte del proceso de cumplimiento, a la vez que permite que el propio intercambio de facturas siga descentralizado a través de la red de proveedores acreditados.
Paso 4 - La factura se entrega al comprador
El ASP del proveedor intercambia de forma segura la factura electrónica con el ASP del comprador (esquina 3), que a continuación la entrega al comprador.
Esto garantiza la interoperabilidad entre socios comerciales, incluso cuando utilizan diferentes sistemas ERP o de contabilidad.
Paso 5 - El comprador procesa la factura
El comprador (esquina 4) recibe la factura electrónica estructurada y la procesa mediante sus sistemas empresariales internos.
Dado que la factura se intercambia como datos estructurados, las empresas pueden automatizar la validación de facturas, los flujos de trabajo contables y el procesamiento financiero, al tiempo que reducen la intervención manual.
Principales ventajas operativas del intercambio de 5 esquinas
Al utilizar el proceso de intercambio de 5 esquinas para transmitir datos entre socios comerciales y la OTA, el marco ofrece claras mejoras operativas respecto a la facturación tradicional:
Intercambio seguro de facturas electrónicas estructuradas: Valida y protege la integridad de los datos de la factura desde su emisión hasta su recepción, proporcionando un registro sólido e inalterable.
Reducción del procesamiento manual y mejora de la automatización: Minimiza la necesidad de intervención manual al automatizar la validación, los flujos de trabajo contables y el procesamiento financiero a nivel de usuario.
Mayor transparencia para la administración del IVA: Proporciona un registro en tiempo real y listo para auditoría de las transacciones comerciales que satisface los requisitos de la OTA sin necesidad de declaraciones complejas.
Generación eficiente de informes electrónicos: Automatiza el mecanismo de notificación a la OTA, eliminando la necesidad de extraer o cargar manualmente informes fiscales independientes.
Cumplimiento escalable: Un marco normalizado y estructurado que permite a la OTA ampliar el mandato a todo el tejido empresarial sin degradación del rendimiento, respaldando así la estrategia de transformación digital a largo plazo de Omán.
Cómo es una factura electrónica en Omán
En el marco de Fawtara, una factura electrónica es un documento electrónico estructurado basado en XML, alineado con el estándar UBL 2.1 (especificación PINT-OM). Contiene datos legibles por máquina y cumple los requisitos técnicos y legales establecidos por la Autoridad Fiscal de Omán (OTA) en virtud de la Decisión n.º 189/2026.
En lugar de basarse en facturas en papel o documentos PDF, las empresas deben intercambiar datos de factura estructurados que permitan la validación, el procesamiento y la generación de informes automatizados. La estructura de factura requerida se define a través del Diccionario de Datos oficial de la OTA y las especificaciones técnicas que lo acompañan.
El Diccionario de Datos
Para respaldar la implementación, la Autoridad Fiscal de Omán ha publicado un Diccionario de Datos que define los elementos de datos obligatorios, condicionales y opcionales requeridos en las facturas electrónicas.
El Diccionario de Datos ofrece a las empresas y a los proveedores de software una referencia común para desarrollar sistemas de facturación conformes, mapear los campos del ERP y garantizar un intercambio de facturas electrónicas coherente en todo el ecosistema Fawtara.
Información de la factura
De acuerdo con los artículos 143, 146 y 147 del Reglamento de Ejecución del IVA modificado, las facturas fiscales electrónicas deben contener términos comerciales normalizados, entre ellos:
Identificación única: Un Identificador Único de Factura (UUID) generado por el sistema y asignado a cada factura.
Identificación del proveedor y el comprador: Nombres legales completos, direcciones, números de Registro Comercial (CR) y números de identificación del IVA.
Metadatos de la factura: Número de factura secuencial, fecha/hora de emisión y tipo de factura (por ejemplo, factura fiscal estándar frente a factura fiscal simplificada).
Detalles del suministro: Descripciones detalladas por línea de los bienes o servicios, cantidades, precios unitarios y fecha de suministro.
Cálculos de impuestos y totales: Tipos de IVA aplicables (5 %, 0 % o exento), totales de impuestos por línea, base imponible total, importe total de IVA adeudado e importe neto a pagar.
Requisitos de la factura simplificada (B2C): Un código QR criptográfico incrustado en las facturas fiscales simplificadas para verificar la autenticidad y el contenido de la factura.
Datos adicionales: Cualquier campo de datos suplementario especificado por la Administración Tributaria en virtud del artículo 147 (apartado 11).
Datos estructurados para la automatización
El uso de datos de factura estructurados permite a las empresas:
Automatizar el procesamiento de facturas.
Reducir la introducción manual de datos.
Mejorar la precisión de las facturas.
Integrar las facturas con los sistemas ERP y de contabilidad.
Respaldar la generación de informes electrónicos y el cumplimiento del IVA.
Intercambiar facturas de forma eficiente a través de proveedores de servicios acreditados.
Validación técnica
Antes de que las facturas se intercambien a través del marco Fawtara, deben cumplir con las estrictas reglas de negocio y comprobaciones de validación establecidas por la Autoridad Fiscal de Omán.
La combinación del Diccionario de Datos, las especificaciones técnicas y las guías de implementación proporciona un marco común que garantiza la coherencia de las facturas, la interoperabilidad, la integridad de los datos y un procesamiento electrónico fiable en toda la red.
Formatos de factura aceptados
En el marco de Fawtara, las facturas electrónicas deben crearse e intercambiarse en formatos digitales estructurados y legibles por máquina que cumplan con las especificaciones técnicas PINT Oman (Pint-OM) publicadas por la Autoridad Tributaria de Omán (OTA).
El paquete de especificaciones técnicas, que incluye el Diccionario de Datos, los esquemas XML y las reglas de validación Schematron de Omán, define el contenido de datos obligatorio, lo que permite la validación automatizada, el procesamiento empresarial y el intercambio de documentos, así como el envío de información a la OTA a través del ecosistema Fawtara.
Facturas electrónicas estructuradas frente a formatos no estructurados
A diferencia de las facturas en papel o los archivos electrónicos no estructurados (como PDF simples, hojas de cálculo de Word/Excel o imágenes escaneadas), las facturas electrónicas del marco Fawtara deben contener datos estructurados y legibles por máquina que puedan ser validados y procesados automáticamente por los sistemas empresariales, los Proveedores de Servicios Acreditados y la OTA. Los formatos no estructurados son estrictamente inválidos como facturas fiscales para las transacciones incluidas en el ámbito de aplicación una vez que comienza la fase correspondiente del contribuyente.
Los formatos electrónicos aceptados oficialmente son:
XML (sintaxis UBL 2.1): El formato estructurado obligatorio principal para el intercambio de datos a través de la red Peppol y para el envío del Documento de Datos Fiscales (TDD) a la OTA.
PDF/A-3 (formato híbrido): Un formato aceptado que combina un PDF visual legible por personas con los datos XML UBL 2.1 conformes incrustados directamente en el archivo.
El uso de datos de factura estructurados favorece:
El procesamiento automatizado de facturas y la contabilización en el libro mayor.
La validación electrónica en tiempo real y la detección de errores.
Una mayor interoperabilidad técnica entre socios comerciales internacionales a través de la red Peppol.
Un mejor cumplimiento del IVA y una mayor preparación ante auditorías.
El envío directo y automatizado de datos fiscales a la Autoridad Tributaria de Omán.
Especificaciones técnicas y marcos estándar
El marco técnico de la OTA se alinea con los estándares internacionales al tiempo que incorpora los requisitos fiscales de Omán.
Esta documentación incluye:
Especificación PINT Oman (PINT-OM): La adaptación localizada del estándar Peppol International (PINT) que define los esquemas de transacción (PINT OM Billing, PINT OM Self-Billing y Tax Data Documents).
El Diccionario de Datos de Fawtara: Especifica los términos comerciales (BT) obligatorios, condicionales y opcionales alineados con UBL 2.1.
Reglas de negocio Schematron de Omán: Reglas de validación automatizadas aplicadas por los Proveedores de Servicios Acreditados (ASP) antes de emitir o autorizar una factura.
Actualizaciones del sistema y mantenimiento del cumplimiento normativo
A medida que el programa Fawtara avanza hacia su implementación, la Autoridad Tributaria de Omán y OpenPeppol mantienen estas especificaciones mediante versiones publicadas periódicamente.
Las empresas y los proveedores de software deben supervisar las publicaciones oficiales de la OTA para garantizar que sus sistemas se mantengan alineados con los últimos requisitos técnicos.
Próximos desarrollos
El marco de facturación electrónica de Omán ha entrado en su fase oficial de implementación tras la promulgación de la Decisión de la Autoridad Tributaria n.º 189/2026. Aunque la Autoridad Tributaria de Omán (OTA) continúa acreditando proveedores de servicios y publicando guías operativas del portal, la base legal para la facturación electrónica obligatoria ya está formalmente establecida. A medida que el marco avanza, las empresas deben prepararse para los plazos legales vinculantes.
Promulgación del marco legal
El 3 de agosto de 2026, la OTA promulgó oficialmente la obligación de facturación electrónica mediante la modificación del Reglamento de Ejecución del IVA a través de la Decisión n.º 189/2026. Este instrumento legal establece el marco obligatorio de facturación electrónica, define las normas de cumplimiento (incluido el plazo de 15 días para la emisión de facturas), regula a los Proveedores de Servicios Acreditados (ASP) y describe las obligaciones técnicas y de seguridad de los contribuyentes.
Finalización de las especificaciones técnicas y las normas de integración
Las especificaciones técnicas oficiales, el Diccionario de Datos (UBL 2.1 / PINT-OM) y las reglas de validación constituyen la base técnica para el mapeo ERP y el desarrollo de sistemas. Estas especificaciones se implementan a través de los Proveedores de Servicios Acreditados (ASP) y los paquetes para desarrolladores proporcionados por la OTA, lo que ofrece a los contribuyentes los criterios de mapeo precisos necesarios para el cumplimiento normativo.
Implementación por fases del programa Fawtara
La implementación obligatoria tendrá lugar en 2027 en dos fases legales diferenciadas:
1 de abril de 2027: obligatorio para los contribuyentes con suministros imponibles anuales superiores a 5 millones de OMR.
1 de octubre de 2027: obligatorio para el resto de contribuyentes con suministros imponibles anuales inferiores a 5 millones de OMR.
La Autoridad Tributaria de Omán continúa publicando guías de usuario del portal y registrando Proveedores de Servicios Acreditados a medida que avanza el proceso de incorporación.
Colaboración continua con las empresas
La OTA continúa manteniendo un enfoque colaborativo, acreditando proveedores de soluciones y colaborando con empresas y proveedores de soluciones durante la fase de incorporación del marco.
Este apoyo continuo tiene como objetivo facilitar una transición fluida hacia la facturación electrónica obligatoria, permitiendo a las partes interesadas probar sus sistemas con ASP autorizados antes de sus plazos obligatorios.
Preparación para un ecosistema de facturación digital
A medida que el programa Fawtara avanza hacia sus fechas de entrada en vigor de 2027, las empresas deben evaluar activamente su preparación técnica.
Las organizaciones que comiencen a prepararse con antelación mediante análisis de brechas, la selección de un Proveedor de Servicios Acreditado (ASP) y la actualización de sus esquemas de datos ERP estarán mejor posicionadas para cumplir la normativa una vez que entre en vigor su fase correspondiente.
Sanciones por incumplimiento de la facturación electrónica
La Decisión n.º 189/2026 no introduce una lista independiente de multas; en su lugar, modifica los artículos 143 y 146 del Reglamento de Ejecución del IVA para establecer que solo las facturas electrónicas estructuradas (XML UBL 2.1 / PDF/A-3) cursadas a través de un Proveedor de Servicios Acreditado (ASP) constituyen facturas fiscales legalmente válidas.
Una vez que una empresa alcanza el plazo de su fase obligatoria (1 de abril de 2027 o 1 de octubre de 2027), la emisión de facturas en papel, PDF simples o el incumplimiento de las especificaciones técnicas activa las disposiciones sancionadoras de la Ley del IVA y el Reglamento de Ejecución general:
Emisión de facturas en papel o no estructuradas: La emisión de facturas en papel, imágenes escaneadas o PDF no aprobados tras el plazo obligatorio se considera legalmente como un incumplimiento de la obligación de emitir una factura fiscal válida. Esto conlleva una multa administrativa de entre 500 y 5.000 OMR en virtud del artículo 202 del Reglamento de Ejecución, o de 1.000 a 10.000 OMR (además de una posible pena de prisión de 2 meses a 1 año) en virtud del artículo 100 de la Ley del IVA en caso de incumplimiento deliberado.
Pérdida de deducciones del IVA soportado (riesgo para el comprador): El IVA soportado reclamado sobre facturas en papel o PDF no aprobados emitidos por un proveedor incluido en el ámbito de aplicación será rechazado por la Autoridad Tributaria de Omán durante una auditoría, lo que expone al comprador a regularizaciones fiscales y sanciones de entre el 1 % y el 25 % sobre el impuesto no declarado correctamente.
Falta de datos técnicos o fallos en el esquema: Las facturas que no superan la validación técnica, como la falta de un Identificador Único de Factura (UUID), una firma criptográfica o los campos OMR obligatorios, se rechazan por no ser facturas fiscales válidas, lo que expone al contribuyente a multas de entre 500 y 10.000 OMR.
Archivado de datos no conforme: No conservar las facturas electrónicas en su formato XML estructurado original durante el período legal de conservación de 10 años conlleva multas de entre 1.000 y 10.000 OMR.
Infracciones de seguridad del sistema (artículo 143 bis 1): El incumplimiento del mantenimiento de los controles de seguridad del sistema exigidos, la protección contra accesos no autorizados o los mecanismos de recuperación de datos de emergencia puede dar lugar a la suspensión del sistema y a sanciones asociadas por incumplimiento del IVA.
Fuente oficial: Real Decreto n.º 121/2020 (Ley del IVA, artículos 100-101) y Decisión de la Autoridad Tributaria n.º 189/2026.
Para mitigar los riesgos de incumplimiento antes de la fecha límite de su fase obligatoria (1 de abril de 2027 o 1 de octubre de 2027), las organizaciones deben garantizar la integración temprana de sistemas con un Proveedor de Servicios Acreditado (ASP) autorizado y realizar una validación exhaustiva del esquema UBL 2.1.
Cómo pueden prepararse las empresas
Con la promulgación formal de la Decisión n.º 189/2026, las empresas deben prepararse activamente para la facturación electrónica obligatoria en el marco del programa Fawtara. La publicación del Diccionario de Datos de Fawtara activo (UBL 2.1 / PINT-OM) y la apertura de la incorporación de Proveedores de Servicios Acreditados (ASP) proporcionan a las organizaciones la base técnica concreta necesaria para lograr el cumplimiento antes de la fecha límite de su fase legal.
Revise sus procesos de facturación y determine su fase
Las empresas deben evaluar sus flujos de trabajo de facturación actuales para determinar si pueden generar, transmitir y archivar facturas electrónicas estructuradas. Esto incluye identificar procesos manuales, revisar los controles internos y evaluar cómo se crean, transmiten y reciben las facturas.
Las acciones clave incluyen:
Verificar su fecha obligatoria de puesta en marcha: Confirme su fase de implementación mediante el portal de la OTA según el umbral de suministro imponible anual de 5 millones de OMR (1 de abril de 2027 para suministros > 5 millones de OMR; 1 de octubre de 2027 para suministros ≤ 5 millones de OMR).
Mapear los puntos de contacto de facturación: Identifique todos los puntos de entrada en los ciclos de orden a cobro y de compra a pago, revisando los controles internos y los procesos manuales de creación de facturas.
Evalúe la preparación tecnológica y los datos maestros
Las organizaciones deben revisar sus sistemas ERP, contables y de facturación para alinearse con los requisitos técnicos del marco Fawtara.
Esto puede incluir:
Esquema y asignación de campos: Garantizar que el software pueda generar archivos XML estructurados conforme al Diccionario de Datos de Fawtara (UBL 2.1 / PINT-OM).
Depuración de datos maestros: Corregir los datos maestros de clientes y proveedores para garantizar que los campos obligatorios, como razones sociales, direcciones, números de Registro Comercial (CR) e identificadores de IVA, sean correctos.
Capacidad de código QR B2C: Permitir que los sistemas de punto de venta (POS) y facturación minorista generen códigos QR criptográficos conformes en las facturas simplificadas.
Conexión con un Proveedor de Servicios Acreditado (ASP): Establecer canales API seguros para transmitir los datos de las facturas a un ASP autorizado conectado a la red central de Fawtara.
Automatización de la validación e intercambio de facturas: Implementar reglas de validación automatizadas para detectar campos faltantes o errores de cálculo antes del envío, y habilitar el intercambio de facturas entre sistemas bajo el modelo de 5 esquinas.
Revise la documentación técnica y los recursos del portal
Las organizaciones deben utilizar las especificaciones técnicas activas, los manuales de usuario y los recursos para desarrolladores publicados por la Administración Tributaria de Omán:
Diccionario de Datos de Fawtara y especificaciones PINT-OM: Definen los términos comerciales obligatorios, la lógica condicional y las listas de códigos.
Reglas de validación (Schematron): Establecen comprobaciones automatizadas de importes de impuestos, totales y hash de facturas.
Manuales de usuario del portal de la OTA: Guían la navegación del portal, la vinculación con el ASP y el registro de participantes.
Revisar estos documentos con antelación ayudará a las empresas a comprender los requisitos técnicos y comerciales, e identificar los cambios necesarios en los sistemas y procesos antes de que la obligación entre en vigor para ellas.
Prepare a los equipos internos y los flujos de trabajo operativos
La transición a la facturación electrónica afecta a algo más que la tecnología: tiene un impacto transversal.
Los equipos de finanzas, fiscalidad, contabilidad, compras, jurídico y TI deben comprender:
El marco general de Fawtara.
El plazo legal de 15 días para la emisión de facturas conforme al artículo 143.
El modelo CTC de 5 esquinas y los flujos de validación en tiempo real.
La seguridad de los sistemas, los controles de acceso y las normas de continuidad de emergencia exigidas por el artículo 143 bis 1.
Las normas legales de conservación que exigen un archivado electrónico seguro durante 10 años (o 15 años en el caso de bienes inmuebles).
Ofrecer formación con antelación ayudará a reducir las interrupciones durante la implementación.
Supervise las actualizaciones oficiales y los portales administrativos
A medida que avanza la implantación hacia su entrada en vigor, las empresas deben supervisar periódicamente los anuncios de la Administración Tributaria de Omán sobre:
Actualizaciones del directorio de ASP autorizados: Proveedores de servicios recientemente acreditados y autorizados por la OTA conforme al artículo 143 bis.
Manuales operativos del portal: Guías de usuario detalladas publicadas para la navegación del portal, la gestión de asociaciones y las herramientas de consulta del periodo de implantación.
Parches de versión técnica: Actualizaciones de las reglas de validación Schematron de PINT-OM, las listas de códigos o las especificaciones de la API.
Conclusiones de la fase piloto: Principales conclusiones y aprendizajes operativos sobre casos particulares del piloto voluntario activo.
Colabore con un Proveedor de Servicios Acreditado (ASP) autorizado
Las empresas deben seleccionar y colaborar con un proveedor de servicios acreditado (ASP) por la OTA conforme al artículo 143 bis.
Un ASP con experiencia ayuda a las organizaciones a:
Realizar un análisis de brechas de sistemas y automatizar la asignación de campos del ERP.
Gestionar la conversión a XML UBL 2.1, la firma digital y la transmisión automatizada a través de la red Peppol.
Validar las facturas conforme a las reglas Schematron de la OTA antes de su emisión.
Realizar pruebas de extremo a extremo en un entorno de pruebas antes de la entrada en vigor obligatoria.
Conclusión
Omán está dando un paso importante hacia la digitalización de su ecosistema fiscal y de facturación mediante la introducción del programa de facturación electrónica Fawtara. Liderada por la Administración Tributaria de Omán (OTA), la iniciativa está estableciendo un marco moderno de facturación electrónica basado en un modelo de Controles Continuos de Transacciones (CTC) de 5 esquinas, que permite a las empresas intercambiar facturas electrónicas estructuradas al tiempo que favorece una mayor transparencia y automatización del IVA.
Con la entrada en vigor oficial del marco legal mediante la Decisión de la Administración Tributaria n.º 189/2026, la facturación electrónica obligatoria es ahora una obligación vinculante conforme a la legislación omaní. Respaldadas por el Diccionario de Datos de Fawtara activo, las especificaciones técnicas de PINT-OM y la apertura de la acreditación de ASP, las organizaciones cuentan con una hoja de ruta legal clara que conduce a la entrada en vigor el 1 de abril de 2027 (suministros anuales > 5 millones de OMR) y el 1 de octubre de 2027 (suministros anuales ≤ 5 millones de OMR).
A medida que la Administración Tributaria de Omán avanza con el piloto voluntario y la incorporación de ASP, las empresas deben prepararse activamente para sus respectivas fechas de entrada en vigor. La preparación temprana, respaldada por la tecnología adecuada y una comprensión clara del marco Fawtara, ayudará a las organizaciones a lograr el cumplimiento normativo mientras se benefician de una mayor automatización, una mejor eficiencia operativa y una elaboración de informes fiscales simplificada.