Este artículo se actualizó el 21 de septiembre de 2026 para reflejar la ampliación a escala nacional de la Solución de Facturación y Recibos Fiscales Electrónicos (EFRIS) de Uganda, administrada por la Autoridad Tributaria de Uganda (URA). Esta actualización incorpora la incorporación obligatoria de 12 sectores comerciales con independencia de su situación de registro de IVA en virtud del Aviso General n.º 2218, las normas de no deducibilidad de gastos del impuesto sobre la renta previstas en la Tax Procedures Code Act, las especificaciones de las API sistema a sistema y la alineación transfronteriza con la Comunidad de África Oriental.
Introducción y estrategia fiscal digital
La República de Uganda opera uno de los regímenes de Controles Continuos de Transacciones (CTC) más completos de África Oriental a través de la Solución de Facturación y Recibos Fiscales Electrónicos (EFRIS). Administrada por la Autoridad Tributaria de Uganda (URA), el sistema exige a los operadores comerciales registrar las transacciones comerciales de forma digital y transmitir los datos fiscales a la administración tributaria central en tiempo real.
La estrategia fiscal digital de Uganda está diseñada para movilizar los ingresos internos, reducir la elusión del impuesto sobre el valor añadido (IVA), eliminar el comercio de facturas ficticias e integrar la distribución minorista informal en el registro fiscal formal. En lugar de basarse en revisiones periódicas posteriores a la auditoría o en declaraciones fiscales anuales, el Gobierno impone un control inmediato de las transacciones en el momento del intercambio.
A diferencia de los regímenes descentralizados, en los que el enrutamiento de las facturas se produce enteramente entre intermediarios privados, la URA mantiene una plataforma centralizada de validación y compensación fiscal. Toda transacción debe ser autenticada por la administración tributaria antes de emitir la factura o el recibo definitivo al comprador. Con esta arquitectura, una factura carece de validez legal para la deducción fiscal o la recuperación del crédito soportado a menos que incluya un Número de Documento Fiscal (FDN) cifrado, un código de verificación y un código QR legible por máquina.
El alcance del régimen digital de Uganda se ha ampliado de forma considerable más allá de los contribuyentes de IVA tradicionales. Tras la entrada en vigor de los avisos oficiales publicados en el boletín que amplían el cumplimiento normativo a doce sectores económicos específicos, la fiscalización digital rige ahora un amplio abanico de operaciones empresariales y de mediana envergadura. Comprender estos requisitos es esencial para los comerciantes nacionales, las corporaciones multinacionales y los proveedores de software que operan en África Oriental.
Evolución histórica y contexto regional
La transición de Uganda hacia la tributación digital continua comenzó con la promulgación de la Tax Procedures Code (Amendment) Act 2018, que introdujo disposiciones legales que facultan al ministro de Hacienda y al comisionado general para exigir el uso de dispositivos electrónicos de recibos y facturación.
El camino desde el proyecto piloto hasta la aplicación universal del IVA
La implementación técnica de EFRIS comenzó formalmente en 2020 en virtud de las Tax Procedures Code (Electronic Fiscal Receipting and Invoicing) Regulations 2020. Aunque inicialmente se había previsto un proyecto piloto para mediados de 2020, las dificultades administrativas y el grado de preparación del sector comercial llevaron a la URA a aplazar la plena entrada en vigor legal hasta el 1 de enero de 2021. A partir de esa fecha, todos los contribuyentes registrados a efectos de IVA en Uganda quedaron legalmente obligados a incorporarse a EFRIS para validar los libros de ventas y compras.
La ampliación a 12 sectores
Al reconocer que amplios segmentos del comercio sujeto a impuestos quedaban fuera del umbral estándar de IVA de 150 millones de UGX, el Ministerio de Hacienda, Planificación y Desarrollo Económico y la URA ampliaron el ámbito de aplicación. En virtud del Aviso General n.º 2218, el Gobierno amplió el uso obligatorio de EFRIS a doce sectores comerciales designados, con efecto a partir del 1 de julio de 2025Es fundamental señalar que las empresas que operan en estos sectores designados están obligadas a emitir facturas y recibos electrónicos EFRIS con independencia de que alcancen el umbral anual de registro de IVA.
Alineación económica regional: Comunidad de África Oriental (EAC)
El marco fiscal digital de Uganda constituye un componente esencial de la agenda de armonización digital de la Comunidad de África Oriental (EAC). Junto con otros países de la región, como Kenia (con su plataforma eTIMS basada en software), Ruanda (máquinas de facturación electrónica, EBM v2), y Tanzania (EFDMS/VFD), Uganda participa en el Territorio Aduanero Único de la EAC.
Aunque la EAC aún no ha promulgado una directiva fiscal digital supranacional unificada similar a la iniciativa IVA en la era digital (ViDA) de la Unión Europea, las arquitecturas técnicas en toda África Oriental están convergiendo hacia API REST conectadas a la nube, cargas útiles JSON/XML estandarizadas y el cotejo automatizado del IVA soportado. Además, los protocolos comerciales establecidos en virtud del Protocolo de Comercio Digital del Área de Libre Comercio Continental Africana (AfCFTA) están reforzando la necesidad de contar con libros de transacciones electrónicas interoperables en las cadenas de suministro regionales.
Cronología completa del cumplimiento normativo
La siguiente tabla resume los hitos históricos, las ampliaciones promulgadas y los plazos operativos vigentes que rigen la facturación electrónica en Uganda:
Fecha | Fase normativa | Alcance y requisitos de cumplimiento |
Mayo de 2018 | Promulgación legislativa | El Parlamento aprueba la Tax Procedures Code (Amendment) Act 2018, que introduce la sección 73A para dotar de base legal a los sistemas de facturación electrónica. |
Junio de 2020 | Formalización normativa | Publicación de las Tax Procedures Code (Electronic Fiscal Receipting and Invoicing) Regulations 2020 en el boletín oficial de Uganda. |
1 de enero de 2021 | Obligación universal de IVA | Entra en vigor el despliegue obligatorio de EFRIS para todos los contribuyentes registrados a efectos de IVA en todo el territorio de Uganda. |
1 de julio de 2022 | Validación de la cadena de suministro | Entrada en vigor de la conciliación automatizada entre los cuadros de deducción del IVA soportado del comprador y los registros de IVA repercutido de EFRIS del vendedor. |
25 de julio de 2025 | Aviso de ampliación sectorial | La URA publica en el boletín oficial el Aviso General n.º 2218, que amplía el cumplimiento obligatorio de EFRIS a doce sectores comerciales. |
1 de julio de 2025 | Entrada en vigor de la fase 2 | El cumplimiento obligatorio entra en vigor para todos los operadores de los doce sectores especificados, con independencia de su situación de registro de IVA. |
2026 (en curso) | Aplicación de la deducibilidad | Aplicación sistemática de la no deducibilidad de gastos en el impuesto sobre sociedades para las compras comerciales que carezcan de documentación fiscal EFRIS verificada. |
Marco legal
El régimen de facturación electrónica de Uganda se fundamenta en la legislación, respaldada por reglamentos administrativos y avisos vinculantes publicados en el boletín oficial:
Tax Procedures Code Act 2014 (en su versión modificada):
Sección 73A: Constituye la base legal principal que rige la facturación electrónica. Exige que todo contribuyente designado por el comisionado general emita recibos o facturas fiscales electrónicos, o utilice un dispositivo fiscal electrónico (EFD) vinculado a la plataforma centralizada de la administración tributaria.
Sección 73B: Establece la base legal y las sanciones relativas al incumplimiento en el uso de dispositivos fiscales electrónicos o a la manipulación intencionada del hardware y de las transmisiones de datos.
Secciones 86 y 62: Establecen multas civiles, recargos punitivos y responsabilidades penales por el incumplimiento de los procedimientos tributarios, la contabilidad fraudulenta y la evasión fiscal.
Tax Procedures Code (Electronic Fiscal Receipting and Invoicing) Regulations 2020:
Establece las normas técnicas, operativas y de procedimiento para la conexión a EFRIS.
Fija los campos de datos estándar de las facturas, los plazos de transmisión, las normas de contingencia sin conexión y los estándares de seguridad de los dispositivos.
Value Added Tax Act, Cap. 349 (en su versión modificada):
Las secciones 24 y 28 regulan las normas de emisión de facturas, la elegibilidad para el crédito fiscal y las solicitudes de deducción del IVA soportado. Según la normativa vigente, no puede solicitarse un crédito fiscal soportado a menos que la transacción esté justificada mediante una factura oficial de EFRIS.
Income Tax Act, Cap. 340 (en su versión modificada):
Regula la deducibilidad de los gastos empresariales. Las compras comerciales que no puedan verificarse a través de la base de datos central de transacciones de la URA se consideran no deducibles a efectos del impuesto sobre sociedades.
Aviso General n.º 2218 de 2025:
Aviso oficial publicado en el boletín oficial de Uganda que amplía la participación obligatoria en EFRIS a categorías adicionales de contribuyentes y sectores empresariales.
Autoridades
El diseño, la implementación y la aplicación normativa del ecosistema fiscal digital de Uganda involucran a tres organismos principales:
Autoridad | Función institucional y mandato |
Ministerio de Finanzas, Planificación y Desarrollo Económico (MoFPED) | Desarrolla la política fiscal nacional, redacta la legislación tributaria primaria y presenta al Parlamento las enmiendas legales relativas a la administración tributaria digital. |
Uganda Revenue Authority (URA) | Actúa como el organismo central de administración tributaria responsable de gestionar EFRIS, publicar especificaciones técnicas, verificar las integraciones de los contribuyentes y hacer cumplir la normativa fiscal. |
Uganda National Bureau of Standards (UNBS) | Colabora con la URA en las pruebas y la certificación de dispositivos fiscales electrónicos físicos (EFD) y controladores electrónicos de surtidores (EDC) para garantizar la integridad criptográfica del hardware. |
Alcance del mandato
¿Quién está obligado a utilizar EFRIS?
Uganda exige la supervisión digital de las transacciones en dos categorías legales diferenciadas:
Todas las empresas registradas a efectos de IVA: Cualquier entidad legal, sociedad o autónomo cuyo volumen de negocio anual imponible supere los 150 millones de UGX debe registrarse a efectos de IVA e integrarse con EFRIS.
Contribuyentes de doce sectores comerciales específicos: Todas las empresas que operan dentro de los doce sectores designados están legalmente obligadas a emitir facturas o recibos electrónicos a través de EFRIS, independientemente de su situación de registro a efectos de IVA o de su volumen de negocio anual.
Los doce sectores comerciales designados en detalle
De conformidad con el aviso oficial publicado por la URA, el alcance ampliado abarca:
Fabricación: Transformación física o química de materiales o componentes en nuevos productos.
Minería y canteras: Extracción de minerales en forma sólida, líquida o gaseosa.
Suministro de agua, saneamiento y gestión de residuos: Actividades de recogida y tratamiento de agua, y eliminación de residuos industriales o comerciales.
Suministro de electricidad, gas, vapor y aire acondicionado: Generación, transmisión y distribución de energía eléctrica y gas mediante redes.
Construcción: Proyectos generales y especializados de construcción comercial, industrial o residencial y de ingeniería civil.
Transporte y almacenamiento: Transporte de mercancías (ferroviario, por carretera, por tubería, marítimo, aéreo), manipulación de carga, instalaciones terminales, servicios postales y almacenamiento.
Actividades de alojamiento y servicios de comida: Hoteles, alojamientos turísticos, estancias de corta duración, restaurantes, servicios de catering y establecimientos comerciales de bebidas.
Tecnología de la información y comunicaciones: Desarrollo de software, procesamiento de datos, alojamiento, telecomunicaciones y radiodifusión.
Actividades inmobiliarias: Arrendadores, gestores de propiedades comerciales, agentes de ventas, tasaciones y agencias de depósito en garantía.
Actividades profesionales, científicas y técnicas: Bufetes de abogados, asesorías contables, consultorías de ingeniería, asesoramiento de gestión, estudios de arquitectura y servicios de ensayos técnicos.
Artes, entretenimiento y ocio: Instalaciones deportivas comerciales, centros de ocio, operadores de juego y apuestas, producción de eventos y actividades culturales.
Venta al por mayor y al por menor de combustible: Todas las estaciones de servicio, mayoristas y depósitos de combustible que suministran carburantes (gasolina/PMS, diésel/AGO) y queroseno.
Exenciones de transacciones y operaciones fuera de alcance
Exclusión del transporte terrestre de pasajeros: Para la fase actual de la ampliación sectorial, la URA excluye expresamente a los proveedores de transporte terrestre de pasajeros del despliegue obligatorio de EFRIS. Esta exención abarca los autobuses de cercanías (taxis), los boda-bodas (mototaxis), los traslados al aeropuerto y los autobuses interurbanos de pasajeros.
Microempresas fuera de los doce sectores: Los autónomos y microempresas que operan fuera de las doce categorías designadas cuyos ingresos anuales se sitúan por debajo del umbral de registro de IVA de 150 millones de UGX siguen exentos de la obligatoriedad de EFRIS, aunque se permite la incorporación voluntaria.
Transacciones transfronterizas: Las ventas de exportación deben tramitarse a través de EFRIS con códigos de IVA a tipo cero y vincularse a las declaraciones aduaneras de Uganda Customs (ASYCUDA World). Las transacciones de importación se registran en el despacho de aduana, generando indicadores de referencia con los que se concilian las ventas nacionales.
Requisitos de facturación electrónica de Uganda
La facturación electrónica bajo la URA se rige por parámetros funcionales y estructurales estrictos diseñados para establecer la trazabilidad de las transacciones.
Canales de conectividad del sistema
Los contribuyentes sujetos a la obligación deben implementar uno de los siguientes mecanismos técnicos para generar documentos conformes:
Integración sistema a sistema (API REST): Diseñada para medianas y grandes empresas que operan plataformas modernas de planificación de recursos empresariales (ERP) (como SAP, Oracle, Microsoft Dynamics o motores de contabilidad personalizados). El ERP transmite datos transaccionales en JSON o XML directamente a la API del servicio web de EFRIS de la URA en tiempo real.
Aplicación cliente de EFRIS: Un paquete de software de escritorio o móvil dedicado, proporcionado por la URA para Windows, Android e iOS, que permite a los comerciantes introducir registros de ventas manualmente o mediante lectores de código de barras conectados.
Interfaz del portal web de la URA: Una interfaz en la nube a la que se accede a través del portal oficial de la administración tributaria mediante un número de identificación fiscal (TIN) y autenticación multifactor (contraseña de un solo uso por SMS/correo electrónico - OTP).
Dispositivos fiscales electrónicos (EFD): Terminales físicos seguros de punto de venta (POS) equipados con módulos de memoria criptográfica que se comunican con los servidores de la URA a través de redes de telefonía móvil.
Controladores electrónicos de surtidores (EDC): Dispositivos de hardware obligatorios conectados directamente a los surtidores de combustible para medir automáticamente los volúmenes y transmitir los datos de venta en cada operación de repostaje.
Servicio móvil USSD: Un protocolo móvil básico que permite a pequeños usuarios sin smartphone registrar transacciones mediante códigos cortos de la red de telefonía móvil.
Elementos de datos obligatorios de la factura
Una factura o recibo electrónico válido de EFRIS debe contener los siguientes componentes de datos verificados:
Número de documento fiscal (FDN): Un número criptográfico único y secuencial generado exclusivamente por el motor central de la URA tras la aprobación de la factura.
Código de verificación: Un código hash de seguridad devuelto por la URA para su verificación en los portales de consulta públicos.
Código de respuesta rápida (QR): Un código de barras 2D que contiene la URL codificada que apunta al motor de validación de la URA, lo que permite a los clientes o inspectores fiscales verificar la autenticidad al instante con la cámara de cualquier smartphone o la aplicación móvil EFRIS de la URA.
Números de identificación fiscal (TIN): TIN validado del proveedor y del cliente (obligatorio en todas las transacciones B2B).
Códigos de categoría de producto: Códigos de clasificación estandarizados que definen la naturaleza exacta de los bienes o servicios suministrados.
Líneas de transacción detalladas: Precios unitarios netos, cantidades, importes brutos, tipos de IVA aplicables (18 %, 0 % o exento) e importes netos de impuestos.
Código de moneda: Moneda de la transacción, con los tipos de cambio declarados cuando los pagos se facturan en monedas distintas del UGX.
Archivo y conservación de documentos
En virtud del artículo 15 de la Tax Procedures Code Act, los registros fiscales electrónicos deben archivarse en su formato digital estructurado original durante un mínimo legal de seis años. El archivo debe conservar la autenticidad de la fuente, la integridad del contenido y la legibilidad digital continua para su recuperación en caso de auditoría.
Requisitos de comunicación electrónica de Uganda
A diferencia de los regímenes de cumplimiento que limitan la comunicación a los valores de venta, la arquitectura EFRIS de Uganda combina la validación de transacciones con el seguimiento continuo del inventario.
Gestión integrada de existencias y seguimiento de saldos
Un componente central de EFRIS es el módulo obligatorio de gestión de existencias. Los contribuyentes que venden bienes físicos no pueden emitir una factura de venta electrónica a menos que las existencias subyacentes se hayan registrado previamente en su almacén digital de EFRIS:
Inicialización de existencias: Las empresas deben cargar en el portal de la URA las cantidades de inventario inicial, las descripciones de los productos y los precios de compra.
Incrementos de existencias: Los saldos de inventario aumentan automáticamente cuando los proveedores locales validan facturas de compra nacionales en EFRIS o cuando se procesan declaraciones de importación aduaneras a través de la pasarela aduanera de la URA.
Reducciones de existencias: Cada factura de venta aprobada deduce las cantidades de inventario en tiempo real. Los ajustes manuales de existencias (p. ej., daños, caducidad, consumo interno, mermas) requieren justificaciones administrativas formales registradas en el sistema.
Declaraciones de impuestos prellenadas
Dado que la URA recibe de forma continua los registros de transacciones línea por línea, EFRIS genera automáticamente declaraciones de IVA mensuales prellenadas. Los contribuyentes inician sesión al final de cada periodo fiscal para verificar el IVA repercutido total y los créditos de IVA soportado admisibles. Las discrepancias entre los registros comerciales internos y la declaración prellenada de EFRIS deben conciliarse formalmente antes de la presentación.
Arquitectura técnica
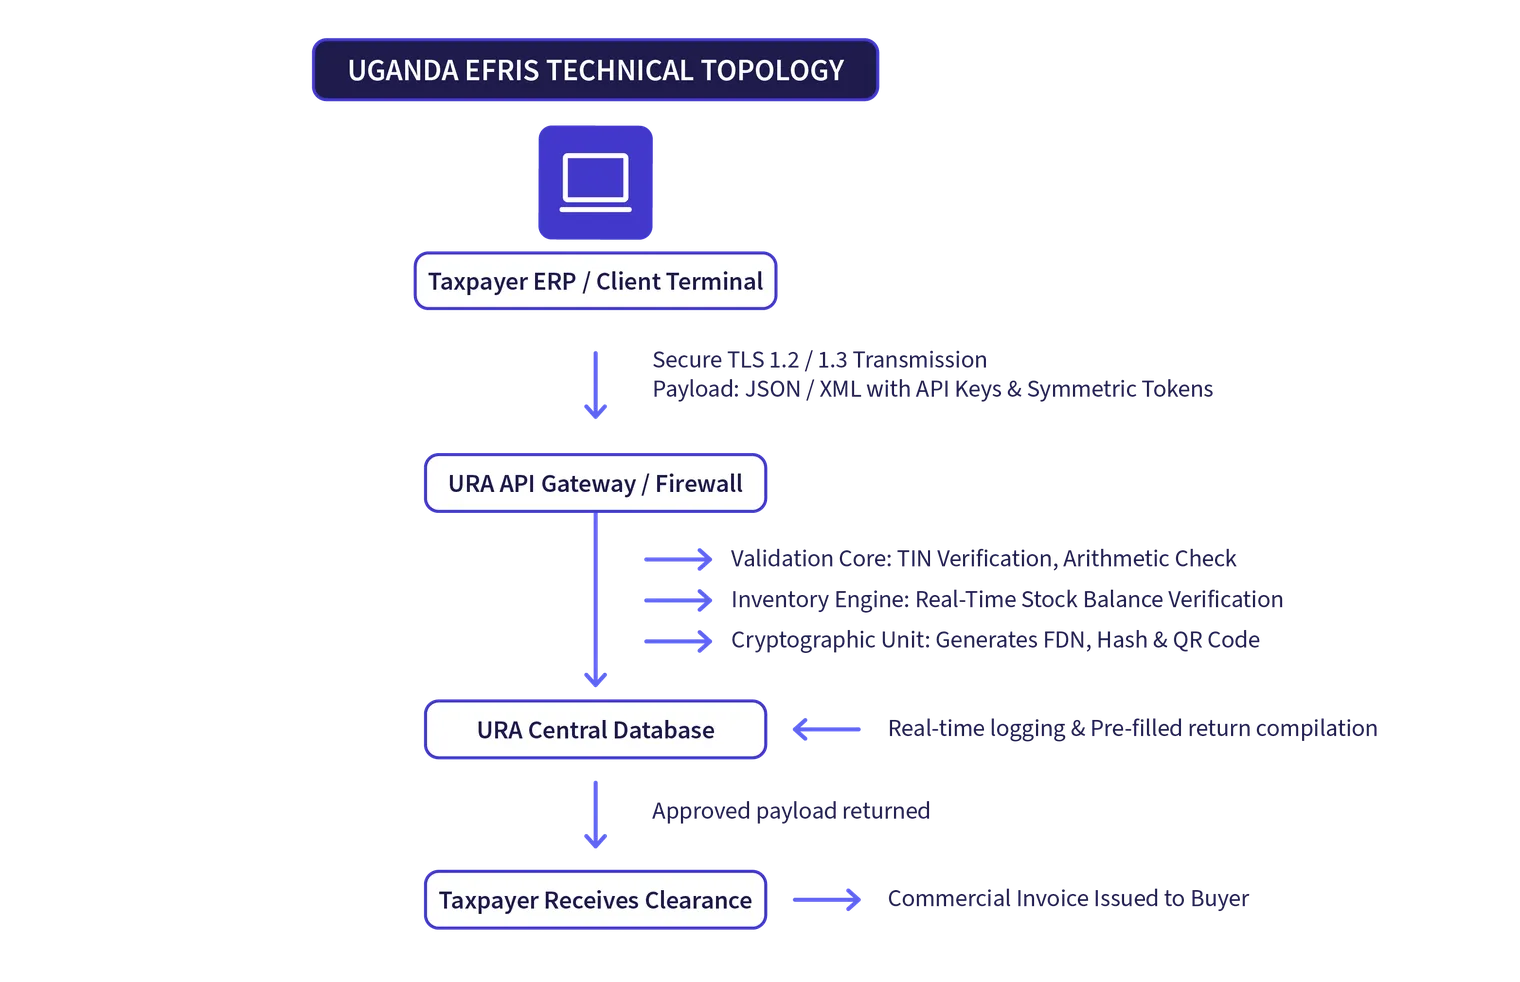
La arquitectura técnica de EFRIS funciona como un modelo centralizado de control continuo y compensación de transacciones:
Mecanismo de compensación frente a modelos distribuidos
A diferencia del modelo de controles continuos de transacciones de 5 esquinas que está surgiendo en jurisdicciones como Omán o Eslovaquia, o de la red Peppol descentralizada de cuatro esquinas utilizada en Europa Occidental, Uganda emplea una autoritativa arquitectura de compensación de tres esquinas:
El proveedor no puede emitir una factura al cliente hasta que el sistema de la URA compense los datos enviados.
La transmisión se realiza mediante conexiones HTTPS cifradas utilizando API RESTful seguras.
La autenticación requiere credenciales de sistema a sistema, incluidos certificados digitales corporativos y tokens de seguridad de cliente emitidos durante el registro en el portal.
Contingencia operativa sin conexión
Para adaptarse a la conectividad a internet intermitente en las zonas comerciales rurales, la arquitectura de EFRIS permite operaciones sin conexión durante un máximo de cinco días naturales. Durante los cortes de red, el software cliente registrado y los dispositivos EFD certificados generan facturas provisionales sin conexión con tokens criptográficos internos. Estos documentos en cola deben sincronizarse automáticamente con los servidores centrales de la URA en cuanto se restablezca la conexión de red.
Sanciones legales y riesgos de aplicación normativa
La legislación fiscal de Uganda sanciona el incumplimiento de la facturación electrónica mediante severas sanciones económicas, responsabilidades penales e inhabilitaciones operativas comerciales:
Impuesto penal legal conforme a la Sección 73A
En virtud de la Sección 73A de la Tax Procedures Code Act, toda persona designada por el Commissioner General que no emita una factura o recibo electrónico a través de EFRIS, o que no utilice un dispositivo fiscal obligatorio, está obligada a pagar un impuesto penal equivalente a:
6.000.000 UGX (aproximadamente 1.600 USD); o
El importe total del impuesto adeudado sobre los bienes o servicios subyacentes, lo que resulte mayor.
Esta liquidación penal se aplica por infracción o de forma periódica, lo que genera una exposición rápida para los comerciantes de alto volumen que intentan eludir el sistema.
Sanciones por manipulación del sistema (Sección 73B)
Toda persona que manipule, altere, dañe o eluda deliberadamente un dispositivo fiscal electrónico, o que modifique las instrucciones de software diseñadas para comunicarse con EFRIS, comete un delito penal conforme a la Sección 73B. En caso de condena, el tribunal podrá imponer una multa que no supere 1.500 puntos de moneda (30.000.000 UGX) o una pena de prisión de hasta diez años, o ambas penas.
Denegación de deducciones del impuesto de sociedades
Más allá de las multas legales directas, el riesgo financiero más importante para los compradores empresariales es la pérdida de la deducibilidad de los gastos empresariales. Conforme a la normativa fiscal vigente, los gastos comerciales en los que incurran las empresas no pueden reclamarse como deducciones admisibles a efectos del impuesto de sociedades, a menos que la compra esté justificada mediante una factura oficial de EFRIS.
Un error administrativo de facturación por parte de un proveedor no registrado o incumplidor expone de inmediato al comprador empresarial a una sanción del impuesto de sociedades del 30 % sobre el valor total de la compra no deducible.
Denegación de créditos de IVA soportado
Para los operadores registrados a efectos de IVA, el sistema de la URA deniega automáticamente las solicitudes de IVA soportado durante la conciliación mensual si el proveedor correspondiente no ha remitido un registro de EFRIS aprobado con un número de documento fiscal (FDN) válido. Esto hace que las facturas en papel manuales y los PDF no validados resulten completamente inútiles para la recuperación del IVA.
Cómo pueden prepararse las empresas
Lograr y mantener el cumplimiento de los requisitos de EFRIS en Uganda exige una hoja de ruta estructurada que abarque los procesos internos de la empresa, la infraestructura de software empresarial y la gestión de proveedores:
1. Verificar el ámbito sectorial y el estado de registro
Los operadores comerciales deben evaluar si sus operaciones corporativas entran dentro de las doce categorías publicadas oficialmente. Si una empresa opera en alguno de estos sectores, la dirección debe registrar el TIN corporativo en el portal de EFRIS de inmediato, independientemente de las métricas históricas de facturación de IVA.
2. Integrar los sistemas de facturación ERP mediante API de sistema a sistema
Las empresas medianas y grandes deben evitar la introducción manual de datos en el portal, ya que aumenta los errores y la carga administrativa. Los equipos de TI deben conectar el software ERP interno (como SAP, Oracle, Microsoft Dynamics o plataformas a medida) directamente con la API de EFRIS de la URA. La integración requiere:
Configurar una conectividad API segura por HTTPS con las claves de seguridad de la URA.
Asignar las referencias internas de inventario (SKU) a los códigos de clasificación de productos de la URA.
Habilitar el ERP para capturar, almacenar e imprimir el FDN resultante, el código de verificación y el código QR dinámico en las facturas comerciales de salida.
3. Depurar los datos maestros de clientes y proveedores
EFRIS rechaza los datos de transacciones que contengan identificadores fiscales incorrectos, caducados o desactivados. Las organizaciones deben depurar los archivos maestros de clientes para garantizar que todos los clientes B2B dispongan de TIN verificados. La gestión de proveedores entrantes debe exigir que todos los proveedores aporten documentación válida de EFRIS.
4. Inicializar y auditar los saldos de inventario de EFRIS
Dado que las ventas no pueden registrarse sin saldos de existencias coincidentes, los recuentos físicos de inventario deben alinearse con los registros digitales de almacén de EFRIS. Establezca conciliaciones internas diarias o semanales entre las existencias reales del almacén y los saldos digitales registrados en el portal de la URA para evitar interrupciones en la facturación.
5. Automatizar la verificación de cuentas por pagar entrantes
Los equipos de compras y cuentas por pagar deben establecer controles para escanear y validar las facturas entrantes de proveedores frente al portal de verificación de la URA antes de autorizar los desembolsos bancarios. Confirmar la presencia de un FDN genuino y escanear el código QR protege a la empresa frente a deducciones fiscales fraudulentas y revisiones del impuesto de sociedades.
Conclusión
La implantación por parte de Uganda de la Electronic Fiscal Receipting and Invoicing Solution (EFRIS) demuestra la rápida aceleración del control continuo de transacciones en toda África Oriental. Al vincular la deducibilidad del IVA y del impuesto de sociedades a la compensación en tiempo real, la Uganda Revenue Authority ha creado un mecanismo de aplicación normativa que deja poco margen para el incumplimiento.
La ampliación de la participación obligatoria en EFRIS a doce sectores comerciales clave pone de manifiesto la estrategia del gobierno para extender la red fiscal mucho más allá de las entidades corporativas tradicionales. A medida que la URA refuerza el cruce automatizado entre las declaraciones de los proveedores y las deducciones de los compradores, las empresas que dependen de procedimientos manuales, PDF no validados o documentación en papel se enfrentan a importantes sanciones económicas y denegaciones.
Las organizaciones que operan en Uganda deben actuar de inmediato para alinear sus operaciones comerciales con EFRIS. Mediante la auditoría de la exposición sectorial, la depuración de los datos maestros de clientes, la automatización de la verificación de cuentas por pagar y la conexión del software ERP empresarial a través de API REST robustas, las empresas pueden garantizar el cumplimiento fiscal, proteger sus deducciones fiscales y establecer una infraestructura contable automatizada preparada para el futuro del cumplimiento fiscal digital en África.
Preguntas frecuentes
No. Un documento en PDF o impreso enviado por correo electrónico se considera un documento no estructurado y no conforme, sin validez legal a efectos de deducción fiscal. Para ser reconocida legalmente a efectos de recuperación del IVA soportado o de deducción de gastos del impuesto de sociedades, la factura debe compensarse a través de EFRIS y mostrar un número de documento fiscal (FDN) oficial, un código de verificación y un código QR verificable.