Cet article a été mis à jour le 21 septembre 2026 afin de refléter les dernières directives réglementaires de l'Autorité indépendante des recettes publiques (AADE) et du ministère de l'Économie nationale et des Finances concernant le déploiement national de la facturation électronique B2B obligatoire en vertu de la loi 5222/2025. Il intègre le lancement opérationnel de la période B le 1er octobre 2026 pour toutes les entreprises hors période A, la fenêtre d'ajustement transitoire courant jusqu'au 31 décembre 2026, le report de dernière minute qui a reporté la période A au 2 mars 2026, ainsi que les workflows de validation actualisés au sein de la plateforme myDATA.
Introduction et stratégie fiscale numérique
La Grèce mène l'une des modernisations les plus décisives de l'administration fiscale d'Europe du Sud, transformant sa plateforme de comptabilité numérique en un régime complet et obligatoire de facturation électronique Business-to-Business (B2B). Alors que les entreprises opérant en Grèce transmettent électroniquement leurs registres comptables transactionnels depuis 2021 via la myDATA (mon application numérique de comptabilité et de fiscalité) plateforme, l'émission de la facture commerciale elle-même est restée largement non structurée. En vertu de la loi 5222/2025, la Grèce a comblé cette lacune de conformité, imposant que les transactions commerciales imposables soient émises, transmises et validées électroniquement dans des formats numériques structurés.
Les objectifs stratégiques de cette réforme sont clairs : combler l'écart historique de perception de la taxe sur la valeur ajoutée (TVA) en Grèce, éliminer la fraude systémique aux factures, automatiser les calculs de l'impôt des sociétés et établir une parité entre le commerce et les registres fiscaux numériques. Plutôt que de fonctionner comme un mandat national isolé, la stratégie grecque s'inscrit pleinement dans les efforts plus larges de digitalisation européenne, positionnant les opérateurs commerciaux nationaux en vue du futur paquet TVA à l'ère numérique (ViDA) de l'Union européenne.
Après la première vague d'application pour les grandes entreprises dans le cadre de la période A, entrée en vigueur le 2 mars 2026 après un report administratif de dernière minute, le mandat entre dans sa phase déterminante. À partir du 1er octobre 2026, la période B étend la facturation électronique structurée B2B obligatoire à toutes les entités économiques restantes en Grèce, y compris les petites et moyennes entreprises (PME) et les indépendants. Afin d'atténuer les perturbations opérationnelles, les autorités fiscales ont mis en place une période d'ajustement progressive courant jusqu'au 31 décembre 2026, offrant aux entreprises le délai nécessaire pour stabiliser leurs intégrations et garantir leur conformité.
Évolution historique et contexte européen
La transition de la Grèce vers une administration fiscale numérique s'est déroulée en plusieurs phases législatives distinctes, passant d'une déclaration rétrospective des données à des contrôles continus des transactions (CTC) en temps réel :
Établissement des normes comptables grecques (2014): La loi 4308/2014 a établi le fondement juridique moderne de la comptabilité commerciale grecque, définissant les règles fondamentales relatives au contenu des factures, aux délais d'émission et aux registres comptables (Ελληνικά Λογιστικά Πρότυπα - ELP).
La naissance de myDATA (2020 - 2021): Administrée par l'Autorité indépendante des recettes publiques (Ανεξάρτητη Αρχή Δημοσίων Εσόδων - AADE), la myDATA plateforme a été lancée pour collecter des synthèses électroniques des revenus et des dépenses. Alors que la transmission obligatoire a débuté le 1er novembre 2021, myDATA fonctionnait initialement comme un mécanisme de déclaration électronique plutôt que comme un système d'échange de validation obligatoire de factures électroniques.
Facturation électronique B2G obligatoire (2023 - 2025): Conformément à la décision ministérielle conjointe 52445 EX 2023, la Grèce a progressivement mis en place la facturation électronique Business-to-Government (B2G) obligatoire en vertu de la directive européenne 2014/55/UE, exigeant des fournisseurs des marchés publics qu'ils transmettent des factures structurées conformes à la norme européenne EN 16931 via des points d'accès Peppol certifiés. Cette obligation a atteint son terme le 1er septembre 2025, couvrant toutes les dépenses des administrations publiques dépassant 2 500 €.
Approbation de la dérogation européenne (mars 2025): En vertu de la décision d'exécution (UE) 2025/502 du Conseil, le Conseil de l'Union européenne a accordé à la Grèce une dérogation formelle aux articles 218 et 232 de la directive 2006/112/CE (la directive TVA de l'UE). Cette dérogation a autorisé la Grèce à imposer la facturation électronique B2B nationale obligatoire et à supprimer l'obligation pour le destinataire de la facture d'accepter le recours à la facturation électronique, valable du 1er juillet 2025 au 31 décembre 2027.
Adoption de la loi 5222/2025 (juillet 2025): Le Parlement hellénique a officiellement adopté la loi 5222/2025, modifiant l'article 14 de la loi 4308/2014 afin d'établir formellement la facturation électronique structurée comme le mécanisme légal exclusif pour les transactions B2B nationales.
Alignement avec ViDA (2026 - 2030): En imposant des fichiers de données structurées conformes à la norme européenne et une validation préalable via des prestataires de services certifiés, le cadre national grec anticipe directement les obligations de déclaration numérique (DRR) du dispositif ViDA de l'UE, dont l'entrée en vigueur pour les transactions intracommunautaires transfrontalières est prévue à partir du 1er juillet 2030.
Calendrier complet de mise en conformité
Le déploiement national de la facturation électronique et de la déclaration des données transactionnelles en Grèce suit un calendrier strictement réglementé :
Date | Groupe cible/périmètre des transactions | Étape de mise en conformité |
1er novembre 2021 | Toutes les entreprises grecques immatriculées à la TVA | Début de la transmission obligatoire et progressive des données de revenus vers la myDATA plateforme. |
12 septembre 2023 | Fournisseurs des entités publiques désignées | La phase 1 de la facturation électronique B2G obligatoire débute pour les principaux ministères. |
1er janvier 2024 | Tous les assujettis utilisant des outils ERP / de facturation | Génération obligatoire d'un code QR dynamique renvoyant directement vers myDATA sur toutes les factures émises. |
1er septembre 2025 | Tous les pouvoirs adjudicateurs publics | La facturation électronique B2G devient pleinement obligatoire dans l'ensemble des administrations publiques pour tous les marchés publics dépassant 2 500 €. |
16 septembre 2025 | Ensemble du tissu économique national | L'AADE publie la feuille de route officielle de mise en œuvre du B2B établissant la période A et la période B. |
17 février 2026 | Grandes entreprises | L'AADE et le ministère de l'Économie nationale et des Finances publient une décision administrative reportant le début de la période A du 2 février 2026 au 2 mars 2026. |
2 mars 2026 | Période A : grandes entreprises (chiffre d'affaires brut 2023 supérieur à 1 000 000 €) | Début de l'application obligatoire de la facturation électronique B2B, accompagnée d'une phase d'ajustement progressive courant jusqu'au 3 mai 2026. |
3 août 2026 | Entreprises de la période B optant pour une adoption anticipée | Date limite légale pour soumettre la déclaration de commencement et bénéficier des incitations fiscales pour adoption anticipée prévues à l'article 71Z du Code de l'impôt sur le revenu. |
1er octobre 2026 | Période B : toutes les entreprises restantes (chiffre d'affaires inférieur à 1 000 000 €, PME, indépendants) | Début de l'application obligatoire de la facturation électronique B2B, marquant le début de la couverture universelle du secteur commercial privé. |
1er octobre – 31 décembre 2026 | Entreprises de la période B | Période d'ajustement progressive: le fonctionnement en parallèle et le calibrage progressif des systèmes sont autorisés afin de permettre une intégration en douceur avant l'application de sanctions financières strictes. |
1er janvier 2027 | Ensemble du secteur commercial grec | Application intégrale de la facturation électronique structurée B2B obligatoire à toutes les entités commerciales, sans tolérance transitoire. |
1er juillet 2030 | Tous les opérateurs commerciaux transfrontaliers | Convergence avec les directives de déclaration numérique TVA à l'ère numérique (ViDA) de l'UE et la facturation électronique transfrontalière normalisée. |
Cadre juridique
Le cadre de conformité numérique grec repose sur des textes législatifs primaires, des décisions de la Communauté européenne et des décrets ministériels secondaires :
Décision d'exécution (UE) 2025/502 du Conseil (5 mars 2025): Autorise la République hellénique à introduire une mesure particulière dérogeant aux articles 218 et 232 de la directive 2006/112/CE, conférant l'autorité juridique nécessaire pour imposer la facturation électronique des transactions B2B nationales sans exiger le consentement de l'acheteur.
Loi 5222/2025 (Journal officiel ΦΕΚ Α΄ 134/28.7.2025): intitulée Code national des douanes et autres dispositions – Dispositions relatives aux pensions, ce texte a instauré le mandat national. Plus précisément, il a modifié l'article 14 de la loi 4308/2014 (normes comptables grecques), établissant que l'authenticité, l'intégrité et la lisibilité des factures doivent être garanties exclusivement par des prestataires certifiés de facturation électronique ou des applications logicielles étatiques désignées.
Loi 4172/2013 (Code de l'impôt sur le revenu), article 71Z / 71Θ : Codifie les incitations fiscales légales (φορολογικά κίνητρα) pour les entités commerciales qui adoptent volontairement la facturation électronique certifiée avant leur échéance légale. Les entreprises éligibles bénéficient d'un taux d'amortissement accéléré de 100% sur le matériel et les logiciels acquis pour la mise en œuvre de la facturation électronique au cours de l'année d'achat, ainsi que d'une déductibilité fiscale majorée de 100% sur les frais d'exploitation liés à la production, la transmission et l'archivage durant les 12 premiers mois.
Décision A.1129/2025 du gouverneur de l'AADE : Établit formellement les spécifications opérationnelles pour la sélection, l'enregistrement et la déclaration des canaux de transmission. Elle régit la manière dont les contribuables soumettent leur déclaration de début d'émission électronique de données via un prestataire certifié (YPAES) ou le portail timologio.
Loi 5104/2024 (Code de procédure fiscale) : Définit l'architecture légale d'application, les pouvoirs de contrôle et les barèmes de sanctions financières appliqués par l'administration fiscale en cas de non-émission, de non-transmission ou d'enregistrement inexact des documents commerciaux électroniques.
Autorités
La mise en œuvre et la gestion continue du cadre grec de facturation électronique et d'e-reporting sont régies par trois organismes principaux :
Autorité indépendante des recettes publiques (Ανεξάρτητη Αρχή Δημοσίων Εσόδων - AADE): L'administration fiscale nationale autonome chargée de la collecte des recettes, de la réalisation des contrôles fiscaux, de la publication des spécifications techniques, de l'agrément des prestataires privés certifiés et de l'exploitation de la plateforme numérique centrale myDATA..
Ministère de l'Économie nationale et des Finances (Υπουργείο Εθνικής Οικονομίας και Οικονομικών): Le département gouvernemental central chargé de la politique fiscale nationale, du dépôt des textes législatifs primaires devant le Parlement hellénique et de la négociation des instruments de dérogation avec le Conseil européen.
Secrétariat général des systèmes d'information et de la gouvernance numérique (Γενική Γραμματεία Πληροφοριακών Συστημάτων και Ψηφιακής Διακυβέρνησης - GSIS): Exploite l'infrastructure informatique publique, gère les registres d'interopérabilité étatiques et maintient l'infrastructure centrale de réception pour la facturation électronique des marchés publics auprès des pouvoirs adjudicateurs grecs.
Champ d'application du mandat
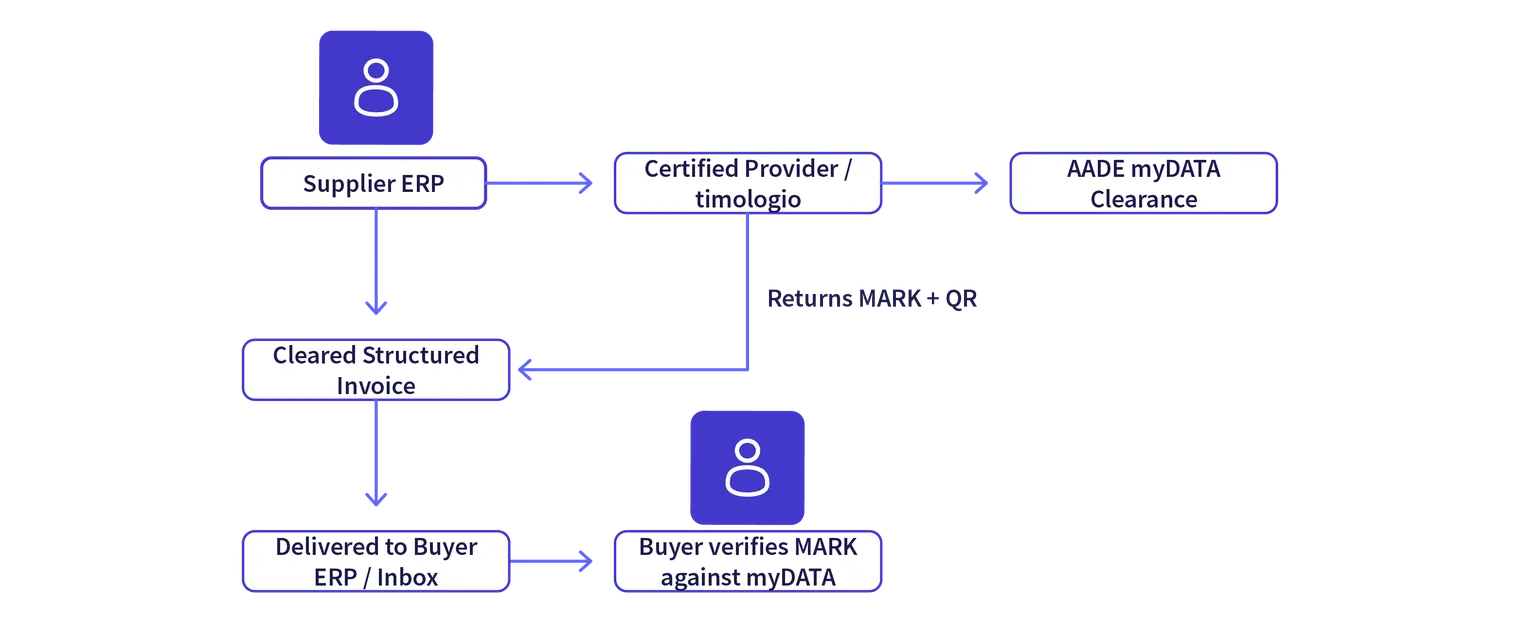
La loi 5222/2025 établit un champ d'application transactionnel complet, distinguant l'exécution électronique nationale obligatoire, les règles de déclaration transfrontalière et la fiscalisation du commerce de détail :
Qui est concerné ?
Le mandat s'applique universellement à toutes les entités qui tiennent une comptabilité selon les normes comptables grecques (loi 4308/2014) et qui sont établies ou immatriculées à la TVA en Grèce :
Entités de la période A (actives depuis le 2 mars 2026) : Les grandes entreprises dont le chiffre d'affaires brut de l'exercice 2023 dépassait €1,000,000.
Entités de la période B (actives à partir du 1er octobre 2026) : Toutes les autres entreprises commerciales, PME, micro-entreprises et indépendants, soumis à la période transitoire d'adaptation jusqu'au 31 décembre 2026.
Entités commerciales étrangères : Les sociétés non-résidentes opérant via un établissement stable (μόνιμη εγκατάσταση) en Grèce doivent émettre des factures électroniques conformes pour leurs livraisons nationales.
Quelles transactions sont concernées ?
Livraisons B2B nationales : Toutes les ventes commerciales de biens et prestations de services effectuées entre entreprises immatriculées à la TVA lorsque le lieu de livraison est la Grèce. Le fournisseur et l'acheteur doivent tous deux traiter la transaction via le cadre légal.
Ventes à des entreprises de pays tiers (hors UE) : Exportations commerciales et services fournis à des clients professionnels établis en dehors de l'Union européenne. Bien que les destinataires étrangers hors UE ne soient pas tenus de recevoir le fichier via les canaux grecs, le fournisseur grec est légalement tenu d'émettre la facture sous forme de document électronique structuré validé via le système légal.
Transactions avec le secteur public (B2G) : Livraisons commerciales de biens et services fournis aux pouvoirs adjudicateurs et organismes publics grecs, qui doivent transiter par des canaux d'accès Peppol certifiés.
Transactions hors du mandat B2B direct
Livraisons transfrontalières intra-UE : La facturation pour les clients professionnels situés dans d'autres États membres de l'UE reste facultative selon les règles nationales jusqu'à l'application des directives européennes ViDA le 1er juillet 2030. Si la contrepartie de l'UE ne peut pas accepter une facture électronique structurée, d'autres formats restent autorisés, à condition que les données de la transaction soient déclarées à myDATA.
Transactions entre entreprises et consommateurs (B2C) : Les ventes au détail à des personnes physiques sont exclues du mandat de facturation électronique B2B. Les opérations de vente au détail sont plutôt régies par le dispositif distinct grec de caisse enregistreuse fiscale (ΦΗΜ) exigeant des systèmes de points de vente (POS) interconnectés imprimant des reçus portant un code QR cryptographique vérifiable, validé auprès de myDATA.
Exigences en matière de facturation électronique
En vertu de la loi 5222/2025, les factures commerciales n'ont aucune valeur légale si elles ne sont pas émises via un canal d'émission numérique autorisé. Les entreprises ne peuvent pas émettre de fichiers PDF non structurés, de documents de traitement de texte ou de factures papier pour les transactions B2B concernées.
Pour être conformes à la loi, les factures doivent être émises via l'un des deux canaux légaux suivants :
1. Prestataires certifiés de services de facturation électronique (YPAES)
Les entreprises commerciales, les utilisateurs d'ERP et les opérations de facturation à haut volume doivent contracter avec un prestataire privé agréé (Υπηρεσίες Παρόχου Ηλεκτρονικής Έκδοσης Στοιχείων - YPAES / ΥΠΑΗΣ). Ces entités sont agréées et contrôlées par l'AADE afin de garantir la sécurité technique, la disponibilité du système et une validation rigoureuse des données.
Le prestataire reçoit les données de facturation brutes issues de l'ERP de l'entreprise ou du logiciel commercial.
Le prestataire convertit les données dans le format XML EN 16931 conforme à la norme européenne.
Le prestataire valide la facture auprès de l'AADE en temps réel, obtient l'identifiant unique d'enregistrement (MARK), intègre le code QRréglementaire crypté, et achemine le fichier électronique validé vers l'acheteur.
2. Applications étatiques gratuites (timologio et myDATAapp)
Pour éviter que la charge administrative n'accable les micro-entreprises et les indépendants, l'AADE propose des outils web et mobiles gratuits :
Timologio: un portail de facturation en ligne gratuit, exploité par l'AADE et conçu pour les petites entreprises sans logiciel ERP sophistiqué. Les utilisateurs saisissent manuellement les données clients, les lignes de facturation et les taux de TVA. La plateforme génère automatiquement la facture électronique, l'enregistre dans myDATA, génère le MARK et émet le document.
MyDATAapp: une application mobile conçue pour les artisans et les professionnels itinérants, permettant la génération immédiate de factures numériques sur site et leur validation en temps réel.
PILIERS LÉGAUX DE LA FACTURATION ÉLECTRONIQUE | ||
Données structurées | Enregistrement unique | Code QR dynamique |
Modèle sémantique EN 16931 (UBL / CII) | MARK obligatoire délivré par le moteur myDATA de l'AADE | Lien direct vers la page de vérification de l'AADE |
Codes de classification et de catégorie de l'AADE | Intégré aux documents visuels et aux données XML | Contrôle instantané de l'authenticité pour les contreparties |
Contenu des factures et spécifications techniques
Les factures électroniques grecques conformes doivent inclure les mentions TVA standard (numéros d'identification fiscale, numérotation séquentielle, base imposable, taux de TVA applicables), ainsi que des structures de données spécifiques à la Grèce :
L'identifiant MARK (Μοναδικός Αριθμός Καταχώρισης): Une référence numérique unique attribuée par myDATA lors de la validation réussie.
Codes de classification des revenus et dépenses de l'AADE : Catégorisations fiscales détaillées identifiant la nature commerciale précise du revenu (par exemple, ventes de marchandises standard, prestations de services ou opérations exonérées).
Code QR cryptographique : Un code-barres bidimensionnel scannable imprimé sur la représentation visuelle de la facture, contenant une URL chiffrée dirigeant le destinataire vers le portail public de validation de l'AADE.
Obligations d'archivage : Les factures électroniques et leurs myDATA les jetons de validation doivent être archivés de manière sécurisée dans leur format numérique structuré d'origine pendant une durée légale de 5 ans (prolongée en cas d'enquêtes fiscales en cours ou d'audits non résolus).
Exigences en matière d'e-reporting
La Grèce applique un cadre de conformité à deux volets où la facturation électronique structurée fonctionne en parallèle avec un e-reporting continu via myDATA.
Alors que la facturation électronique régit l'émission légale et la livraison du document de facturation entre les parties commerciales, myDATA fait office de registre comptable numérique de l'État. La plateforme tient deux livres complémentaires pour chaque entreprise grecque :
Le livre détaillé (Αναλυτικό Καθολικό): Enregistre la ventilation détaillée, ligne par ligne, de chaque facture émise et reçue, dépense et ajustement de crédit.
Le livre récapitulatif (Συνοπτικό Βιβλίο): Agrège les indicateurs financiers mensuels et annuels totaux, servant de référence pour l'audit des déclarations fiscales légales.
Rapprochement des dépenses et déclarations de TVA prérempties
En vertu de la réglementation fiscale grecque, la récupération de la TVA déductible et les déductions au titre de l'impôt sur les sociétés sont légalement restreintes : une entreprise ne peut déduire une dépense ni récupérer la TVA déductible que si cette transaction a été transmise avec succès et enregistrée dans myDATA.
En outre, l'AADE applique une règle de tolérance zéro en matière d'écart entre myDATA et les déclarations de TVA soumises. Lors du dépôt des déclarations de TVA trimestrielles ou mensuelles, les chiffres sont préremplis directement à partir de myDATA. Les contribuables ne peuvent pas modifier manuellement ces chiffres, sauf si une procédure formelle de contestation (διαφωνία) est engagée à l'encontre d'un fournisseur non conforme.
Architecture technique
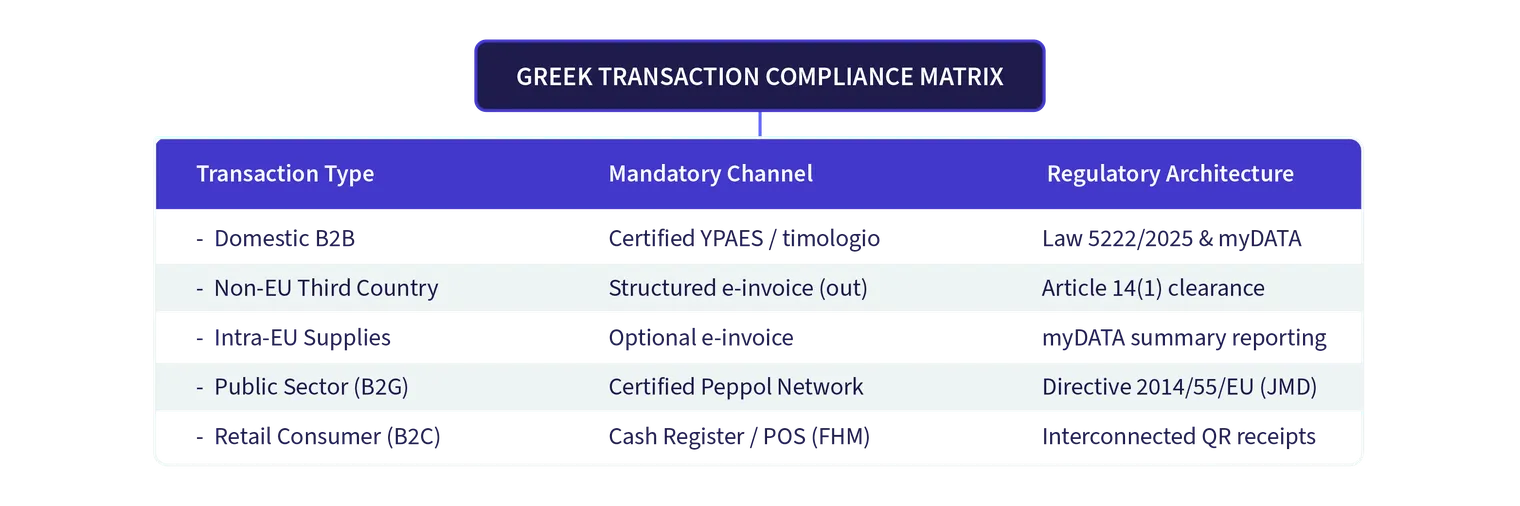
L'architecture de conformité de la Grèce est structurée sous la forme d'un modèle hybride de dédouanement et de contrôle continu des transactions. Plutôt que de forcer tous les documents à transiter par une seule boîte de réception gouvernementale, le système sépare la validation fiscale de la livraison commerciale tout en conservant un contrôle strict de l'État.
Le processus de dédouanement en pratique
Génération de la facture : Le fournisseur génère les données de facturation au sein de son logiciel comptable ou de son système ERP, en intégrant les codes de classification grecs obligatoires.
Transmission au canal d'émission : Les données sont acheminées soit vers un prestataire privé certifié (YPAES) via une API sécurisée, soit saisies manuellement dans timologio.
Dédouanement en temps réel avec l'AADE : Avant que la facture ne soit délivrée au client, le canal d'émission communique avec l'API REST myDATA de l'AADE. Le système vérifie le statut d'immatriculation de l'entreprise, les calculs fiscaux et l'intégrité du schéma.
Attribution du MARK et du code QR : Une fois la validation réussie, l'AADE renvoie un identifiant MARK unique et un jeton de sécurité chiffré. Le moteur d'émission intègre ces données, accompagnées d'un code QR vérifiable, sur le document structuré final.
Livraison au destinataire : La facture dédouanée est livrée à l'acheteur sous la forme d'un fichier XML structuré (ou d'un PDF hybride contenant un XML structuré intégré).
Synchronisation du destinataire : Le logiciel comptable de l'acheteur récupère les détails de la facture auprès de son prestataire certifié ou se synchronise directement avec myDATA via API, en associant la dépense entrante à son registre d'achats numérique.
Pour découvrir comment cette architecture se compare à des modèles internationaux tels que les plateformes de dédouanement d'Amérique latine, le modèle Y français ou le modèle Peppol à 5 coins, consultez notre analyse complète sur la navigation parmi les modèles de conformité mondiaux.
Sanctions en cas de non-conformité
Le non-respect de la réglementation grecque en matière de facturation électronique et de e-reporting entraîne de lourdes sanctions financières et opérationnelles en vertu du Code de procédure fiscale (loi 5104/2024) :
Amendes légales
Transactions soumises à la TVA : Le fait de ne pas émettre une facture électronique structurée conforme entraîne une amende administrative égale à 50 % du montant de la TVA associée à la transaction non déclarée.
Transactions exonérées de TVA : Pour les opérations commerciales exonérées de TVA ou non soumises à l'impôt, le fait de ne pas émettre une facture électronique valide entraîne une amende forfaitaire de 500 € par audit pour les entités tenant une comptabilité en partie simple, et 1 000 € par audit pour les entités tenant une comptabilité en partie double.
Infractions répétées : Lorsqu'une non-conformité répétée est constatée lors d'audits fiscaux ultérieurs au cours d'une période de cinq ans, les amendes augmentent progressivement jusqu'à 100% et jusqu'à 200% du montant de TVA sous-jacent.
PROFIL DE RISQUE DE CONFORMITÉ GREC | ||
Amendes financières directes | Rejet des dépenses | Perturbation opérationnelle |
50 % à 200 % du montant de TVA sous-jacent | Perte immédiate des crédits de TVA déductible | Annulation obligatoire de la validité de la facture |
Amendes forfaitaires de 500 € à 1 000 € pour les opérations exonérées de TVA | Rejet des déductions de charges au titre de l'impôt sur le revenu | Profilage prioritaire pour audit fiscal par l'AADE |
Risques commerciaux et opérationnels
Perte de récupération de la TVA déductible (responsabilité de l'acheteur) : Si un acheteur accepte et comptabilise une facture qui n'a pas été dédouanée par l'intermédiaire d'un prestataire certifié ou de timologio et qui ne comporte pas d'identifiant MARK valide, l'AADE refusera la déduction de la TVA déductible lors des audits fiscaux, laissant l'acheteur redevable de la différence de taxe majorée des pénalités.
Rejet des charges au titre de l'impôt sur les sociétés : Les factures non justifiées ne peuvent pas être déduites en tant que charges d'exploitation légitimes pour l'impôt sur les sociétés, ce qui augmente le bénéfice net imposable de l'entreprise acheteuse.
Escalade des audits : Les entités présentant des écarts systémiques entre les factures commerciales émises et myDATA les enregistrements du registre sont automatiquement signalées par les algorithmes de l'AADE en vue d'audits fiscaux complets sur site.
Comment les entreprises peuvent se préparer
L'extension de la facturation électronique B2B obligatoire dans le cadre de la période B nécessite une préparation structurée au sein des équipes finance, achats et informatique. Les organisations doivent mettre en œuvre les étapes suivantes :
1. Confirmez votre échéance de conformité et votre phase actuelle
Vérifiez votre statut commercial au regard des critères légaux :
Les grandes entreprises dont le chiffre d'affaires brut 2023 dépasse 1 000 000 € doivent déjà être opérationnelles dans le cadre de la période A.
Tous les autres opérateurs commerciaux doivent débuter la facturation électronique obligatoire dans le cadre de la période B, le 1er octobre 2026, en utilisant la période d'ajustement progressif jusqu'au 31 décembre 2026 pour éliminer les erreurs d'intégration.
2. Choisissez votre canal de transmission légal
Évaluez votre volume de factures commerciales et votre infrastructure informatique :
Utilisateurs à volume élevé et utilisateurs d'ERP : Faites appel à un prestataire de services de facturation électronique certifié et agréé (YPAES) capable de s'intégrer directement à votre système ERP via API pour gérer la conversion XML automatisée, l'obtention du MARK et l'apposition du code QR.
Micro-entreprises et émetteurs à faible volume : Inscrivez-vous gratuitement sur le portail timologio de l'AADE, ou téléchargez l'application myDATAapp pour mobile.
Soumettez la déclaration légale : Soumettez la déclaration obligatoire de début d'émission électronique de données via le portail AADE, conformément à la décision A.1129/2025, avant d'émettre votre première facture électronique.
3. Vérifiez et nettoyez les données de référence
Les moteurs de validation rejettent les données de transaction contenant des paramètres fiscaux invalides. Auditez les fichiers clients et fournisseurs afin de vérifier les numéros d'identification à la TVA grecs (ΑΦΜ), les dénominations commerciales légales, les adresses professionnelles enregistrées et les adresses e-mail de contact.
4. Mettez en place une validation des factures fournisseurs entrantes
La conformité est une responsabilité partagée entre acheteurs et vendeurs. Configurez vos processus de comptabilité fournisseurs afin de vérifier que chaque facture fournisseur entrante contient un identifiant MARK vérifiable et un code QR AADE fonctionnel. La mise en place d'une vérification automatisée avant l'enregistrement des factures évite la perte de crédits de TVA déductible.
5. Formez le personnel financier et comptable
Veillez à ce que les équipes de facturation et les experts-comptables externes comprennent la distinction opérationnelle entre la validation en temps réel de la facturation électronique et les classifications myDATA périodiques. Proposez une formation pratique sur la gestion des exceptions système, le traitement des notes de crédit et l'exécution des déclarations de litige (διαφωνία) dans les délais légaux.
Conclusion
La généralisation de la facturation électronique B2B obligatoire marque une étape déterminante dans la digitalisation de l'économie commerciale grecque. En combinant la législation primaire de la loi 5222/2025 avec des mécanismes de validation en temps réel, l'AADE a mis en place un cadre de conformité transparent destiné à éliminer la fraude fiscale et à moderniser les opérations financières.
Avec la période A déjà opérationnelle pour les grandes entreprises et la période B qui entre en vigueur le 1er octobre 2026 pour toutes les autres entités commerciales, la facturation électronique n'est plus facultative. Les organisations doivent pleinement tirer parti de la période d'ajustement transitoire jusqu'au 31 décembre 2026 pour évaluer leurs capacités techniques, choisir une voie de transmission appropriée via un prestataire certifié (YPAES) ou timologio, et mettre en place des processus robustes de validation des factures entrantes.
Les entreprises qui adoptent une approche proactive de la conformité numérique protègent non seulement leurs activités contre de lourdes sanctions fiscales et des déductions de TVA refusées, mais gagnent également en efficacité grâce à l'automatisation des traitements, à l'accélération des cycles de transaction et à une conformité fluide avec les futures normes européennes de déclaration numérique relevant du cadre ViDA.
FAQ
Non. Les factures PDF standard envoyées par e-mail, les fichiers de traitement de texte et les impressions papier ne répondent pas aux exigences légales applicables aux transactions B2B domestiques couvertes par la loi 5222/2025. Les factures concernées doivent être générées dans un format électronique structuré conforme à la norme EN 16931, validées en temps réel par l'AADE, et porter un identifiant MARK officiel ainsi qu'un code QR.