Introduction et stratégie fiscale numérique
La Bulgarie se prépare à franchir une étape décisive dans la modernisation de son administration fiscale indirecte. Le 23 septembre 2026, le ministère des Finances (Министерство на финансите) a officiellement publié un projet de loi modifiant et complétant la loi relative à la taxe sur la valeur ajoutée (Закон за данък върху добавената стойност - ЗДДС) en vue d'une consultation publique. Le projet de loi introduit un régime obligatoire de facturation électronique domestique entre entreprises (B2B) et de déclaration continue des transactions en temps réel à partir du 1er janvier 2028.
Dans le cadre de la réforme proposée, l'Agence nationale des recettes publiques (Национална агенция за приходите - НАП / NRA) exploitera une plateforme gouvernementale centrale appelée Système d'information national pour la facturation électronique structurée et la déclaration numérique (Национална информационна система за структурирано електронно фактуриране и цифрово отчитане - NISSEF). Plutôt que de continuer à s'appuyer sur des déclarations mensuelles rétrospectives de registres, l'État mettra en œuvre un modèle de clearance en temps réel fondé sur le contrôle continu des transactions (CTC). Dans cette architecture, les factures commerciales doivent être soumises à la NRA, validées et enregistrées par celle-ci avant de pouvoir être considérées comme légalement émises.
Ce changement de politique stratégique s'attaque directement à la fuite de TVA domestique et à l'évasion fiscale agressive. Selon des études successives de la Commission européenne analysées dans l'aperçu de Banqup sur l'écart de TVA dans l'UE, les pertes systémiques de recettes de TVA en Europe centrale et orientale mettent en évidence les limites de l'audit rétrospectif. La stratégie fiscale numérique de la Bulgarie réunit deux piliers complémentaires :
Le Standard Audit File for Tax (SAF-T), qui instaure des extraits comptables et transactionnels périodiques pour les grands contribuables à partir du 1er janvier 2026; et
Le cadre de clearance en temps réel et de facturation électronique NISSEF, dont l'entrée en vigueur intégrale est prévue le 1er janvier 2028, qui mettra fin à la facturation papier traditionnelle, supprimera les registres mensuels d'achats et de ventes, et automatisera les déclarations de TVA.
« La Bulgarie se prépare à passer d'une déclaration rétrospective à une validation des transactions en temps réel d'ici 2028, en associant la facturation électronique par clearance à des déclarations de TVA pré-remplies afin de réduire son écart fiscal national. »
Évolution historique et contexte européen/mondial
Le parcours de la Bulgarie vers des contrôles fiscaux numériques s'est déroulé en trois phases réglementaires distinctes au cours des deux dernières décennies :
Fiscalisation matérielle du commerce de détail (2006 - 2019) : La Bulgarie a été parmi les premiers pays à adopter la fiscalisation des points de vente en vertu de l'ordonnance n° H-18 (Наредба № Н-18 от 13 декември 2006 г.). En 2019, la NRA a rendu obligatoires des registres de mémoire fiscale cryptographiques dotés de liaisons montantes GPRS actives, transmettant les données des tickets de vente directement aux serveurs de l'administration fiscale en quasi temps réel. Ce système a limité les recettes en espèces non enregistrées, mais a laissé les transactions de gros B2B exposées à la fraude carrousel à la TVA.
Facturation électronique du secteur public en vertu de la directive 2014/55/UE (novembre 2019) : Conformément aux règles de l'Union européenne, la Bulgarie a transposé les obligations en matière de marchés publics via l'article 115a de la loi sur les marchés publics (Закон за обществените поръчки - ЗОП). Les pouvoirs adjudicateurs de l'ensemble des administrations étatiques et municipales ont été tenus de recevoir et de traiter des factures électroniques structurées conformes à la norme européenne EN 16931.
Le paquet ViDA et l'obligation domestique de 2028 : Alors que des pays comme l'Italie ont adopté une clearance centralisée et que la France a opté pour un modèle hybride en Y, la Bulgarie a historiquement reporté une obligation nationale B2B pour le secteur privé, en raison de la nécessité d'obtenir une dérogation individuelle de l'UE en vertu de l'article 395 de la directive TVA de l'UE (2006/112/CE). À la suite de l'accord politique sur l'initiative TVA à l'ère numérique (ViDA) de l'UE, l'article 218 a été modifié par la directive (UE) 2025/516. Celle-ci a accordé aux États membres de l'UE l'autonomie souveraine d'imposer la facturation électronique domestique sans devoir solliciter de dérogation individuelle auprès de la Commission européenne. La Bulgarie exerce cette prérogative juridique via son projet de loi de septembre 2026, dont l'entrée en vigueur est fixée au 1er janvier 2028, soit deux ans et demi avant l'entrée en vigueur des obligations de déclaration numérique (DRR) transfrontalières harmonisées de l'UE, le 1er juillet 2030.
Calendrier complet de conformité
Le tableau suivant détaille les principales étapes historiques, adoptées et proposées en matière de conformité régissant la facturation électronique, les fichiers d'audit comptable et la déclaration fiscale numérique en Bulgarie :
Date | Juridiction / secteur | Étape |
1er novembre 2019 | Secteur public (B2G) | Réception obligatoire des factures électroniques structurées EN 16931 par l'ensemble des pouvoirs adjudicateurs bulgares en vertu de la loi sur les marchés publics. |
Mars 2025 | Tous les contribuables | Adoption du chapitre huit « B » (Глава осма „б“) du Code de procédure fiscale et de sécurité sociale (TSSPC / ДОПК), instaurant l'obligation légale du SAF-T. |
25 juillet 2025 | Grands contribuables | La NRA publie l'ordonnance n° З-ЦУ-30-1085 diffusant le schéma XML officiel bulgare pour le SAF-T, les règles de validation et les spécifications de dépôt. |
1er janvier 2026 | Grandes entreprises | Début de la phase 1 de la déclaration SAF-T obligatoire pour les grands contribuables atteignant les seuils légaux (chiffre d'affaires 2023 > 300 millions de BGN ou paiements fiscaux > 3,5 millions de BGN). |
23 septembre 2026 | B2B national | Le ministère des Finances publie le projet de loi modifiant la loi sur la TVA (ЗИД на ЗДДС) proposant une facturation électronique structurée obligatoire et une clearance en temps réel. |
23 octobre 2026 | Consultation publique | Date officielle de clôture des commentaires publics et des retours du secteur sur le projet de modification de la loi sur la TVA. |
1er janvier 2027 | Grandes et moyennes entreprises | Entrée en vigueur de la phase 2 de la déclaration SAF-T obligatoire, étendue aux entités répondant aux critères de chiffre d'affaires révisés sur la base des déclarations financières 2024. |
D'ici juillet 2027 | Éditeurs de logiciels et d'ERP | Date limite légale pour que la NRA déploie un environnement de test (sandbox) NISSEF opérationnel, au moins six mois avant l'entrée en vigueur légale. |
1er janvier 2028 | B2B domestique | Entrée en vigueur proposée de la facturation électronique structurée obligatoire et de la déclaration NISSEF en temps réel. Suppression des registres d'achats/de ventes ; lancement des déclarations de TVA pré-remplies. |
1er janvier 2028 | Entreprises de taille intermédiaire | Début de la phase 3 de la déclaration SAF-T obligatoire pour les entreprises dépassant 15 millions de BGN de chiffre d'affaires net ou 1,5 million de BGN de paiements fiscaux. |
1er juillet 2028 | Émetteurs non conformes | Expiration de la période de grâce initiale de six mois ; les amendes légales pour non-émission de factures électroniques structurées entrent en vigueur. |
1er janvier 2029 | Petites entreprises | Début de la phase 4 de la déclaration SAF-T obligatoire pour l'ensemble des entités commerciales standards, petites et moyennes. |
1er janvier 2030 | Micro-entreprises | Entrée en vigueur de la phase 5 de la déclaration SAF-T, achevant le déploiement national sur l'ensemble des registres fiscaux d'entreprise restants. |
1er juillet 2030 | Transfrontalier UE | Intégration complète des règles ViDA de l'UE : déclaration numérique obligatoire sous deux jours et facturation structurée pour les livraisons intracommunautaires ; suppression des états récapitulatifs VIES. |
Cadre juridique
La transition de la Bulgarie vers des contrôles continus des transactions et une transparence fiscale numérique s'appuie sur une législation parlementaire primaire, des décrets exécutifs et des directives européennes :
Projet de loi modifiant et complétant la loi relative à la taxe sur la valeur ajoutée (ЗИД на ЗДДС, publié le 23 septembre 2026) :Ce projet de loi constitue le fondement juridique de la facturation électronique B2B domestique. Il insère de nouveaux articles (articles 120a à 120g) dans la loi sur la TVA. Les principales dispositions légales comprennent :
L'établissement de la définition juridique d'une facture électronique structurée (структурирана електронна фактура);
La codification du mandat opérationnel de la base de données étatique centrale NISSEF (nouvel article 120c) ;
L'instauration de l'obligation de soumission en temps réel pour les livraisons imposables et les acomptes (nouvel article 120d) ;
La suppression de l'exigence légale du consentement du destinataire pour recevoir une facture électronique (nouvel article 120e, paragraphe 5) ;
L'abrogation formelle des dispositions de l'article 124 régissant les registres manuels de ventes TVA (дневник за продажбите) et journaux des achats (дневник за покупките);
La mise en place d'une déclaration de TVA mensuelle pré-remplie automatiquement (предварително попълнена справка-декларация за ДДС).
Code de procédure fiscale et de sécurité sociale (Данъчно-осигурителен процесуален кодекс - ДОПК / TSSPC) :Modifiée par la loi relative au budget de l'État pour 2025 afin d'y inclure le chapitre huit « B » (articles 71z à 71o), ce texte oblige les entités commerciales enregistrées à générer, signer et transmettre périodiquement à l'administration fiscale des fichiers d'audit standard pour la fiscalité (SAF-T).
Loi sur les marchés publics (Закон за обществените поръчки - ЗОП, article 115a) :Transposant la directive 2014/55/UE, ce texte oblige les pouvoirs adjudicateurs publics et les entités adjudicatrices sectorielles bulgares à accepter et à traiter les factures électroniques conformes à la norme sémantique européenne.
Arrêté n° H-18 du 13 décembre 2006 (Наредба № Н-18):Pris par le ministre des Finances, ce texte réglementaire de second rang régit les caisses enregistreuses fiscales de détail, les imprimantes fiscales et les logiciels de gestion des ventes (Софтуер за управление на продажбите в търговските обекти - СУПТО / SUPTO), qui gère l'enregistrement des ventes commerciales aux consommateurs.
Directive 2006/112/CE du Conseil, telle que modifiée par la directive (UE) 2025/516 (ViDA) :Le cadre européen de référence qui donne aux États membres le pouvoir d'instaurer des obligations nationales de facturation électronique sans dérogation, et qui établit des exigences contraignantes de déclaration numérique à l'horizon 2030 dans l'ensemble du marché unique européen.
Source législative officielle : portail de consultation publique du Conseil des ministres (strategy.bg).
Autorités
L'administration, l'architecture technique et l'application du cadre fiscal numérique bulgare impliquent plusieurs institutions publiques :
Ministère des Finances de la République de Bulgarie (Министерство на финансите):L'organe exécutif central responsable de la politique fiscale de l'État, de l'élaboration de la législation primaire relative à la TVA et de l'adoption d'arrêtés ministériels de second rang établissant les exigences techniques en matière de données, les listes de codes et les règles de procédure applicables à la facturation structurée.
Agence nationale des recettes publiques (Национална агенция за приходите - НАП / NRA) :L'autorité fiscale administrative et opérationnelle chargée de la gestion de la conformité fiscale nationale. La NRA est légalement chargée de développer, déployer et maintenir la plateforme NISSEF, infrastructure informatique nationale. Elle fournit des API pour les développeurs, gère le moteur de dédouanement national, attribue des codes de conformité uniques, génère des déclarations de TVA pré-remplies et effectue des audits fiscaux numériques.
Agence des marchés publics (Агенция по обществените поръчки - АОП / PPA) :L'autorité publique chargée de la coordination des procédures de marchés publics. Elle supervise le système d'information automatisé centralisé « Marchés publics » (Централизирана автоматизирана информационна система „Обществени поръчки“ - ЦАИС ЕОП / CAIS EOP), par lequel les entités adjudicatrices publiques reçoivent les factures électroniques B2G.
Institut bulgare de normalisation (Български институт за стандартизация - БИС / BDS) :L'organisme national de normalisation chargé de transposer et de maintenir l'adoption bulgare de la norme européenne EN 16931 (BDS EN 16931-1), qui régit le modèle de données sémantique des factures électroniques.
Champ d'application de l'obligation
La modification proposée à la loi relative à la TVA définit les transactions, entités et scénarios soumis à la facturation électronique structurée :
Quelles sont les entités concernées ?
L'obligation s'applique de manière générale :
Toutes les personnes assujetties établies en Bulgarie et immatriculées à la TVA en vertu de la loi bulgare relative à la TVA.
Les entités assujetties étrangères disposant d'un établissement stable (постоянен обект) en Bulgarie, par l'intermédiaire duquel des livraisons commerciales imposables sont effectuées.
Les personnes morales non assujetties établies en Bulgarie (telles que les organismes communaux ou les ministères) lorsqu'elles agissent en tant que destinataires de livraisons nationales.
Quelles transactions sont concernées ?
La facturation électronique structurée et la déclaration NISSEF en temps réel sont obligatoires pour :
Livraisons nationales entre entreprises (B2B) : Toutes les livraisons imposables de biens et de services dont le lieu de livraison se situe sur le territoire bulgare.
Livraisons nationales entre entreprises et pouvoirs publics (B2G) : Transactions effectuées au profit des administrations d'État, des institutions publiques et des entités commerciales publiques.
Acomptes : Tout acompte, total ou partiel, perçu dans le cadre d'une transaction nationale concernée.
Ajustements contractuels : Toutes les notes de crédit et de débit émises pour modifier des factures électroniques déjà validées.
Répartition du champ d'application par canal commercial
Type de transaction | Obligatoire via NISSEF ? | Cadre juridique et mécanisme opérationnel |
B2B national | Oui (à partir du 1er janvier 2028) | Transmission XML structurée en temps réel via NISSEF ; réception d'un code de conformité unique. |
B2G national | Oui (actuellement via CAIS EOP ; transition en cours vers NISSEF) | Facturation électronique structurée EN 16931 ; intégration entre CAIS EOP et la NRA. |
B2C national | Non (exclu de NISSEF) | Caisses enregistreuses fiscales et délivrance de reçus en vertu de l'arrêté n° H-18 (règles SUPTO applicables aux points de vente). |
Livraisons intracommunautaires (UE) | Non (jusqu'au 1er juillet 2030) | Règles TVA standard et déclarations VIES ; transition vers les obligations de déclaration numérique ViDA de l'UE le 1er juillet 2030. |
Exportations vers les pays tiers | Non (exclu du dédouanement) | Régi par les déclarations douanières standard et les règles classiques de facturation à l'exportation. |
Quelles transactions sont exclues ?
Ventes au détail entre entreprises et consommateurs (B2C) : Les transactions de détail enregistrées via des dispositifs fiscaux certifiés ou des caisses enregistreuses électroniques en vertu de l'arrêté n° H-18 ne nécessitent pas de dédouanement structuré via NISSEF.
Échanges transfrontaliers (B2B intra-UE et exportations) : Les livraisons transfrontalières sont exclues du circuit national de dédouanement NISSEF. Elles restent régies par la documentation standard jusqu'à l'entrée en vigueur de la déclaration transfrontalière ViDA de l'UE, le 1er juillet 2030.
Entités étrangères non établies : Les entreprises étrangères disposant d'une simple immatriculation à la TVA bulgare, sans établissement stable sous-jacent en Bulgarie, sont exclues de l'obligation d'émission via NISSEF.
Les obligations de facturation électronique en Bulgarie
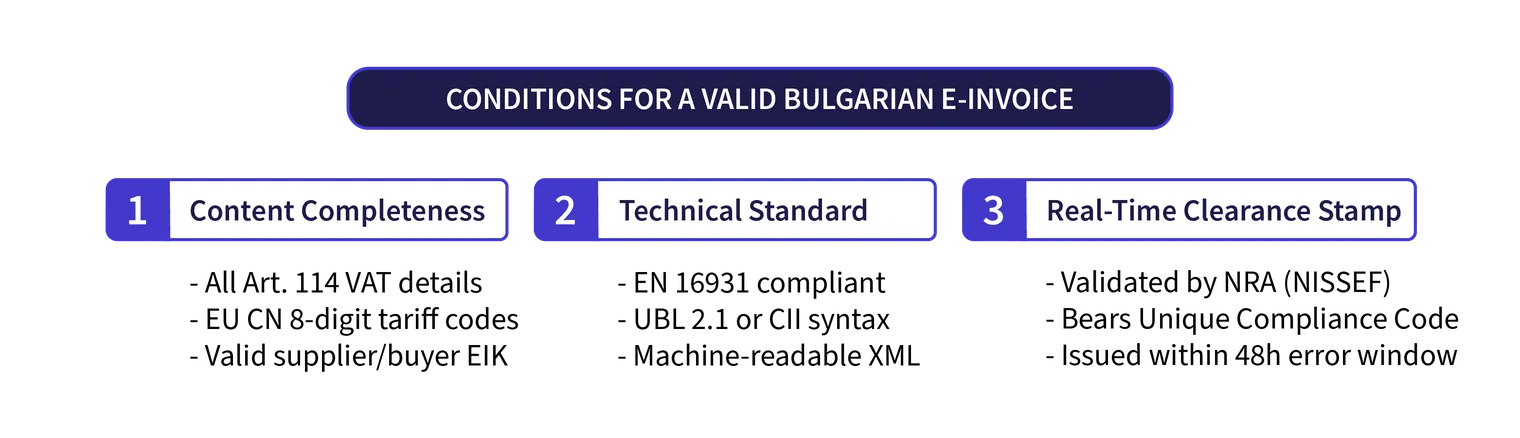
Le projet de loi de septembre 2026 établit une définition juridique précise de la facturation électronique conforme. Un document est qualifié de facture électronique structurée (структурирана електронна фактура) uniquement lorsque trois conditions cumulatives sont réunies :
Il contient toutes les données commerciales et fiscales obligatoires requises par l'article 114 de la loi relative à la TVA.
Il est généré, transmis et reçu dans un format électronique structuré conforme à la norme européenne EN 16931 et aux syntaxes approuvées en vertu de la directive 2014/55/UE.
Il a passé avec succès la validation fiscale en temps réel et affiche le code de conformité unique officiel (уникален код за съответствие) généré par la plateforme NISSEF de la NRA.
Formats et syntaxes techniques approuvés
Les documents électroniques non structurés, tels que les fichiers PDF standard envoyés par e-mail ou les factures papier physiques, ne seront plus juridiquement valables pour les livraisons concernées après le 1er janvier 2028. Les factures électroniques doivent être générées dans des syntaxes XML structurées :
Universal Business Language (UBL 2.1) : XML structuré conforme au profil Peppol BIS Billing 3.0.
Cross Industry Invoice (CII) : syntaxe XML développée par l'UN/CEFACT, conforme à EN 16931.
Données obligatoires supplémentaires au niveau des lignes de facture
Outre les champs de TVA traditionnels (numéro d'identification de l'entreprise (ЕИК), numéro de TVA, date de livraison et montant imposable), les factures structurées doivent inclure :
Codes de classification des produits : Pour tous les biens physiques, les fournisseurs doivent inclure le code à 8 chiffres de la nomenclature combinée (NC) de l'UE (Комбинирана номенклатура на ЕС) conformément au règlement (CEE) n° 2658/87 du Conseil.
Codes de classification des services : Codes de classification normalisés définissant les transactions de services.
Mécanismes de correction et annulations de factures
Le projet de loi établit des règles procédurales strictes pour le traitement des factures émises par erreur :
Annulations pendant la période de déclaration active : Une facture électronique structurée émise par erreur peut être annulée directement dans le système NISSEF jusqu'au 5e jour de la période fiscale suivant la période d'émission, sans émettre de note de crédit.
Ajustements ultérieurs : Après le 5e jour du mois calendrier suivant, les ajustements nécessitent une note de crédit ou de débit structurée, qui doit passer indépendamment par la validation NISSEF.
Obligations légales d'archivage
Les factures électroniques, les journaux uniques de validation de conformité et les fichiers XML associés doivent être archivés pendant une période légale minimale de 10 ans. La méthode de stockage doit garantir l'intégrité des données, l'authenticité de l'origine et la lisibilité électronique pendant toute la durée de conservation. Le stockage dans le cloud est autorisé au sein de l'Union européenne à condition qu'un accès à distance soit garanti aux auditeurs fiscaux bulgares.
Les exigences de e-reporting de la Bulgarie
La réforme réglementaire bulgare combine la facturation électronique avec un e-reporting transactionnel continu en temps réel, ainsi que des extraits comptables SAF-T périodiques.
E-reporting en temps réel via NISSEF
Le reporting numérique est intégré directement dans le cycle de validation des factures. La soumission des données de facture à la plateforme NISSEF sert simultanément de :
Processus légal de validation pour la transmission des documents commerciaux ; et
Reporting électronique continu de la dette de TVA due auprès de l'Agence nationale des recettes.
En vertu du nouvel article 120d, les jeux de données des factures doivent être transmis à l'ANR immédiatement après leur génération. Lorsqu'une facture passe la validation technique, la transaction est enregistrée dans la base de données de l'État.
Déclarations de TVA préremplies et abrogation des registres de TVA
Historiquement, les assujettis enregistrés en Bulgarie consacraient des ressources opérationnelles considérables à la tenue manuelle de deux registres mensuels avant le 14 de chaque mois :
Le registre des ventes (Дневник за продажбите) ; et
Le registre des achats (Дневник за покупките).
En vertu du projet de loi de septembre 2026, ces registres mensuels de TVA seront abolis. À leur place, l'ANR exploitera les données transactionnelles de NISSEF, combinées aux déclarations douanières et aux relevés automatisés des caisses enregistreuses fiscales, pour compiler une déclaration de TVA préremplie (предварително попълнена справка-декларация за ДДС). Les assujettis devront vérifier, réconcilier, ajuster si nécessaire et approuver le projet de déclaration pour chaque période fiscale mensuelle.
E-reporting périodique concurrent : SAF-T (Standard Audit File for Tax)
Alors que NISSEF se concentre sur les données de facturation transactionnelles en temps réel, la Bulgarie déploie simultanément le SAF-T (Standard Audit File for Tax) régime afin de saisir des registres comptables complets. Instauré par le chapitre huit « B » du Code de procédure fiscale et de sécurité sociale et mis en œuvre par l'arrêté n° З-ЦУ-30-1085 de l'ANR, le SAF-T exige des assujettis qu'ils soumettent des extraits XML normalisés selon un calendrier strict :
Fichier SAF-T mensuel : Comprenant les écritures du grand livre, les clients, les fournisseurs, les factures de vente, les factures d'achat et les paiements. Il doit être soumis au plus tard le 14e jour du mois suivant la période de déclaration.
Fichier SAF-T annuel : Contenant les registres des immobilisations corporelles et les tableaux d'amortissement, soumis avec la déclaration annuelle d'impôt sur les sociétés.
Fichier SAF-T sur demande : Couvrant les soldes d'inventaire physique et les mouvements de stock, soumis dans les 14 jours suivant un avis de contrôle formel de l'ANR.
L'architecture de reporting numérique double de la Bulgarie | |
Couche temps réel (Nissef) | Couche périodique (SAF-T) |
|
|
Architecture technique
La Bulgarie a conçu un cadre centralisé de validation par contrôles continus des transactions (CTC), classé selon les modèles fiscaux internationaux comme un système centralisé de validation et de reporting.
Pour comprendre comment l'infrastructure de validation de la Bulgarie se compare aux réseaux décentralisés à 5 coins ou aux modèles de post-audit à travers l'Europe, consultez le guide Banqup des modèles de conformité mondiaux.
Flux de travail opérationnel étape par étape
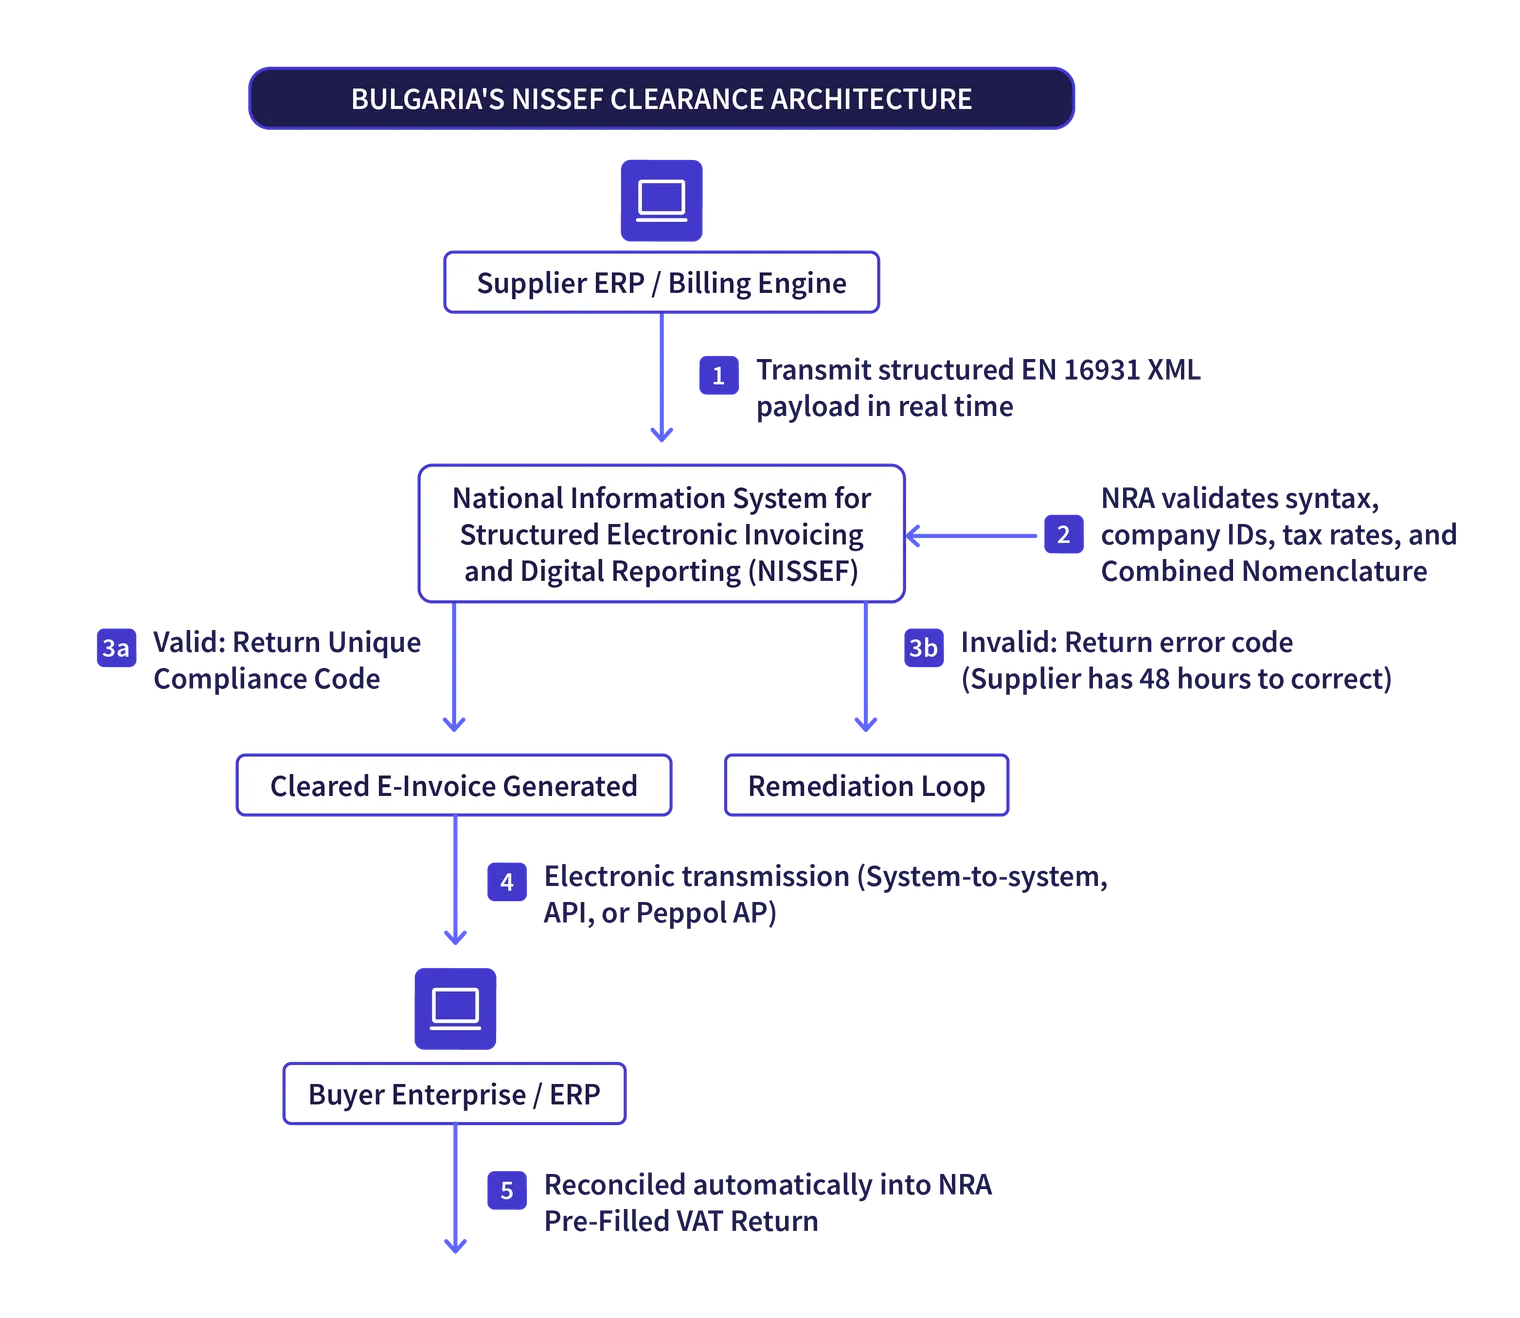
Création de la facture : Le fournisseur génère un fichier de facture structuré en XML (UBL 2.1 ou CII) à l'aide d'un ERP, d'un logiciel comptable commercial, ou via le portail web manuel de NISSEF.
Transmission en temps réel : Le fichier du document est soumis via des API REST sécurisées à la plateforme de validation NISSEF de l'ANR avant d'être envoyé à l'acheteur.
Contrôle de validation automatisé : Le moteur NISSEF vérifie le fichier par rapport aux règles de validation Schematron obligatoires, en contrôlant les numéros de TVA (ЕИК), l'exactitude arithmétique, la catégorisation fiscale et les codes NC des produits.
Attribution d'un code de conformité unique :
Si valide : Le système enregistre les données transactionnelles, génère un code de conformité unique chiffré (уникален код за съответствие), l'ajoute aux métadonnées de la facture et le renvoie au fournisseur.
Si invalide : Le système renvoie un code d'erreur précisant les champs non conformes. Le fournisseur dispose de 48 heures pour corriger le défaut et soumettre à nouveau.
Envoi à l'acheteur : Une fois validée, la facture est transmise électroniquement à l'acheteur. Le consentement du destinataire étant légalement supprimé par la nouvelle loi, les systèmes de l'acheteur doivent accepter directement le fichier structuré.
Compilation de la déclaration de TVA préremplie : Le référentiel de l'ANR synchronise les dettes de TVA due du vendeur et les déductions de TVA déductible de l'acheteur, en remplissant automatiquement les projets de déclarations de TVA mensuelles.
Sanctions en cas de non-conformité
Pour faire appliquer l'obligation proposée, le projet de loi met à jour les dispositions sanctionnatrices de la loi sur la TVA :
Sanctions en cas de défaut d'émission de factures électroniques structurées (en vigueur au 1er juillet 2028)
Pour aider les entreprises à s'adapter aux nouvelles règles, le projet de loi prévoit une période transitoire de six mois suivant l'entrée en vigueur du 1er janvier 2028, durant laquelle les sanctions financières pour non-émission sont suspendues. À partir du 1er juillet 2028, les sanctions financières s'appliquent :
Amendes standards pour les entreprises : Tout assujetti enregistré qui omet d'émettre une facture électronique structurée obligatoire sera passible d'une amende égale à 100 % de la valeur de la TVA non facturée.
Amendes minimales légales :
Pour les personnes morales et les commerçants indépendants (юридически лица и еднолични търговци) : amende minimale de 1 500 EUR (ou l'équivalent en devise locale).
Pour les personnes physiques qui ne sont pas des commerçants : amende minimale de 750 EUR.
Récidive : Les sanctions doublent pour les infractions ultérieures commises dans un délai de 12 mois.
Responsabilités sévères pour les développeurs de logiciels et les distributeurs d'ERP (en vigueur au 1er janvier 2028)
Fait notable, le projet de loi impose une responsabilité légale directe aux producteurs de logiciels commerciaux, aux intégrateurs de systèmes et aux distributeurs d'ERP. Si des défauts techniques ou des erreurs de codage dans un logiciel commercial empêchent ou perturbent la transmission automatique en temps réel des données de facture vers NISSEF :
Première infraction : Amendes administratives allant de 50 000 EUR à 100 000 EUR.
Infractions répétées : Amendes allant de 100 000 EUR à 250 000 EUR.
Suspension opérationnelle : En cas de défauts techniques persistants, la NRA est habilitée à suspendre les identifiants d'accès du logiciel à NISSEF, mettant ainsi fin de facto aux activités commerciales de l'éditeur du logiciel en Bulgarie.
Risques pour l'acheteur : refus de déduction de la TVA en amont
En vertu des règles de déduction révisées, les acheteurs professionnels ne peuvent plus déduire la TVA en amont sur la base de factures papier traditionnelles ou de PDF standards pour les transactions relevant du champ d'application de l'obligation. Seules les factures électroniques structurées portant un code de conformité unique et vérifiable délivré par NISSEF confèrent le droit légal à la déduction de la TVA en amont.
Comment les entreprises peuvent se préparer
Bien que l'obligation NISSEF proposée entre en vigueur le 1ᵉʳ janvier 2028, les entreprises doivent se préparer dès à présent, d'autant plus que les grandes entreprises sont confrontées à la déclaration SAF-T dès le 1ᵉʳ janvier 2026. Les organisations doivent mettre en œuvre les étapes opérationnelles suivantes :
1. Nettoyer les données de référence et classifier les inventaires de produits
L'exigence la plus lourde sur le plan opérationnel, tant pour la facturation électronique NISSEF que pour la déclaration SAF-T, est la classification des marchandises. Chaque article en stock doit être associé à son code tarifaire correct à 8 chiffres de la nomenclature combinée (NC) de l'UE. Les entreprises doivent examiner sans délai leurs fichiers de référence fournisseurs et clients afin de vérifier les numéros d'immatriculation commerciale (ЕИК), les numéros de TVA et les adresses officielles des sociétés.
2. Moderniser les architectures logicielles ERP et de facturation
Les directions financière et informatique doivent évaluer leurs logiciels d'entreprise actuels. Les moteurs ERP (tels que SAP, Microsoft Dynamics, Oracle ou des plateformes bulgares locales) doivent être en mesure de générer des fichiers XML structurés conformes aux schémas EN 16931. Le logiciel doit prendre en charge une connectivité API REST bidirectionnelle avec la NRA, gérer les transmissions asynchrones, capturer le code de conformité unique et traiter les notifications d'erreur en temps réel dans le délai légal de correction de 48 heures.
3. Automatiser les processus de comptes fournisseurs
La nouvelle loi supprimant le consentement du destinataire, les acheteurs recevront systématiquement des fichiers de données XML structurés plutôt que des PDF visuels. Les départements achats et comptes fournisseurs doivent automatiser le traitement des factures entrantes. Les systèmes doivent analyser automatiquement les factures XML entrantes, vérifier le code de conformité intégré par rapport à la base de données de la NRA et associer les lignes de facturation aux bons de commande internes.
4. Participer à l'environnement de test de la NRA
Le projet de loi impose à l'Agence nationale des recettes de mettre un environnement de test (sandbox) NISSEF à la disposition des développeurs de logiciels et des contribuables au moins six mois avant la mise en œuvre (d'ici juillet 2027). Les entreprises doivent intégrer cette période de test dans leurs budgets de transformation informatique afin de simuler de bout en bout la génération des factures, la transmission numérique, la validation et la correction des erreurs avant l'entrée en vigueur de l'obligation légale.
Conclusion
La Bulgarie fait avancer une réforme ambitieuse de son cadre de conformité en matière de fiscalité indirecte. La publication, le 23 septembre 2026, du projet de loi modifiant la loi sur la TVA établit une feuille de route claire : la facturation électronique structurée obligatoire et la validation en temps réel via la plateforme NISSEF entreront en vigueur le 1ᵉʳ janvier 2028.
Combinée à l'introduction progressive d'extraits comptables SAF-T dès le 1ᵉʳ janvier 2026 et de l'abrogation prévue des registres traditionnels de TVA sur les ventes et les achats, la Bulgarie remplace systématiquement les contrôles fiscaux rétrospectifs par des contrôles continus des transactions en temps réel. Cette transition simplifie la conformité des entreprises en règle grâce à des déclarations de TVA pré-remplies, tout en renforçant la lutte contre la fraude fiscale.
Les organisations opérant en Bulgarie ne peuvent pas se permettre une approche réactive. Se préparer dès à présent en auditant les architectures ERP de l'entreprise, en classifiant les lignes d'inventaire selon la nomenclature combinée de l'UE et en déployant des chaînes de conformité automatisées garantira une transition en douceur vers le nouveau cadre, tout en atténuant les sanctions légales et en protégeant la récupération de la TVA en amont.
FAQ
Non. Selon le projet de loi proposé, un document PDF standard envoyé par e-mail est défini comme un fichier électronique non structuré, sans valeur juridique pour les livraisons B2B nationales relevant du champ d'application. Pour être légalement reconnue, une facture doit être émise dans un format XML structuré et lisible par machine (conforme à la norme EN 16931) et validée via le système NISSEF de la NRA afin de recevoir un code de conformité unique.