Waarom e-facturering/e-rapportage anders is dan eerdere complianceprojecten
In de afgelopen jaren is het landschap van fiscale compliance, en daarmee de relatie tussen belastingdiensten en bedrijven, fundamenteel veranderd. We leven niet langer in een tijdperk van periodieke rapportages in batches: in plaats daarvan spreken we van een complete herstructurering richting een paradigma van "realtime compliance".
Van periodieke aangiften naar Continuous Transaction Controls (CTC's): We stappen af van retrospectieve, maandelijkse of kwartaal-btw-aangiften. Belastingdiensten willen nu realtime of bijna-realtime inzicht in je factuurdatastromen. Deze opschuiving van batch-rapportage naar transactierapportage betekent dat problemen met datakwaliteit niet langer aan het einde van de maand opgelost kunnen worden: ze moeten worden verholpen op het moment dat de data wordt aangemaakt.
Directe impact op bedrijfskritische processen: Omdat deze verplichtingen direct aansluiten op je transactiesystemen, is e-facturatie niet alleen een belastingkwestie; het beïnvloedt direct je Order-to-Cash (O2C), Procure-to-Pay (P2P) en Record-to-Report processen. Als je systemen falen, stagneren je betalingen. Dit is een kritiek risico voor de bedrijfscontinuïteit, geen bijzaak op het gebied van compliance.
Een uitdaging in meerdere jurisdicties: Met overlappende verplichtingen in de EU (ViDA), GCC, LATAM en APAC is een land-per-land benadering steeds risicovoller. Je hebt een uniforme strategie nodig, anders riskeer je begraven te worden onder gefragmenteerde, onbeheersbare lokale vereisten die enorme overhead creëren voor je financiële teams.
Belangrijkste inzicht: E-facturatie is een afdelingsoverschrijdend transformatieprogramma, geen eenmalige compliance-taak. Het vereist een omslag in denken van "fiscale naleving" naar "digitale bedrijfstransformatie".
Het stakeholderlandschap: wie moet er betrokken worden en waarom?
Omdat e-facturatie dwars door afdelingen heen snijdt, is er een multidisciplinaire taskforce van stakeholders nodig die op één lijn zit qua bedrijfsdoelstellingen en technische uitvoering. Als een van deze groepen in een silo werkt, riskeert het project het missen van een deadline of, erger nog, het verstoren van kritieke operationele workflows.
Kernstakeholdergroepen (voor alle organisaties)
Tax / Indirecte Belastingen / Btw: Als de primaire bewakers van de organisatie moet de fiscale afdeling wetswijzigingen monitoren, de impact beoordelen en de compliance-vereisten en de algehele risicobereidheid definiëren. Hun rol is om complexe, lokale wetswijzigingen te vertalen naar heldere functionele eisen voor IT en Finance, en te schakelen met externe adviseurs en belastingdiensten.
Finance / Boekhouding / Debiteuren & Crediteuren (AR & AP): Deze groep beheert de kern van het proces: de daadwerkelijke kasstroom. Zij moeten ervoor zorgen dat de overstap naar e-facturatie de liquiditeit en de klant- of leverancierservaring niet verstoort. Hun primaire focus is valideren dat factuurinhoud, goedkeuringsworkflows en grootboekboekingen gedurende de gehele transitie intact blijven.
IT / Enterprise Architectuur / ERP: De IT-afdeling fungeert als de architect van de infrastructuur. Zij moeten de impact op systemen en integratie-opties beoordelen en een oplossing ontwerpen die "spaghetti-integraties" voorkomt — die rommelige, ad-hoc verbindingen die op termijn onmogelijk te onderhouden zijn. Hun rol is het waarborgen van systeemprestaties, datakwaliteit en ijzersterke beveiliging.
Inkoop / Supply Chain (vooral voor inkomende stroom & e-reporting): Deze vaak over het hoofd geziene groep is de poortwachter voor inkomende processen. Zij moeten de strategische inspanning leiden om leveranciers aan te sluiten op e-facturatienetwerken, zorgen dat leveranciers aan nieuwe wettelijke en operationele normen kunnen voldoen, en Purchase-to-Pay processen afstemmen op nieuwe vereisten. Dit omvat regels rond digitale archivering, het monitoren van inkomende facturen via portals van belastingdiensten (en directe opvolging bij afkeuringen), en het bijwerken van de matchend logica (inkooporder vs. ontvangstbewijs vs. factuur) om handmatige data-invoer te vermijden.
Legal / Compliance / Privacy: Met de toenemende controle op digitale gegevensoverdracht moet Legal de contractuele gevolgen voor klanten en leveranciers beoordelen, evenals verplichtingen rondom datalocatie en privacy binnen verschillende wereldwijde regimes.
Aanvullende stakeholders voor grote of internationale groepen
Lokale Finance- / Rapportageteams: Deze personen vormen de lokale werkelijkheidstoets. Hoewel wereldwijde templates nuttig zijn, beschikken lokale statutaire teams over de fijngevoeligheid voor regionale administratieve gewoonten, taalbarrières en de specifieke verwachtingen van lokale accountants. Zij overbruggen de kloof tussen wereldwijd gestandaardiseerde processen en de lokale juridische realiteit.
Global Process Owners (Order-to-Cash / Procure-to-Pay): De GPO bewaakt de wereldwijde standaard. Hun uitdaging is om de verleiding tot "over-lokalisatie" te weerstaan. Wanneer elk land een unieke aanpassing eist, wordt het systeem kwetsbaar. De GPO moet de balans bewaren tussen wereldwijde procesefficiëntie en harde lokale wettelijke eisen, waarbij uitzonderingen worden geminimaliseerd in plaats van geïnstitutionaliseerd.
Shared Services / BPO-providers: Shared Service Centers zijn de primaire gebruikers van je nieuwe facturatie-ecosysteem. Hun operationele modellen, Service Level Agreements (SLA's) en Key Performance Indicators (KPI's) moeten volledig worden herzien om de overstap te maken van handmatige, documentgerichte taken naar geautomatiseerde, datagerichte workflows.
Informatiebeveiliging / Cybersecurity: E-facturatie vereist het koppelen van je interne ERP aan externe portals van belastingdiensten, vaak in realtime. Dit verandert je aanvalsoppervlak. Cybersecurity moet API-verbindingen, versleutelingsnormen, authenticatieprotocollen en toegangscontroles controleren, en risicobeoordelingen uitvoeren op externe leveranciers of platforms.
Customer Success / Sales Operations: Facturen zijn niet alleen boekhoudkundige documenten; ze maken deel uit van de klantreis. Als een factuurformaat verandert of er een nieuw digitaal portaal wordt geïntroduceerd, moet Sales Operations de communicatiestrategie leiden. Zij moeten klanten proactief informeren om het risico op betalingsachterstanden, geschillen of beschadigde relaties te beperken.
Hoe het stakeholderlandschap evolueert per organisatietype
De samenstelling van uw projectteam zal onvermijdelijk verschuiven, afhankelijk van de omvang en reikwijdte van uw organisatie. Hoewel het kernprincipe, namelijk dat e-facturering niet de verantwoordelijkheid van één enkele functie kan zijn, universeel blijft, veranderen het ‘gewicht’ en het aantal betrokken stakeholders aanzienlijk naarmate de complexiteit toeneemt.
Kmo's en kleinere bedrijven: Het project wordt vaak afgehandeld door een lean team, frequent de eigenaar, manager of een externe accountant die meerdere petten draagt. De focus ligt op eenvoud, kosten en het minimaliseren van onderbrekingen. Omdat deze bedrijven meestal geen toegewijde IT- of belastingafdeling hebben, steunen zij zwaar op hun bestaande ERP- of boekhoudleverancier als "compliance-partner".
Binnenlandse ondernemingen (focus op één land): Hier zijn interne functies zoals Tax, Finance en IT goed gedefinieerd, wat een gestructureerd intern projectteam mogelijk maakt. De primaire uitdaging is het afstemmen van bestaande systemen op de specifieke vereisten van dat ene land. Omdat internationale complexiteit ontbreekt, ligt de focus op procesefficiëntie en naadloze ERP-integratie. Het risico hier is het creëren van een "eenmalige" oplossing die niet schaalt bij eventuele toekomstige expansie.
Multinationale ondernemingen: De complexiteit wordt exponentieel. Met meerdere jurisdicties, talen en verschillende wetgevingstijdlijnen verandert het project in een oefening in hoogwaardige orchestratie. Je beheert een dicht netwerk van stakeholders: wereldwijde en regionale belastingverantwoordelijken, lokale financieteams, GPO's en shared service centers. Het cruciale succesfactortje is het behouden van wereldwijde standaardisatie met noodzakelijke lokalisatie, ondersteund door een wereldwijd governance-kader.
Een praktische projectlevenscyclus en betrokkenheid van stakeholders
Succesvolle e-facturering is geen project met een vaste einddatum, het is een doorlopend proces.
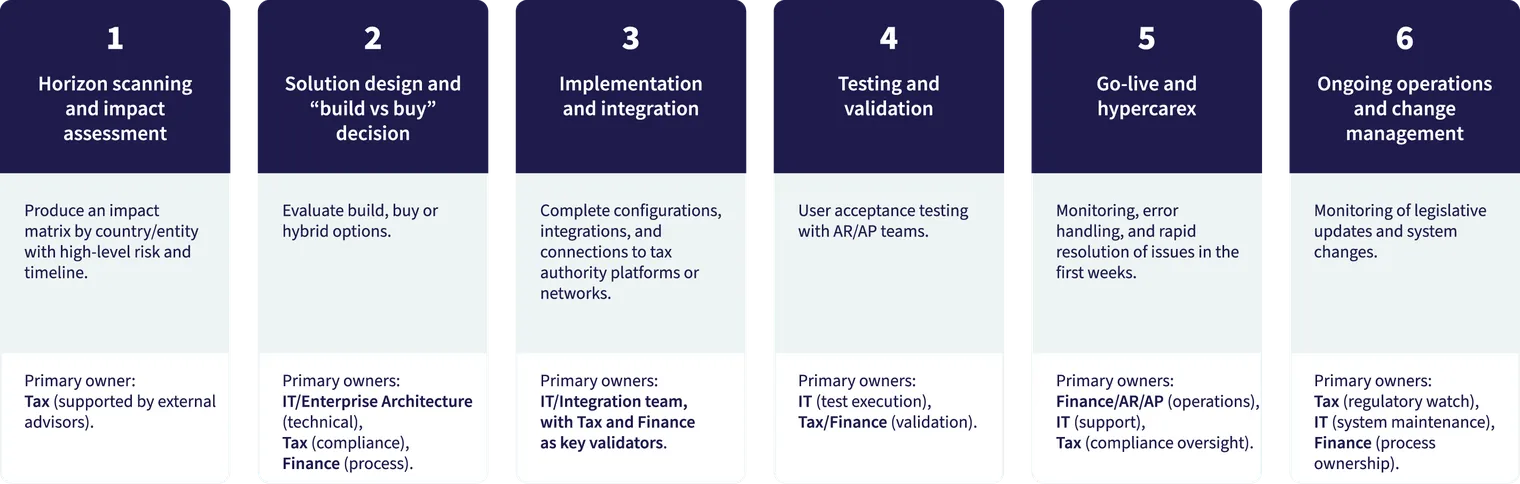
Het proces begint met ‘Horizon Scanning’ of ‘Compliance Watch’, waarbij het belastingteam fungeert als een ‘radarsysteem’ dat nieuwe voorschriften en wetsontwerpen in de gaten houdt om vast te stellen welke van de aanstaande voorschriften gevolgen zullen hebben voor de organisatie, en om nauwkeurig te beoordelen welke entiteiten, systemen en processen hierdoor zullen worden beïnvloed.
Dit leidt tot het Ontwerp van de oplossing (Solution design), waarin IT, Tax en Finance moeten samenwerken om de toekomstige functionele en technische vereisten te definiëren, en om de huidige systemen en datastromen in kaart te brengen. Tijdens deze fase moet je ook je eerste "build vs. buy"-analyse starten: bepalen of je een eigen oplossing ontwikkelt of een managed service inkoopt (zie onze strategische onderbouwing in Sectie 4), voordat je eventueel een leverancier selecteert.
Na het ontwerp vereist de Implementatiefase een intensieve afstemming tussen IT en de business. Deze fase omvat het configureren of ontwikkelen van de oplossing, evenals de integratie met ERP-, facturatie-, inkoop- en documentmanagementsystemen. Dit is ook de stap waarin eventuele verbindingen met platforms van belastingdiensten of netwerken (zoals Peppol of andere nationale portals) worden opgezet.
Eenmaal geïmplementeerd is het cruciaal om van de theorie van het ontwerp over te stappen naar de realiteit van Testen en Training: vertrouw nooit alleen op de "sandbox"-omgeving van een leverancier. Zorg ervoor dat je de operationele teams op de werkvloer betrekt; zij weten welke echte factuurscenario's je moet gebruiken om de data te valideren. Cruciaal is dat deze fase je beste kans is voor verandermanagement. Door de operationele medewerkers van AR (debiteuren) en AP (crediteuren) bij het testen te betrekken, valideer je niet alleen de data, maar train je hen ook op de nieuwe systemen. Dit zorgt ervoor dat het team op de dag van de go-live al vertrouwd is met de nieuwe processen.
Tot slot vereist de Go-live en Hypercare-fase een "Command Centre"-aanpak, met een zorgvuldig uitgewerkt overgangsplan en heldere communicatie naar klanten en leveranciers. We raden een "smoketest" op de lanceringsdag sterk aan: het uitvoeren van een kleine, gecontroleerde batch van live transacties met vertrouwde leveranciers of klanten voordat je opschaalt naar grote volumes. Belangrijke aspecten zijn het actief monitoren van de eerste facturen en de foutafhandeling, waarbij regelmatige (indien nodig zelfs dagelijkse) bijeenkomsten in de eerste 30 dagen de onvermijdelijke "aanloopproblemen" oplossen die ontstaan wanneer nieuwe integraties live gaan. Dit creëert een feedbacklus die ervoor zorgt dat het systeem meegroeit met het bedrijf.
Zodra de eerste hypercare-periode afloopt, verschuift de focus naar duurzaamheid en naar Lopende operatie en verandermanagement. Dit omvat het opzetten van een permanente routine voor het monitoren van wetswijzigingen, het uitvoeren van periodieke evaluaties van de prestaties van leveranciers en interne controles, en het plannen van de uitrol naar aanvullende landen. Dit zorgt ervoor dat je project een veerkrachtige troef blijft in plaats van een technische schuld.
Build vs. Buy: strategische overwegingen
De boardroomdiscussie over "Build vs. Buy" wordt vaak geframed als een technologische beslissing, maar het is eigenlijk een strategische keuze over je bedrijfsmodel. Eenvoudig gezegd: wil je zelf de technische infrastructuur bezitten en onderhouden om compliant te blijven met honderden wereldwijde belastingregels, of wil je een specialist betalen om die last van je over te nemen? Deze discussie zet de wens voor absolute controle af tegen de noodzaak van wendbaarheid en snelheid.
Wanneer "buy" (leverancier/managed service) logisch is
Het kopen van een managed service is de logische weg voor organisaties die snelheid, dekking in meerdere landen en de "regulatory watch"-service nodig hebben die je compliant houdt als wetten veranderen. Het besteedt het risico effectief uit. Enkele belangrijke redenen om voor het buy-model te kiezen zijn:
Beperkte interne ontwikkelcapaciteit (typisch voor kmo's en veel midcaps).
Noodzaak tot snelheid om strakke wettelijke deadlines te halen.
Wens voor voorgecertificeerde, regelmatig bijgewerkte compliance-content.
Dekking in meerdere landen via één enkel platform of netwerk.
Voorkeur voor voorspelbare operationele kosten (OPEX) boven grote investeringen (CAPEX).
Wanneer "build" (in-house/maatwerk) gerechtvaardigd kan zijn
In-house bouwen is meestal alleen gerechtvaardigd voor massale, eigen systemen waar een standaardproduct niet zonder uitgebreide, kostbare middleware kan integreren. Enkele belangrijke redenen zijn:
Zeer grote schaal met sterk gestandaardiseerde wereldwijde processen.
Sterke interne ontwikkel- en integratiecapaciteiten.
Complexe, unieke bedrijfsmodellen die niet goed bediend worden door standaardproducten.
Strategische wens om de roadmap en datastromen van A tot Z zelf te beheren.
Hybride modellen
Voor de meeste multinationals is een hybride model de gouden standaard: het gebruik van een wereldwijd compliance-platform als de "core" voor consistentie, gekoppeld aan lokale, op maat gemaakte connectoren die specifieke, unieke landverplichtingen afhandelen.
Centrale compliance-engine van een leverancier, met aangepaste front-ends of workflows.
Centraal platform met lokale uitbreidingen voor specifieke landregels.
Intern team dat integratie en leveranciersrelaties beheert.
Strategische drijfveren voor de build vs. buy-beslissing
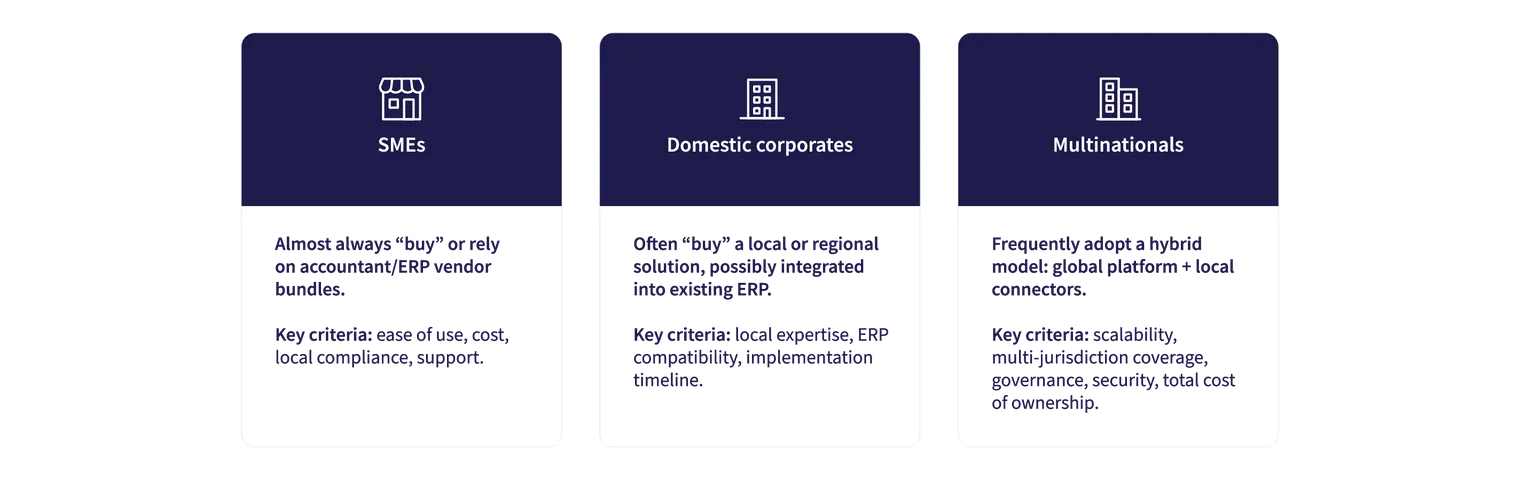
Kmo's
Bijna altijd "buy" of vertrouwen op pakketten van de accountant/ERP-leverancier.
Belangrijkste criteria: gebruiksgemak, kosten, lokale compliance, ondersteuning.
Binnenlandse ondernemingen
Kopen vaak een lokale of regionale oplossing, mogelijk geïntegreerd in het bestaande ERP.
Belangrijkste criteria: lokale expertise, ERP-compatibiliteit, implementatiedoorlooptijd.
Multinationals
Hanteren vaak een hybride model: wereldwijd platform + lokale connectoren.
Belangrijkste criteria: schaalbaarheid, dekking in meerdere jurisdicties, governance, beveiliging, totale eigendomskosten (TCO).
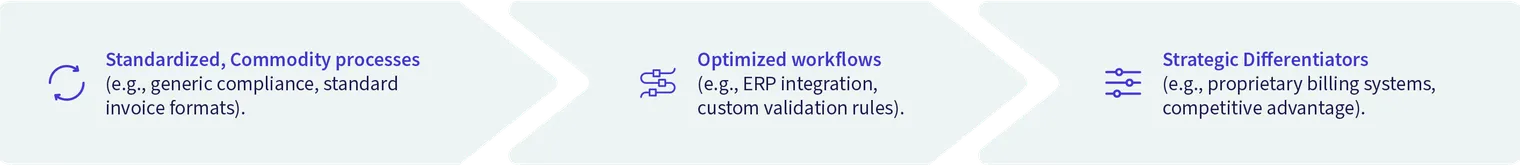
Uiteindelijk gaat deze keuze minder over technologievoorkeur en meer over je risicobereidheid, je interne capaciteiten en je operationele model op de lange termijn.
Governance en operationeel model
Zonder een formele governance-structuur eindig je onvermijdelijk met een project dat "compliant maar kapot" is (gericht op Tax, met negeren van O2C-stromen) of "operationeel maar niet-compliant" (gericht op IT, met negeren van regelgeving).
De governance-structuur
Om dit te beheren, raden we een gelaagde aanpak aan:
Aan de top: Er moet een stuurgroep (steering committee) zijn die bestaat uit senior vertegenwoordigers uit de hele organisatie (Tax, Finance, IT en, voor multinationals, regionale leads) om prioriteiten te stellen, budgetten goed te keuren en belangenafwegingen te maken — niet alleen om statusrapporten te ontvangen.
Daaronder: Het projectkernteam (projectmanager, Tax/IT/Finance-leads en proceseigenaren) stuur de dagelijkse uitvoering aan.
Tot slot: Je moet lokale/landelijke werkgroepen versterken en de ruimte geven, deze lokale Tax/Finance/IT-vertegenwoordigers zijn essentieel, omdat zij als enige in staat zijn om de specifieke nuances van een lokale jurisdictie te implementeren.
RACI-duidelijkheid
Cruciaal is dat je al vroeg RACI-duidelijkheid schept. Wie is er echt eindverantwoordelijk voor de definitieve "Go-Live"-beslissing? Als dit onduidelijk blijft, krijg je te maken met maanden van vingerwijzen wanneer de eerste factuur faalt. Door voor elke mijlpaal, van de interpretatie van regelgeving tot het ontwerp van de oplossing, het testen en ten slotte de definitieve goedkeuring, helder te definiëren wie Responsible, Accountable, Consulted en Informed is, verander je een complex programma met meerdere stakeholders in een beheersbare reeks beslissingen.
Veelvoorkomende valkuilen en hoe je ze vermijdt
De meeste mislukkingen bij e-facturatie zijn organisatorisch van aard, niet technisch. De meest voorkomende boosdoener is het zogenaamde "silo-effect" in combinatie met het te laat betrekken van belangrijke stakeholders; wanneer IT de show runt in een vacuüm, of wanneer AR/AP en lokale landenteams pas op het allerlaatste moment worden ingeschakeld, bouw je een systeem dat technisch werkt, maar voorbijgaat aan de operationele realiteit.
Omgekeerd is de "datavalkuil", het onderschatten van de staat van je stamgegevens, een veelvoorkomende misstap. Als de btw-nummers van je klanten ontbreken, ongeldig zijn of verkeerd zijn gekoppeld in het ERP, zal je automatisering mislukken, ongeacht hoeveel je aan het platform uitgeeft.
Bovendien negeren veel teams de externe kant van het verhaal. E-facturatie is ook een verandering voor je klanten en leveranciers. Als je niet vroegtijdig met hen communiceert en hen voorbereidt op de overstap, krijg je te maken met betalingsachterstanden en mogelijke discussies over data.
Vermijd tot slot over-maatwerk. Het creëren van een oplossing die zo specifiek is dat hij onmogelijk te onderhouden wordt wanneer de regelgeving verandert, is een strategisch doodlopende weg.
Praktische richtlijnen voor implementatie
Voor kmo's
Stel eenvoud voorop. Je focus moet liggen op: "Koppelt dit met mijn boekhoudsoftware?" Betrek je accountant of ERP-partner vroegtijdig en zoek naar een oplossing die sterke lokale ondersteuning biedt. Test met een kleine set facturen voordat je dit breed uitrolt.
Voor binnenlandse ondernemingen
Start met een pilot. Probeer geen "big bang"-uitrol over je hele bedrijf. Wijs een projectlead aan die de kloof tussen Tax en IT kan overbruggen, breng je huidige processen in kaart en evalueer leveranciers op basis van hun vermogen om te integreren met je bestaande ERP.
Voor multinationals
Ontwikkel een "globaal playbook". Maak je processen herbruikbaar, zodat wanneer de verplichting van een volgend land ingaat, je niet vanaf nul hoeft te beginnen. Richt een Global Programme Office op en prioriteer je uitrol op basis van risico, transactievolume en wettelijke deadlines.
Voor kmo's | Voor binnenlandse ondernemingen | Voor multinationals |
|
|
|
Conclusie
E-facturatie en e-reporting zijn inmiddels vaste onderdelen van het fiscale en financiële landschap. Voor kmo's ligt de prioriteit bij het kiezen van eenvoudige, compliant oplossingen en het vermijden van last-minute werk. Voor binnenlandse ondernemingen verschuift de focus naar het afstemmen van de regels van één specifieke jurisdictie op bestaande systemen. Voor multinationals is de uitdaging het orkestreren van meerdere stakeholders, systemen en tijdlijnen zonder gefragmenteerde, landspecifieke silo's te creëren.
Over alle organisatietypes heen is de doorslaggevende factor tussen succes en moeite zelden de technologie zelf. Het zijn heldere betrokkenheid van stakeholders, gedisciplineerde governance en een realistische "build vs. buy"-strategie die kan meegroeien naarmate verplichtingen zich opstapelen. De capaciteiten die vandaag worden gebouwd, vormen de basis voor toekomstige digitale fiscale en rapportageverplichtingen.

Danielle Kiener
Lead Key Account Manager
Danielle heeft 15 jaar ervaring in klantrelatiebeheer binnen facturatie en financiële administratie. Ze werkt momenteel in Genève, waar ze wereldwijde klanten van Banqup Group ondersteunt en multinationale bedrijven helpt bij het digitaliseren van hun processen. In de loop der jaren heeft ze een actieve rol gespeeld in de digitale transformatie van facturatie, waaronder het leiden van e-facturatie-initiatieven in de EMEA- en Azië-Stille Oceaanregio voor een grote multinational. Dankzij haar uitgebreide ervaring is Danielle altijd volledig op de hoogte van de nieuwste e-facturatieregels en internationale ontwikkelingen.