Inleiding & digitale belastingstrategie
Bulgarije bereidt een beslissende stap voorwaarts voor in de modernisering van zijn indirecte belastingadministratie. Op 23 september 2026 heeft het ministerie van Financiën (Министерство на финансите) officieel een ontwerpwet gepubliceerd tot wijziging en aanvulling van de wet op de belasting over de toegevoegde waarde (Закон за данък върху добавената стойност - ЗДДС) ter publieke consultatie. De ontwerpwetgeving voert een verplichte binnenlandse regeling in voor elektronische facturatie tussen bedrijven (B2B) en continue realtime transactierapportering vanaf 1 januari 2028.
In het kader van de voorgestelde hervorming zal het Nationaal Agentschap voor Inkomsten (Национална агенция за приходите - НАП / NRA) een centraal overheidsplatform beheren, bekend als het Nationaal Informatiesysteem voor Gestructureerde Elektronische Facturatie en Digitale Rapportering (Национална информационна система за структурирано електронно фактуриране и цифрово отчитане - NISSEF). In plaats van te blijven vertrouwen op retrospectieve maandelijkse boekhoudkundige aangiftes, zal de staat een realtime clearingmodel op basis van Continuous Transaction Control (CTC) invoeren. Binnen deze architectuur moeten handelsfacturen worden ingediend bij, gevalideerd door en geregistreerd bij de NRA voordat ze als wettelijk uitgereikt kunnen worden beschouwd.
Deze strategische beleidswijziging pakt rechtstreeks de binnenlandse btw-lekkage en agressieve belastingontwijking aan. Volgens opeenvolgende studies van de Europese Commissie, geanalyseerd in Banqups overzicht van de EU-btw-kloof, tonen systemische btw-inkomstenverliezen in Centraal- en Oost-Europa de beperkingen van retrospectieve controle aan. De digitale belastingstrategie van Bulgarije verenigt twee complementaire pijlers:
De Standard Audit File for Tax (SAF-T), die periodieke boekhoudkundige en transactionele extracten voor grote vennootschapsbelastingplichtigen invoert vanaf 1 januari 2026; en
De realtime NISSEF-clearing- en e-facturatiekader, waarvan de volledige inwerkingtreding gepland is op 1 januari 2028, die de traditionele papieren facturatie zal afschaffen, de maandelijkse aankoop- en verkoopregisters zal opheffen en de btw-aangiftes zal automatiseren.
„Bulgarije bereidt zich voor om tegen 2028 over te schakelen van retrospectieve rapportering naar realtime transactievalidatie, waarbij clearing-e-facturatie wordt gekoppeld aan vooraf ingevulde btw-aangiftes om de nationale belastingkloof te verkleinen.”
Historische evolutie & EU/globale context
Het traject van Bulgarije naar digitale belastingcontroles heeft zich de afgelopen twee decennia ontwikkeld in drie duidelijk onderscheiden regelgevende fasen:
Hardwaregestuurde fiscalisering in de kleinhandel (2006-2019): Bulgarije was een vroege pionier op het vlak van fiscalisering van kassasystemen onder Verordening nr. H-18 (Наредба № Н-18 от 13 декември 2006 г.). In 2019 verplichtte de NRA cryptografische fiscale geheugenregisters met actieve GPRS-mobiele verbindingen, die verkoopbonnegegevens rechtstreeks en bijna in realtime doorstuurden naar de servers van de belastingdienst. Dit systeem beperkte niet-geregistreerde contante ontvangsten, maar liet groothandels-B2B-transacties blootgesteld aan btw-carrouselfraude.
E-facturatie in de publieke sector onder Richtlijn 2014/55/EU (november 2019): In lijn met de regels van de Europese Unie heeft Bulgarije de verplichtingen inzake overheidsopdrachten omgezet via artikel 115a van de wet op de overheidsopdrachten (Закон за обществените поръчки - ЗОП). Aanbestedende overheden bij alle staats- en gemeentelijke instanties waren verplicht om gestructureerde elektronische facturen te ontvangen en te verwerken die voldoen aan de Europese norm EN 16931.
Het ViDA-pakket en de binnenlandse verplichting van 2028: Terwijl landen zoals Italië kozen voor gecentraliseerde clearing en Frankrijk voor een hybride Y-model koos, stelde Bulgarije een landelijke B2B-verplichting voor de private sector historisch gezien uit vanwege de vereiste om een individuele EU-afwijking te verkrijgen op grond van artikel 395 van de EU-btw-richtlijn (2006/112/EG). Na het politieke akkoord over het initiatief Btw in het digitale tijdperk (ViDA) van de EU werd artikel 218 gewijzigd door Richtlijn (EU) 2025/516. Dit gaf de EU-lidstaten de soevereine autonomie om binnenlandse elektronische facturatie verplicht te stellen zonder individuele afwijkingsaanvragen bij de Europese Commissie. Bulgarije maakt gebruik van deze wettelijke bevoegdheid via zijn ontwerpwet van september 2026, met een geplande inwerkingtreding op 1 januari 2028, tweeënhalf jaar voordat de geharmoniseerde grensoverschrijdende digitale rapportageverplichtingen (DRR's) van de EU in werking treden op 1 juli 2030.
Volledige compliance-tijdlijn
Onderstaande tabel geeft een overzicht van de belangrijkste historische, van kracht zijnde en voorgestelde compliance-mijlpalen met betrekking tot e-facturatie, boekhoudkundige auditbestanden en digitale belastingrapportering in Bulgarije:
Datum | Jurisdictie/sector | Mijlpaal |
1 november 2019 | Publieke sector (B2G) | Verplichte ontvangst van gestructureerde EN 16931-e-facturen door alle Bulgaarse aanbestedende overheden onder de wet op de overheidsopdrachten. |
Maart 2025 | Alle belastingplichtigen | Inwerkingtreding van hoofdstuk acht „b” (Глава осма „б“) van het Wetboek Fiscale en Sociale Zekerheidsprocedure (TSSPC/ДОПК), dat de wettelijke verplichting voor SAF-T invoert. |
25 juli 2025 | Grote belastingplichtigen | NRA vaardigt Order nr. З-ЦУ-30-1085 uit met publicatie van het officiële Bulgaarse SAF-T XML-gegevensschema, de validatieregels en de indieningsspecificaties. |
1 januari 2026 | Grote ondernemingen | Fase 1 van de verplichte SAF-T-rapportering start voor grote belastingplichtigen die aan de wettelijke drempels voldoen (omzet 2023 > BGN 300 miljoen of belastingbetalingen > BGN 3,5 miljoen). |
23 september 2026 | Landelijke B2B | Ministerie van Financiën publiceert ontwerpwet tot wijziging van de btw-wet (ЗИД на ЗДДС) met een voorstel voor verplichte gestructureerde e-facturatie en realtime clearing. |
23 oktober 2026 | Publieke consultatie | Officiële einddatum voor publiek commentaar en feedback van de sector op de ontwerpwijziging van de btw-wet. |
1 januari 2027 | Grote & middelgrote ondernemingen | Fase 2 van de verplichte SAF-T-rapportering treedt in werking, en wordt uitgebreid naar entiteiten die voldoen aan de herziene omzetcriteria op basis van de financiële aangiftes van 2024. |
Tegen juli 2027 | Software- & ERP-leveranciers | Wettelijke uiterste datum voor de NRA om een operationele NISSEF-testomgeving (sandbox) beschikbaar te stellen, minstens zes maanden voor de wettelijke inwerkingtreding. |
1 januari 2028 | Binnenlandse B2B | Voorgestelde inwerkingtreding van verplichte gestructureerde e-facturatie en realtime NISSEF-rapportering. Afschaffing van aankoop-/verkoopregisters; invoering van vooraf ingevulde btw-aangiftes. |
1 januari 2028 | Middelgrote ondernemingen | Fase 3 van de verplichte SAF-T-rapportering start voor ondernemingen met een netto-omzet van meer dan BGN 15 miljoen of belastingbetalingen van meer dan BGN 1,5 miljoen. |
1 juli 2028 | Niet-conforme uitreikers | Einde van de eerste respijtperiode van zes maanden zonder sancties; wettelijke boetes voor het niet uitreiken van gestructureerde e-facturen treden in werking. |
1 januari 2029 | Kleine ondernemingen | Fase 4 van de verplichte SAF-T-rapportering start voor alle standaard kleine en middelgrote commerciële entiteiten. |
1 januari 2030 | Micro-ondernemingen | Fase 5 van de SAF-T-rapportering treedt in werking, waarmee de nationale uitrol over alle overige vennootschapsbelastingregisters wordt afgerond. |
1 juli 2030 | EU-grensoverschrijdend | Volledige integratie van de EU ViDA-regels: verplichte digitale rapportering binnen twee dagen en gestructureerde facturatie voor intracommunautaire leveringen; VIES-opgaven afgeschaft. |
Wettelijk kader
De overgang van Bulgarije naar continue transactiecontroles en digitale fiscale transparantie is gebaseerd op primaire parlementaire wetgeving, uitvoeringsbesluiten en Europese richtlijnen:
Ontwerpwet tot wijziging en aanvulling van de wet op de belasting over de toegevoegde waarde (ЗИД на ЗДДС, gepubliceerd op 23 september 2026):Deze ontwerpwet vormt de wettelijke basis voor binnenlandse B2B-e-facturatie. Ze voegt nieuwe artikelen (artikelen 120a tot en met 120g) toe aan de btw-wet. Belangrijke wettelijke bepalingen zijn onder meer:
Het vastleggen van de wettelijke definitie van een gestructureerde elektronische factuur (структурирана електронна фактура);
Het codificeren van het operationele mandaat voor de centrale staatsdatabank NISSEF (nieuw artikel 120c);
Het invoeren van de verplichting tot realtime indiening voor belastbare leveringen en voorschotten (nieuw artikel 120d);
Het schrappen van de wettelijke vereiste van toestemming van de ontvanger om een elektronische factuur te ontvangen (nieuw artikel 120e, lid 5);
Het formeel afschaffen van de bepalingen van artikel 124 met betrekking tot manuele btw-verkoopregisters (дневник за продажбите) en aankoopdagboeken (дневник за покупките);
Invoering van een automatische, vooraf ingevulde maandelijkse btw-aangifte (предварително попълнена справка-декларация за ДДС).
Wetboek fiscale en sociale zekerheidsprocedure (Данъчно-осигурителен процесуален кодекс - ДОПК / TSSPC):Gewijzigd door de Staatsbegrotingswet van 2025 met de toevoeging van Hoofdstuk Acht „B" (artikelen 71z tot 71o), verplicht deze wet geregistreerde ondernemingen om periodieke Standard Audit Files for Tax (SAF-T) te genereren, te ondertekenen en over te maken aan de belastingautoriteiten.
Wet overheidsopdrachten (Закон за обществените поръчки - ЗОП, artikel 115a):Ter omzetting van EU-richtlijn 2014/55/EU, verplicht deze wet Bulgaarse aanbestedende overheidsinstanties en sectorale aanbestedende diensten om elektronische facturen die voldoen aan de Europese semantische standaard te aanvaarden en te verwerken.
Verordening nr. H-18 van 13 december 2006 (Наредба № Н-18):Deze door de minister van Financiën uitgevaardigde secundaire regelgeving reguleert fiscale kassa's voor de kleinhandel, fiscale printers en verkoopbeheersoftware (Софтуер за управление на продажбите в търговските обекти - СУПТО / SUPTO), die de registratie van commerciële consumentenverkopen beheert.
Richtlijn 2006/112/EG van de Raad, zoals gewijzigd door Richtlijn (EU) 2025/516 (ViDA):Dit Europese kader geeft de lidstaten de bevoegdheid om zonder afwijking nationale verplichtingen voor e-facturatie in te voeren en legt bindende digitale rapportageverplichtingen vanaf 2030 vast binnen de Europese interne markt.
Officiële wetgevende bron: portaal voor openbare raadpleging van de Ministerraad (strategy.bg).
Autoriteiten
Bij het beheer, de technische architectuur en de handhaving van het Bulgaarse digitale belastingkader zijn meerdere overheidsinstellingen betrokken:
Ministerie van Financiën van de Republiek Bulgarije (Министерство на финансите):Het centrale uitvoerende orgaan dat verantwoordelijk is voor het fiscale beleid van de staat, het opstellen van de primaire btw-wetgeving en het uitvaardigen van secundaire ministeriële verordeningen die technische gegevensvereisten, codelijsten en procedurele regels voor gestructureerde facturatie vastleggen.
Nationaal Agentschap voor Inkomsten (Национална агенция за приходите - НАП / NRA):De administratieve en operationele belastingautoriteit die verantwoordelijk is voor het beheer van de nationale fiscale compliance. Het NRA is wettelijk belast met de ontwikkeling, invoering en het onderhoud van de NISSEF nationale IT-infrastructuur. Het biedt API's voor ontwikkelaars, beheert de nationale clearingmotor, kent unieke compliancecodes toe, genereert vooraf ingevulde btw-aangiften en voert digitale belastingcontroles uit.
Agentschap voor Overheidsopdrachten (Агенция по обществените поръчки - АОП / PPA):De overheidsinstantie die de procedures voor overheidsopdrachten coördineert. Ze houdt toezicht op het gecentraliseerde geautomatiseerde informatiesysteem „Overheidsopdrachten" (Централизирана автоматизирана информационна система „Обществени поръчки“ - ЦАИС ЕОП / CAIS EOP), waarmee aanbestedende overheidsinstanties B2G-elektronische facturen ontvangen.
Bulgaars Instituut voor Normalisatie (Български институт за стандартизация - БИС / BDS):De nationale normalisatie-instelling die verantwoordelijk is voor de omzetting en het onderhoud van de Bulgaarse toepassing van de Europese norm EN 16931 (BDS EN 16931-1), die het semantische gegevensmodel van elektronische facturen regelt.
Toepassingsgebied van de verplichting
Het voorgestelde amendement op de btw-wet omschrijft de transacties, entiteiten en scenario's die onder de verplichting tot gestructureerde elektronische facturatie vallen:
Welke entiteiten zijn betrokken?
De verplichting is universeel van toepassing op:
Alle in Bulgarije gevestigde belastingplichtigen die voor btw geregistreerd zijn onder de Bulgaarse btw-wet.
Buitenlandse belastingplichtige entiteiten met een vaste inrichting (постоянен обект) in Bulgarije waarlangs belastbare commerciële leveringen worden verricht.
Niet-belastingplichtige rechtspersonen die in Bulgarije zijn gevestigd (zoals gemeentelijke instanties of ministeries) wanneer ze optreden als afnemer van binnenlandse leveringen.
Welke transacties vallen binnen het toepassingsgebied?
Gestructureerde elektronische facturatie en realtime NISSEF-rapportering zijn verplicht voor:
Binnenlandse Business-to-Business-leveringen (B2B): Alle belastbare leveringen van goederen en diensten waarbij de plaats van levering zich op het Bulgaarse grondgebied bevindt.
Binnenlandse Business-to-Government-leveringen (B2G): Transacties geleverd aan overheidsdiensten, openbare instellingen en staatsbedrijven.
Voorschotten: Elke volledige of gedeeltelijke voorschotbetaling die wordt ontvangen in verband met een binnenlandse transactie binnen het toepassingsgebied.
Contractaanpassingen: Alle credit- en debetnota's die worden uitgereikt om eerder gevalideerde elektronische facturen te wijzigen.
Overzicht van het toepassingsgebied per commercieel kanaal
Transactietype | Verplicht via NISSEF? | Juridisch kader & operationeel mechanisme |
Binnenlandse B2B | Ja (vanaf 1 januari 2028) | Realtime gestructureerde XML-verzending via NISSEF; ontvangst van een unieke compliancecode. |
Binnenlandse B2G | Ja (momenteel via CAIS EOP; overgang naar NISSEF) | Gestructureerde e-facturatie volgens EN 16931; integratie tussen CAIS EOP en het NRA. |
Binnenlandse B2C | Nee (uitgesloten van NISSEF) | Fiscale kassa's en het uitreiken van kasbonnen onder Verordening nr. H-18 (SUPTO-kassaregels). |
Intracommunautaire leveringen (EU) | Nee (tot 1 juli 2030) | Standaard btw-regels en VIES-aangiften; overgang naar de DRR's van EU ViDA op 1 juli 2030. |
Uitvoer naar derde landen | Nee (uitgesloten van clearing) | Onderworpen aan standaard douaneaangiften en gangbare regels voor uitvoerfacturatie. |
Welke transacties zijn uitgesloten?
Detailhandelsverkoop Business-to-Consumer (B2C): Detailhandelstransacties die worden geregistreerd via gecertificeerde fiscale toestellen of elektronische kassa's onder Verordening nr. H-18 vereisen geen gestructureerde NISSEF-clearing.
Grensoverschrijdende handel (B2B intra-EU & uitvoer): Grensoverschrijdende leveringen zijn uitgesloten van de binnenlandse NISSEF-clearinglus. Ze blijven onderworpen aan standaard documentatie tot de grensoverschrijdende rapportering van EU ViDA op 1 juli 2030 in werking treedt.
Niet-gevestigde buitenlandse entiteiten: Buitenlandse ondernemingen met een louter Bulgaarse btw-registratie zonder een onderliggende permanente vestiging in Bulgarije zijn uitgesloten van de verplichte NISSEF-facturatie.
Vereisten voor e-facturatie in Bulgarije
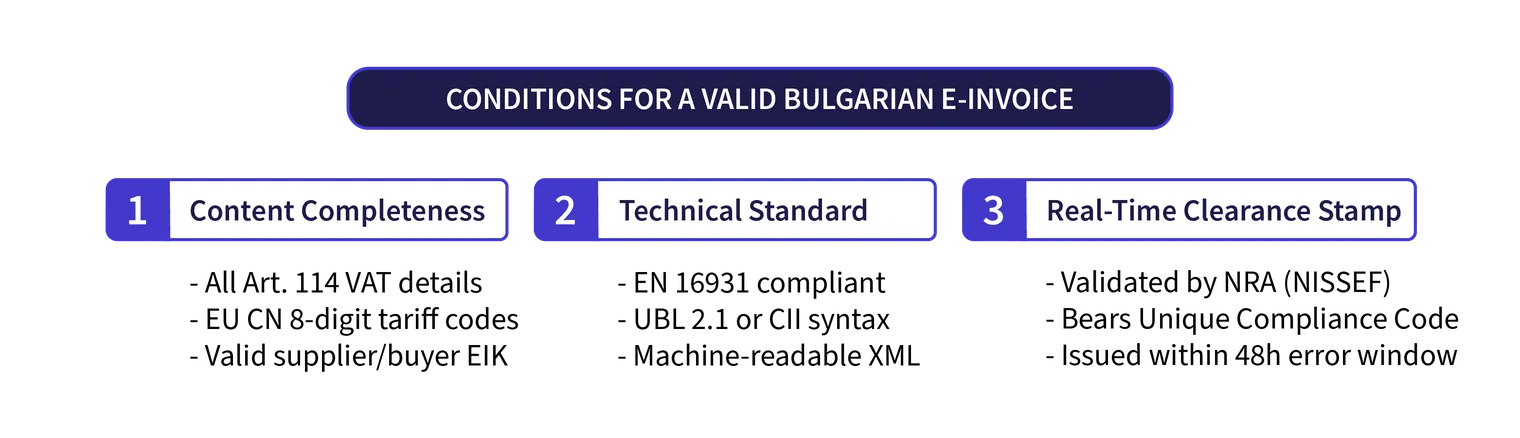
Het ontwerp van wet van september 2026 creëert een precieze juridische definitie voor conforme elektronische facturatie. Een document wordt beschouwd als een gestructureerde elektronische factuur (структурирана електронна фактура) enkel wanneer drie cumulatieve voorwaarden zijn vervuld:
Het bevat alle wettelijk verplichte commerciële en fiscale gegevens die vereist zijn onder artikel 114 van de btw-wet.
Het wordt gegenereerd, verzonden en ontvangen in een gestructureerd elektronisch formaat dat voldoet aan de Europese norm EN 16931 en de goedgekeurde syntaxen onder Richtlijn 2014/55/EU.
Het heeft de realtime fiscale validatie succesvol doorstaan en toont de officiële unieke compliancecode (уникален код за съответствие) die wordt gegenereerd door het NISSEF-platform van het NRA.
Goedgekeurde technische formaten en syntaxen
Ongestructureerde elektronische documenten, zoals standaard PDF-bestanden die via e-mail worden verzonden of fysieke papieren facturen, zijn na 1 januari 2028 niet langer wettelijk geldig voor leveringen binnen het toepassingsgebied. Elektronische facturen moeten worden gegenereerd in gestructureerde XML-syntaxen:
Universal Business Language (UBL 2.1): Gestructureerde XML die aansluit bij het Peppol BIS Billing 3.0-profiel.
Cross Industry Invoice (CII): XML-syntax ontwikkeld door UN/CEFACT, conform EN 16931.
Extra verplichte gegevens per factuurregel
Naast de traditionele btw-velden (ondernemingsidentificatienummer (ЕИК), btw-identificatienummer, leveringsdatum en belastbaar bedrag) moeten gestructureerde facturen het volgende bevatten:
Productclassificatiecodes: Voor alle fysieke goederen moeten leveranciers de 8-cijferige EU Combined Nomenclature (CN)-code (Комбинирана номенклатура на ЕС) vermelden, conform Verordening (EEG) nr. 2658/87 van de Raad.
Dienstclassificatiecodes: Gestandaardiseerde classificatiecodes die dienstentransacties definiëren.
Correctiemechanismen en factuurannuleringen
Het wetsontwerp stelt strikte procedurele regels vast voor de behandeling van foutief opgestelde facturen:
Annuleringen binnen de actieve indieningsperiode: Een foutief uitgereikte gestructureerde e-factuur kan rechtstreeks in het NISSEF-systeem worden geannuleerd tot de 5de dag van de belastingperiode die volgt op de periode van uitgifte, zonder dat een creditnota moet worden opgesteld.
Latere aanpassingen: Na de 5de dag van de volgende kalendermaand vereisen aanpassingen een gestructureerde credit- of debetnota, die afzonderlijk door de NISSEF-goedkeuring moet gaan.
Wettelijke archiveringsverplichtingen
Elektronische facturen, unieke compliance-validatielogboeken en bijbehorende XML-payloads moeten worden gearchiveerd voor een wettelijke minimumtermijn van 10 jaar. De opslagmethode moet de integriteit van de gegevens, de authenticiteit van de oorsprong en de elektronische leesbaarheid gedurende de volledige bewaartermijn garanderen. Cloudopslag is toegestaan binnen de Europese Unie, op voorwaarde dat op afstand toegang wordt gewaarborgd voor de Bulgaarse belastingcontroleurs.
E-reportingverplichtingen van Bulgarije
De regelgevende hervorming van Bulgarije combineert e-facturatie met realtime continue transactionele e-reporting, naast periodieke SAF-T-boekhoudkundige extracten.
Realtime e-reporting via NISSEF
Digitale rapportering is rechtstreeks geïntegreerd in de levenscyclus van de factuurgoedkeuring. De indiening van de factuurgegevens bij het NISSEF-platform dient tegelijkertijd als:
Het wettelijke goedkeuringsproces voor de verzending van commerciële documenten; en
De continue elektronische rapportering van de verschuldigde uitgaande btw aan de Nationale Belastingdienst (NRA).
Volgens het nieuwe artikel 120d moeten factuurgegevens worden doorgestuurd naar de NRA onmiddellijk na het genereren. Zodra een factuur de technische validatie doorstaat, wordt de transactie geregistreerd in de staatsdatabank.
Vooraf ingevulde btw-aangiften en de afschaffing van de btw-dagboeken
Van oudsher besteedden geregistreerde belastingplichtigen in Bulgarije aanzienlijke operationele middelen aan het handmatig indienen van twee maandelijkse dagboeken vóór de 14de van elke maand:
Het verkoopdagboek (Дневник за продажбите); en
Het aankoopdagboek (Дневник за покупките).
Volgens het wetsontwerp van september 2026 worden deze maandelijkse btw-dagboeken afgeschaft. In hun plaats zal de NRA transactionele gegevens van NISSEF, gecombineerd met douaneaangiften en geautomatiseerde fiscale kassaregistraties (POS), gebruiken om een vooraf ingevulde ontwerp-btw-aangifte (предварително попълнена справка-декларация за ДДС) samen te stellen. Belastingplichtigen zullen de ontwerpaangifte voor elke maandelijkse belastingperiode nakijken, afstemmen, indien nodig aanpassen en goedkeuren.
Gelijktijdige periodieke e-reporting: SAF-T (Standard Audit File for Tax)
Terwijl NISSEF zich richt op realtime transactionele factuurgegevens, voert Bulgarije tegelijkertijd de SAF-T (Standard Audit File for Tax) -regeling in om uitgebreide boekhoudkundige dagboeken vast te leggen. Vastgesteld onder Hoofdstuk Acht „B” van het Wetboek Belasting- en Socialezekerheidsprocedure en ingevoerd via NRA-order nr. З-ЦУ-30-1085, verplicht SAF-T belastingplichtigen om gestandaardiseerde XML-extracten in te dienen volgens een strikt schema:
Maandelijks SAF-T-bestand: Bestaat uit grootboekboekingen, klanten, leveranciers, verkoopfacturen, aankoopfacturen en betalingen. Het moet uiterlijk de 14de dag van de maand volgend op de rapportageperiode worden ingediend.
Jaarlijks SAF-T-bestand: Bevat registers van materiële vaste activa en afschrijvingsschema's, ingediend samen met de jaarlijkse aangifte vennootschapsbelasting.
SAF-T-bestand op aanvraag: Omvat fysieke voorraadsaldi en voorraadbewegingen, in te dienen binnen 14 dagen na een formele inspectiekennisgeving van de NRA.
De duale architectuur van Bulgarije voor digitale rapportering | |
Realtime-laag (Nissef) | Periodieke laag (SAF-T) |
|
|
Technische architectuur
Bulgarije heeft een gecentraliseerd goedkeuringskader voor Continuous Transaction Controls (CTC) ontworpen, dat binnen internationale belastingmodellen wordt gecategoriseerd als een Gecentraliseerd systeem voor goedkeuring en rapportering.
Om te begrijpen hoe de goedkeuringsinfrastructuur van Bulgarije zich verhoudt tot gedecentraliseerde 5-cornernetwerken of post-auditmodellen in heel Europa, ontdek Banqups gids over wereldwijde compliancemodellen.
Operationele stap-voor-stap workflow
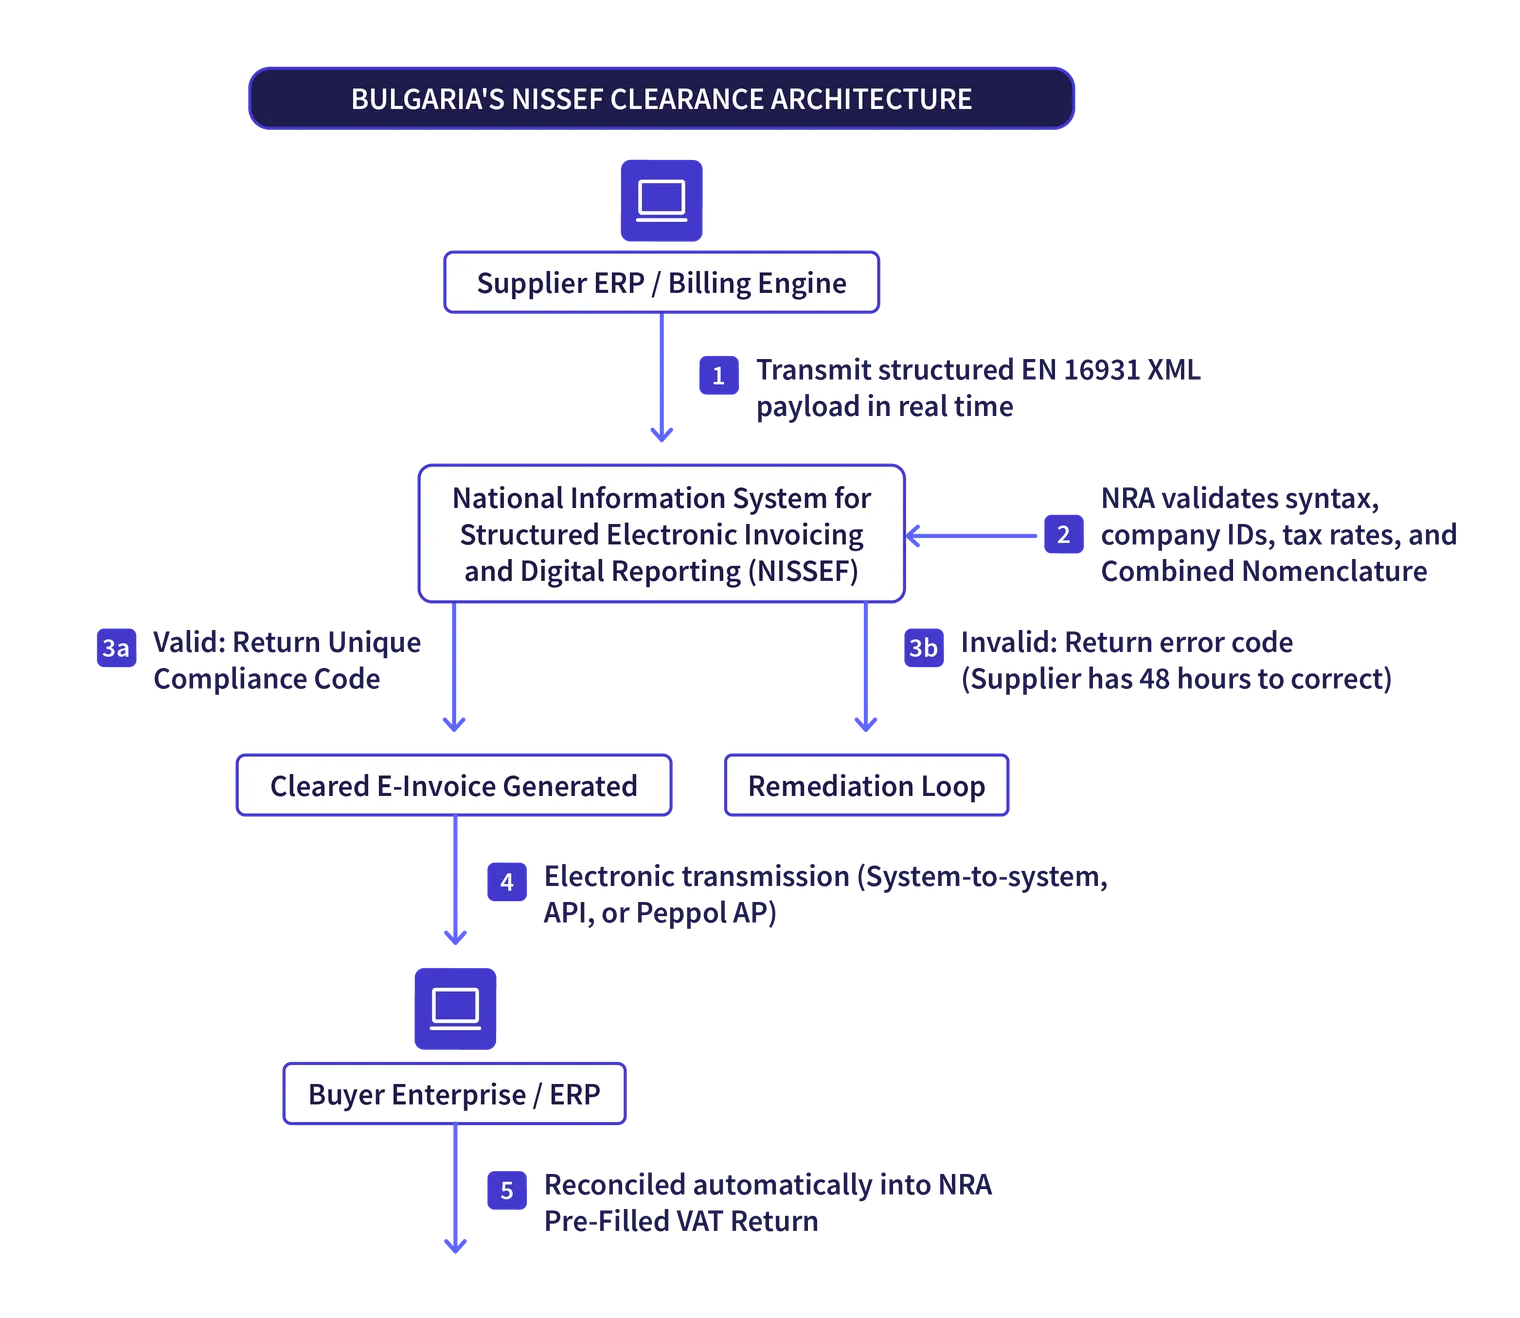
Factuuraanmaak: De leverancier genereert een gestructureerde factuurpayload in XML (UBL 2.1 of CII) via een ERP, commercieel boekhoudpakket, of via het handmatige NISSEF-webportaal.
Realtime verzending: De documentpayload wordt via beveiligde REST API's naar het NISSEF-goedkeuringsplatform van de NRA verzonden voordat deze naar de koper wordt verstuurd.
Automatische goedkeuringscontrole: De NISSEF-engine controleert de payload aan de hand van verplichte Schematron-validatieregels en verifieert btw-nummers (ЕИК), rekenkundige juistheid, belastingcategorisering en productcodes (CN).
Toekenning van unieke compliancecode:
Indien geldig: Het systeem registreert de transactiegegevens, genereert een versleutelde unieke compliancecode (уникален код за съответствие), voegt deze toe aan de factuurmetadata en stuurt deze terug naar de leverancier.
Indien ongeldig: Het systeem geeft een foutcode terug die de niet-conforme velden specificeert. De leverancier krijgt 48 uur om de fout te corrigeren en opnieuw in te dienen.
Verzending naar de koper: Zodra goedgekeurd, wordt de factuur elektronisch naar de koper verzonden. Omdat de toestemming van de ontvanger wettelijk wordt afgeschaft onder de nieuwe wet, moeten de systemen van de koper het gestructureerde bestand rechtstreeks aanvaarden.
Samenstelling van de vooraf ingevulde btw-aangifte: Het NRA-repository synchroniseert de verschuldigde btw van de verkoper en de aftrekbare btw van de koper, en vult automatisch de ontwerp-maandelijkse btw-aangiften in.
Sancties bij niet-naleving
Om de voorgestelde verplichting af te dwingen, actualiseert het wetsontwerp de sanctiebepalingen van de btw-wet:
Sancties voor het niet uitreiken van gestructureerde elektronische facturen (van kracht vanaf 1 juli 2028)
Om bedrijven te helpen zich aan te passen aan de nieuwe regels, voorziet het wetsontwerp in een overgangsperiode van zes maanden na de inwerkingtreding op 1 januari 2028, waarin financiële sancties voor het niet uitreiken worden opgeschort. Vanaf 1 juli 2028, treden financiële sancties in werking:
Standaard bedrijfsboetes: Elke geregistreerde belastingplichtige die geen verplichte gestructureerde elektronische factuur uitreikt, krijgt een boete opgelegd gelijk aan 100% van de waarde van de niet-aangerekende btw.
Wettelijke minimumboetes:
Voor rechtspersonen en eenmanszaken (юридически лица и еднолични търговци): Minimumboete van EUR 1.500 (of tegenwaarde in lokale valuta).
Voor particulieren die geen handelaar zijn: Minimumboete van EUR 750.
Herhaalde overtredingen: Boetes verdubbelen bij volgende inbreuken binnen 12 maanden.
Ernstige aansprakelijkheden voor softwareontwikkelaars en ERP-distributeurs (van kracht vanaf 1 januari 2028)
Opmerkelijk is dat het wetsontwerp een directe wettelijke aansprakelijkheid legt bij commerciële softwareproducenten, systeemintegratoren en ERP-distributeurs. Als technische gebreken of programmeerfouten in commerciële software de automatische realtime verzending van factuurgegevens naar NISSEF verhinderen of verstoren:
Eerste overtreding: Administratieve boetes variërend van EUR 50.000 tot EUR 100.000.
Herhaalde inbreuken: Boetes variërend van EUR 100.000 tot EUR 250.000.
Operationele schorsing: Bij aanhoudende technische gebreken is de NRA bevoegd om de toegangsgegevens van het softwareproduct tot NISSEF op te schorten, waardoor de commerciële activiteiten van de softwareleverancier in heel Bulgarije effectief worden stopgezet.
Risico's voor kopers: geen recht op aftrek van voorbelasting
Onder de herziene aftrekregels kunnen zakelijke kopers geen aftrek van voorbelasting claimen op basis van traditionele papieren facturen of standaard PDF-facturen voor transacties die onder het toepassingsgebied van de verplichting vallen. Alleen gestructureerde elektronische facturen met een verifieerbare unieke compliancecode uitgegeven door NISSEF geven het wettelijke recht op aftrek van voorbelasting.
Hoe bedrijven zich kunnen voorbereiden
Hoewel de voorgestelde NISSEF-verplichting op 1 januari 2028 in werking treedt, moeten bedrijven zich vroegtijdig voorbereiden, vooral omdat grote ondernemingen te maken krijgen met SAF-T-rapportering vanaf 1 januari 2026. Organisaties moeten de volgende operationele stappen ondernemen:
1. Stamgegevens opschonen en productvoorraden classificeren
De meest arbeidsintensieve vereiste onder zowel NISSEF-e-facturatie als SAF-T-rapportering is de classificatie van goederen. Elk voorraaditem moet worden toegewezen aan de juiste 8-cijferige EU Gecombineerde Nomenclatuur (GN)-tariefcode. Bedrijven moeten hun leveranciers- en klantenstamgegevens onmiddellijk controleren om handelsregisternummers (ЕИК), btw-nummers en geregistreerde bedrijfsadressen te verifiëren.
2. ERP- en facturatiesoftwarearchitecturen upgraden
Finance- en IT-verantwoordelijken moeten hun huidige bedrijfssoftware evalueren. ERP-systemen (zoals SAP, Microsoft Dynamics, Oracle of lokale Bulgaarse platformen) moeten in staat zijn gestructureerde XML-bestanden te genereren die voldoen aan de EN 16931-schema's. De software moet bidirectionele REST API-connectiviteit met de NRA ondersteunen, asynchrone verzendingen beheren, de unieke compliancecode vastleggen en foutmeldingen in realtime verwerken binnen het wettelijke correctievenster van 48 uur.
3. Workflows voor crediteurenadministratie automatiseren
Omdat de nieuwe wet de toestemming van de ontvanger afschaft, zullen kopers voortaan standaard gestructureerde XML-gegevensbestanden ontvangen in plaats van visuele PDF's. Inkoop- en crediteurenadministratieafdelingen moeten de verwerking van inkomende facturen automatiseren. Systemen moeten inkomende XML-facturen automatisch verwerken, de ingesloten compliancecode controleren aan de hand van de NRA-database en factuurregels koppelen aan interne inkooporders.
4. Deelnemen aan de testomgeving van de NRA
De ontwerpwetgeving verplicht de National Revenue Agency om een NISSEF-testomgeving (sandbox) beschikbaar te stellen aan softwareontwikkelaars en belastingplichtigen ten minste zes maanden vóór de implementatie (tegen juli 2027). Bedrijven moeten deze testperiode opnemen in hun IT-transformatiebudgetten om het volledige proces van factuurgeneratie, digitale verzending, validatie en foutcorrectie te simuleren voordat de wettelijke handhaving ingaat.
Conclusie
Bulgarije werkt aan een ambitieuze hervorming van zijn kader voor indirecte belastingcompliance. De publicatie van het ontwerp van wet tot wijziging van de btw-wet op 23 september 2026 legt een duidelijke routekaart vast: verplichte gestructureerde elektronische facturatie en real-time clearing via het NISSEF platform treedt in werking op 1 januari 2028.
In combinatie met de gefaseerde invoering van SAF-T-boekhoudextracten vanaf 1 januari 2026 en de geplande afschaffing van de traditionele btw-verkoop- en aankoopboeken, vervangt Bulgarije systematisch retrospectieve belastingcontroles door real-time continue transactiecontroles. Deze overgang vereenvoudigt de compliance voor conforme bedrijven via vooraf ingevulde btw-aangiften, terwijl de handhaving tegen belastingontduiking wordt aangescherpt.
Organisaties die actief zijn in Bulgarije kunnen zich geen reactieve aanpak veroorloven. Door tijdig de ERP-architectuur van de onderneming te auditen, voorraadlijnen te classificeren volgens de EU Gecombineerde Nomenclatuur en geautomatiseerde compliancepijplijnen in te zetten, verloopt de overgang naar het nieuwe kader vlot, worden wettelijke sancties beperkt en wordt de terugvordering van voorbelasting beschermd.
Veelgestelde vragen
Nee. Volgens het voorgestelde ontwerp van wet wordt een standaard PDF-document dat via e-mail wordt verzonden, gedefinieerd als een ongestructureerd elektronisch bestand zonder juridische waarde voor binnenlandse B2B-leveringen die onder het toepassingsgebied vallen. Om wettelijk erkend te worden, moet een factuur worden uitgegeven in een gestructureerd, machineleesbaar XML-formaat (conform EN 16931) en worden geklareerd via het NISSEF-systeem van de NRA om een unieke compliancecode te ontvangen.