Dit artikel is voor het laatst bijgewerkt op 1 september 2026 om de officiële start van de Franse hervorming op het gebied van e-facturatie en e-reporting te weerspiegelen. Het bevat de bevestigde implementatietijdlijnen, bijgewerkte operationele richtlijnen van de belastingdienst, de verfijnde architecturale rol van geaccrediteerde partnerplatforms (Plateformes Agréées) en de aankondiging van de overheid over een ondersteunende soft-landing aanpak, waarbij de nadruk ligt op begeleiding van bedrijven, hulpmiddelen voor onboarding en een boetevrije gratieperiode gedurende heel 2026 om een soepele overgang te waarborgen.
Inleiding & digitale belastingstrategie
Frankrijk ondergaat een digitale transformatie van zijn belastingdienst, voortbouwend op het gevestigde B2G-kader voor elektronische facturatie om verplichte B2B elektronische facturatie en e-reporting van transacties in te voeren. Samen vormen deze maatregelen een belangrijke pijler van de strategie van de Franse overheid om de btw-inning te moderniseren, de nationale btw-kloof te verkleinen en administratieve workflows voor meer dan vier miljoen bedrijven te stroomlijnen.
Door over te stappen van papier en ongestructureerde pdf-documenten naar gestructureerde elektronische facturen, streeft de Direction Générale des Finances Publiques (DGFiP) naar realtime inzicht in transacties. Dit maakt geautomatiseerde vooraf ingevulde btw-aangiften mogelijk, verlaagt de kosten voor audits en pakt frauduleuze praktijken zoals carrouselfraude aan.
Het begrijpen van het implementatieschema, de uitwisselingsmechanismen en de technische standaarden is essentieel voor bedrijven die actief zijn in Frankrijk. Organisaties moeten interne facturatie-workflows herzien, ERP-systemen (Enterprise Resource Planning) bijwerken en verbindingen maken met geaccrediteerde partnerplatforms om volledige naleving te waarborgen vooruitlopend op de wettelijke deadlines.
Historische evolutie & EU/wereldwijde context
De overgang van Frankrijk naar gestructureerde B2B e-facturatie en digitale transactierapportage heeft zich ontwikkeld via verschillende administratieve en wetgevende mijlpalen:
Mandaat voor overheidsopdrachten (B2G): Elektronische facturatie werd voor het eerst ingevoerd voor Business-to-Government (B2G) transacties via het Chorus Pro-portaal. De verplichting tot het uitreiken van B2G elektronische facturen werd gefaseerd ingevoerd op basis van de grootte van de leverancier en werd in januari 2020 verplicht voor alle leveranciers in de publieke sector.
Juridische basis en operationeel kader voor B2B-mandaat: Het voorbereidende werk voor de invoering van verplichte B2B elektronische facturatie en e-reporting van transactie- en betalingsgegevens werd vastgelegd via opeenvolgende financiënwetten, ordonnanties en besluiten, die gestructureerde formaten, het beheer van het register en de rol van geaccrediteerde platforms definieerden. De gedetailleerde factuurformaten, datavelden en regels voor levenscyclusstatussen zijn vastgelegd in de bijbehorende technische specificaties en administratieve richtlijnen.
Aanpassing van de tijdlijn: Implementatieschema's werden formeel herzien, waarbij de go-live tijdlijn van de eerste verplichte fase werd verschoven van juli 2024 naar september 2026, wat bedrijven en platformontwikkelaars extra voorbereidingstijd gaf.
Verfijning van de architectuur: In de periode 2024-2026 heeft de Franse overheid het centrale uitwisselingsmodel verfijnd, waarbij het openbare portaal (Portail Public de Facturation, of PPF) werd teruggeschaald van een algemeen gratis platform voor factuuruitwisseling naar de rol van centraal register (Annuaire) en dataconcentrator (Concentrateur de données). Het uitreiken, ontvangen en verzenden van B2B-facturen, evenals het rapporteren van de vereiste transactie- en betalingsgegevens aan de belastingdienst, werd exclusief toegewezen aan geaccrediteerde partnerplatforms (Plateformes Agréées, of PA's).
Hercodificatie en Europese afstemming: Nationale btw-bepalingen werden gehercodificeerd in de nieuwe Code des impositions sur les biens et services (CIBS), waarmee het Franse model werd afgestemd op bredere initiatieven van de Europese Unie, waaronder het VAT in the Digital Age (ViDA)-voorstel, wat een basis biedt voor toekomstige EU-brede digitale rapportagevereisten.
Compliance-tijdlijn
De uitrol van e-facturatie in Frankrijk volgt een progressieve implementatiestrategie. Hoewel elektronische facturatie voor Business-to-Government (B2G) transacties tussen 2017 en 2020 gefaseerd werd ingevoerd via het Chorus Pro-portaal, onderging het B2B-mandaat voor de private sector initiële aanpassingen in de planning. Oorspronkelijk gepland om te beginnen in juli 2024, werd de tijdlijn formeel herzien om bedrijven en platformontwikkelaars extra voorbereidingstijd te gunnen.
Het bijgewerkte e-facturatie- en e-reportingkader treedt in werking via een gefaseerde tijdlijn op basis van bedrijfsgrootte, waarbij de universele ontvangstverplichting op 1 september 2026 begint voor alle in Frankrijk gevestigde bedrijven die btw-plichtig zijn en binnen de reikwijdte van het mandaat vallen.
Datum | Bedrijfscategorie | Ontvangstverplichting | Verplichting tot uitreiken & e-reporting |
1 September 2026 | Grote ondernemingen (Grandes entreprises) | Verplicht | Verplicht |
1 September 2026 | Middelgrote ondernemingen (Entreprises de taille intermédiaire - ETI) | Verplicht | Verplicht |
1 September 2027 | Kleine & middelgrote ondernemingen (PME) | Verplicht (actief sinds 2026) | Verplicht |
1 September 2027 | Micro-ondernemingen & kleinste bedrijven (TPE) | Verplicht (actief sinds 2026) | Verplicht |
Opmerking: De bedrijfsclassificatie volgt de criteria gedefinieerd onder Décret n° 2008-1354 du 18 décembre 2008 (personeelsbestand, jaaromzet en balanstotaal). De relevante categorie moet worden bevestigd voor de betrokken entiteit.
Juridisch kader
De juridische architectuur die de Franse digitale belastingrapportage regelt, bestaat uit primaire wetgeving, uitvoeringsbesluiten, bepalingen uit het belastingwetboek en technische specificaties:
Loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024 (Artikel 91): Definieert de bindende implementatietijdlijn die begint op 1 september 2026.
Ordonnance n° 2021-1190 du 15 septembre 2021: Legt het juridische kader vast voor gestructureerde e-facturatie, e-reporting en de rol van geaccrediteerde platforms.
Décret n° 2022-1299 du 7 octobre 2022: Gecodificeerd in artikel 242 nonies A van de Code général des impôts (CGI), waarin verplichte factuurdatavelden, rapportage-intervallen en transmissieregels worden gespecificeerd.
Arrêté du 7 octobre 2022: Schetst de registratieregels voor geaccrediteerde partnerplatforms en technische specificaties voor integratie in het register.
Ordonnance n° 2025-1247 du 17 décembre 2025: Hercodificeert Franse btw-bepalingen, inclusief relevante e-facturatiebepalingen, in de Code des impositions sur les biens et services (CIBS).
DGFiP externe specificaties en standaarden (Spécifications externes et normes pour la facturation électronique): Definiëren de formaten en uitwisselingsregelingen voor het Franse e-facturatie- en e-reportingkader, inclusief PPF-register en rapportagediensten, factuur- en betalingsdatastromen, API's, validatiematerialen en berichten over de factuurlevenscyclusstatus. De specificaties worden aangevuld met AFNOR-standaarden en worden periodiek bijgewerkt, bedrijven moeten daarom de nieuwste toepasselijke versie raadplegen.
Autoriteiten
Verschillende administratieve en technische entiteiten ondersteunen het Franse digitale belastingkader en houden er toezicht op:
Direction Générale des Finances Publiques (DGFiP): De DGFiP is de Franse nationale belastingdienst binnen het Ministerie van Economie, Financiën en Industriële en Digitale Soevereiniteit. Deze ontwikkelt en beheert het juridische en technische kader, publiceert specificaties, registreert en toeziet op Plateformes Agréées, beheert de openbare register- en dataconcentratiefuncties, en ontvangt en verwerkt factuur-, transactie- en betalingsgegevens voor belastingadministratieve doeleinden.
Agence pour l’Informatique Financière de l’État (AIFE): De AIFE ontwikkelt en beheert grote Franse overheidsfinanciële informatiesystemen, waaronder Chorus Pro, het openbare portaal dat wordt gebruikt voor elektronische facturatie tussen leveranciers en overheidsentiteiten. Chorus Pro blijft relevant voor B2G-facturatie en moet niet worden verward met de PA/PPF-architectuur die wordt gebruikt voor B2B e-facturatie in de private sector.
Chorus Pro: Chorus Pro is het Franse e-facturatieplatform voor de publieke sector. Het blijft het primaire kanaal voor het indienen en verwerken van facturen die zijn uitgereikt aan overheidsinstanties onder het B2G-regime. De rol ervan staat los van die van het Portail Public de Facturation en de Plateformes Agréées die worden gebruikt voor het B2B-mandaat in de private sector.
Association Française de Normalisation (AFNOR): AFNOR is de Franse nationale normeringsorganisatie. Deze ontwikkelt en publiceert de normen en technische richtlijnen die de semantische en technische interoperabiliteit van de Franse elektronische facturatie ondersteunen, waaronder de toepasselijke factuurformaten, datamodellen en uitwisselingsvereisten. AFNOR ondersteunt standaardisatie, maar houdt geen toezicht op belastingplichtigen en accrediteert geen Plateformes Agréées.
Service d'Immatriculation (SI): Een gespecialiseerde afdeling binnen de DGFiP die verantwoordelijk is voor het beoordelen, accrediteren en monitoren van private dienstverleners die de status van partnerplatform (Plateformes Agréées) aanvragen. Deze ziet ook toe na de naleving van de toepasbare voorwaarden, waaronder fiscale compliance, beveiligings- en interoperabiliteitsvereisten.
Portail Public de Facturation (PPF): Beheerd door de Staat in samenwerking met de Agence pour l'Informatique Financière de l’État (AIFE), beheert het Portail Public de Facturation het centrale register (Annuaire) en fungeert het als de centrale dataconcentrator (Concentrateur de données). Geaccrediteerde platforms (PA's) sturen de relevante factuur-, transactie- en betalingsgegevens via deze architectuur door naar de overheidsadministratie, DGFiP.
Plateformes Agréées (PA's): Voorheen aangeduid als Plateformes de Dématérialisation Partenaires (PDP's), zijn Plateformes Agréées private operatoren die door de DGFiP zijn geregistreerd om gereguleerde e-facturatie- en e-reportingservices te verlenen, die zijn gecertificeerd voor hernieuwbare termijnen van drie jaar, onderworpen aan de toepasbare voorwaarden. PA's valideren gestructureerde facturen, zetten documentformaten om, handelen de verzending tussen handelspartners af, volgen levenscyclusstatussen en dienen verplichte e-reportinggegevens in bij het PPF.
Bedrijven en hun softwareleveranciers: Bedrijven blijven verantwoordelijk voor het voldoen aan hun verplichtingen, zelfs wanneer ze gebruikmaken van een PA, ERP-leverancier of andere dienstverlener. Een PA vergemakkelijkt de naleving, maar draagt de wettelijke verantwoordelijkheid van de belastingplichtige niet over.
Reikwijdte van het mandaat
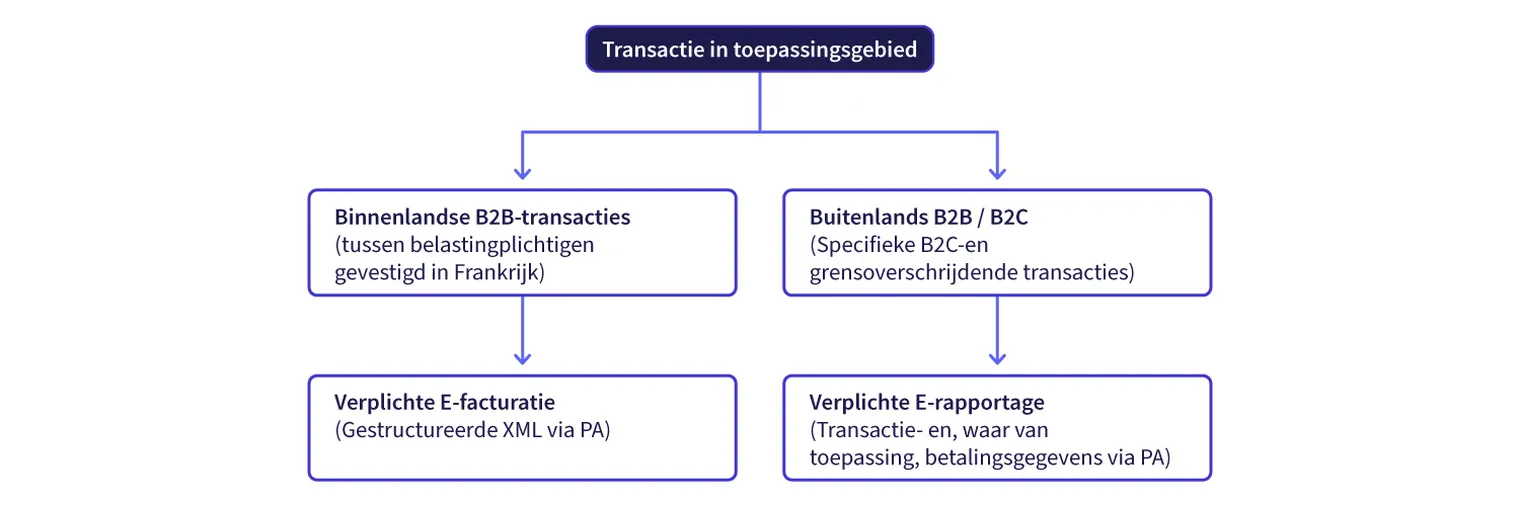
Het Franse kader omvat drie primaire digitale rapportagekanalen: B2G elektronische facturatie via Chorus Pro (gefaseerd ingevoerd tussen 2017 en 2020), gestructureerde B2B e-facturatie via Plateformes Agréées (uitgerold tussen 2026 en 2027), en e-reporting voor B2C en grensoverschrijdende transacties (die op dezelfde tijdlijn van 2026–2027 werkt).
Transacties onderworpen aan verplichte e-facturatie
Elektronische facturatie is van toepassing op binnenlandse Business-to-Business (B2B) transacties waarbij:
De transactie een binnenlandse levering van goederen of diensten is tussen twee belastbare personen die voor btw-doeleinden in Frankrijk zijn gevestigd.
De transactie onderworpen is aan de Franse btw-facturatieregels onder de Code général des impôts en niet is uitgesloten van de e-facturatieperimeter door een specifieke vrijstelling.
Bepaalde transacties die zijn vrijgesteld van btw en vrijgesteld zijn van de verplichting om een factuur uit te reiken onder de toepasbare bepalingen van de artikelen 261 tot 261 E van de CGI, vallen buiten de verplichte e-facturatie. Voorbeelden zijn bepaalde gezondheidszorg-, onderwijs-, non-profit-, financiële en onroerendgoedactiviteiten. De behandeling hangt af van de specifieke transactie en de toepasselijke vrijstelling, bedrijven moeten er niet van uitgaan dat elke van btw vrijgestelde transactie buiten het kader valt.
Transacties onderworpen aan verplichte e-reporting
E-reporting is van toepassing op commerciële transacties die buiten de binnenlandse B2B e-facturatie vallen, waarbij gegevensoverdracht naar de belastingdienst vereist is:
Business-to-Consumer (B2C) verkopen van goederen en diensten en andere verkopen aan niet-belastbare personen waarbij de transactie in Frankrijk belastbaar is.
Gespecificeerde grensoverschrijdende B2B-transacties, waaronder leveringen aan bedrijven die buiten Frankrijk zijn gevestigd en bepaalde aankopen of verwervingen van buitenlandse leveranciers, waarbij de relevante Franse transactie- of btw-gegevens moeten worden gerapporteerd.
Bepaalde belastbare transacties in Frankrijk uitgevoerd door niet-gevestigde belastbare personen met Franse btw-verplichtingen of die anderszins binnen de Franse e-reportingregels vallen.
E-reporting kan ook betalingsstatusgegevens bevatten voor bepaalde dienstentransacties, met name waar btw verschuldigd is bij ontvangst (TVA sur les encaissements).
Het is vermeldenswaard dat een transactie die buiten verplichte e-facturatie valt, niet automatisch is vrijgesteld van digitale rapportage. Afhankelijk van de feiten kan deze onder e-reporting vallen of buiten beide verplichtingen vallen. De analyse moet rekening houden met de vestigingsstatus van de partijen, btw-plicht, plaats van belastingheffing, het type transactie en toepasbare vrijstellingen. In geval van twijfel moeten bedrijven een gekwalificeerde belastingadviseur raadplegen om hun specifieke operationele scenario's te analyseren en de precieze compliance-vereisten vast te stellen.
Franse e-facturatievereisten
Voor transacties binnen het Franse mandaat vervangt e-facturatie papier en ongestructureerde pdf-documenten door gestructureerde elektronische formaten die compatibel zijn met de toepasbare Franse en Europese vereisten, waaronder de EN 16931-norm.
Geaccepteerde elektronische factuurformaten
Facturen die binnen de reikwijdte vallen en worden uitgewisseld via geaccrediteerde partnerplatforms, moeten worden gegenereerd in een conform gestructureerd of hybride formaat dat wordt ondersteund door de Franse technische specificaties. De drie belangrijkste gestructureerde syntaxisformaten die in Frankrijk worden gebruikt, zijn:
Factur-X: Een hybride formaat dat een menselijk leesbaar pdf/A-3-bestand combineert met een ingebed gestructureerd XML-databestand (gebaseerd op het CII-model).
Universal Business Language (UBL 2.1): Een gestructureerd XML-formaat dat op grote schaal wordt gebruikt in internationale ERP-ecosystemen.
Cross Industry Invoice (CII): Een gestructureerde XML-standaard ontwikkeld door UN/CEFACT.
Ongestructureerde pdf-bestanden, tekstverwerkingsbestanden en gescande papieren afbeeldingen voldoen niet aan de wettelijke e-facturatievereisten.
Om technische interoperabiliteit met het PPF en geaccrediteerde partnerplatforms te waarborgen, moeten elektronische facturen en levenscyclusberichten voldoen aan de datastructuren gedefinieerd in de normen Z12-012 (indeling factuurberichten en levenscyclusstatussen) en Z12-014 (B2B-gebruikscases) gepubliceerd door AFNOR.
Verplichte datelementen voor een factuur
Naast standaard btw-gegevens die algemeen vereist zijn onder artikel 289 van de CGI, introduceert de hervorming aanvullende factuurdatavoorwaarden. Afhankelijk van de transactie moeten Franse elektronische facturen vier aanvullende verplichte velden bevatten:
SIREN-nummer van de koper: Het unieke nationale identificatienummer van 9 cijfers voor Franse rechtspersonen (ondernemingsnummer van de koper).
Afleveradres: Het specifieke afleveradres, indien dit afwijkt van het factuuradres van de koper.
Aard van de transactie: Een expliciete categorisering die aangeeft of de levering betrekking heeft op goederen (livraison de biens), diensten (prestation de services), of beide.
Btw-betalingsoptie: Een verklaring die aangeeft of de leverancier heeft gekozen voor btw-betaling op debetkaarten (option pour le paiement de la taxe d'après les débits).
Tracking van de levenscyclusstatus
Handelspartners en hun geaccrediteerde platforms moeten de voortgang van facturen beheren met behulp van een standaardset van factuur-levenscyclusstatussen gedefinieerd in de Franse technische specificaties. Deze statussen leggen gebeurtenissen vast zoals indiening, ontvangst, afkeuring, goedkeuring, opschorting, betaling en incasso. De toepasselijke rapportagevereisten hangen af van de status en het transactietype.
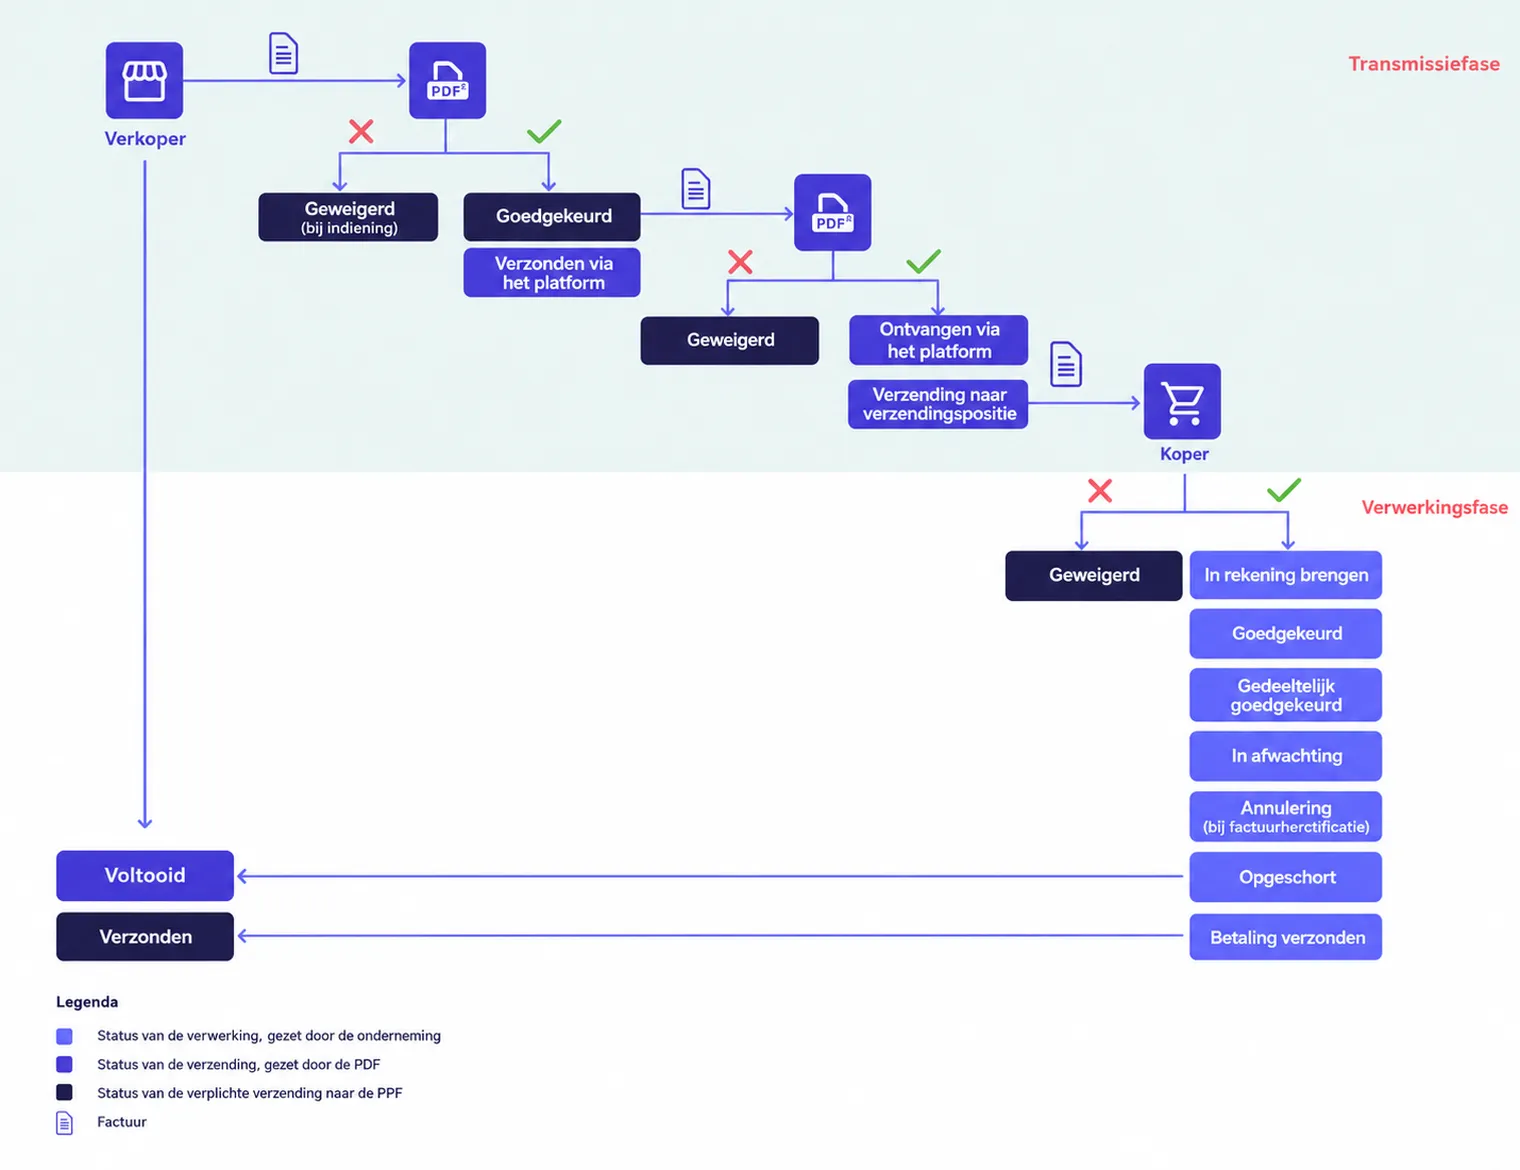
Vier statussen zijn verplicht voor fiscale monitoring:
Ingediend (Déposée): Door de leverancier verzonden naar zijn geaccrediteerde platform.
Geweigerd (Rejetée): Geweigerd op platformniveau vanwege technische fouten (bijv. syntaxisfouten, ongeldige SIREN, ontbrekende verplichte belastingvelden) voordat het de koper bereikt.
Afgewezen (Refusée): Afgewezen door de koper om commerciële of zakelijke redenen (bijv. prijsgeschillen, niet-uitgevoerde diensten of onjuiste hoeveelheden).
Betaling ontvangen (Encaissée): Leverancier ontvangt betaling, wat de btw-plicht voor diensten activeert.
Opmerking: Het is van essentieel belang om onderscheid te maken tussen een technische weigering en een commerciële afwijzing.
Zoals hierboven gedetailleerd, is de status Rejetée een technische weigering, een geautomatiseerde technische blokkade die optreedt op het platform van de leverancier (Rejetée à l'émission) of het platform van de koper vanwege syntaxisfouten, ongeldige SIREN-nummers of ontbrekende verplichte belastingvelden. In dit scenario bereikt de factuur de koper juridisch gezien nooit.
De status Refusée daarentegen is een commercieel of zakelijk geschil dat door de koper is geïnitieerd (zoals meningsverschillen over de prijs of onjuiste hoeveelheden) op een factuur die technisch al geldig was en succesvol was afgeleverd.
Tien aanvullende optionele statussen bestaan om interne bedrijfsverwerking en workflowtracking te beheren (bijv. Mise à disposition, Prise en charge, Approuvée, Suspendue, etc.).
Archiveringsverplichtingen
Onder artikel L102 B van de Livre des procédures fiscales moeten facturen en andere documenten die onderworpen zijn aan de controlerechten van de belastingdienst, in de regel gedurende zes jaar worden bewaard vanaf de datum van de laatst vastgelegde transactie of de datum waarop het document is opgesteld. Wanneer facturen elektronisch worden uitgereikt of ontvangen, moeten ze gedurende die periode in elektronische vorm worden bewaard. Bedrijven moeten ook de gegevens en documentatie bewaren die hun factuurauthenticitiet, integriteit en auditcontroles ondersteunen gedurende de toepasbare periode van zes jaar. Bepaalde speciale wettelijke registers kunnen onderworpen zijn aan een bewaartermijn van tien jaar.
Onder artikel L102 C moeten elektronisch opgeslagen facturen toegankelijk blijven voor de belastingdienst, inclusief via directe online toegang, download en gebruik van de relevante gegevens, onderworpen aan de wettelijke regels voor opslaglocaties.
Bedrijven moeten zich aansluiten bij de praktische norm FD Z42-029 om te zorgen voor conforme elektronische bewaring, leesbaarheid op lange termijn, dataintegriteit en volledige bewijskracht voor fiscale controledoeleinden.
Franse e-reportingvereisten
E-reporting zorgt voor een omvattende zichtbaarheid van transacties door het doorsturen van gespecificeerde transactie- en, waar van toepassing, betalingsgegevens voor transacties die niet worden gedekt door binnenlandse B2B e-facturatie.
Opmerking: In overeenstemming met de gefaseerde implementatietijdlijn zijn deze e-reportingverplichtingen aanvankelijk van toepassing op grote ondernemingen en middelgrote entiteiten (ETI's) vanaf 1 september 2026, terwijl kleine en micro-ondernemingen op 1 september 2027 de fase van de e-reportingverplichting ingaan.
Transactie e-reporting
Voor B2C en gespecificeerde grensoverschrijdende transacties moeten bedrijven voorgeschreven transactiegegevens via een geaccrediteerd platform aan de DGFiP overdragen. Om de rapportagecomplexiteit te verminderen, zijn voor bepaalde B2C-transacties die geen aanleiding geven tot een individuele factuur (zoals detailhandelstransacties ondersteund door kassa-ontvangstbewijzen) gegevens op regelniveau niet noodzakelijkerwijs vereist, in plaats daarvan kunnen geaggregeerde dagelijkse samenvattingsposten (ticket de caisse totals) worden gerapporteerd. Gefactureerde B2C-transacties kunnen meer gedetailleerde rapportage vereisen.
Verplichte e-reportingvelden omvatten, maar zijn niet beperkt tot:
Identificatie van de leverancier (SIREN / Frans btw-nummer).
Rapportageperiode en datum van transactie of uitgifte van de factuur.
Transactietype (B2C, grensoverschrijdende B2B-levering/verwerving).
Belastbare grondslag, toegepast btw-tarief en totaal verschuldigd btw-bedrag.
Het aantal dagelijkse transacties waar geaggregeerde rapportage is toegestaan.
Het factuurnummer, wanneer de transactie aanleiding geeft tot een factuur.
Betaling e-reporting
Voor dienstverleningen en andere relevante transacties waarbij btw verschuldigd is bij betalingsontvangst (TVA sur les encaissements), moeten bedrijven e-reportinggegevens over betalingen indienen, tenzij een toepasbare uitzondering van toepassing is. Deze gegevens ondersteunen het beheer, de monitoring en de mogelijke voorafgaande invulling of afstemming van de btw-rapportage door de DGFiP, met name voor uitgaande btw op transacties waarbij btw opeisbaar wordt bij betaling.
E-reporting transmissiefrequenties
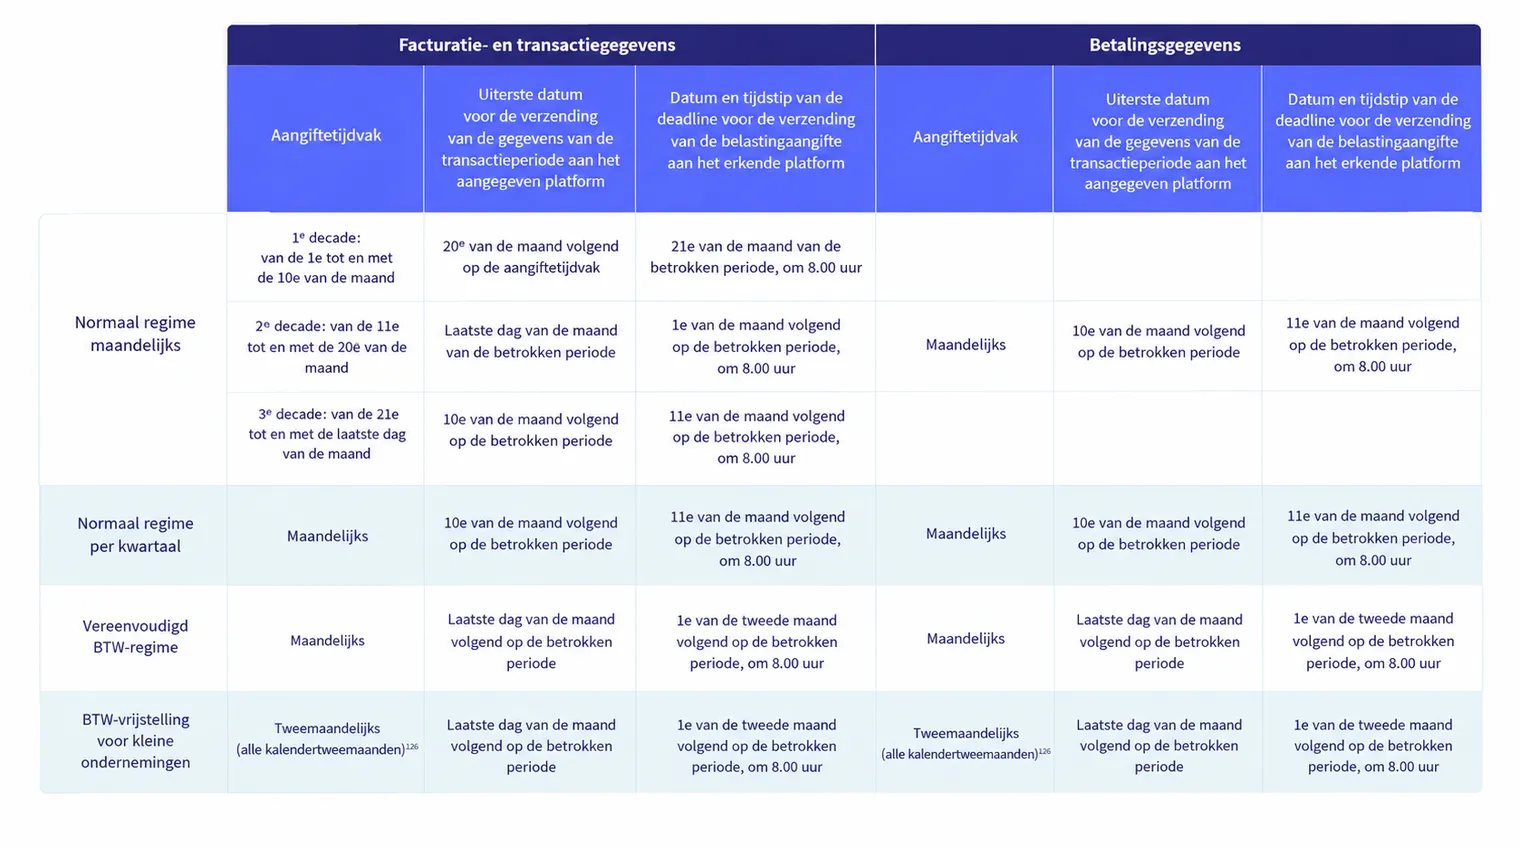
Schema's voor gegevensoverdracht hangen voornamelijk af van het toepasselijke btw-boekhoudregime van de belastingplichtige:
Standaard maandelijks btw-regime (Régime réel normal mensuel): Elke 10 dagen ingediend (drie keer per maand), in de regel binnen tien dagen na elke periode. Betalingsgegevens worden in de regel maandelijks gerapporteerd.
Standaard driemaandelijks btw-regime (Régime réel normal trimestriel): Waar van toepassing, worden transactie- en betalingsgegevens in de regel maandelijks gerapporteerd tegen de toepasbare deadline, in de regel de 10e van de volgende maand.
Vereenvoudigd btw-regime (Régime simplifié d'imposition - RSI): Transactie- en betalingsgegevens worden in de regel maandelijks ingediend, tussen de 25e en het einde van de volgende maand.
Btw-vrijstellingsregeling voor kleine bedrijven (Régime de franchise en base de TVA): In de regel tweemaandelijks gerapporteerd (elke 2 kalendermanden) binnen de toepasbare deadline, namelijk op de laatste dag van de maand volgend op de betrokken periode.
Voor niet-gevestigde belastbare personen hangt de frequentie af van het toepasselijke Franse btw-regime zoals hierboven uiteengezet.
Technische architectuur
Het Franse B2B e-facturatiesysteem voor de private sector maakt gebruik van een hybride uitwisselingsstructuur gebaseerd op een gedecentraliseerd 5-corner model. Dit model combineert door de staat geaccrediteerde private platforms (Plateformes Agréées, of PA's) met een centrale overheidsinfrastructuur (Portail Public de Facturation, of PPF).
Bedrijven maken verbinding via door de DGFiP geaccrediteerde PA's, die facturen en levenscyclusinformatie met elkaar uitwisselen. Het PPF levert het centrale register (Annuaire) en de dataconcentratiefuncties (Concentrateur de données) en voorziet de belastingdienst van de vereiste factuur-, transactie-, betalings- en statusgegevens. Het is niet het gewone platform voor factuur-routing tussen handelspartners in de private sector.
B2G-facturatie blijft een afzonderlijk regime dat werkt via Chorus Pro.
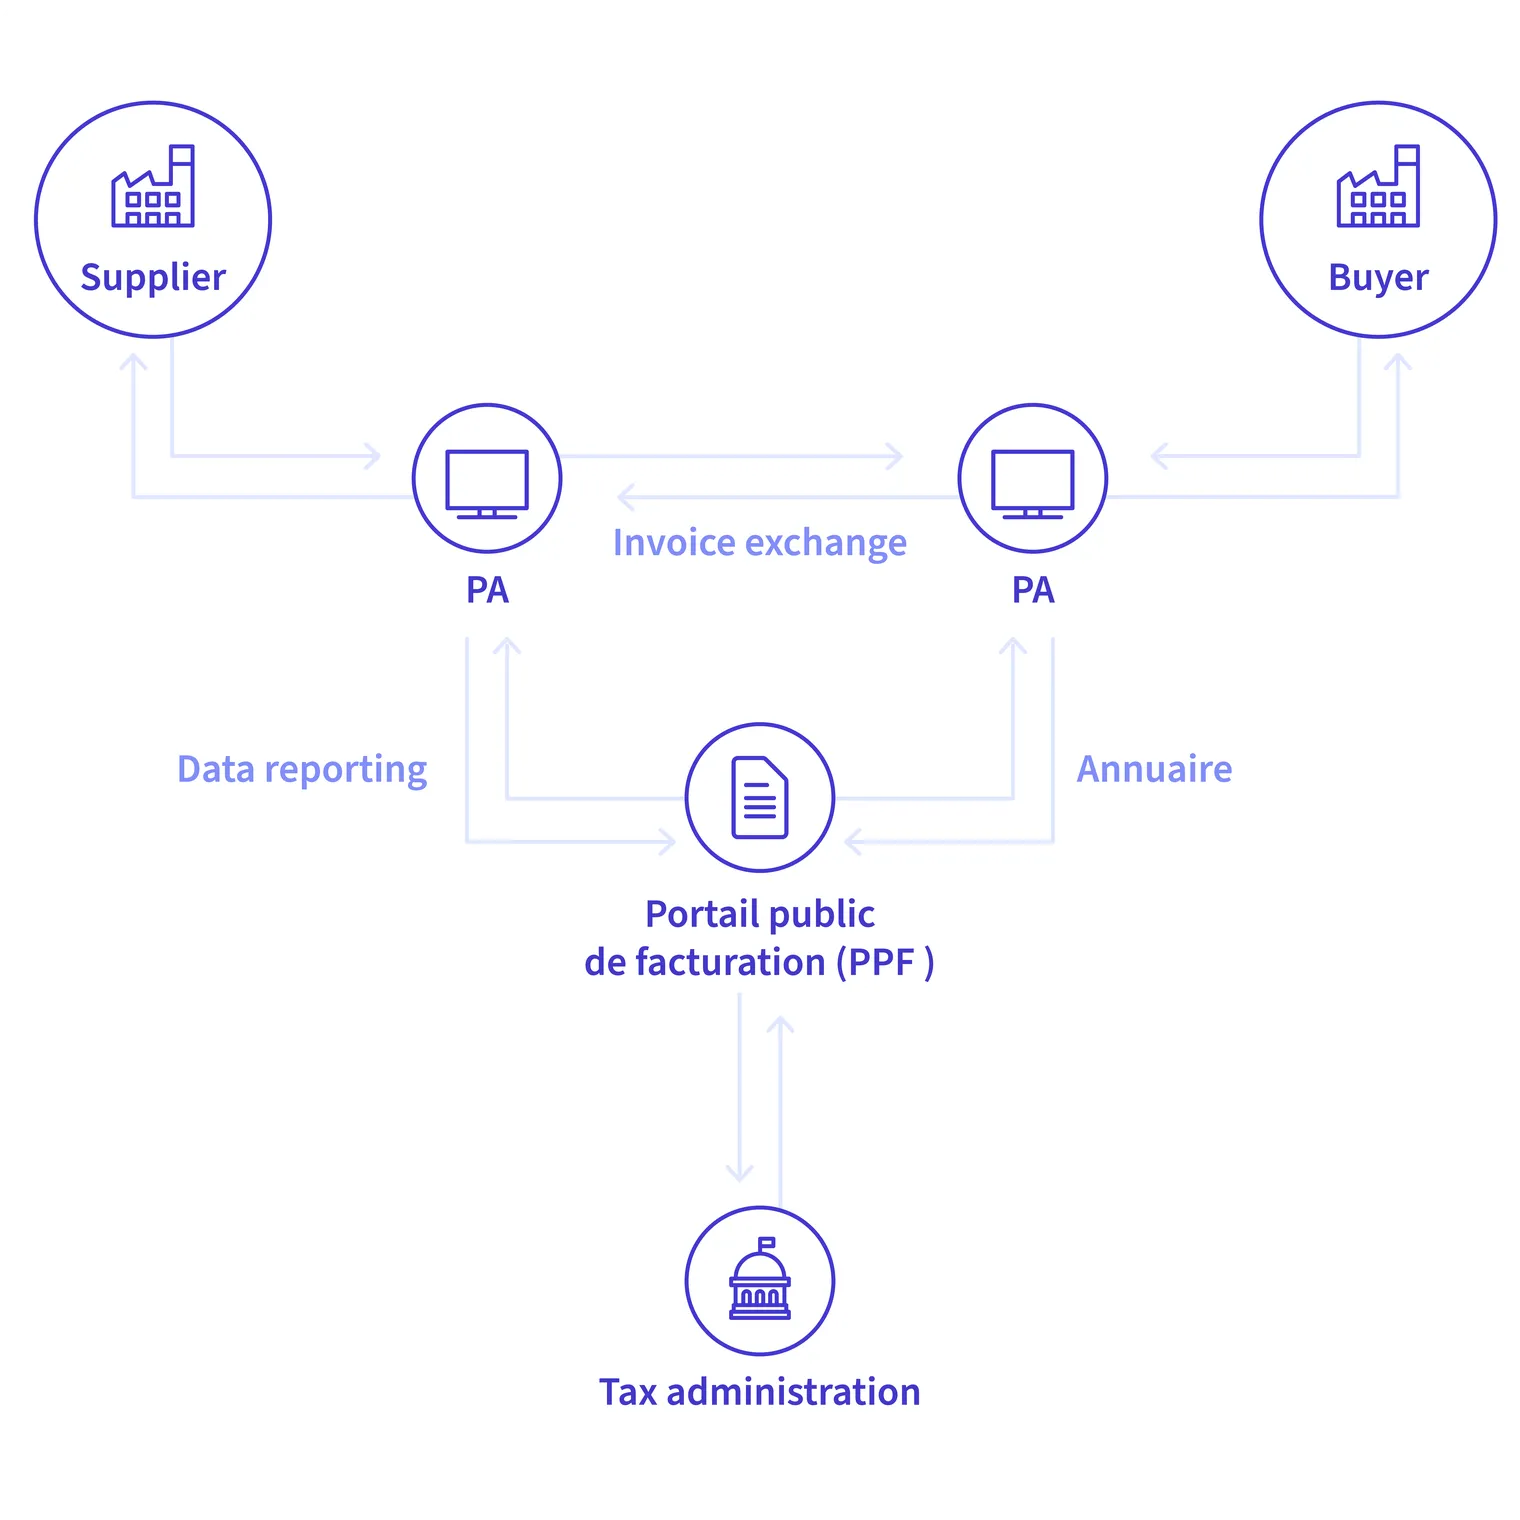
Leverancier (Corner 1): Genereert een gestructureerde factuur in een conform gestructureerd of hybride formaat (Factur-X, UBL, CII) binnen zijn ERP- of boekhoudsoftware.
Geaccrediteerd platform van de leverancier (PA - Corner 2): Valideert en zet de factuur, waar nodig, om in een conform formaat, controleert verplichte velden, raadpleegt het centrale register (Annuaire) dat door het PPF wordt beheerd om het aangewezen ontvangstplatform van de koper te lokaliseren, en verzendt de factuur en relevante levenscyclusberichten naar dat platform.
Factuuruitwisseling (PA naar PA): De PA van de leverancier wisselt de gestructureerde factuur en relevante levenscyclusinformatie uit met het geaccrediteerde platform van de koper (Corner 3) met behulp van beveiligde protocollen (zoals AS4 of Peppol).
Geaccrediteerd platform van de koper (PA - Corner 3): Ontvangt, valideert en levert de gestructureerde factuur af in de ERP van de koper (Corner 4), en communiceert levenscyclusupdates zoals vereist.
Gegevensoverdracht naar DGFiP (Corner 5): Beide geaccrediteerde platforms extraheren verplichte belastingvelden en levenscyclusstatussen, en sturen deze door naar de centrale dataconcentrator bij het PPF voor verzameling door de DGFiP.
Bedrijven maken verbinding met het netwerk via gecertificeerde Plateformes Agréées van hun keuze.
Sancties bij niet-naleving
Ondersteuningsmaatregelen en boetevrije periode in 2026
Na de uitrol op 1 september 2026 kondigde David Amiel, de minister voor Publieke Actie en Overheidsrekeningen, aan dat de eerste fase sterk gericht zal zijn op het ondersteunen van bedrijven in plaats van onmiddellijke handhaving. Om die reden zullen er gedurende 2026 geen boetes worden toegepast.
Om organisaties te helpen, hebben autoriteiten praktische onboardinggidsen, specifieke telefonische hulplijnen, hulp bij lokale belastingkantoren en hulpmiddelen via impots.gouv.fr beschikbaar gesteld. Bovendien komt een monitoringcomité regelmatig bijeen om de voortgang van de implementatie te beoordelen en de volgende uitrolfase op 1 september 2027 voor te bereiden.
Actieve handhaving en sancties bij niet-naleving na 2026
Zodra de tijdelijke vrijstelling van boetes afloopt, begint de actieve handhaving: het niet naleven van de Franse regels voor e-facturatie en e-reporting leidt tot wettelijke financiële boetes onder de Code général des impôts. De volgende wettelijke boetes zijn van toepassing onder de relevante voorwaarden, jaarlijkse plafonds, regels voor eerste overtredingen, formele ingebrekestellingen en herstelperiodes. De boetes verschillen afhankelijk van de vraag of de inbreuk wordt begaan door de belastingplichtige dan wel door een Plateforme Agréée.
Type overtreding | Boetetarief | Wettelijk plafond |
Omlijsting of onjuistheid in een factuur of gelijkwaardig document | € 15 per omissie of onjuistheid | Totale boetes voor elke factuur geplafonneerd op 25% van het vermelde bedrag, of het bedrag dat vermeld had moeten worden |
Niet uitreiken van een conforme e-factuur onder artikel 289 bis | € 50 per factuur | Geplafonneerd op € 15.000 per kalenderjaar |
Niet overdragen van transactie- of betalingsgegevens door belastingplichtige onder artikel 290 | € 500 per transmissie | Geplafonneerd op € 15.000 per kalenderjaar |
Niet overdragen van vereiste factuurgegevens door PA onder artikel 289 E | € 50 per factuur | Geplafonneerd op € 45.000 per kalenderjaar, mogelijke intrekking van PA-registratie onder specifieke omstandigheden in geval van herhaalde inbreuk |
Niet overdragen van vereiste transactie- permitted betalingsgegevens door PA onder artikel 290 | € 750 per transmissie | Geplafonneerd op € 100.000 per kalenderjaar, mogelijke intrekking van PA-registratie onder specifieke omstandigheden in geval van herhaalde inbreuk |
Niet gebruiken van een PA om elektronische facturen te ontvangen | € 500 na een initiële formele ingebrekestelling en herstelperiode van drie maanden | Als de inbreuk voortduurt, € 1.000 na een verdere kennisgevingsperiode van drie maanden, gevolgd door een aanvullende € 1.000 voor elke daaropvolgende periode van drie maanden van voortdurende niet-naleving |
Naast financiële boetes riskeert niet-naleving commerciële verstoring, vertraagde betalingsverwerking en het weigeren van de aftrek van voorbelasting bij belastingcontroles.
Hoe bedrijven zich kunnen voorbereiden
Het Franse e-facturatie- en e-reportingkader wordt nu in fases geïmplementeerd. Omdat B2G e-facturatie via Chorus Pro al enkele jaren actief is, moeten bedrijven, vooral bedrijven die nieuwe contracten in de publieke sector aangaan, ervoor zorgen dat ze B2G, B2B e-facturatie en e-reporting gelijktijdig kunnen beheren. Organisaties moeten hun technische en operationele paraatheid behouden, hun verplichtingen opnieuw beoordelen wanneer hun omvang, btw-status, vestigingsstructuur of transactieprofiel verandert, en zich voorbereiden op de volgende implementatiefase.
Beoordeel de transactiereikwijdte: Controleer commerciële stromen regelmatig om ze te categoriseren in binnenlandse B2B e-facturatie, B2C of grensoverschrijdende e-reporting, B2G-facturatie via Chorus Pro, of buiten het huidige mandaat.
Evalueer de kwaliteit van stamgegevens: Update stamrecords van klanten en leveranciers om ervoor te zorgen dat vereiste gegevens, waaronder het 9-cijferige SIREN-nummer, internationale btw-nummers en nauwkeurige afleveradressen, volledig en actueel zijn.
Selecteer een geaccrediteerd partnerplatform (PA): Werk samen met een door de DGFiP geaccrediteerde of geregistreerde Plateforme Agréée die ondersteuning kan bieden voor Factur-X, UBL en CII-formaten, API-integratie met je ERP kan afhandelen en e-reporting kan automatiseren. Lees onze gids over Peppol Access Points en netwerkmodellen om de verbindingsopties te begrijpen.
Update facturatiesoftware: Zorg ervoor dat boekhoud- en ERP-systemen conforme gestructureerde of hybride facturen kunnen genereren en verwerken, de toepasselijke aanvullende factuurgegevens kunnen vastleggen, inkomende facturen kunnen ontvangen en de vereiste e-reporting- en betalingsdata-workflows kunnen ondersteunen.
Stel workflows voor levenscyclusstatussen in: Implementeer interne procedures binnen de teams van crediteuren en debiteuren om de toepasselijke verplichte levenscyclusstatussen (Déposée, Rejetée, Refusée en, waar betalingsrapportage van toepassing is, Encaissée) te volgen en over te dragen. Platforms kunnen ook aanvullende statussen ondersteunen (zoals Reçue, Approuvée en Paiement transmis).
Volg updates van regelgeving: Volg officiële publicaties op het e-facturatieportaal van de DGFiP om op de hoogte te blijven van bijgewerkte technische specificaties en richtlijnen voor het testen van het register. Beoordeel de configuratie van het bedrijf opnieuw wanneer de volgende implementatiefase begint, of wanneer de status van de belastingplichtige, omvang, vestigingsstructuur of transactiestromen veranderen. Verken de compliance management oplossingen van Banqup om de software-integratie te stroomlijnen.
Conclusie
De Franse B2B e-facturatie- en e-reportinghervorming vertegenwoordigt een grote verschuiving in het digitale belastingbeheer. Door papieren documenten te vervangen door gestructureerde elektronische formaten, verplichte levenscyclus-tracking en geautomatiseerde e-reporting, stelt de Franse overheid een modern, transparant btw-systeem in.
Nu de ontvangstverplichting op 1 september 2026 van kracht wordt voor alle bedrijven, samen met verplichte uitgifte voor grote en middelgrote ondernemingen, moeten organisaties hun systemen nu evalueren. Het selecteren van een geaccrediteerd partnerplatform (Plateforme Agréée), het controleren van stamgegevens en het opzetten van conforme workflows voor crediteuren en debiteuren zorgt voor een soepele overgang en voortdurende belastingnaleving.
FAQ
Nee, niet als de conforme factuur voor een binnen de scope vallende binnenlandse B2B-transactie. Ongestructureerde pdf-facturen die per e-mail worden verzonden, voldoen niet aan de Franse wettelijke eisen voor e-facturatie voor binnen de scope vallende binnenlandse B2B-transacties. Facturen moeten worden uitgereikt in gestructureerde elektronische formaten (Factur-X, UBL, CII) en worden verzonden via een erkend partnerplatform (Plateforme Agréée).