Dit artikel werd bijgewerkt op 28 september 2026 om de officiële bekendmaking op te nemen over de selectie van Banqup Group door de Federal Tax Authority (FTA) voor de ontwikkeling, implementatie en exploitatie van het nationale Peppol Corner 5 Access Point. Het weerspiegelt ook bijgewerkte wetgeving, waaronder de verlenging door de Ministry of Finance krachtens Ministerial Decision No. 244 of 2025, die Fase 1-belastingplichtigen verplicht om tegen 30 oktober 2026 een Accredited Service Provider aan te stellen, voorafgaand aan de inwerkingtreding op 1 januari 2027, wettelijke wijzigingen aan de btw-wetgeving en de wetgeving inzake belastingprocedures, technische specificaties voor PINT AE onder het Peppol 5-corner-model, en sanctiekaders krachtens Cabinet Decision No. 106 of 2025.
Inleiding & digitale belastingstrategie
De Verenigde Arabische Emiraten (VAE) doorlopen een ingrijpende structurele transitie in hun landschap van vennootschapsbelasting en financiële rapportering. In het kader van het federale e-facturatieprogramma, geleid door de Ministry of Finance (MoF) in nauwe samenwerking met de Federal Tax Authority (FTA), evolueert het land van boekhoudkundige controles achteraf naar Continuous Transaction Controls (CTC's). Dit initiatief heeft drie strategische doelstellingen: het wegwerken van systematisch btw-inkomstenverlies, het terugdringen van de schaduweconomie, en het digitaliseren van B2B-handelsinteracties in lijn met de digitale-economiestrategie van de VAE.
Zoals bevestigd op het officiële overheidsportaal van de VAE is elektronisch factureren in de VAE niet simpelweg het omzetten van papier naar digitale pdf-bijlagen via e-mail. In plaats daarvan is een elektronische factuur wettelijk gedefinieerd als gestructureerde, machinaal leesbare commerciële data, opgesteld in een overeengekomen syntaxis, gevalideerd door een geaccrediteerde tussenpersoon en gelijktijdig gerapporteerd aan de belastingdienst.
In plaats van een gesloten, door de staat beheerd clearinghouse te ontwikkelen dat de toeleveringsketen zou kunnen vertragen, heeft de overheid van de VAE gekozen voor een gedecentraliseerd model voor continue transactiecontrole en uitwisseling. Gebaseerd op het internationale Peppol-netwerk stelt deze structuur commerciële softwaresystemen in staat om handelsdocumenten rechtstreeks uit te wisselen via gecertificeerde toegangspunten (access points), terwijl de vereiste fiscale auditgegevens vrijwel in realtime naar de belastingdienst worden gestuurd.
Historische evolutie & internationale context
Het traject naar elektronische facturatie in de VAE weerspiegelt een gestructureerde evolutie die begon met de invoering van de federale btw van 5% op 1 januari 2018, krachtens Federal Decree-Law No. 8 of 2017. Hoewel het oorspronkelijke btw-kader toeliet dat belastingfacturen elektronisch werden uitgereikt, hing de aanvaarding volledig af van de toestemming van de koper en van private administratie. Het ontbreken van gestandaardiseerde gegevensschema's leidde tot versnipperde boekhoudpraktijken, manuele controles en administratieve overlast.
Om moderne Continuous Transaction Controls op te zetten, analyseerde de VAE vergelijkbare modellen binnen de Gulf Cooperation Council (GCC) en internationaal. In het Koninkrijk Saoedi-Arabië voerde de Zakat, Tax and Customs Authority (ZATCA) een gecentraliseerd clearingmodel in (FATOORA), waarbij standaard B2B-belastingfacturen rechtstreeks via een centrale overheidsengine moeten worden geklareerd.
De VAE koos daarentegen voor het Decentralised Continuous Transaction Control and Exchange (DCTCE)-kader, naar het voorbeeld van de aanpak in Singapore en Europese koplopers zoals België en Slovakije. Door het semantische model Peppol International (PINT) toe te passen, zorgt de VAE ervoor dat de binnenlandse facturatie aansluit bij internationale aankoopnormen.
De VAE werd het eerste land ter wereld dat een volledig operationeel, soeverein Peppol Corner 5 Access Point implementeerde binnen een DCTCE-architectuur. Na de start van het project op 27 oktober 2025 werd de centrale implementatiefase in mei 2026 afgerond, waarmee de technische ontvangstlaag voor de FTA werd gerealiseerd. Om te begrijpen hoe de architectuur van de VAE zich verhoudt tot alternatieve internationale systemen, bekijk dan onze gids over het navigeren doorheen internationale compliancemodellen.
Volledige compliance-tijdlijn
Het e-facturatieprogramma van de VAE volgt een gefaseerd tijdschema dat is vastgelegd via ministeriële besluiten, zodat ondernemingen en softwareleveranciers conforme infrastructuur kunnen uitrollen vóór de wettelijke deadlines ingaan.
Datum | Betrokken groep of belastingplichtigencategorie | Verplichte compliancemijlpaal |
oktober 2024 | Alle belastingplichtigen | Bekendmaking van Federal Decree-Laws No. 16 en 17 of 2024, waarmee het Electronic Invoicing System in de federale belastingwetgeving wordt verankerd. |
september 2025 | Alle vennootschapsbelastingplichtigen | Uitvaardiging van Ministerial Decision No. 243 of 2025 en Ministerial Decision No. 244 of 2025, waarmee het toepassingsgebied, de definities en de golfdrempels worden vastgelegd. |
27 oktober 2025 | Federal Tax Authority & Technology Consortium | Start van het project voor de ontwikkeling en uitrol van het nationale Peppol Corner 5 Access Point van de FTA. |
mei 2026 | Federal Tax Authority | Voltooiing van de implementatie van het Peppol Corner 5 Access Point, waarmee de centrale fiscale ontvangstengine tot stand komt. |
mei 2026 | Fase 1-belastingplichtigen | De Ministry of Finance vaardigt een gerichte wijziging van het besluit uit, waarmee de deadline voor de contractuele aanstelling van een ASP wordt verlengd van 31 juli 2026 naar 31 oktober 2026. |
1 juli 2026 | Vrijwillige deelnemers | Start van de officiële fase van vrijwillige adoptie en het pilootprogramma, waarmee gecertificeerde ASP's en belastingplichtigen productieverzending kunnen testen zonder risico op sancties. |
28 september 2026 | Internationale markten | Officiële publieke bekendmaking over de voltooiing en werking van het Peppol Corner 5 Access Point van de FTA. |
31 oktober 2026 | Fase 1-belastingplichtigen (omzet ≥ AED 50 miljoen) | Wettelijke deadline voor Fase 1-entiteiten om formeel een door de Ministry of Finance erkende Accredited Service Provider (ASP) aan te stellen en aan boord te nemen. |
1 januari 2027 | Fase 1-belastingplichtigen (omzet ≥ AED 50 miljoen) | Verplichte inwerkingtreding voor Fase 1. Volledige wettelijke verplichting om gestructureerde B2B- en B2G-e-facturen uit te reiken, uit te wisselen en te rapporteren via erkende platformen. |
31 maart 2027 | Fase 2-belastingplichtigen (omzet < AED 50 miljoen) en overheidsinstanties | Wettelijke deadline voor alle overige belastingplichtigen en overheidsinstanties om formeel een ASP aan te stellen. |
1 juli 2027 | Fase 2-belastingplichtigen (omzet < AED 50 miljoen) | Verplichte inwerkingtreding voor Fase 2. Landelijke handhaving voor alle geregistreerde private ondernemingen, ongeacht de jaaromzet. |
1 oktober 2027 | Federale en lokale overheidsinstanties | Verplichte handhaving voor overheidsopdrachten en overheidsfacturatie. |
1 januari 2029 | Belastinggroepen (intragroeptransacties) | Einde van de overgangsperiode van 24 maanden; verplichte e-facturatie voor interne leveringen binnen geregistreerde btw-groepen. |
Wettelijk kader
De wettelijke basis voor het elektronische facturatiestelsel van de VAE steunt op federale decreetwetten, aangevuld met uitvoerende ministeriële besluiten.
Federal Decree-Law No. 16 of 2024: wijzigt belangrijke artikelen van Federal Decree-Law No. 8 of 2017 inzake btw. Het voert formeel de wettelijke definities van een „elektronische factuur” en een „elektronische creditnota” in, waarbij het gebruik ervan wordt verplicht voor belastbare leveringen en de aftrek van voorbelasting expliciet afhankelijk wordt gesteld van het bezit van een geverifieerde elektronische factuur.
Federal Decree-Law No. 17 of 2024: wijzigt Federal Decree-Law No. 28 of 2022 inzake belastingprocedures. Hiermee wordt het „Electronic Invoicing System” verankerd in de federale administratieve procedure, wordt Hoofdstuk 2 hernoemd om elektronische administratie op te nemen, en krijgen de Ministry of Finance en de Federal Tax Authority de bevoegdheid om systeembeveiliging en operationele compliance te reguleren.
Ministerial Decision No. 64 of 2025: uitgevaardigd door de Ministry of Finance, regelt dit besluit de accreditatie van dienstverleners. Het legt technische criteria voor ASP's vast, waaronder verplichte OpenPeppol Access Point-certificering, ISO/IEC 27001-compliance, lokale waarborgen voor gegevensbeveiliging en doorlopende interoperabiliteitstests.
Ministerial Decision No. 243 of 2025: legt het operationele kader en het wettelijke toepassingsgebied van het Electronic Invoicing System vast. Het bepaalt de kernvereisten voor verzending, geldige data dictionaries voor bedrijfsgegevens, de wettelijke termijn van 14 dagen voor het uitreiken van facturen, en verplichtingen inzake lokale archivering.
Ministerieel besluit nr. 244 van 2025: Definieert het gefaseerde implementatieschema en de omzetdrempels voor Fase 1, Fase 2 en overheidsinstanties.
Wijziging door het Ministerie van Financiën van besluit nr. 244 (mei 2026): Na raadplegingen over de marktgereedheid werd dit gerichte instrument aangenomen, dat de deadline voor Fase 1-belastingplichtigen (bruto-omzet van AED 50 miljoen en meer) officieel verlengde om een Erkende Dienstverlener (Accredited Service Provider, ASP) aan te stellen tot 31 oktober 2026, terwijl de ingangsdatum voor de handhaving behouden bleef op 1 januari 2027.
Kabinetsbesluit nr. 106 van 2025: Wijzigt de schema's voor administratieve belastingboetes en stelt specifieke financiële sancties vast voor het niet uitreiken van gestructureerde e-facturen, niet-naleving van de verzendtermijnen, of het werken buiten gecertificeerde dienstverleningskanalen.
Publieke verduidelijking VATP046 van de Federale Belastingdienst: Uitgevaardigd in september 2026, belicht deze verduidelijking recente wijzigingen aan de btw-wetgeving ter ondersteuning van de invoering van elektronische facturatie in de VAE. Ze introduceert formeel belangrijke wettelijke definities zoals „Electronic Invoicing System”, „Electronic Invoice” en „Electronic Credit Note”, bevestigt dat elektronische documenten moeten voldoen aan de toepasselijke btw-vereisten om als geldige belastingfactuur of creditnota te gelden, en koppelt de naleving van e-facturatie rechtstreeks aan de recuperatie van voorbelasting en administratieve boetes.
Investeerdersmededeling van de Federale Belastingdienst (september 2026): Officiële mededeling die de contractuele implementatie van de centrale Peppol Corner 5 Access Point-engine door Banqup Group namens de FTA bevestigt.
Autoriteiten & belangrijke systeemactoren
De administratieve en technische uitvoering van het e-facturatiekader van de VAE wordt gedeeld tussen federale ministeries, belastingautoriteiten en internationale normalisatie-instellingen:
Ministerie van Financiën (MoF)
Het Ministerie van Financiën fungeert als de wetgevende architect en systeemeigenaar van het elektronische facturatiesysteem van de VAE. Het ministerie stelt het nationale fiscale beleid vast, vaardigt uitvoerende ministeriële besluiten uit, bepaalt de omzetdrempels en houdt toezicht op de licentiëring en accreditatie van dienstverleners via het register van vooraf goedgekeurde e-facturatiedienstverleners.
Federale Belastingdienst (FTA) & Banqup Group Corner 5
De Federale Belastingdienst beheert de dagelijkse operationele btw-compliance, audits en de reconciliatie van btw-aangiften. Binnen het 5-corner DCTCE-model beheert de FTA het centrale ontvangstplatform dat bekendstaat als Corner 5.
Om deze centrale infrastructuur te bouwen, werd Banqup Group als technologiepartner binnen een internationaal consortium gecontracteerd om het Peppol Corner 5 Access Point voor de FTA te ontwikkelen, implementeren en beheren. Na de voltooiing van de ontwerp- en implementatiefase in mei 2026 verwerkt het Corner 5-platform van de FTA real-time Tax Data Document (TDD)-feeds van erkende Access Points op de markt via het Peppol eDelivery-netwerk, wat de belastingadministratie real-time auditzichtbaarheid biedt.
OpenPeppol & Peppol Authority
De VAE heeft OpenPeppol-standaarden geïntegreerd in haar federale kader. Als erkend Peppol-domein reguleert de aangewezen UAE Peppol Authority de nationale specificaties (PINT AE), coördineert ze de metadata-directory en zorgt ze ervoor dat gecertificeerde Access Points voldoen aan internationale beveiligings- en berichtenconventies. Meer informatie over hoe deze netwerken werken vindt u in onze volledige gids over Peppol en e-facturatie.
Toepassingsgebied van de verplichting
De e-facturatieverplichting in de VAE is breed van toepassing op de bedrijfs- en commerciële belastinggrondslag, met specifieke regels voor transactietypes, bedrijfsgrootte en territoriale rechtsgebieden.
Transactiebereik in de VAE | ||
Transactiecategorie | Verplicht kanaal | Operationele status |
Binnenlandse B2B | Peppol-netwerk (ASP) | Verplicht (gefaseerd 2027) |
Binnenlandse B2G | Peppol-netwerk (ASP) | Verplicht (oktober 2027) |
Grensoverschrijdende export | Peppol / Fallback | CTC-rapportering verplicht |
Business-to-Consumer (B2C) | Point of Sale / POS | Vrijgesteld tot toekomstig besluit |
Intragroep (btw-groepen) | Interne systemen | Uitgesteld tot 1 januari 2029 |
Wie moet voldoen?
Op grond van ministeriële besluiten nr. 243 en 244 van 2025 is naleving verplicht voor alle belastingplichtigen die commerciële activiteiten uitoefenen in de VAE:
Fase 1-entiteiten (omzet ≥ AED 50 miljoen): Belastingplichtigen wiens totale jaarlijkse bruto-omzet in het laatst afgesloten boekjaar AED 50 miljoen bereikte of overschreed. Entiteiten binnen het toepassingsgebied moeten een erkende ASP contracteren tegen 31 oktober 2026 en gestructureerde e-facturen uitwisselen tegen 1 januari 2027. De omzet wordt beoordeeld op het niveau van de individuele rechtspersoon, niet op basis van geconsolideerde groepscijfers.
Fase 2-entiteiten (omzet < AED 50 miljoen): Alle overige btw-geregistreerde ondernemingen die actief zijn op het vasteland en in vrijhandelszones, ongeacht hun omvang. Deze belastingplichtigen moeten een ASP contracteren tegen 31 maart 2027 en volledig conform zijn tegen 1 juli 2027.
Overheidsinstanties: Federale, lokale en gemeentelijke overheidsinstanties die commerciële facturen uitreiken of ontvangen, moeten conforme integraties implementeren tegen 1 oktober 2027.
Vrijzones en aangewezen zones
De verplichting geldt voor alle commerciële rechtsgebieden binnen de VAE. Ondernemingen die actief zijn in financiële vrijzones (zoals DIFC en ADGM), evenals in commerciële vrijzones en aangewezen zones, moeten voldoen aan de e-facturatieregels indien ze geregistreerd zijn voor btw in de VAE. Wanneer een transactie plaatsvindt tussen entiteiten in aangewezen zones, blijft gestructureerde elektronische facturatie verplicht, zelfs indien de levering in aanmerking komt voor een nultarief of belastingvermindering.
Uitgesloten en uitgestelde transacties
Business-to-Consumer (B2C): Detailhandeltransacties aan de kassa zijn uitgesloten van de eerste uitrolgolven. B2C-activiteiten blijven onderworpen aan de standaardregels voor fiscale kasticketten totdat een expliciet rapportagemodel voor de detailhandel wordt ingevoerd.
Intragroepstransacties: Leveringen tussen leden van dezelfde geregistreerde btw-groep krijgen een overgangsperiode van 24 maanden. De verzending via het elektronische facturatiesysteem wordt voor deze interne transacties uitgesteld tot 1 januari 2029, hoewel externe leveringen aan derden onderworpen blijven aan de standaard golfdeadlines.
Soevereine overheidsactiviteiten: Leveringen door overheidsinstanties die optreden in hun soevereine hoedanigheid vallen buiten het toepassingsgebied van de commerciële e-facturatie.
E-facturatievereisten in de VAE
Volgens de wettelijke normen vastgelegd in ministerieel besluit nr. 243 van 2025 geldt een factuur enkel als authentieke belastingfactuur wanneer ze voldoet aan strikte structurele en technische vereisten:
Gestructureerd gegevensformaat (PINT AE)
Ongestructureerde documenten, waaronder PDF's, gescande afbeeldingen, Word-documenten of papieren formulieren, zijn juridisch ongeldig voor transacties binnen het toepassingsgebied.
De VAE vereist gestructureerde facturen die worden gegenereerd in XML formaat, conform de PINT AE (Peppol International for the United Arab Emirates) specificatie, gebaseerd op de UBL 2.1-gegevenssyntax. Deze norm omvat specifieke wettelijke vereisten van de VAE, waaronder tweetalige Arabisch-Engelse omschrijvingen, fiscale registratienummers (TRN's) van leverancier en koper, gegevens van het handelsregister, btw-categorisering per factuurlijn, en omrekening van vreemde valuta naar VAE-dirham (AED).
De wettelijke uitreikingstermijn van 14 dagen
Overeenkomstig artikel 67 van de btw-wet, gewijzigd bij federaal wetsbesluit nr. 16 van 2024 en bevestigd bij ministerieel besluit nr. 243 van 2025, moeten elektronische belastingfacturen en creditnota's worden uitgereikt en verzonden via het erkende netwerk binnen maximaal 14 kalenderdagen vanaf de datum van de levering. Facturen die na deze termijn worden ingediend, falen bij de validatie en leiden tot wettelijke administratieve boetes.
Verplichte validatiecontroles
Voordat een elektronische factuur de koper bereikt, moet ze een geautomatiseerde semantische en syntactische validatie doorlopen via de ASP van de leverancier. Het systeem valideert:
Actieve registratie en verificatie van de 15-cijferige TRN's van leverancier en koper.
Rekenkundige juistheid van bedragen per factuurlijn, kortingen, btw-tarieven (standaard 5%, 0% of vrijgesteld), en nettobedragen.
Aanwezigheid van een wereldwijd unieke factuuridentificatie (UUID) en ononderbroken cryptografische referentiehashes.
Nauwkeurige omrekening van vreemde valuta's naar AED aan de hand van de wisselkoersen van de Centrale Bank van de VAE.
Archivering en datasoevereiniteit
Bedrijven moeten gestructureerde e-facturen, creditnota's en bijbehorende verwerkingslogs in hun oorspronkelijke XML-formaat archiveren voor een wettelijke minimumperiode van 5 jaar (of 15 jaar voor gegevens over kapitaalvastgoed).
Volgens de fiscale procedures en verplichtingen inzake datasoevereiniteit van de VAE moeten elektronische boekhoudkundige gegevens worden bewaard binnen het fysieke of cloudgrondgebied van de VAE. Cloudhostingoplossingen zijn toegestaan, maar de infrastructuur moet voldoen aan de nationale cybersecuritynormen, een continue beschikbaarheid garanderen en ervoor zorgen dat de gegevens onmiddellijk toegankelijk zijn voor fiscale controles.
E-reporting-vereisten in de VAE
Terwijl e-facturatie de uitwisseling van commerciële documenten tussen handelspartners regelt, biedt e-reporting de belastingadministratie continu inzicht in transacties.
Binnen het kader van de VAE vinden e-facturatie en e-reporting gelijktijdig plaats binnen dezelfde technische transactie. Belastingplichtigen hoeven geen afzonderlijk periodiek belastingrapport op te stellen of aparte maandelijkse overzichten te uploaden. Wanneer de ASP van de leverancier een commerciële factuur valideert en doorstuurt, extraheert het systeem in plaats daarvan de Tax Data Document (TDD) payload.
De ASP verzendt deze gestandaardiseerde complianceset rechtstreeks naar het Corner 5-ontvangstplatform van de Federal Tax Authority. Omdat de transactierapportering automatisch wordt afgehandeld op het niveau van het toegangspunt, vinden factuurvalidatie en belastingrapportering plaats binnen enkele minuten na uitgifte. Dit Continuous Transaction Control-kader zorgt voor een controleerbaar digitaal spoor dat gegevens aanlevert voor vooraf ingevulde btw-aangiftes, wat helpt om aftrekverschillen te voorkomen vóór de controle van de vennootschapsbelasting.
Technische architectuur: het 5-corner DCTCE-model
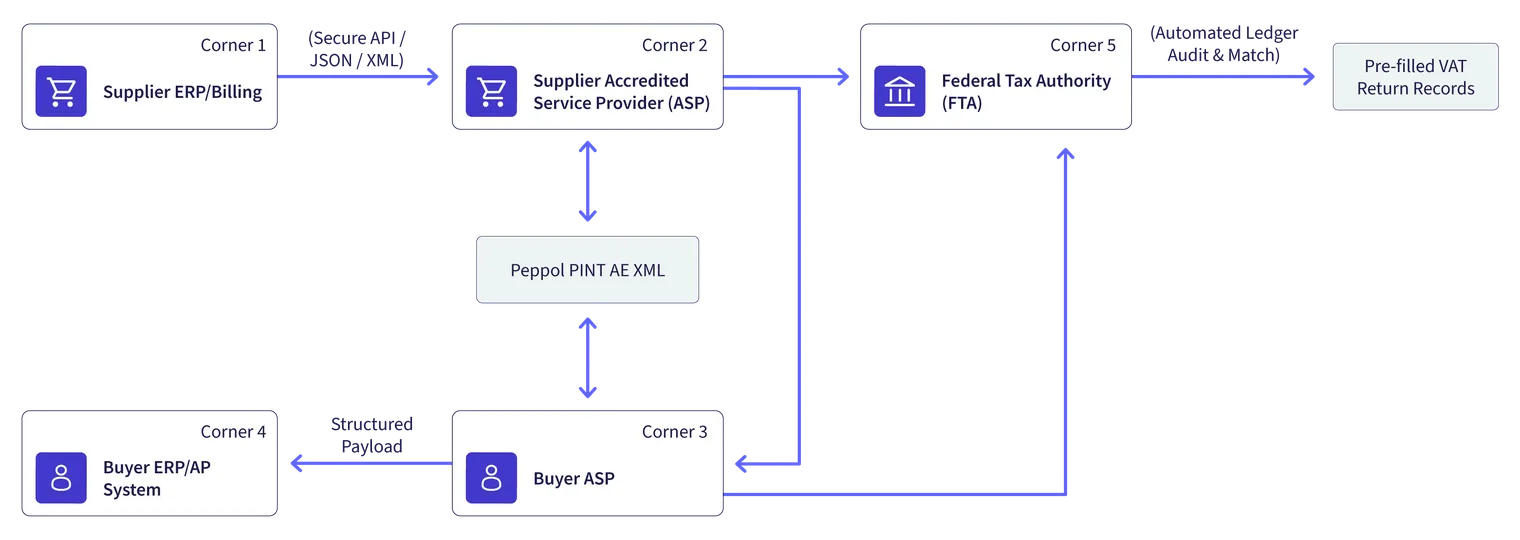
De VAE heeft een 5-corner Decentralised Continuous Transaction Control and Exchange (DCTCE) model geïmplementeerd, dat gebruikmaakt van het internationale Peppol-netwerk:
Operationele stap-voor-stap workflow
Generatie (Corner 1): de leverancier genereert de transactiegegevens in zijn facturatiesysteem, boekhoudpakket of ERP-systeem.
Verzending naar ASP (Corner 2): de facturatiegegevens worden veilig verzonden naar de door de leverancier gekozen erkende dienstverlener (ASP) via REST API, SFTP of een geautomatiseerde connector.
Validatie en omzetting: de ASP van de leverancier valideert de factuur aan de hand van het PINT AE-schema en de businessvalidatieregels van de FTA, en zet de payload om naar conforme UBL 2.1 XML.
Uitwisseling via Peppol (Corner 3): de ASP van de leverancier bepaalt het Access Point-adres van de ontvanger via de Peppol directory en stuurt de gevalideerde factuur veilig door naar de ASP van de koper.
Gelijktijdige rapportering (Corner 5): tegelijkertijd stuurt de ASP van de leverancier het vereiste Tax Data Document (TDD) rechtstreeks door naar het nationale e-facturatierepository van de FTA.
Levering en verwerking (Corner 4): de ASP van de koper levert de gestructureerde XML-factuur rechtstreeks af in het crediteurenadministratiesysteem van de klant, voor geautomatiseerde matching en betalingsuitvoering.
Operationeel inzicht: De 5-corner DCTCE-architectuur werkt volgens een niet-blokkerend validatiemodel. Bedrijven wisselen geldige facturen rechtstreeks uit via gecertificeerde toegangspunten, zonder te wachten op een manuele goedkeuring via een belastingportaal. Deze aanpak voorkomt verstoringen in de toeleveringsketen en zorgt er tegelijk voor dat de Federal Tax Authority de transactiegegevens vrijwel realtime ontvangt.
Sancties bij niet-naleving
De handhaving van fiscale compliance in de VAE combineert wettelijke boetes op basis van Cabinet Decision No. 106 of 2025 met strikte operationele en fiscale beperkingen.
Financiële sancties voor technische en procedurele overtredingen
Geen ASP aangesteld binnen de wettelijke termijn: entiteiten die er niet in slagen om vóór hun golfdeadline een gecertificeerde ASP onder contract te nemen en te onboarden (31 oktober 2026 voor fase 1; 31 maart 2027 voor fase 2) riskeren administratieve boetes wegens niet-naleving, vanaf AED 10.000, met terugkerende maandelijkse boetes van AED 20.000 bij aanhoudende niet-naleving.
Niet-conforme facturen uitreiken (papieren of ongestructureerde PDF's): het uitreiken van commerciële documenten buiten het Electronic Invoicing System, van zodra dit verplicht is, leidt tot administratieve boetes van AED 5.000 per ongeldig document, tot een wettelijk maximum van AED 50.000 per belastingtijdvak.
Facturen niet uitgereikt binnen de termijn van 14 dagen: het niet naleven van de wettelijke uitreikingstermijn van 14 dagen conform artikel 67 leidt tot boetes wegens laattijdige uitreiking van AED 1.000 tot AED 5.000 per overtreding.
E-facturen niet bewaard binnen de VAE: het overtreden van de lokale vereisten inzake datasoevereiniteit en digitale bewaring leidt tot boetes van AED 20.000 tot AED 50.000, vergezeld van verplichte IT-systeemaudits.
Fiscale en commerciële risico's
Het belangrijkste commerciële risico onder de gewijzigde btw-wet betreft de weigering van de aftrek van voorbelasting.
Onder Federal Decree-Law No. 16 of 2024 kunnen commerciële kopers geen voorbelasting recupereren op aankopen, tenzij de onderliggende levering wordt geverifieerd via een geldige, gestructureerde elektronische factuur die is verwerkt door het Electronic Invoicing System. Bij bedrijven die papieren of standaard-PDF-facturen ontvangen van leveranciers die onder het toepassingsgebied vallen, wordt de aftrek van voorbelasting geweigerd bij controles. Deze beperking maakt van niet-naleving door de leverancier meteen een kostenpenalisatie van 5% voor de klant, en stelt niet-conforme leveranciers bovendien bloot aan commerciële geschillen en verlies van klanten.
Hoe bedrijven zich kunnen voorbereiden
Aangezien de deadline voor de aanstelling van een ASP voor fase 1 vastligt op 31 oktober 2026, moeten finance-, tax- en IT-verantwoordelijken onmiddellijk een gereedheidsstrategie uitrollen.
Actieroadmap voor ondernemingen (voorbereiding op fase 1) | |
Weken 1 - 3 Audit en beoordeling van de omzet | Bereken de totale brutomomzet voor het meest recente boekjaar Bepaal de juridische classificatie (fase 1 versus fase 2) |
Weken 4 - 6 Opschoning van masterdata | Verifieer de 15-cijferige TRN's van alle binnenlandse handelspartners via het FTA-portaal Standaardiseer facturatieadressen, handelsvergunningsnummers en artikelcodering |
Weken 7 - 10 Selectie van een ASP en contractafsluiting | Evalueer leveranciers aan de hand van de accreditatienormen van Ministerial Decision No. 64 Sluit vóór 31 oktober 2026 formeel een contract af met een erkende dienstverlener |
Weken 11 - 16 Systeemintegratie en testen | Koppel uw interne ERP-systemen via API aan uw ASP Breng de gegevensvelden in kaart volgens het PINT AE UBL 2.1-schema Voer end-to-end sandboxtests uit vóór de go-live van 1 januari 2027 |
1. Beoordeel de omzetdrempels voor uw onderneming
Analyseer de jaarrekening van het meest recent afgesloten boekjaar om uw implementatiegolf te bevestigen. Als de brutomomzet AED 50 miljoen bereikt of overschrijdt, moet uw organisatie vóór 31 oktober 2026 een ASP onder contract nemen en klaar zijn voor de verplichte uitreiking vanaf 1 januari 2027.
2. Reinig en valideer masterdata
Het PINT AE-schema past geautomatiseerde businessvalidatieregels toe. Onvolledige klantendossiers leiden tot onmiddellijke afwijzing bij verzending. Valideer de master-records van klanten en leveranciers in al uw ERP-systemen:
Bevestig het 15-cijferige Tax Registration Number (TRN) van elke handelspartner.
Verifieer de wettelijke bedrijfsnamen aan de hand van officiële handelsvergunningen en handelsregisters.
Zorg voor een correcte mapping van factuurlijnen voor leveringen aan het standaardtarief van 5%, het nultarief en vrijgestelde leveringen.
3. Sluit een contract af met een erkende dienstverlener (ASP)
Belastingplichtigen kunnen transacties niet rechtstreeks indienen bij de centrale infrastructuur van de FTA zonder een erkende dienstverlener. Entiteiten in fase 1 moeten een dienstverlener kiezen die gecertificeerd is onder Ministerial Decision No. 64 of 2025. Controleer of de gekozen dienstverlener een native integratie met uw ERP-systeem biedt, betrouwbare routering via een Peppol Access Point, geautomatiseerde omzetting naar het PINT AE-schema, en gespecialiseerde lokale ondersteuning.
4. Optimaliseer uw ERP-workflows voor inkomende automatisering
Compliance vereist het beheer van zowel uitgaande uitreiking als inkomende crediteurenworkflows. Configureer uw crediteurenprocessen om de inkomende PINT AE XML-gegevens die door uw ASP worden aangeleverd te verwerken, te valideren en te boeken, zodat manuele data-invoer overbodig wordt en de aftrekbaarheid van voorbelasting gewaarborgd blijft.
Conclusie
De invoering van verplichte elektronische facturatie is een belangrijke stap voorwaarts in de modernisering van het digitale belastinglandschap van de VAE. Door een gedecentraliseerd Peppol 5-corner-model toe te passen, brengt het land regelgevend toezicht in evenwicht met commerciële efficiëntie, en zorgt het voor gestructureerde transactierapportering zonder de activiteiten in de toeleveringsketen te verstoren.
Voor het bedrijfsmanagement vraagt het voldoen aan deze vereisten tijdige operationele planning. Entiteiten uit fase 1 moeten de verlengde periode benutten om hun Accredited Service Provider aan te stellen tegen 31 oktober 2026, zodat er voldoende tijd is voor ERP-veldmapping en end-to-end sandboxtesten vóór de verplichte livegang op 1 januari 2027.
Organisaties die hun financiële systemen bijwerken, hun stamgegevens opschonen en samenwerken met gecertificeerde e-facturatieproviders, voldoen aan de wettelijke complianceverplichtingen en genieten tegelijk de operationele voordelen van geautomatiseerde, moderne bedrijfsverwerking.
Veelgestelde vragen
Op grond van de wijziging van mei 2026 van Ministerial Decision No. 244 of 2025 moeten belastingplichtigen in Fase 1 (bedrijven met een jaarlijkse brutomzet van AED 50 miljoen of meer) formeel een Accredited Service Provider (ASP) aanstellen en contracteren vóór 31 oktober 2026.