Por qué la facturación electrónica y el e-reporting son diferentes de los proyectos de cumplimiento anteriores
En los últimos años, el panorama del cumplimiento fiscal —y, con él, la relación entre las administraciones tributarias y las empresas— ha cambiado radicalmente. Ya no vivimos en una era de informes esporádicos y por lotes; hablamos, en cambio, de una reestructuración completa hacia un paradigma de «cumplimiento en tiempo real».
De las declaraciones periódicas a los controles continuos de transacciones (CTC): Estamos dejando atrás las declaraciones de IVA retrospectivas, mensuales o trimestrales. Las administraciones tributarias ahora quieren visibilidad en tiempo real o casi real de los flujos de datos de sus facturas. Este cambio de la información «por lotes» a la información «transaccional» implica que los problemas de calidad de los datos ya no pueden corregirse a fin de mes: deben resolverse en el momento de la creación.
Impacto directo en los procesos empresariales clave: Dado que estas obligaciones se conectan directamente con sus sistemas transaccionales, la facturación electrónica no es solo una cuestión fiscal; afecta directamente a sus procesos de pedido a cobro (Order-to-Cash, O2C), de compra a pago (Procure-to-Pay, P2P) y de registro a informe (Record-to-Report). Si sus sistemas fallan, sus pagos se detienen. Se trata de un riesgo crítico para la continuidad del negocio, no de una nota a pie de página del cumplimiento normativo.
Un reto multijurisdiccional: Con obligaciones que se superponen en la UE (ViDA), el CCG, LATAM y APAC, un enfoque país por país resulta cada vez más arriesgado. Necesita una estrategia unificada, o corre el riesgo de verse sepultado bajo requisitos locales fragmentados e inmanejables que generan una sobrecarga enorme para sus equipos financieros.
Conclusión clave: La facturación electrónica es un programa de transformación multifuncional, no una tarea de cumplimiento puntual. Requiere un cambio de mentalidad: pasar del «cumplimiento fiscal» a la «transformación digital del negocio».
El panorama de las partes interesadas: quién debe participar y por qué
Dado que la facturación electrónica atraviesa todos los departamentos, requiere un equipo multidisciplinar de partes interesadas, alineado tanto en los objetivos de negocio como en la ejecución técnica. Si alguno de estos grupos trabaja de forma aislada, el proyecto corre el riesgo de incumplir un plazo normativo o, peor aún, de romper flujos de trabajo operativos críticos.
Grupos de partes interesadas principales (comunes a todas las organizaciones)
Fiscalidad / impuestos indirectos / IVA: Como principales centinelas de la organización, el departamento fiscal debe supervisar los cambios legislativos, evaluar su impacto y definir los requisitos de cumplimiento y el apetito de riesgo general. Su función consiste en traducir cambios legislativos locales y complejos en requisitos funcionales claros para los equipos de TI y Finanzas, y en actuar de enlace con asesores externos y, cuando proceda, con las administraciones tributarias.
Finanzas / contabilidad / cuentas por cobrar y por pagar: Este grupo es responsable de la «esencia» del proceso: el flujo de caja real. Debe garantizar que la migración a la facturación electrónica no altere la liquidez ni la experiencia de clientes y proveedores. Su prioridad principal es validar que el contenido de las facturas, los flujos de aprobación y el registro contable se mantengan intactos durante toda la transición.
TI / arquitectura empresarial / ERP: El departamento de TI actúa como arquitecto de la infraestructura. Debe evaluar el impacto en los sistemas y las opciones de integración, y diseñar una solución que evite las «integraciones espagueti»: esas conexiones improvisadas y desordenadas que, con el tiempo, resultan imposibles de mantener. Su función consiste en garantizar el rendimiento de los sistemas, la calidad de los datos y una seguridad a prueba de fallos.
Compras / cadena de suministro (especialmente para procesos entrantes/e-reporting): A menudo pasado por alto, este grupo es la puerta de entrada de los procesos entrantes. Debe liderar el esfuerzo estratégico de incorporar a los proveedores a las redes de facturación electrónica, garantizando que sean capaces de cumplir los nuevos estándares legales y operativos, y, cuando corresponda, alinear los procesos de compra a pago con los nuevos requisitos. Esto puede incluir nuevos requisitos en materia de archivo digital y cumplimiento normativo; el seguimiento de las facturas entrantes a través de los portales de las administraciones tributarias, garantizando que cualquier rechazo se notifique de inmediato; y la actualización de la lógica de conciliación para incorporar la comparación entre pedido, albarán y factura, así como cualquier enriquecimiento automático de datos que evite volver a la introducción manual.
Legal / cumplimiento normativo / protección de datos: Ante el creciente escrutinio de las transferencias de datos digitales, el departamento legal debe revisar las implicaciones contractuales con clientes y proveedores, evaluando al mismo tiempo la residencia de los datos y las obligaciones de privacidad en los distintos marcos normativos globales.
Partes interesadas adicionales para grupos más grandes o internacionales
Equipos de finanzas locales / informes estatutarios locales: Estas personas actúan como su verificación de la realidad local. Aunque las plantillas globales son útiles, los equipos estatutarios locales poseen un conocimiento detallado de las prácticas administrativas regionales, las barreras idiomáticas y las expectativas específicas de los auditores locales. Son quienes deben tender un puente entre los procesos globales estandarizados y la realidad legal «sobre el terreno» de su jurisdicción.
Responsables globales de procesos (de pedido a cobro / de compra a pago): La función del GPO consiste en actuar como guardián del estándar global. Su reto es resistir la tentación de «sobrelocalizar». Cuando cada país exige una personalización única, el sistema se vuelve frágil. El GPO debe equilibrar la necesidad de eficiencia en los procesos globales con los requisitos estrictos de las obligaciones legales locales, garantizando que las excepciones se minimicen en lugar de institucionalizarse.
Servicios compartidos / proveedores de BPO: Los centros de servicios compartidos son los principales operadores de su nuevo ecosistema de facturación. Sus modelos operativos, acuerdos de nivel de servicio (SLA) e indicadores clave de rendimiento (KPI) deben revisarse por completo para reflejar el paso de tareas manuales centradas en documentos a flujos de trabajo automatizados centrados en datos. Son la primera línea a la hora de conciliar el procesamiento centralizado con las obligaciones específicas de cada país que inevitablemente surgen.
Seguridad de la información / ciberseguridad: La facturación electrónica exige conectar su ERP interno con los portales externos de las administraciones tributarias, a menudo en tiempo real. Esto modifica su superficie de amenaza. El equipo de ciberseguridad debe revisar las conexiones API, los estándares de cifrado, los protocolos de autenticación y los controles de acceso. También debe realizar evaluaciones rigurosas del riesgo de terceros sobre cualquier proveedor o plataforma que utilice para procesar estas transacciones.
Éxito del cliente / operaciones de ventas: Las facturas no son solo documentos contables; son una parte clave del recorrido del cliente. Si cambia el formato de una factura o se introduce un nuevo portal digital, el equipo de operaciones de ventas debe liderar la estrategia de comunicación. Debe gestionar de forma proactiva el mensaje a los clientes para mitigar el riesgo de retrasos en los pagos, disputas o relaciones dañadas a causa de la fricción generada por los nuevos procesos digitales.
Cómo evoluciona el panorama de partes interesadas según el tipo de organización
La composición de su equipo de proyecto cambiará inevitablemente según la escala y la presencia de su organización. Aunque el principio fundamental —es decir, que la facturación electrónica no puede depender de una sola función— sigue siendo universal, el «peso» y el número de partes interesadas implicadas varían significativamente a medida que aumenta la complejidad.
Para las pymes y las empresas más pequeñas, el proyecto suele gestionarlo un equipo reducido, con frecuencia el propietario, el gerente o una asesoría externa, que asume múltiples funciones. En estos casos, el enfoque se centra por completo en la sencillez, el coste y la minimización de las interrupciones. Dado que estas empresas normalmente no cuentan con departamentos fiscales o de TI dedicados, la estrategia se orienta menos a la coordinación interna y más a la confianza en el proveedor. La organización depende en gran medida de su proveedor de ERP o de contabilidad existente para que actúe como su «socio de cumplimiento», externalizando así la carga técnica.
Empresas nacionales con un enfoque en un único país se enfrentan a un reto diferente. Aquí, las funciones internas como Fiscalidad, Finanzas y TI están bien definidas, lo que permite contar con un equipo de proyecto interno estructurado. El principal reto para las partes interesadas consiste en alinear los sistemas existentes con los requisitos específicos de esa única jurisdicción. Dado que la complejidad internacional es limitada, el foco se pone en la eficiencia de los procesos y en garantizar que la solución de facturación electrónica se integre sin problemas en los flujos de trabajo del ERP ya establecidos. El riesgo aquí no es la fragmentación global, sino crear una solución «puntual» que no pueda escalar si la empresa acaba expandiéndose.
Para las multinacionales, la complejidad se vuelve exponencial. Con múltiples jurisdicciones, idiomas y plazos legislativos variables, el proyecto se transforma en un ejercicio de orquestación de alto nivel. Se gestiona una densa red de partes interesadas, entre ellas responsables fiscales globales y regionales, equipos financieros locales por país, propietarios de procesos globales (GPO) y centros de servicios compartidos. El factor crítico de éxito aquí es mantener la estandarización global a la vez que se gestiona la necesidad de localización. El objetivo último es evitar la trampa de los «silos país por país», en la que cada región desarrolla su propia solución técnica particular, mediante la implementación de un marco de gobernanza global que priorice los estándares comunes frente a las necesidades locales idiosincrásicas.
Un ciclo de vida de proyecto práctico y la participación de las partes interesadas
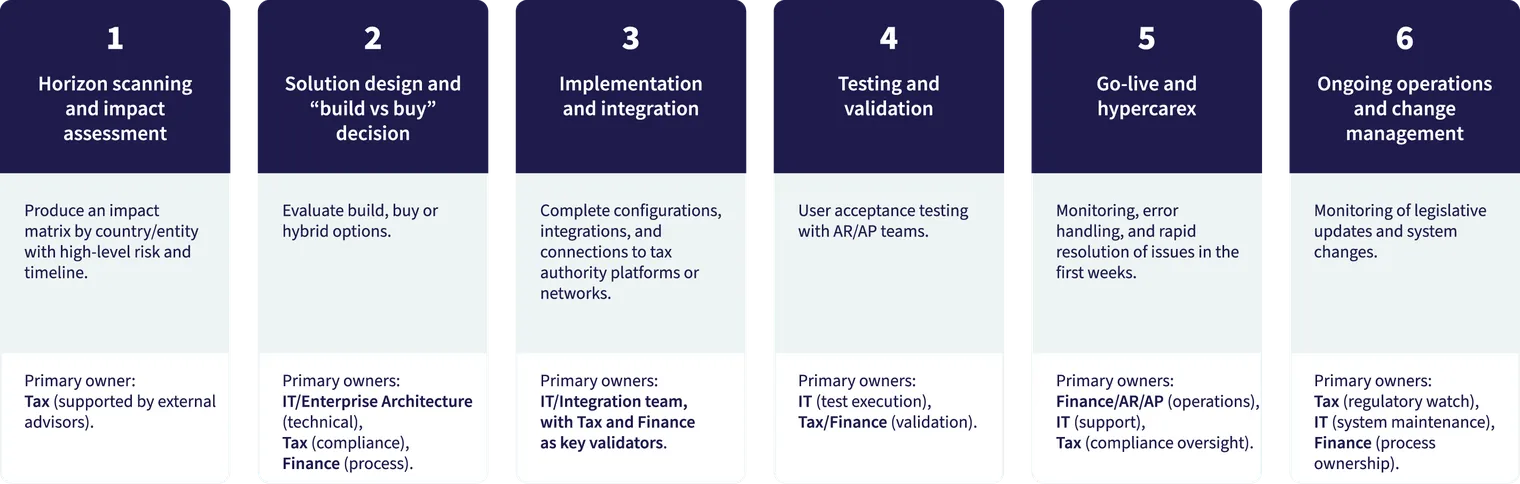
La facturación electrónica exitosa no es un proyecto con una fecha de finalización fija; es un ciclo de vida continuo. El proceso comienza con Exploración del horizonte o Vigilancia del cumplimiento normativo, donde el equipo fiscal actúa como un «sistema de radar», supervisando nuevas obligaciones y anteproyectos de ley para identificar cuáles de las próximas obligaciones afectarán a la organización, y para evaluar con precisión qué entidades, sistemas y procesos se verán afectados.
Esto conduce al diseño de la solución, donde TI, Fiscalidad y Finanzas deben colaborar para definir los futuros requisitos funcionales y técnicos, y para mapear los sistemas y flujos de datos actuales. Durante esta fase, también debe iniciarse la evaluación inicial de «desarrollar frente a comprar»: determinar si conviene desarrollar una solución propia o contratar un servicio gestionado (véase nuestro análisis estratégico en la Sección 4), antes de seleccionar un proveedor, si procede.
Tras el diseño, la fase de Implementación requiere una intensa coordinación entre TI y negocio, e implica configurar o desarrollar la solución, así como integrarla con los ERP, la facturación, las compras y los sistemas de gestión documental. Este es también el paso en el que se configuran las conexiones con las plataformas o redes de las administraciones tributarias (como Peppol u otros portales nacionales).
Una vez implementada, es fundamental pasar de la teoría del diseño a la realidad de las pruebas y la formación: nunca hay que confiar únicamente en el entorno de «pruebas» (sandbox) de un proveedor. Es fundamental involucrar a los equipos de negocio de primera línea, que sabrán qué escenarios de facturación reales deben utilizarse para validar los datos. Cabe destacar que esta fase es la mejor oportunidad para la gestión del cambio. Al involucrar al personal de cuentas por cobrar y por pagar en las pruebas, no solo se validan los datos, sino que también se les forma en los nuevos sistemas, garantizando que, cuando llegue el día de la puesta en marcha, el equipo ya se sienta cómodo con los nuevos procesos.
Por último, la fase de puesta en marcha y la atención reforzada (hypercare) requiere un enfoque de «centro de mando», con un plan de transición cuidadosamente coreografiado y comunicación con clientes y proveedores. Recomendamos encarecidamente realizar pruebas de humo el día del lanzamiento, es decir, ejecutar un lote pequeño y controlado de transacciones reales con proveedores o clientes de confianza antes de escalar a grandes volúmenes. Los aspectos clave son la supervisión activa de las primeras facturas y la gestión de errores, donde las reuniones periódicas (incluso diarias, si es necesario) durante los primeros 30 días resuelven los inevitables «problemas de arranque» que surgen cuando se ponen en marcha nuevas integraciones. Esto crea un bucle de retroalimentación que garantiza que el sistema evolucione junto con el negocio.
Una vez finalizado el periodo inicial de atención reforzada, el foco pasa a la sostenibilidad y a las operaciones continuas y la gestión del cambio. Esto implica establecer una rutina permanente de seguimiento de las actualizaciones legislativas, realizar revisiones periódicas del rendimiento del proveedor y de los controles internos, y planificar la ampliación a otros países. Esto garantiza que el proyecto siga siendo un activo resiliente en lugar de convertirse en deuda técnica.
Desarrollar frente a comprar: consideraciones estratégicas
El debate en la sala de juntas sobre «desarrollar frente a comprar» suele plantearse como una decisión tecnológica, pero en realidad es una decisión estratégica sobre el modelo de negocio. Dicho de forma sencilla: ¿se quiere poseer y mantener la infraestructura técnica necesaria para cumplir con cientos de normativas fiscales globales, o se prefiere pagar a un especialista para que asuma esa carga? Este debate enfrenta el deseo de un control absoluto con la necesidad de agilidad y rapidez. 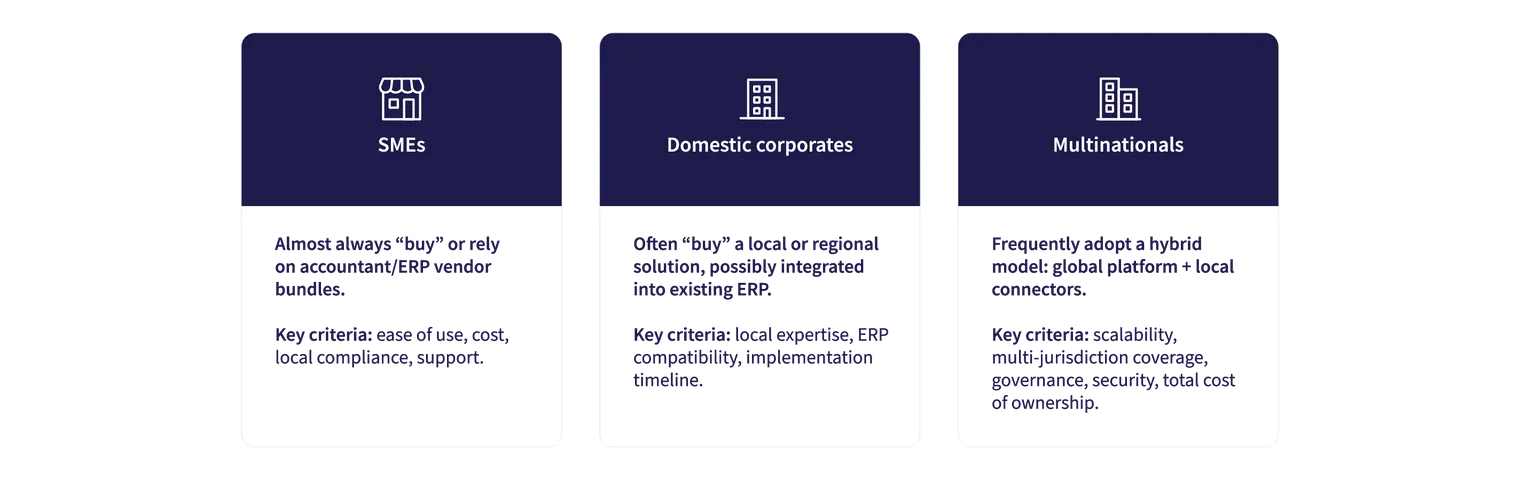 Cuándo tiene sentido «comprar» (proveedor/servicio gestionado)
Comprar un servicio gestionado es el camino lógico para las organizaciones que necesitan rapidez, cobertura multipaís y el servicio de «vigilancia normativa» que mantiene el cumplimiento a medida que cambian las leyes. En la práctica, esto externaliza el riesgo. Algunos factores clave para elegir el modelo de compra son:
Capacidad de desarrollo interno limitada (habitual en pymes y muchas empresas medianas).
Necesidad de rapidez para cumplir plazos legislativos ajustados.
Preferencia por contenido de cumplimiento precertificado y actualizado periódicamente.
Cobertura multipaís a través de una única plataforma o red.
Preferencia por un OPEX predecible frente a grandes proyectos de CAPEX.
Cuándo puede justificarse «desarrollar» (interno/a medida)
Desarrollar internamente solo suele estar justificado para sistemas propios de gran envergadura en los que un producto estándar no puede integrarse sin un middleware extenso y costoso. Algunos factores clave son:
Escala muy grande con procesos globales altamente estandarizados.
Sólidas capacidades internas de desarrollo e integración.
Modelos de negocio complejos y singulares que los productos estándar no cubren bien.
Voluntad estratégica de controlar la hoja de ruta y los flujos de datos de extremo a extremo.
Modelos híbridos
Para la mayoría de las multinacionales, el modelo híbrido es el estándar de referencia: utilizar una plataforma global de cumplimiento como «núcleo» para garantizar la coherencia, combinada con conectores locales personalizados que gestionan las obligaciones específicas y particulares de cada país.
Motor de cumplimiento principal de un proveedor, con interfaces o flujos de trabajo personalizados.
Plataforma central con extensiones locales para normativas específicas de cada país.
Equipo interno que gestiona la integración y las relaciones con los proveedores.
Factores estratégicos para la decisión de desarrollar frente a comprar
Pymes
Casi siempre «compran» o recurren a paquetes de asesoría o proveedores de ERP.
Criterios clave: facilidad de uso, coste, cumplimiento local y soporte.
Empresas nacionales
Suelen «comprar» una solución local o regional, posiblemente integrada en su ERP existente.
Criterios clave: experiencia local, compatibilidad con el ERP y plazo de implementación.
Multinacionales
Adoptan con frecuencia un modelo híbrido: plataforma global + conectores locales.
Criterios clave: escalabilidad, cobertura multijurisdicción, gobernanza, seguridad y coste total de propiedad.
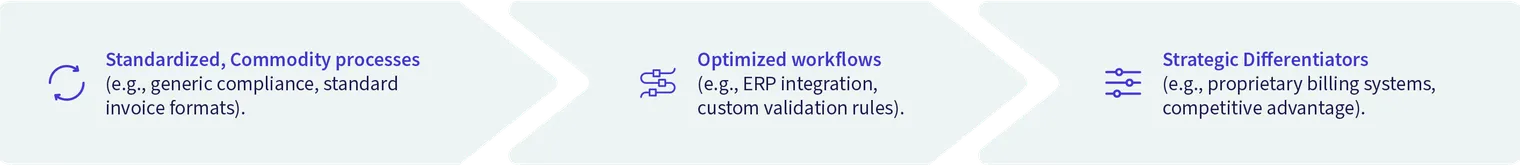 En última instancia, esta elección tiene menos que ver con las preferencias tecnológicas y más con la tolerancia al riesgo, las capacidades internas y el modelo operativo a largo plazo.
Gobernanza y modelo operativo
Sin una estructura de gobernanza formal, inevitablemente se acaba con un proyecto «conforme pero deficiente» (centrado en Fiscalidad, ignorando los flujos O2C) o «operativo pero no conforme» (centrado en TI, ignorando la normativa).
La estructura de gobernanza
Para gestionar esto, recomendamos un enfoque escalonado:
En la cúspide, un comité de dirección formado por representantes sénior de toda la empresa (Fiscalidad, Finanzas, TI y, en el caso de las multinacionales, responsables regionales) debe existir para establecer prioridades, aprobar presupuestos y resolver disyuntivas, y no limitarse a recibir informes de estado.
Por debajo, el equipo central del proyecto (director de proyecto, responsables de Fiscalidad/TI/Finanzas y propietarios de procesos) impulsa la ejecución del día a día.
Por último, es necesario dar autonomía a los grupos de trabajo locales o por país; estos representantes locales de Fiscalidad, Finanzas y TI son esenciales, ya que son los únicos capaces de aplicar los matices específicos de una jurisdicción local.
Claridad en la matriz RACI
Resulta fundamental establecer desde el principio una matriz RACI clara. ¿Quién es realmente el responsable último de la decisión final de «puesta en marcha»? Si esto queda ambiguo, se enfrentarán meses de reproches mutuos cuando falle la primera factura. Al definir claramente quién es responsable, aprobador, consultado e informado en cada hito, desde la interpretación normativa hasta el diseño de la solución, las pruebas y, finalmente, la aprobación final, se transforma un programa complejo y con múltiples partes interesadas en una serie manejable de decisiones.
Errores comunes y cómo evitarlos
La mayoría de los fracasos en la facturación electrónica son organizativos, no técnicos. El motivo más habitual es el llamado «efecto silo» combinado con la implicación tardía de las partes interesadas clave; cuando TI dirige el proyecto de forma aislada, o cuando los equipos de cuentas por cobrar/pagar y los equipos locales de cada país se incorporan solo en el último momento, se construye un sistema que funciona técnicamente pero que no responde a la realidad operativa.
Por el contrario, la «trampa de los datos» —subestimar el estado de los datos maestros— es un descuido frecuente. Si los identificadores fiscales de los clientes faltan, no son válidos o están mal asignados en el ERP, la automatización fallará sin importar cuánto se invierta en la plataforma.
Además, muchos equipos ignoran la parte externa de la ecuación. La facturación electrónica supone un cambio también para los clientes y proveedores. Si no se comunica con ellos con antelación y no se les prepara para la transición, se producirán retrasos en los pagos y posibles disputas de datos.
Por último, conviene evitar la sobrepersonalización. Crear una solución tan a medida que resulte imposible de mantener cuando cambie la normativa es un callejón sin salida estratégico.
Orientación práctica para la implementación
Para las pymes
La prioridad debe ser la sencillez. La pregunta clave es «¿esto se conecta con mi software de contabilidad?». Es recomendable involucrar a la asesoría o al socio ERP desde el principio y buscar una solución que ofrezca un buen soporte local. Conviene probar con un pequeño conjunto de facturas antes de implantarla a nivel global.
Para las grandes empresas nacionales
Conviene empezar con un proyecto piloto. No debe intentarse una implantación de «big bang» en toda la empresa. Es necesario designar un responsable de proyecto que haga de puente entre fiscalidad y TI, mapear los procesos actuales y evaluar a los proveedores según su capacidad de integración con el ERP existente.
Para las multinacionales
Conviene desarrollar un «manual global» que haga que los procesos sean repetibles, de modo que, cuando llegue el siguiente mandato de un país, no haya que empezar de cero. Es recomendable establecer una oficina de programa global y priorizar la implantación según el riesgo, el volumen de transacciones y los plazos legislativos.
Para las pymes | Para las grandes empresas nacionales | Para las multinacionales |
|
|
|
Conclusión
La facturación electrónica y la notificación electrónica son ya rasgos permanentes del panorama fiscal y financiero. Para las pymes, la prioridad es elegir soluciones sencillas y conformes a la normativa, evitando las prisas de última hora. Para las grandes empresas nacionales, el foco está en alinear la normativa de una jurisdicción con los sistemas existentes. Para las multinacionales, el reto consiste en coordinar múltiples partes interesadas, sistemas y calendarios sin crear silos fragmentados por país.
En todos los tipos de organización, lo que marca la diferencia entre el éxito y las dificultades rara vez es la propia tecnología. Es la implicación clara de las partes interesadas, una gobernanza disciplinada y una estrategia realista de «desarrollar frente a comprar» que pueda evolucionar a medida que se multiplican los mandatos. Las capacidades desarrolladas para los requisitos actuales serán la base de las futuras obligaciones fiscales y de notificación digital.

Danielle Kiener
Lead Key Account Manager, Banqup Group
Danielle has more than 15 years of experience in customer relationship management within invoicing and financial administration. She currently works in Geneva, supporting global customers at Banqup Group and helping multinational companies digitalise their processes. Over the years, she has been closely involved in the digital transformation of invoicing, including leading e-invoicing initiatives across the EMEA and Asia-Pacific regions for a major multinational. Her extensive experience means she’s always up to date on the latest e-invoicing regulations and changes around the world.