Introducción y estrategia fiscal digital
La estrategia fiscal digital de España persigue dos objetivos políticos fundamentales que avanzan en paralelo: combatir el fraude fiscal y erradicar la morosidad comercial. La vigilancia fiscal es la principal razón detrás de SII y VERI*FACTU, impulsados por el Ministerio de Hacienda y la Agencia Tributaria española (AEAT).
Por otro lado, la Ley 18/2022 (Ley Crea y Crece), promulgada por el Ministerio de Asuntos Económicos y Transformación Digital, incluye la facturación electrónica obligatoria entre empresas (B2B), no solo como control fiscal, sino principalmente como instrumento para garantizar la transparencia comercial, hacer cumplir los plazos de pago máximos de 60 días establecidos por la Ley de Morosidad (Ley 3/2004), y proteger la liquidez de las pequeñas y medianas empresas (PYMES). La implementación legal de la Ley (mediante el Real Decreto 238/2026 y la Orden Ministerial, cuya publicación está prevista para octubre de 2026) se ha coordinado con el Ministerio de Hacienda y, especialmente, con la Agencia Tributaria, que está implementando los sistemas técnicos necesarios para respaldarla.
La facturación electrónica B2B es aplicable en toda España, así como el SII (Suministro Inmediato de Información) para las grandes empresas. En cuanto al régimen de la factura verificable, las empresas y los autónomos con sede en el País Vasco deben cumplir con TicketBAI, de acuerdo con la autonomía fiscal de los territorios forales, mientras que en el resto del territorio la obligación es VERI*FACTU.
En cuanto a la facturación electrónica entre empresas y administración pública (B2G), es obligatoria desde 2015, utilzando Facturae como formato. El punto de entrada central es la plataforma FACe (AEAT), con alternativas en algunos territorios forales del País Vasco.
El tejido económico de España cuenta con un elevado número de PYMES y autónomos, que a menudo tratan con organismos públicos, empresas privadas y consumidores finales y que, en consecuencia, están sujetos a varias de las obligaciones anteriores. Comprender cómo interactúan entre sí estos marcos regionales y nacionales de comunicación y facturación electrónica B2C, B2B y B2G (y con las iniciativas de armonización europea) es esencial para cualquier empresa que opere en el mercado español.
Evolución histórica y contexto de la UE/global
La transición de España hacia un cumplimiento digital continuo ha evolucionado a través de distintas oleadas legislativas a lo largo de más de una década:
Pioneros en contratación pública (2013-2015): España introdujo la facturación electrónica obligatoria para las transacciones del sector público superiores a 5.000 € el 15 de enero de 2015, estableciendo el punto de entrada central FACe (Punto General de Entrada de Facturas Electrónicas) y estandarizando la sintaxis XML Facturae.
Libros de IVA digitales en tiempo real (SII) (2017): El 1 de julio de 2017, España puso en marcha el Suministro Inmediato de Información (Suministro Inmediato de Información - SII). Obligatorio para las grandes empresas (cuyo volumen de operaciones del ejercicio anterior superase aproximadamente los 6 millones de €), los contribuyentes inscritos en el Registro de Devolución Mensual del IVA (REDEME), y las entidades pertenecientes a grupos de IVA españoles, SII exige la presentación de los datos de registro de facturación especificados en un plazo de cuatro días naturales desde su emisión o recepción.
Descentralización del País Vasco (TicketBAI) (2020-2024): Entre 2020 y 2024, las Haciendas Forales Vascas desarrollaron e implantaron progresivamente TicketBAI, que exige software de facturación conforme, encadenamiento de firma electrónica y generación de código QR para cada factura de punto de venta y B2B, con independencia de la normativa estatal central.
Controles antifraude del software de facturación (2021): Promulgada el 9 de julio de 2021, España prohibió el software de doble uso (software de doble uso) que permite el ocultamiento, la alteración o la manipulación de los registros. Esto sentó las bases para el Reglamento de Sistemas Informáticos de Facturación (Reglamento de Sistemas Informáticos de Facturación - RRSIF), comúnmente conocido como VERI*FACTU, cuyo objetivo es garantizar la integridad y la trazabilidad de los registros de facturación.
Obligación de facturación electrónica B2B en el sector privado (2022): En septiembre de 2022, España estableció la base normativa para exigir la facturación electrónica entre todas las empresas privadas y autónomos, con el fin de reducir la morosidad y fomentar el crecimiento empresarial.
Controles de integridad del software de facturación (VERI*FACTU) (2025): A finales de 2025, España pospuso el VERI*FACTU calendario de implementación hasta 2027, dando a las empresas tiempo adicional para adaptar su software de facturación a los requisitos de integridad, trazabilidad y estandarización de registros. Las empresas sujetas al Impuesto sobre Sociedades deben cumplir, con carácter general, a partir del 1 de enero de 2027; el resto de los contribuyentes afectados lo harán, con carácter general, a partir del 1 de julio de 2027.
Modelo operativo B2B y normas técnicas (2026): En marzo de 2026, España estableció el marco operativo para la facturación electrónica B2B obligatoria entre empresas y profesionales. El marco aborda las plataformas privadas de intercambio, la solución pública de facturación electrónica, las comunicaciones sobre el estado de las facturas y la remisión a la administración tributaria de copias fieles de las facturas intercambiadas de forma privada. Un borrador de orden técnica sometido a consulta en abril de 2026 propuso UBL como sintaxis exclusiva para las facturas intercambiadas a través de la solución pública. La orden técnica definitiva sigue siendo relevante para el inicio del calendario de cumplimiento escalonado.
Moción del Senado sobre la alineación europea con ViDA (junio de 2026): El 17 de junio de 2026, el Senado español aprobó una moción instando al Gobierno a evaluar cómo VERI*FACTU, SII, y la Crea y Crece (obligación de facturación electrónica B2B) pueden converger en un modelo unificado compatible con la directiva IVA en la era digital (ViDA) de la UE. Dado que ViDA introduce los Requisitos de Información Digital (DRR) obligatorios para las entregas intracomunitarias a partir de julio de 2030 y armoniza la comunicación nacional a partir de enero de 2035, las asociaciones empresariales y los legisladores españoles buscan evitar cargas de comunicación duplicadas. Esta moción no es vinculante.
Webinar de la AEAT para presntar el borrador de la Orden Ministerial (12 de septiembre de 2026): En un webinar celebrado el 12 de septiembre de 2026, la Agencia Tributaria (AEAT) ofreció una actualización sobre la próxima Orden Ministerial que implementa el marco de la Ley Crea y Crece de facturación electrónica B2B, confirmando que está previsto que la Orden se publique en octubre de 2026. La publicación activará el calendario de aplicación escalonado: 12 meses para las empresas con una facturación superior a 8 millones de €, y 24 meses para el resto.
Calendario completo de cumplimiento
La implantación del cumplimiento digital en España sigue plazos legales distintos en función de la obligación legislativa, el tamaño de la empresa y la jurisdicción regional:
Fecha | Obligación legal | Categoría de empresa | Obligación de cumplimiento |
15 de enero de 2015 | Facturación electrónica B2G (FACe) | Proveedores del sector público | Facturación electrónica B2G obligatoria a través de FACe para facturas superiores a 5.000 € utilizando Facturae. |
1 de julio de 2017 | SII | Grandes empresas (>6 M€), REDEME, grupos de IVA | Presentación obligatoria de los datos de facturación al SII en un plazo de 4 días naturales. |
1 de enero de 2022 - 2024 | TicketBAI | Todas las empresas y autónomos del País Vasco (Gipuzkoa, Álava y Bizkaia) | Entrada progresiva de TicketBAI (cobertura completa alcanzada). |
1 de enero de 2027 | VERI*FACTU | Contribuyentes del Impuesto sobre Sociedades (IS) | Implementación obligatoria de un software de facturación certificado VERI*FACTU. |
1 de julio de 2027 | VERI*FACTU | Empresarios individuales y autónomos (IRPF) | Implementación obligatoria de software de facturación certificado VERI*FACTU. |
1 de octubre de 2027 (previsto) | Facturación electrónica B2B (Ley Crea y Crece) | Empresas y profesionales con una facturación > 8 millones de euros | Obligatoriedad de la emisión, recepción y comunicación del estado de las facturas electrónicas B2B. |
1 de octubre de 2028 (previsto) | Facturación electrónica B2B (Ley Crea y Crece) | Empresas y profesionales con una facturación < 8 millones de euros | Emisión y recepción obligatorias de facturas electrónicas B2B. |
1 de julio de 2030 | UE ViDA | Todos los operadores transfronterizos de la UE | Facturación electrónica obligatoria y Requisitos de Información Digital (DRR) en un plazo de 10 días. |
Marco legal
La normativa española sobre facturación electrónica e información tributaria se recoge en distintas leyes, reales decretos y órdenes ministeriales:
Ley 25/2013, de 27 de diciembre de 2013 (facturación electrónica del sector público): publicada en BOE n.º 311, de 28 de diciembre de 2013, regula la facturación electrónica del sector público y creó el Registro Contable de Facturas, (RCF).
Real Decreto 596/2016, de 2 de diciembre de 2016 (SII comunicación de registros del IVA): publicado en BOE n.º 294, de 6 de diciembre de 2016, que regula el sistema de Suministro Inmediato de Información (SII) para la presentación electrónica casi en tiempo real de los registros de facturación del IVA.
Ley 11/2021, de 9 de julio de 2021 (controles antifraude en el software de facturación): publicado en BOE n.º 164, de 10 de julio de 2021, que modifica la Ley General Tributaria (Ley 58/2003) para exigir garantías de integridad e inalterabilidad en los sistemas de facturación.
Ley 18/2022, de 28 de septiembre de 2022 (Ley Crea y Crece, obligación de facturación electrónica B2B): publicado en BOE n.º 234, de 29 de septiembre de 2022, que modifica la Ley 56/2007 de Medidas de Impulso de la Sociedad de la Información, establece la obligatoriedad de la factura electrónica entre empresas y autónomos.
Real Decreto 1007/2023, de 5 de diciembre de 2023 (Reglamento de los Sistemas Informáticos de Facturación RRSIF / VERI*FACTU): publicado en BOE n.º 291, de 6 de diciembre de 2023, que establece las especificaciones técnicas y funcionales de los sistemas informáticos de facturación y los registros verificables.
Orden Ministerial HAC/1177/2024, de 17 de octubre de 2024 (VERI*FACTU especificaciones técnicas): publicado en BOE n.º 260, de 28 de octubre de 2024, que define las normas detalladas de validación técnica, los algoritmos hash, los códigos QR y los esquemas de transmisión para VERI*FACTU.
Real Decreto-ley 15/2025, de 2 de diciembre de 2025 (aplazamiento de la implementación de VERI*FACTU): publicado en BOE-A-2025-24446, modifica las fechas de implementación anteriores y aplaza formalmente VERI*FACTU las obligaciones a 2027.
Real Decreto 238/2026, de 24 de marzo de 2026 (marco operativo de facturación electrónica B2B): publicado en BOE-A-2026-7295, aprueba el reglamento que desarrolla los requisitos de facturación electrónica entre empresas y profesionales previstos en la Ley 18/2022.
Borrador de Orden Ministerial sobre la Solución Pública de Facturación Electrónica (normas técnicas del SPFE): publicado para consulta pública por parte del Ministerio de Hacienda el 17 de abril de 2026, regula las operaciones técnicas, la arquitectura de seguridad y el diccionario de datos de la Solución Pública de Facturación Electrónica (SPFE). Actualmente sigue siendo un borrador; su publicación definitiva y su entrada en vigor determinarán el calendario peciso de implementación de la factura electrónica B2B.
Autoridades reguladoras y tributarias
Varias entidades administrativas y técnicas respaldan y supervisan el marco fiscal digital español:
Agencia Estatal de Administración Tributaria (AEAT): El organismo tributario nacional responsable de administrar el SII, revisar los envíos de VERI*FACTU en territorio fiscal común, gestionar los entornos de pruebas para desarrolladores y mantener la infraestructura técnica de la plataforma pública de facturación electrónica (SPFE).
Haciendas Forales (Diputaciones Forales): Los territorios históricos del País Vasco (Álava, Bizkaia y Gipuzkoa) poseen soberanía fiscal regulada por el Concierto Económico. Cada Hacienda Foral promulga su propia legislación fiscal y administra TicketBAI y los impuestos regionales. Navarra también cuenta con soberanía fiscal, pero no está sujeta a TicketBAI y, hasta la fecha, no ha establecido ninguna obligación de comunicación electrónica. El País Vasco y Navarra están sujetos a las normas de facturación electrónica establecidas en Ley Crea y Crece.
Administraciones tributarias en territorios con régimen fiscal especial: Canarias, Ceuta y Melilla no poseen soberanía fiscal, pero operan bajo regímenes de IVA no comunitarios, con administraciones tributarias independientes. El IGIC (Canarias) y el IPSI (Ceuta y Melilla) son los equivalentes al IVA en estos territorios. Para las entidades jurídicas ubicadas en estos territorios, existen algunas diferencias en la comunicación tributaria (incluido el SII), ya que deben informar a las administraciones tributarias locales en lugar de a la AEAT. Para el resto de obligaciones de facturación y comunicación electrónica (en concreto, VERI*FACTU y Ley Crea y Crece), se aplican íntegramente las normas nacionales.
Ámbito de aplicación de las obligaciones
Aunque las obligaciones de ámbito nacional como Ley Crea y Crece y VERI*FACTU se aplican con carácter general en toda España, el País Vasco cuenta con su propio sistema independiente de control de transacciones (TicketBAI), que exime a las empresas locales de la comunicación electrónica nacional, si bien sigue exigiendo el cumplimiento de las normas nacionales de facturación electrónica B2B.
Es importante entender que el cumplimiento normativo digital en España abarca operaciones B2B, B2G y B2C nacionales bajo regímenes legales distintos y concurrentes.
Operaciones de facturación en España | ||
Operaciones B2G (Ley 25/2013 - FACe) | Operaciones B2B (Ley 18/2022 - B2B) | Operaciones B2C (Ley 11/2021 y normativa foral) |
|
|
|
Empresa-Administración (B2G)
Regulado por la Ley 25/2013, la facturación electrónica obligatoria se aplica a todas las administraciones públicas (estatal, autonómica y municipal). Los proveedores deben emitir facturas estructuradas utilizando el esquema Facturae para cualquier operación que supere los 5.000 € (aunque los organismos públicos pueden exigir la facturación electrónica para importes inferiores a este umbral). Las facturas deben incluir códigos de directorio administrativo específicos (códigos DIR3 ) que representan la oficina contable, el órgano gestor y la unidad tramitadora.
Las operaciones B2G también están sujetas a obligaciones de información antifraude: SII, VERI*FACTU o TicketBAI según el tipo de negocio y la ubicación.
Empresa-Empresa (B2B)
En virtud de la Ley 18/2022 (Ley Crea y Crece) y el Real Decreto 238/2026, todas las operaciones B2B nacionales entre empresas españolas, establecimientos permanentes y profesionales autónomos deben documentarse mediante facturas electrónicas estructuradas. Las empresas públicas y las Uniones Temporales de Empresas (Uniones Temporales de Empresas - UTEs) quedan incluidas en el ámbito de aplicación.
La obligación se aplica a las entregas nacionales. Las operaciones B2B transfronterizas permanecen fuera del ámbito inmediato de Crea y Crece, y siguen sujetas a las normas generales del IVA hasta que los Requisitos de Información Digital (DRR) transfronterizos de la ViDA de la UE entren en vigor en julio de 2030.
Las operaciones B2B también están sujetas a obligaciones de información antifraude: SII, VERI*FACTU o TicketBAI según el tipo de negocio y la ubicación.
Empresa-Consumidor (B2C)
Las operaciones con consumidores quedan expresamente excluidas de la obligación de facturación electrónica B2B de Crea y Crece. No obstante, las operaciones minoristas y las facturas simplificadas (facturas simplificadas) quedan plenamente sujetas a las normas de software de facturación antifraude (VERI*FACTU) en territorio común y a TicketBAI en todo el País Vasco. Estos marcos exigen la generación de datos fiscales, el encadenamiento digital y la impresión de código QR en los recibos dirigidos a los consumidores.
Los requisitos de facturación electrónica B2B de España (Ley Crea y Crece)
El marco de facturación electrónica B2B introduce obligacionesde sintaxis y formato, de autenticación y de seguimiento del estado de la factura.
Sintaxis y formatos técnicos obligatorios
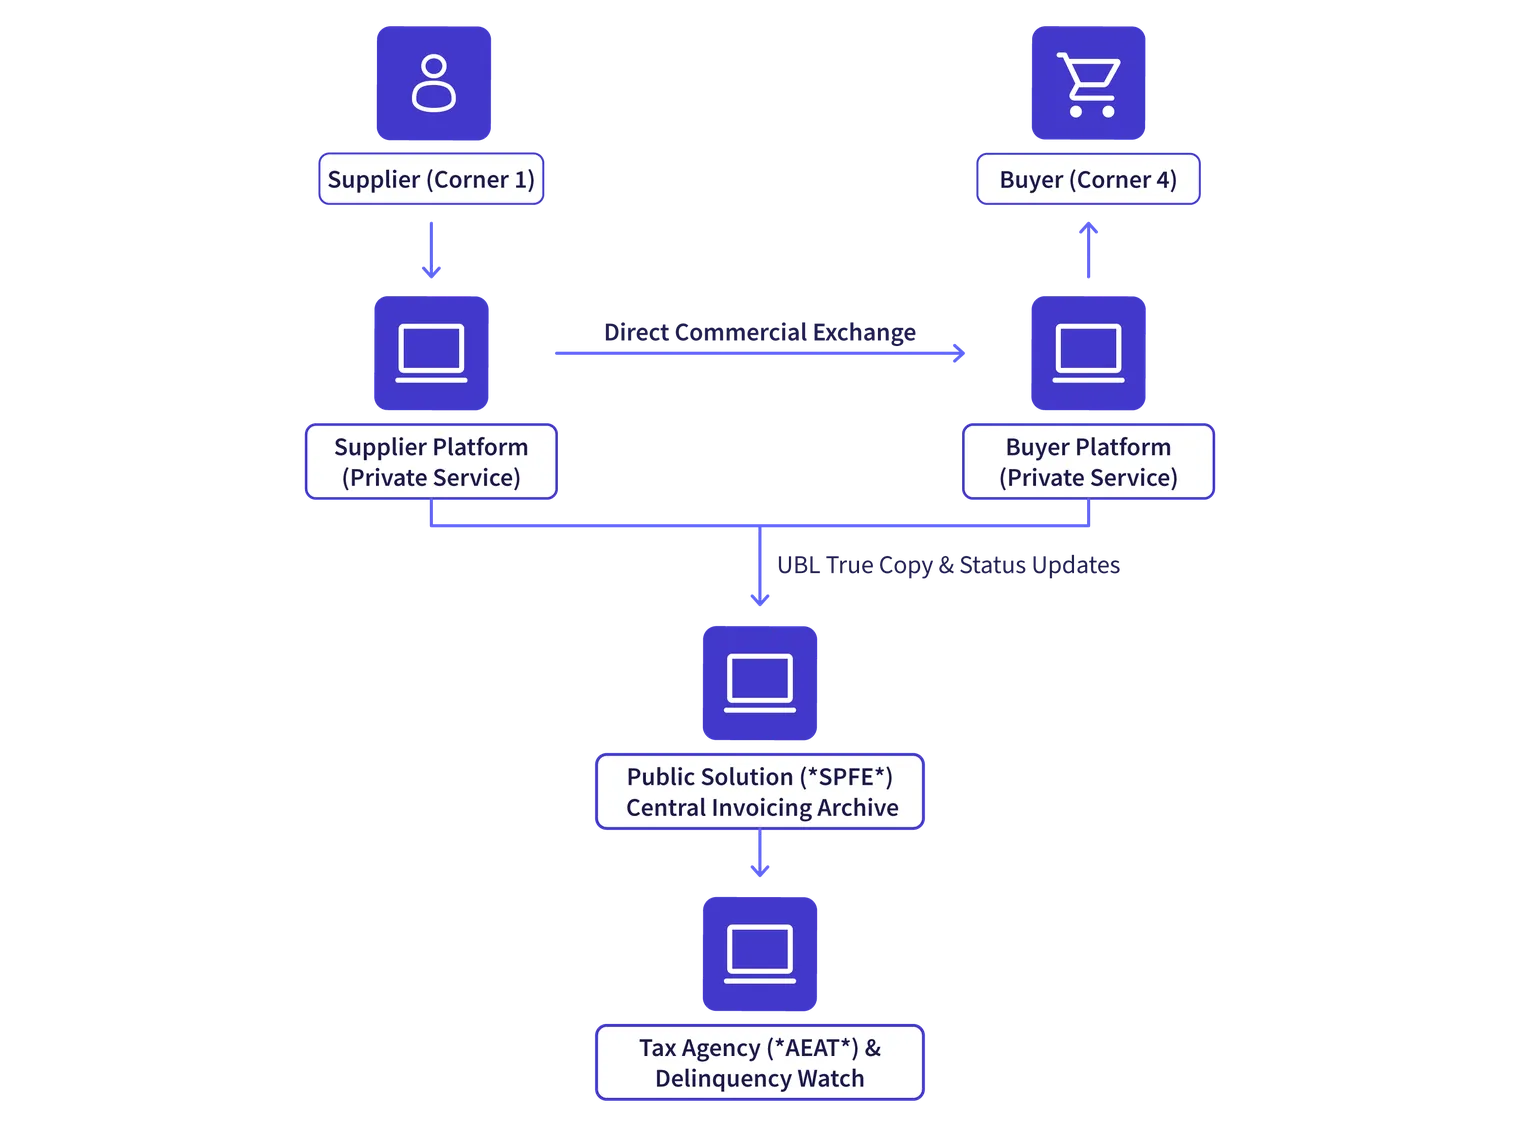
En virtud del Real Decreto 238/2026, que desarrolla el marco operativo de la facturación electrónica B2B, una factura electrónica se define legalmente como un archivo informático estructurado que cumple la norma europea EN 16931. El proyecto de Orden Ministerial de 2026 propone que la Solución Pública de Facturación Electrónica (SPFE) utilice la sintaxis Universal Business Language (UBL), conforme a la norma EN 16931 aplicable.
Las empresas que utilicen plataformas de intercambio privadas podrán acordar el intercambio de facturas estructuradas en uno de los formatos permitidos por el marco de facturación electrónica B2B de España:
Universal Business Language (UBL 2.5): Sintaxis XML estructurada conforme a la norma EN 16931. Según las normas técnicas actualmente en proyecto, es obligatoria para todas las transmisiones a la solución pública (SPFE).
Cross Industry Invoice (CII): Esquema XML de UN/CEFACT conforme a la norma EN 16931.
Facturae (v3.2.x): La sintaxis XML nacional española, utilizada históricamente para la facturación B2G a través de FACe.
EDIFACT: Un formato de intercambio electrónico de datos de larga trayectoria, ampliamente utilizado en los sectores de retail, automoción y gran consumo.
Cuando las plataformas privadas utilicen formatos distintos de UBL (como EDIFACT o Facturae), el software deberá convertir automáticamente y depositar una copia fiel idéntica (copia fiel) en la plataforma pública (SPFE) en formato UBL 2.5 estructurado en el momento de la emisión de la factura. Esta copia fiel debe conservar el contenido sustantivo de la factura intercambiada entre las partes.
Firmas electrónicas y autenticación
Todas las facturas electrónicas emitidas fuera del portal público deben autenticarse mediante una firma electrónica avanzada, basada en un certificado cualificado de firma electrónica o de sello electrónico, en cada caso conforme al Reglamento eIDAS (UE 910/2014). Los contribuyentes podrán delegar la emisión de la firma en proveedores certificados de servicios de facturación electrónica.
Toda factura debe contener un Identificador Único de Factura (UUID), calculado sistemáticamente a partir del número de identificación fiscal del emisor (NIF), la serie y el número de factura, y la fecha de emisión.
Seguimiento obligatorio del ciclo de vida de la factura
Una característica distintiva del futuro marco español de facturación electrónica B2B es la comunicación obligatoria de los estados del ciclo de vida de la factura. Para eliminar los retrasos abusivos en los pagos comerciales, la Ley 18/2022 exige a los receptores de facturas electrónicas registrar y notificar los hitos de la operación en un plazo de cuatro días naturales (excluyendo fines de semana y festivos nacionales). Los hitos exigidos son:
Aceptación o rechazo comercial: El comprador debe registrar la aceptación o el rechazo comercial formal de la factura, incluyendo la fecha exacta en que se produjo el evento.
Pago efectivo total: El comprador debe notificar el pago total de toda factura recibida que no haya sido rechazada, junto con la fecha en que se hizo efectivo el pago. Esta es la fecha en que el proveedor recibe el pago, no la fecha en que la orden de pago fue simplemente enviada o autorizada.
Estas actualizaciones de estado deben transmitirse de vuelta al proveedor electrónicamente a través del sistema de intercambio utilizado y comunicarse a la plataforma pública (SPFE). El marco también permite la notificación voluntaria de la aceptación o rechazo comercial, el pago, incluyendo el importe pagado y la fecha de pago, y la cesión de la factura a un tercero para su cobro o pago. Estos estados opcionales no alteran el cálculo legal del plazo de pago de la factura.
Las grandes empresas con una facturación superior a 8 millones de euros deben cumplir con la notificación de estados de forma inmediata desde la fecha en que su obligación de facturación electrónica B2B entre en vigor, mientras que las empresas más pequeñas se benefician de un período transitorio: no estarán obligadas a comunicar la información obligatoria sobre el estado de la factura hasta 36 meses después de la entrada en vigor de la Orden Ministerial.
Normas de transición del PDF visual
Durante la implantación inicial por fases, las facturas electrónicas estructuradas deben ir acompañadas de una representación en PDF fácilmente legible para garantizar la legibilidad de los socios comerciales cuyas obligaciones de recepción obligatoria aún no hayan entrado en vigor. Una vez que todas las empresas y autónomos se hayan incorporado a la obligación, los archivos de datos estructurados se convierten en el único instrumento legal con validez probatoria.
Obligaciones de archivo
En virtud del artículo 30 del Código de Comercio español (Código de Comercio) y de la Ley General Tributaria, las facturas electrónicas, las firmas criptográficas y los certificados de estado deben conservarse durante un período legal mínimo de seis años (o hasta diez años para operaciones de auditoría relacionadas con bienes de capital o deducciones complejas). Los sistemas de archivo deben garantizar la autenticidad, integridad y accesibilidad continuas.
Arquitectura técnica: intercambio híbrido y clearance
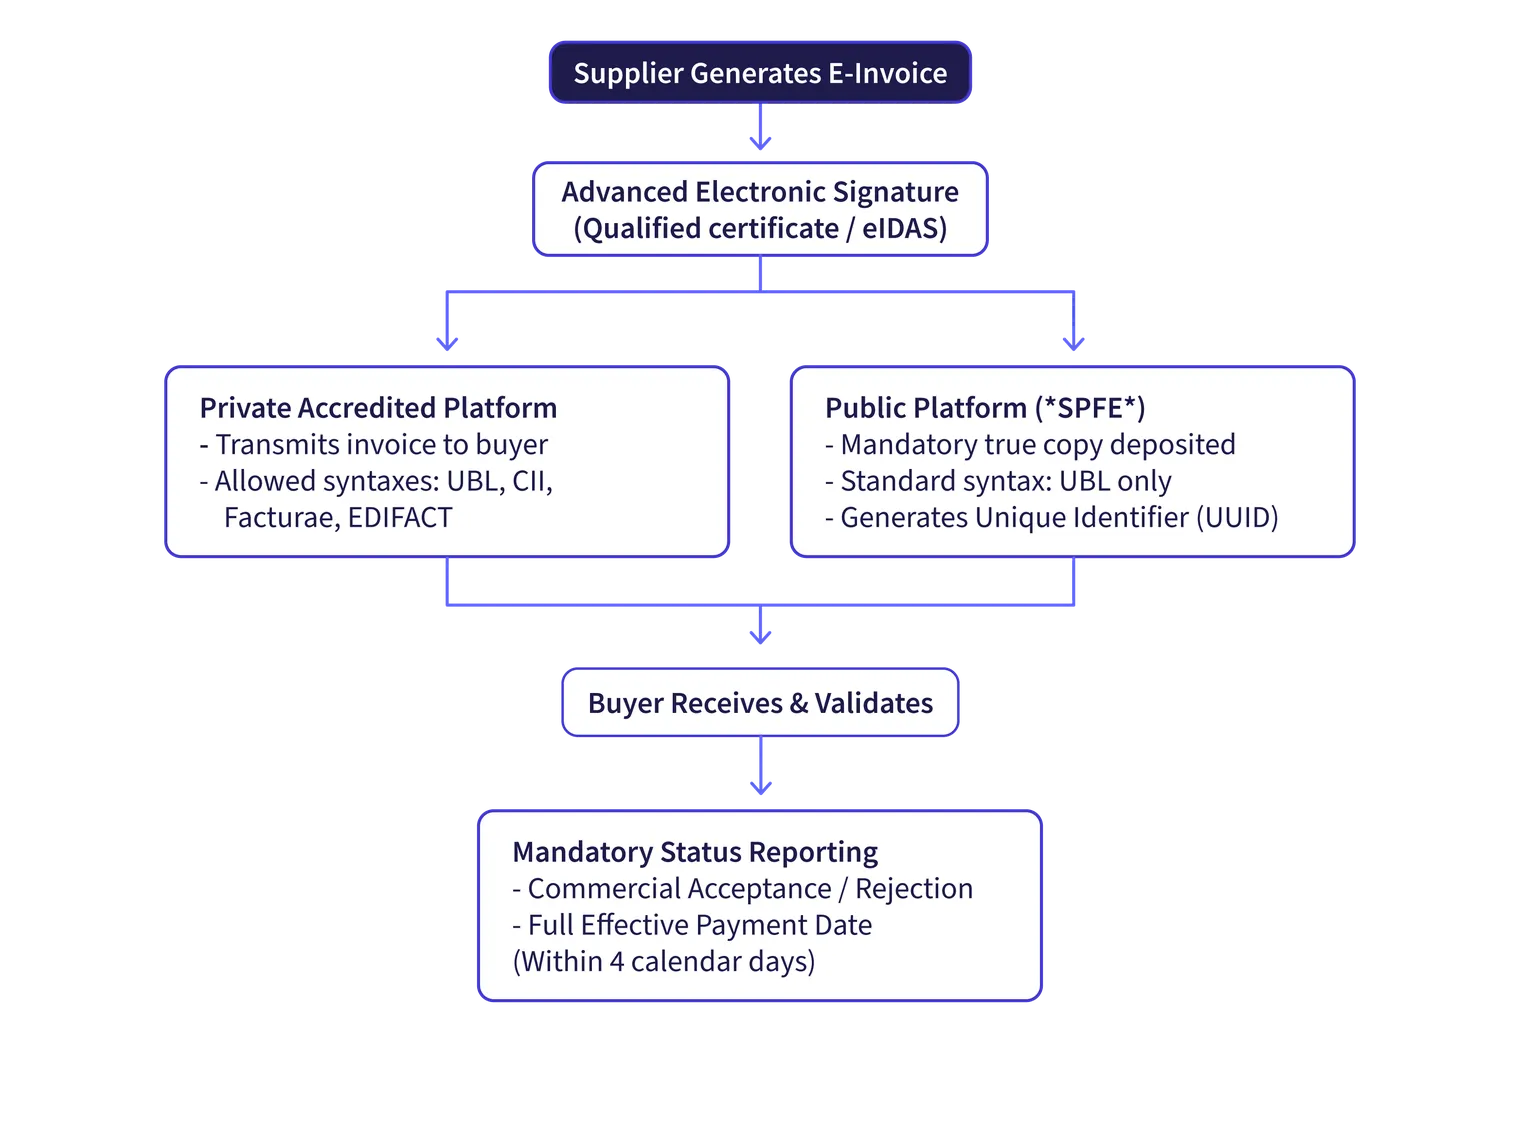
España ha rechazado tanto el modelo de clearance centralizado, como el utilizado en Italia (donde todas las facturas pasan por un único centro de clearance), como el enfoque puramente descentralizado de igual a igual (peer-to-peer), como en Bélgica. En su lugar, España opera un modelo híbrido descentralizado de CTC, que combina plataformas privadas de facturación electrónica con un repositorio público centralizado.
Elementos arquitectónicos fundamentales
Proveedor (vértice 1): Genera una factura estructurada conforme a la norma EN 16931 dentro de un ERP interno o una aplicación de facturación.
Proveedores privados de servicios de facturación electrónica (vértices 2 y 3): Las plataformas tecnológicas privadas gestionan la transmisión comercial directa punto a punto entre socios comerciales mediante los protocolos AS2, AS4 o SFTP seguro. Estas plataformas deben mantener la certificación de seguridad de la información ISO/IEC 27001, garantizar una interoperabilidad completa sin recargos de interconexión, admitir firmas electrónicas avanzadas y traducir formatos de sintaxis alternativos a UBL.
Solución Pública de Facturación Electrónica (SPFE - vértice 5): Gestionada por la AEAT, la SPFE no valida las facturas antes de su transmisión. En su lugar, actúa como repositorio y directorio central. Cada vez que se emite una factura a través de una plataforma privada, la plataforma del proveedor debe transmitir una copia fiel en sintaxis UBL estructurada a la SPFE. Las empresas más pequeñas también pueden utilizar directamente la interfaz web de la SPFE para generar y entregar facturas sin coste alguno.
Comprador (vértice 4): Incorpora la factura estructurada directamente en el software de cuentas por pagar, registra la recepción y envía las actualizaciones obligatorias del estado del ciclo de vida.
Esta estructura híbrida garantiza que las operaciones comerciales continúen sin verse afectadas por posibles retrasos de la plataforma pública, a la vez que proporciona a las administraciones públicas datos completos de las transacciones para supervisar los plazos de pago.
Los requisitos de información electrónica de España (SII y VERI*FACTU)
España mantiene dos marcos independientes de información tributaria transaccional junto a la facturación comercial B2B:
Panorama de la información electrónica en España | |
Suministro Inmediato de Información (SII) | VERI*FACTU (sistemas informáticos de facturación) |
|
|
El «Suministro Inmediato de Información» (SII)
El Suministro Inmediato de Información (SII) - obligatorio para las grandes empresas con una facturación del ejercicio anterior superior a aproximadamente 6 millones de euros, los participantes en el Registro Mensual de Devolución del IVA (*REDEME*) y las entidades pertenecientes a grupos de IVA españoles - exige a estos aproximadamente 62.000 contribuyentes que remitan los registros del libro de IVA electrónico a la AEAT a través de servicios web SOAP/XML. El sistema exige la transmisión en un plazo de cuatro días naturales desde la emisión de la factura (para facturas emitidas) o desde el registro contable (para facturas recibidas).
La información remitida al SII no constituye facturación electrónica; se trata de un régimen de información tributaria en tiempo real. La llegada de la facturación electrónica B2B obligatoria en virtud de Crea y Crece no elimina el SII. Las empresas sujetas al SII deben seguir remitiendo los libros de IVA a la vez que adoptan la facturación electrónica estructurada para el intercambio de documentos comerciales.
La factura verificable (VERI*FACTU)
VERI*FACTU regula los sistemas informáticos que utilizan las empresas y los autónomos para generar facturas. Promulgada para eliminar las transacciones en efectivo no declaradas y el software de ocultación de ventas, VERI*FACTU exige que los motores de facturación generen un registro de facturación normalizado (QR) en el momento exacto en que se genera la factura.
En virtud de la Orden Ministerial HAC/1177/2024, las especificaciones técnicas y funcionales detalladas del VERI*FACTU obligan a los desarrolladores de software y a los usuarios a elegir entre dos modos de funcionamiento:
Sistema de facturación verificable (VERI*FACTU): El software transmite automática y continuadamente los registros de facturación a la AEAT en tiempo real mediante una API segura. La factura muestra de forma visible la indicación "Factura verificable en la sede electrónica de la AEAT" junto con un código QR identificativo.
Sistema de facturación no verificable (No-VERI*FACTU): El software no transmite los registros de forma automática (los cuales deben incluir igualmente el código QR). En su lugar, debe conservarlos internamente garantizando su inalterabilidad mediante encadenado criptográfico y firma con certificado electrónico, quedando a diposición de la inspección.
Las facturas generadas a través de la plataforma pública de Crea y Crece cumplen automáticamente los requisitos de VERI*FACTU. El Real Decreto-ley 15/2025 aplazó la aplicación de VERI*FACTU hasta el 1 de enero de 2027 para los contribuyentes con personalidad jurídica y hasta el 1 de julio de 2027 para los autónomos.
País Vasco: TicketBAI
Las tres Haciendas Forales del País Vasco (Álava, Bizkaia y Gipuzkoa) desarrollaron e implantaron su propio sistema de control continuo de transacciones, conocido como TicketBAI, antes de la promulgación de las iniciativas estatales de facturación.
TicketBAI se aplica a todas las personas físicas y jurídicas que realicen actividades económicas en el País Vasco, y abarca las transacciones B2B, B2G y B2C. Todo sistema de software de facturación debe generar un archivo XML inalterable y firmado para cada factura, incorporar una firma criptográfica única, encadenar matemáticamente la factura a la transacción anterior e imprimir el código de identificación TicketBAI conforme (TBAI) y el código QR correspondientes en la factura.
Aunque el motor técnico de TicketBAI es común a las tres provincias, su ejecución operativa varía:
Gipuzkoa: Opera TicketBAI como sistema de información electrónica directa a la Hacienda Foral (Diputación Foral de Gipuzkoa). Totalmente implantado en todos los sectores económicos.
Álava: Opera TicketBAI a través de la Diputación Foral de Álava, con una implantación gradual ya completada en su totalidad.
Bizkaia (Batuz): Bizkaia integró TicketBAI en un ecosistema fiscal digital integral conocido como Batuz, que incluye otras obligaciones de declaración fiscal.
Las empresas vascas sujetas a TicketBAI están exentas legalmente de los requisitos centrales de la AEAT en materia de VERI*FACTU, ya que sus obligaciones provinciales imponen garantías fiscales equivalentes. No obstante, las empresas vascas deben seguir cumpliendo con la facturación electrónica B2B comercial a nivel nacional en virtud de Ley Crea y Crece en las transacciones dentro de España.
Régimen de facturación electrónica B2G: FACe
El panorama no estaría completo sin mencionar FACe (facturación electrónica B2G), la primera obligación de facturación electrónica implantada en España.
Regulado por la Ley 25/2013 de impulso de la factura electrónica en el sector público y obligatorio desde 2015, el régimen español de negocio a administración (B2G) exige la facturación electrónica a los proveedores que entregan bienes o prestan servicios a entidades del sector público, incluidas las administraciones central, autonómica y local.
Los envíos se gestionan a través de FACe (Punto General de Entrada de Facturas Electrónicas) o plataformas regionales compatibles. Los requisitos técnicos principales incluyen:
Sintaxis normalizada: Las facturas deben generarse conforme al esquema nacional basado en XML Facturae (versiones 3.2.x).
Enrutamiento administrativo (DIR3): Los envíos requieren códigos de identificación DIR3 obligatorios que especifiquen la Oficina Contable (Oficina Contable), el Órgano Gestor (Órgano Gestor), y la Unidad Tramitadora (Unidad Tramitadora).
Seguridad digital: Toda factura debe llevar una firma electrónica avanzada (formato XAdES) mediante un certificado digital cualificado para garantizar la autenticidad del origen y la integridad del contenido.
Seguimiento del ciclo de vida: Los proveedores pueden supervisar los estados de tramitación de las facturas (Enviada, registrada, aprobada, pagada) en tiempo real a través de una interfaz web o de API de servicios web integradas.
Aunque el umbral nacional de referencia establece una exención de 5.000 €, la gran mayoría de los organismos públicos exigen el envío a través de FACe para todos los importes de factura, independientemente de su valor.
Sanciones por incumplimiento
El incumplimiento en el complejo panorama normativo de facturación de España conlleva graves sanciones comerciales, operativas y financieras en virtud de distintos marcos legales:
Regímenes legales en España | |
Ley Crea y Crece (Ley 18/2022) | Ley Anti-Fraude (LGT, artículo 201 bis) |
|
|
Sanciones en virtud de Ley Crea y Crece
Incumplimiento operativo: Las empresas que se nieguen a emitir facturas electrónicas estructuradas, no faciliten a los clientes el acceso a las facturas electrónicas, u obstaculicen dicho acceso durante el plazo legal establecido, se enfrentan a multas administrativas de hasta €10,000 impuestas por el Ministerio de Asuntos Económicos.
Sanciones por morosidad comercial: Las empresas que incumplan el plazo legal de pago de 60 días establecido por la Ley de Morosidad (Ley 3/2004) se enfrentan a graves sanciones no económicas:
Exclusión de contratos de contratación pública en virtud de la Ley de Contratos del Sector Público (LCSP).
Imposibilidad de recibir subvenciones y ayudas públicas oficiales, incluidos los fondos de recuperación de la Unión Europea (como el programa Kit Digital ).
Inclusión en la lista pública del Observatorio Estatal de la Morosidad (Observatorio Estatal de la Morosidad Privada), que publica una lista anual de entidades morosas cuyas deudas comerciales vencidas superan los 600.000 € y representan más del 5 % del total de las cuentas por pagar.
Sanciones en virtud de la Ley Anti-Fraude (LGT artículo 201 bis)
Uso de software de facturación no conforme: Las empresas que utilicen sistemas de software de facturación no certificados, no verificables o de doble uso que incumplan los requisitos de VERI*FACTU se enfrentan a sanciones económicas fijas de 50.000 € por ejercicio fiscal.
Responsabilidad de desarrolladores y distribuidores: Los proveedores de software que comercialicen, licencien o distribuyan software de facturación no conforme se enfrentan a sanciones de hasta 150.000 € por ejercicio fiscal, o 1.000 € por cada paquete de software sin licencia distribuido.
Cómo pueden prepararse las empresas
Afrontar las múltiples obligaciones de cumplimiento digital en España requiere un programa de preparación estructurado y proactivo:
Verificar la presencia regional: Determine si las operaciones de su empresa, filiales o proveedores están sujetos al territorio fiscal común (AEAT) o a jurisdicciones regionales.
Evaluar los sistemas de facturación conforme a VERI*FACTU: Compruebe que las plataformas de ERP y facturación cumplen con el Real Decreto 1007/2023 y la Orden HAC/1177/2024. Confirme si sus sistemas se conectarán directamente a través del servicio web automatizado de VERI*FACTU, o si mantendrán registros locales cifrados antes de los plazos de 2027.
Implementar la generación de sintaxis UBL 2.5: Aunque las transacciones privadas aceptan Facturae o EDIFACT, asegúrese de que su software o proveedor de servicios pueda generar y transmitir copias fieles en formato UBL estándar al repositorio público de SPFE.
Establecer flujos de trabajo de notificación de estado en 4 días: Revise los procedimientos de cuentas por pagar para automatizar las notificaciones de aceptación comercial y registrar la fecha exacta de liquidación del pago bancario, garantizando el envío dentro del plazo legal de cuatro días naturales.
Garantizar la calidad de los datos maestros: Valide los números de identificación fiscal de clientes y proveedores (NIF), las direcciones corporativas y los códigos administrativos DIR3 de enrutamiento en los registros de clientes.
Seleccionar un proveedor de servicios privado acreditado: Colabore con un proveedor de cumplimiento normativo que disponga de infraestructura certificada (ISO/IEC 27001), transmisión automatizada de estados y capacidades de conversión multiformato. Descubra las soluciones de gestión del cumplimiento normativo de Banqup para preparar sus operaciones en España y Europa de cara al futuro.
Conclusión
Las obligaciones de facturación electrónica y e-reporting que entrarán en vigor en 2027 (VERI*FACTU, Ley Crea y Crece) representan un cambio importante en la transformación digital de España. Al sustituir los documentos en papel por formatos electrónicos estructurados, el seguimiento obligatorio del ciclo de vida y el e-reporting automatizado, el Gobierno español está implantando un sistema de IVA moderno y transparente para combatir el fraude fiscal y erradicar la morosidad comercial.
El calendario de entrada en vigor de estas obligaciones se desplegará a lo largo de 2027, 2028 y 2029, en función del tipo de empresa y su tamaño, y coexistirá con los sistemas anteriores: B2G (FACe), e-reporting (SII) y plataformas regionales (TicketBAI). No obstante, las organizaciones españolas deben evaluar sus sistemas desde ahora. Seleccionar un socio de plataforma acreditado, auditar los datos maestros, integrar los sistemas bancarios y de pago, y establecer flujos de trabajo conformes de cuentas a pagar y a cobrar garantizará una transición fluida y el cumplimiento puntual de las obligaciones fiscales.
Preguntas frecuentes
La respuesta corta es NO. Un simple PDF enviado por correo electrónico no se considera una factura electrónica válida para las transacciones B2B nacionales. Las facturas deben ser archivos de datos estructurados y legibles por una máquina (como UBL o Facturae) protegidos por una firmas digital avanzada. Un PDF legible por un humano solo se permite como ayuda visual temporal durante la fase inicial de implementación.