Este artículo se actualizó el 9 de octubre de 2026 para incorporar las últimas orientaciones normativas del Ministerio de Finanzas de la República Checa y de la Administración Financiera, incluido el estado de la facturación electrónica en virtud de la Ley de Contratación Pública, las especificaciones técnicas de ISDOC 6.0.2 y EN 16931, la declaración electrónica obligatoria del IVA mediante el VAT Control Statement (Kontrolní hlášení), y los preparativos para el paquete del IVA en la era digital (ViDA) de la Unión Europea en virtud de la Directiva (UE) 2025/516 del Consejo.
¿Cómo funcionan la facturación electrónica y la declaración digital del IVA en la República Checa?
La facturación electrónica B2B nacional sigue siendo voluntaria en la República Checa y, por lo general, requiere el consentimiento del destinatario en virtud de la Sección 26 de la Ley del IVA. El país no dispone de un sistema centralizado de validación (clearance) de facturas. En su lugar, los contribuyentes del IVA que cumplen las condiciones de la Sección 101c deben presentar el VAT Control Statement electrónico (Kontrolní hlášení), que proporciona datos a nivel de transacción a la Administración Financiera. No todos los contribuyentes del IVA están obligados a presentar una declaración en cada periodo de declaración.
El motivo estratégico que sustenta el marco checo se centra en la supervisión fiscal basada en datos. En lugar de interponer una pasarela estatal de validación entre los socios comerciales para aprobar documentos comerciales, el Ministerio de Finanzas (Ministerstvo financí České republiky) y la Administración Financiera (Finanční správa České republiky) recurren a algoritmos automatizados de verificación cruzada. Al cotejar las facturas de entrada y salida declaradas en declaraciones fiscales complementarias, las autoridades tributarias detectan sistemáticamente esquemas de fraude tipo carrusel, facturación ficticia e IVA no declarado sin alterar el intercambio comercial habitual.
En la contratación pública, la Sección 221 de la Ley n.º 134/2016 Coll. exige a los poderes adjudicadores aceptar facturas electrónicas que cumplan la norma europea EN 16931. El Gobierno checo también admite ISDOC/ISDOCX a partir de la versión 5.2 en virtud de normas administrativas nacionales independientes, como la Resolución Gubernamental n.º 347/2017 y el Decreto n.º 194/2009 Coll. Por tanto, deben distinguirse la norma europea y los requisitos nacionales de ISDOC. No obstante, los contratistas privados conservan el derecho legal a presentar facturas en papel o no estructuradas, salvo que los acuerdos contractuales dispongan lo contrario.
El paquete del IVA en la era digital de la UE, que incluye la Directiva (UE) 2025/516 del Consejo, introduce nuevos requisitos de facturación electrónica y declaración digital por etapas. Las transacciones B2B transfronterizas intracomunitarias cubiertas quedarán sujetas al marco principal de declaración digital a partir del 1 de julio de 2030. Las empresas deben distinguir estas obligaciones de la UE del sistema nacional de VAT Control Statement ya vigente en la República Checa. Si bien la facturación electrónica B2B nacional sigue impulsada por el mercado en la actualidad, las organizaciones empresariales que operan en el mercado checo deben mantener sistemas capaces de gestionar datos XML estructurados, validación automática de datos y declaración digital continua.
¿Cómo ha evolucionado la facturación electrónica y la declaración del IVA en la República Checa?
El camino de la República Checa hacia la digitalización fiscal ha evolucionado a través de hitos legislativos diseñados para equilibrar la supervisión normativa con la autonomía operativa de las empresas:
Desarrollo de la norma nacional ISDOC (2009): ISDOC (Information System Document) se desarrolló como un formato XML abierto para el intercambio de facturas electrónicas entre sistemas contables y ERP checos. La norma fue definida originalmente por un grupo de trabajo de ICT Unie y actualmente la mantiene el Ministerio del Interior checo. La versión histórica ISDOC 5.2 se publicó en 2009, mientras que la especificación publicada actual es la versión 6.0.2, con fecha del 23 de marzo de 2022. La especificación y los esquemas oficiales de ISDOC están disponibles públicamente.
Transposición de la Directiva 2010/45/UE (2013): La Ley n.º 502/2012 Coll. modificó la Ley del IVA checa para establecer la igualdad jurídica formal entre las facturas en papel y las electrónicas, codificando los principios de autenticidad del origen, integridad del contenido y legibilidad mediante controles empresariales, firmas electrónicas avanzadas o el intercambio electrónico de datos (EDI).
Lanzamiento del VAT Control Statement (1 de enero de 2016): En virtud de la Ley n.º 360/2014 Coll., la República Checa implantó el VAT Control Statement obligatorio (Kontrolní hlášení). Esta reforma transformó de manera fundamental la declaración fiscal checa al sustituir los resúmenes periódicos agregados por declaraciones electrónicas de datos detalladas a nivel de factura para todas las entregas nacionales sujetas a impuestos que superen las 10.000 CZK.
Registro Electrónico de Ventas y EET 2.0 (2016–2027): El sistema original de Registro Electrónico de Ventas (Elektronická evidence tržeb, EET) comenzó a funcionar el 1 de diciembre de 2016 en virtud de la Ley n.º 112/2016 Coll. Se abolió con efectos desde el 1 de enero de 2023 en virtud de la Ley n.º 458/2022 Coll. Se promulgó un nuevo marco mediante la Ley n.º 180/2026 Coll. sobre el Registro de Ventas, publicada oficialmente el 7 de octubre de 2026. Las obligaciones principales entran en vigor el 1 de enero de 2027 y se aplican a los pagos de contacto que cumplan los requisitos, incluidos el efectivo y las tarjetas de pago, sujetos a las excepciones legales. Las transferencias bancarias remotas ordinarias no suelen estar cubiertas.
Transposición B2G de la Directiva 2014/55/UE (2019): Mediante modificaciones de la Ley n.º 134/2016 Coll. sobre Contratación Pública, se obligó a los poderes adjudicadores checos a recibir y procesar facturas electrónicas conformes con la norma europea EN 16931.
El IVA en la era digital de la UE (ViDA): la Directiva (UE) 2025/516 del Consejo modifica el marco del IVA de la UE por etapas. Desde el 14 de abril de 2025, los Estados miembros pueden introducir obligaciones nacionales de facturación electrónica sin obtener una excepción especial en virtud del anterior marco de aprobación. Nuevos cambios en la facturación electrónica y la declaración digital se aplicarán a partir del 1 de julio de 2030. La República Checa no ha introducido un mandato general de facturación electrónica B2B nacional a octubre de 2026. Las medidas de aplicación nacional no deben describirse como promulgadas o finalizadas sin el correspondiente instrumento legal checo publicado.
A diferencia de los marcos de validación (clearance) del sur de Europa y América Latina, la República Checa demuestra cómo una administración tributaria moderna puede lograr un elevado cumplimiento fiscal combinando una facturación electrónica impulsada por el mercado con una conciliación de datos automatizada y rigurosa en el back-end.
¿Cuáles son las fechas clave de cumplimiento en materia de facturación electrónica e IVA en la República Checa?
La siguiente tabla ilustra la evolución histórica, los requisitos operativos actuales y los hitos futuros confirmados que rigen la facturación electrónica y el cumplimiento digital del IVA en la República Checa:
Fecha | Hito | Alcance normativo e impacto para el contribuyente |
2009 | Desarrollo del formato nacional de facturación electrónica ISDOC | ISDOC se convirtió en una norma XML abierta para el intercambio nacional de facturas electrónicas. Las especificaciones de la versión histórica 5.2 están documentadas desde julio y octubre de 2009. La norma fue desarrollada por ICT Unie y actualmente la mantiene el Ministerio del Interior. Véase el archivo oficial de versiones de ISDOC. |
1 de enero de 2013 | Entrada en vigor de la Ley n.º 502/2012 Coll. | Modifica la Ley del IVA checa para codificar la paridad jurídica entre las facturas en papel y las electrónicas basada en el consentimiento del destinatario. |
1 de enero de 2016 | Introducción del VAT Control Statement | La Ley n.º 360/2014 Coll. introdujo los VAT Control Statement electrónicos (Kontrolní hlášení) para los contribuyentes del IVA que cumplen las condiciones establecidas actualmente en las Secciones 101c a 101k de la Ley del IVA. La obligación de presentación depende de las transacciones y deducciones declarables en el periodo correspondiente. Véase la guía de declaración de la Administración Financiera. |
1 de diciembre de 2016 | Implantación del EET (fase 1) | Se pone en marcha el registro electrónico en tiempo real de los pagos en efectivo para los sectores de hostelería y alojamiento en virtud de la Ley n.º 112/2016 Coll. |
1 de abril de 2019 | Recepción de facturas EN 16931 para la administración central | Las administraciones públicas centrales contratantes y el Banco Nacional Checo quedaron sujetas al requisito de recepción de facturas EN 16931 en virtud de los artículos 221 y 279(5)(a) de la Ley n.º 134/2016 Coll. |
1 de abril de 2020 | Recepción de facturas EN 16931 para otras administraciones contratantes | La obligación se amplió al resto de administraciones contratantes en virtud del artículo 279(5)(b). Véase el cronograma oficial de implementación del Ministerio de Hacienda. |
1 de enero de 2023 | Derogación oficial de la EET | La Ley n.º 458/2022 Coll. entra en vigor y pone fin por completo al registro electrónico de ventas en efectivo. |
23 de marzo de 2023 | Publicación de ISDOC 6.0.2 | El Ministerio del Interior checo publicó la especificación ISDOC 6.0.2 y los esquemas actualizados, añadiendo compatibilidad con ISDOC.PDF basada en PDF/A-3, aclarando los requisitos de sellado de tiempo e introduciendo nuevas mejoras de validación de esquemas. Véase la documentación oficial de ISDOC 6.0.2. |
1 de enero de 2025 | Introducción del ajuste de facturas vencidas del artículo 74b | El artículo 74b(3) de la Ley del IVA exige a los deudores registrados a efectos del IVA reducir las deducciones del IVA soportado previamente declaradas cuando la deuda correspondiente permanezca impagada, total o parcialmente, el último día del sexto mes natural siguiente al mes natural en que venció el pago. Se aplican condiciones transitorias y exenciones específicas. Véase la guía de la Dirección General de Hacienda sobre el artículo 74b. |
7 de octubre de 2026 | Publicación de la nueva legislación de la EET 2.0 | Ley n.º 180/2026 Coll. fue publicada, estableciendo el nuevo marco de registro electrónico de ventas. |
1 de enero de 2027 | Entrada en vigor de las principales obligaciones de la EET 2.0 | Los pagos por contacto que cumplan los requisitos quedan sujetos al registro electrónico en virtud de la nueva legislación. El sistema abarca métodos de pago como el efectivo y las tarjetas de pago, sujeto a las exenciones legales. La nueva legislación de la EET no introduce una obligación general de facturación electrónica B2B nacional y no debe presentarse como la implementación nacional de las normas de notificación transfronteriza de la UE en el marco de ViDA. |
1 de julio de 2030 | Obligación de notificación digital ViDA de la UE | Entran en vigor la facturación electrónica obligatoria y los requisitos de notificación digital (DRR) casi en tiempo real para todas las entregas B2B transfronterizas intracomunitarias. |
¿Qué leyes regulan la facturación electrónica y la notificación tributaria electrónica en la República Checa?
La facturación digital, la notificación del IVA y el registro electrónico de ventas en la República Checa se rigen por normativas nacionales independientes y requisitos de la UE. Entre ellos se incluyen la Ley del IVA, la Ley de Contratación Pública, las normas que regulan los documentos electrónicos y los servicios de confianza, y la Ley n.º 180/2026 Coll. sobre el Registro de Ventas, publicada el 7 de octubre de 2026. Esta última introduce la EET 2.0 a partir del 1 de enero de 2027, pero no establece una obligación general de facturación electrónica B2B.
Ley n.º 235/2004 Coll. sobre el Impuesto sobre el Valor Añadido (Zákon č. 235/2004 Sb., o dani z přidané hodnoty):
Artículo 26: Establece la definición legal de factura (documento tributario - daňový doklad) y especifica, en el apartado 3, que un documento tributario solo podrá emitirse en formato electrónico con el consentimiento del destinatario.
Artículo 28: Regula la obligación de emitir documentos tributarios, incluidas las situaciones en las que debe emitirse un documento. El plazo aplicable es, por lo general, de 15 días desde el hecho legal correspondiente, sujeto a normas y excepciones específicas. El artículo 29 establece los datos obligatorios de un documento tributario estándar.
Artículo 34: Describe los métodos para garantizar la autenticidad del origen, la integridad del contenido y la legibilidad, incluidas las firmas electrónicas reconocidas, los sellos electrónicos reconocidos, el EDI o mecanismos de control empresarial fiables (kontrolní mechanismy vytvářející spolehlivou vazbu).
Artículo 35: Establece un período de conservación de diez años para los documentos tributarios, calculado desde el final del período impositivo en el que se produjo la entrega o prestación correspondiente. Los artículos 34 a 35 regulan la autenticidad, la integridad, la legibilidad y la conservación de los documentos tributarios. Estos requisitos no imponen una obligación general de almacenar cada factura electrónica exclusivamente como su archivo XML original.
Artículos 101c a 101i: Regulan la Declaración de Control del IVA (Kontrolní hlášení), incluidas las condiciones de presentación, los plazos de envío, los requisitos de presentación electrónica, las respuestas a los requerimientos de la administración tributaria, las sanciones legales y la posibilidad de condonación de sanciones.
Ley n.º 134/2016 Coll. sobre Contratación Pública (Zákon č. 134/2016 Sb., o zadávání veřejných zakázek):
Artículo 221: Prohíbe a las administraciones contratantes rechazar facturas electrónicas para la ejecución de contratos públicos por motivos de formato cuando la factura cumpla la norma europea EN 16931. La aceptación de ISDOC/ISDOCX versión 5.2 y posteriores cuenta con el respaldo de requisitos independientes del Gobierno checo, incluidos la Resolución Gubernamental n.º 347/2017 y el Decreto n.º 194/2009 Coll.
Ley n.º 300/2008 Coll. sobre Actos Electrónicos y Conversión Autorizada de Documentos (Zákon č. 300/2008 Sb., o elektronických úkonech a autorizované konverzi dokumentů):
Regula el régimen operativo y jurídico de los Buzones de Datos estatales (Datové schránky), estableciendo el marco legal para la entrega electrónica segura y jurídicamente vinculante entre organismos públicos y personas jurídicas mercantiles.
Ley n.º 297/2016 Coll. sobre Servicios de Confianza para Transacciones Electrónicas (Zákon č. 297/2016 Sb., o službách vytvářejících důvěru pro elektronické transakce):
Complementa el marco eIDAS de la UE, de aplicación directa, regulando determinados requisitos nacionales para los servicios de confianza en las transacciones electrónicas. El Reglamento (UE) n.º 910/2014 se aplica directamente y establece las normas de la UE para la identificación electrónica y los servicios de confianza, incluidas las firmas electrónicas, los sellos y los sellos de tiempo electrónicos.
Directiva (UE) 2025/516 del Consejo (el IVA en la era digital):
Modifica la Directiva 2006/112/CE por etapas. Permite a los Estados miembros introducir obligaciones nacionales de facturación electrónica sin el anterior procedimiento especial de excepción a partir del 14 de abril de 2025. A partir del 1 de julio de 2030, el marco modificado introduce la facturación electrónica estructurada y los requisitos de notificación digital para las operaciones transfronterizas intracomunitarias cubiertas, junto con cambios en las normas de la UE sobre el consentimiento del destinatario para las facturas electrónicas que cumplan los requisitos. Los requisitos de transposición y aplicación nacionales deben distinguirse del efecto directo de un reglamento de la UE.
¿Qué autoridades supervisan la facturación electrónica y la notificación del IVA en la República Checa?
La supervisión administrativa y la estandarización técnica del cumplimiento fiscal y la documentación electrónica en la República Checa involucran a varias instituciones públicas clave:
Ministerio de Hacienda de la República Checa (Ministerstvo financí České republiky)
El Ministerio de Hacienda elabora la legislación fiscal nacional, formula la estrategia fiscal y promueve los proyectos de ley que transponen las directivas fiscales europeas. Define la política regulatoria en materia de facturación electrónica y supervisa la digitalización más amplia de la administración tributaria checa.
Administración Financiera de la República Checa (Finanční správa České republiky)
Dependiente del Ministerio de Hacienda, la Administración Financiera ejecuta la aplicación de la normativa tributaria y gestiona la infraestructura operativa para la notificación digital. Dirigida por la Dirección General de Hacienda (Generální finanční ředitelství - GFŘ), administra el MOJE daně portal para contribuyentes, tramita las declaraciones electrónicas a través del portal de Presentaciones Electrónicas Tributarias (EPO) y supervisa la conciliación automatizada dentro del Kontrolní hlášení sistema.
Ministerio del Interior de la República Checa (Ministerstvo vnitra České republiky)
El Ministerio del Interior es responsable del mantenimiento de la norma nacional de facturación electrónica ISDOC, cuya especificación técnica, esquemas XML y documentación relacionada se publican a través de isdoc.cz. La Agencia Digital y de Información (DIA) es responsable de los servicios digitales clave de la administración pública, incluidos el funcionamiento y el desarrollo del sistema de Buzones de Datos (Informační systém datových schránek, ISDS).
Agencia Digital y de Información (Digitální a informační agentura - DIA)
La Agencia Digital y de Información (Digitální a informační agentura, DIA) coordina servicios clave de la administración pública digital, incluidos la identidad digital, el intercambio de datos y el sistema Data Box. Estos servicios facilitan la comunicación electrónica segura entre empresas y administraciones públicas, pero no constituyen una red nacional de validación de facturas B2B (clearance).
OpenPeppol y la red de autoridades Peppol
Aunque la República Checa no ha establecido una autoridad Peppol nacional dedicada dentro de sus ministerios, las entidades comerciales y las administraciones públicas checas interactúan con la red Peppol internacional a través de puntos de acceso certificados. La interoperabilidad de Peppol permite a los proveedores checos entregar documentos conformes con la norma EN 16931 en las redes europeas de contratación pública y privada.
¿Qué obligaciones de facturación electrónica y de declaración del IVA se aplican en la República Checa?
Para entender el alcance del cumplimiento normativo en la República Checa es necesario distinguir entre la facturación electrónica comercial y la declaración fiscal obligatoria:
1. Operaciones de empresa a administración pública (B2G)
Obligación de la administración pública: En virtud del artículo 221 de la Ley de Contratación Pública, los poderes adjudicadores deben aceptar facturas electrónicas conformes con la norma EN 16931 para la ejecución de contratos públicos. La obligación legal se introdujo por etapas, a partir del 1 de abril de 2019 para las administraciones centrales del Estado y el Banco Nacional Checo, y se amplió a los demás poderes adjudicadores el 1 de abril de 2020. La aceptación de ISDOC/ISDOCX se contempla de forma independiente en los requisitos administrativos del Gobierno checo.
Obligación del proveedor: Voluntaria. Los proveedores no están legalmente obligados a emitir facturas electrónicas a los poderes adjudicadores salvo que el contrato de licitación pública correspondiente estipule expresamente el envío electrónico. Los proveedores pueden seguir presentando facturas en papel o en PDF.
2. Operaciones entre empresas (B2B)
Situación de la facturación electrónica: Voluntaria. La facturación electrónica B2B nacional está permitida en virtud del artículo 26, apartado 3, de la Ley del IVA, sujeta estrictamente al consentimiento explícito o implícito del destinatario.
Situación de la declaración de control del IVA: Obligatoria cuando se cumplen las condiciones legales de declaración. Los sujetos pasivos del IVA checos deben presentar una declaración de control del IVA electrónica (Kontrolní hlášení) cuando se produzcan operaciones nacionales sujetas a gravamen, operaciones de inversión del sujeto pasivo, IVA soportado deducible u otras operaciones contempladas en el artículo 101c. Las entidades registradas a efectos del IVA sin operaciones declarables en el periodo no están automáticamente obligadas a presentar una declaración negativa. Las personas jurídicas la presentan por cada mes natural correspondiente, mientras que las personas físicas siguen su periodo de declaración del IVA mensual o trimestral aplicable.
3. Operaciones de empresa a consumidor (B2C)
Las facturas electrónicas a consumidores particulares son voluntarias y están sujetas a acuerdo.
En virtud de la Ley n.º 180/2026, el registro electrónico de ventas (EET 2.0) entra en vigor el 1 de enero de 2027 para los pagos presenciales que cumplan los requisitos, incluidos el efectivo, las tarjetas de pago y los pagos QR presenciales pertinentes. Las transferencias bancarias remotas habituales quedan, por lo general, fuera del ámbito de aplicación. El nuevo marco no introduce una obligación general de imprimir recibos únicamente a efectos del EET. La Administración Tributaria facilita información sobre su aplicación a través de eet.gov.cz y está preparando la aplicación gratuita MOJE EET. Por otro lado, las entregas B2C declarables pueden incluirse en la parte A.5 de la declaración de control del IVA cuando se cumplan las condiciones pertinentes.
4. Entregas transfronterizas
Las operaciones transfronterizas se declaran a través de la declaración del IVA checa correspondiente y, cuando procede, de la declaración de control del IVA. Las declaraciones recapitulativas (Souhrnné hlášení) declaran principalmente determinadas entregas y prestaciones intracomunitarias, no todas las importaciones, exportaciones o adquisiciones. Determinadas operaciones intracomunitarias recibidas y servicios sujetos a inversión del sujeto pasivo también deben declararse en la parte A.2 de la declaración de control del IVA.
La facturación electrónica estructurada transfronteriza sigue siendo opcional hasta el 1 de julio de 2030, fecha en la que el marco ViDA de la UE exige la facturación electrónica estructurada y los requisitos de información digital (DRR) para todas las operaciones B2B intracomunitarias.
Desglose del alcance
Categoría de operación | Obligación de facturación electrónica | Formato electrónico aplicable | Mecanismo de declaración obligatorio |
B2B nacional | Voluntaria (requiere consentimiento) | ISDOC, UBL 2.1, UN/CEFACT CII, PDF | Declaración de control del IVA (Kontrolní hlášení) |
B2G (proveedor a poder adjudicador) | Generalmente voluntaria para los proveedores, salvo que el contrato lo exija; aceptación obligatoria de facturas conformes con la norma EN 16931 por parte de los poderes adjudicadores | EN 16931 (UBL 2.1 o UN/CEFACT CII); ISDOC/ISDOCX 5.2+ en virtud de requisitos gubernamentales independientes | Declaración de control del IVA cuando proceda; requisitos de facturación electrónica en la contratación pública |
B2C (comercio minorista y consumidores particulares) | No existe una obligación general de facturación electrónica estructurada | Facturas en papel o electrónicas conforme a la normativa de facturación aplicable | Ventas nacionales sujetas a gravamen declaradas en la parte A.5 de la declaración de control del IVA cuando proceda; pagos presenciales que cumplan los requisitos sujetos al EET 2.0 a partir del 1 de enero de 2027 |
Operaciones B2B transfronterizas intracomunitarias comprendidas | No existe una obligación general de facturación electrónica estructurada según la normativa checa vigente; requisitos ViDA de la UE a partir del 1 de julio de 2030 | Facturas electrónicas estructuradas que cumplan los requisitos de la UE aplicables a partir de 2030 | Declaraciones del IVA, declaraciones de control del IVA o declaraciones recapitulativas vigentes, según proceda; futuros requisitos de información digital ViDA para las operaciones comprendidas |
¿Cuáles son los requisitos de facturación electrónica en la República Checa?
La legislación checa permite las facturas electrónicas B2B nacionales con el consentimiento del destinatario, sujetas a los requisitos de la Ley del IVA. Pueden utilizarse archivos PDF estándar y formatos estructurados como ISDOC, UBL y CII cuando sea legalmente procedente. Las empresas deben garantizar la autenticidad del origen, la integridad del contenido y la legibilidad, pero la Ley del IVA no exige, por lo general, que las facturas comerciales nacionales utilicen un formato XML estructurado concreto.
¿Se requiere el consentimiento del destinatario para las facturas electrónicas en la República Checa?
En virtud del artículo 26, apartado 3, de la Ley del IVA checa, un documento fiscal electrónico se emite y se recibe por vía electrónica, y su uso requiere el consentimiento del destinatario. El consentimiento puede documentarse expresamente o inferirse de la conducta de las partes, según las circunstancias. Las empresas deben registrar el método de entrega de facturas acordado y garantizar que los destinatarios puedan acceder a los documentos y leerlos durante todo el proceso empresarial correspondiente.
¿Cómo deben garantizar las empresas la autenticidad y la integridad de las facturas electrónicas?
De conformidad con el artículo 34 de la Ley del IVA, el emisor debe garantizar tres propiedades fundamentales desde el momento de la emisión hasta el final del periodo de archivo:
Autenticidad del origen: Certeza sobre la identidad del proveedor o del emisor de la factura.
Integridad del contenido: Garantía de que el contenido exigido por la normativa del IVA no ha sido alterado.
Legibilidad: La factura debe seguir siendo legible por personas, ya sea directamente o mediante conversión técnica.
Los sujetos pasivos pueden cumplir estos criterios mediante:
Controles empresariales: El establecimiento de una pista de auditoría fiable (spolehlivá vazba) entre la factura y la entrega subyacente de bienes o servicios (cotejando la factura con los pedidos de compra, los albaranes de entrega y las confirmaciones de pago bancario).
Firma electrónica reconocida: La aplicación de una firma electrónica avanzada basada en un certificado cualificado o de una firma electrónica cualificada en virtud del marco eIDAS.
Sello electrónico reconocido: El uso de un sello electrónico que cumpla los requisitos legales aplicables y permita verificar el origen y la integridad del documento. En virtud del artículo 34 de la Ley del IVA, los sellos electrónicos son uno de los métodos posibles para aportar esta garantía, junto con las firmas electrónicas, el EDI y los controles empresariales fiables.
Intercambio electrónico de datos (EDI): La transmisión de documentos mediante acuerdos EDI seguros que garanticen la integridad de los datos.
¿Qué información deben contener las facturas checas y cuándo deben emitirse?
Los artículos 28 y 29 de la Ley del IVA checa regulan las obligaciones de emisión de facturas y los datos obligatorios del documento fiscal. Por lo general, un documento fiscal debe emitirse en un plazo de 15 días desde el hecho legal correspondiente, sujeto a normas y excepciones específicas de cada transacción. El contenido exigido depende del tipo de documento fiscal, incluido si se aplican disposiciones de facturación simplificada. Un documento fiscal estándar generalmente incluye la siguiente información:
Nombre legal completo de la empresa, domicilio social y número de identificación fiscal (DIČ) del proveedor.
Nombre legal completo de la empresa, domicilio social y DIČ del cliente.
Evidenční číslo daňového dokladu (número secuencial de la factura).
Fecha de emisión y fecha de la operación sujeta a impuesto (DUZP - datum uskutečnění zdanitelného plnění).
Alcance y descripción de los bienes o servicios suministrados.
Precio unitario sin impuestos y descuentos aplicables.
Base imponible (základ daně) y tratamiento del IVA aplicable, incluido el tipo general del 21 %, el tipo reducido del 12 %, las exenciones y otros tratamientos legales específicos cuando corresponda. Una transacción con tipo cero o exenta no debe tratarse como equivalente sin evaluar la disposición legal aplicable.
Tipo de IVA aplicable e importe total del impuesto expresado en coronas checas (CZK).
Cuando las facturas se emitan en moneda extranjera, los importes del IVA deben determinarse y presentarse conforme a las normas de conversión de divisas de la Ley del IVA checa. Las empresas deben aplicar de forma coherente el método de tipo de cambio legalmente permitido, en lugar de asumir que únicamente puede utilizarse en todos los casos el tipo de cambio publicado por el Banco Nacional de Chequia.
¿Durante cuánto tiempo deben conservarse las facturas electrónicas en la República Checa?
En virtud del artículo 35 de la Ley del IVA checa, los documentos fiscales deben conservarse, por lo general, durante diez años desde el final del período fiscal en el que se produjo la transacción correspondiente. Durante todo el período de conservación, las empresas deben preservar la autenticidad del origen, la integridad del contenido y la legibilidad. La ley no impone un requisito universal de archivar todas las facturas electrónicas en formato XML estructurado ni de conservar certificados de validación criptográfica para cada factura. El método de archivo elegido debe cumplir los requisitos legales aplicables y permitir el acceso a los documentos fiscales cuando lo solicite la administración.
¿Cómo funciona el sistema de declaración del Control de IVA checo?
El Control de IVA (Kontrolní hlášení) es una obligación periódica de declaración electrónica del IVA introducida el 1 de enero de 2016 y regulada por los artículos 101c a 101k de la Ley del IVA. Exige que los sujetos pasivos del IVA que cumplan las condiciones legales declaren electrónicamente los datos de transacciones establecidos. El sistema funciona mediante presentaciones periódicas y cotejos automatizados, en lugar de una validación de facturas en tiempo real.
¿Quién debe presentar el Control de IVA?
Los sujetos pasivos del IVA checos, incluidas las entidades extranjeras registradas como sujetos pasivos del IVA en la República Checa, deben presentar un Control de IVA cuando cumplan las condiciones establecidas en el artículo 101c de la Ley del IVA. Estas condiciones incluyen las entregas internas sujetas a impuesto correspondientes, las operaciones nacionales con inversión del sujeto pasivo, determinadas entregas recibidas por las que el destinatario debe declarar el IVA, o el ejercicio del derecho a deducir el IVA soportado. Las condiciones se aplican tanto a personas jurídicas como a personas físicas. Los sujetos pasivos del IVA que no tengan transacciones declarables relevantes en un período determinado no están obligados automáticamente a presentar una declaración negativa. Las personas identificadas (identifikované osoby) no están sujetas a esta obligación.
¿Con qué frecuencia deben las empresas presentar el Control de IVA?
El calendario de presentación depende estrictamente de la estructura jurídica de la empresa:
Personas jurídicas: Cuando surge la obligación de presentar el Control de IVA, el período de declaración es de un mes natural, independientemente de que el contribuyente presente su declaración de IVA mensual o trimestralmente. El Control debe presentarse, por lo general, antes del día 25 siguiente al final del mes de declaración. Las personas jurídicas no están obligadas a presentar el Control en un período en el que no se cumplan las condiciones legales de declaración.
Personas físicas: Cuando se exige la presentación del Control de IVA, el período de declaración sigue el período de la declaración de IVA del contribuyente, que puede ser mensual o trimestral. El plazo de presentación es, por lo general, el día 25 siguiente al final del período correspondiente, sujeto a las normas aplicables sobre prórrogas legales del plazo.
Los plazos de presentación se aplican de forma estricta. Si el día 25 cae en fin de semana o festivo, el plazo se traslada al siguiente día hábil. Las presentaciones deben realizarse exclusivamente en formato XML estructurado a través de los canales oficiales de la administración.
¿Qué transacciones se declaran en cada sección del Control de IVA?
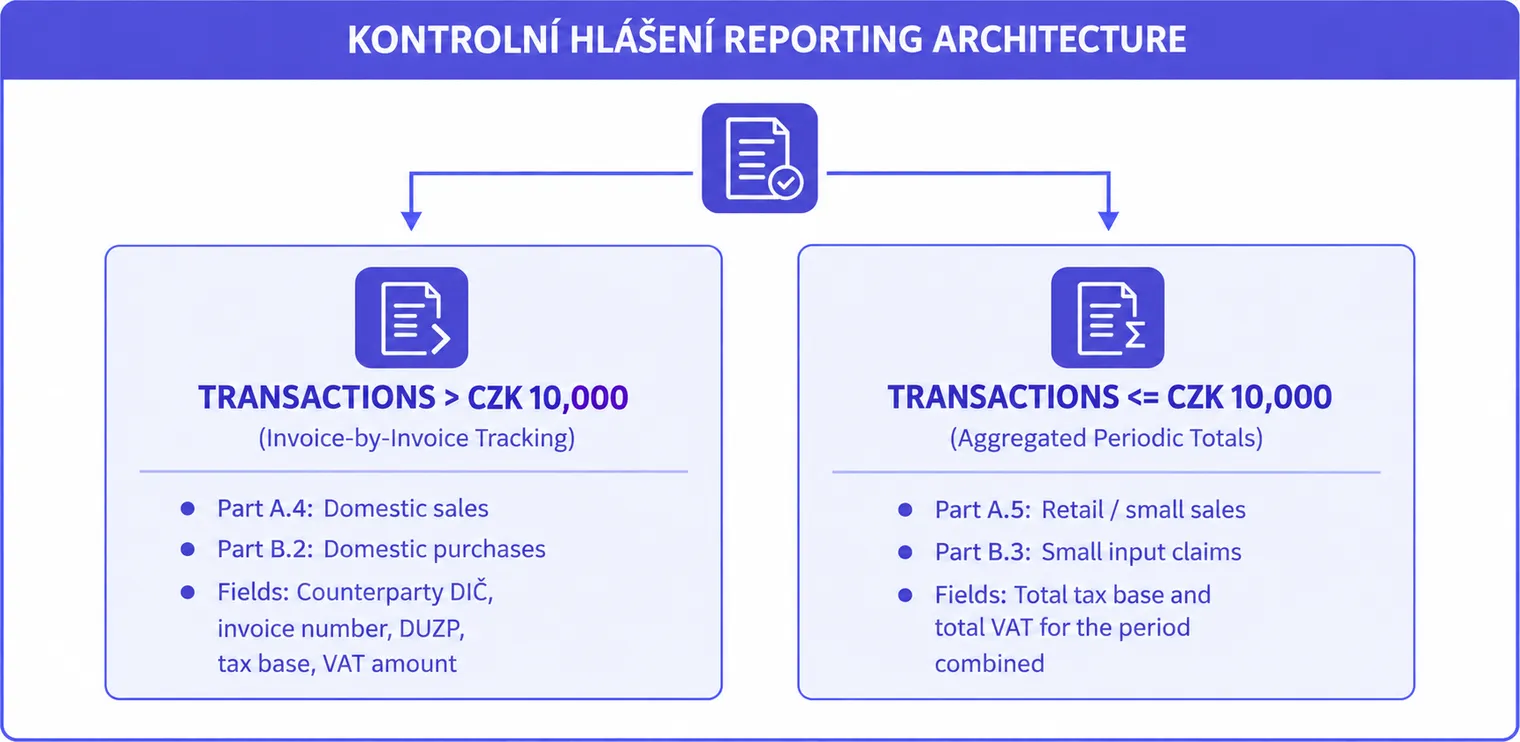
El Kontrolní hlášení clasifica los datos de las transacciones en módulos funcionales distintos:
Sección | Contenido declarado | Granularidad y umbral |
Parte A.1 | Entregas sujetas al régimen nacional de inversión del sujeto pasivo en las que el proveedor es responsable de declarar. | Declaración individual de cada factura, independientemente del importe de la transacción. |
Parte A.2 | Entregas sujetas a impuesto recibidas, incluidas las adquisiciones intracomunitarias correspondientes y los servicios prestados por sujetos pasivos extranjeros, cuando el destinatario checo deba declarar el IVA conforme a las normas aplicables de inversión del sujeto pasivo o de adquisición. | Declaración a nivel de transacción conforme a los campos de datos establecidos, incluida la identificación del proveedor extranjero correspondiente y la fecha en la que surge la obligación de declarar el IVA. |
Parte A.4 | Entregas nacionales sujetas a impuesto y anticipos recibidos sujetos a las normas de declaración correspondientes cuando el valor total del documento fiscal supere 10.000 CZK con IVA incluido. | Declaración individual del documento fiscal, incluida la identificación fiscal del cliente, el número del documento fiscal, la fecha fiscal correspondiente y los importes de la base imponible y del IVA. El umbral se evalúa utilizando el valor total del documento fiscal y no solo el importe sujeto a impuesto. |
Parte A.5 | Entregas nacionales sujetas a impuesto y anticipos correspondientes declarados de forma agregada, incluidos los documentos fiscales simplificados admisibles y las transacciones cuyo valor de documento fiscal no supere 10.000 CZK con IVA incluido. | Bases imponibles e importes de IVA agregados según el tratamiento de IVA aplicable para el período de declaración, siguiendo las instrucciones de cumplimentación de la Administración Tributaria. |
Parte B.1 | Entregas recibidas bajo el régimen nacional de inversión del sujeto pasivo en las que el destinatario es responsable de declarar el impuesto. | Declaración individual de cada factura. |
Parte B.2 | Entregas nacionales sujetas a impuesto recibidas y anticipos por los que se solicita la deducción del IVA soportado y cuyo importe total del documento fiscal supera los 10.000 CZK con IVA incluido. | Declaración individual del documento fiscal, incluida la identificación fiscal del proveedor, el número del documento fiscal original, la fecha correspondiente para la declaración del IVA, la base imponible y el importe del IVA soportado solicitado. El período de declaración está vinculado a la deducción solicitada, mientras que los campos de fecha del documento deben seguir las instrucciones establecidas del Control de IVA. |
Parte B.3 | Entregas nacionales recibidas en las que se solicita el impuesto soportado y cuyo importe total de la factura es igual o inferior a 10.000 CZK. | Declaración agregada: suma de las bases imponibles y de los importes de IVA solicitados. |
Parte C | Cálculos de control que concilian los valores declarados con la declaración de IVA estándar (DPH přiznání). | Totales algorítmicos cotejados con las líneas de la declaración de IVA. |
¿Cuándo debe ajustarse el IVA soportado por facturas impagadas conforme al artículo 74b?
El artículo 74b de la Ley del IVA checa, en vigor desde el 1 de enero de 2025, exige a los deudores registrados a efectos del IVA que reduzcan las deducciones del IVA soportado previamente declaradas sobre los pasivos impagados que cumplan los requisitos. Conforme al artículo 74b, apartado 3, el criterio relevante es si el pasivo permanece total o parcialmente impagado en el último día del sexto mes natural siguiente al mes natural en que venció el pago. El ajuste de la deducción se calcula en función del importe impagado y debe reconocerse en el período de IVA correspondiente. Si el pasivo se liquida posteriormente, el artículo 74b, apartado 4, permite al contribuyente incrementar la deducción ajustada, sujeto a las condiciones y plazos aplicables. Se aplican disposiciones especiales a los sujetos pasivos de IVA con liquidación trimestral. Las empresas deben configurar los sistemas de cuentas por pagar para supervisar las fechas de vencimiento, los pagos parciales, los ajustes de deducción del IVA y los eventos de liquidación posteriores. La guía oficial de la Dirección General de Hacienda sobre el artículo 74b ofrece ejemplos detallados y orientación transitoria.
¿Cómo se intercambian las facturas electrónicas y se presentan las declaraciones de IVA en la República Checa?
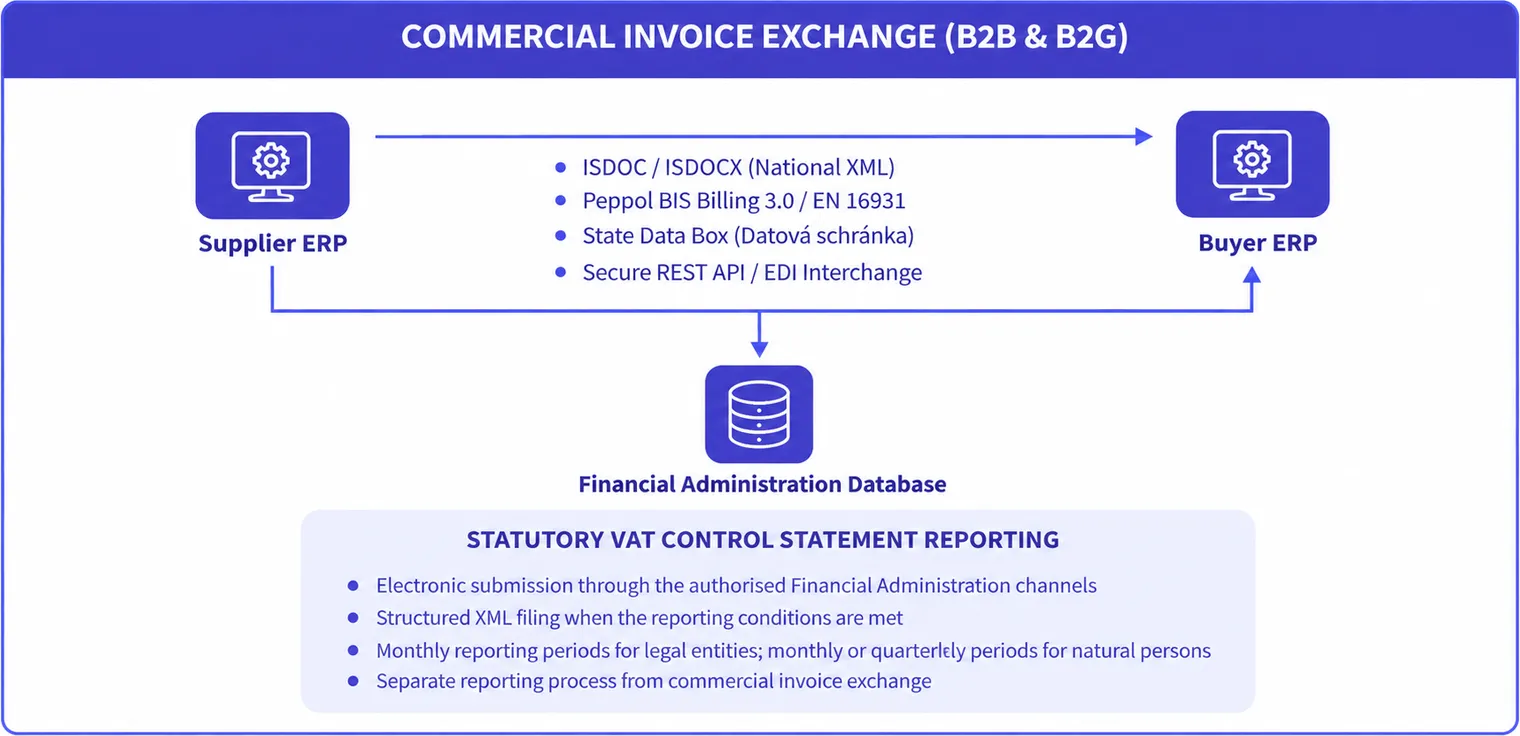
A diferencia de los regímenes de compensación centralizada, la República Checa no canaliza las facturas comerciales B2B a través de un servidor central del Gobierno. En su lugar, las operaciones se basan en el intercambio directo de documentos entre socios comerciales, junto con la transmisión electrónica directa de las declaraciones fiscales a la Administración Financiera.
¿Cómo pueden las empresas enviar facturas electrónicas en la República Checa?
Las empresas que operan en la República Checa intercambian facturas electrónicas a través de cuatro mecanismos de entrega principales:
Buzones de datos estatales (Datové schránky): Regulado por la Ley n.º 300/2008 Coll., los buzones de datos proporcionan un canal de comunicación electrónica autenticado para las administraciones públicas, las personas jurídicas y determinadas personas físicas. La obligatoriedad de su creación depende de la categoría jurídica aplicable. Los efectos legales de la entrega y las normas de entrega presunta dependen de la naturaleza del mensaje y de las disposiciones legales pertinentes. Los buzones de datos pueden utilizarse para intercambiar facturas electrónicas, incluidos archivos ISDOC, cuando resulte adecuado, pero no constituyen un sistema nacional específico de compensación de facturas electrónicas.
La red Peppol: Para las operaciones transfronterizas y la contratación pública, las organizaciones se conectan a certificados Peppol Access Points. Las facturas se enrutan de forma segura a través de la red Peppol de 4 esquinas, convirtiendo los datos de facturación en archivos estandarizados Peppol BIS Billing 3.0 conformes con la norma EN 16931.
Herramienta Electrónica Nacional (Národní elektronický nástroj - NEN): NEN es una plataforma de comunicación para la contratación pública utilizada en los procedimientos de contratación y la documentación relacionada. No debe presentarse como un canal generalmente obligatorio para la presentación de facturas B2G. Los proveedores deben seguir las instrucciones de facturación y entrega especificadas por el órgano de contratación correspondiente.
Conexiones EDI y API directas: Los grandes operadores comerciales y las cadenas de suministro minoristas utilizan conexiones seguras AS2, SFTP o API REST para intercambiar documentos electrónicos directamente entre sistemas ERP.
¿Qué formatos de factura electrónica se admiten en la República Checa?
La legislación checa y las normas de contratación admiten varios formatos estructurados:
ISDOC e ISDOCX: ISDOC es el formato nacional checo de facturación electrónica basado en XML, actualmente publicado como versión 6.0.2. ISDOCX es un formato de contenedor basado en ZIP que puede empaquetar un documento ISDOC junto con archivos adicionales cuando la especificación lo permite. No se exige de forma universal una visualización en PDF dentro de todos los contenedores ISDOCX. La versión 6.0.2 también introduce ISDOC.PDF, que permite incrustar datos ISDOC estructurados en un documento PDF/A-3. ISDOC es un formato nacional independiente y no debe considerarse automáticamente equivalente a un documento UBL o CII conforme con la norma EN 16931. La especificación oficial de ISDOC 6.0.2 define las representaciones admitidas, los tipos de documento y las normas de validación.
UBL 2.1 (Universal Business Language): Una de las sintaxis XML reconocidas en el marco europeo de facturación electrónica para representar facturas conformes con la norma EN 16931. La conformidad depende de los requisitos semánticos de datos, las reglas de negocio y las especificaciones de validación aplicables, y no únicamente del uso de XML UBL. UBL también es utilizado por Peppol BIS Billing 3.0.
UN/CEFACT CII (Cross Industry Invoice): La segunda sintaxis XML aprobada en el marco de la norma EN 16931, ampliamente implantada en las cadenas de suministro empresariales europeas.
EDIFACT tradicional: Se mantiene en los sectores de fabricación, automoción y gran distribución, en el marco de acuerdos comerciales de intercambio establecidos.
¿Cómo pueden las empresas presentar electrónicamente la Declaración de Control del IVA checa?
La Declaración de Control del IVA (Kontrolní hlášení) debe presentarse electrónicamente en el formato y la estructura de datos prescritos. Los contribuyentes pueden utilizar los canales de presentación electrónica autorizados por la Administración Financiera, incluida la aplicación EPO en el portal MOJE daně o una presentación adecuada mediante Buzón de datos. La presentación debe cumplir los requisitos de autenticación y técnicos pertinentes. Los contribuyentes deben verificar la recepción correcta de la declaración y resolver cualquier error de validación o notificación oficial.
¿Cuáles son las sanciones por incumplimiento de la Declaración de Control del IVA en la República Checa?
Los artículos 101h a 101k de la Ley del IVA checa establecen sanciones y mecanismos de reducción para el incumplimiento de la Declaración de Control del IVA. Se aplican sanciones fijas legales a determinados incumplimientos de presentación, mientras que otras sanciones pueden imponerse tras una evaluación administrativa. Desde 2023, los contribuyentes que cumplan los requisitos se benefician de sanciones reducidas conforme al artículo 101h, apartado 2. El artículo 101j establece una exención legal para determinados primeros incumplimientos de presentación, mientras que el artículo 101k permite solicitar la condonación de las sanciones que cumplan los requisitos.
Infracción | Importe legal general | Excepciones importantes |
Presentación tardía antes de un recordatorio de la administración tributaria | 1.000 CZK | No se genera sanción por el primer incumplimiento de este tipo que cumpla los requisitos en un año natural |
Presentación en el plazo sustitutivo tras un recordatorio | 10.000 CZK | Se reduce a 5.000 CZK para los contribuyentes que cumplan los requisitos; el primer incumplimiento de este tipo que cumpla los requisitos en un año natural también puede quedar exento |
No presentar una declaración posterior tras una solicitud de corrección o confirmación de datos | 30.000 CZK | Se reduce a 15.000 CZK para los contribuyentes que cumplan los requisitos |
No presentar dentro del plazo sustitutivo tras un recordatorio | 50.000 CZK | Se reduce a 25.000 CZK para los contribuyentes que cumplan los requisitos |
No corregir o completar información inexacta tras una solicitud | Hasta 50.000 CZK | Sanción discrecional conforme al artículo 101h, apartado 3 |
Obstrucción grave de la administración del IVA al no presentar la declaración | Hasta 500.000 CZK | Sanción discrecional conforme al artículo 101h, apartado 4 |
Las sanciones fijas reducidas conforme al artículo 101h, apartado 2, se aplican a las personas físicas que cumplan los requisitos, a los sujetos pasivos de IVA con liquidación trimestral y a determinadas sociedades de responsabilidad limitada unipersonales. Los contribuyentes que cumplan los requisitos pueden solicitar la condonación de determinadas sanciones conforme al artículo 101k.
¿Qué sanciones legales se aplican conforme al artículo 101h de la Ley del IVA checa?
1.000 CZK: Generalmente se genera una sanción legal cuando un contribuyente presenta una Declaración de Control del IVA después del plazo pero antes de recibir un recordatorio de la administración tributaria. Conforme al artículo 101j, no surge obligación de pago de esta sanción para el primer incumplimiento de este tipo que cumpla los requisitos en un año natural. La disposición funciona como una exención legal y no como una condonación discrecional basada en solicitud.
10.000 CZK: Se aplica cuando un contribuyente presenta la Declaración de Control del IVA exigida dentro del plazo sustitutivo tras recibir un recordatorio oficial (výzva). Conforme al artículo 101h, apartado 2, los contribuyentes que cumplan los requisitos están sujetos a un importe reducido de 5.000 CZK. Conforme al artículo 101j, no surge obligación de sanción para el primer incumplimiento de este tipo que cumpla los requisitos en un año natural.
30.000 CZK: Se aplica cuando un contribuyente no presenta una declaración de control del IVA posterior en respuesta a una solicitud de modificar, completar o confirmar datos previamente declarados. En virtud del artículo 101h(2), la sanción se reduce a 15.000 CZK para los contribuyentes que cumplan los requisitos. Puede aplicarse una sanción discrecional independiente de hasta 50.000 CZK en virtud del artículo 101h(3) cuando el contribuyente no corrija ni complete información inexacta o incompleta.
50.000 CZK: Se aplica cuando un contribuyente no presenta la declaración de control del IVA exigida dentro del plazo sustitutivo especificado tras un recordatorio oficial. En virtud del artículo 101h(2), el importe se reduce a 25.000 CZK para los contribuyentes que cumplan los requisitos.
Sanciones discrecionales y condonación: En virtud del artículo 101h(3), la Administración Financiera puede imponer una sanción de hasta 50.000 CZK por no corregir ni completar datos inexactos tras una solicitud formal. En virtud del artículo 101h(4), puede imponerse una sanción de hasta 500.000 CZK cuando un contribuyente obstaculice gravemente la administración del IVA al no presentar la declaración. Además, el artículo 101k permite a los contribuyentes que cumplan los requisitos solicitar la condonación total o parcial de las sanciones derivadas del artículo 101h(1)(b) a (d). Las solicitudes deben presentarse, por lo general, en un plazo de tres meses desde que la liquidación de la sanción adquiera firmeza, y se aplica una tasa administrativa reglamentaria.
¿Con qué rapidez deben responder las empresas a las notificaciones de la declaración de control del IVA?
Cuando la Administración Financiera detecta discrepancias entre las declaraciones coincidentes del proveedor y del comprador, emite un requerimiento electrónico (výzva). El contribuyente está sujeto a un plazo de respuesta legal estricto:
Solicitudes para corregir, completar o confirmar datos de la declaración de control del IVA presentados anteriormente: en virtud del artículo 101g(3) de la Ley del IVA, cuando la solicitud se entrega a través de un buzón de datos (Datová schránka), el plazo de respuesta es de 17 días naturales desde la fecha en que el mensaje se entrega en el buzón de datos. Cuando se utiliza otro método de entrega, el plazo de respuesta generalmente sigue siendo de cinco días hábiles desde la notificación o la entrega. Las empresas deben distinguir el método de entrega y el tipo de notificación legal al calcular los plazos.
Solicitudes por falta de presentación: en virtud del artículo 101g(1), un contribuyente que reciba una solicitud oficial de presentar una declaración de control del IVA pendiente debe responder en un plazo de cinco días naturales desde la notificación. Si no surgió ninguna obligación de presentación para el período, el contribuyente puede utilizar la opción de respuesta electrónica de la Administración Financiera para declarar que no era necesaria ninguna declaración de control del IVA.
La supervisión del buzón de datos sigue siendo esencial, ya que las notificaciones oficiales de la declaración de control del IVA pueden activar plazos de respuesta legales breves. Para las solicitudes de corrección o confirmación entregadas a través de un buzón de datos, el plazo es de 17 días naturales desde la fecha en que el mensaje entra en el buzón de datos. Las solicitudes por falta de presentación siguen un plazo de respuesta independiente de cinco días naturales. Las empresas deben distinguir entre la entrega del mensaje, la entrega presunta y el plazo específico de la Ley del IVA, en lugar de aplicar una regla universal de cinco días.
Consecuencias operativas y fiscales
Más allá de las sanciones económicas legales, los errores de declaración generan una exposición operativa considerable:
Verificación del IVA soportado: Las discrepancias entre el IVA repercutido declarado por un proveedor y el IVA soportado reclamado por un comprador pueden dar lugar a comprobaciones de riesgo automatizadas, solicitudes de aclaración u otros procedimientos de la administración tributaria. Sin embargo, una discrepancia no significa automáticamente que deba denegarse una deducción del IVA soportado ni que vaya a iniciarse una inspección tributaria formal. Las condiciones legales para la deducción y cualquier actuación posterior de la administración tributaria deben evaluarse por separado.
Designación de contribuyente no fiable (Nespolehlivý plátce): Los incumplimientos graves de las obligaciones del IVA pueden llevar a la Administración Financiera a designar a un contribuyente como no fiable en virtud de las disposiciones aplicables de la Ley del IVA. La designación es de acceso público y puede afectar a las relaciones comerciales. En virtud del artículo 109 de la Ley del IVA, los clientes pueden ser responsables del IVA no pagado cuando se cumplan las condiciones legales de responsabilidad del destinatario, incluidas las operaciones pertinentes con un proveedor designado como no fiable. No debe describirse la responsabilidad como extendida automáticamente a todos los clientes comerciales ni a todos los importes de IVA impagados.
¿Cómo pueden prepararse las empresas para la facturación electrónica y la declaración del IVA en la República Checa?
Las empresas deben evaluar sus procesos actuales de facturación electrónica y declaración del IVA frente a los requisitos legales checos. Las principales prioridades son unos datos de transacción precisos, la presentación fiable de las declaraciones de control del IVA, la supervisión de las notificaciones de la administración tributaria, los controles de facturas vencidas y la preparación para las futuras obligaciones de la UE en materia de ViDA.
1. Automatizar el buzón de datos (Datová schránka) para su supervisión
Las notificaciones oficiales de la declaración de control del IVA pueden activar diferentes plazos de respuesta según el tipo de notificación y el método de entrega. En virtud del artículo 101g(3) de la Ley del IVA, las solicitudes de corrección o confirmación entregadas a través de un buzón de datos generalmente permiten 17 días naturales desde la fecha en que el mensaje entra en el buzón de datos. Las solicitudes para presentar una declaración pendiente siguen un plazo de respuesta independiente de cinco días naturales. Las empresas deben automatizar la supervisión del buzón de datos, clasificar las notificaciones entrantes según su tipo legal, calcular el plazo correspondiente y asignar la responsabilidad de una respuesta oportuna.
2. Estandarizar la gestión de datos maestros
Dado que la verificación cruzada algorítmica de la Administración Financiera coteja los datos del comprador y del proveedor hasta el nivel de los números de factura individuales, los errores en la introducción de datos activan de inmediato requerimientos tributarios. Las empresas deben:
Validar los números de identificación fiscal checos a efectos de IVA (DIČ) con los registros checos de IVA pertinentes y utilizar el Sistema de Intercambio de Información sobre el IVA de la UE (VIES) para verificar los identificadores de IVA intracomunitarios que corresponda. VIES no sustituye la validación nacional del registro fiscal interno, y los resultados de verificación fallidos deben investigarse antes de modificar los datos maestros del proveedor o del cliente.
Conservar el número de documento fiscal original del proveedor (evidenční číslo daňového dokladu) exactamente como lo exigen las instrucciones de declaración de la Administración Financiera. No eliminar automáticamente los ceros iniciales ni modificar identificadores de factura válidos durante la depuración de datos del ERP. Aplicar una validación de campos coherente y garantizar que los números de factura utilizados en la declaración de control del IVA correspondan a los documentos fiscales subyacentes.
Verificar que los umbrales de las operaciones se clasifican correctamente en líneas individuales (> 10.000 CZK) frente a totales agregados (<= 10.000 CZK).
3. Implementar el seguimiento de deuda vencida del artículo 74b
Las organizaciones deben configurar los sistemas de cuentas por pagar para supervisar las fechas de vencimiento de las facturas, los saldos pendientes, los pagos parciales y el importe del IVA soportado deducido previamente. En virtud del artículo 74b(3), la fecha de referencia pertinente es el último día del sexto mes natural siguiente al mes en que la deuda venció. Los sistemas deben calcular la reducción de la deducción necesaria utilizando el importe impagado y hacer un seguimiento de los eventos de liquidación posteriores que puedan permitir un aumento de la deducción en virtud del artículo 74b(4). También deben reflejarse las normas especiales para los contribuyentes de IVA trimestrales y las disposiciones transitorias aplicables.
4. Habilitar la generación en doble formato (ISDOC y EN 16931)
Las empresas deben evaluar la compatibilidad con el formato nacional ISDOC/ISDOCX y con las facturas conformes con la norma EN 16931 mediante UBL 2.1 o UN/CEFACT CII. La especificación oficial de ISDOC establece los requisitos del formato nacional checo, mientras que la Decisión de Ejecución (UE) 2017/1870 de la Comisión identifica las sintaxis europeas reconocidas. Admitir estos formatos puede mejorar la interoperabilidad, pero el intercambio exitoso también depende de las capacidades del destinatario, las normas de validación, los canales de entrega y los acuerdos contractuales.
5. Conectar con un Peppol Access Point acreditado
Las empresas pueden considerar un Peppol Access Point certificado cuando sus socios comerciales o clientes del sector público admitan el intercambio de documentos basado en Peppol. Peppol puede proporcionar un transporte interoperable para facturas electrónicas estructuradas, pero no es una red de transmisión obligatoria para todas las transacciones B2G checas. El marco ViDA de la UE no impone un requisito universal de utilizar Peppol para la notificación digital transfronteriza. Las empresas deben seleccionar la infraestructura de transmisión en función de los requisitos pertinentes del destinatario, las normas aplicables y la futura evolución normativa.
¿Qué deben priorizar las empresas checas en materia de facturación electrónica y cumplimiento del IVA?
La República Checa combina actualmente la facturación electrónica B2B nacional voluntaria con la notificación digital periódica del IVA mediante la Declaración de Control del IVA (Kontrolní hlášení). El país no exige que las facturas comerciales pasen por una plataforma central de aprobación gubernamental. Las administraciones públicas contratantes deben aceptar facturas electrónicas conformes con la norma EN 16931, mientras que los sujetos pasivos del IVA deben presentar las Declaraciones de Control del IVA cuando se cumplan las condiciones legales de notificación. Este marco permite a las empresas elegir métodos adecuados de intercambio de facturas electrónicas mientras cumplen con sus obligaciones de notificación fiscal.
El cumplimiento normativo requiere datos de transacciones precisos, presentaciones fiables de la Declaración de Control del IVA y un seguimiento eficaz de las notificaciones fiscales oficiales. Las empresas deben distinguir entre el plazo de respuesta de cinco días naturales para las solicitudes por falta de presentación y el plazo de 17 días naturales para las solicitudes de corrección o confirmación entregadas a través de un Data Box. Los sistemas de cuentas por pagar también deben supervisar las deudas vencidas en virtud de la Sección 74b, incluido el cálculo legal de fin de mes y los posteriores ajustes de pago. Estos controles reducen los errores de notificación y ayudan a las empresas a responder a las solicitudes de la administración tributaria dentro de los plazos aplicables.
El marco del IVA en la era digital (ViDA) de la UE introduce requisitos de facturación electrónica estructurada y de notificación digital para las transacciones transfronterizas intracomunitarias incluidas, a partir del 1 de julio de 2030. Las empresas checas deben evaluar su capacidad para generar y procesar documentos conformes con la norma EN 16931, manteniendo al mismo tiempo la compatibilidad con el formato nacional ISDOC cuando lo exijan los socios comerciales. Los servicios interoperables de intercambio de facturas electrónicas, incluido Peppol cuando proceda, pueden respaldar las operaciones transfronterizas. No obstante, el cumplimiento dependerá de los requisitos de implementación nacional, las normas de datos y los procedimientos de notificación finalmente aplicables.
Preguntas frecuentes
No. La facturación electrónica B2B nacional sigue siendo voluntaria en virtud de la Sección 26(3) de la Ley del IVA checa, y generalmente se requiere el consentimiento del destinatario. Por separado, los sujetos pasivos del IVA deben presentar la Declaración de Control del IVA electrónica (Kontrolní hlášení) cuando se cumplan las condiciones legales de notificación. Las personas jurídicas suelen declarar mensualmente, mientras que las personas físicas siguen su propio período de declaración del IVA. No se requiere ninguna declaración para los períodos sin transacciones declarables pertinentes.