Esta guía refleja la situación normativa evaluada a 9 de octubre de 2026. Incorpora el aumento del tipo general del IVA al 25,5 %, el ajuste del tipo reducido del IVA al 13,5 % con efecto desde el 1 de enero de 2026, y el umbral de registro del IVA para pequeñas empresas de 20.000 EUR. También explica el derecho legal a solicitar facturas electrónicas estructuradas en virtud de la Ley 241/2019, incluidas las condiciones aplicables a los compradores y proveedores que reúnan los requisitos.
¿Es obligatoria la facturación electrónica en Finlandia?
La facturación electrónica no es obligatoria por defecto para todas las transacciones nacionales entre empresas (B2B) en Finlandia. En virtud de los artículos 2 y 4 de la Ley 241/2019, las administraciones contratantes y los operadores económicos que cumplan la definición legal pueden solicitar una factura conforme a EN 16931 de otra entidad cubierta. El umbral de facturación del ejercicio de 10.000 EUR se aplica a los operadores económicos, no a las administraciones contratantes en general. Debe atenderse toda solicitud válida, sujeta a las excepciones de la Ley. Si no se realiza dicha solicitud, las partes comerciales siguen siendo libres de acordar otros formatos, incluidos el papel o los archivos PDF electrónicos, de conformidad con el artículo 209 c de la Ley del Impuesto sobre el Valor Añadido (1501/1993).
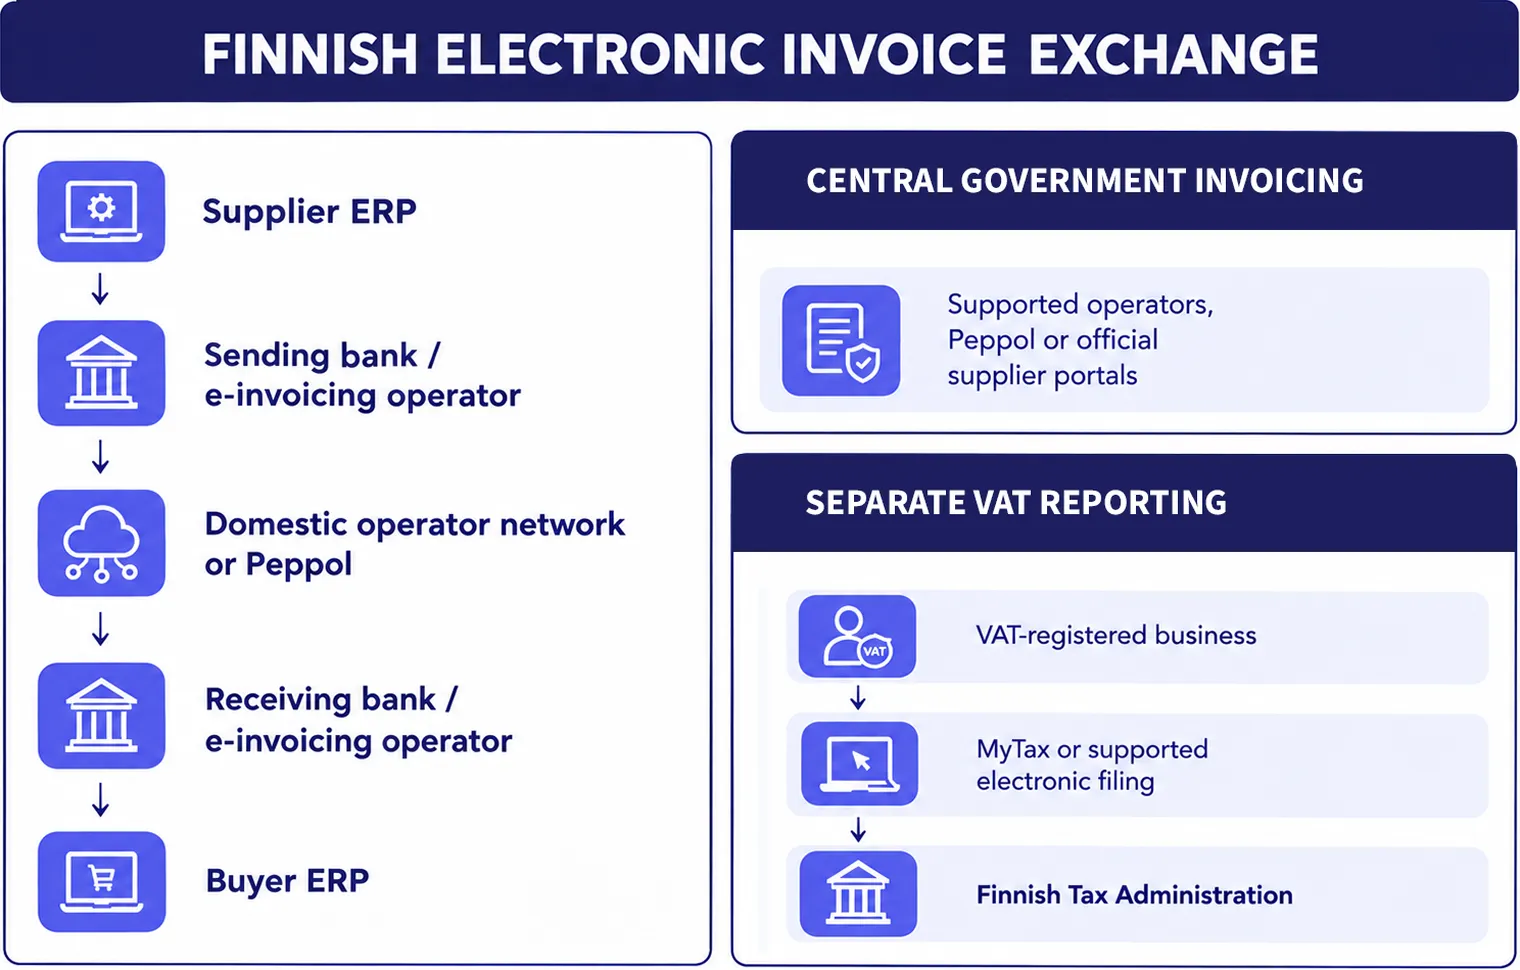
En las transacciones B2G, el artículo 3 de la Ley 241/2019 exige que las administraciones contratantes cubiertas reciban y procesen facturas conformes a EN 16931 relacionadas con contratos sujetos a la legislación aplicable en materia de contratación pública. Las obligaciones de emisión de facturas y los requisitos de presentación de la administración central deben evaluarse por separado. Los organismos de la administración central finlandesa, por lo general, solo aceptan facturas electrónicas estructuradas en virtud de las instrucciones de facturación de proveedores de la Tesorería del Estado. Los proveedores pueden utilizar operadores compatibles, Peppol o portales de proveedores designados, incluidas opciones gratuitas para crear facturas electrónicas conformes.
La notificación electrónica está totalmente desvinculada de la transmisión de facturas en Finlandia. El país no aplica un modelo de clearance, controles continuos de transacciones (CTC), ni la notificación en tiempo real del libro de ventas a la administración tributaria. Las empresas registradas a efectos del IVA presentan declaraciones periódicas de autoliquidación del IVA a través de la Administración Tributaria finlandesa, mediante el servicio MyTax o los canales de presentación electrónica compatibles. El intercambio de facturas sigue siendo independiente de la presentación de las declaraciones de IVA. Las empresas también deben tener en cuenta cambios fiscales recientes: el tipo general del IVA es del 25,5 % en virtud de la Ley 462/2024, el tipo reducido aplicable a los alimentos, los servicios de restauración, los libros y el transporte de pasajeros es del 13,5 % en virtud de la Ley 1358/2025, y el umbral de IVA para pequeñas empresas es de 20.000 EUR, sujeto a las pruebas aplicables del año natural en curso y del año natural anterior en virtud de las directrices finlandesas sobre exención del IVA.
¿Cómo se desarrolló el marco de facturación electrónica de Finlandia dentro de la UE?
Finlandia comenzó a desarrollar infraestructura de facturación electrónica a principios de la década de 2000, impulsada principalmente por bancos comerciales y proveedores de software, más que por mandatos estatales directos. Las entidades financieras establecieron el estándar Finvoice para automatizar la contabilidad comercial, mientras que los sectores de telecomunicaciones y software desarrollaron TEAPPSXML. Este desarrollo consolidó el intercambio de facturas electrónicas a través de bancos y operadores privados antes de que Finlandia introdujera su derecho legal de solicitud B2B y los requisitos de recepción en la contratación pública.
El panorama legal cambió tras la adopción de la Directiva 2014/55/UE sobre facturación electrónica en la contratación pública. Al transponer la directiva mediante la Ley 241/2019, el Parlamento finlandés fue más allá de los requisitos mínimos del derecho de contratación pública de la UE. Además de exigir que las administraciones públicas acepten facturas electrónicas conformes a EN 16931, el legislador incorporó el artículo 4 en la norma. Esta disposición creó un derecho exigible para que las empresas privadas con un volumen de negocio anual superior a 10.000 EUR puedan exigir facturas electrónicas estructuradas a sus proveedores, con efecto desde el 1 de abril de 2020.
A nivel de la UE, la Directiva (UE) 2025/516 del Consejo establece requisitos de notificación digital para las transacciones intracomunitarias cubiertas a partir del 1 de julio de 2030. Las reformas de ViDA también modifican las normas de la UE que rigen los regímenes nacionales obligatorios de facturación electrónica, al margen de los requisitos nacionales actuales de Finlandia. Aunque Finlandia participa en programas regionales de digitalización como el proyecto Nordic Smart Government and Business (NSG&B) y los estudios nacionales de Economía en Tiempo Real (Yrityksen digitalous), el Gobierno finlandés no ha adoptado de forma anticipada mandatos nacionales de validación previa a nivel de transacción ni de notificación del libro de ventas antes del calendario de ViDA de la UE.
¿Cuál es el calendario de cumplimiento normativo para la facturación electrónica y el IVA en Finlandia?
La siguiente tabla resume los hitos legales que rigen la facturación electrónica, los recibos minoristas y la administración del IVA en Finlandia.
Fecha | Situación legal | Hito | Impacto empresarial |
|---|---|---|---|
1 de enero de 2014 | Legislación en vigor | Obligación de ofrecer recibo en virtud de la Ley 658/2013 | Los operadores económicos con una facturación superior a 10.000 EUR deben ofrecer recibos en papel o digitales para las ventas en efectivo y con tarjeta. |
1 de abril de 2019 | Mandato operativo | Recepción de facturación electrónica B2G para la administración central en virtud de la Ley 241/2019 | Las autoridades de la administración central deben recibir y procesar facturas electrónicas estructuradas conformes a EN 16931. |
1 de abril de 2020 | Aplicable | La Ley 241/2019 amplía las obligaciones de recepción de facturas electrónicas a otras administraciones contratantes cubiertas. | Incluye los organismos contratantes municipales y de servicios públicos que reúnan los requisitos. |
1 de abril de 2020 | Mandato operativo | Derecho legal de solicitud B2B del comprador en virtud de la Ley 241/2019, artículo 4 | Los operadores económicos que reúnan los requisitos pueden exigir legalmente facturas electrónicas estructuradas conformes a EN 16931 a sus proveedores. |
1 de septiembre de 2024 | Legislación en vigor | Aumento del tipo general del IVA al 25,5 % en virtud de la Ley 462/2024 | Los contribuyentes deben actualizar sus sistemas empresariales y aplicar el 25,5 % a las operaciones sujetas al tipo general. |
1 de enero de 2025 | Legislación en vigor | Aumento del umbral de registro del IVA a 20.000 EUR en virtud de la Ley 448/2024 | Aumenta el umbral de registro para pequeñas empresas; se deroga el régimen de desgravación fiscal progresiva. |
1 de enero de 2026 | Legislación en vigor | Reducción del tipo reducido del IVA al 13,5 % en virtud de la Ley 1358/2025 | Los alimentos, las comidas en restaurantes, los libros, los medicamentos y el transporte pasan del 14 % al 13,5 %. |
9 de octubre de 2026 | Fecha de referencia | Situación normativa evaluada para esta guía. | Se distinguen los requisitos legales actuales de las futuras medidas de la UE. |
1 de julio de 2030 | Futura (promulgada) | La Directiva (UE) 2025/516 introduce los requisitos de notificación digital de la UE. | Las transacciones transfronterizas intracomunitarias cubiertas quedan sujetas a las nuevas normas de facturación electrónica y notificación. |
¿Qué leyes regulan la facturación electrónica y la notificación del IVA en Finlandia?
Los requisitos de Finlandia en materia de facturación electrónica, notificación del IVA, recibos y contabilidad se rigen por la legislación nacional, las medidas aplicables de la UE y las directrices administrativas oficiales:
Ley de Facturación Electrónica de las Administraciones Contratantes y los Operadores Económicos (Laki hankintayksiköiden ja elinkeinonharjoittajien sähköisestä laskutuksesta 241/2019): ) Transpone la Directiva 2014/55/UE al derecho finlandés. En virtud de los artículos 3 y 4, establece la obligación de las administraciones contratantes de recibir facturas electrónicas estructuradas conformes a EN 16931 y concede a los operadores económicos que reúnan los requisitos el derecho legal a exigir facturas electrónicas estructuradas a sus proveedores comerciales.
Ley del Impuesto sobre el Valor Añadido (Arvonlisäverolaki 1501/1993, AVL): ) Regula la obligación del IVA, los umbrales de registro y los datos obligatorios de la factura en virtud de los artículos 209 a a 209 u. El artículo 209 c regula el consentimiento para la facturación electrónica y los requisitos relacionados en virtud de la Ley del IVA. Por separado, el artículo 4 de la Ley 241/2019 establece el derecho de las entidades contratantes cubiertas a solicitar una factura electrónica estructurada. Ambas disposiciones deben interpretarse dentro de sus respectivos ámbitos de aplicación.
Ley sobre el Procedimiento de Liquidación de los Tributos Autoliquidados (Laki oma-aloitteisten verojen verotusmenettelystä 768/2016, OVML): ) Regula los procedimientos administrativos de presentación, los requisitos de transmisión electrónica y las sanciones por presentación tardía de las declaraciones periódicas de IVA en virtud de los artículos 16, 32, 35, 36, 37, 38 y 39.
Ley sobre la Obligación de Ofrecer un Recibo en las Transacciones en Efectivo (Laki kuitintarjoamisvelvollisuudesta käteiskaupassa 658/2013): Obliga a los comerciantes con un volumen de negocio anual superior a 10.000 EUR a entregar recibos en papel o digitales por los pagos realizados en efectivo, con tarjeta de pago o mediante métodos de pago inmediato equivalentes.
Ley de Contabilidad (Kirjanpitolaki 1336/1997, KPL): Regula el mantenimiento de los registros contables, las pistas de auditoría de verificación y las normas de conservación de documentos conforme al capítulo 2, artículos 7, 9, 10 y 10 a.
Ley de la Frontera Fiscal de Åland (Laki Ahvenanmaan maakuntaa koskevista poikkeuksista arvonlisävero- ja valmisteverolainsäädäntöön 1266/1996): Establece excepciones fiscales específicas para la provincia autónoma de las islas Åland, que permanece fuera del territorio del IVA y de los impuestos especiales de la UE en virtud del Protocolo n.º 2 del Tratado de Adhesión de Finlandia a la UE.
¿Qué autoridades supervisan la facturación electrónica y el cumplimiento fiscal en Finlandia?
La administración de la facturación electrónica, las normas de contratación pública y el cumplimiento fiscal involucra a varias administraciones públicas y organismos de normalización.
Institución | Función institucional | Responsabilidad clave de cumplimiento |
|---|---|---|
Ministerio de Hacienda (Valtiovarainministeriö) | Política fiscal y preparación legislativa | Prepara la política fiscal y financiera y las propuestas legislativas correspondientes. |
Administración Tributaria de Finlandia (Verohallinto) | Liquidación, administración e inspección tributaria | Gestiona los sistemas MyTax y Vero API, audita las declaraciones de IVA y hace cumplir las normas sobre recibos en efectivo. |
Tesoro del Estado (Valtiokonttori) | Administración financiera de la administración central del Estado | Dirige la facturación electrónica de la contratación pública central y supervisa los canales de recepción del Estado. |
Interoperabilidad de la facturación electrónica y servicios de directorio | Mantiene el directorio nacional de direcciones de facturación electrónica; Finance Finland publica Finvoice. | |
Red Peppol y autoridad nacional | OpenPeppol mantiene las especificaciones de la red; el Tesoro del Estado actúa como autoridad Peppol de Finlandia. | |
Administración Tributaria de Finlandia, Policía y Agencia de Supervisión Finlandesa | Supervisión del cumplimiento en materia de recibos | La Administración Tributaria y la Policía hacen cumplir las normas sobre recibos; la Agencia de Supervisión también supervisa los establecimientos autorizados para servir alcohol. |
¿Qué transacciones están cubiertas por las normas de facturación electrónica de Finlandia?
El alcance legal de la facturación electrónica en Finlandia depende de las partes contratantes, los umbrales de facturación y la clasificación de las transacciones.
Tipo de transacción | Requisito de emisión | Requisito de recepción | Requisito de notificación | Fecha de entrada en vigor | Principales excepciones |
|---|---|---|---|---|---|
B2B nacional | Emisión a petición de un comprador elegible | Los compradores elegibles pueden solicitar facturas estructuradas | Declaraciones de IVA para contribuyentes registrados | 1 de abril de 2020 | Umbral de 10.000 EUR para comerciantes; excepciones legales de confidencialidad. |
B2G nacional | Facturas estructuradas conforme a la solicitud aplicable y las normas estatales | Recepción EN 16931 para las contrataciones cubiertas | Declaraciones de IVA cuando proceda | 1 de abril de 2019 / 1 de abril de 2020 | Excepciones legales de seguridad y confidencialidad. |
B2C nacional | Facturación electrónica opcional; se ofrecen recibos para los pagos cubiertos | Recibos electrónicos para el consumidor opcionales | Declaraciones de IVA cuando esté registrado | 1 de enero de 2014 | Umbral de 10.000 EUR y excepciones legales para el comercio minorista. |
Transfronterizo intracomunitario (UE) | Normas de facturación nacionales y de la UE aplicables | Requisitos del destinatario y de la transacción | Lista de Ventas de la UE para las entregas declarables; declaración de IVA cuando proceda | Normas vigentes | Exenciones específicas según la transacción. |
Transfronterizo con terceros países | La facturación depende de las normas sobre el lugar de prestación | Los requisitos del destinatario varían | Notificación de IVA y aduanas cuando proceda | Normas vigentes | Condiciones de exportación, importación y procedimientos especiales. |
Proveedores extranjeros | Evaluar la Ley 241/2019 y las normas de facturación aplicables | Depende de la transacción y del destinatario | Notificación de IVA finlandés o inversión del sujeto pasivo cuando proceda | Normas vigentes | No se confirma ninguna exención general basada en el establecimiento. |
¿Qué empresas pueden solicitar la facturación electrónica B2B en Finlandia?
En virtud de los artículos 2 y 4 de la Ley 241/2019, el umbral de facturación anual de 10.000 EUR determina si una empresa se considera comerciante a efectos de la Ley. Las administraciones contratantes cubiertas también tienen derecho a solicitarla. Las empresas por debajo del umbral no se consideran comerciantes según esta definición, pero pueden seguir aplicándose otras obligaciones en materia de IVA y contabilidad.
¿Cómo afectan las normas de IVA y facturación electrónica de Finlandia a los proveedores extranjeros?
En virtud del artículo 9 de la Ley del IVA finlandesa, la inversión del sujeto pasivo puede trasladar la responsabilidad del IVA al comprador en el caso de entregas que reúnan los requisitos realizadas por un vendedor no establecido. Se aplican excepciones, incluidas determinadas categorías de consumidores y transacciones. Si un proveedor extranjero entra dentro de la Ley 241/2019 debe evaluarse por separado. La Ley no establece expresamente una exención universal por el mero hecho de que el proveedor carezca de un establecimiento permanente en Finlandia.
¿Cómo afecta la frontera fiscal de Åland a la facturación y al IVA?
La provincia autónoma de las islas Åland goza de un estatuto especial en virtud del Protocolo n.º 2 del Acta de Adhesión de Finlandia a la UE. Aunque en Åland se aplican los tipos de IVA finlandeses y las normas contables generales, el territorio queda fuera del área de IVA e impuestos especiales de la UE en virtud de la Ley de la Frontera Fiscal de Åland (1266/1996). En consecuencia, los movimientos de mercancías entre la Finlandia continental y Åland generalmente cruzan una frontera fiscal de IVA e impuestos especiales. Se aplican procedimientos de exportación, importación y declaración según la transacción correspondiente y las normas específicas de Åland, con las simplificaciones y excepciones aplicables.
¿Cuáles son los requisitos técnicos de facturación electrónica en Finlandia?
Cuando se exige una factura electrónica estructurada en virtud de la Ley 241/2019, debe cumplir la norma europea aplicable y los requisitos de sintaxis correspondientes. Un PDF estándar enviado por correo electrónico no cumple este requisito de factura estructurada.
¿Cuándo deben emitirse las facturas en Finlandia?
De acuerdo con las directrices finlandesas de facturación del IVA, las facturas correspondientes a entregas intracomunitarias de bienes y a determinados servicios transfronterizos deben emitirse, por lo general, antes del día 15 del mes siguiente. La Ley del IVA no establece un plazo universal equivalente para el resto de entregas.
Formato o especificación | Estado técnico | Ámbito de transacciones aplicable | Versión de la especificación |
|---|---|---|---|
Finvoice | Formato XML nacional compatible con EN 16931 cuando se valida correctamente | B2B y B2G nacional | Versión 3.0 |
TEAPPSXML | Formato XML nacional compatible con facturas conformes a EN 16931 | B2B, B2G e intercambio entre operadores a nivel nacional | Versión 3.0 |
Peppol BIS Billing | Especificación de interoperabilidad alineada con EN 16931 | B2G y B2B cuando sea compatible | Versión 3.0, con UBL 2.1 |
UBL / UN/CEFACT CII | Enlaces de sintaxis del estándar europeo, sujetos a validación | Depende del destinatario y del canal de entrega | Especificación de sintaxis EN 16931 aplicable |
PDF no estructurado | No cumple con una solicitud válida de factura electrónica estructurada | Otras operaciones cuando esté legalmente permitido | No aplicable |
¿Qué información deben contener las facturas de IVA finlandesas?
En virtud de lo dispuesto en el artículo 209 e de la Ley del Impuesto sobre el Valor Añadido (AVL), toda factura fiscal completa debe contener los siguientes datos esenciales:
Fecha de emisión (laskun antamispäivä).
Número de factura secuencial basado en una o más series (juokseva tunniste).
Número de identificación del IVA del proveedor o el identificador de empresa correspondiente, según lo exigido por el artículo 209 e de la Ley del IVA.
Número de identificación del IVA del cliente cuando este sea responsable del impuesto mediante inversión del sujeto pasivo o en entregas intracomunitarias.
Nombres legales completos y direcciones tanto del proveedor como del cliente.
Cantidad y descripción de los bienes suministrados, o alcance y naturaleza de los servicios prestados.
Fecha de la entrega o fecha del pago anticipado, cuando sea distinta de la fecha de emisión.
Base imponible (veron peruste) desglosada por tipo de IVA o exención.
Precio unitario sin IVA, junto con los descuentos o rebajas no incluidos en el precio unitario.
Tipos de IVA aplicables (como el 25,5 %, el 13,5 %, el 10 % o el 0 %).
Total del IVA a pagar expresado en euros.
Referencia a la exención aplicable o a la inversión del sujeto pasivo, utilizando la redacción exigida o la referencia legal correspondiente a la operación.
Redacción obligatoria de autofacturación (itselaskutus) cuando proceda, junto con las referencias al régimen de margen de beneficio, las referencias a facturas rectificativas y otros datos específicos de la operación exigidos.
En virtud de lo dispuesto en el artículo 209 f de la Ley del IVA, pueden utilizarse los datos de factura simplificada para facturas de hasta 400 EUR, sujeto a las exclusiones legales. También se aplican en determinadas operaciones de venta al por menor, hostelería, transporte de pasajeros y aparcamiento. La información exigida incluye la fecha de emisión, los datos del proveedor, la descripción de la entrega, la información del IVA y las referencias de corrección cuando proceda.
¿Son obligatorias las firmas electrónicas para las facturas electrónicas finlandesas?
Las firmas electrónicas no son legalmente obligatorias para las facturas electrónicas en Finlandia. La guía sobre facturas de IVA de la Administración Tributaria finlandesa explica que la autenticidad del origen, la integridad del contenido y la legibilidad pueden mantenerse mediante controles empresariales fiables y una pista de auditoría verificable que vincule la factura con la operación subyacente. Aunque las firmas electrónicas avanzadas conformes con el Reglamento eIDAS de la UE están legalmente reconocidas, siguen siendo voluntarias. En las transmisiones de la red Peppol, la seguridad del transporte se garantiza mediante certificados digitales del protocolo AS4.
¿Durante cuánto tiempo deben conservarse las facturas electrónicas en Finlandia?
En virtud de lo dispuesto en el capítulo 2, artículo 10 de la Ley de Contabilidad, los comprobantes contables deben conservarse, por lo general, durante seis años a partir del final del año natural en que finalizó el ejercicio. Los estados financieros y determinados registros contables deben conservarse durante diez años. Las facturas de IVA también tienen requisitos de conservación independientes, mientras que determinados registros relacionados con bienes inmuebles requieren una conservación más prolongada.
El archivo puede realizarse íntegramente en formato electrónico en virtud de los artículos 9 y 10 a de la Ley de Contabilidad. Se permite convertir los comprobantes en papel en archivos electrónicos, o transformar las facturas entre formatos electrónicos, siempre que la pista de auditoría (kirjausketju) siga siendo verificable y los datos puedan reproducirse en forma visual legible por humanos cuando se solicite. Las facturas almacenadas electrónicamente en el extranjero están sujetas a requisitos de accesibilidad específicos en virtud de lo dispuesto en el artículo 209 o de la Ley del IVA. La Administración Tributaria finlandesa exige acceso informático completo y en tiempo real a dichos registros. Los archivos de facturas nacionales deben ser accesibles para su examen sin demora injustificada.
¿Qué declaración electrónica del IVA se exige en Finlandia?
Finlandia no dispone de un sistema de declaración digital operación por operación, un centro de validación de facturas ni un libro de ventas electrónico para el comercio nacional. La declaración fiscal se realiza mediante autoliquidaciones periódicas y estados recapitulativos de la UE.
Mecanismo de declaración | Contribuyentes afectados | Datos declarados | Frecuencia de declaración | Plazo legal | Canal oficial de presentación |
|---|---|---|---|---|---|
Declaración de IVA (arvonlisäveroilmoitus) | Contribuyentes registrados a efectos del IVA | Ventas sujetas a IVA, IVA repercutido, deducciones y datos transfronterizos aplicables | Mensual, trimestral o anual | Mensual/trimestral: día 12 del segundo mes siguiente; anual: fin de febrero | MyTax u otro sistema de presentación electrónica admitido |
Estado recapitulativo del IVA de la UE (yhteenvetoilmoitus) | Contribuyentes con entregas intracomunitarias declarables | Identificadores de IVA de los clientes, valores de las entregas y datos de operaciones triangulares | Mensual | Día 20 del mes siguiente, o el siguiente día hábil | MyTax u otro servicio electrónico admitido |
Declaraciones OSS / IOSS | Empresas registradas en los regímenes especiales aplicables | Ventas B2C cubiertas y ventas a distancia de importación que cumplan los requisitos | Trimestral para OSS de la Unión/fuera de la Unión; mensual para IOSS | Fin del mes siguiente | Regímenes especiales de MyTax |
Validación de operaciones nacionales | Ninguno | No aplicable en Finlandia | No aplicable | No aplicable | No existe una plataforma nacional de validación |
¿Qué periodos de declaración del IVA y umbrales de facturación se aplican en Finlandia?
Los periodos de declaración del IVA en Finlandia son, por lo general, mensuales, aunque los contribuyentes que cumplan los requisitos pueden optar por periodos trimestrales o anuales según las normas de facturación y de actividad especial. La guía oficial de la Administración Tributaria finlandesa sobre los periodos fiscales explica las condiciones de elegibilidad y el procedimiento de solicitud:
Declaración mensual: El periodo fiscal estándar aplicable por defecto a todos los contribuyentes registrados a efectos del IVA. Es obligatorio para las empresas con una facturación anual superior a 100.000 EUR.
Declaración trimestral: Disponible mediante solicitud para las empresas cuya facturación anual no supere los 100.000 EUR.
Declaración anual por año natural: Disponible para las empresas que cumplan los requisitos con una facturación de hasta 30.000 EUR. Los operadores agrícolas y forestales, determinados productores primarios y artistas plásticos suelen utilizar periodos anuales cuando sus actividades cumplen las condiciones especiales.
Las declaraciones de IVA mensuales y trimestrales vencen, por lo general, el día 12 del segundo mes siguiente al periodo fiscal. Las declaraciones de IVA anuales vencen a finales de febrero del año siguiente. Si un plazo cae en fin de semana o festivo, normalmente se traslada al siguiente día hábil. Consulte los plazos oficiales de presentación del IVA.
¿Cuándo deben los comercios finlandeses ofrecer recibos de pago en efectivo o con tarjeta?
Finlandia no dispone de un régimen de cajas registradoras certificadas, normas de memoria fiscal digital, ni transmisión fiscal en tiempo real a la administración tributaria. No obstante, en virtud de lo dispuesto en la Ley sobre la Obligación de Ofrecer un Recibo en las Operaciones en Efectivo (658/2013), las empresas con una facturación anual superior a 10.000 EUR deben ofrecer un recibo a los clientes que paguen en efectivo, con tarjeta de débito o con tarjeta de crédito. El recibo puede entregarse en papel o electrónicamente (por ejemplo, por correo electrónico, SMS o aplicación móvil). Los recibos deben incluir el nombre del comerciante, el identificador de empresa, la fecha, el número secuencial, la descripción de los artículos y el desglose del IVA. Las exenciones legales incluyen determinadas ventas en mercados al aire libre, máquinas expendedoras y sistemas de pago automatizado sin supervisión. Las excepciones exactas, incluidas las relativas a la venta de alcohol, se establecen en la Ley 658/2013.
¿Cómo se intercambian las facturas electrónicas en Finlandia?
Finlandia utiliza un intercambio descentralizado de facturas electrónicas a través de bancos, operadores nacionales y servicios Peppol. Peppol sigue un modelo de red de cuatro esquinas, mientras que los acuerdos bancarios y de operadores nacionales pueden utilizar estructuras de enrutamiento diferentes. Las facturas comerciales no pasan por una plataforma general de validación gubernamental.
¿Qué identificadores OVT y Peppol se utilizan en Finlandia?
El identificador OVT finlandés se compone del prefijo fijo 0037, un identificador de empresa de ocho cifras sin el guion y un sufijo opcional de hasta cinco caracteres. Para el enrutamiento Peppol, las organizaciones finlandesas utilizan el esquema de identificador de participante 0216, seguido de su código OVT registrado, por ejemplo 0216:003712345678. El proveedor de servicios gestiona el registro de red y el descubrimiento de participantes correspondientes. La Tesorería Estatal finlandesa especifica el esquema 0216 para el direccionamiento oficial de Peppol.
Tieke mantiene el directorio finlandés de direcciones de factura electrónica (Verkkolaskuosoitteisto), que proporciona información de direccionamiento del destinatario y de los operadores para las organizaciones participantes. Los registros de participantes de Peppol y los servicios de documentos admitidos se gestionan por separado a través de la infraestructura de descubrimiento de Peppol.
¿Cómo envían los proveedores facturas electrónicas a la administración central finlandesa?
Los organismos de la administración central finlandesa reciben facturas electrónicas estructuradas a través de operadores admitidos, Peppol y portales de proveedores designados. Guía de la Tesorería del Estado identifica Posti Messaging como un operador utilizado para el intercambio de facturas de la administración central. Los proveedores deben utilizar un canal de recepción y un formato de factura conforme aceptado por el organismo gubernamental correspondiente. Las opciones incluyen operadores nacionales de facturación electrónica, Peppol y portales oficiales de proveedores. La dirección de factura electrónica del destinatario y los requisitos técnicos deben verificarse antes del envío. Los sistemas de la administración central rechazan automáticamente las facturas presentadas en formatos no estructurados.
¿Cuáles son las sanciones por incumplimiento de la facturación electrónica y del IVA en Finlandia?
La legislación finlandesa establece sanciones independientes para infracciones específicas relacionadas con la declaración del IVA, la documentación de facturas y los recibos. En virtud de la sección 39 de la Ley 768/2016, el incumplimiento de determinadas obligaciones fiscales de facturación o de conservación de registros tras la solicitud de una autoridad puede dar lugar a una sanción por negligencia de hasta 5.000 EUR. Disposiciones distintas regulan las declaraciones de IVA tardías, los recargos fiscales y las infracciones relativas a los recibos minoristas. Las obligaciones finlandesas de declaración fiscal y de emisión de recibos están sujetas a sanciones legales específicas. El incumplimiento de una solicitud válida de factura electrónica también puede dar lugar a solicitudes de corrección o a disputas contractuales, según las circunstancias.
Infracción | Contribuyente obligado | Sanción o medida operativa | Base legal |
|---|---|---|---|
Incumplimiento de una solicitud válida de factura electrónica estructurada | Entidades contratantes y comerciantes cubiertos | Solicitud de una factura conforme; los recursos contractuales dependen de las circunstancias | |
Factura no conforme a la administración central | Proveedores de la administración central | Rechazo y solicitud de corrección conforme a los procedimientos de facturación aplicables | |
Declaración de IVA tardía | Contribuyentes del IVA | 3 EUR diarios, con un máximo de 135 EUR; transcurridos 45 días, un 2% adicional del impuesto a pagar declarado con retraso, con un límite de 15.000 EUR por tipo de impuesto y período | |
Declaración de IVA incorrecta u omitida | Contribuyentes obligados | Recargo fiscal generalmente del 10% del impuesto adicional; del 15% al 50% en casos específicos de negligencia reiterada o grave, con reducciones y mínimos legales | |
Incumplimiento de la obligación de entregar un recibo | Comerciantes sujetos a la Ley 658/2013 | Sanción por negligencia de 300 a 1.000 EUR; posible reducción o exención en infracciones leves que cumplan los requisitos | |
Pago tardío del IVA | Contribuyentes con impuestos pendientes de pago | Intereses de demora legales desde el día siguiente al vencimiento hasta el pago |
¿Qué ocurre si un proveedor no facilita una factura electrónica requerida?
La Ley 241/2019 establece el derecho de los compradores cubiertos a solicitar facturas electrónicas estructuradas, pero no prescribe una multa administrativa específica por el incumplimiento de ese derecho de solicitud. Las empresas que reciban una factura no conforme pueden solicitar su corrección. Si el pago puede retenerse, o si se generan intereses y gastos de cobro, depende del contrato aplicable y del derecho civil. Estas consecuencias no deben considerarse automáticas en virtud de la sección 4.
¿Pueden los errores en las facturas afectar a las deducciones del IVA soportado en Finlandia?
En virtud de las secciones 102 y 102 a de la AVL, el derecho del comprador a deducir el IVA soportado requiere estar en posesión de una factura que contenga los datos exigidos por la sección 209 e. La guía sobre facturas de IVA de la Administración Tributaria finlandesa explica que los defectos formales de la factura no impiden necesariamente la deducción del IVA soportado cuando se cumplen por lo demás las condiciones legales. Las empresas deben, no obstante, conservar las pruebas adecuadas y cumplir los requisitos sustantivos de deducción.
¿Cómo pueden las empresas prepararse para la normativa finlandesa de facturación electrónica?
Las empresas que operan en Finlandia deben revisar sus procesos de facturación, motores fiscales y conexiones de software para mantener el cumplimiento de los derechos comerciales de solicitud y los requisitos de declaración.
Evaluar el volumen de negocio comercial y el alcance de la obligación: Determinar si su empresa se considera comerciante en virtud de la Ley 241/2019. Evaluar si la solicitud procede de un comerciante o una entidad contratante cubiertos, y si es aplicable alguna excepción legal.
Actualizar los sistemas de facturación a los estándares EN 16931: Los formatos admitidos incluyen Finvoice 3.0, TEAPPSXML 3.0 y Peppol BIS Billing 3.0, correctamente implementados. Validar el contenido real de la factura con respecto al estándar europeo correspondiente y a los requisitos del destinatario. Los formatos antiguos que no puedan cumplir estos requisitos no son adecuados para atender solicitudes válidas de factura estructurada.
Establecer la conectividad: Elegir un método de envío de facturas admitido por la empresa y sus destinatarios. Las opciones incluyen redes bancarias y de operadores nacionales, Peppol y portales de proveedores designados, cuando estén disponibles.
Publicar los identificadores de enrutamiento: Verificar su dirección OVT y los datos del operador en el directorio de Tieke, cuando corresponda. Para el enrutamiento a través de Peppol, confirmar el identificador de participante 0216 correctamente registrado. El descubrimiento del destinatario depende de la red y del proveedor.
Configurar los tipos de IVA aplicables en el software de contabilidad: Configurar el tipo general del 25,5%, el tipo reducido del 13,5% para las entregas que cumplan los requisitos y el tipo del 10% para periódicos y publicaciones periódicas elegibles. Conservar las configuraciones de tipos históricos para las operaciones sujetas a tipos anteriores. Véase los tipos de IVA vigentes de la Administración Tributaria finlandesa.
Implementar controles de archivo digital: Conservar los registros contables y las facturas de IVA durante los períodos legales de conservación aplicables. Garantizar la autenticidad, la integridad, la legibilidad y una pista de auditoría verificable. La conservación del XML original puede ser útil, pero se permite la conversión de formato lícita siempre que se mantengan las garantías pertinentes.
¿Cuáles son las principales conclusiones de cumplimiento para las empresas en Finlandia?
Finlandia combina una alta adopción en el mercado de la facturación electrónica con un marco normativo descentralizado. En lugar de implementar controles continuos de transacciones gestionados por el Estado, Finlandia se apoya en un ecosistema de operadores privados, obligaciones de contratación pública y un derecho legal del comprador a solicitar facturas electrónicas estructuradas EN 16931 en virtud de la Ley 241/2019. Las empresas deben determinar si están obligadas a emitir facturas estructuradas en virtud de la Ley 241/2019 y admitir un formato conforme con EN 16931 adecuado y un método de envío aceptado para el destinatario correspondiente. No existe una obligación universal de implementar todos los formatos mencionados.
Las empresas afectadas deben aplicar los tipos de IVA correctos, presentar las declaraciones según sus períodos de declaración aprobados y conservar los registros durante los períodos legales aplicables. Los requisitos difieren entre los justificantes contables ordinarios, las cuentas anuales, las facturas de IVA y determinados registros especializados.
Preguntas frecuentes
En virtud de las secciones 2 y 4 de la Ley 241/2019, los comerciantes y entidades contratantes que cumplan los requisitos pueden solicitar facturas conformes con EN 16931 a otras entidades cubiertas. Los proveedores deben atender las solicitudes válidas, salvo las excepciones legales. Si no se realiza ninguna solicitud, las partes comerciales pueden acordar el uso de otros formatos