Este artículo se actualizó por última vez el 1 de septiembre de 2026 para reflejar el lanzamiento oficial de la reforma de facturación electrónica y e-reporting de Francia. Incorpora los calendarios de implementación confirmados, la guía operativa actualizada de la administración tributaria, el papel arquitectónico refinado de las plataformas asociadas acreditadas (Plateformes Agréées) y el anuncio del gobierno de un enfoque de transición gradual y favorable, que prioriza la orientación a las empresas, los recursos de incorporación y un período de gracia sin sanciones durante todo 2026 para garantizar una transición fluida.
Introducción y estrategia fiscal digital
Francia está llevando a cabo una transformación digital de su administración tributaria, partiendo del marco establecido de facturación electrónica B2G, para introducir la facturación electrónica B2B obligatoria y el e-reporting de transacciones. Juntas, estas medidas constituyen un pilar clave de la estrategia del gobierno francés para modernizar la recaudación del IVA, reducir la brecha nacional del IVA, y agilizar los flujos de trabajo administrativos para más de cuatro millones de empresas.
Al pasar de documentos en papel y PDF no estructurados a facturas electrónicas estructuradas, la Direction Générale des Finances Publiques (DGFiP) busca lograr visibilidad de las transacciones en tiempo real. Esto permite el prerrellenado automático del IVA, reduce la carga de las auditorías y frena prácticas fraudulentas como el fraude carrusel.
Comprender el calendario de implementación, los mecanismos de intercambio y las normas técnicas es esencial para las empresas que operan en Francia. Las organizaciones deben revisar sus flujos de trabajo internos de facturación, actualizar los sistemas de planificación de recursos empresariales (ERP) y establecer conexiones con plataformas asociadas acreditadas para garantizar el pleno cumplimiento antes de las fechas límite legales.
Evolución histórica y contexto europeo/global
La transición de Francia hacia la facturación electrónica B2B estructurada y la notificación digital de transacciones se ha desarrollado a través de varios hitos administrativos y legislativos:
Obligación de contratación pública (B2G): La facturación electrónica se introdujo por primera vez para las transacciones entre empresas y administraciones públicas (B2G) a través del Chorus Pro portal. La obligación de emitir facturas electrónicas B2G se implementó de forma progresiva según el tamaño del proveedor y pasó a ser obligatoria para todos los proveedores del sector público en enero de 2020.
Base legal y marco operativo de la obligación B2B: Las bases para la introducción de la facturación electrónica B2B obligatoria y el e-reporting de datos de transacciones y pagos se establecieron mediante sucesivas leyes de finanzas, ordenanzas y decretos, que definen los formatos estructurados, la gestión del directorio y el papel de las plataformas acreditadas. Los formatos detallados de las facturas, los campos de datos y las normas sobre el estado del ciclo de vida se recogen en las especificaciones técnicas y las guías administrativas asociadas.
Ajuste del calendario: Los calendarios de implementación se reprogramaron oficialmente, desplazando la fecha de entrada en vigor de la primera fase obligatoria de julio de 2024 a septiembre de 2026, lo que concede a las empresas y a los desarrolladores de plataformas más tiempo de preparación.
Refinamiento de la arquitectura: Entre 2024 y 2026, el Gobierno francés refinó el modelo de intercambio central, reduciendo el alcance del portal público (Portail Public de Facturation, o PPF) que dejó de actuar como una plataforma general y gratuita de intercambio de facturas para pasar a funcionar como el directorio central (Annuaire) y el concentrador de datos fiscales (Concentrateur de données). La emisión, recepción y transmisión de facturas B2B, así como la notificación de los datos de transacciones y pagos requeridos a la administración tributaria, se reasignó exclusivamente a las plataformas asociadas acreditadas (Plateformes Agréées, o PAs).
Recodificación y alineación europea: Las disposiciones nacionales del IVA se recodificaron en el nuevo Code des impositions sur les biens et services (CIBS), alineando el modelo francés con iniciativas más amplias de la Unión Europea, incluida la IVA en la era digital (ViDA) propuesta, que sienta las bases para futuros requisitos de notificación digital en toda la UE.
Calendario de cumplimiento
La implantación de la facturación electrónica en Francia sigue una estrategia de implementación progresiva. Si bien la facturación electrónica para las transacciones entre empresas y administraciones públicas (B2G) se implementó de forma progresiva entre 2017 y 2020 a través del portal Chorus Pro, mientras que el mandato B2B del sector privado experimentó ajustes iniciales de calendario. Originalmente previsto para comenzar en julio de 2024, el calendario se reprogramó oficialmente para conceder a las empresas y a los desarrolladores de plataformas más tiempo de preparación.
El marco actualizado de facturación electrónica y e-reporting entra en vigor mediante un calendario escalonado basado en el tamaño de la empresa, con obligaciones universales de recepción a partir del 1 de septiembre de 2026 para todas las empresas establecidas en Francia sujetas al IVA y dentro del ámbito de aplicación de la obligación.
Fecha | Categoría de empresa | Obligación de recepción | Obligación de emisión y e-reporting |
1 de septiembre de 2026 | Grandes empresas (Grandes entreprises) | Obligatorio | Obligatorio |
1 de septiembre de 2026 | Empresas de tamaño intermedio (Entreprises de taille intermédiaire - ETI) | Obligatorio | Obligatorio |
1 de septiembre de 2027 | Pequeñas y medianas empresas (PME) | Obligatorio (vigente desde 2026) | Obligatorio |
1 de septiembre de 2027 | Microempresas y muy pequeñas empresas (TPE) | Obligatorio (vigente desde 2026) | Obligatorio |
Nota: la clasificación de las empresas sigue los criterios definidos en Décret n° 2008-1354 du 18 décembre 2008 (número de empleados, volumen de negocio anual y balance total). Debe confirmarse la categoría correspondiente para la entidad en cuestión.
Marco legal
La arquitectura legal que rige la notificación fiscal digital en Francia comprende legislación primaria, decretos ejecutivos, disposiciones del código tributario y especificaciones técnicas:
Loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024 (Article 91): Establece el calendario de implementación vinculante a partir del 1 de septiembre de 2026.
Ordonnance n° 2021-1190 du 15 septembre 2021: Establece el marco legal para la facturación electrónica estructurada, el e-reporting y el papel de las plataformas acreditadas.
Décret n° 2022-1299 du 7 octobre 2022: Codificado en el artículo 242 nonies A del Code général des impôts (CGI), que especifica los campos de datos obligatorios de las facturas, los intervalos de notificación y las normas de transmisión.
Arrêté du 7 octobre 2022: Establece las normas de registro para las plataformas asociadas acreditadas y las especificaciones técnicas para la integración con el directorio.
Ordonnance n° 2025-1247 du 17 décembre 2025: Recodifica las disposiciones del IVA francés, incluidas las disposiciones pertinentes de facturación electrónica, en el Code des impositions sur les biens et services (CIBS).
Especificaciones externas y normas del DGFiP (Spécifications externes et normes pour la facturation électronique): Definen los formatos y los mecanismos de intercambio del marco francés de facturación electrónica y e-reporting, incluidos el directorio del PPF y los servicios de notificación, los flujos de datos de facturas y pagos, las API, los materiales de validación y los mensajes de estado del ciclo de vida de las facturas. Las especificaciones se complementan con las normas AFNOR y se actualizan periódicamente; por ello, las empresas deben consultar la versión aplicable más reciente.
Autoridades
Varias entidades administrativas y técnicas respaldan y supervisan el marco fiscal digital francés:
Direction Générale des Finances Publiques (DGFiP): La DGFiP es la administración tributaria nacional de Francia, dependiente del Ministerio de Economía, Hacienda y Soberanía Industrial y Digital. Desarrolla y gestiona el marco legal y técnico, publica las especificaciones, registra y supervisa Plateformes Agréées, gestiona las funciones del directorio público y de concentración de datos, y recibe y procesa los datos de facturas, transacciones y pagos con fines de administración tributaria.
Agence pour l’Informatique Financière de l’État (AIFE): La AIFE desarrolla y opera los principales sistemas de información de las finanzas públicas francesas, entre ellos Chorus Pro, el portal público utilizado para la facturación electrónica entre proveedores y entidades del sector público. Chorus Pro sigue siendo pertinente para la facturación B2G y no debe confundirse con la arquitectura PA/PPF utilizada para la facturación electrónica B2B del sector privado.
Chorus Pro: Chorus Pro es la plataforma francesa de facturación electrónica del sector público. Sigue siendo el canal principal para presentar y procesar facturas emitidas a organismos del sector público en el marco del régimen B2G. Su función es distinta de la Portail Public de Facturation y la Plateformes Agréées utilizadas para la obligación B2B del sector privado.
Association Française de Normalisation (AFNOR): AFNOR es el organismo nacional de normalización de Francia. Elabora y publica las normas y guías técnicas que sustentan la interoperabilidad semántica y técnica de la facturación electrónica francesa, incluidos los formatos de factura, los modelos de datos y los requisitos de intercambio aplicables. AFNOR respalda la normalización, pero no supervisa a los contribuyentes ni acredita Plateformes Agréées.
Service d'Immatriculation (SI): Un departamento especializado dentro de la DGFiP responsable de evaluar, acreditar y supervisar a los proveedores privados que solicitan el estatuto de plataforma asociada (Plateformes Agréées) También supervisa el cumplimiento de las condiciones aplicables, incluidos los requisitos de cumplimiento fiscal, seguridad e interoperabilidad.
Portail Public de Facturation (PPF): Operado por el Estado en cooperación con la Agence pour l'Informatique Financière de l'État (AIFE), el Portail Public de Facturation gestiona el directorio central (Annuaire) y actúa como el concentrador central de datos (Concentrateur de données). Las plataformas acreditadas (PA) transmiten los datos pertinentes de facturas, transacciones y pagos a la administración pública, la DGFiP, a través de esta arquitectura.
Plateformes Agréées (PA): Anteriormente denominadas Plateformes de Dématérialisation Partenaires (PDP), Plateformes Agréées son operadores privados registrados por la DGFiP para prestar servicios regulados de facturación electrónica y e-reporting, certificados por periodos renovables de tres años, sujetos a las condiciones aplicables. Las PA validan facturas estructuradas, convierten formatos de documentos, gestionan la transmisión entre socios comerciales, realizan el seguimiento de los estados del ciclo de vida y envían los datos obligatorios de e-reporting a la PPF.
Empresas y sus proveedores de software: Las empresas siguen siendo responsables de cumplir sus obligaciones aunque utilicen una PA, un proveedor de ERP u otro proveedor de servicios. Una PA facilita el cumplimiento normativo, pero no transfiere la responsabilidad legal del contribuyente.
Alcance de la obligación
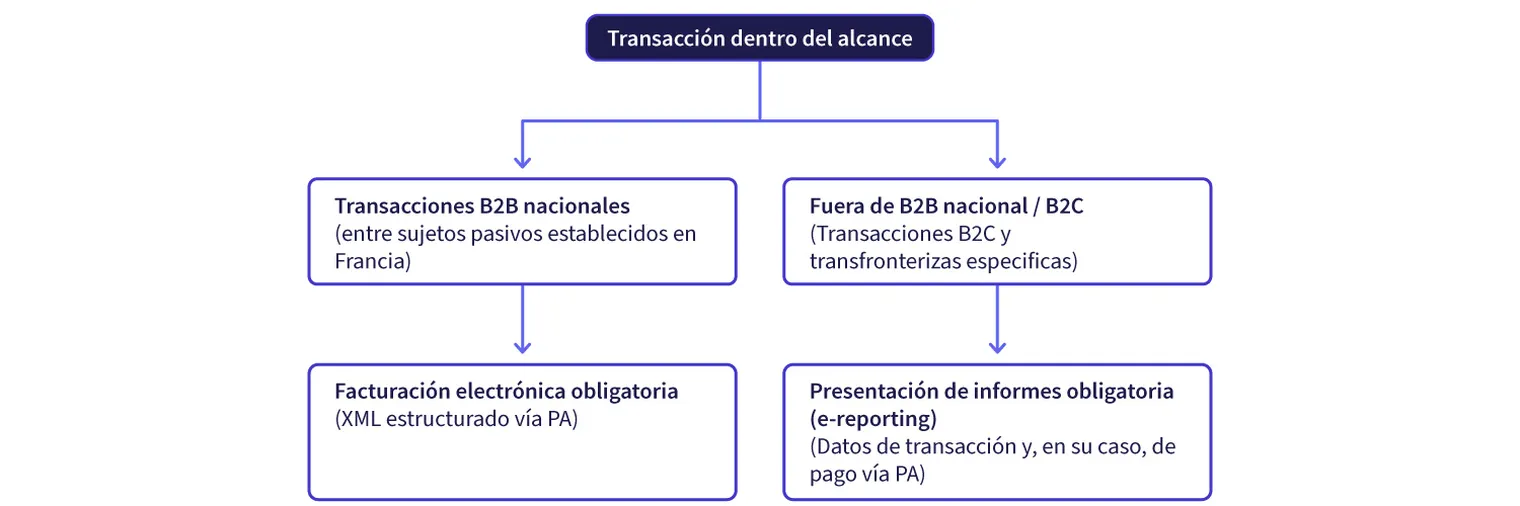
El marco francés comprende tres canales principales de declaración digital: la facturación electrónica B2G a través de Chorus Pro (implantada de forma progresiva entre 2017 y 2020), la facturación electrónica B2B estructurada a través de Plateformes Agréées (que se implantará entre 2026 y 2027), y el e-reporting para transacciones B2C y transfronterizas (con el mismo calendario 2026-2027).
Transacciones sujetas a la facturación electrónica obligatoria
La facturación electrónica se aplica a las transacciones nacionales entre empresas (B2B) cuando:
La transacción es una entrega de bienes o prestación de servicios nacional entre dos personas sujetas al impuesto establecidas en Francia a efectos del IVA.
La transacción está sujeta a las normas francesas de facturación del IVA en virtud del Code général des impôts y no está excluida del ámbito de la facturación electrónica por una exención específica.
Determinadas transacciones exentas de IVA y de la obligación de emitir factura en virtud de las disposiciones aplicables de los artículos 261 a 261 E del CGI quedan fuera de la facturación electrónica obligatoria. Algunos ejemplos pueden incluir determinadas actividades sanitarias, educativas, sin ánimo de lucro, financieras e inmobiliarias. El tratamiento depende de la transacción concreta y de la exención aplicable; las empresas no deben dar por hecho que toda transacción exenta de IVA queda fuera del marco normativo.
Transacciones sujetas al e-reporting obligatorio
El e-reporting se aplica a las transacciones comerciales que quedan fuera de la facturación electrónica B2B nacional y que requieren la transmisión de datos a la administración tributaria:
Las ventas de bienes y servicios a consumidores (B2C) y otras ventas a personas no sujetas al impuesto cuando la transacción está sujeta a tributación en Francia.
Determinadas transacciones B2B transfronterizas, incluidas las entregas a empresas establecidas fuera de Francia y determinadas compras o adquisiciones a proveedores extranjeros, cuando deban declararse los datos franceses de la transacción o del IVA correspondientes.
Determinadas transacciones sujetas a tributación en Francia realizadas por personas sujetas al impuesto no establecidas con obligaciones de IVA francesas, o que de otro modo queden comprendidas en las normas francesas de e-reporting.
El e-reporting también puede incluir datos del estado de pago para determinadas prestaciones de servicios, en particular cuando el IVA se devenga en el momento del cobro (TVA sur les encaissements).
Cabe señalar que una transacción no sujeta a la facturación electrónica obligatoria no está automáticamente exenta de la obligación de información digital. Según los hechos, puede quedar comprendida en el e-reporting o fuera de ambas obligaciones. El análisis debe tener en cuenta el estado de establecimiento de las partes, la sujeción al IVA, el lugar de tributación, el tipo de transacción y las exenciones aplicables. En caso de duda, las empresas deben consultar a un asesor fiscal cualificado para analizar sus escenarios operativos concretos y determinar con precisión los requisitos de cumplimiento normativo.
Requisitos de facturación electrónica de Francia
Para las transacciones comprendidas en la obligación francesa, la facturación electrónica sustituye al papel y a los documentos PDF no estructurados por formatos electrónicos estructurados compatibles con los requisitos franceses y europeos aplicables, incluida la norma EN 16931.
Formatos de factura electrónica aceptados
Las facturas comprendidas en el ámbito de aplicación que se intercambien a través de plataformas asociadas acreditadas deben generarse en un formato estructurado o híbrido conforme, compatible con las especificaciones técnicas francesas. Los tres formatos de sintaxis estructurada principales utilizados en Francia son:
Factur-X: Un formato híbrido que combina un archivo PDF/A-3 legible por personas con un archivo de datos XML estructurado incrustado (basado en el modelo CII).
Universal Business Language (UBL 2.1): Un formato XML estructurado muy utilizado en los ecosistemas ERP internacionales.
Cross Industry Invoice (CII): Una norma XML estructurada desarrollada por UN/CEFACT.
Los archivos PDF no estructurados, los archivos de procesador de texto y las imágenes de papel escaneado no cumplen los requisitos legales de facturación electrónica.
Para garantizar la interoperabilidad técnica con la PPF y las plataformas asociadas acreditadas, las facturas electrónicas y los mensajes del ciclo de vida deben ajustarse a las estructuras de datos definidas en las normas Z12-012 (formatos de mensajes de factura y estados del ciclo de vida) y Z12-014 (casos de uso B2B) publicadas por AFNOR.
Elementos de datos obligatorios de la factura
Además de los datos habituales del IVA exigidos con carácter general en virtud del artículo 289 del CGI, la reforma introduce requisitos de datos adicionales para las facturas. Según la transacción, las facturas electrónicas francesas deben incluir cuatro campos obligatorios adicionales:
Número SIREN del comprador: El identificador nacional único de 9 dígitos de las personas jurídicas francesas (número de registro mercantil del comprador).
Dirección de entrega: La dirección de entrega específica, cuando sea distinta de la dirección de facturación del comprador.
Naturaleza de la transacción: Una categorización explícita que indica si la operación se refiere a bienes (livraison de biens), servicios (prestation de services), o a ambos.
Opción de pago del IVA: Una indicación de si el proveedor ha optado por el pago del IVA sobre los débitos (option pour le paiement de la taxe d'après les débits).
Seguimiento del estado del ciclo de vida
Los socios comerciales y sus plataformas acreditadas deben gestionar el avance de las facturas mediante un conjunto estándar de estados del ciclo de vida de la factura definidos en las especificaciones técnicas francesas. Estos estados registran eventos como el envío, la recepción, el rechazo, la aprobación, la suspensión, el pago y el cobro. Los requisitos de información aplicables dependen del estado y del tipo de transacción.
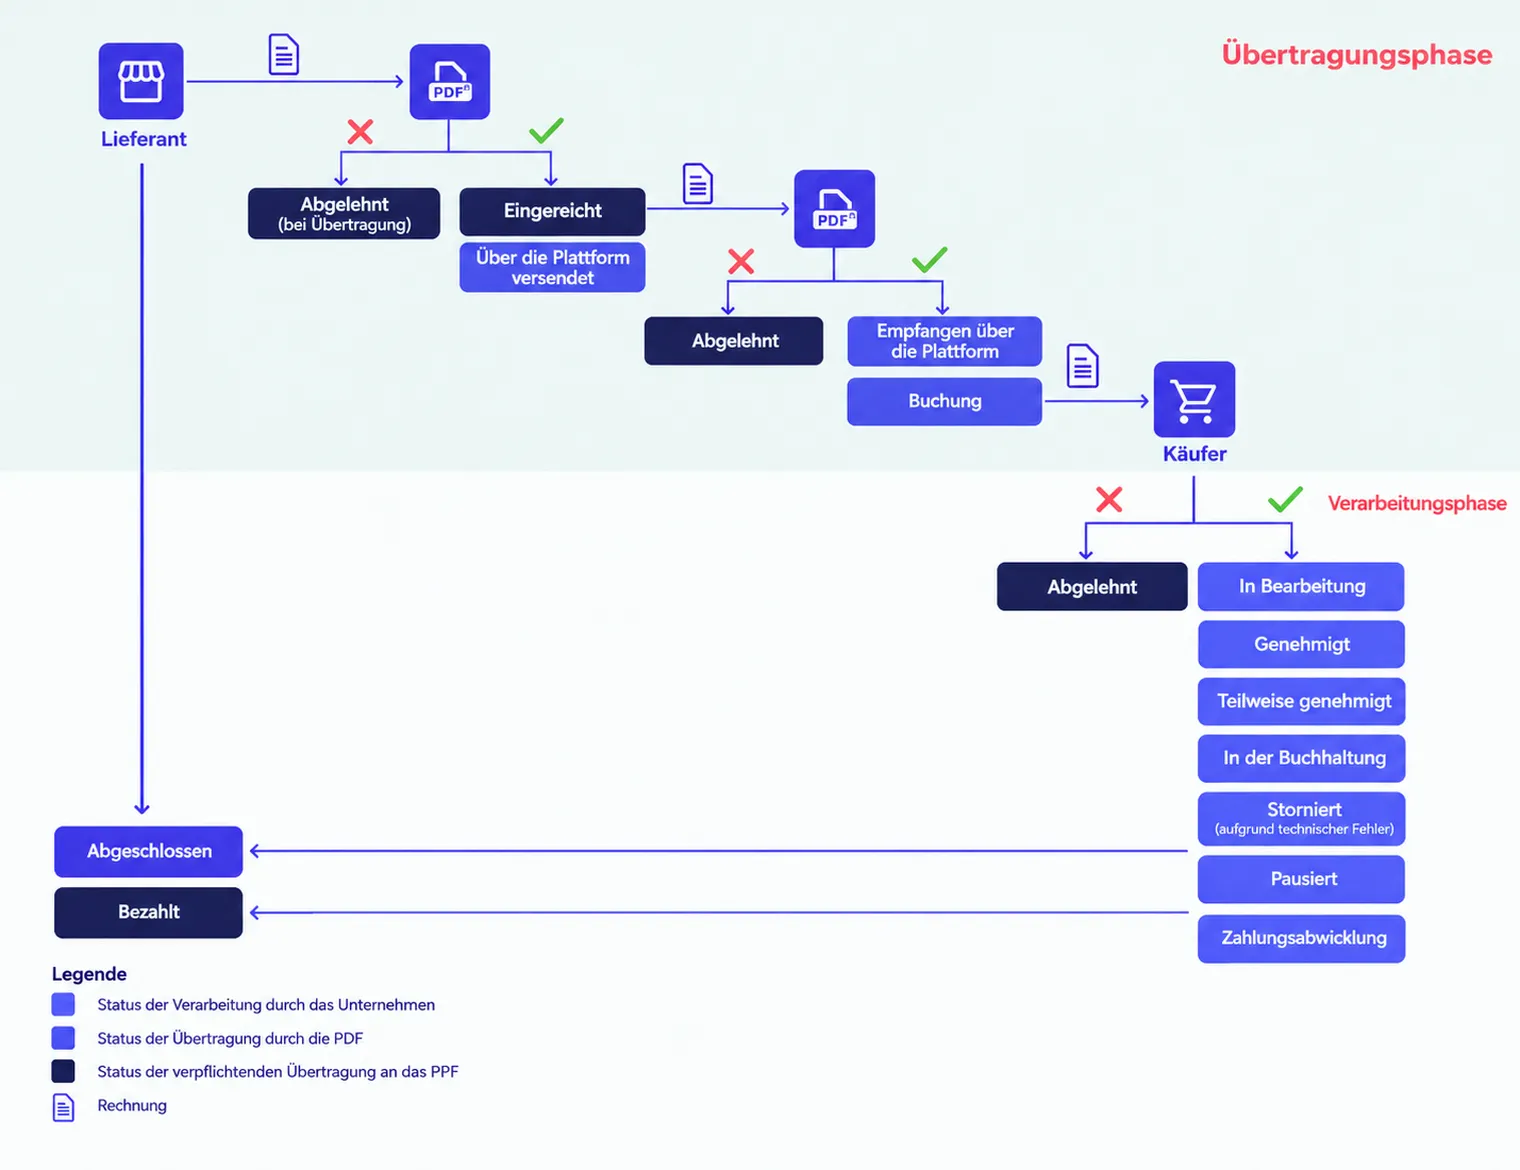
Cuatro estados son obligatorios a efectos de control fiscal:
Enviada (Déposée): Transmitida por el proveedor a su plataforma acreditada.
Rechazada (Rejetée): Rechazada a nivel de la plataforma por errores técnicos (por ejemplo, errores de sintaxis, SIREN no válido, campos fiscales obligatorios ausentes) antes de llegar al comprador.
Rehusada (Refusée): Rechazada por el comprador por motivos comerciales o de negocio (por ejemplo, disputas de precio, servicios no realizados o cantidades incorrectas).
Pago recibido (Encaissée): El proveedor cobra el pago, lo que genera el devengo del IVA para los servicios.
Nota: Es fundamental distinguir entre un rechazo técnico y una denegación comercial.
Como se ha explicado anteriormente, el Rejetée estado es un rechazo técnico: un bloqueo técnico automatizado que se produce en la plataforma del proveedor (Rejetée à l'émission) o en la plataforma del comprador debido a errores de sintaxis, números de SIREN no válidos o campos fiscales obligatorios ausentes. En este caso, la factura nunca llega legalmente al comprador.
El Refusée estado, por su parte, corresponde a una disputa comercial o empresarial iniciada por el comprador (como desacuerdos de precio o cantidades incorrectas) sobre una factura que ya era técnicamente válida y se había entregado correctamente.
Existen otros diez estados opcionales para gestionar el procesamiento interno de la empresa y el seguimiento del flujo de trabajo (por ejemplo, Mise à disposition, Prise en charge, Approuvée, Suspendue, etc.).
Obligaciones de archivo
En virtud del artículo L102 B del Livre des procédures fiscales, las facturas y demás registros sujetos a los derechos de control de la administración tributaria deben conservarse, por lo general, durante seis años a partir de la fecha de la última operación registrada o de la fecha de creación del documento. Cuando las facturas se emitan o reciban de forma electrónica, deberán conservarse en formato electrónico durante ese período. Las empresas también deben conservar los registros y la documentación que respalden la autenticidad, la integridad y los controles de auditoría de sus facturas durante el período aplicable de seis años. Determinados registros legales especiales pueden estar sujetos a un período de conservación de diez años.
En virtud del artículo L102 C, las facturas almacenadas electrónicamente deben permanecer accesibles para la administración tributaria, incluido el acceso en línea inmediato, la descarga y el uso de los datos correspondientes, con sujeción a las normas legales sobre la ubicación del almacenamiento.
Las empresas deben ajustarse a la norma práctica FD Z42-029 para garantizar una conservación electrónica conforme, la legibilidad a largo plazo, la integridad de los datos y el pleno valor probatorio a efectos de inspección fiscal.
Requisitos de e-reporting en Francia
El e-reporting garantiza una visibilidad completa de las transacciones mediante la transmisión de los datos de transacción especificados y, cuando proceda, de los datos de pago correspondientes a las operaciones no cubiertas por la facturación electrónica B2B nacional.
Nota: de acuerdo con el calendario de implementación por fases, estas obligaciones de e-reporting se aplican inicialmente a las grandes empresas y a las entidades de tamaño intermedio (ETI) a partir del 1 de septiembre de 2026, mientras que las pequeñas y microempresas entran en la fase de obligación de e-reporting el 1 de septiembre de 2027.
E-reporting de transacciones
En el caso de las operaciones B2C y determinadas operaciones transfronterizas especificadas, las empresas deben transmitir los datos de transacción prescritos a la DGFiP a través de una plataforma acreditada. Para reducir la complejidad de la declaración, en el caso de determinadas operaciones B2C que no dan lugar a una factura individual (como las operaciones minoristas respaldadas por tickets de caja), no es necesariamente obligatorio detallar las líneas; en su lugar, pueden declararse resúmenes diarios agregados (ticket de caisse totales) en su lugar. Las operaciones B2C facturadas pueden requerir una declaración más detallada.
Los campos obligatorios de e-reporting incluyen, entre otros:
Identificación del proveedor (SIREN / número de IVA francés).
Período de declaración y fecha de la transacción o de emisión de la factura.
Tipo de transacción (B2C, entrega/adquisición B2B transfronteriza).
Base imponible, tipo de IVA aplicado e importe total de IVA adeudado.
El número de transacciones diarias en las que se permite la declaración agregada.
El número de factura, cuando la transacción dé lugar a una factura.
E-reporting de pagos
En el caso de las prestaciones de servicios y otras operaciones pertinentes en las que el IVA se devenga en el momento del cobro (TVA sur les encaissements), las empresas deben presentar datos de e-reporting de pagos, salvo que se aplique una excepción. Estos datos respaldan la gestión, el seguimiento y la posible cumplimentación previa o conciliación de la declaración de IVA por parte de la DGFiP, en particular en relación con el IVA repercutido en operaciones en las que el IVA se devenga en el momento del pago.
Frecuencias de transmisión del e-reporting
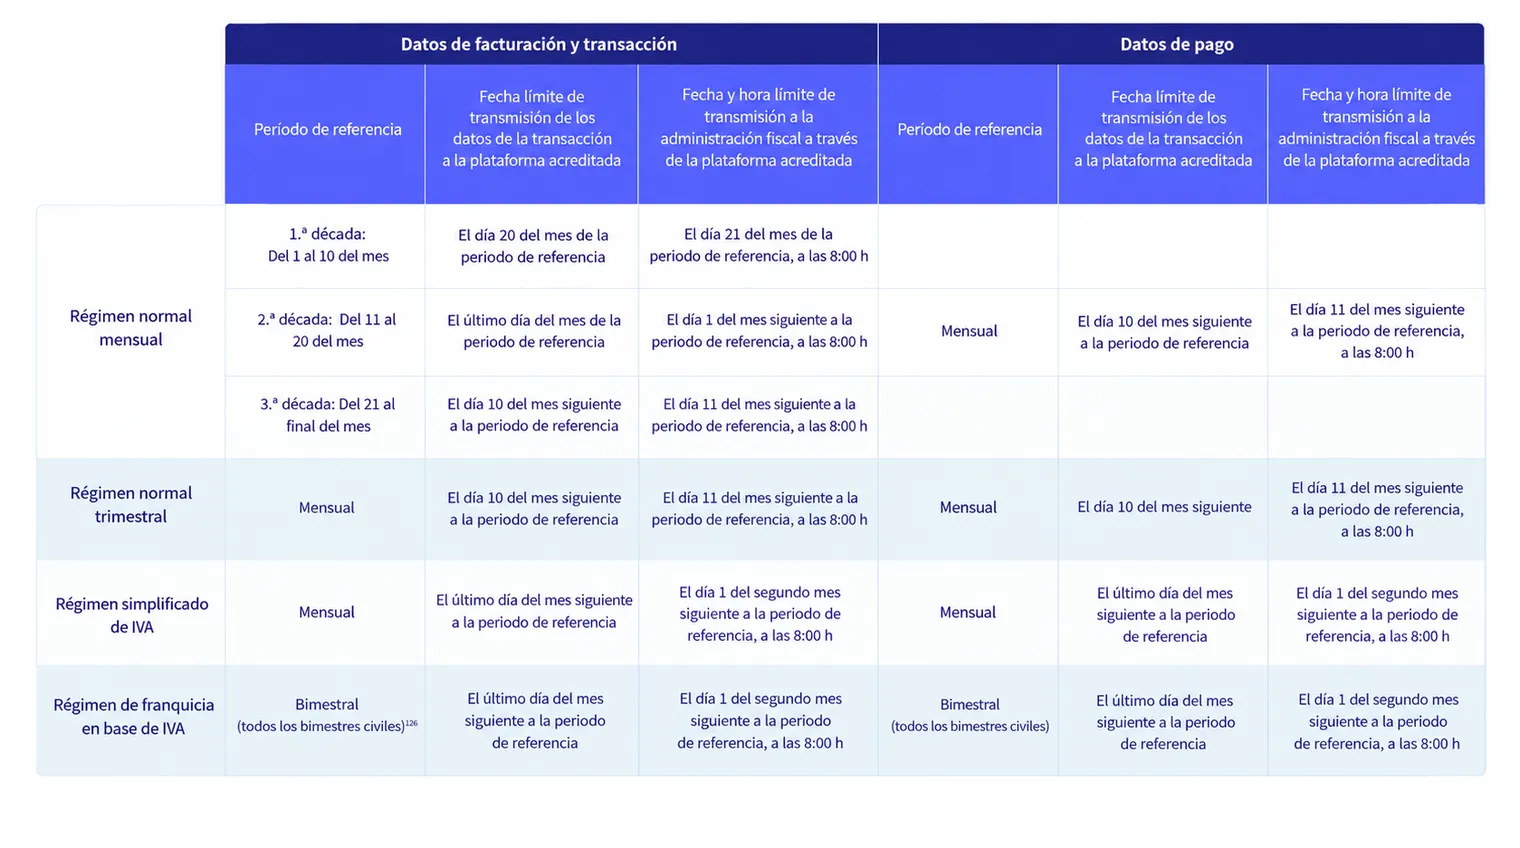
Los plazos de transmisión de datos dependen principalmente del régimen de IVA aplicable al contribuyente:
Régimen normal de IVA mensual (Régime réel normal mensuel): Se presenta cada 10 días (tres veces al mes), por lo general en los diez días siguientes a cada período. Los datos de pago se declaran, por lo general, mensualmente.
Régimen normal de IVA trimestral (Régime réel normal trimestriel): Cuando proceda, los datos de transacciones y de pago se declaran, por lo general, mensualmente dentro del plazo aplicable, generalmente antes del día 10 del mes siguiente.
Régimen simplificado de IVA (Régime simplifié d'imposition - RSI): Los datos de transacciones y de pago se presentan, por lo general, mensualmente, entre el día 25 y el último día del mes siguiente.
Régimen de exención de IVA para pequeñas empresas (Régime de franchise en base de TVA): Se declara, por lo general, bimestralmente (cada 2 meses naturales) dentro del plazo aplicable, es decir, antes del último día del mes siguiente al período en cuestión.
En el caso de los sujetos pasivos no establecidos, la frecuencia depende del régimen francés de IVA aplicable, tal como se ha indicado anteriormente.
Arquitectura técnica
El sistema de facturación electrónica B2B del sector privado en Francia utiliza una estructura de intercambio híbrida basada en un modelo descentralizado de 5 esquinas. Este modelo combina plataformas privadas acreditadas por el Estado (Plateformes Agréées, o PA) con la infraestructura central del Gobierno (Portail Public de Facturation, o PPF).
Las empresas se conectan a través de PA acreditadas por la DGFiP, que intercambian entre sí las facturas y la información sobre su ciclo de vida. El PPF proporciona el directorio central (Annuaire) y las funciones de concentración de datos (Concentrateur de données) y facilita a la administración tributaria los datos necesarios sobre facturas, transacciones, pagos y estados. No es la plataforma habitual de enrutamiento de facturas entre socios comerciales del sector privado.
La facturación B2G sigue siendo un régimen independiente, gestionado a través de Chorus Pro.
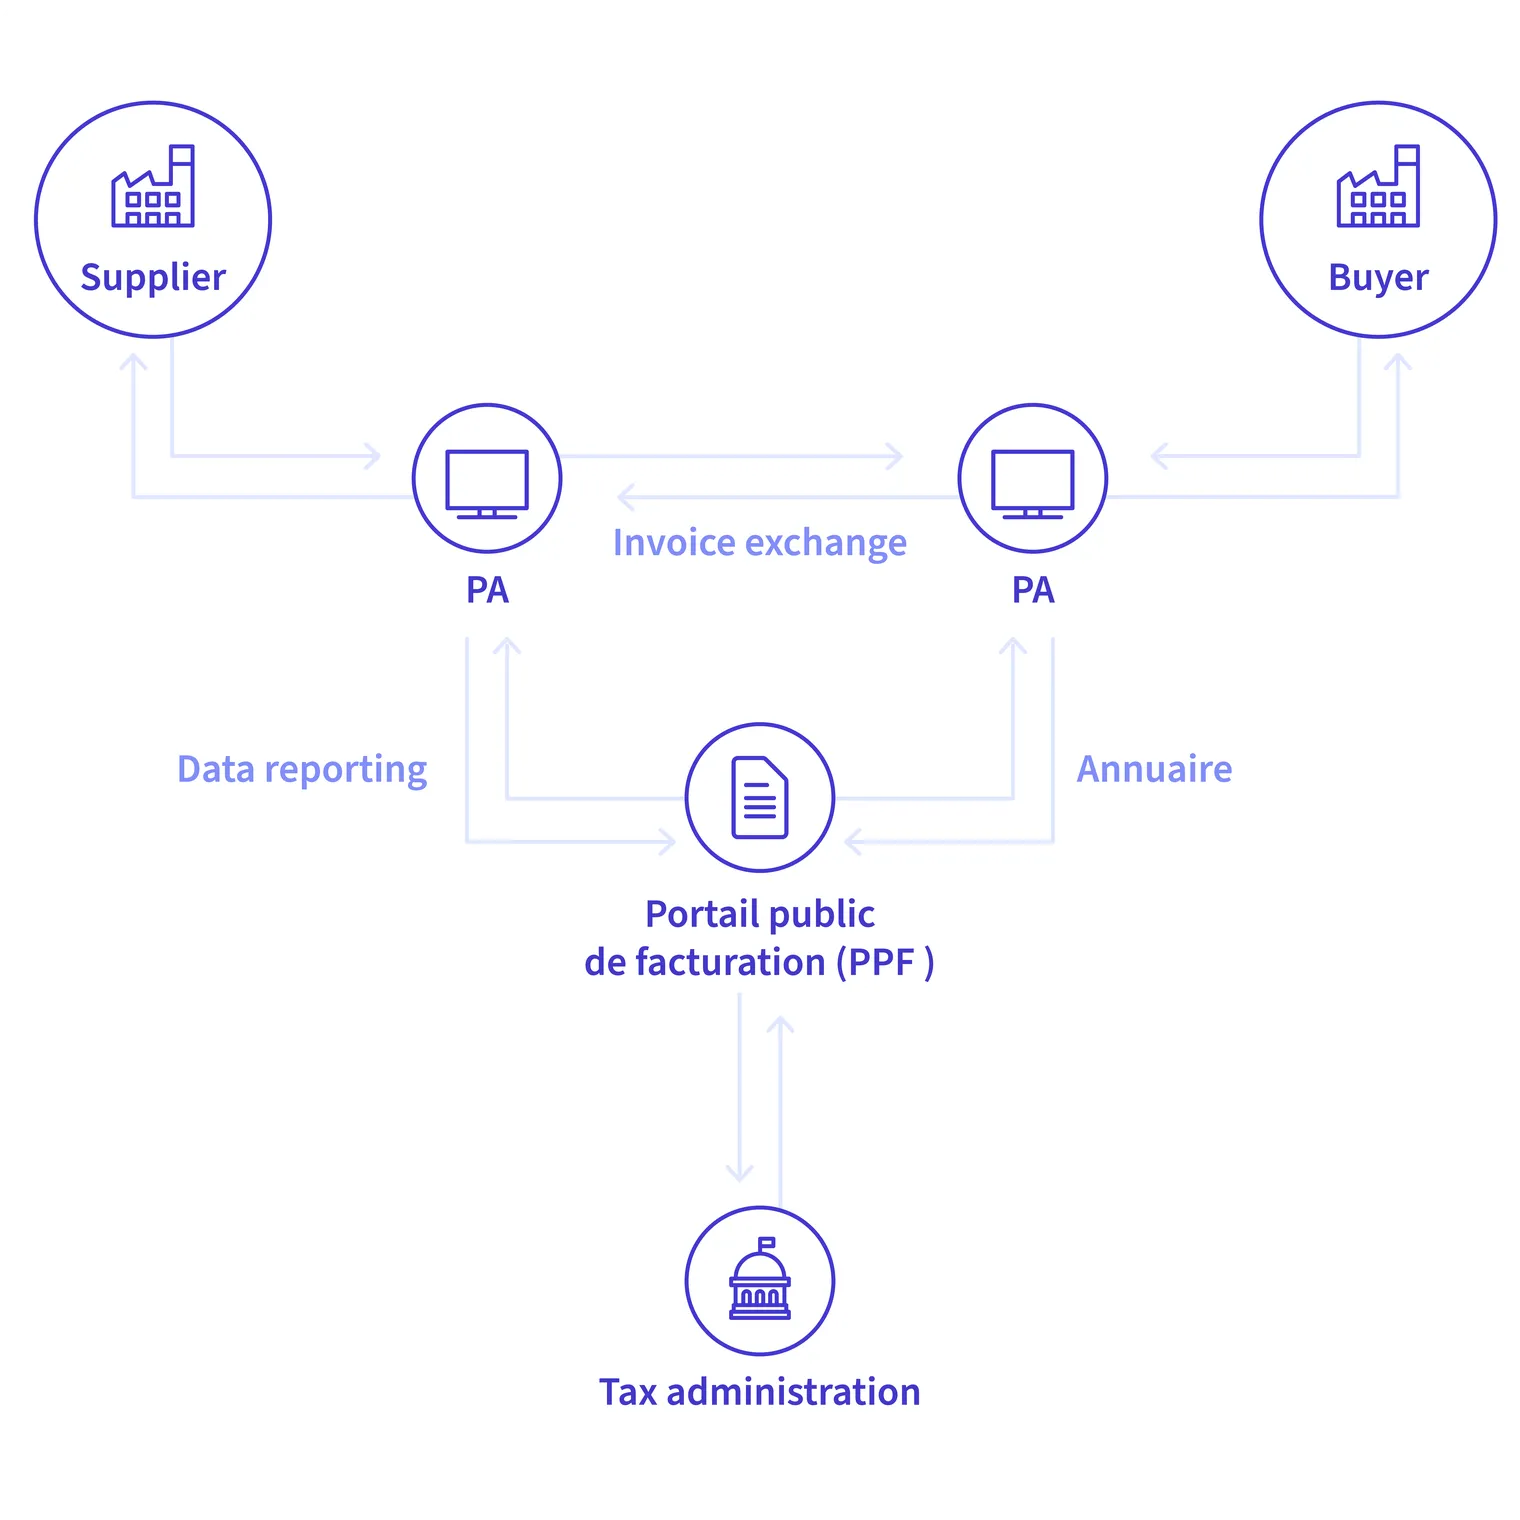
Proveedor (esquina 1): Genera una factura estructurada en un formato estructurado o híbrido conforme (Factur-X, UBL, CII) dentro de su ERP o software de contabilidad.
Plataforma acreditada del proveedor (PA, esquina 2): Valida y, si es necesario, convierte la factura a un formato conforme, comprueba los campos obligatorios, consulta el directorio central (Annuaire) mantenido por el PPF para localizar la plataforma receptora designada del comprador, y transmite la factura y los mensajes pertinentes sobre su ciclo de vida a dicha plataforma.
Intercambio de facturas (PA a PA): La PA del proveedor intercambia la factura estructurada y la información pertinente sobre su ciclo de vida con la plataforma acreditada del comprador (esquina 3) mediante protocolos seguros (como AS4 o Peppol).
Plataforma acreditada del comprador (PA, esquina 3): Recibe, valida y entrega la factura estructurada en el ERP del comprador (esquina 4), y comunica las actualizaciones del ciclo de vida cuando corresponde.
Transmisión de datos a la DGFiP (esquina 5): Ambas plataformas acreditadas extraen los campos fiscales obligatorios y los estados del ciclo de vida, y los transmiten al concentrador central de datos del PPF para su recopilación por parte de la DGFiP.
Las empresas se conectan a la red a través de las certificadas Plateformes Agréées de su elección.
Sanciones por incumplimiento
Medidas de apoyo y período de exención de sanciones de 2026
Tras la implantación del 1 de septiembre de 2026, David Amiel, ministro de Acción Pública y Cuentas Públicas, anunció que la fase inicial se centrará principalmente en el apoyo a las empresas, en lugar de en una aplicación inmediata de sanciones. En consecuencia, no se aplicará ninguna sanción durante 2026.
Para ayudar a las organizaciones, las autoridades han puesto a disposición guías prácticas de incorporación, líneas telefónicas de asistencia específicas, apoyo de las oficinas tributarias locales y recursos disponibles a través de impots.gouv.fr. Además, un comité de seguimiento se reúne periódicamente para evaluar el progreso de la implantación y preparar la siguiente fase, prevista para el 1 de septiembre de 2027.
Aplicación activa y sanciones por incumplimiento después de 2026
Una vez expire la exención temporal de sanciones, comenzará la aplicación activa: el incumplimiento de las normas francesas de facturación electrónica y e-reporting conlleva sanciones económicas legales en virtud del Code général des impôts. Se aplican las siguientes sanciones legales, sujetas a las condiciones pertinentes, los límites anuales, las normas para la primera infracción, los requerimientos formales y los períodos de subsanación. Las sanciones varían según si la infracción la comete el contribuyente o una Plateforme Agréée.
Tipo de infracción | Tipo de sanción | Límite legal |
Omisión o inexactitud en una factura o documento equivalente | 15 € por omisión o inexactitud | Total de sanciones por cada factura limitado al 25 % del importe indicado, o que debería haberse indicado |
No emitir una factura electrónica conforme al artículo 289 bis | 50 € por factura | Limitado a 15.000 € por año natural |
Falta de transmisión por parte del contribuyente de los datos de transacciones o de pago conforme al artículo 290 | 500 € por transmisión | Limitado a 15.000 € por año natural |
Falta de transmisión por parte de la PA de los datos de factura exigidos conforme al artículo 289 E | 50 € por factura | Limitado a 45.000 € por año natural, con posible retirada del registro de PA en determinadas circunstancias en caso de reincidencia |
Falta de transmisión por parte de la PA de los datos de transacciones o de pago exigidos conforme al artículo 290 | 750 € por transmisión | Limitado a 100.000 € por año natural, con posible retirada del registro de PA en determinadas circunstancias en caso de reincidencia |
No utilizar una PA para recibir facturas electrónicas | 500 € tras un primer requerimiento formal y un plazo de subsanación de tres meses | Si el incumplimiento continúa, 1.000 € tras un nuevo plazo de requerimiento de tres meses, seguido de 1.000 € adicionales por cada periodo posterior de tres meses de incumplimiento continuado |
Más allá de las sanciones económicas, el incumplimiento conlleva el riesgo de interrupciones comerciales, retrasos en el procesamiento de pagos y la denegación de la deducción del IVA soportado durante las inspecciones fiscales.
Cómo pueden prepararse las empresas
El marco de facturación electrónica y e-reporting de Francia se está implementando ahora por fases. Dado que la facturación electrónica B2G a través de Chorus Pro lleva ya varios años activa, las empresas -especialmente las que suscriben nuevos contratos con el sector público- deben asegurarse de poder gestionar simultáneamente la facturación electrónica B2G, B2B y el e-reporting. Las organizaciones deben mantener su preparación técnica y operativa, reevaluar sus obligaciones cuando cambie su tamaño, su situación de IVA, su estructura de establecimiento o su perfil de transacciones, y prepararse para la siguiente fase de implementación.
Evaluar el alcance de las transacciones: Revisar periódicamente los flujos comerciales para clasificarlos en facturación electrónica B2B nacional, e-reporting B2C o transfronterizo, facturación B2G a través de Chorus Pro, o fuera del mandato actual.
Evaluar la calidad de los datos maestros: Actualizar los registros maestros de clientes y proveedores para garantizar que los datos exigidos - incluidos los números SIREN de 9 dígitos, los identificadores de IVA internacionales y las direcciones de entrega correctas - estén completos y actualizados.
Seleccionar una plataforma de socio acreditada (PA): Colaborar con una entidad acreditada o registrada por la DGFiP como Plateforme Agréée capaz de admitir los formatos Factur-X, UBL y CII, gestionar la integración API con su ERP y automatizar el e-reporting. Consulte nuestra guía sobre puntos de acceso Peppol y modelos de red para conocer las opciones de conexión.
Actualizar el software de facturación: Garantizar que los sistemas contables y ERP puedan generar y procesar facturas estructuradas o híbridas conformes, capturar los datos adicionales de factura aplicables, recibir facturas entrantes y admitir los flujos de trabajo necesarios de e-reporting y datos de pago.
Establecer flujos de trabajo de estados del ciclo de vida: Implementar procedimientos internos en los equipos de cuentas por pagar y cuentas por cobrar para realizar el seguimiento y transmitir los estados obligatorios del ciclo de vida aplicables (Déposée, Rejetée, Refusée y, cuando resulte de aplicación la declaración de pagos, Encaissée). Las plataformas también pueden admitir estados adicionales (como Reçue, Approuvée y Paiement transmis).
Supervisar las actualizaciones normativas: Seguir las publicaciones oficiales del portal de facturación electrónica de la DGFiP para mantenerse informado sobre las especificaciones técnicas actualizadas y las directrices de prueba del directorio. Reevaluar la configuración de la empresa cuando comience la siguiente fase de implementación, o cuando cambien su situación como contribuyente, su tamaño, su estructura de establecimiento o sus flujos de transacciones. Consultar las soluciones de gestión del cumplimiento normativo de Banqup para ayudar a agilizar la integración de software.
Conclusión
La reforma de facturación electrónica y e-reporting B2B de Francia representa un cambio importante en la administración tributaria digital. Al sustituir los documentos en papel por formatos electrónicos estructurados, el seguimiento obligatorio del ciclo de vida y el e-reporting automatizado, el Gobierno francés está estableciendo un sistema de IVA moderno y transparente.
Con la obligación de recepción entrando en vigor el 1 de septiembre de 2026 para todas las empresas, junto con la emisión obligatoria para grandes empresas y empresas de tamaño medio, las organizaciones deben evaluar ya sus sistemas. Seleccionar una plataforma de socio acreditada (Plateforme Agréée), auditar los datos maestros y establecer flujos de trabajo conformes de cuentas por pagar y cuentas por cobrar garantizará una transición fluida y un cumplimiento fiscal continuo.
Preguntas frecuentes
No, no como factura conforme para una transacción B2B nacional incluida en el alcance. Las facturas en PDF no estructuradas enviadas por correo electrónico no cumplen los requisitos legales franceses de facturación electrónica para las transacciones B2B nacionales incluidas en el alcance. Las facturas deben emitirse en formatos electrónicos estructurados (Factur-X, UBL, CII) y transmitirse a través de una plataforma de socio acreditada (Plateforme Agréée).