Este artículo se actualizó el 2 de octubre de 2026 para reflejar el estado operativo de la obligación de facturación electrónica business-to-government (B2G) de Austria a través de la plataforma federal Unternehmensserviceportal (USP) y e-Rechnung.gv.at, el mantenimiento más reciente del esquema para el estándar nacional ebInterface (versiones 5.0 y 6.1), los protocolos de enrutamiento de Peppol BIS Billing 3.0, y las medidas preparatorias nacionales para alinear la contabilidad comercial doméstica con el paquete del IVA en la era digital (ViDA) de la Unión Europea.
Introducción y estrategia fiscal digital
Austria exige la facturación electrónica estructurada para los suministros a las administraciones públicas federales desde el 1 de enero de 2014, sujeto a excepciones legales específicas. La facturación electrónica B2B nacional sigue siendo voluntaria. Desde el 1 de enero de 2014, los proveedores que suministran bienes comerciales y servicios profesionales a la administración federal austriaca (Bund) están legalmente obligados a presentar facturas electrónicas estructuradas. Administrado bajo los auspicios del Ministerio Federal de Finanzas (Bundesministerium für Finanzen - BMF) y operado técnicamente por el Centro Federal de Informática (Bundesrechenzentrum - BRZ), el marco austriaco funciona principalmente a través de una pasarela centralizada conocida como e-Rechnung.gv.at, que está directamente integrada en el centro nacional de servicios empresariales, el Portal de Servicios Empresariales (Unternehmensserviceportal - USP).
A diferencia de los modelos agresivos de validación en tiempo real implementados en el sur o el este de Europa, la estrategia de la administración tributaria austriaca equilibra la automatización del sector público con la proporcionalidad administrativa para el sector privado. La estrategia nacional prioriza una alta eficiencia en el procesamiento de facturas en la contratación pública, al tiempo que permite que la facturación electrónica entre empresas (B2B) nacional se desarrolle mediante la adopción impulsada por el mercado y el consentimiento contractual mutuo. A nivel del consumidor, Austria aplica rigurosas normas de fiscalización antifraude para las cajas registradoras en lugar de exigir facturación electrónica continua.
Esta guía técnica ofrece a los responsables financieros de empresas, asesores fiscales y proveedores de software una visión operativa del panorama fiscal digital de Austria. Detalla los instrumentos legales vigentes, el funcionamiento de las plataformas e-Rechnung.gv.at y Peppol, los esquemas obligatorios de facturas, los requisitos de archivo y los ajustes estructurales necesarios de cara a las próximas normas de información digital transfronteriza de la Unión Europea.
Evolución histórica y contexto europeo/global
El marco fiscal digital de Austria representa más de dos décadas de evolución tecnológica deliberada, que se originó mucho antes de que la Unión Europea formalizara las directivas supranacionales de facturación electrónica:
2004-2010 (desarrollo del ebInterface como estándar nacional): Reconociendo las ineficiencias del intercambio de documentos no estructurados, la Cámara Federal de Economía de Austria (Wirtschaftskammer Österreich - WKO), a través de su filial de negocios digitales AUSTRIAPRO, se unió al BMF y a los desarrolladores de software empresarial para construir ebInterface. Diseñado como un esquema basado en XML adaptado a la legislación fiscal nacional austriaca, ebInterface estableció un formato unificado para el intercambio de facturas entre máquinas.
1 de enero de 2014 (entrada en vigor de la obligación B2G federal): Austria se convirtió en uno de los primeros Estados miembros de la UE en establecer por ley una obligación de facturación electrónica B2G en virtud del artículo 5 de la Ley de Consolidación de las TIC (IKT-Konsolidierungsgesetz - IKTKonG). La ley obligaba a todos los contratistas que suministran a los ministerios del gobierno federal y a los organismos públicos superiores a presentar las facturas exclusivamente en formatos electrónicos estructurados a través de e-Rechnung.gv.at. Las facturas en papel y los PDF no estructurados dirigidos a las entidades contratantes federales perdieron su validez legal.
1 de enero de 2016 - 1 de abril de 2017 (fiscalización de las cajas registradoras minoristas mediante RKSV): Para combatir la subdeclaración de efectivo en el comercio minorista y reducir la economía sumergida, Austria introdujo el Reglamento de Seguridad de las Cajas Registradoras (Registrierkassensicherheitsverordnung - RKSV). En lugar de exigir la facturación electrónica B2C, la ley exigía que todas las cajas registradoras generaran recibos encadenados criptográficamente con un código legible por máquina obligatorio (código QR).
18 de abril de 2020 (transposición de la Directiva 2014/55/UE): A través del artículo 368 de la Ley Federal de Contratación Pública de 2018 (Bundesvergabegesetz 2018 - BVergG 2018), Austria alineó plenamente su arquitectura de contratación pública con la Directiva 2014/55/UE. Esta reforma amplió los canales técnicos de recepción al exigir que las entidades públicas federales admitieran el estándar semántico europeo EN 16931 y aceptaran documentos estructurados transmitidos a través de la red internacional OpenPeppol.
2024-2026 (modernización de formatos y crecimiento digital del mercado B2B): El BMF y el BRZ eliminaron progresivamente los esquemas XML obsoletos (ebInterface versiones 4.0, 4.1 y 4.2), estandarizando la recepción de la plataforma en ebInterface versiones 4.3, 5.0, 6.0 y 6.1, junto con Peppol BIS Billing 3.0. Al mismo tiempo, la facturación electrónica B2B nacional voluntaria ganó un impulso considerable en el sector privado, a medida que las empresas automatizaban sus procesos de cuentas por pagar y por cobrar.
Convergencia con ViDA de la UE (objetivo: 1 de julio de 2030): El paquete del IVA en la era digital (ViDA) de la Unión Europea establece un marco vinculante para la supervisión digital de las transacciones en todos los Estados miembros. En virtud de ViDA, la facturación electrónica estructurada basada en EN 16931 y los Requisitos de Información Digital (DRR) casi en tiempo real serán obligatorios para los suministros B2B transfronterizos intracomunitarios a partir del 1 de julio de 2030. La infraestructura Peppol ya establecida de Austria y su compatibilidad con EN 16931 posicionan al país para una interoperabilidad fluida una vez que comience la aplicación supranacional.
Cronología completa de cumplimiento
La siguiente tabla ofrece un registro cronológico completo de los hitos promulgados y las implementaciones normativas previstas que rigen el cumplimiento de la facturación electrónica y el IVA digital en Austria:
Fecha | Ámbito y tipo de transacción | Hito normativo e impacto operativo |
1 de enero de 2014 | B2G (administración federal) | La facturación electrónica obligatoria entra en vigor en virtud del § 5 de la IKTKonG. Todos los proveedores de los ministerios y organismos administrativos federales austriacos deben presentar facturas XML estructuradas a través de e-Rechnung.gv.at. |
1 de enero de 2016 | B2C (fiscalización de efectivo) | La obligación general de conservación de registros y emisión de recibos (Belegerteilungspflicht) en virtud del Código Fiscal Federal (Bundesabgabenordnung - BAO) entra en vigor para las transacciones comerciales en efectivo. |
1 de abril de 2017 | B2C (fiscalización de efectivo) | Aplicación técnica del Reglamento de Seguridad de las Cajas Registradoras (RKSV). Las cajas registradoras incluidas en el ámbito de aplicación deben contar con un dispositivo certificado de creación de firma criptográfica e imprimir códigos QR verificables en los recibos. |
1 de enero de 2019 | B2G (expansión de Peppol) | La administración federal inicia la aceptación progresiva de los mensajes de Peppol BIS Billing 3.0 junto con ebInterface, lo que facilita las transacciones transfronterizas del sector público. |
18 de abril de 2020 | B2G (transposición de la Directiva 2014/55/UE) | El artículo 368 de la Ley Federal de Contratación Pública de 2018 entró en vigor el 18 de abril de 2019 para las entidades contratantes enumeradas en el anexo III y el 18 de abril de 2020 para las demás entidades contratantes. Para la contratación pública por encima del umbral, la disposición exige que las entidades contratantes reciban y procesen facturas electrónicas conformes con EN 16931 y las sintaxis UBL o UN/CEFACT CII especificadas. |
6 de abril de 2022 | B2G (mantenimiento de esquemas) | Desde el 6 de abril de 2022, e-Rechnung.gv.at ya no acepta las versiones 4.0, 4.1 y 4.2 de ebInterface. Las versiones de ebInterface admitidas son 4.3, 5.0, 6.0 y 6.1 |
1 de julio de 2030 | B2B / transfronterizo (ViDA de la UE) | La facturación electrónica estructurada obligatoria y los Requisitos de Información Digital (DRR) casi en tiempo real entran en vigor para los suministros B2B transfronterizos intracomunitarios en toda la Unión Europea. |
Marco legal
Las estructuras de facturación electrónica y cumplimiento fiscal digital de Austria están codificadas en estatutos federales específicos y reglamentos de ejecución:
Artículo 5 de la Ley de Consolidación de las TIC (IKT-Konsolidierungsgesetz - IKTKonG, BGBl. I Nr. 35/2012): Establece el mandato legal para la facturación electrónica B2G federal. Obliga a los proveedores a transmitir las facturas a las autoridades federales (Bund) exclusivamente a través del portal de servicios federal mediante formatos electrónicos estructurados, prohibiendo expresamente la presentación de facturas en papel o en formatos electrónicos no estructurados.
El artículo 368 de la Ley Federal de Contratación Pública de 2018 (Bundesvergabegesetz 2018 - BVergG 2018, BGBl. I Nr. 65/2018): Transpone la Directiva 2014/55/UE de la UE al Derecho federal austriaco, estableciendo que los poderes adjudicadores públicos deben aceptar y procesar las facturas electrónicas que cumplan la norma europea EN 16931.
El artículo 11 de la Ley austriaca del Impuesto sobre el Valor Añadido de 1994 (Umsatzsteuergesetz 1994 - UStG 1994, BGBl. Nr. 663/1994): Regula la emisión general de facturas, el contenido fiscal obligatorio y las normas de facturación electrónica. En virtud del artículo 11(2) de la UStG, las facturas electrónicas son legalmente admisibles para las transacciones comerciales siempre que el destinatario acepte la entrega electrónica y se garanticen la autenticidad del origen, la integridad del contenido y la legibilidad.
El artículo 132 del Código Fiscal Federal (Bundesabgabenordnung - BAO, BGBl. Nr. 194/1961): Impone las normas legales de conservación de los registros comerciales, la correspondencia comercial, los libros y las facturas, fijando el plazo de conservación obligatorio en siete años.
Reglamento de Seguridad de Cajas Registradoras (Registrierkassensicherheitsverordnung - RKSV, BGBl. II Nr. 417/2015): Regula la fiscalización antifraude de las transacciones en efectivo con los consumidores, estableciendo mecanismos de seguridad digital obligatorios, un registro criptográfico cerrado (Datenerfassungsprotokoll), y códigos QR escaneables en los recibos.
Autoridades
La administración, la supervisión y la ejecución técnica del marco fiscal digital de Austria involucran a varios organismos gubernamentales clave y entidades de normalización:
Autoridad / Institución | Función operativa y responsabilidades administrativas |
Ministerio Federal de Hacienda (Bundesministerium für Finanzen - BMF) | Formula la legislación fiscal nacional, emite la normativa del IVA, supervisa el cumplimiento de las auditorías legales y promueve las iniciativas de modernización fiscal digital en toda Austria. |
Centro Informático Federal (Bundesrechenzentrum - BRZ) | Actúa como proveedor tecnológico oficial del Gobierno. Opera la infraestructura técnica del portal USP, la pasarela e-Rechnung.gv.at, los servicios web de validación y el enrutamiento interno de los flujos de trabajo federales. |
Portal de Servicios Empresariales (Unternehmensserviceportal - USP) | Actúa como el portal administrativo central en línea para las empresas austriacas registradas, proporcionando autenticación de inicio de sesión único para las declaraciones fiscales federales, la seguridad social y el acceso a la facturación electrónica B2G. |
AUSTRIAPRO (Wirtschaftskammer Österreich - WKO) | La asociación técnica de normalización afiliada a la Cámara Federal de Economía de Austria. Responsable de desarrollar, actualizar y documentar la especificación ebInterface del esquema XML nacional. |
Red de autoridades OpenPeppol / Peppol | Organismo internacional de gobernanza sin fines de lucro que establece normas para los puntos de acceso Peppol y los esquemas de documentos. Las entidades públicas austriacas se conectan a Peppol para facilitar el comercio internacional. |
¿Qué transacciones requieren facturación electrónica en Austria?
La aplicación de las normas de facturación digital y de registro de transacciones en Austria depende estrictamente de la contraparte y del tipo de transacción comercial subyacente.
Ámbito de cumplimiento de las transacciones en Austria | ||
Empresa a Administración | Empresa a Empresa | Empresa a Consumidor |
B2G - federal | B2B - nacional | B2C - minorista |
|
|
|
Transacciones de empresa a Administración (B2G)
En virtud del artículo 5 de la IKTKonG, la facturación electrónica estructurada obligatoria se aplica a todas las entregas de bienes y prestaciones de servicios realizadas a las entidades del Gobierno federal austriaco (Bund).
Compradores incluidos en el ámbito de aplicación: Todos los ministerios federales, los organismos federales subordinados, el Parlamento austriaco, los tribunales supremos y las instituciones administrativas federales supremas.
Responsabilidad del contratista: Los proveedores nacionales deben presentar facturas electrónicas estructuradas. Los contratistas extranjeros con domicilio en el extranjero solo están obligados en la medida en que sea técnicamente posible, y se les sigue aceptando facturas en papel. Los contratistas extranjeros con domicilio en Austria están plenamente sujetos a la obligación (USP.gv.at).
Administraciones subcentrales y municipales: Los estados federados austriacos (Bundesländer) y los municipios locales (Gemeinden) no están obligados a nivel federal a procesar facturas a través de e-Rechnung.gv.at. No obstante, varios estados (entre ellos Viena, Estiria y Carintia) y grandes ciudades permiten voluntariamente a los proveedores enviar las facturas a través del portal central o mediante plataformas contables regionales individuales.
Transacciones de empresa a empresa (B2B)
La facturación electrónica entre empresas privadas es actualmente voluntaria en virtud de la legislación fiscal nacional austriaca:
Acuerdo mutuo contractual: En virtud del artículo 11(2) de la UStG, los proveedores comerciales pueden emitir facturas electrónicas siempre que el comprador acepte la recepción electrónica. El acuerdo puede establecerse mediante condiciones contractuales explícitas o de forma implícita mediante la aceptación tácita y el procesamiento automatizado.
Flexibilidad de formato: Las partes comerciales pueden intercambiar facturas utilizando XML estructurado (ebInterface, Peppol BIS, UBL, CII), formatos híbridos (como el alemán ZUGFeRD / Factur-X), el intercambio electrónico de datos (EDI/EDIFACT) o documentos PDF legibles por humanos.
Comercio transfronterizo en el marco de ViDA de la UE: Aunque la facturación electrónica B2B nacional sigue siendo voluntaria en la actualidad, las empresas que operan en Austria deben prepararse para las normas obligatorias de la Unión Europea sobre la notificación digital y la facturación electrónica B2B transfronteriza, previstas para el 1 de julio de 2030.
Transacciones de empresa a consumidor (B2C)
Austria no impone una obligación de facturación electrónica para las ventas a consumidores. Las facturas o los tiques de venta pueden emitirse en papel o electrónicamente. No obstante, los comercios minoristas y los proveedores de hostelería están sujetos a la obligación de emisión de recibos (Belegerteilungspflicht) en virtud del artículo 132a de la BAO y de las normas técnicas de seguridad de cajas registradoras del RKSV. Cuando se aplican los requisitos de caja registradora y del RKSV, las empresas deben conservar los registros de transacciones a prueba de manipulaciones establecidos y emitir recibos conformes. Desde el 1 de octubre de 2026, los recibos electrónicos pueden entregarse por correo electrónico o por aplicación, o estar disponibles para que los clientes los recuperen in situ. Los clientes también tienen derecho a solicitar un recibo en papel
Matriz resumen de los ámbitos de transacción en Austria
Tipo de transacción | Carácter obligatorio | Canal de transmisión aprobado | Formato de datos prescrito |
B2G (organismos federales) | Obligatorio | e-Rechnung.gv.at (a través de USP) o red Peppol | ebInterface (4.3, 5.0, 6.0, 6.1) o Peppol BIS Billing 3.0 |
B2G (Estados y municipios) | Varía según la región | Portales regionales, correo electrónico o voluntario e-Rechnung.gv.at | ebInterface, Peppol BIS o PDF estándar (específico del destinatario) |
B2B (Suministros nacionales) | Voluntario | Correo electrónico directo, SFTP seguro, red Peppol o EDI privado | Sin restricciones (XML, PDF/A, híbrido o papel, sujeto a acuerdo mutuo) |
B2B (Transfronterizo UE) | Obligatorio a partir de 2030 | Declaración digital directa / red Peppol (ViDA) | XML estructurado conforme a EN 16931 (sintaxis UBL o CII) |
B2C (Ventas minoristas al contado) | Facturación voluntaria | Impresión de recibo en el punto de venta o entrega electrónica | Recibo de caja registradora con firma criptográfica / código QR (RKSV) |
Requisitos de facturación electrónica de Austria
Las facturas electrónicas enviadas a las autoridades federales austriacas deben cumplir los requisitos de formato, contenido y transmisión aplicables. e-Rechnung.gv.at admite las versiones 4.3, 5.0, 6.0 y 6.1 de ebInterface y UBL 2.1, y Peppol proporciona un canal de transmisión adicional para las facturas UBL conformes.
Elementos de datos semánticos obligatorios para las facturas B2G federales
Además de la información general del IVA exigida en virtud de la Sección 11 de la UStG (como la razón social del proveedor, el número de identificación fiscal (UID) austriaco, el número de factura secuencial, la descripción de las líneas, los tipos impositivos y los totales de impuestos), las facturas públicas federales deben contener identificadores de enrutamiento exclusivos:
Referencia de pedido interna (Auftragsreferenz): La referencia de pedido (InvoiceRecipient/OrderReference/OrderID) es obligatoria. Si el destinatario es el Bund y la referencia es un número de pedido numérico de 10 dígitos, el número de posición de pedido correspondiente debe indicarse en cada línea de factura (especificación de ebInterface).
Número de proveedor (Lieferantennummer): Un código de identificación administrativo asignado al contratista registrado por la autoridad federal de contratación pública (Bund).
Identificadores de la Agencia Federal de Contratación Pública (BBG-Referenz): Cuando los bienes o servicios se suministran en virtud de contratos negociados por la Agencia Federal de Contratación Pública (Bundesbeschaffung GmbH - BBG), el proveedor debe incluir el número de contrato BBG asignado.
Si faltan estos identificadores administrativos o no son sintácticamente válidos, el validador central de e-Rechnung.gv.at rechaza el archivo de inmediato, impidiendo su entrega al departamento destinatario.
Formatos de factura aceptados
e-Rechnung.gv.at admite las versiones 4.3, 5.0, 6.0 y 6.1 de ebInterface, así como UBL 2.1. La transmisión mediante Peppol utiliza Peppol BIS Billing 3.0, basado en UBL. Para la contratación pública por encima del umbral, la Sección 368 de la BVergG 2018 exige que los poderes adjudicadores reciban y procesen facturas conformes a la norma EN 16931 utilizando UBL o UN/CEFACT CII. Consulte los formatos de factura admitidos y Sección 368 de la BVergG 2018.
Canales de transmisión para facturas electrónicas B2G
Los proveedores que envíen facturas electrónicas a la administración federal austriaca deben utilizar uno de los cuatro métodos de envío admitidos:
ERP del proveedor / software de facturación
Opción 1: Introducción manual mediante formulario web (*e-Rechnung.gv.at* a través del inicio de sesión USP)
Opción 2: Carga manual de archivos (carga de XML a través de e-Rechnung.gv.at)
Opción 3: Envío B2G automatizado a través del servicio web SOAP documentado oficialmente.
Opción 4: Red OpenPeppol (a través de un punto de acceso Peppol certificado)
Introducción manual mediante formulario en línea: Los proveedores de bajo volumen que no dispongan de software de contabilidad especializado pueden iniciar sesión en e-Rechnung.gv.at a través de su cuenta de usuario corporativa USP y transcribir manualmente las líneas de la factura en un formulario web. La plataforma genera automáticamente una factura electrónica estructurada interna.
Carga manual de archivos XML: Las empresas que puedan exportar archivos ebInterface o Peppol XML conformes desde su ERP interno pueden cargar manualmente el archivo a través de la interfaz autenticada de e-Rechnung.gv.at del portal. La plataforma valida el archivo en tiempo real y devuelve una confirmación de entrega.
API de servicio web automatizado: Los proveedores de alto volumen pueden establecer una conexión automatizada de sistema a sistema con los servidores centrales de recepción de BRZ. Este servicio web directo permite que los sistemas ERP empresariales (como SAP, Oracle o Microsoft Dynamics) envíen documentos XML estructurados de forma segura sin intervención humana.
La red Peppol: Las empresas que utilicen un Peppol Access Point acreditado pueden transmitir facturas Peppol BIS Billing 3.0 directamente al punto de recepción federal austriaco. Todos los destinatarios de facturas federales comparten un único ID de participante Peppol, iso6523-actorid-upis::9915:b; el destinatario efectivo se determina a partir de la referencia de pedido (Auftragsreferenz) en la factura, véase e-Rechnung.gv.at – Peppol.
Requisitos legales de archivo
En virtud de la Sección 132 de la BAO, las facturas electrónicas emitidas y recibidas deben conservarse durante un período legal de siete años a partir del final del año natural en que se emitió o contabilizó la factura.
Las condiciones de archivo esenciales incluyen:
Conservación del formato: La legislación austriaca exige, en general, que las facturas se conserven durante siete años, preservando su autenticidad, integridad y legibilidad. Las facturas electrónicas también pueden conservarse como copias impresas en papel si estas condiciones siguen siendo verificables durante todo el período de conservación. Conservar el XML original y los registros de validación asociados es una buena práctica, pero no constituye un requisito legal universal.
Integridad y accesibilidad de los datos: El entorno de archivo debe garantizar la autenticidad del origen, la integridad del contenido y la legibilidad durante todo el ciclo de conservación de siete años.
Conservación ampliada para bienes inmuebles: Los documentos relacionados con bienes inmuebles pueden estar sujetos a períodos de conservación más largos. Según las circunstancias, estos pueden extenderse a 12 o 22 años. Las empresas deben evaluar el período de conservación aplicable en función de la operación subyacente.
Almacenamiento en el extranjero: El almacenamiento digital fuera de Austria está permitido en toda la UE y el EEE, siempre que se garantice a la administración tributaria austriaca un acceso en línea completo, directo e inmediato para la lectura y exportación durante las inspecciones fiscales.
¿Exige Austria la declaración electrónica del IVA en tiempo real?
A diferencia de jurisdicciones como Italia, España, Francia o Rumanía, Austria no ha implantado un régimen nacional de información electrónica en tiempo real mediante control continuo de transacciones (CTC) para el comercio B2B del sector privado.
Mecanismos de declaración actuales
Las entidades comerciales que operan en Austria cumplen sus obligaciones legales de declaración fiscal mediante declaraciones periódicas convencionales gestionadas a través del portal fiscal oficial FinanzOnline:
Declaraciones anticipadas de IVA (Umsatzsteuervoranmeldung - UVA): Las empresas presentan resúmenes electrónicos UVA mensuales o trimestrales que detallan el IVA repercutido total, las deducciones admisibles del IVA soportado y los saldos netos de impuesto a pagar.
Declaraciones recapitulativas (Zusammenfassende Meldung - ZM): Declaración electrónica periódica de las entregas intracomunitarias de bienes y de los servicios transfronterizos prestados a compradores registrados a efectos del IVA en otros Estados miembros de la UE.
Archivo estándar de auditoría fiscal (SAF-T previa solicitud de inspección): Austria no exige exportaciones periódicas mensuales de datos SAF-T. No obstante, en virtud de la Sección 131 de la BAO, durante una inspección fiscal formal (Betriebsprüfung), los inspectores fiscales tienen la facultad legal de exigir libros contables digitales y registros de diario en un formato electrónico estructurado compatible con las herramientas de análisis de auditoría federales.
La transición hacia los requisitos de información digital (DRR) de la UE ViDA
El enfoque de información digital de Austria experimentará una transformación estructural el 1 de julio de 2030 con la entrada en vigor de la directiva del IVA en la era digital (ViDA) de la UE:
Información intracomunitaria en tiempo real: En virtud de la Directiva (UE) 2025/516, las facturas electrónicas deben emitirse en un plazo de 10 días desde el devengo. Los datos de la operación deben transmitirse en el momento de la emisión (a más tardar 5 días después de la emisión en el caso de la autofacturación y de la declaración por parte del destinatario de las adquisiciones intracomunitarias). Las normas se aplican a partir del 1 de julio de 2030 (Comisión Europea).
Supresión de las declaraciones recapitulativas: Se espera que ViDA sustituya a la ZM para las operaciones cubiertas por el DRR; la aplicación austriaca aún no se ha promulgado.
Arquitectura técnica
Austria utiliza una pasarela centralizada de envío y validación de facturas B2G junto con un modelo descentralizado de intercambio B2B nacional. La plataforma B2G federal valida y encamina las facturas a las administraciones públicas, pero no funciona como un sistema general de compensación fiscal para transacciones comerciales.
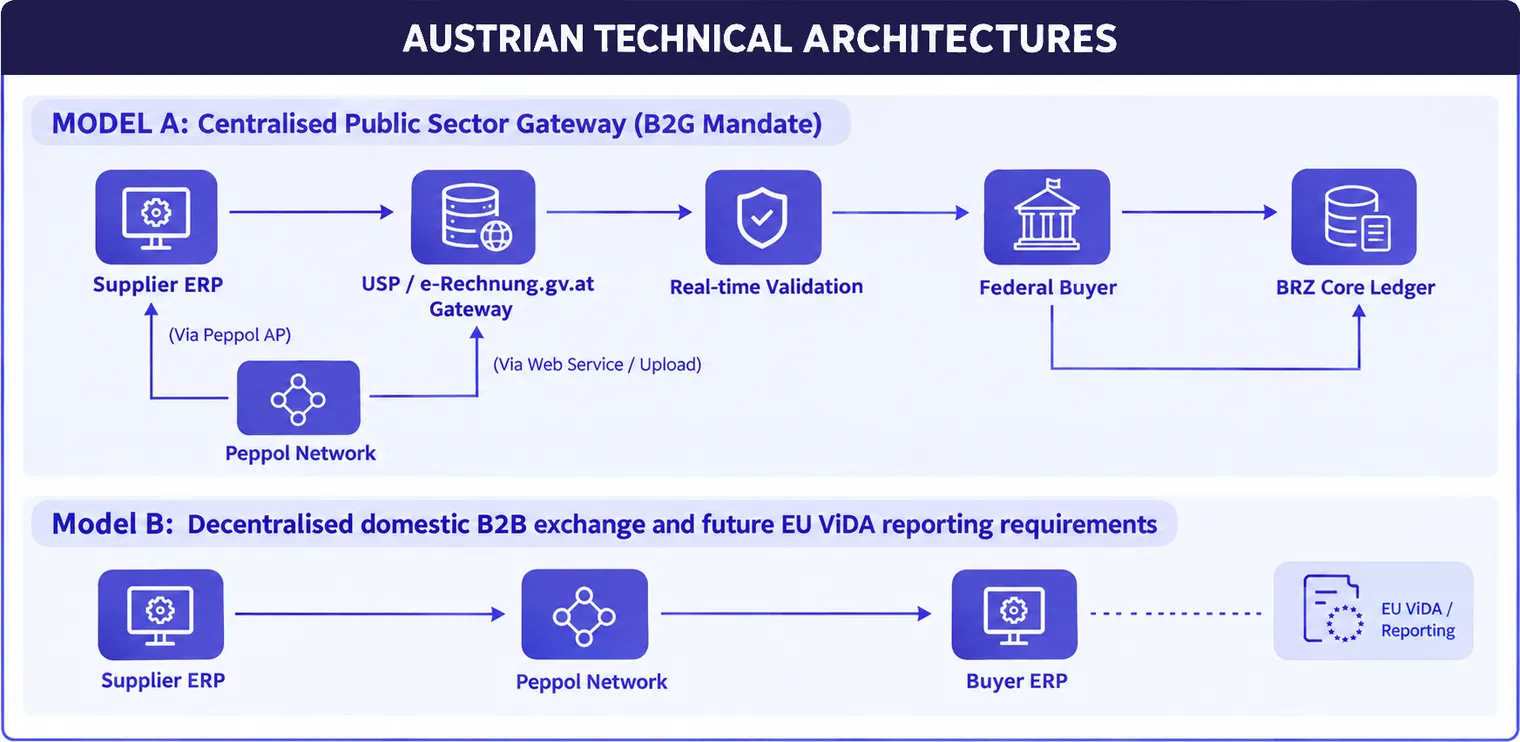
Actualmente, las facturas B2B nacionales pueden intercambiarse directamente entre socios comerciales o a través de proveedores de servicios. A partir del 1 de julio de 2030, las transacciones transfronterizas intracomunitarias cubiertas estarán sujetas a los requisitos de información digital de ViDA. La arquitectura de información no debe presentarse como una integración existente con FinanzOnline a menos que esté oficialmente confirmada.
Modelo B2G federal centralizado
Para las transacciones que implican al Estado federal, Austria funciona bajo una arquitectura de recepción centralizada:
Consolidación de puntos de entrada: Todos los departamentos administrativos federales comparten un único punto de recepción gestionado por el BRZ. Los ministerios no operan servidores de recepción independientes.
Validación síncrona de esquemas: Cuando un documento electrónico llega a la e-Rechnung.gv.at pasarela, el sistema ejecuta una validación en tiempo real frente a los esquemas XML publicados (ebInterface XSD o Peppol Schematron).
Encaminamiento interno: Una vez superadas las reglas de validación técnica y de negocio, la infraestructura del BRZ analiza la referencia de pedido interna (Auftragsreferenz) y entrega de forma segura la carga útil en el sistema de recursos empresariales del ministerio comprador correspondiente.
Modelo B2B privado descentralizado
En el comercio B2B nacional, las empresas interactúan directamente sin validación previa por parte de la administración. Las empresas intercambian documentos a través de canales EDI bilaterales, correo electrónico cifrado directo o proveedores de servicios certificados que operan en la red Peppol de 4 esquinas. Esto preserva la privacidad comercial completa y evita la latencia transaccional.
Sanciones legales y riesgos de cumplimiento
El incumplimiento de la normativa austriaca de facturación y cumplimiento fiscal conlleva responsabilidades administrativas y financieras medibles, codificadas en la Ley del Impuesto sobre el Valor Añadido y en la Ley Penal Financiera (Finanzstrafgesetz - FinStrG).
Riesgos de incumplimiento administrativo B2G
Rechazo total del pago: El principal riesgo comercial en virtud de la Sección 5 de la IKTKonG es la no aceptación automática. Los sistemas contables del Gobierno federal no pueden procesar solicitudes de pago presentadas en papel o como archivos PDF no estructurados. Las facturas que no superan la validación pueden no llegar al destinatario del sector público previsto, lo que puede retrasar el pago. La aplicación de intereses de demora depende de las disposiciones contractuales y legales aplicables y debe evaluarse por separado.
Sobrecarga por disputas e interrupción del flujo de caja: Las facturas rechazadas por una Auftragsreferenz no válida deben corregirse y enviarse de nuevo. El tratamiento adecuado del número de factura depende de la naturaleza de la corrección y del registro contable. Los fallos de validación repetidos pueden retrasar el procesamiento y afectar al flujo de caja.
Sanciones de auditoría del IVA y del impuesto de sociedades
Conforme a la legislación fiscal general austriaca, la emisión de facturas fiscales no conformes o inexactas expone a las empresas a ajustes fiscales severos:
Denegación de la deducción del IVA soportado (Vorsteuerabzug): En virtud de las secciones 11 y 12 de la UStG, los compradores comerciales solo pueden deducir el IVA soportado cuando este esté respaldado por una factura legalmente conforme que contenga todos los elementos fiscales obligatorios. Si una factura carece de identificadores obligatorios del proveedor, de números de IVA austriacos o de descripciones claras del servicio, los inspectores fiscales denegarán la deducción del IVA soportado del comprador durante las inspecciones fiscales.
Multas administrativas en virtud de la Ley Penal Financiera: Los incumplimientos intencionados de determinadas obligaciones de registro fiscal, documentación o conservación de facturas pueden constituir una infracción financiera administrativa en virtud de la Sección 51 de la Ley Penal Financiera (Finanzstrafgesetz, FinStrG). La multa máxima legal prevista en esta disposición es de 5.000 €.
Procedimientos penales financieros (Finanzstrafgesetz - FinStrG): La manipulación deliberada de facturas, la ocultación de la facturación sujeta a impuestos o la alteración sistemática de los registros contables dan lugar a un procesamiento formal en virtud de la Finanzstrafgesetz. Las sanciones incluyen multas corporativas severas que pueden alcanzar hasta el doble del importe del impuesto eludido y responsabilidad penal personal para los directivos responsables de la empresa.
¿Cómo pueden prepararse las empresas para la normativa de facturación electrónica de Austria y ViDA?
Aunque la facturación electrónica B2B nacional sigue siendo voluntaria, los proveedores comerciales y las empresas internacionales que operan en Austria deben adoptar medidas operativas proactivas para garantizar el cumplimiento con el sector público y preparar sus sistemas de cara a las obligaciones europeas de ViDA:
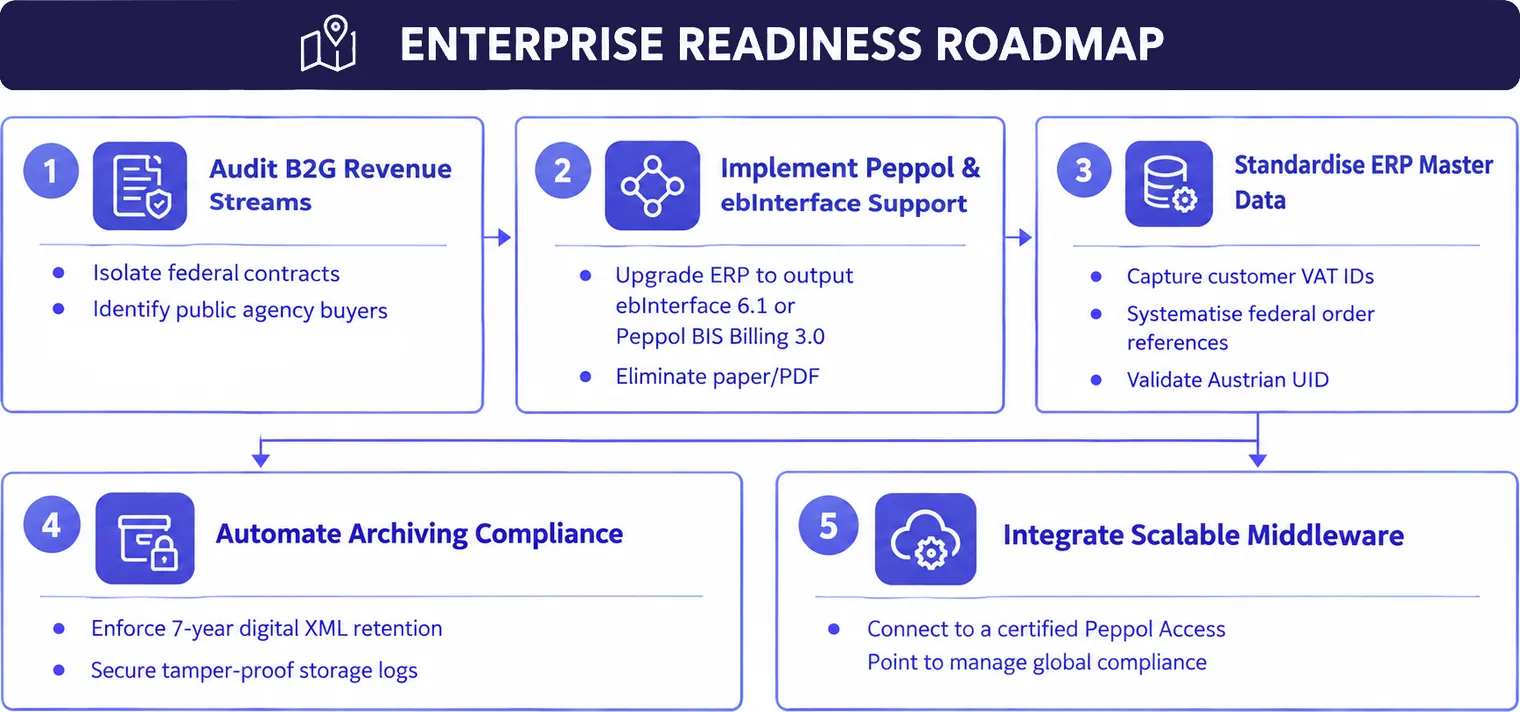
1. Auditar la exposición en la contratación pública
Examinar los directorios maestros de clientes existentes en las entidades operativas austriacas. Aislar todos los contratos vinculados a ministerios federales, organismos subordinados y órganos constitucionales supremos. Asegurarse de que los equipos de ventas entienden que las cuentas federales nunca deben facturarse mediante papel o PDF por correo electrónico.
2. Configurar los esquemas ERP para ebInterface y Peppol BIS 3.0
Verificar que el software de facturación y de gestión empresarial (SAP, Oracle, Microsoft Dynamics) pueda generar archivos XML estructurados válidos de forma nativa. Estandarizar el mapeo interno en ebInterface versión 6.1 o Peppol BIS Billing 3.0 (UBL 2.1). Asegurarse de que los sistemas antiguos que dependen de esquemas obsoletos (ebInterface 4.0, 4.1, 4.2) se actualicen de inmediato para evitar rechazos en la transmisión.
3. Establecer una gobernanza sólida de los datos maestros
Las facturas electrónicas B2G fallan predominantemente por deficiencias en los datos maestros. Sistematizar los flujos de trabajo internos de pedido a cobro para capturar la referencia de pedido interna federal obligatoria (Auftragsreferenz) y el número de proveedor (Lieferantennummer) en el momento de la firma del contrato o del registro del pedido de compra. Establecer reglas automatizadas de prevalidación para verificar los números de IVA austriacos del comprador (UID-Nummer con el prefijo ATU).
4. Transicionar hacia el encaminamiento automatizado a través de la red Peppol
En lugar de mantener scripts de servicios web personalizados para portales nacionales individuales, las organizaciones deben conectar sus entornos contables internos a un Peppol Access Point acreditado. La integración con Peppol permite a las empresas transmitir facturas B2G estructuradas a la administración federal austriaca utilizando el identificador de participante oficial iso6523-actorid-upis::9915:b. La administración receptora se identifica mediante la referencia de pedido incluida en la factura. La misma red también puede admitir el intercambio de facturas electrónicas con otras organizaciones participantes.
5. Consolidar un archivo digital conforme
Revisar los sistemas de archivado de documentos electrónicos conforme a los estándares de la Sección 132 del BAO. Asegurarse de que los archivos digitales conserven las cargas útiles XML estructuradas originales junto con los certificados de estado de validación durante el periodo obligatorio de conservación de siete años. Mantener visualizaciones indexadas y legibles junto con los archivos en bruto para garantizar un acceso rápido durante las inspecciones fiscales.
Conclusión
El marco de facturación electrónica de Austria representa un modelo de cumplimiento digital maduro y altamente funcional. Al exigir la facturación electrónica estructurada en toda la contratación pública federal a través del Unternehmensserviceportal (USP) y e-Rechnung.gv.at ya desde 2014, la administración federal austriaca ha establecido un ecosistema de contratación B2G fiable y automatizado.
Aunque la facturación electrónica B2B nacional sigue siendo voluntaria, las empresas no pueden permitirse adoptar un enfoque pasivo. Los requisitos del IVA en la era digital (ViDA) de la UE ampliarán la facturación electrónica estructurada obligatoria y la información digital para las transacciones B2B transfronterizas intracomunitarias a partir del 1 de julio de 2030. Por lo tanto, las empresas austriacas deben evaluar si sus sistemas de facturación e información pueden admitir procesos conformes con la norma EN 16931
Las organizaciones que actualicen sus sistemas ERP para generar archivos ebInterface y Peppol BIS Billing 3.0, que impongan controles estrictos de datos maestros para los tokens de encaminamiento y que se conecten a Peppol Access Points certificados obtendrán eficiencias operativas inmediatas en la contratación pública, al tiempo que establecen un cumplimiento fluido y preparado para el futuro en todo el mercado único europeo.
Preguntas frecuentes
No. La facturación electrónica B2B nacional es actualmente voluntaria según la legislación fiscal austriaca. Las empresas pueden acordar el intercambio de facturas electrónicas, pero no existe ninguna obligación legal que fuerce a las empresas privadas a adoptar la facturación electrónica estructurada para las transacciones nacionales a día de hoy.