Este artículo se actualizó el 2 de octubre de 2026 para reflejar el régimen de facturación electrónica de elección del comprador de Estonia bajo las modificaciones de la Ley de Contabilidad (RT I, 10.10.2024, 1). Desde el 1 de julio de 2025, las entidades contables registradas como receptoras de facturas electrónicas pueden solicitar facturas estructuradas a sus proveedores. EN 16931-1 es la norma que se presume conforme salvo que las partes acuerden otra cosa. Estonia sigue utilizando la declaración periódica del IVA mientras evalúa una mayor digitalización de cara a los requisitos de IVA en la era digital (ViDA) de la UE.
Introducción y estrategia fiscal digital
Estonia aplica un régimen de facturación electrónica de elección del comprador desde el 1 de julio de 2025. Las entidades contables registradas como receptoras de facturas electrónicas pueden exigir a sus proveedores que emitan facturas electrónicas estructuradas. El marco se apoya en la infraestructura digital ya consolidada de Estonia, incluida la capa de intercambio de datos X-tee, los servicios de identidad digital y el Registro Mercantil electrónico nacional. La iniciativa de economía en tiempo real de Estonia (reaalaja majandus) tiene como objetivo mejorar el intercambio automatizado de datos empresariales y reducir la carga administrativa. El Ministerio de Finanzas y la Agencia Tributaria y de Aduanas de Estonia contribuyen a las iniciativas de contabilidad digital y declaración fiscal. No obstante, Estonia no exige actualmente una declaración general en tiempo real de las facturas B2B nacionales a la administración tributaria.
Estonia utiliza un modelo descentralizado de intercambio de facturas electrónicas sin una plataforma general de validación gubernamental. Desde el 1 de julio de 2025, las normas de elección del comprador bajo la Ley de Contabilidad se aplican a las entidades contables tanto en operaciones B2G como B2B. Los compradores registrados como receptores de facturas electrónicas en el Registro Mercantil electrónico (e-Äriregister) pueden exigir a sus proveedores que emitan facturas electrónicas legibles por máquina para los bienes o servicios adquiridos.
La reforma de elección del comprador tiene como objetivo aumentar la adopción de la factura electrónica y reducir el procesamiento manual. Según el artículo 7¹(7) de la Ley de Contabilidad, se presume que una factura electrónica tiene el formato correcto si cumple la norma EN 16931-1, aunque las partes comerciales pueden acordar otra norma pertinente. Esto favorece la interoperabilidad, pero no garantiza automáticamente el cumplimiento de los requisitos de facturación de todos los países de la UE.
¿Cómo ha evolucionado la facturación electrónica en Estonia?
El marco de facturación electrónica de Estonia se ha desarrollado a través de normas XML nacionales, requisitos del sector público y las modificaciones de elección del comprador introducidas en julio de 2025.
Estandarización nacional (2014-2017): Estonia adoptó el perfil nacional de facturación electrónica EVS 923:2014 el 5 de junio de 2014, seguido de la corrección EVS 923:2014/AC:2017 el 5 de julio de 2017. La norma admite el intercambio de facturas electrónicas estructuradas entre empresas estonias y administraciones públicas. El software de contabilidad nacional y los operadores de facturación electrónica siguen admitiendo el formato nacional.
Facturación electrónica en la contratación pública (2019): Estonia introdujo la facturación electrónica obligatoria para los suministros a compradores del sector público incluidos el 1 de julio de 2019 mediante modificaciones de la Ley de Contabilidad. El antiguo artículo 7¹(7) exigía a los proveedores emitir facturas electrónicas estructuradas a los organismos públicos especificados. Desde el 1 de julio de 2025, el marco revisado de elección del comprador amplió el mismo principio general a los receptores registrados de facturas electrónicas tanto del sector público como del privado.
Intercambio descentralizado de facturas: Estonia utiliza operadores privados de facturación electrónica y redes de itinerancia interoperables en lugar de una plataforma central de validación fiscal. El Centro de Registros y Sistemas de Información (RIK) ofrece el servicio e-Financials, que permite a las empresas enviar facturas electrónicas a las administraciones públicas de forma gratuita. Los proveedores comerciales también admiten el intercambio transfronterizo a través de Peppol cuando los socios comerciales pertinentes están conectados.
Legislación de elección del comprador (2024-2025): El Riigikogu adoptó la modificación de la Ley de Contabilidad el 18 de septiembre de 2024, publicada como RT I, 10.10.2024, 1. En vigor desde el 1 de julio de 2025, introdujo el derecho de las entidades contables registradas como receptoras de facturas electrónicas a solicitar facturas estructuradas a sus proveedores. Según el artículo 7¹(7), EN 16931-1 es la norma que se presume conforme, aunque las partes pueden acordar otra norma adecuada. La reforma estableció un marco común para las solicitudes de facturas B2G y B2B.
Evolución del ViDA de la UE y la declaración fiscal (2026-2030): Estonia está evaluando nuevas opciones de declaración digital del IVA mientras mantiene su sistema actual de presentación mensual KMD y KMD INF. La Agencia Tributaria y de Aduanas describe una opción prevista a partir de 2027 para enviar datos estandarizados de origen del IVA a través de X-tee mediante XBRL GL, junto con los métodos de presentación existentes. Por otro lado, la Directiva (UE) 2025/516 del Consejo introduce requisitos de declaración digital para las operaciones transfronterizas intracomunitarias incluidas a partir del 1 de julio de 2030.
¿Cuáles son las fechas clave de facturación electrónica y declaración del IVA en Estonia?
Los principales hitos de facturación electrónica de Estonia son el requisito del sector público de 2019 y la reforma de elección del comprador en vigor desde el 1 de julio de 2025. El calendario también incluye la declaración actual del IVA y los próximos requisitos de la UE:
Fecha | Categoría | Hito |
1 de enero de 2017 | Reforma de la Ley de Contabilidad | Las modificaciones de la Ley de Contabilidad introducen normas generales para los documentos de origen procesables por máquina y su conservación, salvo las excepciones legales. |
1 de julio de 2019 | Facturación electrónica del sector público | Los proveedores incluidos quedan obligados a emitir facturas electrónicas estructuradas a los compradores del sector público especificados según el antiguo artículo 7¹(7) de la Ley de Contabilidad. Este régimen se sustituye por las disposiciones comunes de elección del comprador a partir de julio de 2025. |
18 de septiembre de 2024 | Adopción parlamentaria | El Riigikogu adopta la modificación de la Ley de Contabilidad, que introduce el marco de elección del comprador para los receptores registrados de facturas electrónicas. |
10 de octubre de 2024 | Publicación oficial | La modificación de la Ley de Contabilidad se publica en Riigi Teataja, RT I, 10.10.2024, 1, con efecto a partir del 1 de julio de 2025. |
1 de julio de 2025 | Entran en vigor las normas de elección del comprador | El artículo 7¹(7) permite a los receptores registrados de facturas electrónicas solicitar facturas estructuradas. Se presume que EN 16931-1 es conforme salvo que se acuerde otra norma pertinente. El artículo 7¹(8) establece excepciones legales. |
2026 | Régimen operativo de elección del comprador | Las empresas registran sus datos de recepción de facturas electrónicas en el Registro Mercantil electrónico. Las facturas electrónicas se intercambian a través de operadores nacionales y de Peppol cuando es compatible. |
2027 (previsto) | Modernización de la declaración del IVA | La Agencia Tributaria y de Aduanas describe un canal opcional de envío de datos de origen XBRL GL a través de X-tee. No se ha promulgado una obligación general de facturación electrónica B2B para 2027. |
1 de julio de 2030 | Declaración ViDA de la UE | Los requisitos de facturación electrónica estructurada y declaración digital se aplican a las operaciones transfronterizas intracomunitarias incluidas según la Directiva (UE) 2025/516. |
¿Qué leyes regulan la facturación electrónica y la declaración del IVA en Estonia?
La normativa de facturación electrónica y declaración fiscal de Estonia está regulada por la Ley de Contabilidad, la Ley del Impuesto sobre el Valor Añadido y la Ley Tributaria (Maksukorralduse seadus), junto con el derecho de la UE aplicable. La Ley Tributaria también regula los intereses fiscales, la ejecución de las obligaciones de declaración y determinadas infracciones administrativas específicas.
Ley de Contabilidad (Raamatupidamise seadus): La principal legislación de Estonia sobre registros contables, documentos de origen, conservación y facturas electrónicas estructuradas. Los artículos 7, 7¹ y 12 son especialmente relevantes:
Artículo 7: Define los documentos de origen contables (raamatupidamise algdokument), incluida la fecha de la operación, el contenido económico y las cifras pertinentes. Se aplican requisitos adicionales de identificación de la factura y datos de la contraparte a las operaciones entre entidades contables especificadas.
Artículo 7¹: Regula los documentos de origen procesables por máquina y las facturas electrónicas. El apartado 3 establece el registro como receptor de facturas electrónicas. El apartado 7 permite a los receptores registrados solicitar facturas electrónicas y presume la conformidad cuando se utiliza EN 16931-1, aunque permite acordar otras normas. El apartado 8 establece excepciones para documentos de seguridad, clasificados, confidenciales o sujetos a otra regulación especial. Véase la modificación de la Ley de Contabilidad.
Ley de modificación de la Ley de Contabilidad (RT I, 10.10.2024, 1): Adoptada por el Riigikogu el 18 de septiembre de 2024 y en vigor desde el 1 de julio de 2025. Revisó el registro de receptores de facturas electrónicas y el derecho a solicitar facturas electrónicas, derogó varias disposiciones anteriores y estableció normas comunes de elección del comprador para entidades contables públicas y privadas.
Ley del Impuesto sobre el Valor Añadido (Käibemaksuseadus, KMS): Regula los tipos de IVA, las entregas sujetas a imposición, el contenido de las facturas y los plazos de emisión, las deducciones del IVA soportado, y los requisitos de la declaración de IVA y del anexo KMD INF.
Directiva 2014/55/UE: Establece los requisitos de la UE para la recepción y el tratamiento de facturas electrónicas estructuradas en la contratación pública contemplada. Proporciona la base legal de la norma europea de facturación electrónica utilizada en los intercambios del sector público.
Norma europea EN 16931-1: Define el modelo de datos semántico de la factura electrónica básica. Las vinculaciones de sintaxis UBL 2.1 y UN/CEFACT CII reconocidas se identifican en Decisión de Ejecución (UE) 2017/1870 de la Comisión.
¿Qué autoridades supervisan la facturación electrónica y la declaración del IVA en Estonia?
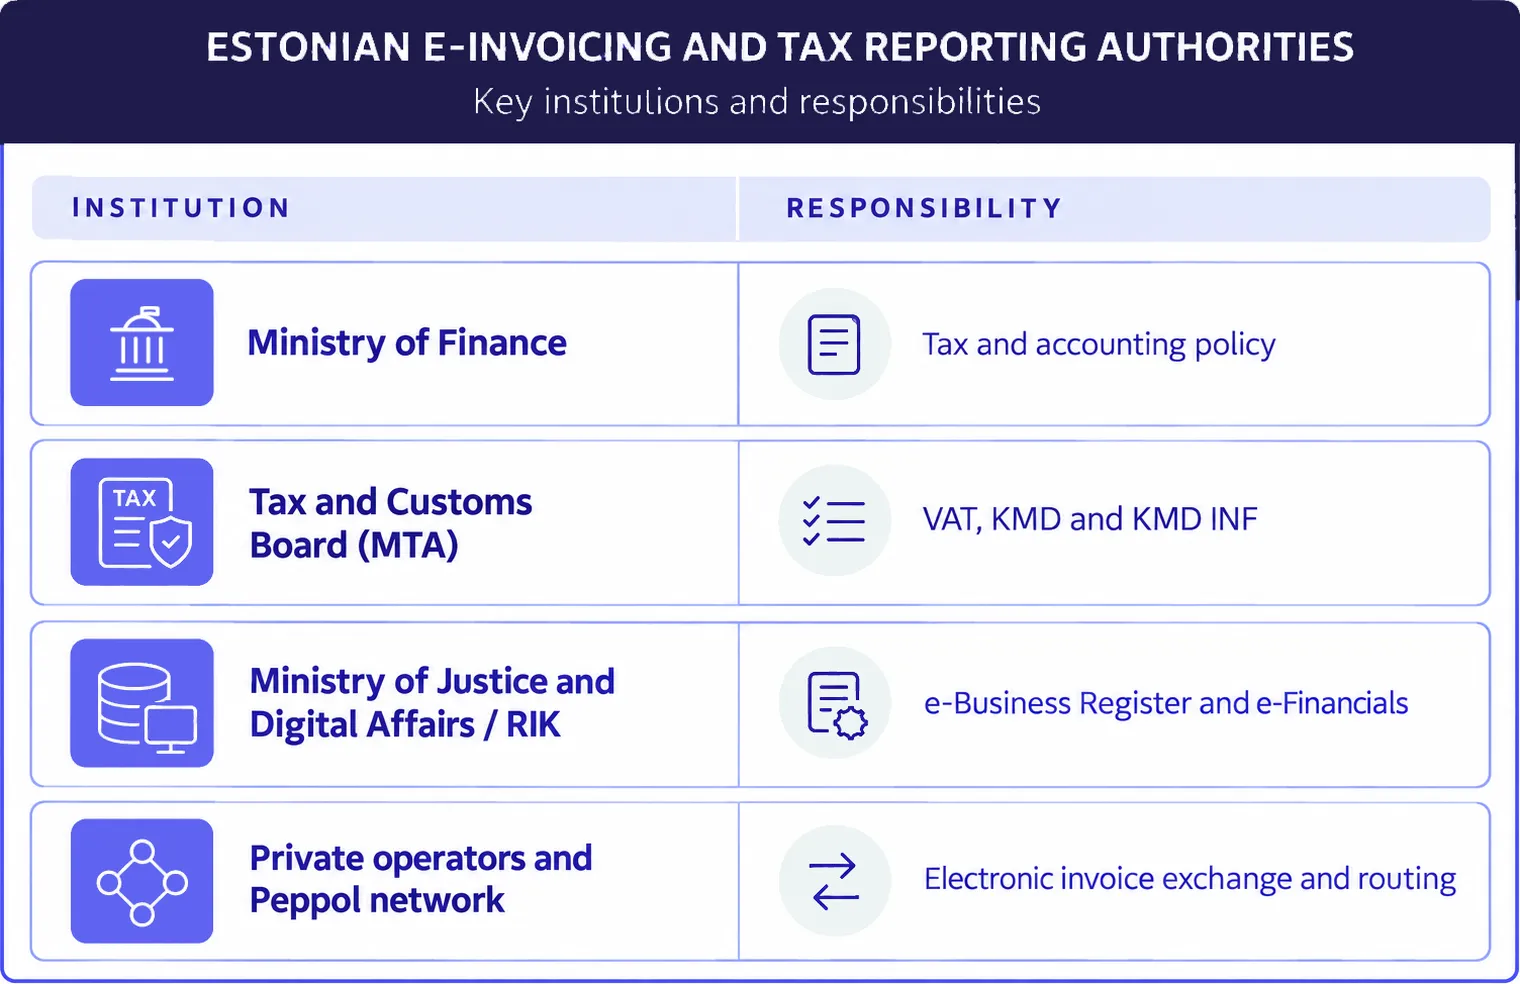
El marco de facturación electrónica y declaración del IVA de Estonia implica autoridades independientes responsables de la legislación, la administración tributaria, los registros mercantiles y la infraestructura de intercambio de facturas:
1. Ministerio de Finanzas (Rahandusministeerium)
El Ministerio de Finanzas (Rahandusministeerium) desarrolla la política fiscal y contable nacional y elabora la legislación correspondiente. También contribuye a las iniciativas de declaración digital y a la aplicación por parte de Estonia de los requisitos pertinentes del IVA de la UE."
2. Administración Tributaria y de Aduanas de Estonia (Maksu- ja Tolliamet - MTA)
La Administración Tributaria y de Aduanas de Estonia (MTA) gestiona el registro del IVA, las declaraciones, las inspecciones y el cumplimiento relacionado. Recibe el formulario KMD y el anexo KMD INF, pero no opera un sistema general de validación de facturas B2B en tiempo real.
3. Centro de Registros y Sistemas de Información (Registrite ja Infosüsteemide Keskus - RIK)
El Centro de Registros y Sistemas de Información (RIK) es un organismo del Ministerio de Justicia y Asuntos Digitales. Gestiona el Registro Mercantil Electrónico (e-Äriregister), donde las entidades contables registran su condición de receptoras de facturas electrónicas y los datos del canal de recepción. RIK también ofrece e-Financials, que incluye un servicio para enviar facturas electrónicas a las administraciones públicas.
4. OpenPeppol y proveedores de servicios privados acreditados
El modelo descentralizado de Estonia utiliza operadores nacionales de facturación electrónica, acuerdos de itinerancia recíprocos y conectividad Peppol. Los Peppol Access Points funcionan conforme a requisitos específicos de la red, mientras que los operadores locales ofrecen servicios de intercambio de facturas a nivel nacional. No existe una obligación universal para las empresas de conectarse a Peppol. Véase el resumen de la Comisión Europea sobre la facturación electrónica en Estonia.
¿Qué transacciones requieren facturación electrónica en Estonia?
Estonia aplica requisitos de facturación electrónica por elección del comprador a las entidades contables registradas en las transacciones B2B y B2G. Las transacciones con consumidores y las entregas transfronterizas siguen normas independientes:
Clasificación de la transacción | Obligación de facturación | Mecanismo operativo |
Empresa a administración (B2G) | Obligatoria a petición | Los organismos públicos son receptores registrados de facturas electrónicas y pueden solicitar facturas estructuradas en virtud del artículo 7¹(7). |
Administración a administración (G2G) | Se aplican normas de elección del comprador | Las entidades contables del sector público pueden exigir facturas electrónicas estructuradas para las transacciones pertinentes, sujeto a las excepciones legales. |
Empresa a empresa (B2B) | Obligatoria a petición del comprador | Un receptor registrado de facturas electrónicas puede solicitar una factura estructurada en virtud del artículo 7¹(7), sujeto a las excepciones legales. |
Empresa a consumidor (B2C) | Sin obligación de factura electrónica estructurada | Las ventas a consumidores siguen sujetas a las normas de IVA y de recibos aplicables; no se aplica un requisito general de la norma EN 16931. |
Transfronteriza intracomunitaria | Normas vigentes de IVA y contratación | El formato y la entrega de la factura dependen del comprador y de la legislación nacional aplicable. ViDA añade la declaración transfronteriza B2B contemplada a partir de julio de 2030. |
Exportación/importación fuera de la UE | Normas de aduanas e IVA | Los formatos de factura dependen de las partes y de los requisitos comerciales aplicables; las obligaciones de documentación aduanera y de IVA siguen siendo aplicables. |
¿Cómo funciona el modelo de facturación electrónica B2B por elección del comprador en Estonia?
En virtud del artículo 7¹(7) de la Ley de Contabilidad, los receptores registrados de facturas electrónicas pueden exigir a los proveedores que emitan facturas estructuradas por los bienes o servicios adquiridos:
Registro: Una entidad contable puede registrarse como receptora de facturas electrónicas a través del Registro Mercantil Electrónico, ya sea directamente o a través de su proveedor autorizado de servicios de facturación electrónica. El registro identifica al operador de tratamiento correspondiente o a otro canal de recepción electrónico.
Supuesto legal: Una vez registrada como receptora de facturas electrónicas, una entidad contable puede exigir a un vendedor que emita una factura electrónica por los bienes o servicios adquiridos en virtud del artículo 7¹(7), sujeto a las exenciones del artículo 7¹(8).
Obligación del proveedor: Cuando un receptor registrado presenta una solicitud válida, el vendedor debe proporcionar una factura electrónica, salvo que se aplique una excepción legal. Se presume que la norma EN 16931-1 cumple los requisitos, aunque las partes pueden acordar otra norma adecuada.
¿Cuáles son los requisitos de facturación electrónica de Estonia?
Las facturas electrónicas solicitadas en virtud del régimen de elección del comprador deben cumplir los requisitos de formato aplicables. El contenido de la factura a efectos del IVA y las obligaciones de conservación contable se rigen de forma independiente por la legislación nacional.
¿Qué formatos de factura electrónica se aceptan en Estonia?
En virtud de el artículo 7¹(7) de la Ley de Contabilidad, se presume que la norma EN 16931-1 cumple los requisitos. Los socios comerciales pueden acordar otra norma de facturación electrónica adecuada:
La norma europea EN 16931 (presunción de cumplimiento):
La norma EN 16931-1 es la norma semántica europea reconocida en virtud de la Ley de Contabilidad de Estonia.
Las facturas estructuradas pueden utilizar implementaciones de sintaxis UBL 2.1 o UN/CEFACT CII conformes. Peppol BIS Billing 3.0 utiliza UBL.
Cuando no se acuerda ninguna norma alternativa, los proveedores deben utilizar la norma EN 16931-1 para cumplir la presunción legal de formato correcto.
Fuente: Ley de Contabilidad, artículo 7¹(7).
Norma nacional estonia de facturación electrónica (EVS 923:2014/AC:2017):
EVS 923:2014 define el perfil estonio de facturación electrónica, complementado por la corrección de errores de 2017.
El formato XML nacional puede utilizarse cuando ambos socios comerciales acuerdan una norma alternativa pertinente en virtud del artículo 7¹(7).
Los proveedores de software nacionales siguen admitiendo los formatos XML estonios. Peppol BIS Billing 3.0 ofrece una opción adicional para intercambios interoperables con las organizaciones participantes.
Fuente: Organismo estonio de normalización, EVS 923:2014/AC:2017.
¿Qué documentos no son facturas electrónicas estructuradas?
Los siguientes formatos no satisfacen una solicitud de factura electrónica procesable por ordenador en virtud del artículo 7¹ de la Ley de Contabilidad:
Archivos PDF adjuntos no estructurados.
Documentos de Word o hojas de cálculo (.docx, .xlsx).
Facturas escaneadas y archivos de imagen (.jpg, .png).
Facturas en papel.
Estos documentos pueden seguir utilizándose cuando no se exija la facturación electrónica estructurada y las normas contables y de IVA aplicables permitan su uso.
¿Qué información deben contener las facturas estonias y cuándo deben emitirse?
En virtud de el artículo 37, apartado 1, de la Ley del Impuesto sobre el Valor Añadido, los sujetos pasivos deben, por regla general, emitir las facturas en un plazo de siete días naturales desde el hecho imponible correspondiente, sujeto a las excepciones legales. Los requisitos relativos al contenido de la factura dependen de la transacción y de las normas de IVA aplicables.
La Ley de Contabilidad, artículo 7, y la Ley del Impuesto sobre el Valor Añadido, artículo 37, establecen los datos pertinentes de la factura a efectos contables y de IVA. Los campos obligatorios dependen de la transacción y del tipo de factura:
Identificador de la factura: un número de factura único que identifica el documento fiscal.
Fechas: Fecha de emisión de la factura y fecha de entrega o de pago cuando así lo exija el artículo 37 de la Ley del IVA.
Identificación de las partes: Nombres, direcciones y datos de identificación pertinentes del proveedor y del comprador, según lo exigido por la Ley del IVA y la especificación de factura electrónica aplicable.
Identificación del IVA: El número de IVA del proveedor cuando sea exigible, y el número de identificación de IVA del cliente en los tipos de transacción especificados por el artículo 37 de la Ley del IVA.
Datos de la entrega: Descripción y cantidad o alcance de los bienes o servicios, base imponible, precio unitario y descuentos aplicables cuando se requiera.
Desglose financiero: Bases imponibles según los tipos de IVA aplicables, incluido el tipo general del 24 %, los tipos reducidos del 13 % y el 9 %, las entregas con tipo cero y las exenciones cuando corresponda, además de los totales de IVA y de la factura.
Identificadores de enrutamiento: Los intercambios de Peppol utilizan un identificador de participante registrado, habitualmente el código de organización estonio bajo el esquema 0191 (EE:CC). Debe verificarse el identificador real del destinatario y su registro en la red.
¿Durante cuánto tiempo deben conservarse las facturas electrónicas en Estonia?
Según la sección 12 (§ 12) de la Ley de Contabilidad:
En virtud de la sección 12 de la Ley de Contabilidad, los documentos contables originales deben conservarse, por lo general, durante siete años desde el final del ejercicio en que se registraron. Se aplican normas distintas a los documentos relativos a derechos y obligaciones a largo plazo.
La sección 12(5) exige, por lo general, la conservación de los documentos contables en formato procesable por máquina, aunque permite otros formatos legibles de forma permanente cuando la conservación procesable por máquina no sea viable sin costes o esfuerzos desproporcionados. La legibilidad y el valor probatorio deben permanecer intactos.
Los archivos electrónicos pueden utilizar la infraestructura local o en la nube que resulte adecuada, siempre que se cumplan los requisitos legales de conservación, legibilidad y accesibilidad. Los documentos contables pertinentes deben ponerse a disposición de la administración tributaria dentro de un plazo razonable cuando así se solicite.
¿Qué información electrónica del IVA es obligatoria en Estonia?
Estonia no dispone de un sistema general de comunicación o validación de facturas en tiempo real. En su lugar, las empresas registradas a efectos del IVA presentan declaraciones periódicas mediante el formulario KMD e informan de los datos de factura especificados a través del anexo KMD INF.
¿Qué operaciones deben declarar las empresas a través de KMD INF?
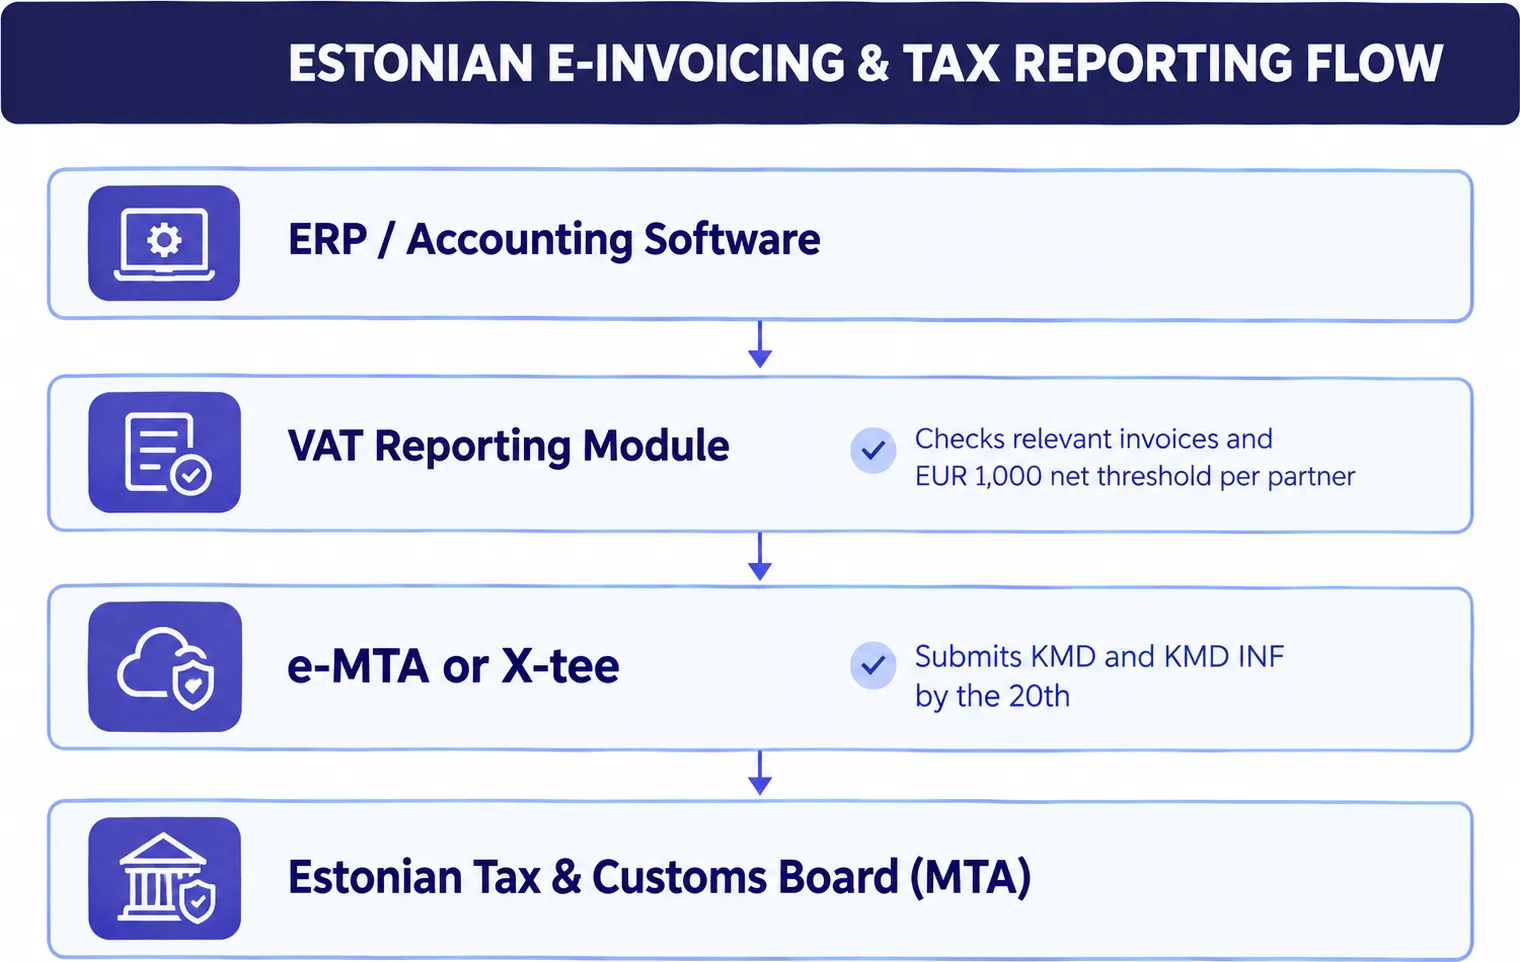
En virtud de la sección 27 de la Ley del Impuesto sobre el Valor Añadido, los sujetos pasivos del IVA presentan la declaración mensual del IVA (käibedeklaratsioon, KMD) junto con su anexo KMD INF. El anexo contiene los datos de factura exigidos, sujetos a umbrales de notificación y exenciones:
Umbral de notificación: Las facturas de venta o de compra pertinentes deben declararse cuando su valor combinado, excluido el IVA, alcance al menos 1.000 € por socio comercial durante el período de declaración, sujeto a las exclusiones legales.
Parte A (Ventas): Declaración factura por factura de las ventas sujetas pertinentes cuando el valor neto combinado de las facturas por socio comercial alcance 1.000 € durante el período de declaración.
Parte B (Compras): Declaración factura por factura de las compras nacionales pertinentes en las que se deduce el IVA soportado y el valor neto combinado por proveedor alcanza el umbral de 1.000 €.
Plazo de presentación: Presentar el KMD y el KMD INF antes del día 20 del mes siguiente a través de e-MTA o de una interfaz electrónica de presentación autorizada.
¿Cómo pueden las empresas automatizar la declaración del IVA a través de X-tee?
La Administración Tributaria y de Aduanas de Estonia admite la presentación automatizada (machine-to-machine) del KMD y el KMD INF a través de X-tee. El software de contabilidad compatible puede preparar y transmitir los datos de declaración del IVA necesarios sin introducción manual en el portal. Como alternativa, las empresas pueden introducir la información o cargar archivos XML o CSV a través de e-MTA. La automatización disponible depende del software de contabilidad y de las integraciones que admita.
¿Planea Estonia implantar la declaración del IVA en tiempo real?
Estonia ha debatido nuevas reformas de la declaración digital del IVA, pero no existe, a octubre de 2026, ninguna obligación general nacional de declaración de facturas en tiempo real en vigor. La guía del IVA de la Administración Tributaria y de Aduanas describe una opción prevista a partir de 2027 para presentar datos fuente normalizados del IVA a través de X-tee en formato XBRL GL, si bien los métodos de presentación existentes seguirán disponibles. Por otro lado, EU ViDA introduce requisitos de declaración digital para las operaciones transfronterizas intracomunitarias cubiertas a partir del 1 de julio de 2030.
¿Cómo funciona la red descentralizada de facturación electrónica de Estonia?
"Estonia utiliza un intercambio descentralizado de facturas electrónicas a través de proveedores de servicios nacionales y acuerdos de roaming, con Peppol como apoyo a la interoperabilidad adicional. El Estado no exige que las facturas pasen por una plataforma central de validación tributaria:
¿Cómo se intercambian las facturas electrónicas entre proveedores de servicios?
Proveedor: El proveedor crea una factura en su ERP o software de contabilidad y exporta datos estructurados en XML conforme a la norma EN 16931 u otro formato pertinente acordado con el comprador.
Operador emisor: El proveedor de servicios del proveedor recibe la factura, realiza las comprobaciones de validación admitidas y determina el canal de entrega del destinatario a través del directorio o del acuerdo de enrutamiento pertinente.
Búsqueda del destinatario: Los operadores utilizan los datos de recepción de facturas electrónicas registrados en el Registro Mercantil electrónico (e-Äriregister) o en los servicios de metadatos de Peppol, según corresponda. El identificador empresarial del destinatario y su registro en la red determinan la ruta de entrega disponible.
Operador receptor: La factura se transmite de forma segura al operador del destinatario. Peppol utiliza sus protocolos de red establecidos, mientras que las conexiones de roaming nacionales pueden emplear otros métodos admitidos.
Comprador: El operador receptor pone la factura estructurada a disposición del sistema contable del comprador. La validación, aprobación y conciliación contable posteriores dependen de los flujos de trabajo configurados por el comprador.
¿Cómo funcionan conjuntamente el roaming nacional y Peppol en Estonia?
Los proveedores estonios de facturación electrónica admiten la interoperabilidad nacional mediante acuerdos de roaming. Cuando los operadores emisor y receptor están interconectados, las facturas pueden transferirse entre sus sistemas. Las operaciones transfronterizas pueden utilizar Peppol cuando los participantes y proveedores de servicios pertinentes admiten la red. El enrutamiento no cambia automáticamente a Peppol para cada factura internacional. El resumen de la Comisión Europea sobre Estonia describe el modelo descentralizado del país y las opciones de intercambio disponibles.
¿Cuáles son las sanciones por incumplimiento de la facturación electrónica y la declaración del IVA en Estonia?
El incumplimiento de las normas estonias de facturación y declaración del IVA puede dar lugar a conflictos contractuales, medidas de la administración tributaria o sanciones legales, en función de la infracción concreta:
Categoría de riesgo | Posible consecuencia |
Incumplimiento en la facturación | Solicitudes de corrección y conflictos de pago |
Infracciones en la declaración tributaria | Multas legales y medidas de ejecución |
Deducciones de IVA no justificadas | Ajustes fiscales, intereses y comprobaciones de inspección |
1. Negativa comercial al pago e incumplimiento de las normas legales
En virtud de la sección 7¹(7) de la Ley de Contabilidad, el vendedor debe facilitar una factura electrónica cuando un destinatario registrado la solicite válidamente, salvo que se aplique una excepción legal. Una factura en papel o un PDF no estructurado por sí solos no satisfacen dicha solicitud.
El comprador puede solicitar una factura electrónica conforme. Que el pago pueda retenerse depende del contrato y del derecho civil aplicable; la sección 7¹ no establece un derecho general automático a denegar el pago.
No facilitar la factura solicitada puede dar lugar a solicitudes de corrección, retrasos en la tramitación o conflictos contractuales, lo que puede afectar al flujo de caja del proveedor.
2. Sanciones administrativas en virtud de la Ley de Tributación (Maksukorralduse seadus)
Las sanciones tributarias dependen de la infracción legal concreta. En particular, las secciones 153¹ y 154 de la Ley de Tributación distinguen entre la información tributaria falsa que afecta a las obligaciones fiscales y el incumplimiento de los deberes de presentación o de conservación de registros:
En virtud de la sección 154 de la Ley de Tributación, las personas jurídicas pueden enfrentarse a multas de hasta 3.200 € por incumplimientos específicos relativos a la presentación de declaraciones, la conservación de los registros exigidos o el cumplimiento de las instrucciones de la administración tributaria. La información falsa intencionada que reduzca la obligación fiscal o incremente una solicitud de devolución puede, en cambio, quedar comprendida en la sección 153¹, con multas de hasta 32.000 € para las personas jurídicas.
La Administración Tributaria y de Aduanas puede aplicar medidas administrativas de ejecución, incluidos pagos coercitivos (sunniraha), cuando se cumplan los requisitos legales. Dichas medidas dependen de la orden pertinente, de la infracción y de las normas de procedimiento aplicables.
3. Control de inspección y riesgos en la deducción del IVA soportado
La Administración Tributaria y de Aduanas de Estonia utiliza los datos KMD INF para evaluar la coherencia de la declaración del IVA e identificar discrepancias entre las ventas declaradas por los proveedores y las deducciones de IVA soportado solicitadas por los compradores.
La deducción del IVA soportado depende de las condiciones materiales y documentales de la Ley del IVA. Un error de formato en la factura electrónica no invalida automáticamente una deducción, aunque una evidencia insuficiente puede generar riesgos de inspección.
Las deducciones de IVA no justificadas pueden dar lugar a ajustes fiscales, inspecciones e intereses sobre la deuda tributaria resultante. Conforme a la sección 117 de la Ley Tributaria, el tipo de interés tributario general es del 0,06 % diario, sujeto a las excepciones aplicables.
¿Cómo pueden las empresas prepararse para la normativa de facturación electrónica de Estonia?
Las empresas deben prepararse para los actuales requisitos de elección del comprador en Estonia y las futuras obligaciones de información de la UE revisando los formatos de factura, los canales de recepción registrados, los datos maestros y los flujos de trabajo contables:
Paso | Acción recomendada |
1. Registrarse | Publicar los datos de recepción de facturas electrónicas |
2. Configurar el ERP | Admitir EN16931 y los formatos acordados |
3. Validar los datos maestros | Comprobar los identificadores de registro e IVA |
4. Seleccionar un operador | Habilitar el intercambio nacional o mediante Peppol |
5. Automatizar las cuentas por pagar | Procesar y archivar facturas estructuradas |
1. Registrarse como destinatario de facturas electrónicas en el e-Business Register
Las empresas que deseen solicitar facturas estructuradas deben registrarse como destinatarios de facturas electrónicas a través del e-Business Register. El registro debe incluir el canal o el operador de recepción de facturas electrónicas elegido. Conforme a la sección 7¹(3), el proveedor de servicios autorizado también puede presentar los datos de registro. Las empresas deben verificar que su información publicada esté actualizada y que su servicio de recepción esté operativo.
2. Actualizar el ERP empresarial y el software de contabilidad
Comprobar si los sistemas de ERP y contabilidad pueden generar, validar y recibir facturas conformes con EN 16931 y otros formatos acordados con los socios comerciales. El soporte nacional de EVS 923 puede seguir siendo relevante. Peppol BIS Billing 3.0 puede mejorar la interoperabilidad con las organizaciones participantes, pero no es obligatorio con carácter general para las empresas estonias.
3. Revisar y depurar los datos maestros de clientes y proveedores
Un intercambio fiable de facturas electrónicas requiere identificadores de destinatario y datos de entrega precisos. Valide los registros pertinentes de clientes y proveedores, incluidos los siguientes campos cuando proceda:
Códigos de registro estonios válidos (registrikood) para entidades jurídicas nacionales.
Números de IVA estonios válidos (EE seguido de nueve cifras) cuando el socio esté registrado a efectos del IVA.
Identificadores de participante Peppol (habitualmente del esquema 0191) cuando se utilice el enrutamiento mediante Peppol.
4. Seleccionar un proveedor de servicios de facturación electrónica
Seleccione un proveedor de facturación electrónica que admita los estándares de factura y los canales de entrega requeridos. Los operadores nacionales pueden ofrecer un intercambio de facturas interoperable mediante acuerdos de itinerancia, mientras que la conectividad Peppol puede dar soporte a los socios comerciales internacionales. Antes de la implementación, verifique los formatos admitidos, la detección de destinatarios, la disponibilidad del servicio y la integración con los sistemas contables existentes. El resumen de la Comisión Europea sobre Estonia explica la infraestructura disponible.
5. Automatizar la ingesta de cuentas por pagar
Automatizar la recepción de facturas puede complementar la emisión conforme de facturas electrónicas. Los equipos financieros deben configurar los flujos de trabajo de cuentas por pagar para importar datos de facturas estructuradas, validar los campos pertinentes y encaminar los documentos para su aprobación. Esto puede reducir el procesamiento manual y la necesidad de extracción mediante OCR.
¿Qué deben priorizar las empresas para cumplir con la facturación electrónica en Estonia?
Estonia aplica un modelo descentralizado de facturación electrónica sin validación gubernamental general de las facturas. Desde el 1 de julio de 2025, las disposiciones de elección del comprador de la Ley de Contabilidad se aplican a los destinatarios registrados de facturas electrónicas, tanto en operaciones B2B como B2G. Las empresas intercambian facturas a través de operadores nacionales y redes compatibles, mientras que la declaración del IVA sigue siendo independiente.
Estonia no ha establecido una obligación general de facturación electrónica B2B nacional para 2027. No obstante, las empresas deben cumplir los actuales requisitos de elección del comprador cuando resulten aplicables. Los destinatarios registrados de facturas electrónicas pueden solicitar facturas estructuradas, presumiéndose la conformidad de EN 16931-1 salvo que se acuerde otro estándar adecuado. Las empresas deben garantizar que sus sistemas contables puedan cumplir estos requisitos y conservar los registros justificativos conforme a la Ley de Contabilidad.
Las empresas pueden mejorar su preparación validando los datos maestros, admitiendo los formatos de factura estructurada acordados y automatizando los procesos de cuentas por pagar. La conectividad Peppol puede favorecer la interoperabilidad cuando proceda. Los futuros requisitos de ViDA de la UE introducirán obligaciones adicionales de información digital transfronteriza, pero el cumplimiento actual en Estonia no depende de una adopción universal de Peppol.
Preguntas frecuentes
No. Estonia no dispone de una obligación general y automática de facturación electrónica B2B para todas las operaciones nacionales. Desde el 1 de julio de 2025, la sección 7¹(7) de la Ley de Contabilidad permite a las entidades contables registradas como destinatarias de facturas electrónicas solicitar facturas estructuradas a sus proveedores. Este derecho se aplica sujeto a las excepciones legales, incluidas determinadas operaciones relacionadas con la seguridad y operaciones confidenciales.