Esta guía refleja el marco normativo islandés revisado a 12 de octubre de 2026. Las condiciones para los proveedores del sector público, la aceptación de perfiles técnicos y determinadas prácticas administrativas requieren confirmación por separado. Las autoridades contratantes públicas sujetas al Reglamento n.º 44/2019 deben recibir y procesar facturas estructuradas conformes con la norma EN 16931, sujeto a las exclusiones del artículo 2. La facturación electrónica B2B comercial sigue siendo voluntaria y está sujeta al consentimiento del destinatario conforme al Reglamento n.º 505/2013. Como estado miembro de la AELC dentro del Espacio Económico Europeo, la fiscalidad directa e indirecta queda fuera del ámbito del Acuerdo EEE, lo que significa que las directivas del IVA de la UE no se aplican a Islandia.
¿Cuál es la estrategia actual de Islandia en materia de facturación electrónica y fiscalidad digital?
Las autoridades contratantes públicas sujetas a la obligación en Islandia deben recibir y procesar facturas electrónicas estructuradas conformes con la norma EN 16931 para las operaciones de contratación que cumplan los requisitos. La facturación electrónica B2B privada sigue siendo voluntaria. La administración tributaria digital se centra en las declaraciones periódicas electrónicas del IVA presentadas a Skatturinn (Hacienda y Aduanas de Islandia), con una periodicidad bimestral estándar. Las directivas del IVA de la UE, incluida la reforma del IVA en la era digital (ViDA) ya aprobada en virtud de la Directiva del Consejo (UE) 2025/516, no se aplican a Islandia, ya que la fiscalidad directa e indirecta queda fuera del ámbito del Acuerdo EEE, según confirma la orientación oficial de la Secretaría de la AELC.
El sector público de Islandia admite la facturación XML estructurada a través de Peppol y otros intermediarios de mensajería autorizados. Fjársýslan gestiona los servicios de facturación de la mayoría de las instituciones de la administración central del Estado y está identificada como la Autoridad Peppol de Islandia. Fjársýslan declara que las facturas de las compras estatales deben ser facturas electrónicas estructuradas y que no se aceptan facturas en PDF enviadas por correo electrónico. Las condiciones de presentación de otros compradores públicos deben evaluarse de forma individual. En cambio, las operaciones B2B comerciales se rigen por el acuerdo mutuo conforme al Reglamento n.º 505/2013, que establece que el envío de un mensaje electrónico en un formato no aceptado se considera legalmente como no entregado.
No se ha identificado ningún régimen general de validación de facturas en tiempo real ni de presentación obligatoria de SAF-T en la legislación nacional ni en la guía de presentación del IVA revisada para este artículo. El cumplimiento fiscal se centra en mantener registros contables electrónicos precisos conforme a la Ley de Contabilidad n.º 145/1994 y en presentar cifras resumidas agregadas a través de los portales oficiales de la administración.
¿Cómo han evolucionado las normas de facturación electrónica y de IVA en Islandia?
Islandia estableció la equivalencia legal entre las facturas en papel y las facturas electrónicas en mayo de 2013 mediante el Reglamento n.º 505/2013, creando un marco legal para la contabilidad electrónica y la transmisión de mensajes. Este reglamento introdujo normas de consentimiento del destinatario para el comercio mercantil, estableciendo que los métodos de transmisión deben ser aceptados por la parte receptora.
El 11 de junio de 2015, el Comité Mixto del EEE adoptó la Decisión n.º 166/2015, incorporando la Directiva 2014/55/UE al marco de contratación pública del Acuerdo EEE. Islandia transpuso la directiva mediante el Reglamento n.º 44/2019, dictado en virtud del artículo 122 de la Ley de Contratación Pública n.º 120/2016. El reglamento se publicó el 24 de enero de 2019 y entró en vigor por primera vez el 25 de enero de 2019. El reglamento obligó a las entidades de la administración central a recibir facturas electrónicas estructuradas conformes con la norma EN 16931 antes del 18 de abril de 2019, ampliando la obligación a las autoridades contratantes públicas subcentrales (incluidos los municipios) antes del 18 de abril de 2020.
Según confirma la orientación oficial de la Secretaría de la AELC, la fiscalidad directa e indirecta queda fuera del ámbito político del Acuerdo EEE. En consecuencia, la Directiva del IVA 2006/112/CE de la UE y las posteriores reformas ViDA de la UE no vinculan a Islandia. Todas las normas fiscales islandesas, los calendarios de presentación y las obligaciones de información digital se establecen de forma independiente mediante leyes aprobadas por el Alþingi.
¿Cuáles son las fechas clave de cumplimiento para la facturación electrónica en Islandia?
El marco de facturación electrónica de Islandia se convirtió en legislación vinculante entre 2013 y 2020 mediante hitos legales escalonados.
Fecha | Situación legal | Hito | Entidades afectadas |
|---|---|---|---|
31 de mayo de 2013 | En vigor | Entrada en vigor del Reglamento n.º 505/2013 que establece la equivalencia legal y las normas de consentimiento del destinatario. | Todas las entidades contables y empresas comerciales privadas |
24–25 de enero de 2019 | En vigor | Reglamento n.º 44/2019 se publicó el 24 de enero y entró en vigor por primera vez el 25 de enero, antes de los plazos escalonados de recepción. | Autoridades contratantes públicas sujetas a la obligación |
18 de abril de 2019 | En vigor | Plazo de cumplimiento para que las entidades de la administración central reciban facturas electrónicas EN 16931 conforme al Reglamento n.º 44/2019. | Instituciones de la administración central y organismos estatales |
18 de abril de 2020 | En vigor | Plazo de cumplimiento para que las autoridades subcentrales (municipios) reciban facturas electrónicas EN 16931. | Administraciones municipales, entidades de derecho público, empresas de servicios públicos locales |
12 de octubre de 2026 | Fecha de referencia | Los compradores B2G sujetos a la obligación deben procesar facturas estructuradas conformes; el B2B sigue siendo voluntario y las declaraciones estándar del IVA siguen siendo bimestrales. | Compradores públicos pertinentes y operadores sujetos al impuesto |
¿Qué leyes regulan la facturación electrónica y la presentación del IVA en Islandia?
La facturación electrónica, la contabilidad, la contratación pública y el cumplimiento del IVA en Islandia se rigen por leyes primarias específicas y reglamentos de desarrollo.
Ley del Impuesto sobre el Valor Añadido n.º 50/1988 (Lög um virðisaukaskatt nr. 50/1988): Regula las exenciones de registro del IVA (artículo 4), los tipos (artículo 14), los registros (artículo 17), los requisitos de facturación (artículos 20-21), las declaraciones periódicas (artículo 24), las declaraciones agrícolas (artículos 30-33), las regularizaciones y recargos (artículos 26-28), los servicios extranjeros (artículo 35) y las infracciones (artículo 40).
Ley de Contabilidad n.º 145/1994 (Lög um bókhald nr. 145/1994): Regula las normas de contabilidad mercantil, los requisitos de los justificantes (artículos 7 y 8), las normas de conservación de registros (artículo 20), la residencia del almacenamiento nacional y las sanciones legales (artículos 36-38).
Ley de Contratación Pública n.º 120/2016 (Lög um opinber innkaup nr. 120/2016): El artículo 122 proporciona la base jurídica legal para la aplicación de las normas de facturación electrónica en la contratación pública.
Reglamento n.º 505/2013: Regula la facturación electrónica, los sistemas contables, el consentimiento del destinatario, la consideración de no entrega para los formatos no aceptados y los controles de almacenamiento electrónico.
Reglamento n.º 44/2019: Transpone la Directiva 2014/55/UE; obliga a la recepción de facturas electrónicas EN 16931 en todas las autoridades contratantes públicas sujetas a la obligación.
Reglamento n.º 667/1995: Establece las normas de presentación del IVA, incluido el régimen agrícola especial semestral y otros períodos de liquidación permitidos.
Reglamento n.º 50/1993: Regula las cajas registradoras, los tiques de punto de venta y el registro de ingresos para las empresas registradas a efectos del IVA.
Código Penal General n.º 19/1940 (Almenn hegningarlög nr. 19/1940): El artículo 262 establece penas de prisión de hasta seis años para los delitos fiscales graves intencionados o por negligencia grave.
¿Qué autoridades supervisan la facturación electrónica y el cumplimiento del IVA en Islandia?
Skatturinn administra el cumplimiento del IVA, Fjársýslan presta apoyo a la facturación estatal y Staðlaráð Íslands publica normas técnicas. El Ministerio de Finanzas y Asuntos Económicos supervisa las funciones de política y regulación pertinentes.
Institución | Responsabilidad |
|---|---|
Fjármála- og efnahagsráðuneytið (Ministerio de Finanzas y Asuntos Económicos) | Desarrolla la política fiscal y de finanzas públicas y dicta reglamentos dentro de su ámbito de competencia. |
Administra el registro del IVA, procesa las declaraciones electrónicas, realiza auditorías y aplica las disposiciones sancionadoras. | |
Gestiona la contabilidad del Tesoro Público, supervisa la facturación de la contratación de la administración central y actúa como la Autoridad Peppol de Islandia. | |
Publica especificaciones técnicas islandesas, incluida la ÍST TS 236:2021. El Reglamento n.º 44/2019 todavía menciona la TS236:2017. |
¿Qué transacciones y entidades están cubiertas por las normas de facturación electrónica en Islandia?
Las normas de facturación electrónica de Islandia se aplican según si el cliente es una administración pública contratante, una empresa comercial, un consumidor final o una entidad extranjera.
Tipo de transacción | Requisito de emisión | Requisito de recepción | Requisito de declaración |
|---|---|---|---|
B2B nacional | Voluntario (sujeto a acuerdo mutuo) | Voluntario (se requiere el consentimiento del destinatario conforme al Reglamento n.º 505/2013) | Normalmente declaraciones de IVA bimestrales; existe una declaración anual aprobada para las empresas elegibles previamente registradas con ingresos inferiores a 4.000.000 ISK |
B2G nacional | Sujeto a las normas de presentación del comprador; Fjársýslan exige XML estructurado y rechaza los PDF enviados por correo electrónico | Obligatorio por ley para los compradores públicos cubiertos conforme al Reglamento n.º 44/2019 | Declaración de IVA estándar bimestral para entidades sujetas a imposición |
B2C nacional | Las facturas electrónicas estructuradas no son obligatorias; las ventas al por menor requieren una factura aprobada, un recibo de caja registradora o un método de registro permitido | Voluntario (elección del consumidor) | Declaración de IVA estándar bimestral |
Comercio transfronterizo | Facturación comercial (en papel o electrónica mediante acuerdo mutuo) | Voluntario (sujeto al acuerdo del comprador) | Declaraciones de importación cuando corresponda; las declaraciones de IVA nacionales, el registro o el tratamiento del IVA de servicios importados dependen de la transacción |
Proveedores extranjeros | Se aplican las condiciones de comprador B2G; la facturación electrónica B2B es voluntaria; el régimen VOES puede aplicarse a los suministros B2C de no residentes que cumplan los requisitos | Los compradores públicos islandeses cubiertos deben recibir las facturas electrónicas B2G que cumplan los requisitos; la recepción B2B privada sigue siendo voluntaria | Declaración VOES bimestral para los suministros B2C que cumplan los requisitos; las normas de IVA de servicios importados y de registro B2B varían |
Alcance y excepciones del B2G del sector público
Reglamento n.º 44/2019, artículo 2 se aplica a los contratos de contratación pública cubiertos, incluidos los regímenes pertinentes de contratación pública, de servicios públicos, de concesiones y de contratación en materia de defensa o seguridad, sujeto a exclusiones expresas. Conforme al artículo 2(2), las normas de recepción de facturas electrónicas no se aplican a los contratos declarados secretos o clasificados, a los contratos que requieren medidas de seguridad especiales prescritas por ley, ni a los contratos en los que intereses esenciales de seguridad del Estado exigen su exclusión. La contratación general en materia de defensa no está exenta automáticamente a menos que se cumplan estos criterios específicos. El reglamento no establece ninguna exención general para los proveedores no residentes. Sus obligaciones de presentación de facturas dependen del contrato público cubierto y de las condiciones aplicables del comprador.
Alcance del B2B comercial privado
La facturación electrónica B2B comercial sigue siendo voluntaria. Las empresas con ventas sujetas a imposición iguales o inferiores a 2.000.000 ISK en el período de 12 meses correspondiente generalmente cumplen los requisitos para la exención de IVA de pequeños proveedores conforme al artículo 4(3) de la Ley del IVA n.º 50/1988, sujeto a las condiciones legales. El aviso de Skatturinn de 2026 confirma el umbral. Este umbral exime a los pequeños comerciantes de la recaudación del IVA, pero no elimina las obligaciones generales de contabilidad establecidas por ley conforme a la Ley de Contabilidad n.º 145/1994.
¿Cuáles son los requisitos técnicos y legales de la facturación electrónica en Islandia?
Las facturas electrónicas deben cumplir las normas de contabilidad, IVA y conservación de registros aplicables. Los requisitos estructurados de la norma EN 16931 se aplican a la facturación en la contratación pública cubierta; las partes comerciales privadas pueden acordar otros formatos conformes.
¿Qué formatos y normas nacionales se aplican?
El artículo 4 del Reglamento n.º 44/2019 exige a las administraciones públicas contratantes recibir facturas electrónicas estructuradas conformes a la norma europea EN 16931, según se implementa a través de la especificación técnica islandesa TS236:2017. Staðlaráð Íslands incluye la ÍST TS 236:2021, vigente desde el 15 de noviembre de 2021, como especificación técnica basada en Peppol BIS Billing 3.0. Su condición de sustituto legal de la referencia TS236:2017 sigue sin confirmarse. Peppol BIS Billing 3.0 con XML UBL 2.1 es un formato operativo establecido para los intercambios B2G, aunque el XML conforme también puede transmitirse a través de intermediarios de mensajería permitidos. En el comercio B2B, las partes comerciales pueden acordar formatos XML estructurados alternativos o formatos no estructurados.
¿Qué información obligatoria debe contener una factura?
Una factura de venta sujeta a imposición estándar debe contener la información exigida por el artículo 20 de la Ley del IVA n.º 50/1988 y los artículos 3 a 5 del Reglamento n.º 50/1993, sujeto a las excepciones aplicables de venta al por menor y de tipo de factura:
Fecha de emisión de la factura; datos de suministro o entrega cuando las normas de la transacción aplicable o el perfil de factura los exijan.
Número de factura secuencial de una serie continua.
Nombre del proveedor, kennitala y número de registro de IVA; datos de dirección cuando lo exija la especificación de factura aplicable.
Nombre y kennitala del comprador en las facturas fiscales estándar, sujeto a excepciones de venta al por menor; incluir los datos de dirección cuando lo exija el perfil técnico aplicable.
Descripción, cantidad, precio unitario y precio total de los bienes o servicios suministrados.
Importes sujetos a imposición por tipo de IVA aplicable (24 % o 11 %), indicando claramente si el IVA está incluido en el precio total.
Importe de IVA calculado en coronas islandesas (ISK).
Información fiscal adecuada sobre exención, autofacturación o servicios importados cuando lo exija el tratamiento legal de la transacción o el perfil técnico aplicable.
Conforme a los artículos 8 y 9 del Reglamento n.º 50/1993, los minoristas que cumplan los requisitos deben registrar las ventas mediante un sistema permitido. Los recibos de caja registradora entregados al cliente deben mostrar un desglose de la transacción y su fecha. El umbral de 6.000 ISK se refiere a cuándo ciertas facturas simplificadas de venta al por menor pueden omitir la identificación del comprador, no a una norma incondicional que exija la identificación en todo recibo de caja registradora por encima de ese importe. Véase el artículo 20 de la Ley del IVA, artículo 8 del Reglamento n.º 50/1993 y el aviso de importes de Skatturinn de 2026.
¿Son obligatorias las firmas electrónicas?
Las firmas electrónicas cualificadas (QES) no son legalmente obligatorias en las facturas electrónicas conforme al artículo 14 del Reglamento n.º 505/2013. La autenticidad del origen y la integridad del contenido pueden demostrarse mediante pistas de auditoría, registros de intercambio electrónico de datos (EDI) seguros o controles contables internos que establezcan un vínculo verificable entre la factura y el suministro subyacente.
¿Cuáles son las normas legales de conservación y almacenamiento de registros?
Las normas de conservación de registros y de ubicación de almacenamiento se aplican estrictamente conforme a la legislación contable islandesa.
Categoría de documento | Período de conservación | Punto de inicio legal | Normas de residencia y formato de almacenamiento |
|---|---|---|---|
Comprobantes contables generales y facturas electrónicas | 7 años | Fin del ejercicio fiscal correspondiente | Almacenados en Islandia conforme al artículo 20(1) de la Ley de Contabilidad n.º 145/1994. Formato electrónico o físico que garantice la legibilidad y la integridad de los datos. |
Cintas internas de caja registradora (sjóðvélarstrimlar) | 3 años | Fin del ejercicio fiscal correspondiente | Se permite una conservación de tres años cuando existen registros contables completos y estados financieros anuales firmados, conforme al artículo 20 de la Ley de Contabilidad. |
Estados financieros anuales (Ársreikningar) | 25 años | Fin del ejercicio fiscal correspondiente | Conservados de forma segura durante 25 años conforme al artículo 20 de la Ley de Contabilidad n.º 145/1994. |
Declaraciones de IVA y libros fiscales | 7 años | Fin del ejercicio fiscal correspondiente | Los documentos contables de IVA se conservan generalmente durante siete años conforme al artículo 17 de la Ley del IVA n.º 50/1988, con las obligaciones de contabilidad relacionadas conforme a la Ley de Contabilidad. |
Conforme al artículo 20 de la Ley de Contabilidad n.º 145/1994, los registros contables deben conservarse de forma física o digital en Islandia. Se permite el almacenamiento temporal en el extranjero para las entidades que cumplan los requisitos durante un período máximo de seis meses, sujeto a la plena accesibilidad regulatoria. Conforme a los artículos 13 y 14 del Reglamento n.º 505/2013, la factura electrónica entregada constituye el registro contable original externo del destinatario. Una versión convertida se considera un registro interno. Debe preservarse la trazabilidad y la autenticidad; no debe presumirse que la conversión permite eliminar el original entregado.
¿Qué obligaciones de declaración electrónica del IVA se aplican en Islandia?
Las empresas registradas a efectos de IVA en Islandia normalmente cumplen sus obligaciones periódicas de presentación de forma electrónica a través del portal de servicios de Skatturinn. La administración tributaria puede autorizar la presentación en papel durante un año a la vez cuando existan motivos válidos.
¿Cuáles son los calendarios y plazos de presentación del IVA?
Las frecuencias de presentación y los plazos de pago dependen de la categoría del contribuyente y del volumen de negocio imponible. Además de los regímenes principales indicados a continuación, Skatturinn puede aprobar periodos de liquidación temporales de uno a dos meses para determinadas actividades imponibles de corta duración que cumplan los requisitos.
Régimen de declaración | Entidades imponibles | Plazo de presentación y pago | Canal de presentación |
|---|---|---|---|
Declaración de IVA bimestral estándar | Empresas registradas a efectos de IVA en el régimen estándar | 5.º día del segundo mes siguiente al final del periodo impositivo | |
Declaración de IVA agrícola | Contribuyentes agrícolas que cumplan los requisitos | Normalmente semestral: enero-junio vence el 1 de septiembre; julio-diciembre vence el 1 de marzo, salvo excepciones | |
Declaración de IVA anual aprobada | Empresas previamente registradas que cumplan los requisitos, con un volumen de negocio imponible del año anterior inferior a 4.000.000 ISK | 5 de febrero del año siguiente; solicitud antes del 15 de febrero del año de presentación | |
Declaración mensual especial obligatoria | Determinados contribuyentes reinscritos tras incumplimientos específicos | 15 días tras el final de cada mes | |
Declaración mensual abreviada aprobada | Empresas que cumplan los requisitos con posiciones de devolución de impuestos, incluidos los exportadores que reúnan las condiciones | Un mes y cinco días tras el final del mes | |
Declaración bimestral VOES | Proveedores extranjeros que cumplan los requisitos registrados en el VOES | Un mes y cinco días tras cada periodo de dos meses |
En virtud de la Ley del Impuesto sobre el Valor Añadido n.º 50/1988, artículo 24, los periodos impositivos bimestrales estándar son los siguientes:
Enero-febrero: vence el 5 de abril
Marzo-abril: vence el 5 de junio
Mayo-junio: vence el 5 de agosto
Julio-agosto: vence el 5 de octubre
Septiembre-octubre: vence el 5 de diciembre
Noviembre-diciembre: vence el 5 de febrero (del año siguiente)
Los contribuyentes agrícolas que cumplan los requisitos presentan normalmente de forma semestral en virtud del Reglamento n.º 667/1995. No obstante, el artículo 32 de la Ley del IVA exige los periodos de presentación estándar cuando al menos el 60 % de los ingresos empresariales totales proceden de actividades no agrícolas. También pueden aplicarse periodos alternativos aprobados.
La presentación anual del IVA requiere aprobación, un volumen de negocio imponible del año anterior inferior a 4.000.000 ISK y cumplir los requisitos de Skatturinn. Quedan excluidos los registrados agrícolas, los representantes extranjeros y determinados registrados especiales. Si el volumen de negocio imponible alcanza los 4.000.000 ISK durante el año, el contribuyente debe pasar a la presentación bimestral desde el periodo de liquidación correspondiente. En virtud del artículo 24, si un plazo legal de presentación cae en fin de semana o festivo, la fecha de vencimiento se aplaza automáticamente al siguiente día hábil.
El tipo estándar de IVA es del 24 % en virtud del artículo 14(1), mientras que el tipo reducido del 11 % previsto en el artículo 14(2) se aplica a productos alimenticios, alojamiento hotelero, libros, calefacción y electricidad. La declaración de IVA estándar recoge cifras agregadas en lugar de transmitir cada factura para su validación. No se identificó ningún régimen general de validación en tiempo real en las fuentes oficiales revisadas.
¿Cómo se intercambian y procesan las facturas electrónicas en Islandia?
Peppol admite la facturación estructurada mediante su modelo de red de cuatro esquinas. Para las facturas de la administración central, Fjársýslan también acepta XML estructurado a través de intermediarios de mensajería y ofrece una herramienta de introducción web para proveedores sin software de facturación.
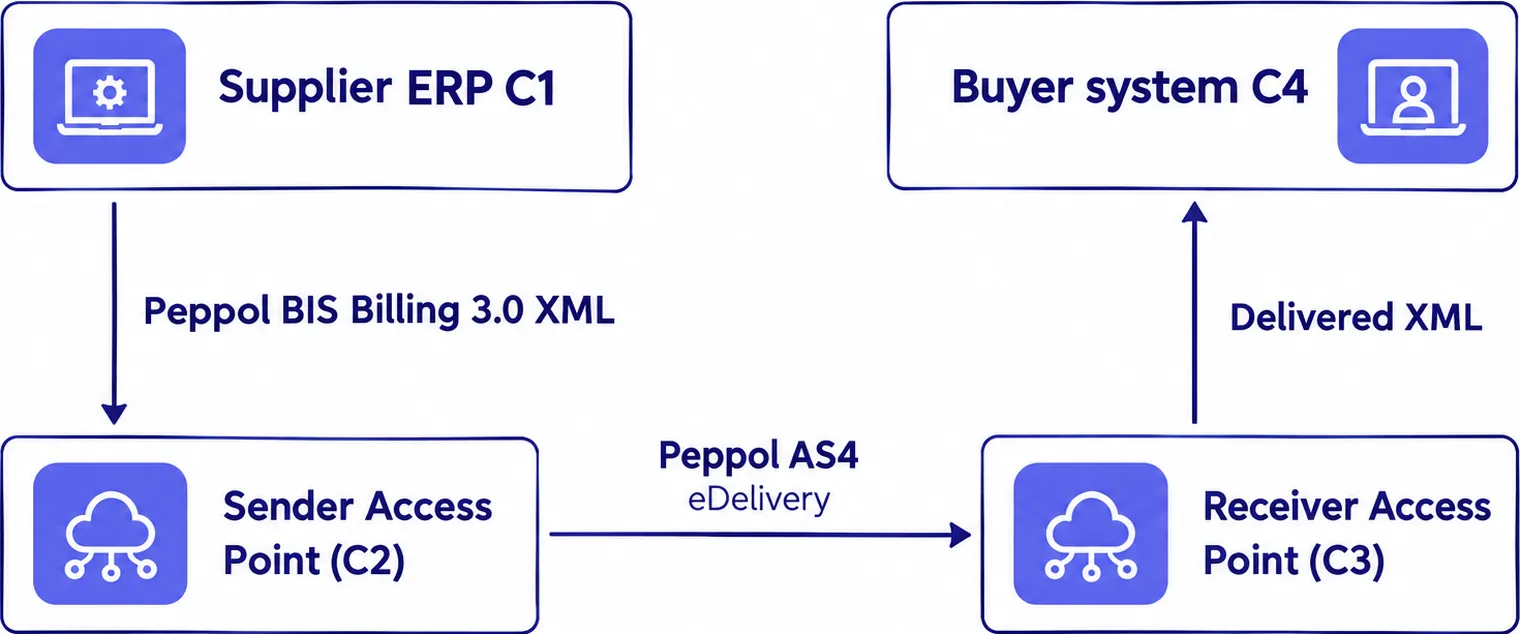
Cuando se utiliza la vía Peppol, el proveedor (esquina 1) envía los datos de la factura estructurada a través de su punto de acceso (esquina 2). El modelo de cuatro esquinas ilustra el intercambio Peppol, no todos los canales de transmisión de facturas permitidos en Islandia. El punto de acceso del emisor utiliza el Service Metadata Publisher (SMP) y el Service Metadata Locator (SML) de Peppol para identificar el punto de acceso del receptor (esquina 3) y enruta el documento mediante el protocolo seguro AS4. La esquina 3 entrega la factura a la administración pública o empresa privada receptora (esquina 4).
Direccionamiento e identificadores de red
Los participantes de la red Peppol islandesa se identifican mediante esquemas de participante oficiales.
Identificador empresarial nacional: Kennitala (número de identificación nacional de 10 dígitos asignado por Registers Iceland / Þjóðskrá Íslands).
Código del esquema de dirección electrónica (EAS) de Peppol: 0196 (kennitala islandesa / IS:KTNR), tal como se publica en la lista de códigos EAS de OpenPeppol.
Identificador de participante Peppol: normalmente 0196:XXXXXXXXXX, donde 0196 identifica el esquema kennitala, y XXXXXXXXXX es el identificador de diez dígitos. Confirme la dirección de participante registrada del destinatario.
Autoridad Peppol: Fjársýsla ríkisins (FJS) figura en OpenPeppol como la autoridad nacional de Islandia.
Los proveedores sin software de contabilidad adecuado pueden utilizar la herramienta de introducción de facturas de Fjársýslan para las facturas estatales que cumplan los requisitos.
¿Cuáles son las sanciones por incumplimiento de la facturación electrónica y del IVA en Islandia?
El incumplimiento de los plazos de declaración del IVA, de las obligaciones de pago o de las normas de emisión de facturas en Islandia conlleva recargos administrativos, intereses de demora legales, tasas fijas y sanciones penales en virtud de la legislación islandesa.
Infracción | Categoría de contribuyente responsable | Sanción o consecuencia legal | Base legal |
|---|---|---|---|
Pago tardío del IVA | Sujetos pasivos registrados a efectos de IVA | Recargo del 1 % del impuesto impagado por cada día iniciado, con un máximo del 10 % (alcanzado en 10 días) | |
IVA impagado pendiente tras un mes | Contribuyentes morosos | Intereses de demora legales (Dráttarvextir) devengados desde la fecha de vencimiento original | |
Declaración tardía tras liquidación estimada | Sujetos pasivos registrados a efectos de IVA | Tasa de 5.000 ISK por cada declaración tardía presentada tras una liquidación estimada, sujeta a posible exención | |
Declaración de IVA inexacta o insuficiente | Sujetos pasivos registrados a efectos de IVA | Nueva liquidación administrativa en virtud del artículo 26 y recargos aplicables | |
Infracciones graves del IVA por dolo o negligencia grave | Personas responsables | Las multas legales pueden alcanzar hasta diez veces el impuesto; las infracciones graves pueden conllevar penas de prisión de hasta seis años | Artículo 40 de la Ley del IVA; Artículo 262 del Código Penal |
Infracciones graves de los registros contables | Personas responsables | Multas; las infracciones graves por dolo o negligencia grave pueden conllevar penas de prisión de hasta seis años | |
Transmisión en un formato electrónico no aceptado | Emisores de facturas comerciales | El mensaje se considera no entregado en virtud del artículo 20; las consecuencias en el pago dependen del contrato y del derecho civil |
Cálculo de la sanción y vías civiles
En virtud de la Ley del Impuesto sobre el Valor Añadido n.º 50/1988, artículo 27, el recargo por pago tardío se devenga al 1 % por cada día iniciado y alcanza su máximo legal del 10 % tras diez días iniciados. No existe ningún recargo fijo del 8 % por declaración insuficiente en la legislación islandesa. Si el pago sigue pendiente más de un mes después de la fecha de vencimiento, se aplican intereses de demora en virtud del artículo 28, conforme a la Ley de Intereses e Indexación n.º 38/2001, artículo 6.
Cuando un comprador haya especificado formalmente un formato y canal de factura estructurada aceptado, un PDF enviado por un método no aceptado puede considerarse no entregado en virtud del Reglamento n.º 505/2013. El efecto sobre los plazos de pago contractuales requiere una evaluación del contrato real y del derecho civil aplicable. No obstante, la no entrega no extingue automáticamente la deuda contractual subyacente en virtud del derecho civil general.
¿Cómo pueden prepararse las empresas para el cumplimiento de la facturación electrónica y del IVA en Islandia?
Las empresas que operan en Islandia deben implantar flujos de trabajo digitales estructurados para garantizar el cumplimiento tanto en la contratación pública como en el comercio empresarial.
Evaluar el alcance de las transacciones: identificar los compradores públicos cubiertos en virtud del Reglamento n.º 44/2019, verificar las normas de envío de cada comprador y acordar los formatos de factura con los clientes B2B privados.
Confirmar el direccionamiento de red: Cuando se utilice Peppol, verificar el identificador de participante registrado de la organización y la dirección del destinatario. El kennitala islandés utiliza el código de esquema 0196.
Configurar el software de facturación: Admitir el formato estructurado compatible con EN 16931 requerido por el comprador y el perfil Peppol correspondiente. Validar cualquier uso de ÍST TS 236:2021 conforme a las especificaciones vigentes del comprador.
Establecer el calendario de IVA correcto: Utilizar el calendario bimestral estándar, salvo que se aplique un régimen agrícola, un régimen anual aprobado, un régimen mensual abreviado aprobado o un régimen mensual especial obligatorio. Confirmar los plazos con Skatturinn.
Proteger los registros contables: Conservar los registros contables ordinarios durante siete años de conformidad con el artículo 20 de la Ley de Contabilidad, tener en cuenta la excepción de almacenamiento en el extranjero de seis meses y conservar el original electrónico legalmente exigido.
¿Cuál es la perspectiva operativa de la facturación electrónica y el cumplimiento fiscal digital en Islandia?
En virtud del Reglamento n.º 44/2019, los poderes adjudicadores públicos afectados deben recibir y procesar facturas electrónicas estructuradas conformes con la norma EN 16931. Peppol es una vía de transmisión establecida, junto con otros canales de intercambio estructurado permitidos. La facturación electrónica B2B comercial se basa en una adopción voluntaria regida por el consentimiento del destinatario en virtud del Reglamento n.º 505/2013.
La administración tributaria digital se basa en declaraciones electrónicas de IVA bimestrales presentadas directamente a Skatturinn, junto con calendarios especializados para productores agrícolas, declarantes anuales aprobados y contribuyentes mensuales. Las organizaciones deben combinar la compatibilidad pertinente con la factura estructurada, las normas de transmisión específicas de cada comprador, calendarios de presentación del IVA precisos y la conservación conforme de los registros contables durante siete años. El mero soporte del software no garantiza el cumplimiento fiscal o de contratación pública completo.
Preguntas frecuentes
No. La facturación electrónica B2B sigue siendo voluntaria en Islandia. Las empresas privadas no están obligadas por norma general a emitir o recibir facturas electrónicas estructuradas. En virtud del Reglamento n.º 505/2013, artículo 20, la transmisión de facturas electrónicas requiere el consentimiento del destinatario, que puede establecerse mediante contrato o especificaciones de compra publicadas.