Pourquoi la facturation électronique/l'e-reporting diffère des précédents projets de conformité
Ces dernières années, le paysage de la conformité fiscale - et avec lui, la relation entre les administrations fiscales et les entreprises - a fondamentalement évolué. Nous ne vivons plus une époque de déclarations sporadiques et groupées ; il s'agit désormais d'une restructuration complète, vers un paradigme de « conformité en temps réel ».
Des déclarations périodiques aux contrôles continus des transactions (CTC) : Nous nous éloignons des déclarations de TVA rétrospectives, mensuelles ou trimestrielles. Les administrations fiscales souhaitent désormais une visibilité en temps réel ou quasi réel sur vos flux de données de facturation. Ce passage d'une déclaration « par lot » à une déclaration « transactionnelle » signifie que les problèmes de qualité des données ne peuvent plus être corrigés en fin de mois : ils doivent être résolus dès leur création.
Impact direct sur les processus métier essentiels : Étant donné que ces obligations sont directement liées à vos systèmes de transaction, la facturation électronique n'est pas qu'une question fiscale ; elle a un impact direct sur vos processus Order-to-Cash (O2C), Procure-to-Pay (P2P) et Record-to-Report. Si vos systèmes tombent en panne, vos paiements s'arrêtent. Il s'agit d'un risque critique pour la continuité de l'activité, et non d'une simple note de bas de page en matière de conformité.
Un défi multi-juridictionnel : Avec des obligations qui se chevauchent dans l'UE (ViDA), CCG, l'Amérique latine et l'Asie-Pacifique, une approche pays par pays devient de plus en plus risquée. Vous avez besoin d'une stratégie unifiée, sous peine de vous retrouver submergé par des exigences locales fragmentées et ingérables, qui génèrent une charge de travail considérable pour vos équipes financières.
À retenir : La facturation électronique est un programme de transformation transversal, et non une tâche de conformité ponctuelle. Elle exige un changement de mentalité, passant de la « conformité fiscale » à la « transformation numérique de l'entreprise ».
Le paysage des parties prenantes : qui doit être impliqué et pourquoi
Étant donné que la facturation électronique concerne plusieurs départements, elle nécessite un groupe de travail multidisciplinaire rassemblant les parties prenantes, alignées à la fois sur les objectifs métier et sur l'exécution technique. Si l'un de ces groupes travaille en silo, le projet risque de manquer une échéance de conformité ou, pire, de perturber des flux opérationnels critiques.
Principaux groupes de parties prenantes (communs à toutes les organisations)
Fiscalité / Fiscalité indirecte / TVA : En tant que principale vigie de l'organisation, le département fiscal doit surveiller les évolutions législatives, en évaluer l'impact et définir les exigences de conformité ainsi que l'appétence globale au risque. Son rôle consiste à traduire des changements législatifs locaux complexes en exigences fonctionnelles claires pour les équipes IT et Finance, et à assurer la liaison avec les conseillers externes et, le cas échéant, les administrations fiscales.
Finance / Comptabilité / Comptes clients et fournisseurs : Ce groupe est responsable du cœur du processus : le flux de trésorerie réel. Il doit veiller à ce que le passage à la facturation électronique ne perturbe ni la liquidité, ni l'expérience client/fournisseur. Sa priorité est de s'assurer que le contenu des factures, les workflows d'approbation et la comptabilisation au grand livre restent intacts tout au long de la transition.
IT / Architecture d'entreprise / ERP : Le département IT joue le rôle d'architecte de l'infrastructure. Il doit évaluer l'impact sur les systèmes et les options d'intégration, et concevoir une solution évitant les « intégrations spaghetti » - ces connexions ad hoc et désordonnées qui deviennent impossibles à maintenir avec le temps. Son rôle est de garantir la performance des systèmes, la qualité des données et une sécurité sans faille.
Achats / Supply chain (notamment pour les flux entrants et l'e-reporting) : Souvent négligé, ce groupe constitue la porte d'entrée des processus entrants. Il doit piloter l'effort stratégique d'intégration des fournisseurs aux réseaux de facturation électronique, en veillant à ce que ceux-ci soient capables de répondre à vos nouvelles exigences légales et opérationnelles et, le cas échéant, en alignant les processus purchase-to-pay sur les nouvelles obligations. Cela peut inclure de nouvelles exigences en matière d'archivage numérique et de conformité ; le suivi des factures entrantes via les portails des administrations fiscales, avec un signalement immédiat des éventuels rejets ; ou encore la mise à jour de la logique de rapprochement entre bon de commande, bon de réception et facture, ainsi que tout enrichissement automatique des données afin d'éviter un retour à la saisie manuelle.
Juridique / Conformité / Protection des données : Face au contrôle croissant exercé sur le transfert numérique des données, le département juridique doit examiner les implications contractuelles avec les clients et fournisseurs, tout en évaluant les obligations en matière de résidence des données et de confidentialité selon les différents régimes en vigueur dans le monde.
Autres parties prenantes pour les grands groupes ou les groupes internationaux
Finance locale / équipes de déclaration statutaire locale : Ces personnes constituent votre ancrage dans la réalité locale. Si les modèles globaux sont utiles, les équipes statutaires locales possèdent une compréhension fine des pratiques administratives régionales, des barrières linguistiques et des attentes spécifiques des auditeurs locaux. Ce sont elles qui doivent combler l'écart entre les processus standardisés au niveau mondial et la réalité juridique « de terrain » de leur juridiction.
Responsables globaux des processus (Order-to-Cash / Procure-to-Pay) : Le rôle du GPO est de veiller au respect du standard global. Son défi consiste à résister à la tentation de « trop localiser ». Lorsque chaque pays exige une personnalisation unique, le système devient fragile. Le GPO doit trouver l'équilibre entre l'efficacité du processus global et les exigences strictes des obligations légales locales, en veillant à ce que les exceptions restent minimales plutôt que de devenir la norme.
Centres de services partagés / prestataires BPO : Les centres de services partagés sont les principaux opérateurs de votre nouvel écosystème de facturation. Leurs modèles opérationnels, leurs accords de niveau de service (SLA) et leurs indicateurs clés de performance (KPI) doivent être entièrement revus pour tenir compte du passage de tâches manuelles centrées sur les documents à des workflows automatisés centrés sur les données. Ils sont en première ligne pour concilier le traitement centralisé avec les obligations spécifiques à chaque pays qui apparaissent inévitablement.
Sécurité de l'information / cybersécurité : La facturation électronique implique de connecter votre ERP interne à des portails externes d'administrations fiscales, souvent en temps réel. Cela modifie votre surface d'exposition aux risques. L'équipe cybersécurité doit examiner vos connexions API, vos normes de chiffrement, vos protocoles d'authentification et vos contrôles d'accès. Elle doit également réaliser des évaluations rigoureuses des risques liés aux tiers pour tout fournisseur ou plateforme utilisé pour traiter ces transactions.
Customer success / opérations commerciales : Les factures ne sont pas de simples documents comptables ; elles font partie intégrante du parcours client. Si le format d'une facture change ou qu'un nouveau portail numérique est introduit, les opérations commerciales doivent piloter la stratégie de communication. Elles doivent gérer proactivement le message adressé aux clients afin de limiter le risque de retards de paiement, de litiges ou de relations dégradées liés aux frictions engendrées par les nouveaux processus numériques.
Comment le paysage des parties prenantes évolue selon le type d'organisation
La composition de votre équipe projet évoluera inévitablement en fonction de la taille et de l'implantation de votre organisation. Si le principe fondamental - à savoir que la facturation électronique ne peut relever d'une seule fonction - reste universel, le « poids » et le nombre de parties prenantes impliquées varient considérablement à mesure que la complexité augmente.
Pour les PME et les petites entreprises, le projet est souvent géré par une petite équipe, fréquemment le dirigeant, le gérant ou un expert-comptable externe, qui cumule plusieurs rôles. Dans ces cas, l'accent est mis avant tout sur la simplicité, le coût et la réduction des perturbations. Comme ces entreprises ne disposent généralement pas de départements fiscal ou IT dédiés, la stratégie repose moins sur une orchestration interne que sur la confiance accordée à un fournisseur. L'organisation s'appuie fortement sur son ERP existant ou son fournisseur comptable, qui joue le rôle de « partenaire de conformité », l'essentiel du travail technique étant externalisé.
Grandes entreprises nationales avec une présence dans un seul pays sont confrontées à un défi différent. Ici, les fonctions internes telles que la fiscalité, la finance et l'IT sont bien définies, ce qui permet de constituer une équipe projet interne structurée. Le principal défi pour les parties prenantes consiste à aligner les systèmes existants sur les exigences spécifiques de cette juridiction unique. La complexité internationale étant limitée, l'accent est mis sur l'efficacité des processus et sur une intégration fluide de la solution de facturation électronique dans les flux ERP établis. Le risque ici n'est pas une fragmentation mondiale, mais plutôt la création d'une solution « ponctuelle » incapable d'évoluer si l'entreprise venait à se développer.
Pour les multinationales, la complexité devient exponentielle. Avec de multiples juridictions, langues et calendriers législatifs variables, le projet se transforme en un exercice d'orchestration de haut niveau. Vous gérez un réseau dense de parties prenantes, comprenant les responsables fiscaux mondiaux et régionaux, les équipes financières locales par pays, les Global Process Owners (GPO) et les centres de services partagés. Le facteur clé de réussite consiste ici à maintenir une standardisation mondiale tout en composant avec la nécessité de la localisation. L'objectif ultime est d'éviter le piège des « silos pays par pays », où chaque région développe sa propre solution technique, en mettant en place un cadre de gouvernance mondial qui privilégie des standards communs plutôt que des besoins locaux particuliers.
Un cycle de vie de projet concret et l'implication des parties prenantes
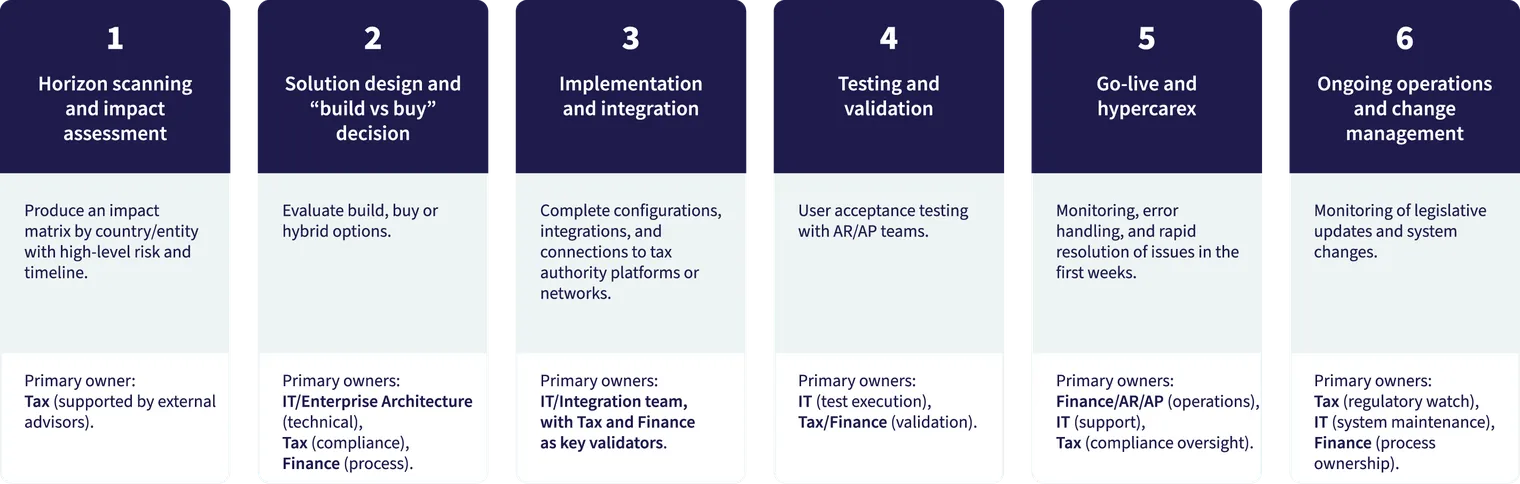
Une facturation électronique réussie n'est pas un projet avec une date de fin fixe ; c'est un cycle de vie continu. Le processus commence par la veille prospective ou la veille de conformité, où l'équipe fiscale joue le rôle de « système radar », en surveillant les nouveaux mandats et projets de loi afin d'identifier ceux qui auront un impact sur l'organisation, et d'évaluer précisément quelles entités, quels systèmes et quels processus seront concernés.
Cela mène à la conception de la solution, où l'IT, la fiscalité et la finance doivent collaborer pour définir les futures exigences fonctionnelles et techniques, et cartographier les systèmes et flux de données actuels. Durant cette phase, vous devez également lancer votre première évaluation « build vs. buy » : déterminer s'il convient de développer une solution propriétaire ou d'acquérir un service géré (voir notre analyse stratégique à la section 4), avant de sélectionner un fournisseur, le cas échéant.
Après la conception, la phase d'implémentation exige une coordination intense entre l'IT et les métiers, et implique la configuration ou le développement de la solution, ainsi que son intégration avec les ERP, la facturation, les achats et les systèmes de gestion documentaire. C'est également l'étape où sont établies les connexions vers les plateformes ou réseaux des administrations fiscales (comme Peppol ou d'autres portails nationaux).
Une fois l'implémentation réalisée, il est essentiel de passer de la théorie de la conception à la réalité des tests et de la formation: ne vous fiez jamais uniquement à l'environnement « bac à sable » (sandbox) d'un fournisseur. Veillez à impliquer les équipes opérationnelles de terrain, qui sauront quels scénarios de facturation réels utiliser pour valider les données. Il est essentiel de noter que cette phase constitue votre meilleure opportunité de gestion du changement. En impliquant le personnel AR/AP de première ligne dans les tests, vous ne validez pas seulement les données, vous les formez également aux nouveaux systèmes, garantissant qu'au jour du lancement, l'équipe soit déjà à l'aise avec les nouveaux processus.
Enfin, la phase de mise en production et d'hypercare exige une approche de type « centre de commande », avec un plan de bascule minutieusement orchestré et une communication auprès des clients/fournisseurs. Nous recommandons vivement de réaliser un smoke test le jour du lancement, c'est-à-dire de traiter un petit lot contrôlé de transactions réelles avec des fournisseurs ou clients de confiance avant de monter en volume. Les aspects clés sont le suivi actif des premières factures et la gestion des erreurs, avec des réunions régulières (voire quotidiennes si nécessaire) durant les 30 premiers jours pour résoudre les inévitables « problèmes de jeunesse » qui surviennent lors du lancement de nouvelles intégrations. Cela crée une boucle de rétroaction qui garantit que le système évolue avec l'entreprise.
Une fois la période initiale d'hypercare terminée, l'attention se porte sur la pérennité et sur les opérations continues et la gestion du changementCela implique la mise en place d'une routine permanente de veille des évolutions législatives, la réalisation d'examens périodiques des performances des fournisseurs et des contrôles internes, ainsi que la planification de l'extension à d'autres pays. Cela garantit que votre projet reste un atout résilient plutôt qu'une dette technique.
Build vs buy : considérations stratégiques
Le débat en salle de conseil autour du « Build vs. Buy » est souvent présenté comme une décision technologique, alors qu'il s'agit en réalité d'une décision stratégique concernant votre modèle économique. En résumé : voulez-vous posséder et maintenir l'infrastructure technique nécessaire pour rester conforme à des centaines de règles fiscales mondiales, ou préférez-vous payer un spécialiste pour porter cette charge à votre place ? Ce débat oppose le désir de contrôle absolu au besoin d'agilité et de rapidité. 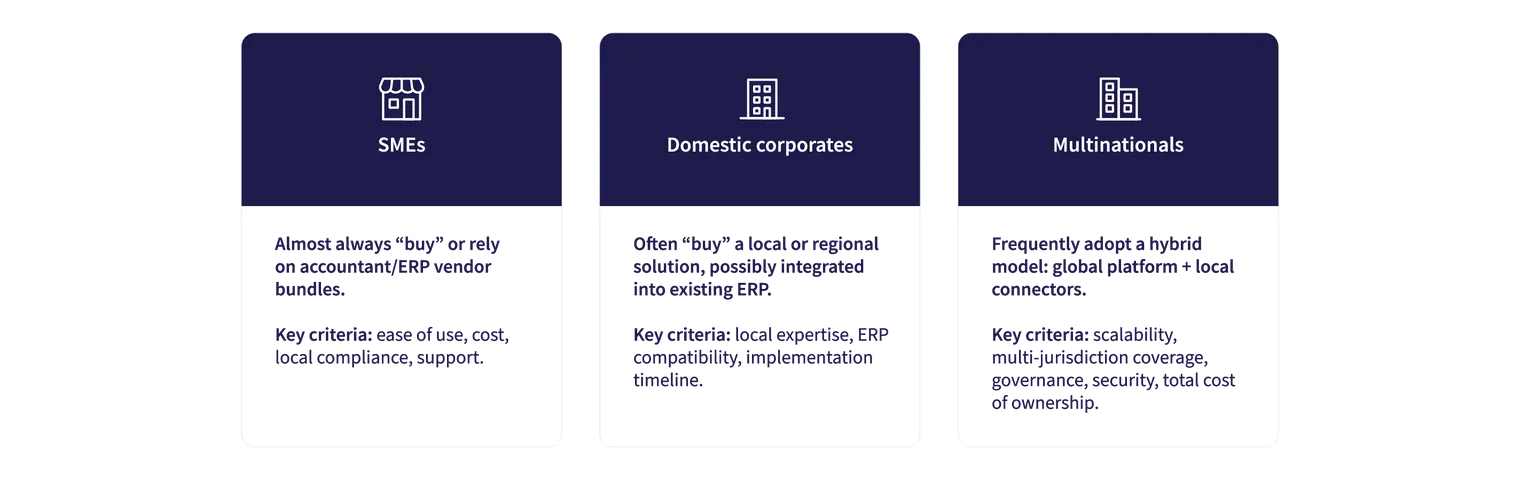 Quand « acheter » (fournisseur/service géré) a du sens
Acheter un service géré est la voie logique pour les organisations qui ont besoin de rapidité, d'une couverture multi-pays et du service de « veille réglementaire » qui garantit la conformité au fil de l'évolution des lois. Cela revient à externaliser le risque. Voici quelques facteurs clés pour opter pour le modèle d'achat :
Capacité de développement interne limitée (typique des PME et de nombreuses mid-caps).
Besoin de rapidité pour respecter des délais législatifs serrés.
Souhait de disposer d'un contenu de conformité précertifié et régulièrement mis à jour.
Couverture multi-pays via une seule plateforme ou un seul réseau.
Préférence pour un OPEX prévisible plutôt que pour de lourds projets CAPEX.
Quand « développer » (en interne/sur mesure) peut se justifier
Développer en interne ne se justifie généralement que pour des systèmes propriétaires de très grande envergure, pour lesquels un produit standard ne peut s'intégrer sans un middleware coûteux et complexe. Voici quelques facteurs clés :
Très grande échelle avec des processus mondiaux hautement standardisés.
Solides capacités internes de développement et d'intégration.
Modèles économiques complexes et uniques, mal servis par les produits standards.
Volonté stratégique de maîtriser la feuille de route et les flux de données de bout en bout.
Modèles hybrides
Pour la plupart des multinationales, un modèle hybride constitue la référence : utiliser une plateforme de conformité mondiale comme « noyau » garantissant la cohérence, associée à des connecteurs locaux sur mesure gérant les mandats spécifiques propres à chaque pays.
Moteur de conformité central fourni par un éditeur, avec des interfaces ou workflows sur mesure.
Plateforme centrale avec des extensions locales pour les règles spécifiques à chaque pays.
Équipe interne gérant l'intégration et les relations avec les fournisseurs.
Facteurs stratégiques de la décision build vs. buy
PME
Optent presque toujours pour l'« achat » ou s'appuient sur des offres groupées de leur comptable ou éditeur ERP.
Critères clés : facilité d'utilisation, coût, conformité locale, support.
Entreprises nationales
Optent souvent pour l'« achat » d'une solution locale ou régionale, éventuellement intégrée à l'ERP existant.
Critères clés : expertise locale, compatibilité ERP, délai d'implémentation.
Multinationales
Adoptent fréquemment un modèle hybride : plateforme mondiale + connecteurs locaux.
Critères clés : évolutivité, couverture multi-juridictions, gouvernance, sécurité, coût total de possession.
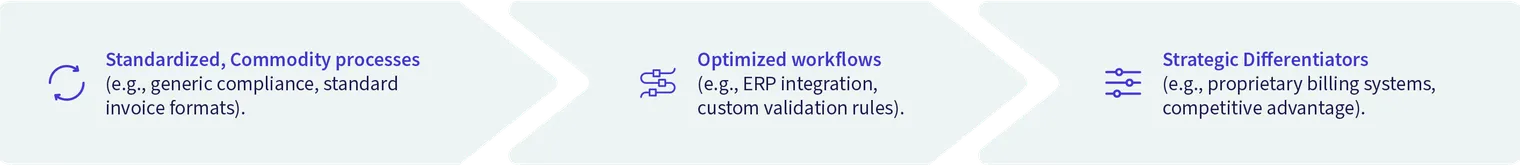 En définitive, ce choix relève moins d'une préférence technologique que de votre appétence au risque, de vos capacités internes et de votre modèle opérationnel à long terme.
Gouvernance et modèle opérationnel
Sans structure de gouvernance formelle, vous aboutirez inévitablement à un projet « conforme mais défaillant » (trop orienté fiscalité, ignorant les flux O2C) ou « opérationnel mais non conforme » (trop orienté IT, ignorant la réglementation).
La structure de gouvernance
Pour gérer cela, nous recommandons une approche à plusieurs niveaux :
Au sommet, un comité de pilotage composé de représentants seniors de l'ensemble de l'entreprise (fiscalité, finance, IT et, pour les multinationales, responsables régionaux) doit exister pour définir les priorités, approuver les budgets et arbitrer les compromis, et non simplement recevoir des rapports d'avancement.
En dessous, le noyau de l'équipe projet (chef de projet, responsables fiscalité/IT/finance et process owners) pilote l'exécution au quotidien.
Enfin, vous devez responsabiliser les groupes de travail locaux/par pays; ces représentants locaux en fiscalité, finance et IT sont essentiels, car ils sont les seuls capables de mettre en œuvre les nuances spécifiques à une juridiction locale.
Clarté RACI
Il est essentiel d'établir rapidement une clarté RACI. Qui est réellement responsable de la décision finale de « mise en production » ? Si cela reste ambigu, vous serez confronté à des mois de recherche de responsables lorsque la première facture échouera. En définissant clairement qui est Responsable, Approbateur, Consulté et informé pour chaque jalon, de l'interprétation réglementaire à la conception de la solution, en passant par les tests et jusqu'à la validation finale, vous transformez un programme complexe impliquant de multiples parties prenantes en une série de décisions gérable.
Pièges courants et comment les éviter
La plupart des échecs en facturation électronique sont d'ordre organisationnel, et non technique. La cause la plus fréquente est le fameux « effet de silo », combiné à l'implication tardive des parties prenantes clés ; lorsque l'IT pilote seule le projet, ou que les équipes AR/AP et les équipes locales par pays ne sont impliquées qu'au dernier moment, vous construisez un système qui fonctionne techniquement mais qui ne répond pas aux réalités opérationnelles.
À l'inverse, le « piège des données », c'est-à-dire sous-estimer l'état de vos données de référence, est une erreur fréquente. Si les numéros de TVA de vos clients sont manquants, invalides ou mal mappés dans l'ERP, votre automatisation échouera, quel que soit le budget investi dans la plateforme.
Par ailleurs, de nombreuses équipes négligent le volet externe de l'équation. La facturation électronique constitue un changement pour vos clients et vos fournisseurs. Si vous ne communiquez pas avec eux suffisamment tôt et ne les préparez pas à cette transition, vous risquez des retards de paiement et d'éventuels litiges sur les données.
Enfin, évitez la surpersonnalisation. Créer une solution tellement sur mesure qu'elle devient impossible à maintenir lorsque la réglementation évolue constitue une impasse stratégique.
Conseils pratiques pour la mise en œuvre
Pour les PME
Privilégiez la simplicité. Votre priorité doit être de vous demander : « cela se connecte-t-il à mon logiciel de comptabilité ? » Impliquez rapidement votre comptable ou votre partenaire ERP et recherchez une solution offrant un solide support local. Testez avec un petit échantillon de factures avant un déploiement à grande échelle.
Pour les grandes entreprises nationales
Commencez par un projet pilote. N'essayez pas un déploiement « big bang » sur l'ensemble de votre entreprise. Désignez un chef de projet capable de faire le lien entre la fiscalité et l'IT, cartographiez vos processus actuels et évaluez les fournisseurs selon leur capacité à s'intégrer à votre ERP existant.
Pour les multinationales
Élaborez un « playbook global ». Rendez vos processus reproductibles afin de ne pas devoir repartir de zéro lorsqu'une nouvelle obligation nationale entrera en vigueur. Mettez en place un bureau de programme global (Global Programme Office) et priorisez votre déploiement en fonction du risque, du volume de transactions et des échéances législatives.
Pour les PME | Pour les grandes entreprises nationales | Pour les multinationales |
|
|
|
Conclusion
La facturation électronique et l'e-reporting sont désormais des éléments permanents du paysage fiscal et financier. Pour les PME, la priorité consiste à choisir des solutions simples et conformes, en évitant la précipitation de dernière minute. Pour les grandes entreprises nationales, l'enjeu est d'aligner les règles d'une juridiction avec les systèmes existants. Pour les multinationales, le défi consiste à orchestrer de multiples parties prenantes, systèmes et calendriers sans créer de silos fragmentés propres à chaque pays.
Quel que soit le type d'organisation, ce qui fait la différence entre le succès et la difficulté est rarement la technologie elle-même. Ce sont l'implication claire des parties prenantes, une gouvernance rigoureuse et une stratégie réaliste de « build vs buy » capable d'évoluer à mesure que les obligations se multiplient. Les capacités développées pour répondre aux exigences actuelles constitueront le socle des futures obligations fiscales et de déclaration numériques.

Danielle Kiener
Responsable Grands Comptes, Groupe Banqup
Danielle a 15 ans d'expérience dans la gestion de la relation client en matière de facturation et d'administration financière. Elle travaille actuellement à Genève, où elle soutient les clients mondiaux du groupe Banqup et aide les entreprises multinationales à numériser leurs processus. Au fil des ans, elle a été étroitement impliquée dans la transformation numérique de la facturation, y compris la direction d'initiatives de facturation électronique dans les régions EMEA et Asie-Pacifique pour une grande multinationale. Son expérience approfondie lui permet d'être toujours à jour sur les dernières réglementations et changements en matière de facturation électronique dans le monde entier.