Dit artikel is op 19 oktober 2026 bijgewerkt naar aanleiding van het BMF-Schreiben van 15 oktober 2026 over verplichte elektronische facturatie. De update bevat nieuwe richtlijnen over voorschot- en eindfacturen, gestructureerde factuurgegevens, bouwfacturen, kortingen, brutoprijsberekeningen, correcties, validatiefouten, facturatie aan de publieke sector en boetes. Daarnaast licht het de overgangsregelingen toe die lopen tot 2027 en 2030. Het Schreiben is een aanvulling op de BMF-circulaires van 15 oktober 2024 en 15 oktober 2025, het voert geen nieuwe binnenlandse e-reportingverplichting in.
Duitsland heeft zijn btw-kader grondig hervormd door de verplichte elektronische facturatie uit te breiden - voortbouwend op Business-to-Government (B2G) e-facturatie, die al enkele jaren van kracht is - naar binnenlandse Business-to-Business (B2B)-transacties. Ingevoerd onder de Wet Groeikansen (Wachstumschancengesetz), herdefinieert de hervorming elektronische facturen wettelijk, waarbij eenvoudige PDF's worden losgelaten ten voordele van gestructureerde, semantische formaten die voldoen aan de Europese norm EN 16931.
Sinds 1 januari 2025 moeten binnenlandse bedrijven in staat zijn om kwalificerende gestructureerde B2B e-facturen te ontvangen. Voor gedekte leveringen in 2027 moeten uitreikers van wie de omzet in 2026 meer dan € 800.000 bedroeg over het algemeen e-facturen uitreiken, behoudens de afzonderlijke EDI-overgangsregeling. De algemene uitreikingsverplichting geldt vanaf 1 januari 2028, terwijl wettelijke vrijstellingen, waaronder die voor uitreikers onder de kleineondernemersregeling, van kracht blijven.
Duitsland verplicht momenteel niet dat binnenlandse B2B-facturen via een overheidsplatform voor goedkeuring (clearance) of realtime transactierapportage lopen. Een toekomstig nationaal elektronisch rapportagesysteem wordt overwogen, maar de architectuur en ingangsdatum ervan zijn nog niet wettelijk vastgelegd. Afzonderlijke EU ViDA-vereisten voor digitale rapportering van relevante intracommunautaire transacties zijn van toepassing vanaf 1 juli 2030.
Inleiding & digitale belastingstrategie
Duitsland voert tussen 2025 en 2028 gefaseerd verplichte gestructureerde elektronische facturatie in voor gedekte binnenlandse B2B-transacties. Op grond van § 14 UStG moet een e-factuur gebruikmaken van een kwalificerend gestructureerd formaat, behoudens wettelijke uitzonderingen en overgangsregelingen.
De belangrijkste drijfveer achter deze digitale omslag is tweeledig: het dichtsturen van de hardnekkige nationale btw-kloof en het moderniseren van business-to-businessprocessen in de grootste economie van het continent. Het terugdringen van btw-fraude en het verbeteren van de betrouwbaarheid van transactiegegevens zijn belangrijke beleidsdoelstellingen. Gestructureerde facturen maken bovendien de automatische verwerking van facturen en boekhoudkundige controles eenvoudiger. Door transacties om te zetten in gestructureerde digitale bestanden, legt de Duitse belastingdienst (Finanzverwaltung) het structurele fundament dat nodig is om belastingaftrek automatisch te verifiëren.
Duitslands strategie wijkt af van de gecentraliseerde clearance-modellen die het voortouw namen in Latijns-Amerika en Zuid-Europa. In plaats van bedrijven te verplichten elke factuur vóór verzending via een valideringsportaal van de overheid te sturen, heeft de Duitse wetgever gekozen voor een gedecentraliseerd model. Bedrijven wisselen gestructureerde documenten rechtstreeks of via private netwerken uit, wat de operationele snelheid behoudt en tegelijkertijd zorgt voor een gestandaardiseerde datasyntaxis.
Deze B2B-transformatie begint niet vanaf nul, ze bouwt voort op jaren van verplichte B2G-e-facturatie. De uitrol in de publieke sector introduceerde specifieke Duitse kenmerken, zoals de oprichting van specifieke portalen voor het indienen van facturen (oorspronkelijk opgesplitst tussen de ZRE en OZG-RE, nu samengevoegd tot de OZG-RE), de invoering van de verplichte Leitweg-ID voor routering binnen de overheidsadministratie, en de invoering van de nationale XRechnung CIUS, naast de aanvaarde ZUGFeRD profielen. Terwijl B2G deze strikte routerings- en formatteringsvereisten voor de publieke sector invoerde (met inbegrip van het beheer van Leitweg-ID's die niet in één officiële directory worden bijgehouden), verbreedt de B2B-verplichting gestructureerde facturatie naar de volledige commerciële economie.
Duitsland schrijft geen specifiek transmissiekanaal voor voor binnenlandse B2B e-facturen. Bedrijven kunnen gebruikmaken van e-mail of overeengekomen elektronische uitwisselingskanalen, waaronder Peppol, mits de factuur voldoet aan de wettelijke indeling en inhoudsvereisten. Alternatieve interoperabele formaten zijn eveneens toegestaan onder de voorwaarden van § 14 lid 1 UStG. Deze formaatgestuurde, kanaalagnostische aanpak, gecombineerd met de gefaseerde uitrol die begon met de verplichte ontvangst in januari 2025 en wordt gevolgd door stapsgewijze uitreikingsverplichtingen, biedt bedrijven de nodige flexibiliteit bij het upgraden van hun bestaande facturatie-infrastructuur.
Dit regelgevend kader fungeert als de onmisbare eerste fase van een breder tweelagig project. Gestructureerde elektronische facturatie kan als basis dienen voor een toekomstig Duits elektronisch transactierapportagesysteem (elektronisches Meldesystem). De overheid heeft de definitieve binnenlandse rapportage-architectuur, de transmissievereisten en de ingangsdatum tot op heden nog niet wettelijk vastgelegd. Door middel van deze gefaseerde implementatie zoekt Duitsland naar een evenwicht tussen directe administratieve haalbaarheid voor kleine en middelgrote ondernemingen enerzijds en digitaal belastingtoezicht op de lange termijn anderzijds.
Historische evolutie & EU-/mondiale context
Het digitale-compliancetraject van Duitsland begon in de sector van de overheidsopdrachten, voordat het de private handel bereikte. Inzicht in hoe deze eerdere initiatieven zich ontvouwden, verklaart waarom de huidige B2B-verplichting is opgebouwd rond Europese normen in plaats van eigen binnenlandse interfaces.
Hoe heeft Duitsland B2G e-facturatie ingevoerd?
De oorsprong van de Duitse elektronische facturatie komt voort uit EU-richtlijn 2014/55/EU (de zogeheten Europese wetgeving inzake e-invoicing), die overheidsopdrachtgevers in alle EU-lidstaten verplichtte elektronische facturen te accepteren die voldoen aan een gemeenschappelijke Europese norm. Duitsland heeft deze richtlijn omgezet via de E-Governmentwet (E-Government-Gesetz) en de federale Verordening elektronische facturatie (E-Rechnungsverordnung).
Omdat Duitsland een federale republiek is met 16 autonome deelstaten (Bundesländer), verliep de uitrol in de publieke sector structureel gefragmenteerd. Op federaal niveau werd de verplichte elektronische facturatie voor leveranciers aan de federale overheid (Bund) van kracht op 27 november 2020, waarbij aanvankelijk twee federale platformen werden gebruikt: de Zentrale Rechnungseingangsplattform des Bundes (ZRE) en de Onlinezugangsgesetz-konforme Rechnungseingangsplattform (OZG-RE), die sindsdien zijn samengevoegd tot één uniform platform onder de OZG-RE. Tegelijkertijd ontwikkelden de deelstaten hun eigen aanbestedingsportalen en uiteenlopende indieningsdrempels, waarbij verschillende deelstaten Peppol-infrastructuur invoerden terwijl andere webuploadportalen behielden.
Om deze operationele verschillen te overbruggen, creëerde het Coördinatiebureau voor IT-standaarden (Koordinierungsstelle für IT-Standards - KoSIT) XRechnung. Dit puur gestructureerde XML-formaat diende als de officiële Duitse Core Invoice Usage Specification (CIUS) onder de Europese norm EN 16931, wat aantoonde dat geautomatiseerde facturatie in de publieke sector op grote schaal functioneel haalbaar was.
Hoe werd verplichte binnenlandse B2B e-facturatie wetgeving?
Hoewel de overheidssector de kracht van gestructureerde gegevens al aantoonde, bleven transacties tussen particuliere ondernemingen sterk afhankelijk van ongestructureerde PDF-bestanden die per e-mail werden verzonden. Om deze uitwisseling in de private sector te moderniseren, verzocht het Duitse federale Ministerie van Financiën in november 2022 om een officiële uitvoeringsderogatie van de artikelen 218 en 232 van de EU Btw-richtlijn (Richtlijn 2006/112/EG).
De Raad van de Europese Unie verleende Duitsland deze derogatie via Uitvoeringsbesluit (EU) 2023/1551 van de Raad, aangenomen op 25 juli 2023, waarmee specifieke afwijkingen van de artikelen 218 en 232 van de Btw-richtlijn werden toegestaan:
Het stelde Duitsland in staat om de langdurige wettelijke vereiste af te schaffen dat de ontvanger van de factuur moet instemmen met het ontvangen van een elektronische factuur.
Het machtigde Duitsland om gestructureerde elektronische facturen te verplichten voor gedekte binnenlandse B2B-transacties, behoudens de daaropvolgende nationale uitvoeringswetgeving en overgangsregels.
Gewapend met deze EU-machtiging stelde de Duitse wetgever de Wet op de Groeikansen (Wachstumschancengesetz) op. Na parlementair debat tussen de Bundestag en de Bundesrat werd het definitieve compromisvoorstel op 22 maart 2024 goedgekeurd door de Bundesrat en op 27 maart 2024 afgekondigd in het Duitse Staatsblad (Bundesgesetzblatt).
Hoe verhoudt de Duitse verplichting zich tot EU ViDA?
De EU heeft het VAT in the Digital Age (ViDA)-pakket goedgekeurd, met inbegrip van Richtlijn (EU) 2025/516. De vereisten op het gebied van gestructureerde facturatie en digitale rapportering voor relevante intracommunautaire transacties zijn van toepassing vanaf 1 juli 2030. Deze EU-verplichtingen staan los van de bestaande Duitse verplichting voor binnenlandse B2B-factuuruitwisseling.
Duitslands gebruik van de EN 16931-norm biedt een gemeenschappelijke semantische basis voor factuurgegevens, maar bedrijven zullen alsnog aanvullende velden, systemen en processen voor grensoverschrijdende rapportering onder ViDA moeten beoordelen.
Volledige compliancetijdlijn
Hoewel de huidige Duitse e-facturatieregelgeving vooral gericht is op de B2B-verplichting, lag de juridische basis oorspronkelijk bij overheidsopdrachten (B2G), waar overheidsinstanties geleidelijk verplicht werden om gestructureerde e-facturen van contractanten te aanvaarden.
De Duitse B2B-verplichting is opgebouwd rond een gefaseerd invoeringsschema dat loopt van 2025 tot 2028, zodat ondernemingen voldoende operationele ruimte hebben om hun systemen te upgraden.
Datum | Juridische mijlpaal & complianceverplichting | Betrokken bedrijfssector |
13 oktober 2017 | Besluit elektronische facturatie (E-Rechnungsverordnung – ERechV) uitgevaardigd. | Federale overheidsadministratie en overheidscontractanten. |
27 november 2018 | Federale B2G-ontvangstverplichting. Federale overheidsinstanties zijn wettelijk verplicht om elektronische facturen te ontvangen en te verwerken. | Leveranciers aan federale overheidsinstanties (Bund). |
27 november 2019 | Subcentrale en sectorale B2G-ontvangstverplichting. De verplichting wordt uitgebreid naar subcentrale federale instanties, sectorale contractanten en concessiehouders. | Contractanten die subcentrale overheidsinstanties beleveren. |
27 november 2020 | Verplichte B2G-uitreiking op federaal niveau gaat in, behoudens uitzonderingen waaronder rechtstreekse bestellingen met een waarde tot € 1.000 en andere vrijstellingen op grond van de ERechV. | Alle contractanten die de federale overheidssector beleveren. |
25 juli 2023 | De Europese Raad verleent Duitsland een afwijking van de artikelen 218 en 232 van Richtlijn 2006/112/EG via Uitvoeringsbesluit (EU) 2023/1551 van de Raad. | Europese Unie / Bondsrepubliek Duitsland. |
27 maart 2024 | Bekendmaking van de Growth Opportunities Act (Wachstumschancengesetz) in het federale staatsblad (BGBl. I 2024, Nr. 108). | Alle commerciële ondernemingen gevestigd in Duitsland. |
15 oktober 2024 /15 oktober 2026 | BMF guidance issued on 15 October 2024, 15 October 2025 and 15 October 2026. The Federal Ministry of Finance (BMF) issues its initial administrative circular in October 2024, followed by its definitive, authoritative updated guidance (BMF-Schreiben zur Einführung der obligatorischen elektronischen Rechnung bei Umsätzen zwischen inländischen Unternehmern ab dem 1. Januar 2025, ref. III C 2 - S 7287-a/23/10001 :007) on 15 October 2025, detailing final procedural application rules and compliance standards. The latest supplementary Schreiben clarifies invoice content, corrections, transitional concessions and sanctions. | Duitse belastingadministratie, belastingplichtigen, softwareontwikkelaars. |
1 januari 2025 | Verplichte ontvangstcapaciteit treedt in werking. Elke Duitse onderneming moet in staat zijn gestructureerde e-facturen conform EN 16931 te ontvangen en te verwerken. De toestemming van de ontvanger voor gestructureerde e-facturen is wettelijk afgeschaft. | Alle binnenlandse belastingplichtigen (inländische Unternehmer) die B2B-transacties verrichten. |
19 september 2025 | Consolidatie van de ZRE- en OZG-RE-platformen. Federale portalen voor het indienen van facturen worden samengevoegd tot één uniform platform onder de OZG-RE. | Leveranciers die zaken doen met de federale overheidsadministratie. |
Tot 31 december 2026 | Overgangsperiode voor facturatie. Uitgevers mogen nog papieren facturen of ongestructureerde elektronische facturen (zoals standaard-PDF's) verstrekken, mits onderlinge instemming van de ontvanger. | Alle binnenlandse ondernemingen die binnenlandse B2B-facturen uitreiken. |
1 januari 2027 | Verplichte facturatie voor grote ondernemingen. Ondernemingen met een totale omzet in kalenderjaar 2026 van meer dan € 800.000 moeten conforme gestructureerde elektronische facturen uitreiken voor binnenlandse B2B-leveringen. Traditionele EDI-regelingen blijven toegestaan onder overgangscriteria. | Ondernemingen met een totale omzet van meer dan € 800.000 in het voorgaande jaar. |
1 januari 2028 | Algemene uitreikingsverplichting voor uitreikers met meer dan € 800.000 omzet in 2026. Kwalificerende vrijstelling voor papier/PDF blijft van kracht voor uitreikers met een omzet van € 800.000 of minder; de afzonderlijke EDI-overgangsregeling blijft beschikbaar tot eind 2027. | Binnenlandse B2B-uitreikers die onder de verplichting vallen, behoudens uitzonderingen. |
1 januari 2028 | Strikte EDI-compliance. Facturen via Electronic Data Interchange (EDI) mogen enkel blijven bestaan als ze voldoen aan de wettelijke definitie van een e-factuur. In de praktijk moet het formaat conform EN 16931 zijn, of ermee interoperabel zodat de wettelijk verplichte factuurgegevens correct en volledig kunnen worden geëxtraheerd. | Alle ondernemingen en industriële netwerken die afhankelijk zijn van EDI. |
1 juli 2030 (wettelijk vastgelegde EU-mijlpaal) | ViDA-vereisten voor digitale rapportering en e-facturatie binnen de EU gaan in voor gedekte transacties. Er is nog geen overeenkomstige ingangsdatum voor binnenlandse rapportage in Duitsland wettelijk vastgelegd. | Belastingplichtigen die transacties uitvoeren binnen het toepasselijke grensoverschrijdende EU-toepassingsgebied. |
Juridisch kader
De juridische architectuur van het Duitse e-facturatiestelsel is rechtstreeks vastgelegd in de primaire belastingwetgeving en het administratief recht:
1. Welke wetten regelen de federale B2G e-facturatie?
Overheidsopdrachten op federaal niveau (B2G) worden geregeld door de E-Government Act (E-Government-Gesetz, EGovG) en de Federal E-Invoicing Ordinance (E-Rechnungsverordnung, ERechV), vastgesteld op grond van EU-richtlijn 2014/55/EU. Deze verplichten leveranciers van federale aanbestedende diensten om elektronische facturen uit te reiken en in beginsel de XRechnung-standaard voor elektronische facturatie te gebruiken. Als alternatief mag elke andere gegevensuitwisselingsstandaard worden gebruikt, op voorwaarde dat deze volledig voldoet aan de Europese norm voor elektronische facturatie (EN 16931). Er gelden specifieke uitzonderingen op de e-facturatieverplichting, zoals voor rechtstreekse bestellingen onder € 1.000.
Deze federale regels gelden naast de UStG -regels voor B2B. Bovendien kunnen, doordat aanbestedingsregels op deelstaat- en lokaal niveau kunnen verschillen, B2G-verplichtingen ook voortvloeien uit Länder- (deelstaat-) en gemeentelijke uitvoeringsregels, die kunnen afwijken van het federale ERechV -kader en die met eigen portalen en procedures werken.
2. Welke wet heeft de verplichte B2B e-facturatie ingevoerd?
Aangenomen door de Bundestag op 17 november 2023 en goedgekeurd door de Bundesrat op 22 maart 2024, fungeert deze omnibuswet op de economie als het wetgevende instrument dat Duitslands verplichte binnenlandse B2B e-facturatie heeft ingevoerd. De wet werd op 27 maart 2024 gepubliceerd in het Staatsblad (Bundesgesetzblatt, BGBl. 2024 I nr. 108). Het heeft de facturatiebepalingen van de Umsatzsteuergesetz (UStG) gewijzigd, waarbij het nieuwe kader van toepassing is op leveringen vanaf 1 januari 2025, behoudens overgangsregelingen.Aangenomen door de Bundestag op 17 november 2023 en goedgekeurd door de Bundesrat op 22 maart 2024, vormt deze brede economische wet het wetgevende instrument waarmee de Duitse verplichte binnenlandse B2B-e-facturatie werd ingevoerd. De wet werd op 27 maart 2024 officieel gepubliceerd in het federale staatsblad (Bundesgesetzblatt, BGBl. 2024 I Nr. 108 vom 27.03.2024) en wijzigde de btw-factureringsbepalingen in de Umsatzsteuergesetz (UStG), met het herziene kader van kracht vanaf 1 januari 2025.
3. Wat vereisen §§ 14 en 27 lid 38 UStG?
De Wachstumschancengesetz heeft artikel 14 en artikel 27 van de Duitse Wet op de Omzetbelasting (Umsatzsteuergesetz, UStG) rechtstreeks gewijzigd:
Artikel 14 lid 1, zesde volzin, UStG (definitie van een elektronische factuur): De wet legt een wettelijk onderscheid vast tussen een „elektronische factuur” (elektronische Rechnung) en een „andere factuur” (sonstige Rechnung). Op grond van § 14 lid 1 UStG moet een e-factuur worden uitgereikt, verzonden en ontvangen in een gestructureerd elektronisch formaat dat elektronische verwerking mogelijk maakt. Deze moet voldoen aan de EN 16931-norm en de toepasselijke syntaxisvereisten, dan wel gebruikmaken van een onderling overeengekomen formaat dat het correct en volledig exporteren van de vereiste UStG-informatie naar een conform of interoperabel formaat mogelijk maakt.Classificatie van niet-gestructureerde documenten: Alle papieren facturen, afbeeldingen en gewone PDF-bestanden worden voor btw-doeleinden wettelijk geclassificeerd als „andere facturen” in plaats van e-facturen.
Artikel 14 lid 2 UStG (verplichte binnenlandse B2B-uitreikingsverplichting): Bepaalt de wettelijke verplichting voor in Duitsland gevestigde belastingplichtigen om een gestructureerde elektronische factuur uit te reiken voor leveringen aan andere binnenlandse belastingplichtigen ten behoeve van hun onderneming.
Artikel 27 lid 38 UStG (overgangsbepalingen voor uitreiking): Legt de precieze wettelijke parameters vast voor de gefaseerde invoering van de uitreikingsverplichting: bedrijven met een totale omzet in 2026 van meer dan € 800.000 moeten vanaf 1 januari 2027 e-facturen uitreiken, terwijl de algemene binnenlandse B2B-uitreikingsverplichting geldt vanaf 1 januari 2028. Het staat papieren facturen en, mits toestemming van de ontvanger, andere elektronische facturen voor gedekte leveringen toe tot en met 2026, en voor uitreikers met een omzet in het voorafgaande jaar van maximaal € 800.000 tot en met 2027. Een afzonderlijke regel staat niet-conforme EDI-transmissies toe tot en met 2027, eveneens mits toestemming van de ontvanger.
4. BMF-richtlijnen en GoBD
Het Federale Ministerie van Financiën (BMF) geeft de belangrijkste administratieve interpretatie via circulaires (BMF-Schreiben), regelmatig bijgewerkte veelgestelde vragen, en de Duitse standaard voor digitale administratie en controle (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff, of kortweg, GoBD).
Het BMF heeft zijn initiële richtsnoeren gepubliceerd op 15 oktober 2024 (BStBl I 2024, p. 1320), deze gewijzigd en aangevuld op 15 oktober 2025 (BStBl I 2025, p. 1806), en aanvullende richtlijnen uitgevaardigd op 15 oktober 2026. Alle drie de documenten blijven relevant voor de administratieve interpretatie.
De regelmatig bijgewerkte e-factuur-FAQ van het BMF, die verduidelijking biedt over het toepassingsgebied, de ontvangst- en uitreikingsverplichtingen, formaten, transmissiekanalen, vrijstellingen en de verhouding tussen de UStG en de ERechV.
De toepasselijke GoBD-vereisten (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff), met inbegrip van de wijzigingen die relevant zijn voor elektronische archivering en toegang bij belastingcontroles. Deze regelen een ordelijke elektronische boekhouding, bewaring, controleerbaarheid en gegevenstoegang. Ze zijn met name van belang voor het bewaren van de authentieke gestructureerde factuurgegevens, en niet louter een voor mensen leesbare weergave.
De richtlijnen van 2026 voegen specifieke regels toe met betrekking tot voorschot- en eindfacturen, de identificatie van zakelijke klanten, dienstenomschrijvingen, bouwfacturen, kortingen, brutoprijsberekeningen, correcties en validatiefouten. Ze verduidelijken ook de overlap met de overheidssector en de sancties. Voor facturen die uiterlijk op 31 december 2026 worden uitgereikt, zal het BMF geen bezwaar maken, ook niet voor de aftrek van voorbelasting (btw), indien deze voldoen aan de richtsnoeren van 2024 en 2025, maar niet aan de aanvullende vereisten die in 2026 zijn ingevoerd.
5. Wat is de rol van EN 16931 en Richtlijn 2014/55/EU?
EN 16931 is het Europese semantische datamodel dat is vastgelegd in Europese Richtlijn 2014/55/EU en wordt onderhouden door het Europees Comité voor Normalisatie (CEN). Het vormt de centrale technisch-juridische norm onder artikel 14(1) zin 6 UStG en de basis voor aanvaarde gestructureerde formaten zoals XRechnung, ZUGFeRD/Factur‑X (in kwalificerende profielen), en Peppol BIS Billing 3.0.
Regelgevende instanties, operationele infrastructuur en andere belangrijke actoren
Verschillende overheidsinstanties en normalisatie-instellingen reguleren, beheren en onderhouden het Duitse e-facturatie-ecosysteem:
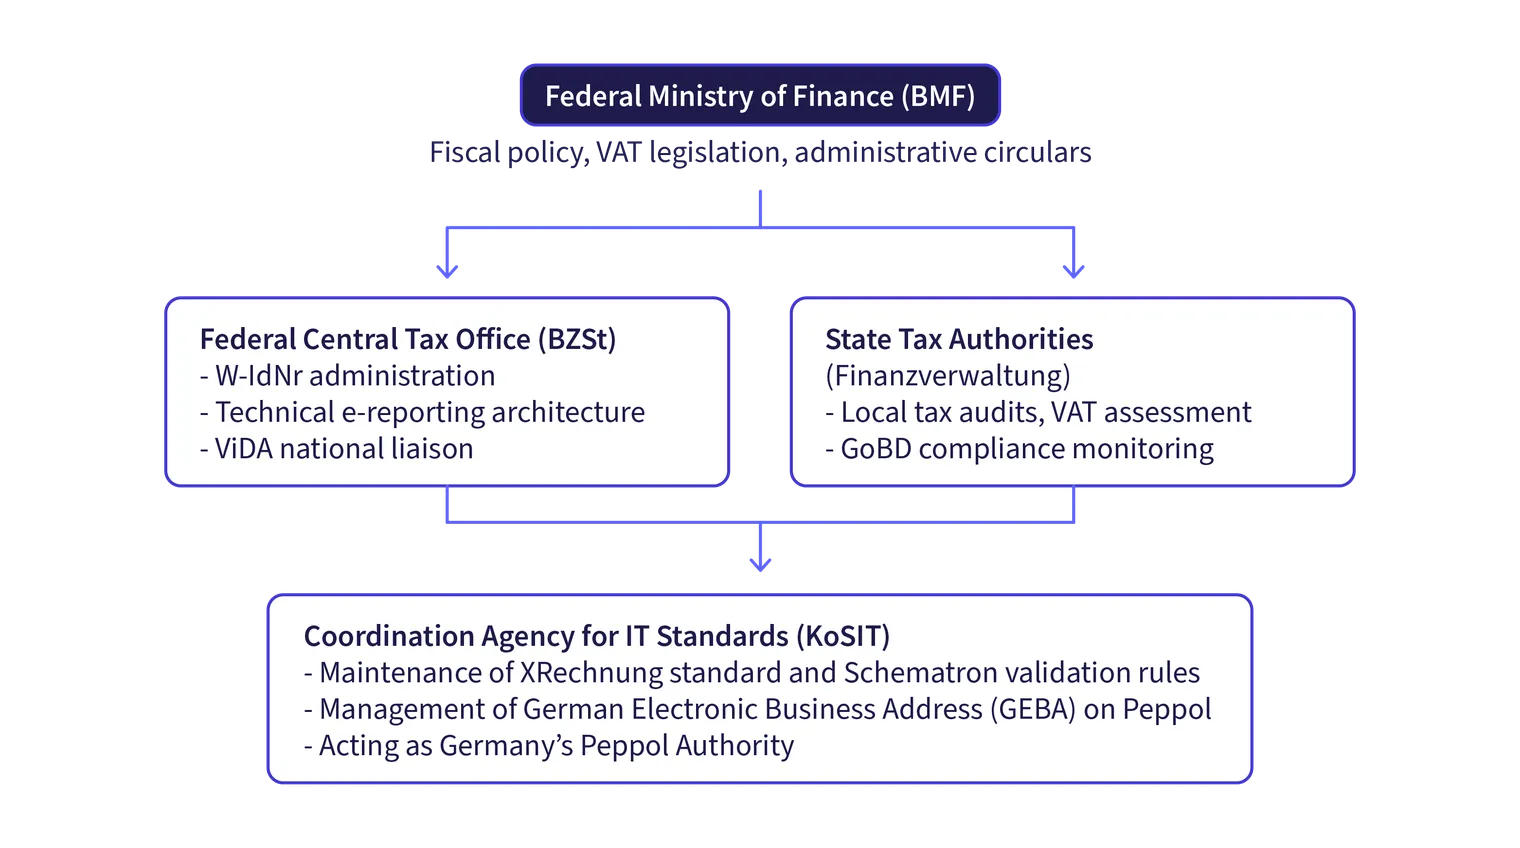
Wat is de rol van het BMF bij de Duitse e-facturatie?
Het BMF (Bundesministerium der Finanzen, of Federaal Ministerie van Financiën) draagt de hoogste administratieve verantwoordelijkheid voor het federale belastingwetboek. Het bepaalt het btw-beleid, stelt nationale wetgeving op en vaardigt bindende administratieve besluiten uit die richting geven aan hoe de 16 belastingdiensten van de deelstaten (Länder) de Duitse btw-wet toepassen. Het BMF leidde ook mee de consolidatie van de federale platformen voor factuurontvangst naar OZG-RE.
Welke belastingdiensten van de deelstaten handhaven de btw-naleving?
Terwijl de federale ministeries de btw-wetgeving vaststellen, gebeuren de belastinginning en controlehandhaving in Duitsland voornamelijk op deelstaatniveau. Lokale belastingkantoren (Finanzämter) beoordelen de naleving bij controles, met inbegrip van de verificatie of facturen voldoen aan de wettelijke criteria voor btw-aftrekbaarheid.
Welke btw-functies voert het BZSt uit?
Het BZSt (Bundeszentralamt für Steuern, of het Federale Centrale Belastingkantoor), een federale instantie binnen het portfolio van het BMF, toeziet op specifieke centrale federale belastingadministratieve functies, waaronder grensoverschrijdende informatie-uitwisseling en btw-gerelateerde functies, en het nationale ondernemingsidentificatienummer (Wirtschafts-Identifikationsnummer, W-IdNr.) toewijst.
Het BZSt voert reeds gespecificeerde federale btw-administratie- en informatie-uitwisselingsfuncties uit. Er is nog geen wettelijk bevestigde exploitant geïdentificeerd voor Duitslands voorgestelde binnenlandse transactierapportagesysteem.
Wat beheert KoSIT voor de Duitse e-facturatie?
Namens de IT-Planingsraad (IT-Planungsrat) beheert KoSIT (Koordinierungsstelle für IT-Standards, het Coördinatiebureau voor IT-Standaarden) de semantische specificaties van XRechnung. KoSIT beheert de XRechnung-specificatie en de bijbehorende validatie-artefacten, met inbegrip van bedrijfsregelcontroles. Implementeerders moeten de toepasselijke specificatie- en validatorversie voor hun factuurprofiel gebruiken.
KoSIT beheert ook de Duitse Peppol-autoriteit. In die rol regelt het de Duitse deelname aan het Peppol-netwerk, met inbegrip van de onboarding en het toezicht op Duitse Peppol Access Points en Service Metadata Publishers, en de implementatie van de relevante nationale Peppol-specificaties en beleidsvereisten. KoSIT onderhoudt ook de GEBA-specificatie (German Electronic Business Address), een W‑IdNr.-gebaseerd adresseringsschema dat is ontworpen voor gebruik als Peppol-deelnemersidentificatie. Individuele deelnemersregistraties en eindpuntgegevens worden beheerd door Peppol-dienstverleners/SMP's, terwijl de onderliggende W‑IdNr. wordt toegekend door het BZSt.
Wat is de rol van FeRD in de ZUGFeRD-standaard?
FeRD (Forum elektronische Rechnung Deutschland, of Forum voor elektronische facturatie Duitsland) is het Duitse sectorforum dat de ZUGFeRD -specificatie ontwikkelt en beheert - het Duitse hybride PDF/A-3-plus-gestructureerde-XML-factuurformaat - afgestemd op het Franse Factur‑X -formaat, via samenwerking met het Franse FNFE‑MPE. Het publiceert de ZUGFeRD-specificaties, schema's, profielen en ondersteunend implementatiemateriaal.
Welk federaal B2G-factuurindieningsportaal is actief?
OZG‑konforme Rechnungseingangsplattform (OZG‑RE) is het actieve centrale federale platform voor factuurontvangst. Na de federale consolidatie op 19 september 2025, werd het het enige platform voor de ontvangst van elektronische facturen binnen de federale overheid; ZRE werd buiten gebruik gesteld voor factuurontvangst en eind 2025 stopgezet.
Het vroegere ZRE werd beheerd door ITZBund, terwijl OZG‑RE werd beheerd door het aankoopbureau van het Federale Ministerie van Binnenlandse Zaken (Beschaffungsamt des BMI, BeschA). De consolidatie werd gezamenlijk aangewezen door het BMI en BMF.
Wie kent de Leitweg-ID toe voor B2G-facturen?
Leitweg‑ID's, routeringsidentificaties die specifiek gebruikt worden in de Duitse B2G-e-facturatie, worden decentraal toegewezen door federale en deelstaatinstanties. Leveranciers verkrijgen de identificatie doorgaans rechtstreeks van de aanbestedende overheid of de factuurontvanger. Er bestaat geen enkele landelijke operationele uitgever of volledige openbare lijst van alle Leitweg‑IDs.
KoSIT onderhoudt de Leitweg‑ID specificatie als onderdeel van de XRechnung-standaard, inclusief de structuur en validatieregels, maar kent geen individuele Leitweg‑ID's toe.
De Leitweg‑ID wordt doorgaans ingevuld in BT‑10 (Buyer reference) in een XRechnung. Dit maakt routering binnen de factuurontvangstsystemen van de overheid mogelijk en is relevant voor B2G-facturatie; het is geen algemene vereiste voor binnenlandse B2B-e‑facturatie.
Toepassingsgebied van de verplichting
Het Duitse kader voor e-facturatie is van toepassing op zowel overheidsopdrachten (B2G) als commerciële transacties (B2B), en wordt geregeld door afzonderlijke wettelijke basisregels en tijdlijnen.
Welke transacties in de overheidssector vereisen e-facturen?
Facturatie in de overheidssector kan onderworpen zijn aan zowel de btw-facturatiewetgeving als aan afzonderlijke federale, regionale of gemeentelijke aanbestedingsregels. Volgens de richtsnoeren van het BMF uit 2026, paragrafen 24–25, is de btw-gerelateerde verplichte e-facturatie van toepassing op een overheidsinstantie wanneer deze optreedt als belastingplichtige onderneming. Toepasselijke aanbestedingsregels kunnen e-facturen vereisen, zelfs wanneer de instantie niet in een zakelijke hoedanigheid optreedt. Indien beide regelingen van toepassing zijn, moet de factuur aan beide voldoen, met inbegrip van de strengste toepasselijke vereiste.
Welke B2G-leveranciers vallen hieronder?
Elke onderneming, kleine onderneming of aannemer die levert aan federale, deelstaat- (Länder) of gemeentelijke overheidsinstanties.
Welke B2G-transacties vallen hieronder?
Alle overheidsopdrachten die de wettelijke drempels overschrijden (zoals federale rechtstreekse bestellingen boven € 1.000), waarbij gestructureerde e-facturen vereist zijn die voldoen aan EN 16931 (voornamelijk XRechnung of geaccepteerde ZUGFeRD-profielen).
Welke vrijstellingen zijn van toepassing op B2G-facturatie?
Specifieke aanbestedingsuitzonderingen onder de federale verordening inzake e-facturatie (ERechV) en de overeenkomstige verordeningen op deelstaatniveau, met inbegrip van geclassificeerde opdrachten of rechtstreekse bestellingen van geringe waarde.
Welke binnenlandse B2B-transacties vereisen e-facturatie?
Welke B2B-ondernemingen vallen hieronder?
De binnenlandse B2B-verplichting is over het algemeen van toepassing wanneer de leverancier en de zakelijke klant voldoen aan de voorwaarden voor binnenlandse vestiging op grond van § 14 lid 2 UStG. De Duitse btw-registratie van een buitenlandse leverancier op zich leidt niet automatisch tot een vestiging in Duitsland. Een deelnemende Duitse vaste inrichting kan de analyse beïnvloeden.
Op grond van artikel 14 lid 2 UStG beschikt een onderneming over:
Haar statutaire zetel (Sitz) in Duitsland; of
Haar centrale bedrijfsleiding (Geschäftsleitung) gevestigd in Duitsland; of
Een vaste inrichting in Duitsland (Betriebsstätte) die rechtstreeks betrokken is bij de onderliggende transactie.
Indien een onderneming in Duitsland enkel over een louter formele btw-registratie beschikt zonder vaste commerciële inrichting, wordt zij beschouwd als niet-gevestigd en valt zij buiten de verplichte binnenlandse uitreikingsregels.
Welke B2B-leveringen vallen onder de verplichting?
Verplichte e-facturatie geldt in het algemeen voor in aanmerking komende binnenlandse B2B-leveringen, ongeacht of deze belastbaar of vrijgesteld zijn, tenzij de specifieke levering of uitreiker onder een wettelijke uitzondering valt. Met name leveringen die zijn vrijgesteld op grond van § 4 nr. 8–29 UStG zijn uitgesloten van de overeenkomstige verplichte uitreikingsverplichting.
Zowel de leverancier als de klant in Duitsland gevestigd zijn; en
De transactie haar wettelijke plaats van levering in Duitsland heeft; en
De levering niet onderworpen is aan specifieke wettelijke uitsluitingen.
Welke transacties zijn uitgesloten van verplichte e-facturatie?
De verplichting bevat wettelijke uitsluitingen en overgangsregelingen. Afzonderlijk biedt het BMF-Schreiben van 15 oktober 2026, paragrafen 26–27, een versoepeling (geen bezwaar) voor besluiten tot vaststelling van publiekrechtelijke retributies, bijdragen of vergoedingsheffingen die tevens als btw-factuur fungeren. Dergelijke besluiten mogen tot 30 juni 2030 als „andere facturen” worden uitgereikt. Indien een afzonderlijke btw-factuur wordt uitgereikt, moeten bedrijven dubbele btw-vermelding vermijden die aansprakelijkheid op grond van § 14c UStG zou kunnen doen ontstaan.
Business-to-Consumer (B2C)-verkoop: Transacties met niet-belastingplichtige particulieren vereisen geen gestructureerde e-facturen.
Grensoverschrijdende leveringen: Zowel intracommunautaire leveringen als exporttransacties naar derde landen vallen buiten de binnenlandse verplichting. Deze blijven de bestaande facturatieregelingen volgen totdat de EU ViDA-regelgeving in 2030 in werking treedt.
Facturen met een gering bedrag (Kleinbetragsrechnungen): Facturen waarvan het totale brutobedrag niet hoger is dan €250 (geregeld onder § 33 van de btw-uitvoeringsverordening - Umsatzsteuer-Durchführungsverordnung / UStDV) zijn vrijgesteld van de verplichte gestructureerde e-facturatie. Ze mogen verder worden uitgereikt als papieren of standaard PDF-documenten.
Vervoerbewijzen voor personenvervoer: Reistickets die worden uitgereikt overeenkomstig § 34 UStDV mogen verder worden verstrekt in de gebruikelijke papieren of PDF-vorm.
Specifieke btw-vrijgestelde diensten: Leveringen die zijn vrijgesteld van belasting op grond van artikel 4 nr. 8 tot en met 29 UStG (zoals bepaalde financiële, bank-, verzekerings- en medische diensten) zijn over het algemeen vrijgesteld van de wettelijke verplichting om facturen uit te reiken op grond van artikel 14 lid 2 UStG. Deze leveringen leiden niet tot verplichte gestructureerde e-facturatie onder de algemene B2B-uitreikingsregel, zelfs wanneer een leverancier vrijwillig een factuur uitreikt. Andere toepasselijke facturatievereisten moeten nog steeds in acht worden genomen.
Moeten Kleinunternehmer e-facturen uitreiken en ontvangen?
Ondernemingen die de kleineondernemersregeling onder § 19 UStG toepassen, moeten vanaf 1 januari 2025 technisch in staat zijn om gestructureerde e-facturen te ontvangen. Facturen die door dergelijke Kleinunternehmer worden uitgereikt, zijn op grond van § 34a UStDV echter vrijgesteld van de binnenlandse B2B-verplichting tot het uitreiken van gestructureerde e-facturen. Op grond van § 34a UStDV mogen in aanmerking komende Kleinunternehmer ook na 1 januari 2028 papieren facturen of, met instemming van de ontvanger, andere elektronische facturen zoals standaard PDF-bestanden blijven uitreiken.
Hun facturen zullen overeenkomstig artikel 19 UStG geen vermeld btw-bedrag blijven bevatten.
Merk op dat wanneer een onderneming niet langer in aanmerking komt voor de kleineondernemersregeling volgens § 19, deze onderworpen wordt aan de normale uitreikingsregels voor binnenlandse B2B-leveringen die binnen het toepassingsgebied vallen.
Merk verder op dat de vrijstelling voor uitreikers in § 34a UStDV van toepassing is op de binnenlandse B2B btw-e-facturatieverplichting. Deze stelt een Kleinunternehmer op zichzelf niet vrij van afzonderlijke B2G e-facturatievereisten die worden opgelegd onder federale, regionale of gemeentelijke aanbestedingsregels.
Classificatie van transactie | Verplichte gestructureerde e-factuur vereist? | Huidig wettelijk kader & uitzonderingen |
Binnenlandse B2B-leveringen | Ja, voor zover deze binnen het toepassingsgebied vallen | Ontvangst sinds 1 januari 2025; algemene uitreiking wordt gefaseerd ingevoerd in 2027 en 2028, met wettelijke uitsluitingen en de EDI-overgangsregeling voor 2027. |
Binnenlandse B2G-leveringen | Ja, over het algemeen | Geregeld door federale en deelstaat- (Länder) aanbestedingsregels en -verordeningen (E-Rech-VO); XRechnung is de belangrijkste federale standaard, waarbij in aanmerking komende met EN 16931 conforme alternatieven worden aanvaard. |
Binnenlandse B2C-leveringen en kasregisterverplichtingen | Nee | Valt buiten de binnenlandse B2B-verplichting voor gestructureerde facturen. Gewone factuur- en kassabonregels blijven afzonderlijk van toepassing. De kabinetsvoorstellen van september 2026 voor digitale kassabonnen en kasregisters zijn nog geen goedgekeurde of van kracht zijnde verplichtingen. |
Grensoverschrijdende intra-EU B2B | Nee, valt niet onder de nationale verplichting. | Afzonderlijke e-facturatie- en digitale rapporteringsvereisten op grond van EU ViDA zijn vanaf 1 juli 2030 van toepassing op transacties binnen het daartoe gespecificeerde toepassingsgebied. |
Exportleveringen naar derde landen | Nee (binnenlandse verplichting) | Valt niet binnen het binnenlandse B2B-toepassingsgebied; geregeld door standaard commerciële exportdocumentatie. |
Facturen met een gering bedrag tot maximaal € 250 | Nee | Uitdrukkelijk vrijgesteld onder § 33 UStDV (Kleinbetragsrechnungen). |
Vervoerbewijzen voor personenvervoer | Nee | Uitdrukkelijk vrijgesteld onder § 34 UStDV (Fahrausweise). |
Vrijgestelde leveringen | Nee (indien gedekt door de wettelijke uitzondering) | De binnenlandse verplichting is niet van toepassing op facturen voor vrijgestelde leveringen onder § 4 nr. 8–29 UStG. |
Facturen uitgereikt door Kleinunternehmer onder § 19 UStG | Nee | Zij moeten in staat zijn e-facturen te ontvangen vanaf 1 januari 2025, maar zijn permanent vrijgesteld van de verplichting om gestructureerde e-facturen uit te reiken onder § 34a UStDV. |
Duitse vereisten voor e-facturatie
Het e-facturatielandschap van Duitsland combineert twee verwante maar afzonderlijke regelingen:
Binnenlandse B2B-facturatie: btw-rechtelijke regels in de Duitse btw-wet (Umsatzsteuergesetz, UStG), ondersteund door richtlijnen van het BMF.
B2G-facturatie: federale en Länder -regels voor overheidsopdrachten. Op federaal niveau is het belangrijkste kader de E-Government Act en de federale e-facturatieverordening (ERechV). Vereisten kunnen verschillen per Länder en gemeentelijke overheden.
De overgang heeft betrekking op vooruitbetalings-, tussen- en eindfacturen, alsmede op gewone verkoopfacturen. Volgens het BMF-Schreiben van 15 oktober 2026, paragrafen 2–4, hoeft een vooruitbetalings- of tussenfactuur die rechtmatig is uitgereikt vóór de verplichte e-facturatiefase van de leverancier, niet opnieuw te worden uitgereikt enkel omdat de betaling of uitvoering later plaatsvindt. Tot 30 juni 2030 mogen bepaalde eindfacturen vooruitbetalingen in mindering brengen via BT-113 met details in BT-22, of via een kwalificerende ingebouwde bijlage waarnaar uitdrukkelijk wordt verwezen in de gestructureerde factuur.
Wat kwalificeert als een e-facturatie onder § 14 UStG?
Voor B2G-transacties accepteren federale autoriteiten hoofdzakelijk XRechnung en kwalificerende alternatieven die voldoen aan EN 16931, de toepasselijke federale, deelstatelijke (Land) of gemeentelijke regels en het indieningskanaal van de overheidsinstantie moeten worden gevolgd.
Aan de andere kant wordt voor de binnenlandse B2B-regeling onder het gewijzigde artikel 14 lid 1 UStG een elektronische factuur niet langer gedefinieerd door het transmissiemedium (zoals een e-mailbijlage). De wettelijke definitie hangt af van het kwalificerende gestructureerde formaat van de factuur en de elektronische verwerkingscapaciteit. Om een geldige btw-factuur te vormen, moeten de gestructureerde gegevens ook voldoende informatie bevatten om de geleverde goederen of diensten te identificeren en de fiscale behandeling ervan te beoordelen, met inbegrip van de aard, de omvang en, waar relevant, de plaats ervan. Aanvullende details zoals urenstaten mogen in een ingebouwde bijlage verschijnen.
Een kwalificerende e-factuur moet gebruikmaken van een gestructureerd, elektronisch verwerkbaar formaat en de wettelijke factuurgegevens bevatten. Wanneer bonussen, contantkortingen of rabatten vooraf zijn overeengekomen maar het bedrag ervan nog niet bekend is, moet de factuur duidelijk naar de overeenkomst verwijzen. Volgens de versoepelingsrichtsnoeren van het BMF uit 2026 is een algemene verwijzing naar een schriftelijke overeenkomst voldoende indien de onderliggende stukken onmiddellijk kunnen worden overgelegd en vlot kunnen worden gecontroleerd. Een latere wijziging van de overeenkomst vereist op zich geen factuurcorrectie.
Voldoet aan de Europese norm EN 16931 en de toegestane syntactische vormen ervan; of
Is een tussen de partijen overeengekomen alternatief formaat dat volledig interoperabel is met EN 16931, wat de automatische en elektronische extractie mogelijk maakt van alle wettelijke btw-informatie die vereist is onder de Duitse wet op de omzetbelasting (Umsatzsteuergesetz).
Ender welk document dat niet aan deze vereisten voldoet, wordt wettelijk gecategoriseerd als een „andere factuur” (sonstige Rechnung). Een standaard PDF, een gescand document, een Word-bestand of een papieren afdruk vormen allemaal „andere facturen”, en geen e-facturen volgens de B2B btw-definitie.
Na de toepasselijke overgangsperiode voldoet een „andere factuur” in het algemeen niet aan de verplichting tot het uitreiken van een gestructureerde e-factuur voor een binnenlandse B2B-levering die binnen het toepassingsgebied valt. De btw-behandeling, het recht op aftrek van de ontvanger en eventuele sancties moeten echter afzonderlijk worden beoordeeld. Het BMF-Schreiben van 15 oktober 2026 bevestigt dat het uitreiken van een „andere factuur” op zichzelf niet het overtredingsdelict vormt zoals bedoeld in § 26a lid 2 nr. 1 UStG.
Wettelijke vrijstellingen blijven van toepassing. Waar een gestructureerde e-factuur verplicht is, moet een correctie in het algemeen ook worden uitgevoerd via een e-factuur met gebruikmaking van het geëigende correctietype. De oorspronkelijke factuur en de correctie moeten samen de definitieve gegevens duidelijk vaststellen. Onder de gewijzigde UStAE kan een overeengekomen door de koper uitgereikte Gutscharift (commerciële creditnota/self-billing) een factuur ook corrigeren of aanvullen indien deze specifiek en ondubbelzinnig naar het origineel verwijst.
Hoe mogen Duitse bedrijven e-facturen verzenden en ontvangen?
Voor federale B2G-transacties moeten facturen worden ingediend via de kanalen die worden aanvaard door het federale platform voor factuurontvangst, momenteel OZG-RE. Beschikbare methoden zijn onder meer webindiening, manuele upload, Peppol en e-mail, maar de toepasselijke vereisten van de ontvanger, waaronder - cruciaal - de Leitweg-ID, moeten worden nageleefd. Andere overheidsinstanties kunnen andere Länder- of lokale portalen en regels gebruiken.
Voor B2B-factuuruitwisseling blijven de BMF-richtsnoeren van 15 oktober 2024 en 15 oktober 2025 flexibele transmissiekanalen erkennen. De aanvullende richtsnoeren van 15 oktober 2026 behandelen aanvullende vragen over factuurinhoud en naleving, zonder een centraal transmissieplatform te verplichten:
E-mail: De verzending van een gestructureerd XML- of hybride bestand via standaard e-mail voldoet aan de wettelijke vereiste. Een normale e-mailpostbus kan de technische mogelijkheid bieden om gestructureerde e-facturen te ontvangen zoals vereist sinds 1 januari 2025. Een toegewijde postbus is niet verplicht, hoewel bedrijven nog steeds een geschikt proces nodig hebben voor het bewaren, lezen en verwerken van de ontvangen factuurgegevens.
Platformen & portalen: In onderling akkoord kunnen ondernemingen webportalen, downloadlinks naar cloudopslag, gedeelde opslag, API's, EDI of vergelijkbare kanalen gebruiken om documenten uit te wisselen.
Peppol-netwerk: Hoewel Peppol wettelijk niet verplicht is voor B2B-transacties in de private sector, is het een toegestaan interoperabel bezorgnetwerk.
Is toestemming van de koper vereist voor Duitse e-facturen?
Terwijl de toestemming van de koper in de publieke sector (B2G) jaren geleden werd afgeschaft via verplichte ontvangstregels die tussen 2018 en 2020 werden ingevoerd, breidt de Growth Opportunities Act dit principe nu uit naar het commerciële verkeer.
Voor binnenlandse B2B-facturen vereiste § 14, lid 1 UStG vóór 2025 dat de factuurontvanger instemde met de ontvangst van een elektronische factuur. Onder de gewijzigde wet is de toestemming van de koper afgeschaft voor alle conforme gestructureerde e-facturen.
Een in Duitsland gevestigde onderneming moet een gestructureerde e-factuur van een leverancier aanvaarden. Indien een koper weigert een conform gestructureerd bestand te aanvaarden, wordt de leverancier wettelijk geacht zijn factureringsverplichting te hebben vervuld, waardoor de koper geen papieren vervangexemplaar kan eisen.
Toestemming blijft relevant voor een „andere” elektronische factuur, zoals een standaard PDF, tijdens periodes of situaties waarin het gebruik van een „andere factuur” toegestaan blijft.
Hoe lang moeten Duitse e-facturen worden bewaard?
Elektronische facturen moeten worden bewaard overeenkomstig de relevante GoBD- en § 14b UStG-vereisten. Elektronische opslag elders in de EU kan zijn toegestaan wanneer aan de wettelijke voorwaarden voor toegang op afstand is voldaan, mits de vereiste kennisgeving aan het belastingkantoor plaatsvindt. Opslag buiten de EU is onderworpen aan aanvullende voorwaarden op grond van de Abgabenordnung (het Duitse belastingwetboek). Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD): Met name de beginselen voor het ordentelijk bijhouden en bewaren van boeken, documentatie en archieven in elektronische vorm, alsmede voor gegevenstoegang.
Bewaring van de gestructureerde gegevens: Elektronische facturen moeten elektronisch worden bewaard, zodat de fiscaal relevante gestructureerde gegevens beschikbaar, ongewijzigd en leesbaar blijven. Een papieren afdruk of louter visuele weergave is onvoldoende. Archiveringsprocedures moeten de ontvangen gestructureerde factuur en relevante bijlagen bewaren in overeenstemming met § 14b UStG en de toepasselijke GoBD.
Integriteit en bewaartermijn: Facturen vereisen op grond van § 14b UStG in de regel een bewaartermijn van acht jaar, berekend vanaf het einde van het kalenderjaar van uitreiking. Systemen moeten de authenticiteit, integriteit, leesbaarheid en audit-toegang waarborgen. Voor andere administratieve bescheiden kunnen afwijkende of langere bewaartermijnen gelden, en er moet rekening worden gehouden met overgangsuitzonderingen.
Machiname leesbaarheid en audit-toegang: Opgeslagen gestructureerde facturen moeten beschikbaar blijven voor controle en, waar vereist, elektronische toegang tijdens een belastingaudit. Passende indexerings-, opvraag- en exportfuncties ondersteunen de naleving van de toepasselijke GoBD-vereisten.
Archivering van hybride formaten (ZUGFeRD): Bij hybride facturen moet het oorspronkelijke hybride PDF/A-3-bestand met het daarin ingebedde XML-bestand worden gearchiveerd in de ontvangen vorm als één enkele eenheid. Bij kwalificerende hybride e-facturen zijn de gestructureerde factuurgegevens doorslaggevend voor btw-doeleinden indien deze afwijken van de visuele weergave. Bedrijven moeten het volledige hybride document en eventuele fiscaal relevante ingebedde bijlagen bewaren in overeenstemming met de toepasselijke bewaarplicht.
Duitslands e-reporting-routekaart & afstemming met ViDA
Een veelvoorkomende bron van verwarring op de markt is het onderscheid tussen de actieve binnenlandse B2B-e-facturatieverplichting van Duitsland en een toekomstig systeem voor elektronische transactierapportering (elektronisches Meldesystem). Duitsland heeft gestructureerde e-facturatie ingevoerd vóór, maar los van, een eventueel binnenlands realtime digitaal rapporteringsstelsel.
Welke btw-rapportering is momenteel verplicht in Duitsland?
Duitsland hanteert momenteel geen platform voor realtime factuurvalidatie of binnenlandse transactierapportering voor B2B-facturen. Leveranciers hoeven binnenlandse B2B-facturen niet ter validatie aan de belastingautoriteiten voor te leggen voordat ze deze naar klanten sturen, en evenmin zijn zij verplicht om bij uitreiking uittreksels van binnenlandse facturen te uploaden naar een centraal belastingportaal.
Duitsland hanteert een algemeen btw-tarief van 19% en een verlaagd tarief van 7% voor in aanmerking komende leveringen en diensten. Een nultarief (0%) geldt voor bepaalde kwalificerende fotovoltaïsche installaties en gerelateerde transacties. Tarieven en vrijstellingen worden geregeld door § 12 UStG. Btw-aangiften staan los van de verplichting tot binnenlandse e-factuuruitwisseling:
Btw-voorafdeclaraties (Umsatzsteuer-Voranmeldungen): Worden normaal gesproken elektronisch ingediend voor maandelijkse of driemaandelijkse perioden en zijn in de regel verschuldigd op de 10e dag na het einde van het tijdvak, behoudens uitstel (zoals een Dauerfristverlängerung) en belastingplichtig-specifieke regels onder § 18 UStG. Deze aangiften vormen geen realtime rapportering op factuurniveau.
Jaarlijkse btw-aangiften (Umsatzsteuer-Jahreserklärungen): De definitieve samenvattende btw-aangifte per kalenderjaar.
Opgaaf ICP / Communautaire opgave (Zusammenfassende Meldungen – ZM): Voor relevante intracommunautaire transacties worden deze elektronisch ingediend bij het BZSt (Bundeszentralamt für Steuern), in de regel uiterlijk op de 25e dag na de relevante rapporteringsperiode. Het tijdvak kan maandelijks of per kwartaal zijn, afhankelijk van de transactiecategorie en de toepasselijke voorwaarden onder § 18a UStG.
Heeft Duitsland een nationaal e-reportingsysteem ingevoerd?
Gestructureerde elektronische facturatie werd bewust eerst ingevoerd om de basis te leggen voor een toekomstig elektronisch btw-rapporteringssysteem. De Duitse overheid heeft echter nog niet aangenomen de wetgeving voor dat systeem, en evenmin het definitieve technische model, de bevoegde instantie, de rapporteringsflow of de nationale startdatum bekendgemaakt.
Het BMF en andere belanghebbenden overwegen hoe factuur- en transactiegegevens digitaal aan de belastingdienst zouden kunnen worden gerapporteerd. Duitsland heeft nog geen definitieve nationale rapporteringsinterface, dataschema, indieningsfrequentie, rapporteringstermijn of verplichte netwerkarchitectuur ingevoerd. Bedrijven moeten Peppol, een five-corner model of een structuur met gecertificeerde dienstverleners niet beschouwen als een vastgestelde nationale rapporteringsverplichting.
Wanneer zijn de EU ViDA-rapporteringsvereisten van toepassing?
In het kader van het EU-pakket btw in het digitale tijdperk (ViDA), gelden digitale rapportageverplichtingen en gestructureerde e‑facturatie voor relevante grensoverschrijdende intra‑EU B2B-transacties vanaf 1 juli 2030. Duitsland zal tegen die datum de vereiste grensoverschrijdende rapportagecapaciteit moeten implementeren.
Een nationaal Duits meldsysteem kan afzonderlijk worden ingevoerd, maar de precieze planning daarvan blijft onbevestigd. ViDA bevat afstemmingsvereisten en overgangsbepalingen voor kwalificerende reeds bestaande nationale digitale meldsystemen, waaronder de mijlpaal van 1 januari 2035. Dit stelt geen begindatum vast van 2035 voor een nationaal Duits meldsysteem en bewijst evenmin dat elk toekomstig nationaal systeem automatisch van dezelfde overgangsbehandeling geniet.
Technische architectuur & verzendkanalen
In tegenstelling tot gecentraliseerde modellen die één overheidsplatform verplicht stellen, gebruikt Duitsland een gedecentraliseerd technisch model:
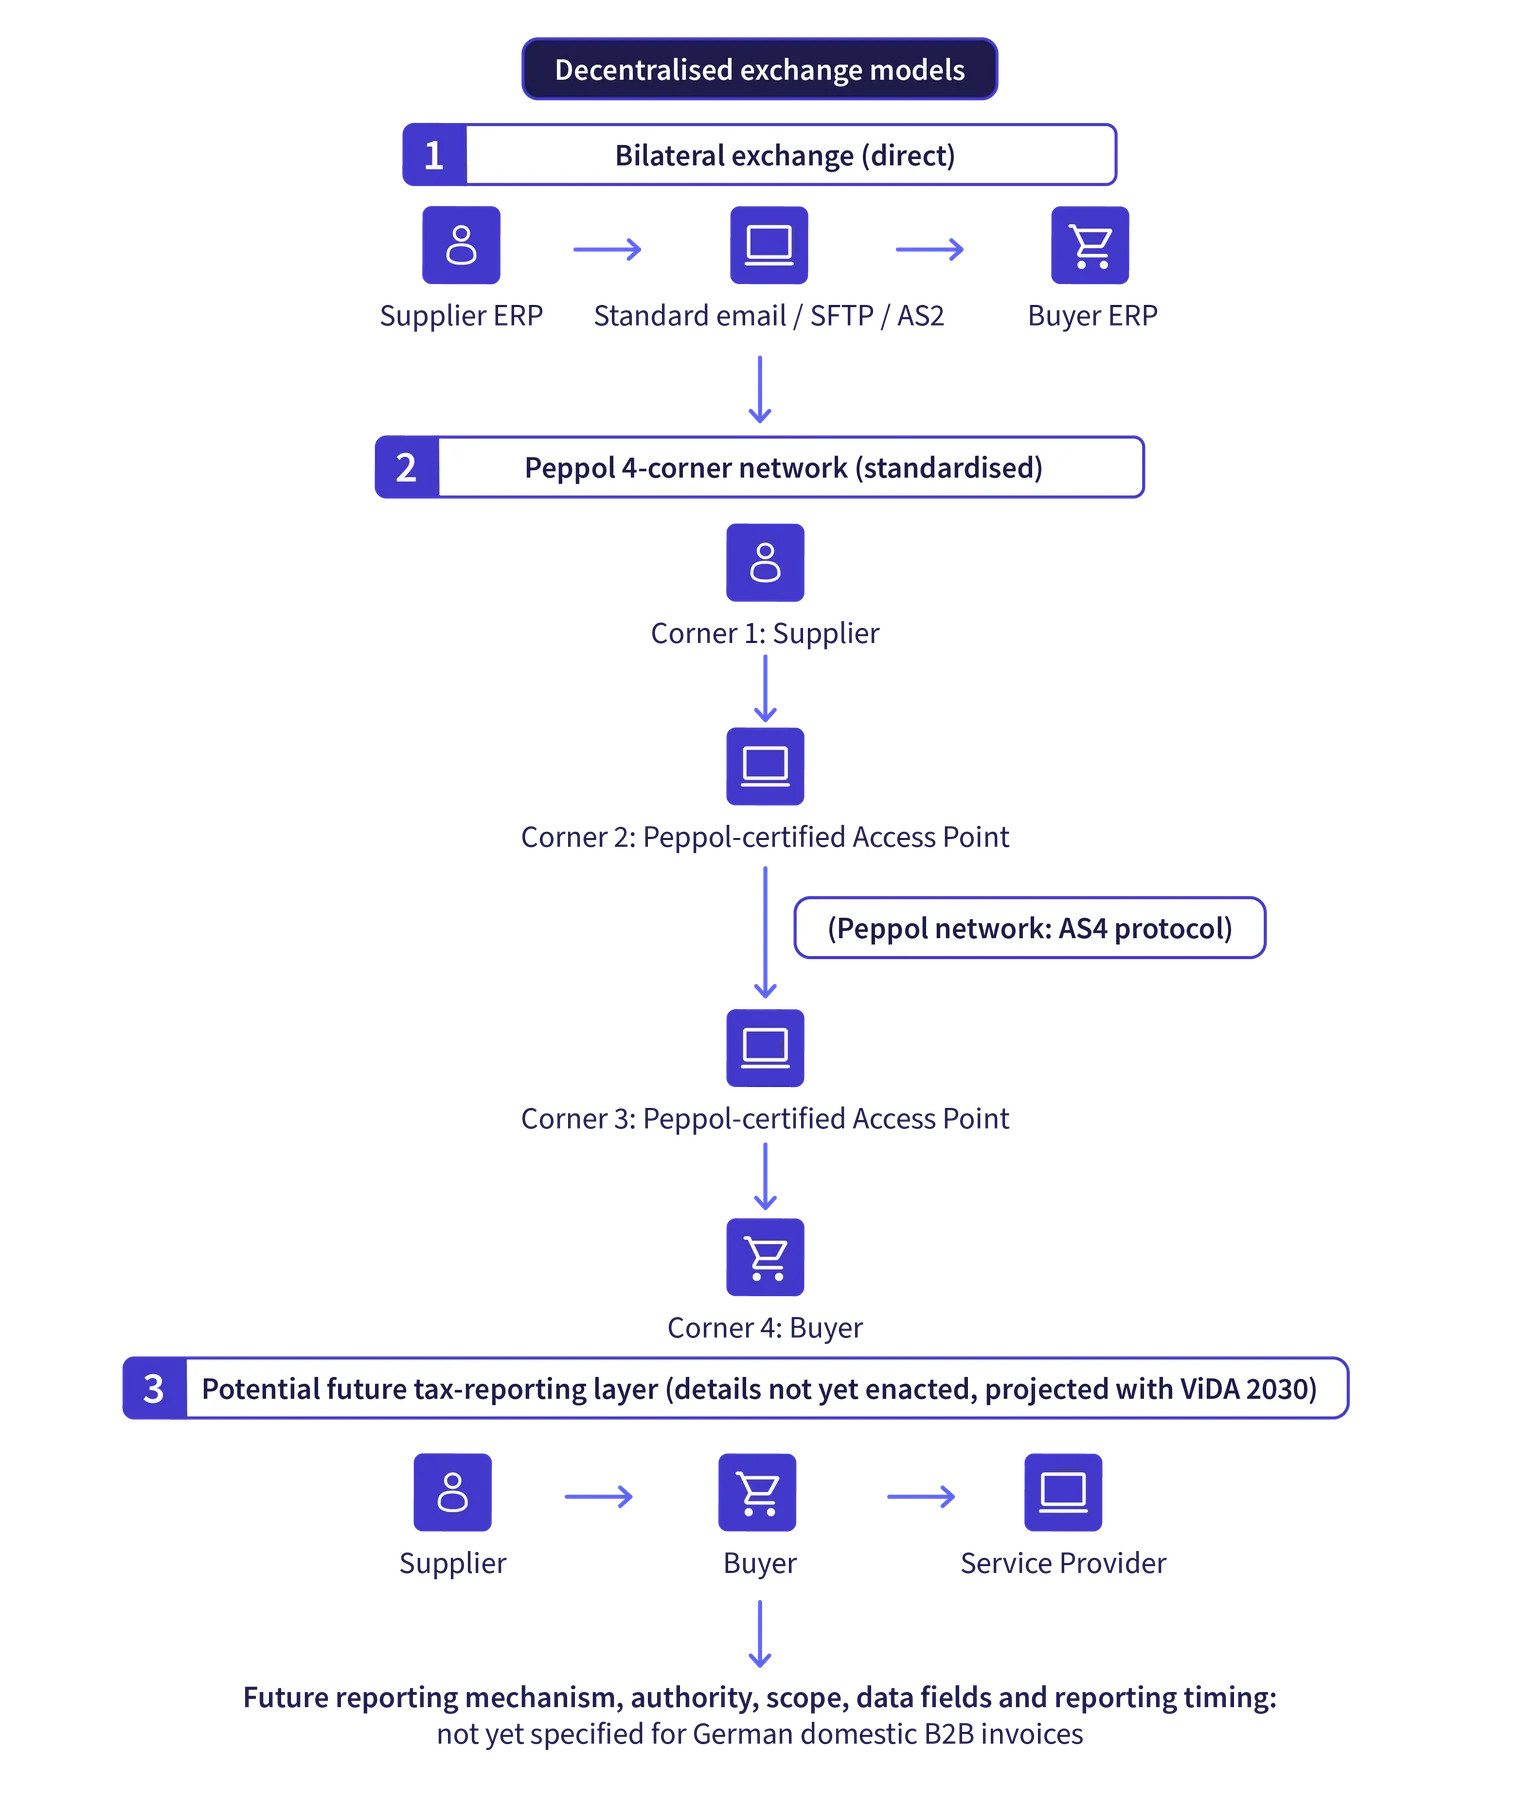
Opmerking: De huidige Duitse B2B-wetgeving inzake e-facturatie legt geen nationale digitale rapportageverplichting of overheidsclearingplatform op. De federale overheid heeft de uitrol van e-facturatie gekoppeld aan het vooruitzicht van een later rapportagesysteem, en de EU-regels inzake btw in het digitale tijdperk maken toekomstige grensoverschrijdende digitale rapportering vanaf 2030 zeer relevant. Niettemin is het uiteindelijke Duitse nationale rapportagemodel, met inbegrip van de vraag of het gebruikmaakt van een five-corner-achtige architectuur, rechtstreekse rapportering door de belastingplichtige, rapportering door dienstverleners, Peppol-infrastructuur of een ander kanaal, nog niet wettelijk bepaald.
Mogen Duitse bedrijven e-facturen rechtstreeks uitwisselen?
Ondernemingen kunnen gestructureerde facturen uitwisselen via bilaterale communicatiekanalen:
Rechtstreekse verzending per e-mail: Gestructureerde facturen, met inbegrip van conforme XML-bestanden of hybride formaten met ingesloten gestructureerde gegevens, mogen per e-mail worden verzonden. De Duitse regels leggen geen specifiek e-mailbeveiligingsprotocol op, al kunnen partijen contractueel of operationeel passende beveiligingsmaatregelen afspreken.
Punt-tot-puntverbindingen: Handelspartners kunnen rechtstreekse elektronische kanalen overeenkomen, zoals SFTP, AS2, API's, EDI-verbindingen of leveranciersportalen, op voorwaarde dat de verzonden factuur voldoet aan de geldende vereisten voor gestructureerde formaten.
Hoe werkt het Peppol-vierhoekenmodel (four-corner network)?
Het Peppol-netwerk biedt een veerkrachtige infrastructuur voor Duitse B2B-uitwisseling. In plaats van duizenden individuele punt-tot-puntverbindingen op te zetten, kan een onderneming verbinding maken met één geaccrediteerd Peppol Access Point (Corner 2), dat facturen veilig via het netwerk routeert naar het Access Point van de ontvanger (Corner 3) met behulp van standaard AS4-transportprotocollen. Zoals hierboven aangegeven is Peppol echter niet het exclusieve of wettelijk verplichte verzendkanaal voor Duitse binnenlandse B2B-facturen.
Wat is GEBA en hoe wordt het gebruikt voor factuurrouting?
Om routinguitdagingen binnen het Peppol-netwerk op te lossen, heeft de Koordinierungsstelle für IT-Standards (KoSIT) het German Electronic Business Address (GEBA) ontwikkeld.
Wettelijke uitgangspositie: GEBA is gebaseerd op het Duitse ondernemingsidentificatienummer (Wirtschafts-Identifikationsnummer - W-IdNr) geregeld onder artikel 139c van de Duitse Abgabenordnung (AO). Het W-IdNr is een unieke, permanente identificatie die door het Bundeszentralamt für Steuern (BZSt) wordt uitgereikt aan elke economische entiteit die in Duitsland actief is.
Adresseringsschema: GEBA is een op het W-IdNr gebaseerde benadering voor elektronische adressering, bedoeld voor interoperabele factuurrouting. Het precieze schemasymbool, de huidige registratiestatus en de ondersteunde versie moeten worden bevestigd aan de hand van de toepasselijke officiële KoSIT- en Peppol-identificatiespecificaties voorafgaand aan publicatie.
Granulaire routering: Naast de identificatie van de rechtspersoon laat GEBA bedrijven toe om subidentificatoren toe te voegen voor specifieke vestigingen, productiesites of crediteurenafdelingen, zodat inkomende facturen automatisch naar de juiste boekhoudkundige workflow worden gerouteerd.
Interoperabiliteit: GEBA kan naast bestaande identificaties bestaan, zoals GLN's en de Leitweg-ID die wordt gebruikt bij B2G-facturatie. De daadwerkelijke interoperabiliteit hangt af van de geregistreerde identificatie van de deelnemer, de netwerkondersteuning en de configuratie van de ontvanger.
Aanvaarde factuurformaten
Voor B2B e-facturatie schrijft de Duitse wetgeving geen enkel eigen factuurformaat voor. Ondernemingen mogen een gestructureerd elektronisch formaat gebruiken dat ofwel voldoet aan EN 16931, ofwel, indien overeengekomen door de partijen, de correcte en volledige extractie mogelijk maakt van alle informatie die vereist is onder de UStG naar een met EN 16931 conform of interoperabel formaat.
B2B-leveranciers kunnen een kwalificerend gestructureerd formaat selecteren, onder voorbehoud van contractuele vereisten en vereisten inzake overheidsopdrachten, waar van toepassing. Voor bouwfacturen accepteert het BMF momenteel een gestructureerde beschrijving waarin de afzonderlijke ambachten en hun totalen worden vermeld, mits een gedetailleerde bestekstaat verschijnt in een duidelijk naar verwezen, menselijk leesbare ingebedde bijlage. Een gestructureerd GAEB-bestand mag eveneens worden meegeleverd.
Veelvoorkomende Duitse benaderingen voor e-facturatie omvatten XRechnung, kwalificerende ZUGFeRD-profielen, Peppol BIS Billing 3.0 en interoperabele EDI-formaten.
1. XRechnung (structured XML): Wat is XRechnung en wanneer wordt het geaccepteerd?
XRechnung is de standaard voor elektronische facturatie die door KoSIT specifiek voor de Duitse publieke sector is ontwikkeld. Het is een toepassingsprofiel (CIUS) van EN 16931 en wordt uitsluitend aangeleverd als een gestructureerd XML-bestand zonder een visuele weergavelaag. XRechnung is de belangrijkste Duitse B2G-facturatiestandaard. Federale aanbestedingsregels staan ook andere kwalificerende standaarden toe binnen de voorwaarden van de ERechV, hoewel de relevante portaal- en ontvangervereisten moeten worden gecontroleerd.
XRechnung ondersteunt twee onderliggende syntaxen:
UBL (Universal Business Language): XML-syntax die op grote schaal wordt gebruikt in Europa en binnen het Peppol-netwerk.
CII (Cross Industry Invoice): XML-syntax ontwikkeld door UN/CEFACT.
Hoewel het oorspronkelijk werd gecreëerd voor Business-to-Government (B2G)-transacties, XRechnung is volledig geldig voor binnenlandse B2B-transacties onder § 14, lid 1 UStG.
2. ZUGFeRD (Hybride PDF/A-3 + XML): Welke ZUGFeRD-profielen kwalificeren als e-factuur?
ZUGFeRD (Zentraler User Guide des Forums elektronische Rechnung Deutschland) is een hybride formaat ontwikkeld door het Forum for Electronic Invoicing Germany (FeRD) in nauwe samenwerking met de Franse partner FNFE-MPE, waarbij Factur-X fungeert als de technisch identieke tweeling van ZUGFeRD.
Dominant in Duitsland en Frankrijk, en erkend voor grensoverschrijdende handel tussen deze twee landen en Zwitserland, bestaat een ZUGFeRD bestand uit twee geïntegreerde onderdelen:
Een visueel, leesbaar document in PDF/A-3 formaat (een ISO-standaard voor langetermijnarchivering).
Een machineleesbaar XML-bestand (zugferd-invoice.xml of factur-x.xml) dat rechtstreeks is ingesloten in de PDF/A-3-container.
Een ZUGFeRD-factuur moet gebruikmaken van een kwalificerende versie en een kwalificerend profiel, en moet de toepasselijke verplichte btw-gegevens bevatten. Versie 2.0.1 of later kan geschikt zijn, maar het selecteren van een ondersteunde versie alleen garandeert niet dat de individuele factuur conform is.
BASIC: Hoewel technisch toegestaan onder de verplichting, bevat dit profiel niet de volledige semantische gegevensset van EN 16931. Omdat het over het algemeen niet wordt aanvaard in B2G-portalen en een risico op afwijzing inhoudt bij B2B-transacties, wordt het gebruik ervan afgeraden.
EN 16931 (voorheen aangeduid als „Comfort”): Komt volledig overeen met de semantische vereisten van EN 16931 en is het aanbevolen profiel voor naadloze compliance.
Extended: Breidt EN 16931 uit om te voldoen aan complexe, sectorspecifieke bedrijfsvereisten.
Belangrijk: De lagere ZUGFeRD profielen (MINIMUM en BASIC-WL) voldoen niet aan de wettelijke vereisten van EN 16931. Facturen die onder deze profielen worden uitgereikt, kwalificeren niet als elektronische facturen onder § 14, lid 1 UStG en worden wettelijk beschouwd als „overige facturen”.
B2G versus B2B-context: Hoewel ZUGFeRD (in toepasselijke profielen) ideaal en op grote schaal toegepast is voor B2B-handel, worden lagere profielen en hybride formaten vaak niet ondersteund of afgewezen door indieningsportalen van de overheidssector (B2G), die overwegend pure XML verwachten (XRechnung). Bijgevolg mag ZUGFeRD niet zonder meer als aanvaardbaar worden beschouwd, tenzij de specifieke overheidsinstantie en het kanaal het in een conform profiel aanvaarden.
3. Electronic Data Interchange (EDI)-formaten: Mogen bedrijven EDI blijven gebruiken na 2027?
Electronic Data Interchange (EDI)-systemen gebaseerd op legacystandaarden, zoals EDIFACT, ODETTE of VDA, zijn wijdverspreid in de Duitse toeleveringsketens van de automobielsector, de maakindustrie en de detailhandel.
De wetgever hield rekening met deze bestaande investeringen onder § 27, lid 38 UStG en de BMF-richtsnoeren:
Tot 31 december 2027: Bestaande EDI-regelingen mogen verder worden gebruikt, ook als ze niet strikt overeenstemmen met het EN 16931-gegevensmodel, op voorwaarde dat beide handelspartners hiermee akkoord gaan.
Vanaf 1 januari 2028: EDI-formaten blijven toegelaten, maar moeten ofwel rechtstreeks voldoen aan het semantische model van EN 16931, ofwel de nauwkeurige en volledige extractie van alle verplichte btw-gegevens naar een EN 16931-conforme of interoperabele output mogelijk maken.
Technisch formaat | Bestandsarchitectuur | Compliancestatus onder EN 16931 | Voornaamste gebruik & operationele opmerkingen |
XRechnung | Gestructureerde XML (UBL of CII) | Kwalificerende EN 16931 CIUS | Belangrijkste Duitse B2G-formaat; toegestaan voor B2B wanneer correct geïmplementeerd. |
ZUGFeRD (EN 16931 / Extended profiles) | PDF/A-3 met ingebedde XML | Geschikt bij geldige implementatie | Geaccepteerd voor kwalificerende B2B-facturen; B2G-acceptatie hangt af van de specificaties van de ontvanger en het portaal. |
ZUGFeRD (profielen MINIMUM / BASIC-WL) | PDF/A-3 met ingebedde XML | Niet-kwalificerende e-factuurprofielen | Voor btw-doeleinden behandeld als overige facturen; alleen bruikbaar waar overige facturen toegestaan blijven. |
Peppol BIS Billing 3.0 | Gestructureerde XML (UBL) | Geschikt bij geldige implementatie | Toegestaan voor binnenlandse en grensoverschrijdende uitwisseling; Peppol is niet verplicht voor Duitse B2B-facturen. |
Legacy EDI (EDIFACT / VDA) | Gestructureerde elektronische gegevens | Overgangsregeling of interoperabel | Niet-conforme EDI mag tot en met 2027 worden voortgezet voor kwalificerende leveringen met toestemming van de koper; vanaf 2028 moet aan de wettelijke e-factuurdefinitie worden voldaan. |
Standaard PDF / Word / scans | Ongestructureerd digitaal / papier | Kwalificeert niet als e-factuur | Overige facturen blijven toegestaan tijdens toepasselijke overgangsperioden en voor wettelijke uitzonderingen. |
Sancties & fiscale non-complianceriscico's
Duitsland legt niet automatisch een afzonderlijke boete op louter omdat een vereiste gestructureerde e-factuur als een 'overige factuur' werd uitgereikt. Het BMF-Schreiben van 15 oktober 2026, paragraaf 28, sluit die handeling uitdrukkelijk uit van het overtredingsdelict onder § 26a lid 2 nr. 1 UStG. Andere tekortkomingen, waaronder het niet uitreiken van een factuur of het niet tijdig uitreiken ervan waar dat vereist is, blijven onderworpen aan de toepasselijke wetgeving.
Weigering van het recht op btw-aftrek (Vorsteuerabzug)
Een gebrek in een factuur kan de aftrek van voorbelasting van de ontvanger onder § 15 lid 1 nr. 1 UStG beïnvloeden. De uitkomst hangt af van de vraag of de vereiste btw-gegevens beschikbaar zijn, de aard van het gebrek, de toepasselijke overgangsregeling en de mogelijkheid tot correctie. Een technische validatiewaarschuwing betekent niet noodzakelijk dat de aftrek van voorbelasting moet worden geweigerd.
Zodra de verplichte uitreiking van kracht wordt:
Als een leverancier die onder de verplichting valt papier of een gewone PDF uitreikt na de toepasselijke overgangsperiode, is het document een 'overige factuur' in plaats van een wettelijke e-factuur. Een XML-bestand moet zorgvuldiger worden beoordeeld: een formaatfout kan classificatie als e-factuur verhinderen, maar een fout op het gebied van bedrijfsregels (business rules) alleen leidt voor btw-doeleinden niet automatisch tot die uitkomst.
Wanneer een vereiste e-factuur wordt vervangen door een 'overige factuur', moet de aftrek van voorbelasting van de ontvanger worden beoordeeld onder § 15 UStG en de toepasselijke BMF-richtsnoeren. Het standpunt hangt af van de beschikbare factuurgegevens, overgangsversoepelingen en mogelijke correctie, automatische weigering mag niet worden gesteld.
Een boekenonderzoek (Betriebsprüfung) kan leiden tot herziening van de btw-aanslag. Wanneer de voorwaarden van § 233a AO van toepassing zijn, kan nabetalingsrente (Nachzahlungszinsen) verschuldigd zijn. Het wettelijke rentepercentage voor de relevante perioden bedraagt 0,15% per maand, wat neerkomt op 1,8% per jaar.
Wanneer kunnen Duitse factuurgerelateerde administratieve boetes van toepassing zijn
Hoewel het BMF bevestigt dat het uitreiken van een 'overige factuur' in plaats van een vereiste e-factuur op zichzelf geen overtreding vormt onder § 26a lid 2 nr. 1 UStG, blijven andere overtredingen van belang. § 26a lid 2 nr. 1, 2 en 5 UStG betrekking hebben op kwalificerende tekortkomingen inzake het uitreiken van facturen, de achtjarige bewaarplicht voor facturen en opgaven van intracommunautaire transacties (opgaaf ICP). Hun respectieve wettelijke voorwaarden en maximale boetes moeten afzonderlijk worden beoordeeld. Onder § 26a lid 2 nr. 1 UStG kan het opzettelijk of roekeloos niet uitreiken van een factuur, of het te laat uitreiken ervan in strijd met § 14 lid 2, tweede zin, een administratieve overtreding opleveren. Onder § 26a lid 3 bedraagt de maximale boete voor die overtreding € 5.000.
Het BMF-Schreiben van 15 oktober 2026, paragraaf 28, vermeldt uitdrukkelijk dat het uitreiken van een 'overige factuur' in plaats van een vereiste e-factuur geen administratieve overtreding vormt onder § 26a lid 2 nr. 1 UStG. De afzonderlijke overtreding van het helemaal niet uitreiken van een factuur, of het te laat uitreiken ervan, kan nog steeds van toepassing zijn wanneer aan de wettelijke bestanddelen daarvan is voldaan.
Mag een koper betaling opschorten vanwege een onjuiste factuur?
Of betaling pas opeisbaar wordt na ontvangst van een specifieke factuur, hangt af van het relevante contract en het toepasselijke Duitse burgerlijk en handelsrecht. De btw-rechtelijke verplichting om een gestructureerde e-facturatie uit te reiken, vormt op zichzelf geen universele opschortende voorwaarde voor elke commerciële betaling.
Een koper kan om een conforme e-factuur verzoeken en kan beschikken over contractuele of wettelijke rechtsmiddelen wanneer niet aan een facturatieverplichting is voldaan. Een recht om betaling op te schorten moet echter worden vastgesteld op basis van de toepasselijke contractuele voorwaarden en burgerlijkrechtelijke vereisten, waaronder eventuele relevante rechten onder § 273 BGB. Niet-conforme facturen kunnen daarom leiden tot commerciële geschillen, maar opschorting is niet in elk geval automatisch gerechtvaardigd.
Wat zijn de gevolgen van het niet archiveren van e-facturen?
Het niet bewaren van gestructureerde XML-gegevens in hun oorspronkelijke formaat gedurende de verplichte bewaartermijn van 8 jaar (berekend vanaf het einde van het jaar waarin de factuur is uitgereikt) vormt een schending van de GoBD-beginselen. Het niet naar behoren bewaren van fiscaal relevante elektronische facturen kan leiden tot bezwaren tijdens een boekenonderzoek (Betriebsprüfung). Een geschatte aanslag onder § 162 AO hangt af van de wettelijke voorwaarden, waaronder de vraag of de relevante belastinggrondslagen betrouwbaar kunnen worden vastgesteld. Een gebrek in de archivering leidt er niet automatisch toe dat de gehele boekhouding ongeldig wordt verklaard.
Hoe bedrijven zich kunnen voorbereiden
Duurzame compliance vereist een doordachte afstemming tussen IT, fiscale boekhouding, inkoop en crediteurenbeheer.
Hoe moeten bedrijven zich voorbereiden op het ontvangen van e-facturen?
Sinds 1 januari 2025 moeten binnenlandse bedrijven gereed zijn om kwalificerende gestructureerde B2B-e-facturen te ontvangen, met inbegrip van bedrijven die zijn vrijgesteld van verplichte uitreiking. Inkomende processen moeten een onderscheid maken tussen conforme factuurbestanden, corrigeerbare btw-gegevens en de verschillende typen technische validatiefouten:
Controleer of centrale mailboxen voor het ontvangen van facturen (bv. invoices@company.de) zo zijn geconfigureerd dat ze XML-bijlagen kunnen verwerken zonder dat firewalls of beveiligingssystemen ze wijzigen of beschadigen.
Zet viewertools of ERP-plug-ins in die ruwe XRechnung datasets kunnen omzetten in visuele, voor mensen leesbare lay-outs voor interne goedkeuring per afdeling. Voor hybride ZUGFeRD facturen moet u ervoor zorgen dat de ingebedde gestructureerde gegevens kunnen worden gelezen, gevalideerd en afgestemd op de visuele PDF-weergave.
Gebruik geschikte validatietools om syntaxis- of formaatfouten te onderscheiden van fouten in bedrijfsregels (business rules) en ontbrekende verplichte btw-gegevens. Onder de verduidelijking van het BMF uit 2026, paragrafen 22–23, verhindert een fout in de bedrijfsregels zonder formaatfout niet automatisch dat een bestand voor btw-doeleinden als e-factuur kwalificeert. Vereiste belastinggegevens moeten nog steeds juist en volledig zijn.
Hoe moeten bedrijven zich voorbereiden op het uitreiken van e-facturen?
Organisaties moeten beoordelen wanneer hun verplichting tot uitreiking ingaat:
Bepaal of de totale omzet (Gesamtumsatz) van de uitreiker in 2026 onder § 19 lid 2 UStG meer dan € 800.000 bedroeg. Uitreikers op of onder die drempel mogen gebruikmaken van de kwalificerende overgangsregeling voor 2027; grotere uitreikers moeten hun verplichtingen voor 2027 beoordelen, met inbegrip van de afzonderlijke EDI-versoepeling en permanente wettelijke vrijstellingen.
Beoordeel of ERP- en facturatiesystemen de vereiste btw-gegevens kunnen koppelen aan de juiste EN 16931-velden met behulp van de KoSIT- en FeRD-koppelingsrichtlijnen. Controleer de ondersteuning voor dienstomschrijvingen, inhoudingen op vooruitbetalingen, ingebedde details voor de bouw, kortingen, afronding van brutoprijzen en correctiefacturen.
Bevestig de formaat- en leveringsafspraken met klanten. Bepaal welk conform gestructureerd formaat elke klant kan ontvangen en welk verzendkanaal is overeengekomen. XRechnung en ZUGFeRD zijn veelgebruikte opties, maar de Duitse B2B-verplichting schrijft geen van beide formaten voor, noch verplicht ze Peppol. Zorg er bij een formaat dat niet voldoet aan EN 16931 voor dat het voldoet aan de wettelijke vereiste voor correcte en volledige extractie van de vereiste factuurinformatie naar een EN 16931-conform of interoperabel formaat.
Zuiver de klantstamgegevens op en zorg ervoor dat wettelijke bedrijfsnamen, geregistreerde adressen, fiscale nummers (Steuernummer), btw-identificatienummers (USt-IdNr), en de aangewezen elektronische routeringsidentificatoren (zoals GEBA- of Peppol-ID's, indien van toepassing) volledig en gevalideerd zijn.
Hoe kunnen bedrijven een conforme factuurarchivering inrichten?
Implementeer een conform elektronisch archief dat fiscaal relevante factuurgegevens en bijbehorende documenten bewaart. Bewaar op zichzelf staande XML-facturen als XML. Bewaar bij hybride facturen het volledige ontvangen hybride bestand en alle bijbehorende fiscaal relevante gegevens.
Zorg ervoor dat het archief toegangscentra, controle-sporen (audit trails), betrouwbare opvraging en gepaste gegevensbescherming ondersteunt. Bewaar facturen gedurende de toepasselijke wettelijke termijn, in de regel acht jaar onder § 14b UStG, en controleer of voor andere archiefstukken een langere bewaartermijn vereist is.
Stop met procedures die inkomende elektronische facturen omzetten in papieren afdrukken voor fysieke archiefkasten, aangezien papieren exemplaren niet voldoen aan de bewaarnormen voor belastingcontroles.
Moeten bedrijven gebruikmaken van Peppol of een e-facturatieprovider?
In plaats van kostbare point-to-point-verbindingen met commerciële handelspartners te onderhouden, evalueert u integratie met een Peppol-gecertificeerd Access Point.
Als u Peppol gebruikt, evalueert u of het publiceren van een Participant ID op basis van GEBA gepast is. GEBA dient ter ondersteuning van W-IdNr-gebaseerde identificatie en routering in het Peppol-netwerk; het is geen verplichte registratie voor Duitse B2B-e-facturatie.
Overweeg een e-facturatiedienstverlener voor conversie, validatie en verzending wanneer dit de operationele betrouwbaarheid verbetert. Bevestig dat de oplossing voldoet aan de huidige Duitse btw-vereisten en de verduidelijkingen van het BMF van 15 oktober 2026; het gebruik van een provider draagt de wettelijke nalevingsverantwoordelijkheden van het bedrijf niet over.
Conclusie
De overgang van Duitsland naar elektronische facturatie, die de gevestigde vereisten voor overheidsopdrachten (B2G) en het landelijke B2B-mandaat omvat, markeert een fundamentele transformatie van de commerciële en administratieve infrastructuur van het land. De Wet Groeikansen (Wachstumschancengesetz) heeft vereisten voor gestructureerde e-facturen verankerd in § 14 UStG, op basis van EN 16931 en kwalificerende interoperabele formaten. Gewone PDF's voldoen na de toepasselijke overgangsperioden niet langer aan de verplichte vereisten voor het uitreiken van e-facturen, maar ze blijven toegestaan in situaties die onder wettelijke uitzonderingen vallen.
Binnenlandse bedrijven moeten al in staat zijn om gestructureerde B2B-e-facturen te ontvangen. De volgende grote fase voor het verplicht uitreiken begint op 1 januari 2027 voor uitreikers die de wettelijke omzetdrempel overschrijden, gevolgd door de algemene fase op 1 januari 2028, behoudens permanente vrijstellingen en de afzonderlijke EDI-overgangsregeling voor 2027.
Voorbij de directe binnenlandse naleving stelt het opbouwen van capaciteiten voor gestructureerde e-facturatie organisaties in staat zich te positioneren voor de aanstaande transformaties van de Europese interne markt onder het initiatief Btw in het digitale tijdperk (VAT in the Digital Age – ViDA). Ondernemingen die hun ERP-architectuur upgraden, hun stamgegevens standaardiseren en vandaag nog samenwerken met geaccrediteerde transmissieproviders, waarborgen de naleving van de regelgeving en ontgrendelen tevens echte operationele automatisering binnen hun gehele financiële toeleveringsketen.
Veelgestelde vragen
Het mandaat omvat:
Binnenlandse B2B: kwalificerende leveringen en diensten tussen binnenlands gevestigde bedrijven, behoudens uitzonderingen.
Binnenlandse B2G: afzonderlijke regels voor overheidsopdrachten, met aanvullende btw-vereisten waar van toepassing.
Grensoverschrijdende B2B: valt buiten het huidige Duitse binnenlandse mandaat, met afzonderlijke ViDA-verplichtingen voor relevante intracommunautaire transacties vanaf 1 juli 2030.