Inleiding & digitale fiscale strategie
De digitale fiscale strategie van Spanje streeft twee fundamentele beleidsdoelstellingen na die parallel lopen: de bestrijding van belastingfraude en de uitroeiing van betalingsachterstand in het handelsverkeer. Fiscaal toezicht is de belangrijkste reden achter SII en VERI*FACTU, aangestuurd door het Ministerie van Financiën (Ministerio de Hacienda) en de Spaanse belastingdienst (Agencia Estatal de Administración Tributaria - AEAT).
Anderzijds, Wet 18/2022 (Ley Crea y Crece), aangenomen door het Ministerie van Economische Zaken en Digitale Transformatie, omvat verplichte elektronische facturatie tussen ondernemingen (B2B) (naast andere normen ter verbetering van de bedrijfsefficiëntie), niet alleen voor fiscale controle, maar vooral als instrument om commerciële transparantie te waarborgen, maximale betalingstermijnen van 60 dagen af te dwingen onder de wet op de betalingsachterstand (Wet 3/2004), en de liquiditeit van kleine en middelgrote ondernemingen (kmo's) te beschermen. De wettelijke uitvoering van de wet (via Koninklijk Besluit 238/2026 en de Ministeriële Order, die naar verwachting in oktober 2026 wordt gepubliceerd) is afgestemd met het Ministerie van Financiën en in het bijzonder met de Spaanse belastingdienst, die de technische systemen implementeert om dit te ondersteunen.
De grondwettelijke structuur van Spanje kent bijzondere historische foraalgebieden (Territorios Forales) die onafhankelijke fiscale en belastingautonomie uitoefenen. B2B e-facturatie is van toepassing in heel Spanje, maar e-reporting is gefragmenteerd: bedrijven en zelfstandigen gevestigd in Baskenland moeten voldoen aan TicketBAI, terwijl de rest van het grondgebied verplicht is VERI*FACTU (of SII voor grote ondernemingen) te gebruiken. Voor business-to-government (B2G) e-facturatie (verplicht sinds 2015) bestaat het nationale platform, FACe, naast de Baskische equivalenten (die allemaal gebruikmaken van Facturae als formaat).
Het economische netwerk van Spanje telt een groot aantal kmo's en zelfstandigen (autónomos), die vaak te maken hebben met overheidsinstanties, private ondernemingen en eindconsumenten, en bijgevolg onderworpen zijn aan verschillende verplichtingen. Inzicht in de manier waarop deze regionale en nationale kaders voor business-to-consumer (B2C), B2B en B2G, e-reporting en e-facturatie op elkaar inwerken (en met de Europese harmonisatie-initiatieven) is essentieel voor elke onderneming die actief is op de Spaanse markt.
Historische evolutie & EU-/globale context
De overgang van Spanje naar continue digitale compliance heeft zich voltrokken in verschillende wetgevende golven die meer dan een decennium beslaan:
Pioniers op het vlak van overheidsopdrachten (2013-2015): Spanje voerde op 15 januari 2015 verplichte elektronische facturatie in voor transacties met de overheid boven € 5.000, en creëerde het centrale toegangspunt FACe (Punto General de Entrada de Facturas Electrónicas) en standaardiseerde de Facturae XML-syntax.
Realtime digitale btw-registers (SII) (2017): Op 1 juli 2017 lanceerde Spanje het systeem voor onmiddellijke informatieverstrekking (Suministro Inmediato de Información - SII). Verplicht voor grote ondernemingen (met een transactievolume van meer dan ongeveer € 6 miljoen in het voorgaande jaar), belastingplichtigen die geregistreerd zijn in het maandelijkse btw-teruggaveregister (REDEME), en entiteiten binnen Spaanse btw-groepen, SII vereist de indiening van specifieke factuurgegevens binnen vier kalenderdagen na uitgifte of ontvangst.
Decentralisatie in Baskenland (TicketBAI) (2020-2024): Tussen 2020 en 2024 ontwikkelden en voerden de Baskische foraaltreasuries gefaseerd TicketBAI in, waarbij conforme facturatiesoftware, het aaneenschakelen van elektronische handtekeningen en het genereren van QR-codes verplicht werden voor elke kassa- en B2B-factuur, onafhankelijk van de centrale staatsregelgeving.
Antifraudecontroles voor facturatiesoftware (2021): Op 9 juli 2021 verbood Spanje software voor dubbel gebruik (software de doble uso) die het verbergen, wijzigen of manipuleren van gegevens mogelijk maakt. Dit legde de basis voor de verordening inzake geautomatiseerde facturatiesystemen (Reglamento de Sistemas Informáticos de Facturación - RRSIF), algemeen bekend als VERI*FACTU, die tot doel heeft de integriteit en traceerbaarheid van factuurgegevens te waarborgen.
Verplichting tot B2B e-facturatie in de private sector (2022): In september 2022 legde Spanje de beleidsbasis vast voor de verplichte elektronische facturatie tussen alle private ondernemingen en zelfstandigen, om betalingsachterstanden te verminderen en de bedrijfsgroei te bevorderen.
Integriteitscontroles voor facturatiesoftware (VERI*FACTU) (2025): Eind 2025 stelde Spanje de VERI*FACTU implementatietijdlijn uit tot 2027, waardoor ondernemingen extra tijd krijgen om hun facturatiesoftware aan te passen aan de vereisten inzake integriteit, traceerbaarheid en standaardisatie van gegevens. Ondernemingen die onderworpen zijn aan de vennootschapsbelasting moeten in de regel voldoen vanaf 1 januari 2027; andere betrokken belastingplichtigen volgen doorgaans vanaf 1 juli 2027.
Operationeel model en technische regels voor B2B (2026): In maart 2026 stelde Spanje het operationele kader vast voor verplichte B2B elektronische facturatie tussen ondernemingen en professionals. Het kader behandelt private uitwisselingsplatformen, de publieke e-facturatieoplossing, communicatie over de factuurstatus en de indiening van getrouwe kopieën van privaat uitgewisselde facturen bij de belastingdienst. Een ontwerp van technische order, ter consultatie voorgelegd in april 2026, stelde UBL voor als de exclusieve syntax voor facturen die via de publieke oplossing worden uitgewisseld. De definitieve technische order blijft bepalend voor de start van het gefaseerde nalevingstraject.
Motie van de Senaat over afstemming op de Europese ViDA (juni 2026): Op 17 juni 2026 keurde de Spaanse Senaat een motie goed die de regering aanspoort te evalueren hoe VERI*FACTU, SII, en de Crea y Crece B2B-verplichting voor e-facturatie convergeren tot een uniform model dat compatibel is met de VAT in the Digital Age (ViDA) pakket. Aangezien ViDA vanaf juli 2030 verplichte Digital Reporting Requirements (DRR) invoert voor intracommunautaire leveringen en vanaf januari 2035 de binnenlandse rapportering harmoniseert, willen Spaanse ondernemersorganisaties en wetgevers dubbele rapporteringslasten vermijden. Volgens onze lokale experts is deze motie niet bindend, waardoor de impact ervan beperkt kan blijven.
AEAT-webinar met vooruitblik op de aanstaande ontwerp-Ministeriële Order (12 september 2026): Tijdens een webinar op 12 september 2026 gaf de Spaanse belastingdienst (AEAT) een update over de aanstaande Ministeriële Order ter uitvoering van de Ley Crea y Crece B2B-verplichting voor e-facturatie, en bevestigde dat de Order naar verwachting in oktober 2026 wordt gepubliceerd. De publicatie zal het gefaseerde handhavingstraject in gang zetten: 12 maanden voor ondernemingen met een omzet > € 8 miljoen, en 24 maanden voor de rest.
Volledige compliance-tijdlijn
De uitrol van digitale compliance in Spanje volgt verschillende wettelijke termijnen, afhankelijk van de wetgevende verplichting, de bedrijfsgrootte en het regionale rechtsgebied:
Datum | Wettelijke verplichting | Bedrijfscategorie | Nalevingsverplichting |
15 januari 2015 | B2G e-facturatie (FACe) | Leveranciers aan de overheid | Verplichte B2G e-facturatie via FACe voor facturen boven € 5.000, met gebruik van Facturae. |
1 juli 2017 | SII | Grote ondernemingen (> € 6 miljoen), REDEME, btw-groepen | Verplichte indiening van factuurgegevens bij SII binnen 4 kalenderdagen. |
1 januari 2022 - 2024 | TicketBAI | Alle ondernemingen & zelfstandigen in Baskenland (Gipuzkoa, Álava & Bizkaia) | Gefaseerde invoering van TicketBAI (volledige dekking bereikt). |
1 januari 2027 | VERI*FACTU | Vennootschapsbelastingplichtigen (IS) | Verplichte implementatie van gecertificeerde VERI*FACTU facturatiesoftware. |
1 juli 2027 | VERI*FACTU | Zelfstandigen & freelancers (IRPF) | Verplichte implementatie van gecertificeerde VERI*FACTU facturatiesoftware. |
1 oktober 2027 (Verwacht) | B2B e-facturatie (Ley Crea y Crece) | Ondernemingen en professionals met een omzet > € 8 miljoen | Verplichte uitgifte, ontvangst en statusrapportering van B2B elektronische facturen. |
1 oktober 2028 (Verwacht) | B2B e-facturatie (Ley Crea y Crece) | Ondernemingen en professionals met een omzet < € 8 miljoen | Verplichte uitgifte en ontvangst van B2B elektronische facturen. |
1 juli 2030 | EU ViDA | Alle grensoverschrijdende EU-operatoren | Verplichte e-facturatie en 10-daagse Digital Reporting Requirements (DRR). |
Juridisch kader
De regelgeving voor elektronische facturatie en fiscale rapportering in Spanje is vastgelegd in afzonderlijke wetten, koninklijke besluiten en ministeriële orders:
Wet 25/2013 van 27 december 2013 (e-facturatie in de publieke sector): Gepubliceerd in BOE nr. 311 van 28 december 2013, regelt de elektronische facturatie in de publieke sector en creëerde het Boekhoudkundig Register van Facturen (Registro Contable de Facturas, RCF).
Koninklijk Besluit 596/2016 van 2 december 2016 (SII btw-registratierapportering): Gepubliceerd in BOE nr. 294, 6 december 2016, regelt het Immediate Supply of Information (SII)-systeem voor de bijna real-time elektronische indiening van btw-factuurgegevens.
Wet 11/2021 van 9 juli 2021 (antifraudecontroles voor facturatiesoftware): Gepubliceerd in BOE nr. 164, 10 juli 2021, wijzigt de Algemene Belastingwet (Wet 58/2003) om integriteits- en antimanipulatiewaarborgen in facturatiesystemen verplicht te stellen.
Wet 18/2022 van 28 september 2022 (Ley Crea y Crece, verplichting tot B2B e-facturatie): Gepubliceerd in BOE nr. 234, 29 september 2022, wijzigt Wet 56/2007 betreffende Maatregelen ter Bevordering van de Informatiemaatschappij en stelt verplichte elektronische facturatie tussen ondernemingen en zelfstandige professionals in.
Koninklijk Besluit 1007/2023 van 5 december 2023 (Reglement voor Geautomatiseerde Facturatiesystemen RRSIF / VERI*FACTU): Gepubliceerd in BOE nr. 291, 6 december 2023, legt technische en functionele specificaties vast voor geautomatiseerde facturatiesystemen en verifieerbare registraties.
Ministeriële Order HAC/1177/2024 van 17 oktober 2024 (VERI*FACTU technische specificaties): Gepubliceerd in BOE nr. 260, 28 oktober 2024, definieert gedetailleerde technische validatieregels, hash-algoritmes, QR-codes en transmissieschema's voor VERI*FACTU.
Koninklijk Wetsbesluit 15/2025 van 2 december 2025 (uitstel van de implementatie van VERIFACTU): Gepubliceerd in BOE-A-2025-24446, wijzigt de eerdere implementatiedata en stelt de verplichtingen inzake VERI*FACTU formeel uit tot 2027.
Koninklijk Besluit 238/2026 van 24 maart 2026 (operationeel kader voor B2B e-facturatie): Gepubliceerd in BOE-A-2026-7295, keurt het reglement goed dat de vereisten voor elektronische facturatie tussen ondernemingen en professionals onder Wet 18/2022 implementeert.
Ontwerp van Ministeriële Order over de Publieke E-facturatieoplossing (technische regels voor de SPFE): Gepubliceerd voor openbare raadpleging door het Ministerie van Financiën op 17 april 2026, regelt het de technische werking, beveiligingsarchitectuur en het gegevenswoordenboek van de Publieke Elektronische Facturatieoplossing (Solución Pública de Facturación Electrónica - SPFE). Momenteel nog een ontwerp, mag het nog niet als bindend worden beschouwd; de definitieve publicatie en inwerkingtreding ervan zijn relevant voor het gefaseerde implementatietijdschema voor B2B.
Regelgevende & belastinginstanties
Verschillende administratieve en technische entiteiten ondersteunen en houden toezicht op het Spaanse digitale belastingkader:
Staatsagentschap voor Belastingadministratie (AEAT): De nationale belastingdienst verantwoordelijk voor het beheer van SII, het beoordelen van VERI*FACTU -indieningen in het gemeenschappelijke fiscale gebied, het beheren van testomgevingen voor ontwikkelaars en het onderhouden van de technische infrastructuur van het publieke e-facturatieplatform (SPFE).
Foral belastingdiensten (Diputaciones Forales): De historische provincies van Baskenland (Álava, Biskaje en Gipuzkoa) beschikken over autonome fiscale soevereiniteit, geregeld door het Economisch Akkoord (Concierto Económico). Elke Foral belastingdienst (Hacienda Foral) stelt zijn eigen belastingwetgeving vast en beheert TicketBAI en de regionale vennootschapsbelasting. Navarra opereert eveneens met onafhankelijke fiscale soevereiniteit, maar is niet onderworpen aan TicketBAI en heeft tot op heden geen enkele e-reporting-verplichting uitgevaardigd. Baskenland en Navarra zijn onderworpen aan de regels voor e-facturatie onder Ley Crea y Crece.
Belastingdiensten in gebieden met een bijzonder belastingregime: De Canarische Eilanden, Ceuta en Melilla beschikken niet over fiscale soevereiniteit, maar opereren onder niet-EU btw-regimes, met afzonderlijke belastingdiensten. IGIC (Canarische Eilanden) en IPSI (Ceuta y Melilla) zijn de equivalenten van btw voor deze gebieden. Voor rechtspersonen gevestigd in deze gebieden bestaan er enkele verschillen in de fiscale rapportering (inclusief SII), aangezien deze aan de lokale belastingdiensten moet worden gerapporteerd in plaats van aan de AEAT. Voor de overige verplichtingen inzake e-facturatie en e-reporting (namelijk VERI*FACTU en Ley Crea y Crece), zijn de nationale regels volledig van toepassing.
Toepassingsgebied van de verplichtingen
Hoewel landelijke verplichtingen zoals Ley Crea y Crece en VERI*FACTU algemeen van toepassing zijn in heel Spanje, omvat de gedecentraliseerde structuur van het land afzonderlijke regionale kaders. Meest opvallend is dat Baskenland zijn eigen onafhankelijk transactiecontrolesysteem hanteert (TicketBAI), waardoor lokale ondernemingen worden vrijgesteld van nationale e-reporting, terwijl ze nog steeds moeten voldoen aan de landelijke normen voor B2B e-facturatie.
Het is belangrijk te begrijpen dat digitale compliance in Spanje binnenlandse B2B-, B2G- en B2C-transacties omvat binnen afzonderlijke, gelijktijdige juridische regimes.
Spaanse facturatieactiviteiten | ||
B2G-transacties (Wet 25/2013 - FACe) | B2B-transacties (Wet 18/2022 - B2B) | B2C-transacties (Wet 11/2021 & Foral) |
|
|
|
Business-to-Government (B2G)
Gereguleerd onder Wet 25/2013, geldt verplichte e-facturatie voor alle overheidsdiensten (nationaal, regionaal en gemeentelijk). Leveranciers moeten gestructureerde facturen uitreiken volgens het Facturae schema voor elke transactie boven € 5.000 (al kunnen overheidsinstanties e-facturatie ook verplichten onder deze drempel). Facturen moeten specifieke administratieve directorycodes bevatten (DIR3 codes) die het boekhoudkantoor, de bevoegde instantie en de verwerkingseenheid vertegenwoordigen.
B2G-transacties zijn ook onderworpen aan antifraude-rapportageverplichtingen: SII, VERI*FACTU of TicketBAI afhankelijk van het type onderneming en de locatie.
Business-to-Business (B2B)
Onder Wet 18/2022 (Ley Crea y Crece) en Koninklijk Besluit 238/2026 moeten alle binnenlandse B2B-transacties tussen Spaanse ondernemingen, vaste inrichtingen en zelfstandige professionals worden gedocumenteerd via gestructureerde elektronische facturen. Overheidsbedrijven en Tijdelijke Ondernemingsverenigingen (Uniones Temporales de Empresas - UTEs) vallen binnen het toepassingsgebied.
De verplichting geldt voor binnenlandse leveringen. Grensoverschrijdende B2B-transacties blijven vooralsnog buiten het toepassingsgebied van Crea y Crece, en blijven onderworpen aan de algemene btw-regels tot de grensoverschrijdende Digital Reporting Requirements (DRR) van de EU ViDA-richtlijn van kracht worden in juli 2030.
B2B-transacties zijn ook onderworpen aan antifraude-rapportageverplichtingen: SII, VERI*FACTU of TicketBAI afhankelijk van het type onderneming en de locatie.
Business-to-Consumer (B2C)
Consumententransacties zijn uitdrukkelijk uitgesloten van de Crea y Crece B2B-e-facturatieverplichting. Retailtransacties en vereenvoudigde facturen (facturas simplificadas) vallen echter volledig onder de regels voor antifraude-facturatiesoftware (VERI*FACTU) in het gemeenschappelijk grondgebied en onder TicketBAI in Baskenland. Deze kaders vereisen het genereren van fiscale gegevens, digitale kettingvorming (chaining) en het afdrukken van QR-codes op klantgerichte kasticketten.
De B2B-e-facturatievereisten van Spanje (Ley Crea y Crece)
Het B2B-kader voor elektronische facturatie voert structurele verplichtingen in met betrekking tot technische syntaxen, authenticatie en continue statusopvolging.
Verplichte syntaxen en technische formaten
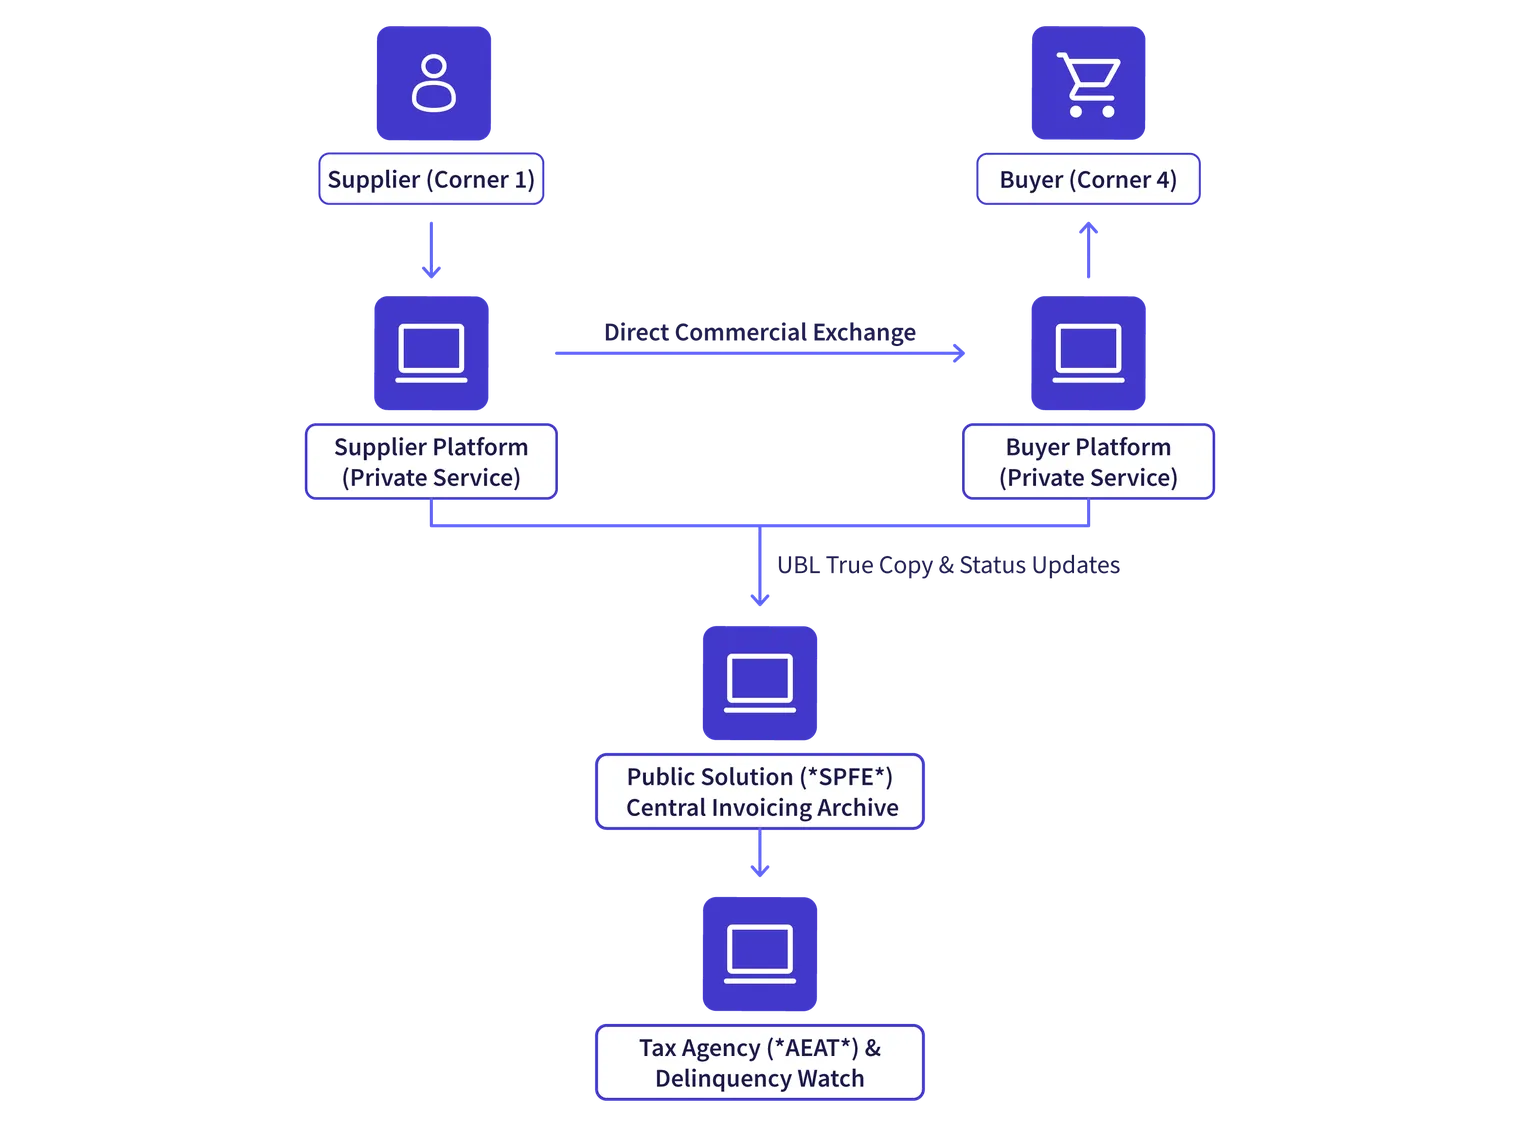
Onder Koninklijk Besluit 238/2026, dat het operationele kader voor B2B-e-facturatie uitwerkt, wordt een elektronische factuur wettelijk gedefinieerd als een gestructureerd computerbestand dat voldoet aan de Europese norm EN 16931. Het ontwerp van ministerieel besluit van 2026 stelt voor dat de Publieke Oplossing voor Elektronische Facturatie (SPFE) gebruikmaakt van Universal Business Language (UBL)-syntax, afgestemd op de toepasselijke EN 16931-norm.
Ondernemingen die gebruikmaken van private uitwisselingsplatformen kunnen overeenkomen om gestructureerde facturen uit te wisselen in een van de formaten die zijn toegestaan binnen het Spaanse B2B-e-facturatiekader:
Universal Business Language (UBL 2.5): Gestructureerde XML-syntax conform EN 16931. Volgens de huidige ontwerp-technische regels is dit verplicht voor alle verzendingen naar de publieke oplossing (SPFE).
Cross Industry Invoice (CII): UN/CEFACT XML-schema conform EN 16931.
Facturae (v3.2.x): De Spaanse nationale XML-syntax, historisch gebruikt voor B2G-facturatie via FACe.
EDIFACT: Een al lang bestaand elektronisch gegevensuitwisselingsformaat dat op grote schaal wordt gebruikt in de retail-, automobiel- en fmcg-sector.
Wanneer private platformen andere formaten dan UBL gebruiken (zoals EDIFACT of Facturae), moet de software automatisch een identieke getrouwe kopie (copia fiel) omzetten en deponeren bij het publieke platform (SPFE) in gestructureerd UBL 2.5-formaat op het moment dat de factuur wordt uitgereikt. Deze getrouwe kopie moet de inhoudelijke gegevens van de tussen de partijen uitgewisselde factuur bewaren.
Elektronische handtekeningen en authenticatie
Alle elektronische facturen die buiten het openbare portaal worden uitgereikt, moeten worden geauthenticeerd met een geavanceerde elektronische handtekening, gebaseerd op een gekwalificeerd certificaat voor elektronische handtekeningen of elektronische zegels, telkens in overeenstemming met de Europese eIDAS-verordening (EU 910/2014). Belastingplichtigen kunnen de afgifte van handtekeningen delegeren aan gecertificeerde dienstverleners voor elektronische facturatie.
Elke factuur moet een unieke factuuridentificatie (UUID) bevatten, systematisch berekend op basis van het fiscaal identificatienummer van de uitgever (NIF), de factuurreeks en het factuurnummer, en de uitgiftedatum.
Verplichte opvolging van de factuurlevenscyclus
Een onderscheidend kenmerk van het toekomstige Spaanse B2B-e-facturatiekader is de verplichte mededeling van de statussen van de factuurlevenscyclus. Om misbruik van betalingstermijnen in het handelsverkeer tegen te gaan, verplicht Wet 18/2022 ontvangers van elektronische facturen om transactiemijlpalen te registreren en te melden binnen vier kalenderdagen (weekends en nationale feestdagen niet meegerekend). De vereiste mijlpalen zijn:
Commerciële aanvaarding of afwijzing: De koper moet de formele commerciële aanvaarding of afwijzing van de factuur registreren, met vermelding van de exacte datum waarop dit gebeurde.
Volledige effectieve betaling: De koper moet de volledige betaling melden van elke ontvangen factuur die niet werd afgewezen, samen met de datum waarop de betaling werd verwerkt. Dit is de datum waarop de leverancier de betaling ontvangt, niet de datum waarop de betalingsopdracht enkel werd verzonden of goedgekeurd.
Deze statusupdates moeten elektronisch worden teruggestuurd naar de leverancier via de gebruikte uitwisselingsregeling en worden meegedeeld aan het publieke platform (SPFE). Het kader staat ook vrijwillige melding toe van commerciële aanvaarding of afwijzing, betaling (inclusief het betaalde bedrag en de betaaldatum), en overdracht van de factuur aan een derde partij voor inning of betaling. Deze optionele statussen wijzigen de wettelijke berekening van de betalingstermijn van de factuur niet.
Grote ondernemingen met een omzet van meer dan € 8 miljoen moeten onmiddellijk voldoen aan de statusrapportering vanaf de datum waarop hun B2B-e-facturatieverplichting van kracht wordt, terwijl kleinere ondernemingen profiteren van een overgangsperiode: zij moeten de verplichte factuurstatusinformatie pas meedelen 36 maanden na de inwerkingtreding van het ministerieel besluit.
Overgangsregels voor visuele PDF's
Tijdens de initiële gefaseerde uitrol moeten gestructureerde elektronische facturen vergezeld gaan van een gemakkelijk leesbare PDF weergave om de leesbaarheid te garanderen voor handelspartners wier verplichte ontvangstverplichtingen nog niet van kracht zijn geworden. Zodra alle ondernemingen en zelfstandigen onder de verplichting vallen, worden gestructureerde gegevensbestanden het enige rechtsgeldige instrument.
Archiveringsverplichtingen
Onder artikel 30 van het Spaanse Wetboek van Koophandel (Código de Comercio) en de Algemene Belastingwet moeten elektronische facturen, cryptografische handtekeningen en statuscertificaten worden bewaard gedurende een wettelijke minimumtermijn van zes jaar (of tot tien jaar voor controle van transacties met vaste activa of complexe aftrekposten). Archiveringssystemen moeten de continue authenticiteit, integriteit en toegankelijkheid waarborgen.
Technische architectuur: hybride uitwisseling en clearing
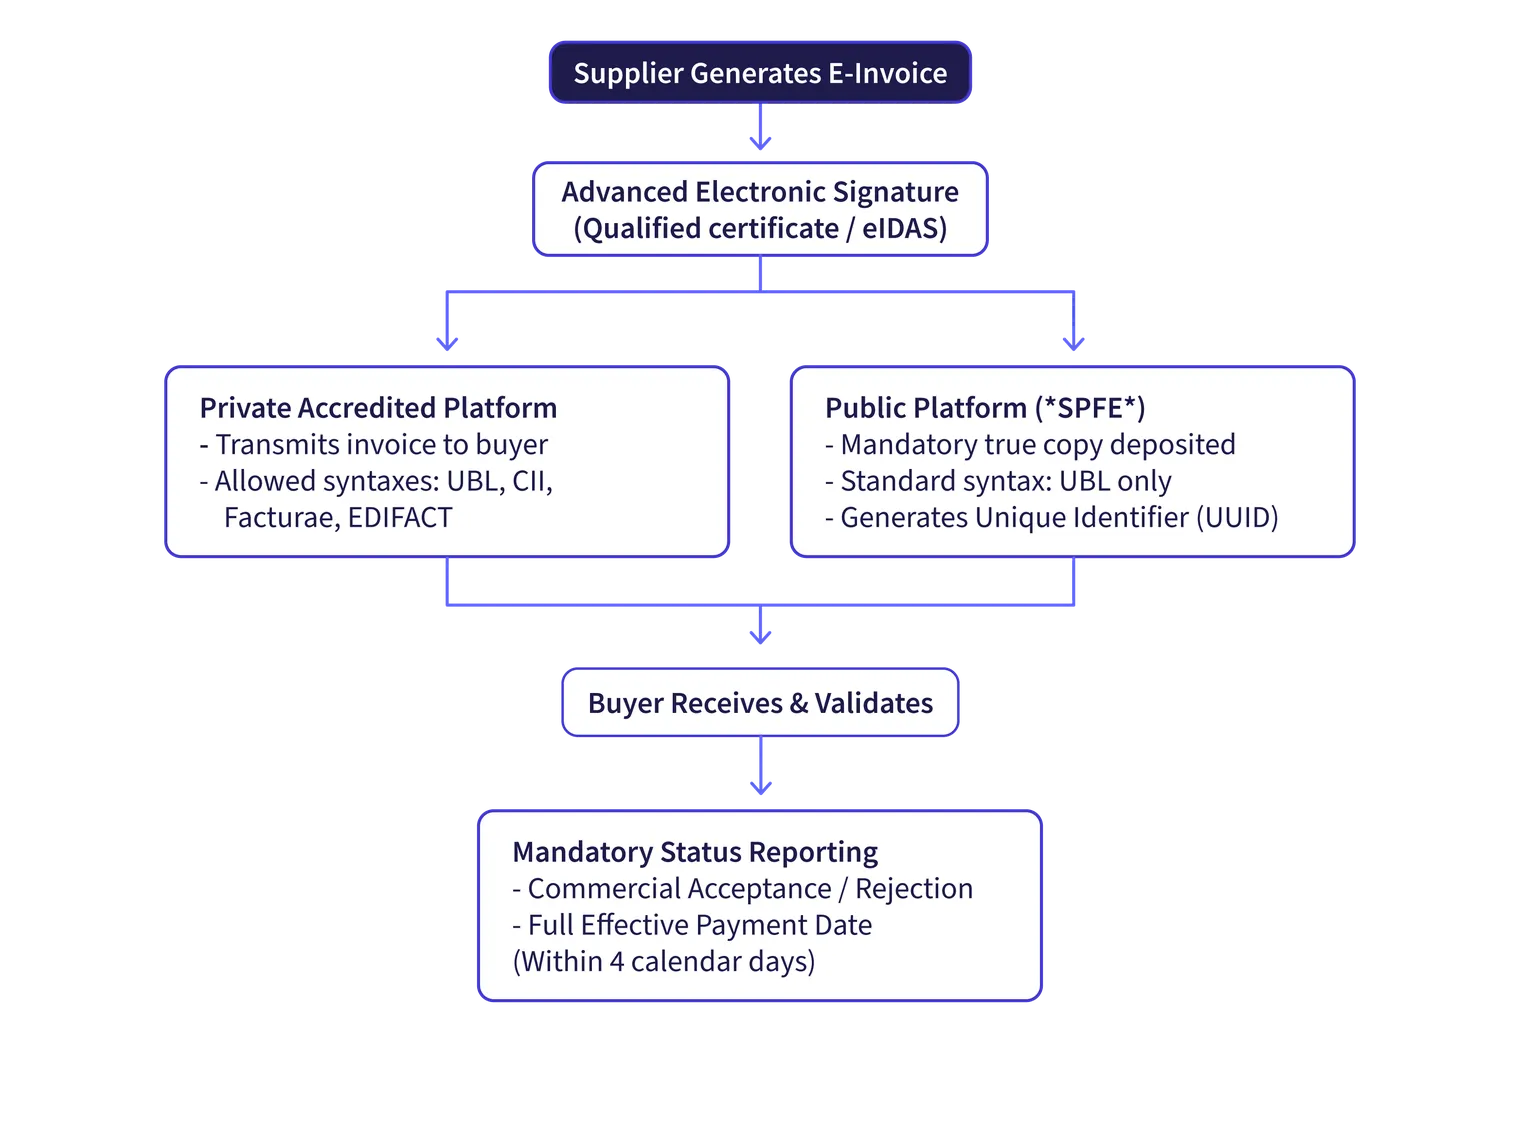
Spanje heeft zowel het gecentraliseerde clearingmodel, zoals in Italië (waar alle facturen via één centraal clearingplatform verlopen), als de zuiver gedecentraliseerde peer-to-peeraanpak, zoals in België, afgewezen. In plaats daarvan hanteert Spanje een hybride gedecentraliseerd CTC-model, dat private e-facturatieplatformen combineert met een gecentraliseerd openbaar repository.
Kernelementen van de architectuur
Leverancier (Corner 1): Genereert een gestructureerde factuur conform EN 16931 binnen een interne ERP- of facturatietoepassing.
Private aanbieders van e-facturatiediensten (Corner 2 & Corner 3): Private technologieplatformen verzorgen de directe point-to-point commerciële verzending tussen handelspartners via AS2, AS4 of beveiligde SFTP-protocollen. Deze platformen moeten beschikken over een ISO/IEC 27001-certificering voor informatiebeveiliging, volledige interoperabiliteit garanderen zonder interconnectiekosten, geavanceerde elektronische handtekeningen ondersteunen en alternatieve syntaxformaten omzetten naar UBL.
Openbare oplossing voor elektronische facturatie (SPFE - Corner 5): Beheerd door de AEAT, de SPFE keurt facturen niet goed vóór verzending. In plaats daarvan fungeert het als centrale opslagplaats en directory. Telkens wanneer een factuur via een private platform wordt uitgereikt, moet het platform van de leverancier een getrouwe kopie in gestructureerde UBL-syntax verzenden naar de SPFE. Kleinere ondernemingen kunnen de SPFE webinterface ook rechtstreeks gebruiken om gratis facturen te genereren en te bezorgen.
Koper (Corner 4): Verwerkt de gestructureerde factuur rechtstreeks in de software voor crediteurenbeheer, registreert de ontvangst en verstuurt verplichte statusupdates over de levenscyclus.
Deze hybride structuur zorgt ervoor dat bedrijfsprocessen ongehinderd doorlopen, ook bij eventuele vertraging van het openbare platform, terwijl overheden over volledige transactiegegevens beschikken om betaaltermijnen op te volgen.
E-reportingvereisten in Spanje (SII en VERI*FACTU)
Spanje hanteert twee afzonderlijke kaders voor transactionele fiscale rapportering naast de B2B-handelsfacturatie:
E-reportinglandschap in Spanje | |
Suministro Inmediato de Información (SII) | VERI*FACTU (Computergestuurde facturatiesystemen) |
|
|
De „Immediate Supply of Information” (SII)
De Suministro Inmediato de Información (SII) - verplicht voor grote ondernemingen met een omzet van meer dan circa € 6 miljoen in het voorgaande jaar, deelnemers aan het Maandelijks Register voor btw-teruggave (*REDEME*), en entiteiten binnen Spaanse btw-groepen - verplicht deze circa 62.000 belastingplichtigen om elektronische btw-boekhoudgegevens in te dienen bij het AEAT webportaal via SOAP/XML-webservices. Het systeem vereist verzending binnen vier kalenderdagen na het uitreiken van de factuur (voor uitgereikte facturen) of na de boekhoudkundige registratie (voor ontvangen facturen).
Rapporteren aan de SII vormt geen elektronische facturatie; het is een realtime fiscaal rapporteringsregime. De invoering van verplichte B2B-e-facturatie onder Crea y Crece doet geen afbreuk aan de SII. Ondernemingen die onderworpen zijn aan SII moeten btw-boekhoudgegevens blijven indienen en tegelijk gestructureerde e-facturatie invoeren voor de uitwisseling van handelsdocumenten.
Het VERI*FACTU regime
VERI*FACTU regelt de softwaresystemen die ondernemingen en zelfstandigen gebruiken om facturen op te stellen. Ingevoerd om niet-geregistreerde cashtransacties en omzetonderdrukkingssoftware tegen te gaan, VERI*FACTU verplicht facturatiesystemen om een gestandaardiseerd factuurregistratierecord te genereren (registro de facturación) op het exacte moment waarop een factuur wordt gegenereerd.
Volgens Ministerieel Besluit HAC/1177/2024, de gedetailleerde technische en functionele specificaties voor het VERI*FACTU regime moeten softwareontwikkelaars en gebruikers kiezen tussen twee werkingsmodi:
Verifieerbaar facturatiesysteem (Sistema de emisión de facturas verificables - VERI*FACTU): De software verzendt automatisch en continu versleutelde factuurregistratiegegevens naar de AEAT in realtime via een beveiligde API. Op de factuur wordt duidelijk zichtbaar de vermelding „Factura verificable en la sede electrónica de la AEAT” weergegeven, samen met een dynamische QR-code.
Niet-verifieerbaar facturatiesysteem (Non-VERI*FACTU): De software verzendt geen registratiegegevens automatisch. In plaats daarvan moet het systeem de gegevens intern bewaren in een onveranderlijk, cryptografisch gekoppeld gebeurtenissenlogboek, ondertekend met een digitaal certificaat, dat op verzoek ter inzage moet worden gegeven.
Facturen die worden gegenereerd via het Crea y Crece openbare platform voldoen automatisch aan de vereisten van VERI*FACTU. Koninklijk Wetsbesluit 15/2025 heeft de inwerkingtreding van VERI*FACTU uitgesteld tot 1 januari 2027 voor vennootschapsbelastingplichtigen en 1 juli 2027 voor individuele zelfstandigen.
Baskenland: TicketBAI
Baskenland oefent fiscale autonomie uit via de drie Foral Treasuries van Álava, Bizkaia en Gipuzkoa. Deze gebieden ontwikkelden en implementeerden hun eigen systeem voor continue transactiecontrole, bekend als TicketBAI, nog vóór de invoering van de centrale facturatie-initiatieven van de staat.
TicketBAI is van toepassing op alle natuurlijke en rechtspersonen die economische activiteiten uitoefenen in Baskenland, en omvat B2B-, B2G- en B2C-transacties. Elk facturatiesoftwaresysteem moet voor elke factuur een onveranderlijk, ondertekend XML-bestand genereren, een unieke cryptografische handtekening toevoegen, de factuur wiskundig koppelen aan de voorgaande transactie, en een conforme TicketBAI -identificatiecode (TBAI) en QR-code afdrukken op de factuur.
Hoewel de technische TicketBAI -engine gemeenschappelijk is voor de drie provincies, verschilt de operationele uitvoering ervan:
Gipuzkoa: Past TicketBAI toe als een rechtstreeks elektronisch rapporteringssysteem aan de Foral Treasury (Diputación Foral de Gipuzkoa). Volledig uitgerold in alle economische sectoren.
Álava: Past TicketBAI toe via de Diputación Foral de Álava, waarbij de gefaseerde uitrol volledig is afgerond.
Bizkaia (Batuz): Bizkaia integreerde TicketBAI in een uitgebreid digitaal fiscaal ecosysteem, bekend als Batuz, wat andere fiscale rapporteringsverplichtingen omvat.
Baskische ondernemingen die onderworpen zijn aan TicketBAI zijn wettelijk vrijgesteld van de centrale AEAT's VERI*FACTU vereisten, aangezien hun provinciale verplichtingen gelijkwaardige fiscale waarborgen opleggen. Baskische ondernemingen moeten echter nog steeds voldoen aan de landelijke B2B commerciële e-facturatie onder Ley Crea y Crece wanneer zij zaken doen in heel Spanje.
B2G e-facturatieregeling: FACe
Het landschap zou niet compleet zijn zonder een vermelding van FACe (B2G e-facturatie), de eerste e-facturatieverplichting die in Spanje werd ingevoerd.
Geregeld door Wet 25/2013 inzake e-facturatie in de publieke sector en verplicht sinds 2015, verplicht de Spaanse Business-to-Government (B2G)-regeling elektronische facturatie voor leveranciers die goederen of diensten leveren aan overheidsinstanties, met inbegrip van centrale, regionale en lokale overheden.
Indieningen worden beheerd via FACe (Punto General de Entrada de Facturas Electrónicas), het centrale overheidsloket, of compatibele regionale platformen. De belangrijkste technische vereisten zijn:
Gestandaardiseerde syntax: Facturen moeten worden gegenereerd in de nationale XML-gebaseerde Facturae schema (versies 3.2.x).
Administratieve routering (DIR3): Indieningen vereisen verplichte DIR3-identificatiecodes die het Boekhoudkantoor specificeren (Oficina Contable), het Beherend Orgaan (Órgano Gestor), en de Verwerkingseenheid (Unidad Tramitadora).
Digitale beveiliging: Elke factuur moet een geavanceerde elektronische handtekening dragen (XAdES-formaat) met een gekwalificeerd digitaal certificaat om de authenticiteit van de oorsprong en de integriteit van de inhoud te waarborgen.
Levenscyclustracking: Leveranciers kunnen de verwerkingsstatus van facturen opvolgen (Ingediend, Geregistreerd, Goedgekeurd, Betaald) in real time via een webinterface of geïntegreerde webservice-API's.
Hoewel de nationale basisregel een vrijstellingsdrempel van € 5.000 vastlegt, vereist de overgrote meerderheid van de overheidsinstanties FACe-indiening voor alle factuurbedragen, ongeacht de waarde.
Hoewel sommigen suggereren dat dit zal samensmelten met Ley Crea y Crece, is het meest waarschijnlijke scenario dat FACe nog enkele jaren zal blijven bestaan naast B2B e-facturatie, en ook naast e-reporting-verplichtingen.
Sancties bij niet-naleving
Niet-naleving binnen het gelaagde Spaanse facturatielandschap brengt zware commerciële, operationele en financiële sancties met zich mee, verspreid over afzonderlijke wettelijke regelingen:
Wettelijke sanctieregelingen in Spanje | |
Ley Crea y Crece (Wet 18/2022) | Ley Anti-Fraude (LGT artikel 201 bis) |
|
|
Sancties krachtens Ley Crea y Crece
Operationele niet-naleving: Ondernemingen die weigeren gestructureerde elektronische facturen uit te reiken, klanten geen toegang geven tot e-facturen, of de toegang tot facturen gedurende de wettelijke termijn belemmeren, riskeren administratieve boetes tot €10,000 opgelegd door het Ministerie van Economische Zaken.
Sancties voor commerciële wanbetaling: Bedrijven die de wettelijke betalingstermijn van 60 dagen overschrijden onder de Wet Betalingsachterstand (Wet 3/2004), riskeren zware niet-financiële sancties:
Uitsluiting van overheidsopdrachten krachtens de Wet Overheidsopdrachten (LCSP).
Uitsluiting van officiële overheidssubsidies en -toelagen, met inbegrip van herstelfondsen van de Europese Unie (zoals het Kit Digital -programma).
Openbare vermelding op de Nationale Waakhond voor Wanbetaling (Observatorio Estatal de la Morosidad Privada), die jaarlijks een lijst publiceert van laattijdig betalende entiteiten wier achterstallige commerciële schulden meer dan € 600.000 bedragen en meer dan 5% van de totale te betalen bedragen vertegenwoordigen.
Sancties krachtens de Antifraudewet (LGT artikel 201 bis)
Gebruik van niet-conforme facturatiesoftware: Ondernemingen die betrapt worden op het gebruik van niet-gecertificeerde, niet-verifieerbare of dual-use softwaresystemen die niet voldoen aan de VERI*FACTU vereisten, riskeren vaste financiële boetes van € 50.000 per boekjaar.
Aansprakelijkheid van ontwikkelaars en distributeurs: Softwareleveranciers die niet-conforme facturatiesoftware op de markt brengen, in licentie geven of distribueren, riskeren boetes tot € 150.000 per boekjaar, of € 1.000 per gedistribueerd softwarepakket zonder licentie.
Hoe ondernemingen zich kunnen voorbereiden
Om door de veelzijdige digitale complianceverplichtingen van Spanje te navigeren, is een gestructureerd, proactief voorbereidingsprogramma nodig:
Controleer de regionale blootstelling: Bepaal of uw bedrijfsactiviteiten, dochterondernemingen of leveranciers onder het gemeenschappelijke fiscale grondgebied vallen (AEAT) of onder regionale rechtsgebieden.
Evalueer facturatiesystemen ten opzichte van VERI*FACTU: Controleer of uw ERP- en facturatieplatformen voldoen aan Koninklijk Besluit 1007/2023 en Besluit HAC/1177/2024. Ga na of uw systemen rechtstreeks zullen verbinden via de geautomatiseerde VERI*FACTU webservice, of lokale versleutelde logboeken zullen bijhouden vóór de deadlines van 2027.
Implementeer de generatie van UBL 2.5-syntax: Hoewel private transacties Facturae of EDIFACT aanvaarden, moet u ervoor zorgen dat uw software of dienstverlener getrouwe kopieën in standaard UBL-formaat kan genereren en verzenden naar het openbare SPFE -register.
Richt workflows op voor statusrapportering binnen 4 dagen: Herzie de procedures voor crediteurenadministratie om meldingen van commerciële aanvaarding te automatiseren en de exacte datum van bankbetalingsverwerking vast te leggen, om de verzending binnen de wettelijke termijn van vier kalenderdagen te garanderen.
Zorg voor propere stamgegevens: Valideer de fiscale identificatienummers van klanten en leveranciers (NIF), bedrijfsadressen en administratieve DIR3 -routeringscodes in klantendossiers.
Kies een erkende private dienstverlener: Werk samen met een complianceprovider die beschikt over gecertificeerde infrastructuur (ISO/IEC 27001), geautomatiseerde statusoverdracht en multiformaatconversie. Ontdek Banqup-oplossingen voor compliancebeheer om uw Spaanse en Europese activiteiten toekomstbestendig te maken.
Besluit
E-facturatie- en e-reporting-verplichtingen die in 2027 van start gaan (VERI*FACTU, Ley Crea y Crece) vormen een belangrijke verschuiving in de digitale transformatie van Spanje. Door papieren documenten te vervangen door gestructureerde elektronische formaten, verplichte levenscyclustracking en geautomatiseerde e-reporting, bouwt de Spaanse overheid een modern, transparant btw-systeem uit om belastingfraude te bestrijden en commerciële wanbetaling uit te roeien.
Het implementatieschema van deze verplichtingen wordt gespreid over 2027, 2028 en 2029, afhankelijk van het type onderneming en de omvang ervan, en zal naast eerdere systemen blijven bestaan: B2G (FACe), e-reporting (SII) en regionale platformen (TicketBAI). Spaanse organisaties doen er echter goed aan hun systemen nu al te evalueren. Het kiezen van een erkende platformpartner, het auditeren van stamgegevens, het integreren van bank- en betalingssystemen en het opzetten van conforme workflows voor crediteuren- en debiteurenbeheer zorgen voor een vlotte overgang en blijvende fiscale compliance.
Veelgestelde vragen
Het korte antwoord is nee. Zodra de verplichte implementatiegolf van een onderneming in werking treedt, geldt een gewone PDF die per e-mail wordt verstuurd niet als een geldige elektronische factuur voor binnenlandse B2B-transacties. Facturen moeten gestructureerde, machineleesbare gegevensbestanden zijn (zoals UBL of Facturae), vergezeld van geavanceerde digitale handtekeningen. Een leesbare PDF is enkel toegestaan als tijdelijk visueel hulpmiddel tijdens de initiële uitrol.