Introducción y estrategia de fiscalidad digital
Bulgaria se prepara para dar un paso decisivo en la modernización de su administración tributaria indirecta. El 23 de septiembre de 2026, el Ministerio de Hacienda (Министерство на финансите) publicó oficialmente un anteproyecto de ley que modifica y completa la Ley del Impuesto sobre el Valor Añadido (Закон за данък върху добавената стойност - ЗДДС) para consulta pública. El anteproyecto introduce un régimen nacional obligatorio de facturación electrónica entre empresas (B2B) y de comunicación continua de operaciones en tiempo real a partir del 1 de enero de 2028.
En virtud de la reforma propuesta, la Agencia Nacional de Ingresos Públicos (Национална агенция за приходите - НАП / NRA) gestionará una plataforma estatal centralizada conocida como el Sistema Nacional de Información para la Facturación Electrónica Estructurada y la Comunicación Digital (Национална информационна система за структурирано електронно фактуриране и цифрово отчитане - NISSEF). En lugar de seguir basándose en la presentación retrospectiva de libros registro mensuales, el Estado implantará un modelo de compensación de Control Continuo de Transacciones (CTC) en tiempo real. En esta arquitectura, las facturas comerciales deberán presentarse a la NRA, ser validadas por esta y quedar registradas ante ella antes de poder considerarse emitidas legalmente.
Este cambio estratégico de política aborda directamente la fuga de IVA nacional y la elusión fiscal agresiva. Según sucesivos estudios de la Comisión Europea analizados en el análisis de Banqup sobre la brecha del IVA en la UE, las pérdidas sistémicas de ingresos por IVA en Europa Central y del Este ponen de manifiesto los límites de la auditoría retrospectiva. La estrategia fiscal digital de Bulgaria unifica dos pilares complementarios:
El Archivo Estándar de Auditoría Fiscal (SAF-T), que establece extractos periódicos contables y transaccionales para grandes contribuyentes corporativos a partir del 1 de enero de 2026; y
El marco de compensación en tiempo real y facturación electrónica NISSEF, cuya plena entrada en vigor está prevista para el 1 de enero de 2028, que desmantelará la facturación tradicional en papel, suprimirá los libros registro mensuales de compras y ventas, y automatizará las declaraciones de IVA.
«Bulgaria se prepara para pasar de la comunicación retrospectiva a la validación de operaciones en tiempo real de aquí a 2028, combinando la facturación electrónica con compensación y las declaraciones de IVA prellenadas para reducir su brecha fiscal nacional.»
Evolución histórica y contexto europeo/global
El camino de Bulgaria hacia los controles fiscales digitales se ha desarrollado en tres fases normativas distintas a lo largo de las dos últimas décadas:
Fiscalización minorista basada en hardware (2006-2019): Bulgaria fue de los primeros países en adoptar la fiscalización de puntos de venta en virtud de la Orden n.º H-18 (Наредба № Н-18 от 13 декември 2006 г.). En 2019, la NRA impuso el uso de registros de memoria fiscal criptográfica con enlaces GPRS activos, que transmitían los datos de los recibos de venta directamente a los servidores de la administración tributaria casi en tiempo real. Este sistema redujo los ingresos en efectivo no registrados, pero dejó las operaciones mayoristas B2B expuestas al fraude de IVA tipo carrusel.
Facturación electrónica del sector público en virtud de la Directiva 2014/55/UE (noviembre de 2019): De acuerdo con la normativa de la Unión Europea, Bulgaria transpuso las obligaciones de contratación pública mediante el artículo 115a de la Ley de Contratación Pública (Закон за обществените поръчки - ЗОП). Los poderes adjudicadores de todos los organismos estatales y municipales debieron recibir y procesar facturas electrónicas estructuradas conformes con la norma europea EN 16931.
El paquete ViDA y la obligación nacional de 2028: Mientras que países como Italia adoptaron un modelo de compensación centralizado y Francia optó por un modelo híbrido Y, Bulgaria había pospuesto históricamente una obligación nacional de B2B para el sector privado debido al requisito de obtener una excepción individual de la UE en virtud del artículo 395 de la Directiva del IVA de la UE (2006/112/CE). Tras el acuerdo político sobre la iniciativa de la UE El IVA en la era digital (ViDA), el artículo 218 fue modificado por la Directiva (UE) 2025/516. Esto otorgó a los Estados miembros de la UE la autonomía soberana para exigir la facturación electrónica nacional sin necesidad de solicitar excepciones individuales a la Comisión Europea. Bulgaria está ejerciendo esta potestad legal a través de su anteproyecto de ley de septiembre de 2026, cuya entrada en vigor está prevista para el 1 de enero de 2028, dos años y medio antes de que entren en vigor los Requisitos de Comunicación Digital (DRR) transfronterizos armonizados de la UE el 1 de julio de 2030.
Cronología completa de cumplimiento normativo
La siguiente tabla detalla los principales hitos, históricos, promulgados y propuestos, en materia de cumplimiento que rigen la facturación electrónica, los archivos de auditoría contable y la comunicación fiscal digital en Bulgaria:
Fecha | Jurisdicción / sector | Hito |
1 de noviembre de 2019 | Sector público (B2G) | Recepción obligatoria de facturas electrónicas estructuradas EN 16931 por parte de todos los poderes adjudicadores búlgaros en virtud de la Ley de Contratación Pública. |
Marzo de 2025 | Todos los contribuyentes | Promulgación del capítulo octavo "b" (Глава осма „б“) del Código de Procedimiento Tributario y de la Seguridad Social (TSSPC / ДОПК), que establece la obligación legal del SAF-T. |
25 de julio de 2025 | Grandes contribuyentes | La NRA emite la Orden n.º З-ЦУ-30-1085, que publica el esquema oficial de datos XML del SAF-T búlgaro, las reglas de validación y las especificaciones de presentación. |
1 de enero de 2026 | Grandes empresas | Comienza la fase 1 de la comunicación obligatoria del SAF-T para los grandes contribuyentes que cumplan los umbrales legales (ingresos de 2023 superiores a 300 millones de BGN o pagos fiscales superiores a 3,5 millones de BGN). |
23 de septiembre de 2026 | B2B a nivel nacional | El Ministerio de Hacienda publica el anteproyecto de ley que modifica la Ley del IVA (ЗИД на ЗДДС), en el que propone la facturación electrónica estructurada obligatoria y la compensación en tiempo real. |
23 de octubre de 2026 | Consulta pública | Fecha oficial de cierre para los comentarios públicos y las aportaciones del sector sobre el anteproyecto de modificación de la Ley del IVA. |
1 de enero de 2027 | Grandes y medianas empresas | Entra en vigor la fase 2 de la comunicación obligatoria del SAF-T, que se extiende a las entidades que cumplan los criterios de facturación revisados según las declaraciones financieras de 2024. |
Antes de julio de 2027 | Proveedores de software y ERP | Plazo legal para que la NRA despliegue un entorno operativo de pruebas (sandbox) de NISSEF al menos seis meses antes de su entrada en vigor. |
1 de enero de 2028 | B2B nacional | Entrada en vigor propuesta de la facturación electrónica estructurada obligatoria y la comunicación en tiempo real a través de NISSEF. Derogación de los libros registro de compras y ventas; puesta en marcha de las declaraciones de IVA prellenadas. |
1 de enero de 2028 | Empresas de nivel intermedio | Comienza la fase 3 de la comunicación obligatoria del SAF-T para las empresas que superen los 15 millones de BGN en ingresos netos por ventas o 1,5 millones de BGN en pagos fiscales. |
1 de julio de 2028 | Emisores incumplidores | Finaliza el período inicial de gracia de seis meses; entran en vigor las sanciones legales por no emitir facturas electrónicas estructuradas. |
1 de enero de 2029 | Pequeñas empresas | Comienza la fase 4 de la comunicación obligatoria del SAF-T para todas las entidades comerciales estándar pequeñas y medianas. |
1 de enero de 2030 | Microempresas | Entra en vigor la fase 5 de la comunicación del SAF-T, con lo que se completa la implantación nacional en todos los registros fiscales corporativos restantes. |
1 de julio de 2030 | Transfronterizo UE | Integración completa de las normas ViDA de la UE: comunicación digital obligatoria en un plazo de dos días y facturación estructurada para las entregas intracomunitarias; se suprimen las declaraciones recapitulativas VIES. |
Marco jurídico
La transición de Bulgaria hacia los controles continuos de transacciones y la transparencia fiscal digital se sustenta en la legislación parlamentaria primaria, los decretos ejecutivos y las directivas europeas:
Anteproyecto de ley que modifica y completa la Ley del Impuesto sobre el Valor Añadido (ЗИД на ЗДДС, publicado el 23 de septiembre de 2026):Este anteproyecto constituye la base jurídica de la facturación electrónica B2B nacional. Introduce nuevos artículos (del artículo 120a al 120g) en la Ley del IVA. Entre las principales disposiciones legales se incluyen:
Establecer la definición legal de factura electrónica estructurada (структурирана електронна фактура);
Codificar el mandato operativo de la base de datos estatal central NISSEF (nuevo artículo 120c);
Establecer el mandato de presentación en tiempo real para las entregas sujetas a impuestos y los pagos anticipados (nuevo artículo 120d);
Eliminar el requisito legal de consentimiento del destinatario para recibir una factura electrónica (nuevo artículo 120e, apartado 5);
Derogar formalmente las disposiciones del artículo 124 que regulan los libros registro de ventas del IVA en formato manual (дневник за продажбите) y libros de compras (дневник за покупките);
Establecimiento de una declaración de IVA mensual cumplimentada previamente de forma automática (предварително попълнена справка-декларация за ДДС).
Código de procedimiento tributario y de la seguridad social (Данъчно-осигурителен процесуален кодекс - ДОПК / TSSPC):Modificado por la Ley de Presupuestos del Estado de 2025 para incluir el capítulo octavo «B» (artículos 71z a 71o), este estatuto obliga a las entidades corporativas registradas a generar, firmar y transmitir periódicamente los archivos normalizados de auditoría fiscal (SAF-T) a la administración tributaria.
Ley de contratación pública (Закон за обществените поръчки - ЗОП, artículo 115a):Al transponer la Directiva 2014/55/UE, este estatuto obliga a los poderes adjudicadores públicos búlgaros y a las entidades adjudicadoras sectoriales a aceptar y procesar facturas electrónicas conformes con el estándar semántico europeo.
Orden n.º H-18, de 13 de diciembre de 2006 (Наредба № Н-18):Emitida por el Ministerio de Finanzas, esta normativa de desarrollo regula las cajas registradoras fiscales minoristas, las impresoras fiscales y el software de gestión de ventas (Софтуер за управление на продажбите в търговските обекти - СУПТО / SUPTO), que gestiona el registro de las ventas comerciales a consumidores.
Directiva 2006/112/CE del Consejo, modificada por la Directiva (UE) 2025/516 (ViDA):El marco europeo de referencia que otorga a los Estados miembros la potestad de introducir obligaciones nacionales de facturación electrónica sin necesidad de excepción, y que establece requisitos vinculantes de información digital para 2030 en todo el mercado único europeo.
Fuente legislativa oficial: portal de consulta pública del Consejo de Ministros (strategy.bg).
Autoridades
La administración, la arquitectura técnica y la aplicación del marco fiscal digital de Bulgaria implican a varias instituciones estatales:
Ministerio de Finanzas de la República de Bulgaria (Министерство на финансите):El órgano ejecutivo central responsable de la política fiscal estatal, de la redacción de la legislación primaria del IVA y de la aprobación de órdenes ministeriales de desarrollo que establecen los requisitos técnicos de datos, las listas de códigos y las normas de procedimiento para la facturación estructurada.
Agencia Nacional de Ingresos Públicos (Национална агенция за приходите - НАП / NRA):La autoridad tributaria administrativa y operativa responsable de gestionar el cumplimiento fiscal nacional. La NRA tiene legalmente encomendado el desarrollo, la implantación y el mantenimiento de la NISSEF infraestructura informática nacional. Proporciona API para desarrolladores, gestiona el motor nacional de validación, asigna códigos únicos de cumplimiento, genera declaraciones de IVA cumplimentadas previamente y realiza auditorías fiscales digitales.
Agencia de Contratación Pública (Агенция по обществените поръчки - АОП / PPA):La autoridad estatal que coordina los procedimientos de contratación pública. Supervisa el Sistema de Información Automatizado Centralizado «Contratación Pública» (Централизирана автоматизирана информационна система „Обществени поръчки“ - ЦАИС ЕОП / CAIS EOP), a través del cual las entidades adjudicadoras públicas reciben facturas electrónicas B2G.
Instituto Búlgaro de Normalización (Български институт за стандартизация - БИС / BDS):El organismo nacional de normalización responsable de transponer y mantener la adopción búlgara del estándar europeo EN 16931 (BDS EN 16931-1), que regula el modelo de datos semántico de las facturas electrónicas.
Ámbito de la obligación
La propuesta de modificación de la Ley del IVA define las operaciones, entidades y supuestos sujetos a la facturación electrónica estructurada:
¿Qué entidades se ven afectadas?
La obligación se aplica de forma general a:
Todos los sujetos pasivos establecidos en Bulgaria que estén registrados a efectos del IVA conforme a la Ley del IVA búlgara.
Las entidades extranjeras sujetas al impuesto que mantengan un establecimiento permanente (постоянен обект) en Bulgaria a través del cual se realizan operaciones comerciales sujetas a impuesto.
Las personas jurídicas no sujetas al impuesto establecidas en Bulgaria (como los organismos municipales o los ministerios) cuando actúen como destinatarias de operaciones nacionales.
¿Qué operaciones están dentro del ámbito de aplicación?
La facturación electrónica estructurada y la comunicación en tiempo real a través de NISSEF son obligatorias para:
Operaciones nacionales entre empresas (B2B): Todas las entregas de bienes y prestaciones de servicios sujetas a impuesto cuyo lugar de realización se sitúe en el territorio de Bulgaria.
Operaciones nacionales entre empresas y administraciones públicas (B2G): Operaciones realizadas con departamentos estatales, instituciones públicas y entidades comerciales de titularidad estatal.
Pagos anticipados: Cualquier pago anticipado, total o parcial, recibido en relación con una operación nacional incluida en el ámbito de aplicación.
Ajustes contractuales: Todas las notas de crédito y notas de adeudo emitidas para modificar facturas electrónicas previamente validadas.
Desglose del ámbito de aplicación por canales comerciales
Tipo de operación | ¿Obligatorio a través de NISSEF? | Marco legal y mecanismo operativo |
B2B nacional | Sí (a partir del 1 de enero de 2028) | Transmisión estructurada en XML en tiempo real a través de NISSEF; recepción del código único de cumplimiento. |
B2G nacional | Sí (actualmente a través de CAIS EOP; en transición hacia NISSEF) | Facturación electrónica estructurada EN 16931; integración entre CAIS EOP y la NRA. |
B2C nacional | No (excluido de NISSEF) | Cajas registradoras fiscales y emisión de recibos conforme a la Orden n.º H-18 (normas SUPTO para TPV). |
Operaciones intracomunitarias (UE) | No (hasta el 1 de julio de 2030) | Normas estándar del IVA y declaraciones VIES; transición a los requisitos de información digital de ViDA de la UE el 1 de julio de 2030. |
Exportaciones a terceros países | No (excluido de la validación) | Regidas por las declaraciones aduaneras estándar y las normas convencionales de facturación de exportación. |
¿Qué operaciones quedan excluidas?
Ventas minoristas a consumidores (B2C): Las operaciones minoristas registradas mediante dispositivos fiscales certificados o cajas registradoras electrónicas conforme a la Orden n.º H-18 no requieren validación estructurada a través de NISSEF.
Comercio transfronterizo (B2B intracomunitario y exportaciones): Las operaciones transfronterizas quedan excluidas del circuito nacional de validación de NISSEF. Continúan rigiéndose por la documentación estándar hasta la entrada en vigor de la información transfronteriza de ViDA de la UE el 1 de julio de 2030.
Entidades extranjeras no establecidas: Las empresas extranjeras que dispongan únicamente de un registro a efectos del IVA búlgaro, sin un establecimiento permanente subyacente en Bulgaria, quedan excluidas de la emisión obligatoria a través de NISSEF.
Requisitos de facturación electrónica de Bulgaria
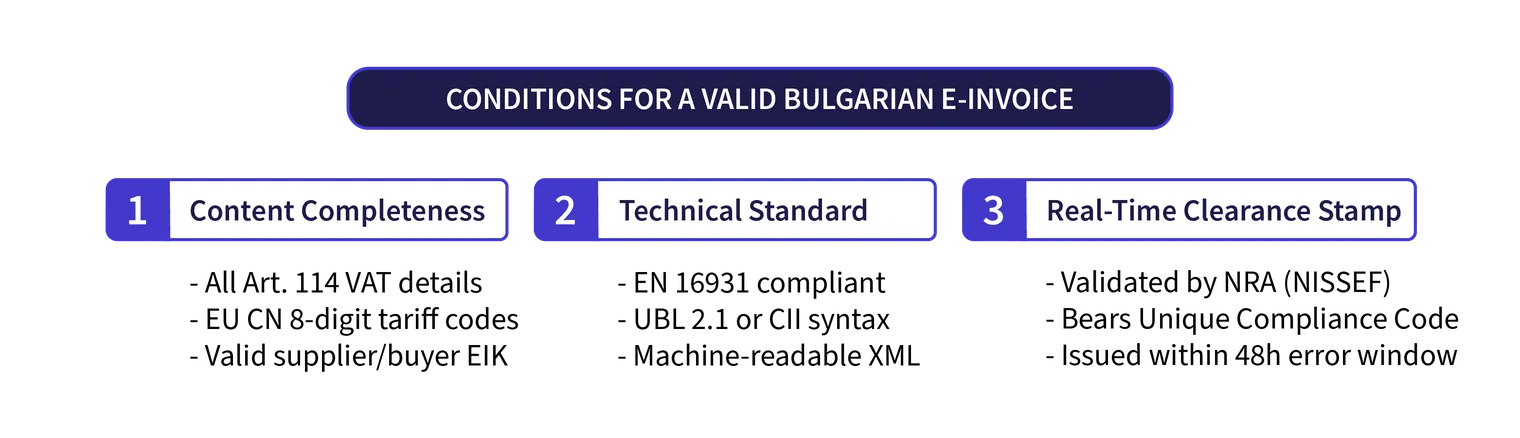
El anteproyecto de ley de septiembre de 2026 establece una definición jurídica precisa de la facturación electrónica conforme. Un documento se considera una factura electrónica estructurada (структурирана електронна фактура) únicamente cuando se cumplen tres condiciones acumulativas:
Contiene todos los datos comerciales y fiscales obligatorios exigidos por el artículo 114 de la Ley del IVA.
Se genera, transmite y recibe en un formato electrónico estructurado conforme al estándar europeo EN 16931 y a las sintaxis aprobadas en virtud de la Directiva 2014/55/UE.
Ha superado correctamente la validación fiscal en tiempo real y muestra el código único de cumplimiento oficial (уникален код за съответствие) generado por la plataforma NISSEF de la NRA.
Formatos y sintaxis técnicos aprobados
Los documentos electrónicos no estructurados, como los archivos PDF estándar enviados por correo electrónico o las facturas en papel, dejarán de ser legalmente válidos para las operaciones incluidas en el ámbito de aplicación a partir del 1 de enero de 2028. Las facturas electrónicas deberán generarse en sintaxis XML estructuradas:
Universal Business Language (UBL 2.1): XML estructurado alineado con el perfil Peppol BIS Billing 3.0.
Cross Industry Invoice (CII): sintaxis XML desarrollada por UN/CEFACT conforme a EN 16931.
Datos adicionales obligatorios de las líneas de factura
Además de los campos tradicionales del IVA (número de identificación de la empresa (ЕИК), número de identificación a efectos del IVA, fecha de la entrega y base imponible), las facturas estructuradas deben incluir:
Códigos de clasificación de productos: Para todos los bienes físicos, los proveedores deben incluir el código de 8 dígitos de la Nomenclatura Combinada (NC) de la UE (Комбинирана номенклатура на ЕС) de conformidad con el Reglamento (CEE) n.º 2658/87 del Consejo.
Códigos de clasificación de servicios: Códigos de clasificación normalizados que definen las operaciones de servicios.
Mecanismos de corrección y anulación de facturas
El anteproyecto de ley establece normas de procedimiento estrictas para gestionar las facturas emitidas por error:
Anulaciones dentro del período de declaración activo: Una factura electrónica estructurada emitida por error puede anularse directamente en el sistema NISSEF hasta el quinto día del período impositivo siguiente al de emisión, sin necesidad de emitir una nota de crédito.
Ajustes posteriores: Después del quinto día del mes natural siguiente, los ajustes requieren una nota de crédito o débito estructurada, que debe pasar de forma independiente por el proceso de validación de NISSEF.
Obligaciones legales de archivo
Las facturas electrónicas, los registros únicos de validación de cumplimiento y los archivos XML asociados deben archivarse durante un período legal mínimo de 10 años. El método de almacenamiento debe garantizar la integridad de los datos, la autenticidad del origen y la legibilidad electrónica durante todo el período de conservación. Se permite el almacenamiento en la nube dentro de la Unión Europea siempre que se garantice el acceso remoto a los auditores tributarios búlgaros.
Requisitos de comunicación electrónica de Bulgaria
La reforma normativa de Bulgaria combina la facturación electrónica con la comunicación electrónica continua de operaciones en tiempo real, junto con extractos contables SAF-T periódicos.
Comunicación electrónica en tiempo real a través de NISSEF
La comunicación digital está integrada directamente en el ciclo de validación de facturas. El envío de los datos de la factura a la plataforma NISSEF cumple simultáneamente dos funciones:
El proceso legal de validación para la transmisión de documentos comerciales; y
La comunicación electrónica continua de la deuda de IVA repercutido a la Agencia Nacional de Ingresos.
En virtud del nuevo artículo 120.d, los conjuntos de datos de las facturas deben transmitirse a la Agencia Nacional de Ingresos inmediatamente después de su generación. Cuando una factura supera la validación técnica, la operación queda registrada en la base de datos estatal.
Declaraciones de IVA precumplimentadas y derogación de los libros de IVA
Históricamente, los contribuyentes registrados en Bulgaria dedicaban considerables recursos operativos a presentar manualmente dos libros mensuales antes del día 14 de cada mes:
El libro de ventas (Дневник за продажбите); y
El libro de compras (Дневник за покупките).
En virtud del anteproyecto de ley de septiembre de 2026, estos libros mensuales de IVA quedarán derogados. En su lugar, la Agencia Nacional de Ingresos utilizará los datos de las operaciones de NISSEF, combinados con las declaraciones de aduana y los registros automatizados de los TPV fiscales, para elaborar una declaración de IVA provisional precumplimentada (предварително попълнена справка-декларация за ДДС). Los contribuyentes revisarán, conciliarán, ajustarán si es necesario y aprobarán la declaración provisional correspondiente a cada período impositivo mensual.
Comunicación electrónica periódica simultánea: SAF-T (Standard Audit File for Tax)
Mientras que NISSEF se centra en los datos de facturación de operaciones en tiempo real, Bulgaria está implantando simultáneamente el régimen SAF-T (Standard Audit File for Tax) para recoger de forma exhaustiva los libros contables. Establecido en el capítulo octavo «B» del Código de Procedimiento Tributario y de la Seguridad Social y aplicado mediante la Orden n.º З-ЦУ-30-1085 de la Agencia Nacional de Ingresos, el SAF-T exige a los contribuyentes presentar extractos XML normalizados conforme a un calendario estricto:
Archivo SAF-T mensual: Incluye los asientos del libro mayor, clientes, proveedores, facturas de venta, facturas de compra y pagos. Debe presentarse antes del día 14 del mes siguiente al período de referencia.
Archivo SAF-T anual: Contiene los registros de activos fijos materiales y los cuadros de amortización, y se presenta junto con la declaración anual del Impuesto sobre Sociedades.
Archivo SAF-T a petición: Abarca los saldos de inventario físico y los movimientos de existencias, y se presenta en un plazo de 14 días desde la notificación formal de inspección de la Agencia Nacional de Ingresos.
La arquitectura dual de comunicación digital de Bulgaria | |
Capa en tiempo real (Nissef) | Capa periódica (SAF-T) |
|
|
Arquitectura técnica
Bulgaria ha diseñado un marco centralizado de validación basado en Controles Continuos de Transacciones (CTC), clasificado dentro de los modelos fiscales internacionales como un Sistema Centralizado de Validación y Comunicación.
Para entender cómo se compara la infraestructura de validación de Bulgaria con las redes descentralizadas de 5 esquinas o los modelos de auditoría posterior en toda Europa, consulte la guía de Banqup sobre modelos de cumplimiento normativo global.
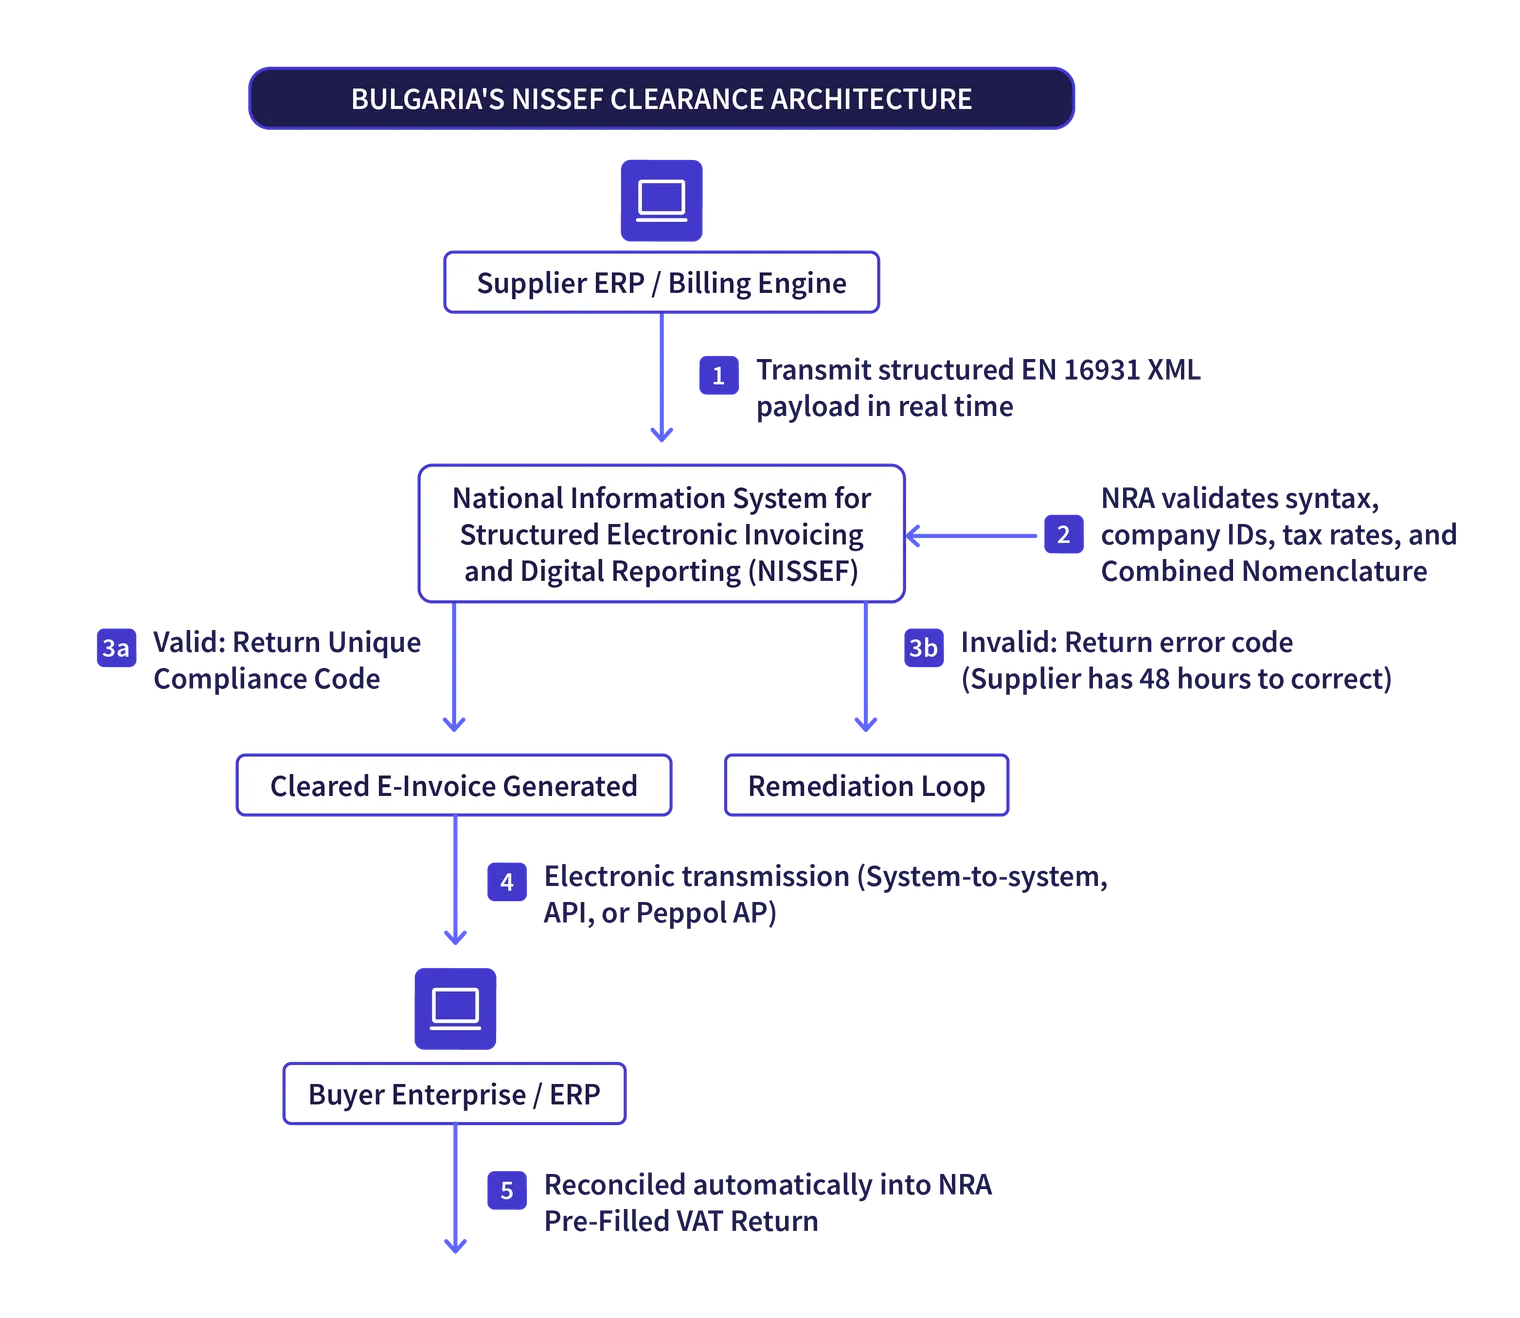 Flujo de trabajo operativo paso a paso
Creación de la factura: El proveedor genera un archivo de factura estructurado en XML (UBL 2.1 o CII) mediante un ERP, un programa de contabilidad comercial o a través del portal web manual de NISSEF.
Transmisión en tiempo real: El archivo del documento se envía mediante API REST seguras a la plataforma de validación NISSEF de la Agencia Nacional de Ingresos antes de enviarse al comprador.
Comprobación de validación automatizada: El motor de NISSEF verifica el archivo conforme a las reglas de validación Schematron obligatorias, comprobando los números de IVA (ЕИК), la exactitud aritmética, la categorización fiscal y los códigos NC de los productos.
Asignación de código único de cumplimiento:
Si es válida: El sistema registra los datos de la operación y genera un código único de cumplimiento cifrado (уникален код за съответствие), lo añade a los metadatos de la factura y lo devuelve al proveedor.
Si no es válida: El sistema devuelve un código de error que especifica los campos no conformes. Se concede al proveedor un plazo de 48 horas para corregir el defecto y volver a presentar la factura.
Envío al comprador: Una vez validada, la factura se transmite electrónicamente al comprador. Dado que la nueva ley suprime legalmente el requisito de consentimiento del destinatario, los sistemas del comprador deben aceptar directamente el archivo estructurado.
Elaboración de la declaración de IVA precumplimentada: El repositorio de la Agencia Nacional de Ingresos sincroniza el IVA repercutido del vendedor y las deducciones de IVA soportado del comprador, cumplimentando automáticamente los borradores de las declaraciones mensuales de IVA.
Sanciones por incumplimiento
Para hacer cumplir la obligación propuesta, el anteproyecto de ley actualiza las disposiciones sancionadoras de la Ley del IVA:
Sanciones por no emitir facturas electrónicas estructuradas (en vigor a partir del 1 de julio de 2028)
Para ayudar a las empresas a adaptarse a las nuevas normas, el anteproyecto de ley incluye un período transitorio de seis meses tras la entrada en vigor el 1 de enero de 2028, durante el cual se suspenden las sanciones económicas por no emitir facturas. A partir del 1 de julio de 2028, las sanciones económicas entran en vigor:
Multas corporativas estándar: Todo contribuyente registrado que no emita una factura electrónica estructurada obligatoria estará sujeto a una multa equivalente al 100 % del valor del IVA no repercutido.
Multas mínimas legales:
Para personas jurídicas y empresarios individuales (юридически лица и еднолични търговци): multa mínima de 1.500 EUR (o su equivalente en moneda local).
Para particulares que no sean comerciantes: multa mínima de 750 EUR.
Reincidencia: Las sanciones se duplican en caso de infracciones posteriores dentro de un plazo de 12 meses.
Responsabilidades graves para desarrolladores de software y distribuidores de ERP (en vigor a partir del 1 de enero de 2028)
Cabe destacar que el anteproyecto de ley impone responsabilidad legal directa a los productores de software comercial, los integradores de sistemas y los distribuidores de ERP. Si defectos técnicos o errores de programación en el software comercial impiden o interrumpen la transmisión automática en tiempo real de los datos de las facturas a NISSEF:
Infracción inicial: Multas administrativas de entre 50.000 EUR y 100.000 EUR.
Infracciones reiteradas: Multas de entre 100.000 EUR a 250.000 EUR.
Suspensión operativa: En caso de defectos técnicos persistentes, la NRA está facultada para suspender las credenciales de acceso del producto de software a NISSEF, lo que paraliza efectivamente las operaciones comerciales del proveedor de software en toda Bulgaria.
Riesgos para el comprador: denegación de la deducción del IVA soportado
Con las normas de deducción revisadas, las empresas compradoras no podrán solicitar la deducción del IVA soportado a partir de facturas tradicionales en papel o en PDF estándar para las operaciones incluidas en el ámbito de la obligación. Solo las facturas electrónicas estructuradas que incluyan un código de cumplimiento único y verificable emitido por NISSEF conferirán el derecho legal a la deducción del impuesto soportado.
Cómo pueden prepararse las empresas
Aunque la obligación NISSEF propuesta entra en vigor el 1 de enero de 2028, las empresas deben prepararse con antelación, especialmente porque las grandes empresas se enfrentan a la presentación de informes SAF-T desde el 1 de enero de 2026. Las organizaciones deben ejecutar los siguientes pasos operativos:
1. Depurar los datos maestros y clasificar los inventarios de productos
El requisito más exigente desde el punto de vista operativo, tanto en la facturación electrónica NISSEF como en la presentación de informes SAF-T, es la clasificación de los bienes. Cada artículo del inventario debe asignarse a su código arancelario correcto de 8 dígitos de la Nomenclatura Combinada (NC) de la UE. Las empresas deben revisar de inmediato sus archivos maestros de proveedores y clientes para verificar los números de registro comercial (ЕИК), los números de IVA y las direcciones sociales registradas.
2. Actualizar las arquitecturas de software ERP y de facturación
Los responsables de finanzas y de TI deben evaluar su software empresarial actual. Los motores ERP (como SAP, Microsoft Dynamics, Oracle o plataformas búlgaras locales) deben ser capaces de generar archivos XML estructurados conformes con los esquemas EN 16931. El software debe admitir la conectividad bidireccional mediante API REST con la NRA, gestionar las transmisiones asíncronas, capturar el código de cumplimiento único y procesar las notificaciones de error en tiempo real dentro del plazo legal de corrección de 48 horas.
3. Automatizar los flujos de trabajo de cuentas por pagar
Dado que la nueva ley elimina el consentimiento del destinatario, los compradores recibirán habitualmente archivos de datos XML estructurados en lugar de PDF visuales. Los departamentos de compras y de cuentas por pagar deben automatizar el procesamiento de facturas entrantes. Los sistemas deben analizar automáticamente las facturas XML entrantes, cotejar el código de cumplimiento incluido con la base de datos de la NRA y asignar las líneas de factura a los pedidos de compra internos.
4. Participar en el entorno de pruebas de la NRA
El proyecto de ley exige que la Agencia Nacional de Ingresos Públicos ponga a disposición de los desarrolladores de software y los contribuyentes un entorno de pruebas (sandbox) de NISSEF al menos seis meses antes de su implementación (antes de julio de 2027). Las empresas deben integrar este período de pruebas en sus presupuestos de transformación de TI para simular de extremo a extremo la generación de facturas, la transmisión digital, la validación y la corrección de errores antes de que comience la aplicación legal.
Conclusión
Bulgaria está avanzando en una reforma ambiciosa de su marco de cumplimiento en materia de impuestos indirectos. La publicación del proyecto de ley de modificación de la Ley del IVA el 23 de septiembre de 2026 establece una hoja de ruta clara: la facturación electrónica estructurada obligatoria y la validación en tiempo real a través de la NISSEF plataforma entrarán en vigor el 1 de enero de 2028.
Junto con la introducción progresiva de los extractos contables SAF-T desde el 1 de enero de 2026 y la prevista derogación de los libros registro tradicionales de IVA de ventas y compras, Bulgaria está sustituyendo sistemáticamente las auditorías fiscales retrospectivas por controles continuos de las transacciones en tiempo real. Esta transición simplifica el cumplimiento normativo para las empresas cumplidoras mediante declaraciones de IVA precumplimentadas, al mismo tiempo que refuerza la lucha contra el fraude fiscal.
Las organizaciones que operan en Bulgaria no pueden permitirse un enfoque reactivo. Prepararse con antelación auditando las arquitecturas ERP empresariales, clasificando las líneas de inventario conforme a la Nomenclatura Combinada de la UE y desplegando procesos automatizados de cumplimiento normativo garantizará una transición fluida hacia el nuevo marco, mitigando las sanciones legales y protegiendo la recuperación del IVA soportado.
Preguntas frecuentes
No. Según el proyecto de ley propuesto, un documento PDF estándar enviado por correo electrónico se define como un archivo electrónico no estructurado sin validez legal para las operaciones nacionales B2B incluidas en el ámbito de aplicación. Para ser reconocida legalmente, una factura debe emitirse en un formato XML estructurado y legible por máquina (conforme a la norma EN 16931) y ser validada a través del sistema NISSEF de la NRA para recibir un código de cumplimiento único.