Cet article a été mis à jour le 19 octobre 2026 en raison du BMF Schreiben du 15 octobre 2026 sur la facturation électronique obligatoire. La mise à jour intègre de nouvelles directives sur les factures d'acompte et les factures finales, les mentions obligatoires des factures structurées, les factures de construction, les remises, les calculs de prix bruts, les corrections, les erreurs de validation, la facturation dans le secteur public et les sanctions. Elle explique également les mesures transitoires s'étendant jusqu'en 2027 et 2030. Le Schreiben complète les circulaires du BMF du 15 octobre 2024 et du 15 octobre 2025 ; il n'instaure pas de nouvelle obligation nationale d'e-reporting.
L'Allemagne a révisé son cadre de taxe sur la valeur ajoutée en étendant la facturation électronique obligatoire - en s'appuyant sur la facturation électronique Business-to-Government (B2G), en vigueur depuis plusieurs années - vers les transactions nationales Business-to-Business (B2B). Adoptée dans le cadre de la loi sur les opportunités de croissance (Wachstumschancengesetz), la réforme redéfinit juridiquement les factures électroniques, abandonnant les simples PDF au profit de formats sémantiques structurés conformes à la norme européenne EN 16931.
Depuis le 1er janvier 2025, les entreprises nationales doivent être en mesure de recevoir des factures électroniques B2B structurées conformes. Pour les livraisons concernées effectuées en 2027, les émetteurs dont le chiffre d'affaires 2026 a dépassé 800 000 € doivent généralement émettre des factures électroniques, sous réserve de la transition EDI distincte. L'obligation générale d'émission s'applique à partir du 1er janvier 2028, tandis que les exonérations légales, y compris celles prévues pour les émetteurs relevant du régime des petites entreprises, restent en vigueur.
L'Allemagne n'exige actuellement pas que les factures B2B nationales passent par une plateforme publique de validation ou de déclaration des transactions en temps réel. Un futur système national de déclaration électronique est à l'étude, mais son architecture et sa date de lancement n'ont pas encore été fixées par la loi. Les exigences distinctes de déclaration numérique ViDA de l'UE pour les transactions intra-UE concernées s'appliquent à partir du 1er juillet 2030.
Introduction et stratégie fiscale numérique
L'Allemagne introduit la facturation électronique structurée obligatoire pour les transactions B2B nationales concernées, par phases de 2025 à 2028. En vertu de § 14 UStG, une facture électronique doit utiliser un format structuré conforme, sous réserve des exclusions légales et des dispositions transitoires.
Le principal moteur de cette transition numérique est double : combler l'écart de TVA persistant au niveau national et moderniser les processus interentreprises au sein de la plus grande économie du continent. Réduire la fraude à la TVA et améliorer la fiabilité des données transactionnelles constituent des objectifs politiques importants. Les factures structurées facilitent également l'automatisation du traitement des factures et des contrôles comptables. En transformant les transactions en enregistrements numériques structurés, l'administration fiscale allemande (Finanzverwaltung) met en place la base structurelle nécessaire pour vérifier automatiquement les déductions fiscales.
La stratégie de l'Allemagne diverge des modèles de validation centralisée développés en Amérique latine et en Europe du Sud. Plutôt que d'exiger des entreprises qu'elles fassent passer chaque facture par un portail de validation public avant son envoi, le législateur allemand a privilégié un modèle décentralisé. Les entreprises échangent des documents structurés directement ou via des réseaux privés, préservant ainsi la rapidité opérationnelle tout en instaurant une syntaxe de données standard.
Cette transformation B2B ne part pas de zéro ; elle s'appuie sur des années de facturation électronique B2G obligatoire. Le déploiement dans le secteur public a introduit des spécificités allemandes distinctes, telles que la création de portails dédiés à la soumission des factures (initialement répartis entre le ZRE et l'OZG-RE, désormais regroupés au sein de l'OZG-RE), l'introduction du Leitweg-ID obligatoire pour l'acheminement au sein de l'administration publique, et la création de la XRechnung CIUS nationale, ainsi que des profils ZUGFeRD acceptés. Si le B2G a introduit ces exigences rigoureuses de routage et de formatage pour le secteur public (y compris la gestion des Leitweg-IDqui ne sont pas stockés dans un répertoire officiel unique), le mandat B2B élargit la facturation structurée à l'ensemble de l'économie commerciale.
L'Allemagne n'impose pas de canal de transmission unique pour les factures électroniques B2B nationales. Les entreprises peuvent utiliser l'e-mail ou des canaux d'échange électronique convenus, y compris Peppol, à condition que la facture satisfasse aux exigences légales de format et de contenu. D'autres formats interopérables sont également autorisés dans les conditions prévues par § 14(1) UStG. Cette approche axée sur le format et neutre quant au canal, combinée au déploiement par phases débutant par la réception obligatoire en janvier 2025, suivie d'obligations d'émission progressives, offre aux entreprises une certaine flexibilité dans la modernisation de leur infrastructure de facturation existante.
Ce cadre réglementaire constitue la première phase indispensable d'un projet plus vaste à deux niveaux. La facturation électronique structurée pourrait soutenir un futur système allemand de déclaration électronique des transactions (elektronisches Meldesystem). Le gouvernement n'a pas encore fixé par la loi l'architecture définitive de cette déclaration nationale, ses exigences de transmission ni sa date de mise en œuvre. Grâce à cette mise en œuvre progressive, l'Allemagne concilie la faisabilité administrative immédiate pour les petites et moyennes entreprises avec une surveillance fiscale numérique à long terme.
Évolution historique et contexte européen/mondial
Le parcours de conformité numérique de l'Allemagne a débuté dans le secteur des marchés publics avant d'atteindre le commerce du secteur privé. Comprendre le déroulement de ces initiatives antérieures permet de saisir pourquoi le mandat B2B actuel s'articule autour de normes européennes plutôt que d'interfaces nationales propriétaires.
Comment l'Allemagne a-t-elle introduit la facturation électronique B2G ?
L'origine de la facturation électronique allemande découle de la directive 2014/55/UE de l'Union européenne (dite législation européenne sur la facturation électronique), qui imposait aux pouvoirs adjudicateurs publics de tous les États membres de l'UE d'accepter les factures électroniques conformes à une norme européenne. L'Allemagne a transposé cette directive par le biais de la loi sur l'administration électronique (E-Government-Gesetz) et du règlement fédéral sur la facturation électronique (E-Rechnungsverordnung).
L'Allemagne étant une république fédérale composée de 16 États autonomes (Bundesländer), le déploiement dans le secteur public s'est retrouvé structurellement fragmenté. Au niveau fédéral, la facturation électronique obligatoire pour les fournisseurs de l'administration fédérale (Bund) est entrée en vigueur le 27 novembre 2020, en utilisant initialement deux portails fédéraux : le Zentrale Rechnungseingangsplattform des Bundes (ZRE) et le Onlinezugangsgesetz-konforme Rechnungseingangsplattform (OZG-RE), qui ont depuis été regroupés au sein d'une plateforme unique et unifiée sous l'OZG-RE. Parallèlement, les Länder ont développé leurs propres portails de marchés publics distincts ainsi que des seuils de soumission variables, certains États adoptant l'infrastructure Peppol tandis que d'autres conservaient des portails de téléchargement web.
Pour combler cette divergence opérationnelle, l'Agence de coordination pour les normes informatiques (Koordinierungsstelle für IT-Standards - KoSIT) a mis en place XRechnung. Ce format XML purement structuré a servi de spécification officielle allemande d'utilisation de factures de base (CIUS) selon la norme européenne EN 16931, démontrant que la facturation automatisée dans le secteur public était viable sur le plan fonctionnel à grande échelle.
Comment la facturation électronique B2B nationale obligatoire est-elle devenue loi ?
Si les marchés publics ont démontré la puissance des données structurées, les transactions entre entreprises privées restaient largement tributaires de fichiers PDF non structurés envoyés par e-mail. Pour moderniser ces échanges dans le secteur privé, le ministère fédéral allemand des Finances a demandé, en novembre 2022, une dérogation formelle aux articles 218 et 232 de la directive TVA de l'UE (directive 2006/112/CE).
Le Conseil de l'Union européenne a autorisé la dérogation de l'Allemagne par la décision d'exécution (UE) 2023/1551 du Conseil, adoptée le 25 juillet 2023, autorisant des dérogations spécifiques aux articles 218 et 232 de la directive TVA :
Elle a permis à l'Allemagne de supprimer l'exigence légale de longue date selon laquelle le destinataire de la facture devait consentir à recevoir une facture électronique.
Elle a autorisé l'Allemagne à exiger des factures électroniques structurées pour les transactions B2B nationales concernées, sous réserve de la législation nationale de mise en œuvre et des règles transitoires ultérieures.
Forte de cette autorisation de l'UE, le législateur allemand a rédigé la loi relative aux opportunités de croissance (Wachstumschancengesetz). Après un débat parlementaire entre le Bundestag et le Bundesrat, le texte de compromis final a été adopté par le Bundesrat le 22 mars 2024 et a été promulguée au Journal officiel fédéral (Bundesgesetzblatt) le 27 mars 2024.
Quel est le lien entre l'obligation allemande et le ViDA de l'UE ?
L'UE a adopté le paquet TVA à l'ère numérique (ViDA), comprenant la directive (UE) 2025/516. Ses exigences en matière de facturation structurée et de déclaration numérique pour les transactions intra-UE concernées s'appliquent à partir du 1er juillet 2030. Ces obligations européennes sont distinctes de l'obligation nationale allemande existante relative à l'échange de factures B2B.
Le recours de l'Allemagne à la norme EN 16931 fournit une base sémantique commune pour les données de facturation, mais les entreprises devront encore évaluer les champs, systèmes et processus de déclaration transfrontalière supplémentaires requis dans le cadre de ViDA.
Calendrier complet de conformité
Si le cadre actuel de facturation électronique allemand se concentre principalement sur l'obligation B2B, le fondement juridique trouve son origine dans les marchés publics (B2G), où les autorités publiques ont été progressivement contraintes d'accepter les factures électroniques structurées de leurs contractants.
L'obligation B2B allemande s'articule autour d'un calendrier de mise en œuvre progressive s'étalant de 2025 à 2028, laissant aux entreprises une marge de manœuvre opérationnelle suffisante pour mettre à niveau leurs systèmes.
Date | Étape juridique et obligation de conformité | Secteur d'activité concerné |
13 octobre 2017 | Ordonnance fédérale sur la facturation électronique (ERechV) publiée. Établit les règles fédérales de facturation électronique pour les marchés publics en vertu de la directive 2014/55/UE. | Administration publique fédérale et contractants publics. |
27 novembre 2018 | Obligation de réception B2G fédérale. Les autorités fédérales sont légalement tenues de recevoir et de traiter les factures électroniques. | Fournisseurs des autorités publiques fédérales (Bund). |
27 novembre 2019 | Obligation de réception B2G sous-centrale et sectorielle. L'obligation s'étend aux autorités fédérales sous-centrales, aux contractants sectoriels et aux organismes concessionnaires. | Contractants fournissant des entités publiques sous-centrales. |
27 novembre 2020 | L'obligation d'émission B2G fédérale entre en vigueur. Sous réserve d'exceptions, notamment les commandes directes d'une valeur maximale de 1 000 € et d'autres exclusions prévues par l'ERechV. | Tous les contractants fournissant le secteur public fédéral. |
25 juillet 2023 | Le Conseil européen accorde à l'Allemagne une dérogation aux articles 218 et 232 de la directive 2006/112/CE par la décision d'exécution (UE) 2023/1551 du Conseil. | Union européenne / République fédérale d'Allemagne. |
27 mars 2024 | Promulgation de la loi relative aux opportunités de croissance (Wachstumschancengesetz) au Journal officiel fédéral (BGBl. I 2024, n° 108). | Toutes les entreprises commerciales établies en Allemagne. |
15 octobre 2024 /15 octobre 2025 / 15 octobre 2026 | Lignes directrices du BMF publiées le 15 octobre 2024, le 15 octobre 2025 et le 15 octobre 2026.Le ministère fédéral des Finances (BMF) publie sa première circulaire administrative en octobre 2024, suivie de ses lignes directrices actualisées, définitives et faisant autorité (BMF-Schreiben zur Einführung der obligatorischen elektronischen Rechnung bei Umsätzen zwischen inländischen Unternehmern ab dem 1. Januar 2025, réf. III C 2 - S 7287-a/23/10001 :007) le 15 octobre 2025, précisant les règles d'application procédurale finales et les normes de conformité. Le dernier Schreiben complémentaire précise le contenu des factures, les corrections, les concessions transitoires et les sanctions. | Administration fiscale allemande, contribuables, développeurs de logiciels. |
1er janvier 2025 | L'obligation de capacité de réception entre en vigueur. Toute entreprise allemande doit être en mesure de recevoir et de traiter des factures électroniques structurées conformes à la norme EN 16931. Le consentement du destinataire pour les factures électroniques structurées est légalement supprimé. | Tous les assujettis nationaux (inländische Unternehmer) réalisant des transactions B2B. |
19 septembre 2025 | Consolidation des plateformes ZRE et OZG-RE. Les portails fédéraux de soumission des factures sont consolidés en une plateforme unique unifiée sous l'OZG-RE. | Fournisseurs interagissant avec l'administration publique fédérale. |
Jusqu'au 31 décembre 2026 | Période transitoire d'émission. Les émetteurs peuvent continuer à fournir des factures papier ou des factures électroniques non structurées (telles que des PDF standards), sous réserve de l'accord mutuel du destinataire. | Toutes les entreprises nationales émettant des factures B2B nationales. |
1er janvier 2027 | Émission obligatoire pour les grandes entreprises. Les entreprises dont le chiffre d'affaires total pour l'année civile 2026 dépasse 800 000 € doivent émettre des factures électroniques structurées conformes pour les livraisons B2B nationales. Les dispositifs EDI traditionnels restent autorisés selon des critères transitoires. | Entreprises dont le chiffre d'affaires total de l'année précédente est supérieur à 800 000 €. |
1er janvier 2028 | Obligation générale d'émission pour les émetteurs dépassant 800 000 € de chiffre d'affaires en 2026. La tolérance papier/PDF applicable reste en vigueur pour les émetteurs dont le chiffre d'affaires est inférieur ou égal à 800 000 € ; la transition EDI distincte reste disponible jusqu'en 2027. | Émetteurs B2B nationaux concernés, sous réserve d'exceptions. |
1er janvier 2028 | Conformité stricte de l'EDI. Les factures par échange de données informatisé (EDI) peuvent continuer à être utilisées uniquement si elles respectent la définition légale d'une facture électronique. En pratique, le format doit soit être conforme à la norme EN 16931, soit être interopérable avec elle, de manière à ce que les informations de facturation légalement requises puissent être extraites correctement et intégralement. | Toutes les entreprises et réseaux industriels dépendant de l'EDI. |
1er juillet 2030 (étape européenne entérinée) | Entrée en vigueur des exigences ViDA de déclaration numérique et de facturation électronique intra-UE pour les transactions concernées. Aucune date de début correspondante n'a été fixée pour la déclaration nationale allemande. | Contribuables réalisant des transactions relevant du champ d'application intra-UE concerné. |
Cadre juridique
L'architecture juridique sous-tendant le régime allemand de facturation électronique est codifiée directement dans la législation fiscale primaire et le droit administratif :
1. Quelles lois régissent la facturation électronique B2G fédérale ?
Régissant les marchés publics fédéraux (B2G), la loi sur l'administration électronique (E-Government-Gesetz, EGovG) et l'ordonnance fédérale sur la facturation électronique (E-Rechnungsverordnung, ERechV), adoptées en application de la directive européenne 2014/55/UE, imposent aux fournisseurs des pouvoirs adjudicateurs fédéraux d'émettre des factures électroniques et d'utiliser, en principe, la norme XRechnung pour la facturation électronique. À défaut, tout autre standard d'échange de données peut être utilisé, à condition qu'il soit entièrement conforme à la norme européenne de facturation électronique (EN 16931). Des exemptions spécifiques à l'obligation de facturation électronique s'appliquent, notamment pour les commandes directes inférieures à 1 000 €.
Ces règles fédérales s'appliquent parallèlement aux règles B2B de l'UStG. Par ailleurs, les règles de marchés publics pouvant varier aux niveaux régional et local, des exigences B2G peuvent également découler des règles d'application des Länder (États fédérés) et des communes, qui peuvent différer du cadre fédéral de l'ERechV et impliquer leurs propres portails et procédures.
2. Quelle loi a introduit l'obligation de facturation électronique B2B ?
Adoptée par le Bundestag le 17 novembre 2023 et votée par le Bundesrat le 22 mars 2024, cette loi économique fourre-tout constitue le véhicule législatif ayant introduit l'obligation nationale allemande de facturation électronique B2B. La loi a été publiée le 27 mars 2024 au Journal officiel fédéral, BGBl. 2024 I n° 108. Elle a modifié les dispositions relatives à la facturation de l'Umsatzsteuergesetz (UStG), le nouveau cadre s'appliquant aux livraisons effectuées à partir du 1er janvier 2025, sous réserve de règles transitoires.
3. Que requièrent les §§ 14 et 27(38) UStG ?
La Wachstumschancengesetz a directement modifié l'article 14 et l'article 27 de la loi allemande relative à la TVA (Umsatzsteuergesetz, UStG) :
L'article 14(1), sixième phrase, UStG (définition d'une facture électronique) : La loi établit une distinction légale entre une « facture électronique » (elektronische Rechnung) et une « autre facture » (sonstige Rechnung). En vertu du § 14(1) UStG, une facture électronique doit être émise, transmise et reçue dans un format électronique structuré qui permet un traitement électronique. Elle doit être conforme à la norme EN 16931 et aux exigences syntaxiques applicables, ou utiliser un format convenu mutuellement qui permet l'extraction correcte et complète des informations requises par l'UStG dans un format conforme ou interopérable. Toutes les factures papier, les fichiers image et les PDF ordinaires sont légalement classés comme « autres factures » plutôt que comme factures électroniques aux fins de la TVA.
L'article 14(2) UStG (obligation d'émission B2B nationale obligatoire) : Établit l'obligation légale, pour les assujettis établis en Allemagne, d'émettre une facture électronique structurée pour les livraisons effectuées à destination d'autres assujettis nationaux pour les besoins de leur entreprise.
L'article 27(38) UStG (dispositions transitoires relatives à l'émission) : Établit les paramètres juridiques exacts de la mise en œuvre progressive de l'obligation d'émission : les entreprises dont le chiffre d'affaires total de 2026 dépasse 800 000 € doivent émettre des factures électroniques à partir du 1er janvier 2027, l'obligation générale d'émission B2B nationale s'appliquant à partir du 1er janvier 2028. Elle autorise les factures papier et, avec l'accord du destinataire, d'autres factures électroniques pour les livraisons éligibles jusqu'en 2026, ainsi que pour les émetteurs dont le chiffre d'affaires de l'année précédente ne dépasse pas 800 000 € jusqu'en 2027. Une règle distincte autorise les transmissions EDI non conformes éligibles jusqu'en 2027, sous réserve de l'accord du destinataire.
4. Lignes directrices du BMF et GoBD
Le ministère fédéral des Finances (BMF) fournit l'interprétation administrative clé par voie de circulaires (BMF-Schreiben), des FAQ, régulièrement mises à jour, et de la norme allemande pour la tenue de registres numériques et l'audit (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff, ou en abrégé, GoBD).
Le BMF a publié ses premières lignes directrices le 15 octobre 2024 (BStBl I 2024, p. 1320), les a modifiées et complétées le 15 octobre 2025 (BStBl I 2025, p. 1806), et a publié de nouvelles lignes directrices complémentaires le 15 octobre 2026. Les trois documents restent pertinents pour l'interprétation administrative.
La FAQ sur la facturation électronique du BMF, régulièrement mise à jour, qui précise le champ d'application, les obligations de réception/émission, les formats, les canaux de transmission, les exemptions et la relation entre UStG et ERechV.
Les exigences applicables du GoBD, y compris les modifications pertinentes pour la tenue de registres électroniques et l'accès aux contrôles fiscaux (la norme allemande pour la tenue de registres numériques et l'audit), qui régissent la tenue de registres électroniques en bonne et due forme, la conservation, l'auditabilité et l'accès aux données. Celles-ci sont particulièrement pertinentes pour la conservation des données structurées de facture faisant foi, et non pas uniquement d'un rendu lisible par l'homme.
Les lignes directrices de 2026 ajoutent des règles spécifiques sur les factures d'acompte et finales, l'identification des clients professionnels, les descriptions de services, les factures de construction, les remises, les calculs de prix bruts, les corrections et les erreurs de validation. Elles clarifient également les chevauchements avec le secteur public et les sanctions. Pour les factures émises jusqu'au 31 décembre 2026, le BMF n'émettra pas d'objection, y compris aux fins de la TVA déductible, si elles satisfont aux lignes directrices de 2024 et 2025 mais pas aux exigences supplémentaires introduites en 2026.
5. Quel est le rôle de la norme EN 16931 et de la directive 2014/55/UE ?
EN 16931 est le modèle de données sémantique européen défini par la directive européenne 2014/55/UE et maintenu par le Comité européen de normalisation (CEN). Elle constitue la référence technique et juridique centrale au titre de l'article 14(1), sixième phrase, UStG et le fondement des formats structurés acceptés tels que XRechnung, ZUGFeRD/Factur‑X (dans les profils éligibles), et Peppol BIS Billing 3.0.
Autorités de régulation, infrastructure opérationnelle et autres acteurs clés
Plusieurs autorités publiques et organismes de normalisation régissent, administrent et maintiennent l'écosystème allemand de facturation électronique :
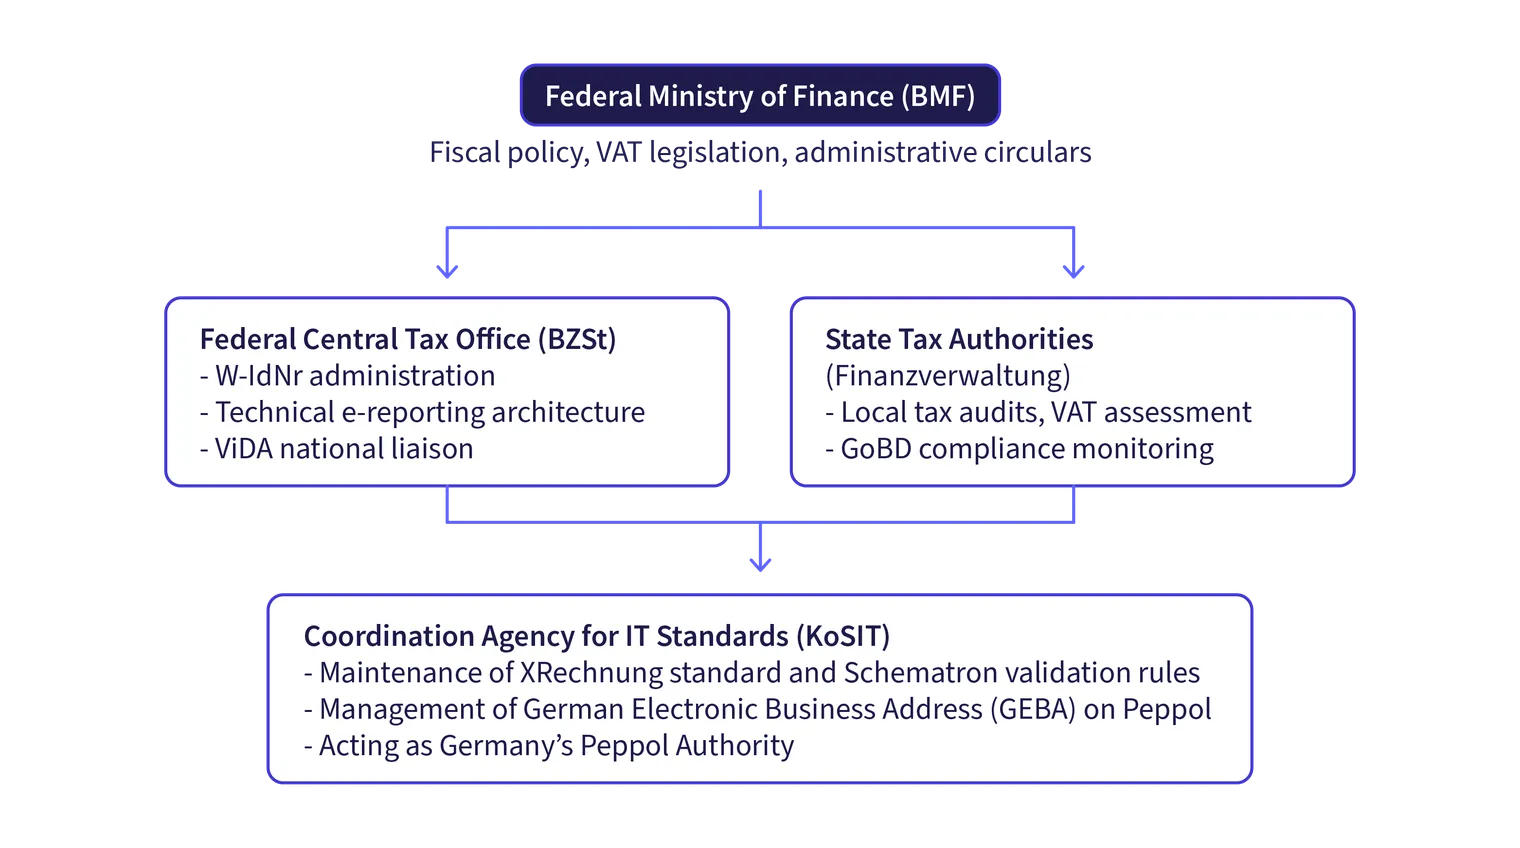
Quel est le rôle du BMF dans la facturation électronique allemande ?
Le BMF (Bundesministerium der Finanzen, ou ministère fédéral des Finances) détient la responsabilité administrative suprême pour le code fiscal fédéral. Il conçoit la politique de TVA, rédige la législation nationale et émet des décrets administratifs contraignants qui orientent la manière dont les 16 administrations fiscales des États fédérés (Länder) appliquent la loi allemande relative à la TVA. Le BMF a également codirigé la consolidation des plateformes fédérales de réception des factures sur OZG‑RE.
Quelles administrations fiscales des États veillent au respect de la TVA ?
Si les ministères fédéraux définissent la législation en matière de TVA, le recouvrement des impôts et le contrôle fiscal en Allemagne sont principalement assurés au niveau des États. Les services fiscaux locaux (Finanzämter) évaluent la conformité lors des contrôles, notamment en vérifiant si les factures répondent aux critères légaux de déductibilité de la TVA.
Quelles fonctions en matière de TVA le BZSt exerce-t-il ?
Le BZSt (Bundeszentralamt für Steuern, ou Office central fédéral des impôts), une autorité fédérale relevant du portefeuille du BMF, supervise certaines fonctions centrales de l'administration fiscale fédérale, notamment l'échange transfrontalier d'informations et les fonctions liées à la TVA, et attribue le numéro d'identification national des entreprises (Wirtschafts-Identifikationsnummer - W-IdNr).
Le BZSt exerce déjà des fonctions spécifiques d'administration de la TVA et d'échange d'informations au niveau fédéral. Aucun opérateur juridiquement confirmé n'a été identifié pour le système de déclaration des transactions nationales proposé par l'Allemagne.
Que maintient KoSIT pour la facturation électronique allemande ?
Agissant pour le compte du Conseil de planification informatique (IT-Planungsrat), KoSIT (Koordinierungsstelle für IT-Standards, l'Office de coordination des normes informatiques) maintient les spécifications sémantiques de XRechnung. KoSIT maintient la spécification XRechnung et les artefacts de validation associés, y compris les contrôles des règles métier. Les développeurs doivent utiliser la spécification et la version du validateur applicables à leur profil de facture.
KoSIT gère également l'autorité Peppol allemande. À ce titre, elle régit la participation de l'Allemagne au réseau Peppol, y compris l'intégration et la supervision des Access Points Peppol allemands et des Service Metadata Publishers, ainsi que la mise en œuvre des spécifications Peppol nationales et des exigences politiques applicables. KoSIT maintient également la spécification GEBA (German Electronic Business Address), un schéma d'adressage basé sur le W‑IdNr, conçu pour servir d'identifiant de participant Peppol. Les enregistrements individuels des participants et les données des points de terminaison sont gérés par les fournisseurs de services Peppol/SMP, tandis que le W‑IdNr. sous-jacent est attribué par le BZSt.
Quel est le rôle du FeRD dans la norme ZUGFeRD ?
FeRD (Forum elektronische Rechnung Deutschland, ou Forum pour la facturation électronique en Allemagne) est le forum industriel allemand qui développe et maintient la ZUGFeRD spécification - le format de facture hybride allemand PDF/A‑3 associé à un XML structuré - aligné conjointement avec le format français Factur‑X grâce à la coopération avec le FNFE‑MPE français. Elle publie les spécifications, schémas, profils et supports de mise en œuvre de ZUGFeRD.
Quel portail fédéral de soumission des factures B2G est actif ?
OZG‑konforme Rechnungseingangsplattform (OZG‑RE) est la plateforme fédérale centrale active de réception des factures. Suite à la consolidation fédérale du 19 septembre 2025, elle est devenue la plateforme unique de réception des factures électroniques pour l'ensemble de l'administration fédérale ; ZRE a été désactivée pour la réception des factures et a cessé ses activités à la fin de 2025.
L'ancienne ZRE était exploitée par ITZBund, tandis que OZG‑RE était exploitée par l'Office des marchés publics du ministère fédéral de l'Intérieur (Beschaffungsamt des BMI, BeschA). La consolidation a été conjointement désignée par le BMI et le BMF.
Qui attribue le Leitweg-ID pour les factures B2G ?
Leitweg‑IDs, des identifiants de routage utilisés spécifiquement dans la facturation électronique B2G allemande, sont attribués de manière décentralisée par les organismes émetteurs fédéraux et des Länder. Les fournisseurs obtiennent normalement l'identifiant directement auprès du pouvoir adjudicateur ou du destinataire de la facture. Il n'existe pas d'émetteur opérationnel unique à l'échelle nationale ni d'annuaire public complet de tous les Leitweg‑IDs.
KoSIT assure la maintenance de la spécification Leitweg‑ID dans le cadre de la norme XRechnung, notamment sa structure et ses règles de validation, mais n'attribue pas individuellement les Leitweg‑IDs.
Le Leitweg‑ID est normalement renseigné dans le champ BT‑10 (référence acheteur) d'une XRechnung. Il permet le routage au sein des systèmes de réception des factures du secteur public et est pertinent pour la facturation B2G ; il ne constitue pas une exigence générale pour la facturation électronique B2B nationale.
Portée de l'obligation
Le cadre allemand de facturation électronique s'applique à la fois aux marchés publics (B2G) et aux transactions commerciales (B2B), régis par des bases légales et des calendriers distincts.
Quelles transactions du secteur public nécessitent une facture électronique ?
La facturation du secteur public peut être régie à la fois par le droit de la TVA applicable à la facturation et par des règles distinctes de marchés publics au niveau fédéral, régional ou communal. En vertu des lignes directrices 2026 du BMF, paragraphes 24–25, la facturation électronique obligatoire fondée sur la TVA s'applique à une autorité publique lorsqu'elle agit en tant qu'entreprise assujettie. Les règles de marchés publics applicables peuvent exiger des factures électroniques même lorsque l'autorité agit en dehors de toute activité économique. Si les deux régimes s'appliquent, la facture doit satisfaire aux deux, y compris à l'exigence applicable la plus stricte.
Quels fournisseurs B2G sont concernés ?
Toute entreprise commerciale, petite entreprise ou tout prestataire fournissant des organismes d'administration publique fédéraux, régionaux (Länder) ou communaux.
Quelles transactions B2G sont concernées ?
Tous les marchés publics dépassant les seuils légaux (comme les commandes directes fédérales supérieures à 1 000 €), nécessitant des factures électroniques structurées conformes à la norme EN 16931 (principalement XRechnung ou les profils ZUGFeRD acceptés).
Quelles exemptions s'appliquent à la facturation B2G ?
Des exceptions spécifiques aux marchés publics prévues par le règlement fédéral sur la facturation électronique (ERechV) et les règlements correspondants au niveau des Länder, y compris les marchés classifiés ou les commandes directes de faible valeur.
Quelles transactions B2B nationales nécessitent une facturation électronique ?
Quelles entreprises B2B sont concernées ?
L'obligation B2B nationale s'applique généralement lorsque le fournisseur et le client professionnel remplissent les conditions d'établissement national prévues par § 14(2) UStG. Le seul enregistrement à la TVA allemande d'un fournisseur étranger ne suffit pas à établir automatiquement sa présence en Allemagne. Un établissement stable allemand participant à l'opération peut influencer l'analyse.En vertu de l'article 14, paragraphe 2, UStG, une entreprise est établie en Allemagne si elle dispose :
Son siège social enregistré (Sitz) en Allemagne ; ou
Sa direction centrale (Geschäftsleitung) située en Allemagne ; ou
Un établissement stable national (Betriebsstätte) qui participe directement à l'opération sous-jacente.
Si une entreprise ne dispose que d'un enregistrement à la TVA purement formel en Allemagne, sans établissement commercial stable, elle est considérée comme non établie et reste en dehors des règles d'émission obligatoire nationales.
Quelles prestations B2B relèvent de l'obligation ?
La facturation électronique obligatoire couvre généralement les prestations B2B nationales éligibles, qu'elles soient imposables ou exonérées, sauf si la prestation ou l'émetteur concerné relève d'une exclusion légale. Notamment, les prestations exonérées en vertu de l'article 4, points 8 à 29, UStG sont exclues de l'obligation d'émission correspondante.
Le fournisseur et le client sont tous deux établis en Allemagne ; et
L'opération a son lieu de prestation légal en Allemagne ; et
La prestation n'est pas soumise à des exclusions légales spécifiques.
Quelles transactions sont exclues de la facturation électronique obligatoire ?
L'obligation comprend des exclusions légales et des mesures transitoires. Par ailleurs, le BMF Schreiben du 15 octobre 2026, paragraphes 26–27, prévoit une mesure de tolérance (non-objection) pour les avis établissant des redevances, contributions ou frais de remboursement de droit public qui constituent également des factures TVA. Ces avis peuvent être émis en tant qu'« autres factures » jusqu'au 30 juin 2030. Si une facture TVA distincte est émise, les entreprises doivent éviter une double mention de la TVA susceptible d'entraîner une responsabilité au titre de l'article 14c UStG.
Ventes aux consommateurs (B2C) : Les transactions impliquant des particuliers non assujettis ne nécessitent pas de factures électroniques structurées.
Prestations transfrontalières : Les livraisons intracommunautaires et les opérations d'exportation vers des pays tiers restent en dehors de l'obligation nationale. Elles continuent de suivre les dispositifs de facturation existants jusqu'à l'entrée en vigueur des règlements ViDA de l'UE en 2030.
Les factures de faible montant (Kleinbetragsrechnungen): Les factures dont le montant total brut ne dépasse pas €250 (régies par l'article 33 du règlement d'application de la TVA - Umsatzsteuer-Durchführungsverordnung / UStDV) sont exemptées de l'obligation de facturation électronique structurée. Elles peuvent continuer à être émises sous forme de documents papier ou de PDF standard.
Titres de transport de voyageurs : Les titres de transport émis conformément à l'article 34 UStDV peuvent continuer à être fournis sous des formats papier classiques ou PDF.
Services spécifiquement exonérés de TVA : Les prestations exonérées de TVA en vertu de l'article 4, points 8 à 29, UStG (telles que certains services financiers, bancaires, d'assurance et médicaux) sont généralement exemptées de l'obligation légale d'émettre une facture prévue à l'article 14, paragraphe 2, UStG. Ces prestations ne déclenchent pas la facturation électronique structurée obligatoire au titre de la règle générale d'émission B2B, même si un fournisseur émet volontairement une facture. Les autres exigences de facturation applicables doivent néanmoins être respectées.
Les Kleinunternehmer doivent-ils émettre et recevoir des factures électroniques ?
Les entreprises relevant du régime des petites entreprises au titre de l'article 19 UStG doivent être techniquement en mesure de recevoir des factures électroniques structurées à partir du 1er janvier 2025. Toutefois, les factures émises par ces Kleinunternehmer sont exemptées de l'obligation B2B nationale d'émettre des factures électroniques structurées. En vertu du § 34a UStDV, les Kleinunternehmer éligibles peuvent continuer à émettre des factures papier ou, avec l'accord du destinataire, d'autres factures électroniques telles que des PDF standard après le 1er janvier 2028.Leurs factures continueront à ne mentionner aucun montant de TVA conformément à l'article 19 UStG.
Notez que si une entreprise cesse de remplir les conditions du régime des petites entreprises prévu à l'article 19, elle serait alors soumise aux règles d'émission normales applicables aux prestations B2B nationales relevant du champ d'application.
Notez également que l'exemption applicable à l'émetteur prévue à l'article 34a UStDV s'applique à l'obligation de facturation électronique TVA B2B nationale. Elle n'exempte pas, en elle-même, un Kleinunternehmer des exigences distinctes de facturation électronique B2G imposées par les règles de marchés publics fédérales, régionales ou communales.
Classification des transactions | Facture électronique structurée obligatoire ? | Cadre juridique actuel et exceptions |
Prestations B2B nationales | Oui, dans le champ d'application | Réception depuis le 1er janvier 2025 ; phases d'émission générale en 2027 et 2028, avec des exclusions légales et la transition EDI de 2027. |
Prestations B2G nationales | Oui, en général | Régi par les règles et ordonnances de marchés publics aux niveaux fédéral et des Länder (E-Rech-VO); XRechnung est la norme fédérale principale, les alternatives conformes à l'EN 16931 pouvant être acceptées sous réserve d'éligibilité. |
Prestations B2C nationales et obligations relatives aux caisses enregistreuses | Non | Hors du champ de l'obligation nationale de facture structurée B2B. Les règles ordinaires de facturation et de reçus s'appliquent séparément. Les propositions du Conseil des ministres de septembre 2026 relatives aux reçus numériques et aux caisses enregistreuses ne constituent pas encore des obligations en vigueur. |
B2B transfrontalier intra-UE | Non, dans le cadre de l'obligation nationale | Des exigences distinctes de facturation électronique et de déclaration numérique ViDA de l'UE s'appliquent à partir du 1er juillet 2030 aux transactions relevant de leur champ d'application spécifique. |
Prestations d'exportation vers des pays tiers | Non (obligation nationale) | Hors du champ d'application B2B national ; régi par la documentation commerciale d'exportation standard. |
Factures de faible montant n'excédant pas 250 € | Non | Explicitement exemptées en vertu de l'article 33 UStDV (Kleinbetragsrechnungen). |
Titres de transport de voyageurs | Non | Explicitement exonéré en vertu de l'article 34 UStDV (Fahrausweise). |
Prestations exonérées de TVA | Non (dans la mesure où l'exception légale s'applique) | L'obligation nationale ne s'applique pas aux factures portant sur des prestations exonérées de TVA en vertu de l'article 4, nos 8 à 29, UStG. |
Factures émises par Kleinunternehmer en vertu de l'article 19 UStG | Non | Ils doivent être capables de recevoir des factures électroniques à partir du 1er janvier 2025, mais restent définitivement exemptés de l'obligation d'émettre des factures électroniques structurées en vertu de l'article 34a UStDV. |
Les exigences de l'Allemagne en matière de facturation électronique
Le paysage de la facturation électronique en Allemagne combine deux régimes liés mais distincts :
Facturation B2B nationale : règles de droit de la TVA énoncées dans la loi allemande relative à la TVA (Umsatzsteuergesetz, UStG), complétées par les directives du BMF.
Facturation B2G : règles fédérales et Länder en matière de marchés publics. Au niveau fédéral, le cadre principal est la loi sur l'e-gouvernement et le règlement fédéral sur la facturation électronique (ERechV). Les exigences peuvent différer selon les Länder et les autorités municipales.
La transition concerne les factures d'acompte, intermédiaires et finales, ainsi que les factures de vente ordinaires. En vertu du BMF Schreiben du 15 octobre 2026, paragraphes 2 à 4, une facture d'acompte ou intermédiaire légalement émise avant la phase d'obligation de facturation électronique du fournisseur ne doit pas être réémise simplement parce que le paiement ou la prestation intervient plus tard. Jusqu'au 30 juin 2030, certaines factures finales peuvent déduire les acomptes à l'aide du champ BT-113, avec des précisions dans le BT-22, ou via une pièce jointe intégrée conforme et expressément référencée dans la facture structurée.
Qu'est-ce qui constitue une facture électronique au sens du § 14 UStG ?
Pour les transactions B2G, les autorités fédérales acceptent principalement XRechnung ainsi que les alternatives conformes à la norme EN 16931 ; les règles fédérales, Land, ou municipales applicables, ainsi que le canal de soumission propre à l'autorité publique concernée, doivent être respectés.
En revanche, pour le régime B2B national, en vertu de l'article 14(1) UStG modifié, une facture électronique n'est plus définie par son mode de transmission (par exemple une pièce jointe à un e-mail). La définition légale repose sur le format structuré conforme de la facture et sa capacité à être traitée électroniquement. Pour constituer une facture de TVA valable, ses données structurées doivent également contenir des informations suffisantes pour identifier les biens ou services fournis et évaluer leur traitement fiscal, y compris leur nature, leur étendue et, le cas échéant, leur lieu. Des précisions complémentaires, telles que des relevés d'heures, peuvent figurer dans une pièce jointe intégrée.
Une facture électronique conforme doit utiliser un format structuré et traitable électroniquement, et contenir les mentions légales obligatoires. Lorsque des bonus, escomptes ou ristournes ont été convenus à l'avance mais que leur montant n'est pas encore connu, la facture doit clairement faire référence à l'accord concerné. Selon les directives de non-objection du BMF de 2026, une référence générale à un accord écrit suffit si les documents sous-jacents peuvent être produits rapidement et vérifiés facilement. Une modification ultérieure de l'accord n'exige pas, en soi, une correction de la facture.
Est conforme à la norme européenne EN 16931 et à ses syntaxes autorisées ; ou
est un format alternatif convenu entre les parties, totalement interopérable avec la norme EN 16931, permettant l'extraction automatique et électronique de toutes les informations de TVA obligatoires exigées par la loi allemande relative à la TVA.
Tout document ne répondant pas à ces exigences est légalement qualifié de « autre facture » (sonstige Rechnung). Un PDF standard, un document numérisé, un fichier Word ou une impression papier constituent tous des « autres factures », et non des factures électroniques au sens de la définition TVA B2B.
Après la transition applicable, une « autre facture » ne remplit généralement pas l'obligation d'émission de facture électronique structurée pour une prestation B2B nationale entrant dans le champ d'application. Toutefois, son traitement TVA, le droit à déduction du destinataire et d'éventuelles sanctions doivent être évalués séparément. Le BMF Schreiben du 15 octobre 2026 confirme que le fait d'émettre à la place une « autre facture » ne constitue pas en soi l'infraction visée au § 26a(2), n° 1, UStG.
Les exonérations légales continuent de s'appliquer. Lorsqu'une facture électronique structurée est obligatoire, une correction doit également, en principe, être effectuée au moyen d'une facture électronique utilisant un type de correction approprié. La facture d'origine et la correction doivent ensemble établir clairement les mentions définitives. En vertu de l'UStAE modifié, une Gutschrift convenue, émise par l'acheteur, peut également corriger ou compléter une facture si elle fait référence de manière précise et non équivoque à la facture d'origine.
Comment les entreprises allemandes peuvent-elles envoyer et recevoir des factures électroniques ?
Pour les transactions B2G fédérales, les factures doivent être soumises via les canaux acceptés par la plateforme fédérale de réception des factures, actuellement OZG-RE. Les méthodes disponibles comprennent la soumission en ligne, l'importation manuelle, Peppol et l'e-mail, mais les exigences applicables du destinataire, y compris - et c'est essentiel - le Leitweg-ID, doivent être respectées. D'autres autorités publiques peuvent utiliser différents Länder- ou des portails et règles locaux.
Pour l'échange de factures B2B, les directives du BMF du 15 octobre 2024 et du 15 octobre 2025 continuent de reconnaître des canaux de transmission flexibles. Les directives complémentaires du 15 octobre 2026 traitent de questions supplémentaires relatives au contenu des factures et à la conformité, sans imposer de plateforme de transmission centralisée :
E-mail : La transmission d'un fichier XML structuré ou hybride par e-mail standard satisfait à l'exigence légale. Une boîte e-mail normale peut offrir la capacité technique de recevoir des factures électroniques structurées, exigée depuis le 1er janvier 2025. Une boîte e-mail dédiée n'est pas obligatoire, même si les entreprises doivent tout de même disposer d'un processus adapté pour conserver, lire et traiter les données de facturation reçues. Une entreprise ne peut pas refuser une facture électronique simplement parce qu'elle est arrivée par e-mail standard.
Plateformes et portails : Par accord, les entreprises peuvent utiliser des portails web, des liens de téléchargement vers un espace de stockage cloud, un stockage partagé, des API, l'EDI ou des canaux comparables pour échanger des documents.
Réseau Peppol : Bien que Peppol ne soit pas légalement obligatoire pour les transactions B2B du secteur privé, il s'agit d'un réseau de livraison interopérable autorisé.
Le consentement de l'acheteur est-il requis pour les factures électroniques allemandes ?
Alors que le consentement de l'acheteur a été supprimé dans le secteur public (B2G) il y a plusieurs années grâce à des règles de réception obligatoires introduites entre 2018 et 2020, la loi sur les opportunités de croissance étend désormais ce principe au commerce interentreprises.
Pour les factures B2B nationales, avant 2025, l'article 14(1) UStG exigeait que le destinataire de la facture accepte de recevoir une facture électronique. En vertu de la loi modifiée, le consentement de l'acheteur est supprimé pour toutes les factures électroniques structurées conformes.
Une entreprise établie en Allemagne doit accepter une facture électronique structurée fournie par un fournisseur. Si un acheteur refuse d'accepter un fichier structuré conforme, le fournisseur est légalement réputé avoir rempli son obligation de facturation, l'acheteur ne pouvant alors pas exiger un substitut papier.
Le consentement reste pertinent pour une « autre » facture électronique, telle qu'un PDF standard, pendant les périodes ou dans les situations où l'utilisation d'une « autre facture » reste autorisée.
Pendant combien de temps les factures électroniques allemandes doivent-elles être archivées ?
Les factures électroniques doivent être conservées conformément au GoBD applicable et au § 14b UStG exigences applicables. Un stockage électronique ailleurs dans l'UE peut être autorisé lorsque les conditions légales d'accès à distance sont remplies, moyennant une notification obligatoire à l'administration fiscale. Un stockage en dehors de l'UE est soumis à des conditions supplémentaires en vertu du Code fiscal. (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff - GoBD) :
Conservation des données structurées : Les factures électroniques doivent être conservées sous forme électronique de manière à ce que leurs données structurées pertinentes sur le plan fiscal restent disponibles, inaltérées et lisibles. Une impression papier ou un simple rendu visuel ne suffisent pas. Les procédures d'archivage doivent préserver la facture structurée reçue ainsi que les pièces jointes pertinentes, conformément au § 14b UStG et au GoBD applicable.
Intégrité et conservation : Les factures doivent en principe être conservées pendant huit ans, à compter de la fin de l'année civile d'émission, en vertu du § 14b UStG. Les systèmes doivent préserver l'authenticité, l'intégrité, la lisibilité et l'accès à des fins de contrôle. D'autres documents peuvent être soumis à des durées de conservation différentes ou plus longues, et des exceptions transitoires doivent être prises en compte.
Lisibilité automatisée et accès à des fins de contrôle : Les factures structurées stockées doivent rester disponibles pour examen et, si nécessaire, pour un accès électronique dans le cadre d'un contrôle fiscal. Des fonctions appropriées d'indexation, de recherche et d'exportation permettent de respecter les exigences GoBD applicables.
Archivage au format hybride (ZUGFeRD): Pour les factures hybrides, le fichier PDF/A‑3 hybride original avec son XML intégré doit être archivé tel que reçu, sous forme d'une seule unité. Pour les factures électroniques hybrides concernées, les données structurées de la facture sont déterminantes pour la TVA lorsqu'elles diffèrent de la représentation visuelle. Les entreprises doivent conserver le document hybride complet ainsi que toute pièce jointe intégrée pertinente sur le plan fiscal, conformément aux exigences de conservation applicables.
Feuille de route e-reporting de l'Allemagne et alignement avec ViDA
Une source fréquente de confusion sur le marché est la distinction entre l'obligation nationale active de facturation électronique B2B en Allemagne et un futur système de déclaration électronique des transactions (elektronisches Meldesystem). L'Allemagne a introduit la facturation électronique structurée en amont de tout régime national de déclaration numérique en temps réel, mais indépendamment de celui-ci.
Quelle déclaration de TVA est actuellement obligatoire en Allemagne ?
L'Allemagne n'exploite actuellement aucune plateforme de validation des factures en temps réel ni de déclaration nationale des transactions pour les factures B2B. Les fournisseurs ne doivent pas soumettre les factures B2B nationales à l'administration fiscale pour validation avant de les envoyer à leurs clients, et ils ne sont pas non plus tenus de télécharger des extraits de factures nationales vers un portail fiscal central au moment de leur émission.
L'Allemagne applique généralement un taux de TVA standard de 19 % et un taux réduit de 7 % pour les livraisons concernées. Un taux de 0 % s'applique à certaines installations photovoltaïques éligibles et aux transactions connexes. Les taux et les exonérations sont régis par § 12 UStG. Les déclarations de TVA restent distinctes de l'obligation nationale d'échange de factures électroniques : Déclarations de TVA anticipées (Umsatzsteuer-Voranmeldungen), soumises mensuellement ou trimestriellement via le portail ELSTER.
Les déclarations de TVA anticipées (Umsatzsteuer-Voranmeldungen) sont généralement déposées par voie électronique pour des périodes mensuelles ou trimestrielles et sont généralement dues au plus tard le 10e jour suivant la période de déclaration, sous réserve de prolongations et de règles spécifiques au contribuable prévues par § 18 UStG. Ces déclarations ne constituent pas une déclaration en temps réel au niveau de la facture.
Déclarations de TVA annuelles (Umsatzsteuer-Jahreserklärungen).
Les états récapitulatifs (Zusammenfassende Meldungen, ZM) relatifs aux transactions intracommunautaires concernées sont déposés par voie électronique auprès du BZSt, généralement au plus tard le 25e jour suivant la période de déclaration concernée. La période de déclaration peut être mensuelle ou trimestrielle selon la catégorie de transaction et les conditions applicables prévues par § 18a UStG.
L'Allemagne a-t-elle adopté un système national d'e-reporting ?
La facturation électronique structurée a été délibérément introduite en premier pour préparer le terrain à un futur système de déclaration électronique de la TVA. Toutefois, le gouvernement allemand n'a pas encore adopté la législation relative à ce système, ni annoncé son modèle technique définitif, l'autorité responsable de son exploitation, le flux de déclaration ou la date de mise en œuvre nationale.
Le BMF et d'autres parties prenantes étudient la manière dont les données de facturation et de transaction pourraient être déclarées par voie numérique à l'administration fiscale. L'Allemagne n'a pas adopté d'interface de déclaration nationale définitive, de schéma de données, de fréquence de soumission, de délai de déclaration ni d'architecture réseau obligatoire. Les entreprises ne doivent pas considérer Peppol, un modèle à cinq coins ou une structure de prestataire de services certifié comme une exigence nationale de déclaration établie.
Quand les exigences de déclaration ViDA de l'UE s'appliquent-elles ?
Dans le cadre du paquet « TVA à l'ère numérique » (ViDA) de l'UE, les exigences de déclaration numérique et la facturation électronique structurée pour les transactions B2B intra-UE transfrontalières concernées s'appliquent à partir du 1er juillet 2030. L'Allemagne devra mettre en place la capacité de déclaration transfrontalière requise avant cette date.
Un système national allemand de déclaration pourrait être introduit séparément, mais son calendrier reste incertain. ViDA prévoit des exigences d'alignement et des dispositions transitoires pour les régimes nationaux de déclaration numérique préexistants éligibles, avec notamment une échéance au 1er janvier 2035. Cela n'établit pas une date de mise en œuvre nationale allemande en 2035, ni ne démontre que chaque futur système national bénéficie automatiquement du même traitement transitoire.
Architecture technique et canaux de transmission
Contrairement aux modèles centralisés qui imposent une plateforme gouvernementale unique, l'Allemagne utilise un modèle technique décentralisé :
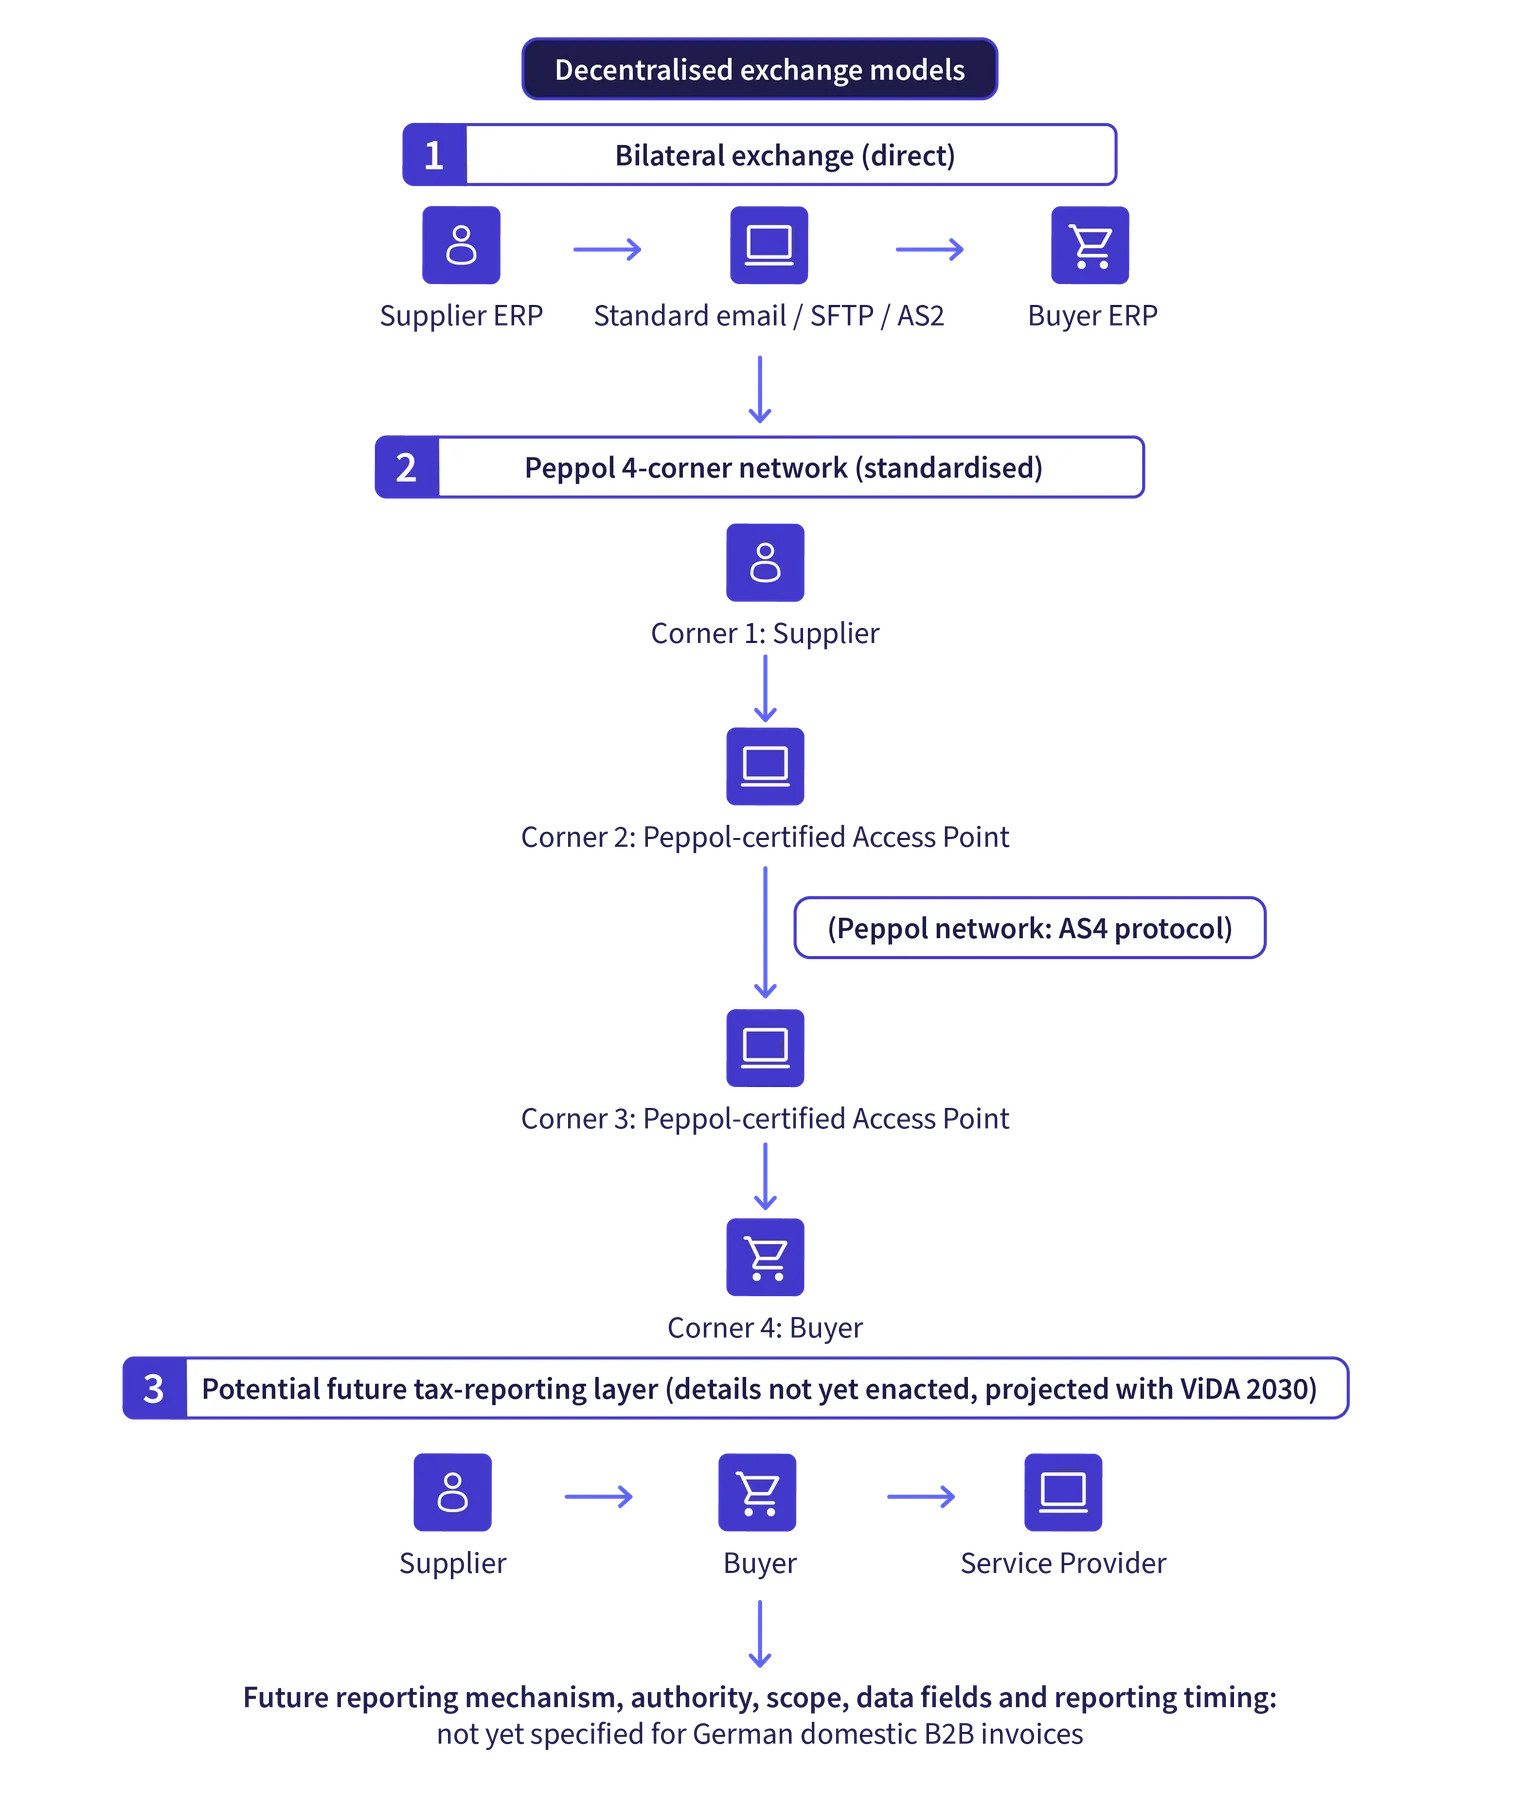
Remarque : La législation allemande actuelle sur la facturation électronique B2B n'établit pas d'obligation nationale de déclaration numérique ni de plateforme de validation gouvernementale. Le gouvernement fédéral a lié le déploiement de la facturation électronique à la perspective d'un futur système de déclaration, et les règles de la TVA à l'ère numérique de l'UE rendent la déclaration numérique transfrontalière future particulièrement pertinente à partir de 2030. Néanmoins, le modèle national allemand de déclaration qui sera finalement retenu, qu'il s'agisse d'une architecture de type « à cinq coins », d'une déclaration directe par le contribuable, d'une déclaration par un prestataire de services, de l'infrastructure Peppol ou d'un autre canal, n'a pas encore été légalement déterminé.
Les entreprises allemandes peuvent-elles échanger des factures électroniques directement ?
Les entreprises peuvent échanger des factures structurées via des canaux de communication bilatéraux :
Transmission directe par e-mail : Les factures structurées, y compris les fichiers XML conformes ou les formats hybrides contenant des données structurées intégrées, peuvent être transmises par e-mail. La réglementation allemande n'impose pas de protocole de sécurité spécifique pour les e-mails, bien que les parties puissent adopter des mesures de sécurité appropriées sur une base contractuelle ou opérationnelle.
Connexions point à point : Les partenaires commerciaux peuvent convenir de canaux électroniques directs, tels que SFTP, AS2, API, connexions EDI ou portails fournisseurs, à condition que la facture transmise respecte les exigences de format structuré applicables.
Comment fonctionne le réseau Peppol à quatre coins ?
Le réseau Peppol offre une infrastructure résiliente pour les échanges B2B en Allemagne. Plutôt que d'établir des milliers de connexions point à point individuelles, une entreprise peut se connecter à un seul point d'accès Peppol accrédité (Coin 2), qui achemine les factures de manière sécurisée à travers le réseau vers le point d'accès du destinataire (Coin 3) en utilisant les protocoles de transport standard AS4. Comme indiqué plus haut, Peppol n'est toutefois pas le canal de transmission exclusif ou légalement imposé pour les factures B2B nationales allemandes.
Qu'est-ce que GEBA et comment est-il utilisé pour l'acheminement des factures ?
Pour résoudre les problèmes d'acheminement au sein du réseau Peppol, l'Agence de coordination pour les normes informatiques (KoSIT) a développé la German Electronic Business Address (GEBA).
Base juridique : GEBA repose sur le numéro d'identification des entreprises allemand (Wirtschafts-Identifikationsnummer - W-IdNr), régi par l'article 139c du Code fiscal allemand (Abgabenordnung - AO). Le W-IdNr est un identifiant unique et permanent délivré par l'Office central fédéral des impôts (BZSt) à chaque entité économique opérant en Allemagne.
Schéma d'adressage : GEBA est une approche d'adressage électronique basée sur le W-IdNr, destinée à l'acheminement interopérable des factures. L'identifiant précis du schéma, le statut d'enregistrement actuel et la version prise en charge doivent être confirmés par rapport aux spécifications officielles applicables des identifiants KoSIT et Peppol avant toute publication.
Acheminement granulaire : En plus d'identifier l'entité juridique, GEBA permet aux entreprises d'ajouter des sous-identifiants pour des succursales spécifiques, des sites de production ou des services de comptabilité fournisseurs, garantissant que les factures entrantes sont automatiquement acheminées vers le bon flux de traitement comptable.
Interopérabilité : GEBA peut coexister avec des identifiants établis tels que les GLN et le Leitweg-ID utilisé pour la facturation B2G. L'interopérabilité effective dépend de l'identifiant enregistré du participant, de la prise en charge par le réseau et de la configuration du destinataire.
Formats de facture acceptés
Les factures B2B peuvent utiliser des formats conformes à la norme EN 16931 ou d'autres formats interopérables éligibles. Pour les factures basées sur les prix bruts soumises à des contraintes d'arrondi, le guide du BMF de 2026, paragraphes 17 à 19, autorise une approche temporaire pour les factures émises jusqu'au 31 décembre 2027 : la partie structurée peut indiquer des montants agrégés par taux de TVA ou exonération, tandis que les détails au niveau des lignes figurent dans une annexe intégrée, lisible par l'humain et clairement référencée. Il s'agit d'une tolérance conditionnelle de non-contestation, et non d'un assouplissement général du contenu obligatoire de la facture.
Les fournisseurs B2B peuvent choisir un format structuré conforme, sous réserve des exigences contractuelles et de marchés publics applicables le cas échéant. Pour les factures de construction, le BMF accepte actuellement une description structurée énumérant les différents corps de métier et leurs totaux, à condition qu'un relevé détaillé des quantités figure dans une annexe intégrée, lisible par l'humain et clairement référencée. Un fichier GAEB structuré peut également être fourni.
Les approches courantes de facturation électronique en Allemagne incluent XRechnung, les profils ZUGFeRD conformes, Peppol BIS Billing 3.0 et les formats EDI interopérables :
1. Qu'est-ce que XRechnung et quand est-il accepté ?
XRechnung est la norme de facturation électronique développée par KoSIT spécifiquement pour le secteur public allemand. Il s'agit d'un profil d'application (CIUS) de l'EN 16931, livré exclusivement sous la forme d'un fichier XML structuré sans couche de présentation visuelle. XRechnung est la principale norme de facturation B2G en Allemagne. Les règles fédérales de passation des marchés publics autorisent également d'autres normes conformes dans les conditions de la ERechV, bien que les exigences applicables au portail et au destinataire concernés doivent être vérifiées.
XRechnung prend en charge deux syntaxes sous-jacentes :
UBL (Universal Business Language) : syntaxe XML largement utilisée en Europe et au sein du réseau Peppol.
CII (Cross Industry Invoice) : syntaxe XML développée par l'UN/CEFACT.
Bien qu'initialement créé pour les transactions Business-to-Government (B2G), XRechnung est pleinement valide pour les transactions B2B nationales en vertu de l'article 14, paragraphe 1, de l'UStG.
2. Quels profils ZUGFeRD sont qualifiés de factures électroniques ?
ZUGFeRD (Zentraler User Guide des Forums elektronische Rechnung Deutschland) est un format hybride développé par le Forum for Electronic Invoicing Germany (FeRD) en étroite collaboration avec le partenaire français FNFE-MPE, où Factur-X fait office de jumeau techniquement identique de ZUGFeRD..
Dominant en Allemagne et en France, et recommandé pour les échanges transfrontaliers entre ces deux pays et la Suisse, un ZUGFeRD fichier se compose de deux éléments intégrés :
Un document visuel, lisible par l'humain, au format PDF/A-3 (une norme ISO pour l'archivage à long terme).
Un fichier XML lisible par machine (zugferd-invoice.xml ou factur-x.xml) intégré directement dans le conteneur PDF/A-3.
Une ZUGFeRD facture doit utiliser une version et un profil conformes et contenir les mentions de TVA obligatoires applicables. La version 2.0.1 ou ultérieure peut convenir, mais le simple choix d'une version prise en charge ne garantit pas que la facture individuelle soit conforme. Les profils conformes sont les suivants :
BASIC : Bien que techniquement autorisé dans le cadre de l'obligation, ce profil ne contient pas l'ensemble complet des données sémantiques de l'EN 16931. Comme il n'est généralement pas accepté sur les portails B2G et comporte un risque de rejet dans les transactions B2B, son utilisation n'est pas recommandée.
EN 16931 (anciennement appelé « Comfort ») : Correspond entièrement aux exigences sémantiques de l'EN 16931 et constitue le profil recommandé pour une conformité sans accroc.
Extended : Étend l'EN 16931 pour répondre à des exigences métier complexes et spécifiques à un secteur.
Important : Les profils ZUGFeRD inférieurs (MINIMUM et BASIC-WL) ne satisfont pas aux exigences légales de l'EN 16931. Les factures émises selon ces profils ne sont pas qualifiées de factures électroniques au sens de l'article 14, paragraphe 1, de l'UStG et sont juridiquement traitées comme des « autres factures ».
Contexte B2G vs B2B : Bien que ZUGFeRD (dans les profils applicables) soit idéal et largement adopté pour les échanges B2B, les profils inférieurs et les formats hybrides sont fréquemment non pris en charge ou rejetés par les portails de soumission du secteur public (B2G), qui attendent majoritairement du XML pur (XRechnung). À ce titre, ZUGFeRD ne doit pas être présumé acceptable, sauf si l'autorité et le canal concernés l'acceptent dans un profil conforme.
Les entreprises peuvent-elles continuer à utiliser l'EDI après 2027 ?
Les systèmes d'échange de données électroniques (EDI) basés sur des normes historiques, telles qu'EDIFACT, ODETTE ou VDA, sont largement répandus dans les chaînes d'approvisionnement allemandes de l'automobile, de l'industrie manufacturière et du commerce de détail.
Le législateur a tenu compte de ces investissements existants à l'article 27, paragraphe 38, de l'UStG et dans les directives du BMF :
Jusqu'au 31 décembre 2027 : Les dispositifs EDI existants peuvent continuer à être utilisés, même s'ils ne reproduisent pas strictement le modèle de données de l'EN 16931, à condition que les deux partenaires commerciaux soient d'accord.
À partir du 1er janvier 2028 : les formats EDI restent autorisés, mais ils doivent soit se conformer directement au modèle sémantique de l'EN 16931, soit permettre l'extraction exacte et complète de toutes les données de TVA obligatoires vers une sortie conforme à l'EN 16931 ou interopérable.
Format technique | Architecture du fichier | Statut de conformité au regard de l'EN 16931 | Cas d'usage principal et remarques opérationnelles |
XRechnung | XML structuré (UBL ou CII) | CIUS EN 16931 conforme | Format B2G principal en Allemagne ; autorisé pour le B2B en cas de mise en œuvre correcte. |
ZUGFeRD (profils EN 16931 / étendu) | PDF/A-3 avec XML intégré | Éligible en cas de mise en œuvre valide | Accepté pour les factures B2B conformes ; l'acceptation en B2G dépend des spécifications du destinataire et du portail. |
ZUGFeRD (profils MINIMUM / BASIC-WL) | PDF/A-3 avec XML intégré | Profils ne qualifiant pas de facture électronique | Traité comme une autre facture aux fins de la TVA ; utilisable uniquement là où les autres factures restent autorisées. |
Peppol BIS Billing 3.0 | XML structuré (UBL) | Éligible en cas de mise en œuvre valide | Autorisé pour les échanges nationaux et transfrontaliers ; Peppol n'est pas obligatoire pour les factures B2B allemandes. |
EDI historique (EDIFACT / VDA) | Données électroniques structurées | Transitoire ou interopérable | L'EDI non conforme peut continuer pour les livraisons éligibles jusqu'en 2027 avec l'accord de l'acheteur ; à partir de 2028, la définition légale de la facture électronique doit être respectée. |
PDF / Word standard / Scans | Numérique non structuré / papier | Ne qualifie pas de facture électronique | Les autres factures restent autorisées pendant les périodes transitoires applicables et pour les exceptions légales. |
Sanctions et risques de non-conformité fiscale
L'Allemagne n'impose pas d'amende automatique distincte au seul motif qu'une facture électronique structurée obligatoire a été émise comme « autre facture ». Le BMF Schreiben du 15 octobre 2026, paragraphe 28, exclut expressément ce comportement de l'infraction visée à l'article 26a, paragraphe 2, point 1, de l'UStG. Les autres manquements, notamment le défaut d'émission d'une facture ou l'émission tardive d'une facture lorsque celle-ci est obligatoire, restent soumis au droit applicable.
Refus de déduction de la TVA en amont (Vorsteuerabzug)
Un défaut de facture peut affecter la déduction de la TVA en amont du destinataire en vertu du § 15(1) n° 1 UStG. Le résultat dépend de la disponibilité des mentions de TVA requises, de la nature du défaut, de la période transitoire applicable et de la possibilité de correction. Un avertissement de validation technique ne signifie pas nécessairement que la déduction de la TVA en amont doit être refusée.
Une fois que l'émission obligatoire prend effet :
Si un fournisseur concerné émet une facture papier ou un PDF ordinaire après la période transitoire applicable, le document constitue une « autre facture » plutôt qu'une facture électronique légale. Un fichier XML doit être évalué plus attentivement : un défaut de format peut empêcher la qualification de facture électronique, mais une erreur de règle métier seule n'entraîne pas automatiquement ce résultat aux fins de la TVA.
Lorsqu'une facture électronique obligatoire est remplacée par une « autre facture », la déduction de la TVA en amont du destinataire doit être évaluée au regard du § 15 UStG et des directives applicables du BMF. La position dépend des mentions disponibles sur la facture, des mesures transitoires et de la possibilité de correction ; un refus automatique ne doit pas être affirmé.
Un contrôle fiscal des sociétés (Betriebsprüfung) peut entraîner une modification de l'avis de taxation à la TVA. Lorsque les conditions de § 233a AO sont remplies, des intérêts de retard de paiement (Nachzahlungszinsen) peuvent être dus. Le taux d'intérêt légal applicable aux périodes concernées est de 0,15 % par mois, soit 1,8 % par an.
Quand les amendes administratives allemandes liées à la facturation peuvent-elles s'appliquer ?
Bien que le BMF confirme que l'émission d'une « autre facture » au lieu d'une facture électronique obligatoire ne constitue pas en elle-même l'infraction visée par § 26a(2) No. 1 UStG, d'autres infractions restent pertinentes. § 26a(2) Nos. 1, 2 and 5 UStG couvrent les manquements pertinents concernant l'émission des factures, la conservation des factures pendant huit ans et les états récapitulatifs intracommunautaires. Leurs conditions légales respectives et les amendes maximales doivent être évaluées séparément.
En vertu de § 26a(2) No. 1 UStG, le fait de ne pas émettre une facture intentionnellement ou par négligence grave, ou de l'émettre tardivement en violation de § 14(2), deuxième phrase, peut constituer une infraction administrative. En vertu de § 26a(3), l'amende maximale pour cette infraction est de €5,000.
Le BMF Schreiben du 15 octobre 2026, paragraphe 28, précise expressément que l'émission d'une « autre facture » au lieu d'une facture électronique obligatoire ne constitue pas une infraction administrative au sens de § 26a(2) No. 1 UStG. L'infraction distincte consistant à ne pas émettre de facture, ou à l'émettre tardivement, peut toujours s'appliquer lorsque ses éléments constitutifs sont réunis.
Un acheteur peut-il retenir un paiement en raison d'une facture incorrecte ?
La question de savoir si le paiement n'est exigible qu'après réception d'une facture déterminée dépend du contrat concerné et du droit civil et commercial allemand applicable. L'obligation, prévue par le droit de la TVA, d'émettre une facture électronique structurée ne constitue pas, en elle-même, une condition préalable universelle à tout paiement commercial.
Un acheteur peut exiger une facture électronique conforme et peut disposer de recours contractuels ou légaux lorsqu'une obligation de facturation n'a pas été respectée. Toutefois, un droit de retenir le paiement doit être établi sur la base des conditions contractuelles applicables et des dispositions de droit civil, y compris tout droit pertinent prévu par § 273 BGB. Les factures non conformes peuvent donc donner lieu à des litiges commerciaux, mais la retenue de paiement n'est pas automatiquement justifiée dans tous les cas.
Quelles sont les conséquences d'un défaut d'archivage des factures électroniques ?
Le fait de ne pas conserver les données XML structurées dans leur format d'origine pendant toute la période de conservation obligatoire de 8 ans (calculée à partir de la fin de l'année d'émission de la facture) enfreint les principes du GoBD ; le non-respect adéquat de la conservation des factures électroniques pertinentes pour l'imposition peut entraîner des objections lors d'un contrôle fiscal. Une évaluation estimée en vertu de § 162 AO dépend des conditions légales, notamment de la question de savoir si les bases d'imposition pertinentes peuvent être déterminées de manière fiable. Un défaut d'archivage n'invalide pas automatiquement l'ensemble de la comptabilité.
Comment les entreprises peuvent se préparer
Pour assurer une conformité durable, il est nécessaire d'aligner délibérément les technologies de l'information, la comptabilité fiscale, les achats et la comptabilité fournisseurs.
Comment les entreprises doivent-elles se préparer à recevoir des factures électroniques ?
Depuis le 1er janvier 2025, les entreprises établies en Allemagne doivent être en mesure de recevoir les factures électroniques B2B structurées conformes, y compris les entreprises exemptées de l'obligation d'émission. Les processus de réception doivent permettre de distinguer les fichiers de facture conformes, les mentions de TVA pouvant être corrigées et les différents types d'erreurs de validation technique :
Vérifiez que les boîtes de réception centralisées des factures (par exemple invoices@company.de) sont configurées pour accepter les pièces jointes XML sans suppression par un pare-feu ni altération liée à la sécurité.
Déployez des outils de visualisation ou des plugins ERP capables de convertir les données brutes XRechnung en présentations visuelles lisibles par l'humain pour validation en interne par les services concernés. Pour les factures hybrides ZUGFeRD, assurez-vous que les données structurées intégrées peuvent être lues, validées et réconciliées avec la représentation visuelle au format PDF.
Utilisez des outils de validation appropriés pour distinguer les défauts de syntaxe ou de format des erreurs de règles métier et des mentions de TVA obligatoires manquantes. En vertu de la clarification du BMF de 2026, paragraphes 22 à 23, une erreur de règle métier sans défaut de format n'empêche pas automatiquement un fichier d'être qualifié de facture électronique aux fins de la TVA. Les mentions fiscales obligatoires doivent néanmoins être correctes et complètes.
Comment les entreprises doivent-elles se préparer à émettre des factures électroniques ?
Les organisations doivent évaluer à partir de quand leur obligation d'émission devient obligatoire :
Déterminez si le chiffre d'affaires total de l'émetteur pour 2026 (Gesamtumsatz) au sens de § 19(2) UStG a dépassé €800,000. Les émetteurs se situant à ce seuil ou en dessous peuvent bénéficier de la transition 2027 applicable ; les émetteurs plus importants doivent évaluer leurs obligations pour 2027, y compris l'allégement EDI distinct et les exonérations légales permanentes.
Évaluez si les systèmes ERP et de facturation peuvent faire correspondre les mentions de TVA requises aux champs EN 16931 corrects, en utilisant les lignes directrices de correspondance du KoSIT et du FeRD. Vérifiez la prise en charge des descriptions de services, des déductions d'acomptes, des détails de construction intégrés, des remises, de l'arrondi des prix bruts et des factures de correction.
Confirmez les accords de format et de transmission avec les clients. Déterminez quel format structuré conforme chaque client peut recevoir et quel canal de transmission a été convenu. XRechnung et ZUGFeRD sont des options courantes, mais l'obligation B2B allemande n'impose ni l'un ni l'autre de ces formats, ni Peppol. Pour un format non conforme à l'EN 16931, assurez-vous que le format respecte l'exigence légale d'extraction correcte et complète des informations de facturation requises vers un format conforme à l'EN 16931 ou interopérable.
Nettoyez les données de base des clients, en veillant à ce que les dénominations sociales, les adresses enregistrées, les numéros fiscaux (Steuernummer), les numéros d'identification à la TVA (USt-IdNr), et les identifiants électroniques de routage désignés (tels que les identifiants GEBA ou Peppol, le cas échéant) soient complets et validés.
Comment les entreprises peuvent-elles mettre en place un archivage conforme des factures ?
Mettez en place une archive électronique conforme qui conserve les données de facturation pertinentes pour l'imposition ainsi que les documents associés. Conservez les factures XML autonomes au format XML. Pour les factures hybrides, conservez le fichier hybride complet reçu ainsi que toutes les données pertinentes pour l'imposition qui y sont associées.
Veillez à ce que l'archive prenne en charge les contrôles d'accès, les pistes d'audit, une récupération fiable et une protection adéquate des données. Conservez les factures pendant la durée légale applicable, généralement huit ans en vertu de § 14b UStG, en vérifiant si d'autres documents nécessitent une conservation plus longue.
Abandonnez les procédures qui consistent à convertir les factures électroniques entrantes en copies papier destinées à des classeurs physiques, car les copies papier ne satisfont pas aux normes de conservation requises lors d'un contrôle fiscal.
Les entreprises doivent-elles recourir à Peppol ou à un prestataire de facturation électronique ?
Plutôt que de maintenir des connexions point à point coûteuses avec les partenaires commerciaux, envisagez une intégration avec un Access Point certifié Peppol.
Si vous utilisez Peppol, évaluez s'il est pertinent de publier un identifiant de participant basé sur GEBA. GEBA vise à soutenir l'identification et le routage fondés sur W-IdNr, dans le réseau Peppol ; il ne s'agit pas d'un enregistrement obligatoire pour la facturation électronique B2B allemande.
Envisagez de recourir à un prestataire de services de facturation électronique pour la conversion, la validation et la transmission, lorsque cela améliore la fiabilité opérationnelle. Vérifiez que la solution répond aux exigences actuelles en matière de TVA allemande et aux clarifications du BMF du 15 octobre 2026 ; le recours à un prestataire ne transfère pas les responsabilités de conformité légale de l'entreprise.
Conclusion
La transition de l'Allemagne vers la facturation électronique, qui s'étend des exigences déjà établies en matière de marchés publics (B2G) à l'obligation B2B à l'échelle nationale, marque une transformation fondamentale de l'infrastructure commerciale et administrative du pays. La loi relative aux opportunités de croissance (Growth Opportunities Act) a intégré les exigences de facture électronique structurée dans § 14 UStG, en recourant à l'EN 16931 et aux formats interopérables admis. Les PDF ordinaires ne satisfont plus aux exigences d'émission obligatoire de factures électroniques une fois les transitions applicables passées, mais ils restent autorisés dans les situations couvertes par des exceptions légales.
Les entreprises établies en Allemagne doivent déjà être en mesure de recevoir des factures électroniques B2B structurées. La prochaine phase majeure d'émission débute le 1er janvier 2027 pour les émetteurs dépassant le seuil légal de chiffre d'affaires, suivie de la phase générale le 1er janvier 2028, sous réserve des exonérations permanentes et de la transition EDI distincte de 2027.
Au-delà de la conformité nationale immédiate, la mise en place de capacités structurées de facturation électronique positionne les organisations pour les prochaines transformations du marché unique européen dans le cadre de l'initiative « TVA à l'ère numérique (ViDA) ». Les entreprises qui modernisent leur architecture ERP, normalisent leurs données de référence et collaborent dès aujourd'hui avec des prestataires de transmission agréés garantiront leur conformité réglementaire tout en libérant une véritable automatisation opérationnelle au sein de leur chaîne d'approvisionnement financière.
FAQ
L'obligation couvre :
B2B national : livraisons éligibles entre entreprises établies sur le territoire national, sous réserve d'exonérations.
B2G national : règles distinctes applicables aux marchés publics, avec des exigences de TVA supplémentaires le cas échéant.
B2B transfrontalier : hors du champ de l'obligation nationale actuelle de l'Allemagne, avec des obligations distinctes liées à ViDA pour les transactions intra-UE concernées à partir du 1er juillet 2030.