Cet article a été mis à jour pour la dernière fois le 1er septembre 2026 afin de refléter le lancement officiel de la réforme de facturation électronique et d'e-reporting en France. Il intègre les calendriers de mise en œuvre confirmés, les directives opérationnelles actualisées de l'administration fiscale, le rôle architectural affiné des plateformes partenaires agréées (Plateformes Agréées), ainsi que l'annonce par le gouvernement d'une approche progressive et bienveillante - donnant la priorité à l'accompagnement des entreprises, aux ressources d'intégration et à une période de grâce sans pénalité tout au long de 2026 pour garantir une transition en douceur.
Introduction et stratégie fiscale numérique
La France connaît une transformation numérique de son administration fiscale, en s'appuyant sur le cadre établi de facturation électronique B2G pour introduire la facturation électronique B2B obligatoire et l'e-reporting des transactions. Ensemble, ces mesures constituent un pilier essentiel de la stratégie du gouvernement français visant à moderniser la collecte de la TVA, à réduire l'écart national de TVA, et à rationaliser les flux de travail administratifs pour plus de quatre millions d'entreprises.
En passant des documents papier et des PDF non structurés à des factures électroniques structurées, la Direction Générale des Finances Publiques (DGFiP) souhaite obtenir une visibilité en temps réel sur les transactions. Cela permet le pré-remplissage automatique de la TVA, réduit les coûts liés aux contrôles et limite les pratiques frauduleuses telles que la fraude carrousel.
Comprendre le calendrier de mise en œuvre, les mécanismes d'échange et les normes techniques est essentiel pour les entreprises opérant en France. Les organisations doivent revoir leurs flux de facturation internes, mettre à jour leurs systèmes ERP (Enterprise Resource Planning) et établir des connexions avec des plateformes partenaires agréées afin de garantir une conformité totale avant les échéances légales.
Évolution historique et contexte européen/mondial
La transition de la France vers la facturation électronique B2B structurée et le reporting numérique des transactions s'est construite à travers plusieurs étapes administratives et législatives :
Obligation pour les marchés publics (B2G) : La facturation électronique a d'abord été introduite pour les transactions Business-to-Government (B2G) via le Chorus Pro portail. L'obligation d'émission de factures électroniques B2G a été introduite progressivement selon la taille du fournisseur et est devenue obligatoire pour tous les fournisseurs du secteur public dès janvier 2020.
Fondement juridique et cadre opérationnel de l'obligation B2B : Les bases de l'introduction de la facturation électronique B2B obligatoire et de l'e-reporting des données de transaction/paiement ont été posées à travers des lois de finances, ordonnances et décrets successifs, définissant les formats structurés, la gestion de l'annuaire et le rôle des plateformes agréées. Les formats de facture détaillés, les champs de données et les règles de statut de cycle de vie sont précisés dans les spécifications techniques et les directives administratives associées.
Ajustement du calendrier : Les calendriers de mise en œuvre ont été officiellement reportés, décalant la date de lancement de la première phase obligatoire de juillet 2024 à septembre 2026, laissant ainsi aux entreprises et aux développeurs de plateformes un délai de préparation supplémentaire.
Ajustement architectural : En 2024-2026, le gouvernement français a affiné le modèle d'échange central, en recentrant le portail public (Portail Public de Facturation, ou PPF) qui, d'une plateforme générale gratuite d'échange de factures, devient l'annuaire central (Annuaire) et le concentrateur de données fiscales (Concentrateur de données). L'émission, la réception et la transmission des factures B2B, ainsi que la déclaration des données de transaction et de paiement requises à l'administration fiscale, ont été confiées exclusivement aux plateformes partenaires agréées (Plateformes Agréées, ou PAs).
Recodification et alignement européen : Les dispositions nationales relatives à la TVA ont été recodifiées dans le nouveau Code des impositions sur les biens et services (CIBS), alignant le modèle français sur des initiatives plus larges de l'Union européenne, notamment la TVA à l'ère du numérique (ViDA) proposition, qui pose les bases de futures exigences de déclaration numérique à l'échelle de l'UE.
Calendrier de conformité
Le déploiement de la facturation électronique en France suit une stratégie de mise en œuvre progressive. Alors que la facturation électronique pour les transactions Business-to-Government (B2G) a été introduite progressivement entre 2017 et 2020 via le portail Chorus Pro, le mandat B2B du secteur privé a connu des ajustements de calendrier initiaux. Initialement prévu pour juillet 2024, le calendrier a été officiellement reporté afin de laisser aux entreprises et aux développeurs de plateformes un délai de préparation supplémentaire.
Le cadre actualisé de facturation électronique et d'e-reporting entre en vigueur selon un calendrier progressif basé sur la taille de l'entreprise, avec des obligations universelles de réception à compter du 1er septembre 2026 pour toutes les entreprises établies en France assujetties à la TVA et relevant du champ d'application de l'obligation.
Date | Catégorie d'entreprise | Obligation de réception | Obligation d'émission et d'e-reporting |
1er septembre 2026 | Grandes entreprises (Grandes entreprises) | Obligatoire | Obligatoire |
1er septembre 2026 | Entreprises de taille intermédiaire (Entreprises de taille intermédiaire - ETI) | Obligatoire | Obligatoire |
1er septembre 2027 | Petites et moyennes entreprises (PME) | Obligatoire (en vigueur depuis 2026) | Obligatoire |
1er septembre 2027 | Micro-entreprises et très petites entreprises (TPE) | Obligatoire (en vigueur depuis 2026) | Obligatoire |
Remarque : la classification des entreprises suit les critères définis par le Décret n° 2008-1354 du 18 décembre 2008 (effectif, chiffre d'affaires annuel et total du bilan). La catégorie applicable doit être confirmée pour l'entité concernée.
Cadre juridique
L'architecture juridique régissant le reporting fiscal numérique en France comprend des lois, des décrets d'application, des dispositions du code des impôts et des spécifications techniques :
Loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024 (Article 91): définit le calendrier de mise en œuvre contraignant à compter du 1er septembre 2026.
Ordonnance n° 2021-1190 du 15 septembre 2021: établit le cadre juridique de la facturation électronique structurée, de l'e-reporting et du rôle des plateformes agréées.
Décret n° 2022-1299 du 7 octobre 2022: codifié à l'article 242 nonies A du Code général des impôts (CGI), précisant les champs de données obligatoires des factures, les intervalles de déclaration et les règles de transmission.
Arrêté du 7 octobre 2022: définit les règles d'enregistrement des plateformes partenaires agréées et les spécifications techniques d'intégration à l'annuaire.
Ordonnance n° 2025-1247 du 17 décembre 2025: recodifie les dispositions françaises relatives à la TVA, y compris les dispositions pertinentes en matière de facturation électronique, dans le Code des impositions sur les biens et services (CIBS).
Spécifications et normes externes de la DGFiP (Spécifications externes et normes pour la facturation électronique): définissent les formats et les modalités d'échange du cadre français de facturation électronique et d'e-reporting, y compris les services d'annuaire et de déclaration de la PPF, les flux de données de facture et de paiement, les API, les supports de validation et les messages de statut de cycle de vie des factures. Ces spécifications sont complétées par les normes AFNOR et sont mises à jour périodiquement ; les entreprises doivent donc consulter la dernière version applicable.
Autorités
Plusieurs entités administratives et techniques soutiennent et supervisent le cadre fiscal numérique français :
Direction Générale des Finances Publiques (DGFiP) : La DGFiP est l'administration fiscale nationale française, rattachée au ministère de l'Économie, des Finances et de la Souveraineté industrielle et numérique. Elle élabore et administre le cadre juridique et technique, publie les spécifications, enregistre et supervise les Plateformes Agréées, gère l'annuaire public et les fonctions de concentration des données, et reçoit et traite les données de facture, de transaction et de paiement à des fins de gestion fiscale.
Agence pour l'Informatique Financière de l'État (AIFE) : L' AIFE développe et exploite les principaux systèmes d'information des finances publiques françaises, notamment Chorus Pro, le portail public utilisé pour la facturation électronique entre les fournisseurs et les entités du secteur public. Chorus Pro reste pertinent pour la facturation B2G et ne doit pas être confondu avec l'architecture PA/PPF utilisée pour la facturation électronique B2B du secteur privé.
Chorus Pro : Chorus Pro est la plateforme française de facturation électronique du secteur public. Elle demeure le canal principal pour la soumission et le traitement des factures adressées aux organismes publics dans le cadre du régime B2G. Son rôle est distinct de celui du Portail Public de Facturation et des Plateformes Agréées utilisées pour l'obligation B2B du secteur privé.
Association Française de Normalisation (AFNOR) : AFNOR est l'organisme français de normalisation. Elle élabore et publie les normes et recommandations techniques qui soutiennent l'interopérabilité sémantique et technique de la facturation électronique française, y compris les formats de facture, modèles de données et exigences d'échange applicables. AFNOR soutient la normalisation mais ne supervise pas les contribuables et n'accrédite pas les Plateformes Agréées.
Service d'Immatriculation (SI) : Un service spécialisé de la DGFiP chargé d'évaluer, d'accréditer et de contrôler les prestataires de services privés qui demandent le statut de plateforme partenaire (Plateformes Agréées). Il contrôle également le respect des conditions applicables, notamment en matière de conformité fiscale, de sécurité et d'interopérabilité.
Portail Public de Facturation (PPF) : Géré par l'État en coopération avec l' Agence pour l'Informatique Financière de l'État (AIFE), le Portail Public de Facturation gère le répertoire central (Annuaire) et fait office de concentrateur de données central (Concentrateur de données). Les plateformes agréées (PA) transmettent les données de facturation, de transaction et de paiement pertinentes à l'administration publique, la DGFiP, via cette architecture.
Plateformes Agréées (PA) : Anciennement désignées sous le terme de Plateformes de Dématérialisation Partenaires (PDP), Plateformes Agréées sont des opérateurs privés immatriculés par la DGFiP pour fournir des services réglementés de facturation électronique et d'e-reporting, certifiés pour des mandats de trois ans renouvelables, sous réserve des conditions applicables. Les PA valident les factures structurées, convertissent les formats de documents, assurent la transmission entre partenaires commerciaux, suivent les statuts du cycle de vie et transmettent les données d'e-reporting obligatoires au PPF.
Les entreprises et leurs fournisseurs de logiciels : Les entreprises restent responsables du respect de leurs obligations, même lorsqu'elles recourent à une PA, à un fournisseur ERP ou à un autre prestataire de services. Une PA facilite la conformité mais ne transfère pas la responsabilité légale du contribuable.
Champ d'application de l'obligation
Le dispositif français comprend trois canaux principaux de déclaration numérique : la facturation électronique B2G via Chorus Pro (déployée progressivement entre 2017 et 2020), la facturation électronique structurée B2B via Plateformes Agréées (déployée entre 2026 et 2027), et l'e-reporting pour les transactions B2C et transfrontalières (selon le même calendrier 2026-2027).
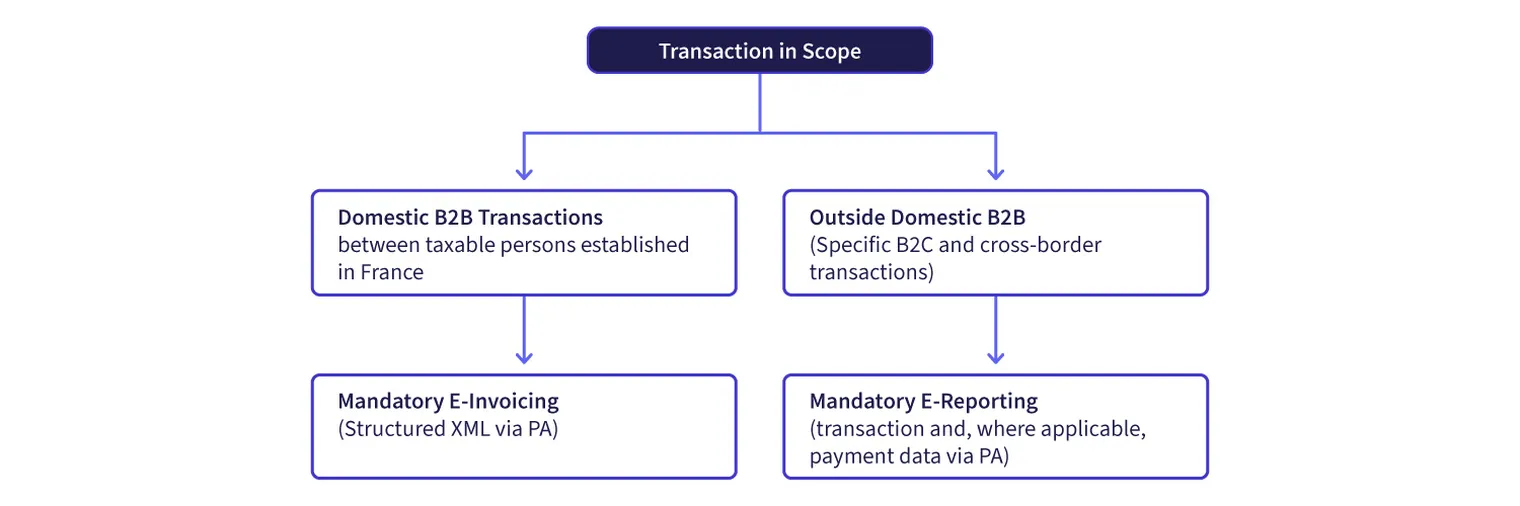
Transactions soumises à la facturation électronique obligatoire
La facturation électronique s'applique aux transactions nationales interentreprises (B2B) lorsque :
La transaction constitue une livraison de biens ou une prestation de services nationale entre deux assujettis établis en France au regard de la TVA.
La transaction est soumise aux règles françaises de facturation TVA prévues par le Code général des impôts et n'est pas exclue du périmètre de la facturation électronique par une exemption spécifique.
Certaines transactions exonérées de TVA et dispensées de l'obligation de facturation en vertu des dispositions applicables des articles 261 à 261 E du CGI ne relèvent pas de la facturation électronique obligatoire. Cela peut concerner notamment certaines activités de santé, d'enseignement, à but non lucratif, financières et immobilières. Le traitement dépend de la transaction concernée et de l'exemption applicable ; les entreprises ne doivent pas présumer que toute transaction exonérée de TVA est exclue du dispositif.
Transactions soumises à l'e-reporting obligatoire
L'e-reporting s'applique aux transactions commerciales qui ne relèvent pas de la facturation électronique B2B nationale et qui exigent la transmission de données à l'administration fiscale :
Les ventes de biens et services aux consommateurs (B2C) et autres ventes à des personnes non assujetties, lorsque la transaction est imposable en France.
Certaines transactions B2B transfrontalières définies, y compris les livraisons à des entreprises établies hors de France et certains achats ou acquisitions auprès de fournisseurs étrangers, lorsque les données françaises de transaction ou de TVA concernées doivent être déclarées.
Certaines transactions imposables en France réalisées par des assujettis non établis ayant des obligations de TVA françaises, ou qui relèvent par ailleurs des règles françaises d'e-reporting.
L'e-reporting peut également inclure des données sur le statut de paiement pour certaines prestations de services, notamment lorsque la TVA est exigible à l'encaissement (TVA sur les encaissements).
Il convient de noter qu'une transaction hors du champ de la facturation électronique obligatoire n'est pas automatiquement exonérée de déclaration numérique. Selon les circonstances, elle peut relever de l'e-reporting ou échapper aux deux obligations. L'analyse doit prendre en compte le statut d'établissement des parties, l'assujettissement à la TVA, le lieu d'imposition, le type de transaction et les exemptions applicables. En cas de doute, les entreprises doivent consulter un conseiller fiscal qualifié afin d'analyser leurs scénarios opérationnels spécifiques et d'établir avec précision leurs obligations de conformité.
Exigences françaises en matière de facturation électronique
Pour les transactions relevant du dispositif français, la facturation électronique remplace les documents papier et les PDF non structurés par des formats électroniques structurés conformes aux exigences françaises et européennes applicables, y compris la norme EN 16931.
Formats de facture électronique acceptés
Les factures relevant du dispositif et échangées via des plateformes partenaires agréées doivent être générées dans un format structuré ou hybride conforme, pris en charge par les spécifications techniques françaises. Les trois principaux formats de syntaxe structurée utilisés en France sont :
Factur-X : Un format hybride combinant un fichier PDF/A-3 lisible par l'utilisateur et un fichier de données XML structuré intégré (basé sur le modèle CII).
Universal Business Language (UBL 2.1) : Un format XML structuré largement utilisé dans les écosystèmes ERP internationaux.
Cross Industry Invoice (CII) : Une norme XML structurée développée par l'UN/CEFACT.
Les fichiers PDF non structurés, les fichiers de traitement de texte et les images de documents papier scannés ne satisfont pas aux exigences légales de facturation électronique.
Pour garantir l'interopérabilité technique avec le PPF et les plateformes partenaires agréées, les factures électroniques et les messages de cycle de vie doivent respecter les structures de données définies dans les Z12-012 (formats des messages de facture et statuts du cycle de vie) et Z12-014 (cas d'usage B2B) normes publiées par l'AFNOR.
Éléments de données obligatoires sur la facture
Outre les données TVA standard généralement exigées par l'article 289 du CGI, la réforme introduit des exigences supplémentaires en matière de données de facturation. Selon la transaction, les factures électroniques françaises doivent comporter quatre champs obligatoires supplémentaires :
Numéro SIREN de l'acheteur : L'identifiant national unique à 9 chiffres des personnes morales françaises (numéro d'immatriculation de l'acheteur).
Adresse de livraison : L'adresse de livraison spécifique, lorsqu'elle diffère de l'adresse de facturation de l'acheteur.
Nature de la transaction : Une catégorisation explicite indiquant si l'opération porte sur des biens (livraison de biens), des services (prestation de services), ou les deux.
Option de paiement de la TVA : Une mention indiquant si le fournisseur a opté pour le paiement de la TVA d'après les débits (option pour le paiement de la taxe d'après les débits).
Suivi du statut du cycle de vie
Les partenaires commerciaux et leurs plateformes agréées doivent gérer l'avancement des factures à l'aide d'un ensemble standard de statuts de cycle de vie définis dans les spécifications techniques françaises. Ces statuts enregistrent des événements tels que la soumission, la réception, le rejet, l'approbation, la suspension, le paiement et l'encaissement. Les exigences de déclaration applicables dépendent du statut et du type de transaction.
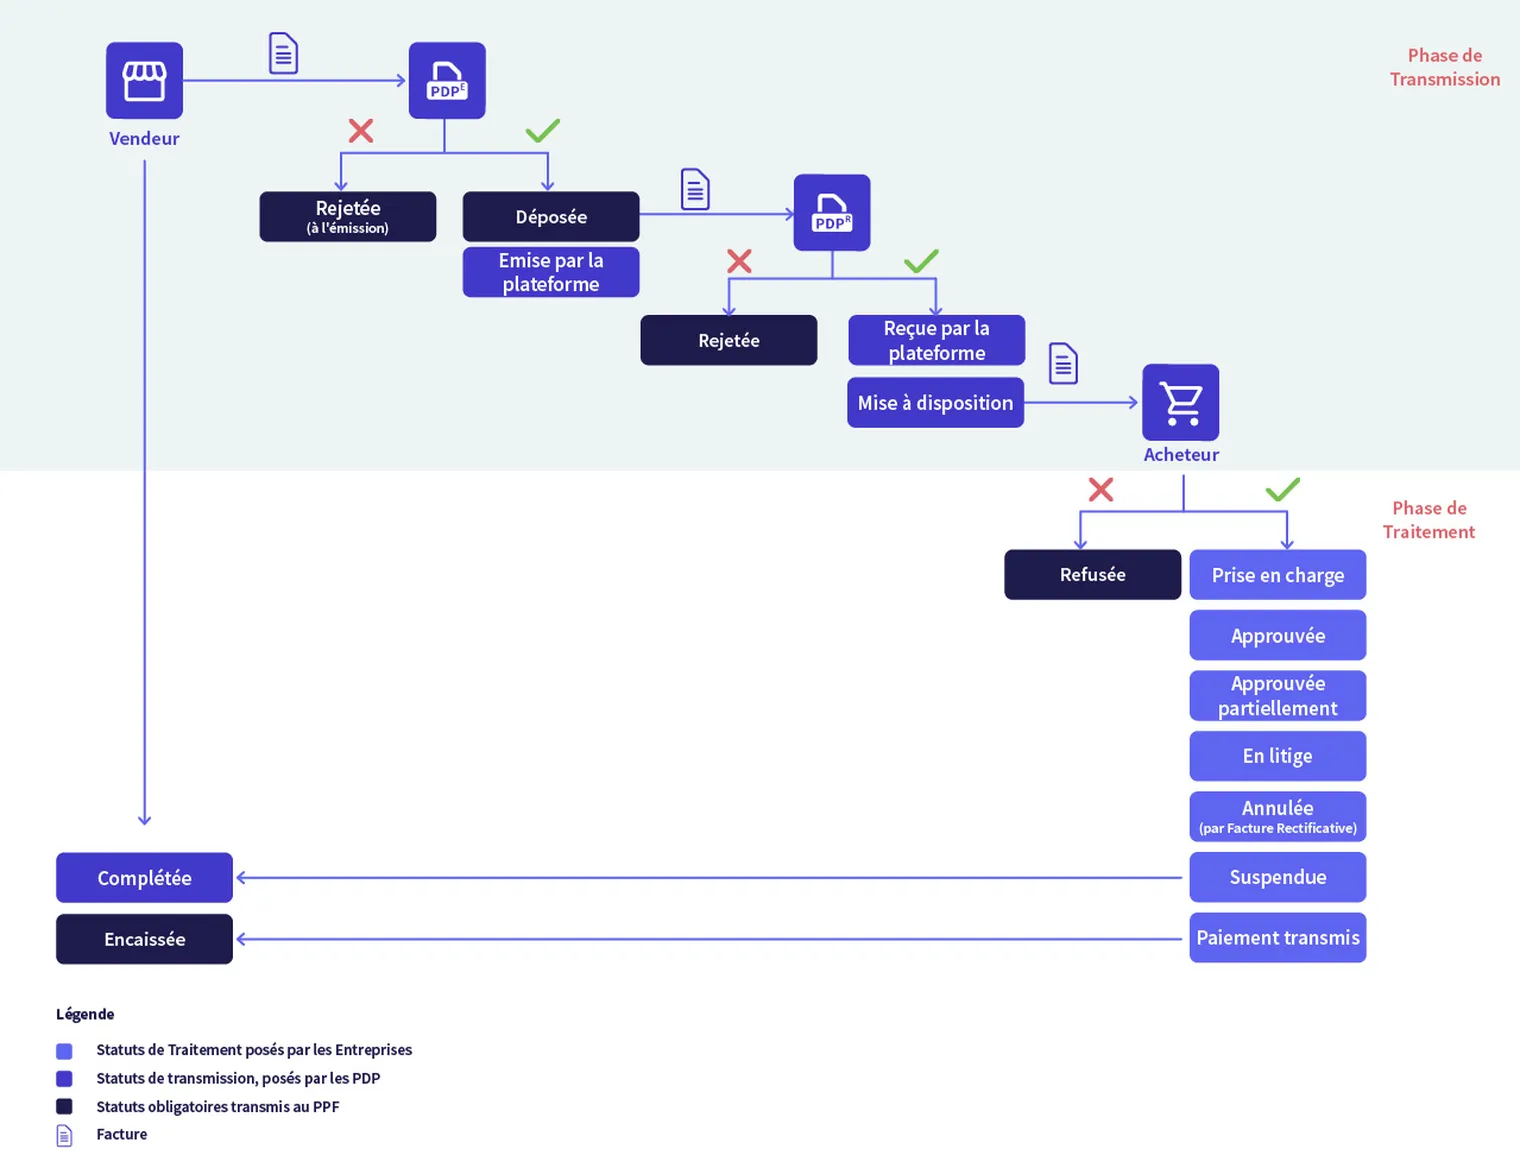
Quatre statuts sont obligatoires à des fins de suivi fiscal :
Déposée (Déposée): Transmise par le fournisseur à sa plateforme agréée.
Rejetée (Rejetée): Rejetée au niveau de la plateforme en raison d'erreurs techniques (par exemple, erreurs de syntaxe, SIREN invalide, champs fiscaux obligatoires manquants) avant d'atteindre l'acheteur.
Refusée (Refusée): Refusée par l'acheteur pour des motifs commerciaux ou d'affaires (par exemple, litiges sur les prix, prestations non exécutées ou quantités incorrectes).
Encaissée (Encaissée): Le fournisseur encaisse le paiement, ce qui déclenche l'exigibilité de la TVA pour les prestations de services.
Remarque : Il est essentiel de distinguer un rejet technique d'un refus commercial.
Comme indiqué ci-dessus, le statut Rejetée est un rejet technique - un blocage technique automatisé se produisant soit sur la plateforme du fournisseur (Rejetée à l'émission) soit sur la plateforme de l'acheteur, en raison d'erreurs de syntaxe, de numéros SIREN invalides ou de champs fiscaux obligatoires manquants. Dans ce scénario, la facture n'atteint jamais légalement l'acheteur.
Le statut Refusée, quant à lui, est une contestation commerciale initiée par l'acheteur (comme des désaccords de prix ou des quantités incorrectes) sur une facture qui était déjà techniquement valide et livrée avec succès.
Dix statuts facultatifs supplémentaires existent pour gérer le traitement interne de l'entreprise et le suivi des flux de travail (par exemple, Mise à disposition, Prise en charge, Approuvée, Suspendue, etc.).
Obligations d'archivage
En vertu de l'article L102 B du Livre des procédures fiscales, , les factures et autres documents soumis au droit de contrôle de l'administration fiscale doivent généralement être conservés pendant six ans à compter de la date de la dernière transaction enregistrée ou de la date d'établissement du document. Lorsque des factures sont émises ou reçues par voie électronique, elles doivent être conservées sous forme électronique pendant cette période. Les entreprises doivent également conserver les documents et pièces justificatives attestant l'authenticité, l'intégrité et les contrôles d'audit de leurs factures pendant la période de six ans applicable. Certains registres légaux spécifiques peuvent être soumis à une durée de conservation de dix ans.
En vertu de l'article L102 C, les factures conservées électroniquement doivent rester accessibles à l'administration fiscale, y compris via un accès en ligne immédiat, le téléchargement et l'utilisation des données concernées, sous réserve des règles légales relatives au lieu de stockage.
Les entreprises doivent se conformer à la norme pratique FD Z42-029 afin de garantir une conservation électronique conforme, une lisibilité à long terme, l'intégrité des données, ainsi qu'une pleine valeur probante à des fins de contrôle fiscal.
Les exigences de la France en matière d'e-reporting
L'e-reporting garantit une visibilité complète des transactions en transmettant les données de transaction spécifiées et, le cas échéant, les données de paiement pour les transactions non couvertes par la facturation électronique B2B nationale.
Remarque : conformément au calendrier de mise en œuvre progressive, ces obligations d'e-reporting s'appliquent initialement aux grandes entreprises et aux entreprises de taille intermédiaire (ETI) à partir du 1er septembre 2026, tandis que les petites entreprises et micro-entreprises entrent dans la phase d'obligation d'e-reporting le 1er septembre 2027.
E-reporting des transactions
Pour les transactions B2C et certaines transactions transfrontalières spécifiées, les entreprises doivent transmettre les données de transaction prescrites à la DGFiP par l'intermédiaire d'une plateforme agréée. Pour réduire la complexité du reporting, pour certaines transactions B2C qui ne donnent pas lieu à une facture individuelle (comme les transactions au détail justifiées par des tickets de caisse), le détail des lignes n'est pas nécessairement requis ; des écritures récapitulatives journalières agrégées (ticket de caisse totaux) peuvent être déclarées à la place. Les transactions B2C facturées peuvent nécessiter un reporting plus détaillé.
Les champs obligatoires de l'e-reporting comprennent, sans s'y limiter :
Identification du fournisseur (SIREN / numéro de TVA français).
Période de déclaration et date d'émission de la transaction ou de la facture.
Type de transaction (B2C, livraison/acquisition B2B transfrontalière).
Base imposable, taux de TVA appliqué et montant total de TVA dû.
Le nombre de transactions journalières lorsque le reporting agrégé est autorisé.
Le numéro de facture, lorsque la transaction donne lieu à une facture.
E-reporting des paiements
Pour les prestations de services et autres transactions concernées où la TVA est exigible lors de l'encaissement du paiement (TVA sur les encaissements), les entreprises doivent transmettre les données d'e-reporting relatives aux paiements, sauf exception applicable. Ces données soutiennent la gestion, le suivi et le préremplissage ou rapprochement éventuel du reporting de TVA par la DGFiP, notamment pour la TVA collectée sur les transactions où la TVA devient exigible lors du paiement.
Fréquences de transmission de l'e-reporting
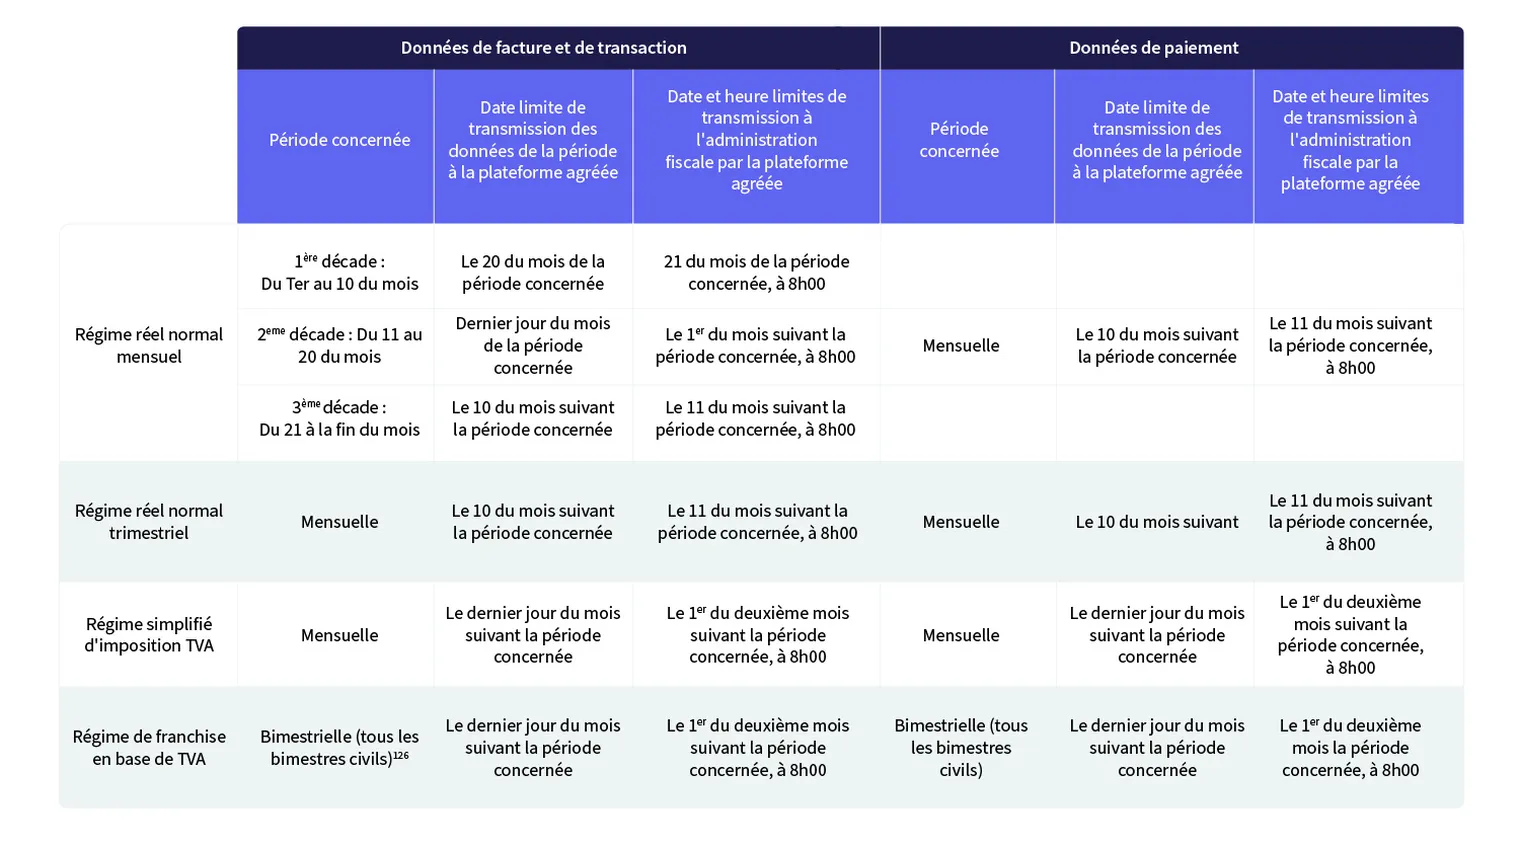
Les calendriers de transmission des données dépendent principalement du régime de TVA applicable au contribuable :
Régime réel normal de TVA mensuel (Régime réel normal mensuel): Transmis tous les 10 jours (trois fois par mois), généralement dans les dix jours suivant chaque période. Les données de paiement sont généralement déclarées mensuellement.
Régime réel normal de TVA trimestriel (Régime réel normal trimestriel): Le cas échéant, les données de transaction et de paiement sont généralement déclarées mensuellement dans le délai applicable, généralement le 10 du mois suivant.
Régime simplifié de TVA (Régime simplifié d'imposition - RSI): Les données de transaction et de paiement sont généralement transmises mensuellement, entre le 25 et la fin du mois suivant.
Régime de franchise de TVA pour les petites entreprises (Régime de franchise en base de TVA): Généralement déclaré tous les deux mois (tous les 2 mois civils) dans le délai applicable, c'est-à-dire au plus tard le dernier jour du mois suivant la période concernée.
Pour les assujettis non établis, la fréquence dépend du régime de TVA français applicable, comme indiqué ci-dessus.
Architecture technique
Le système de facturation électronique B2B du secteur privé français utilise une structure d'échange hybride basée sur un modèle décentralisé à 5 coins. Ce modèle combine des plateformes privées agréées par l'État (Plateformes Agréées, ou PA) avec une infrastructure gouvernementale centrale (Portail Public de Facturation, ou PPF).
Les entreprises se connectent via des PA agréées par la DGFiP, qui échangent entre elles les factures et les informations de cycle de vie. Le PPF fournit l'annuaire central (Annuaire) et les fonctions de concentration des données (Concentrateur de données) et fournit à l'administration fiscale les données requises relatives aux factures, transactions, paiements et statuts. Il ne s'agit pas de la plateforme habituelle d'acheminement des factures entre partenaires commerciaux du secteur privé.
La facturation B2G reste un régime distinct, géré via Chorus Pro.
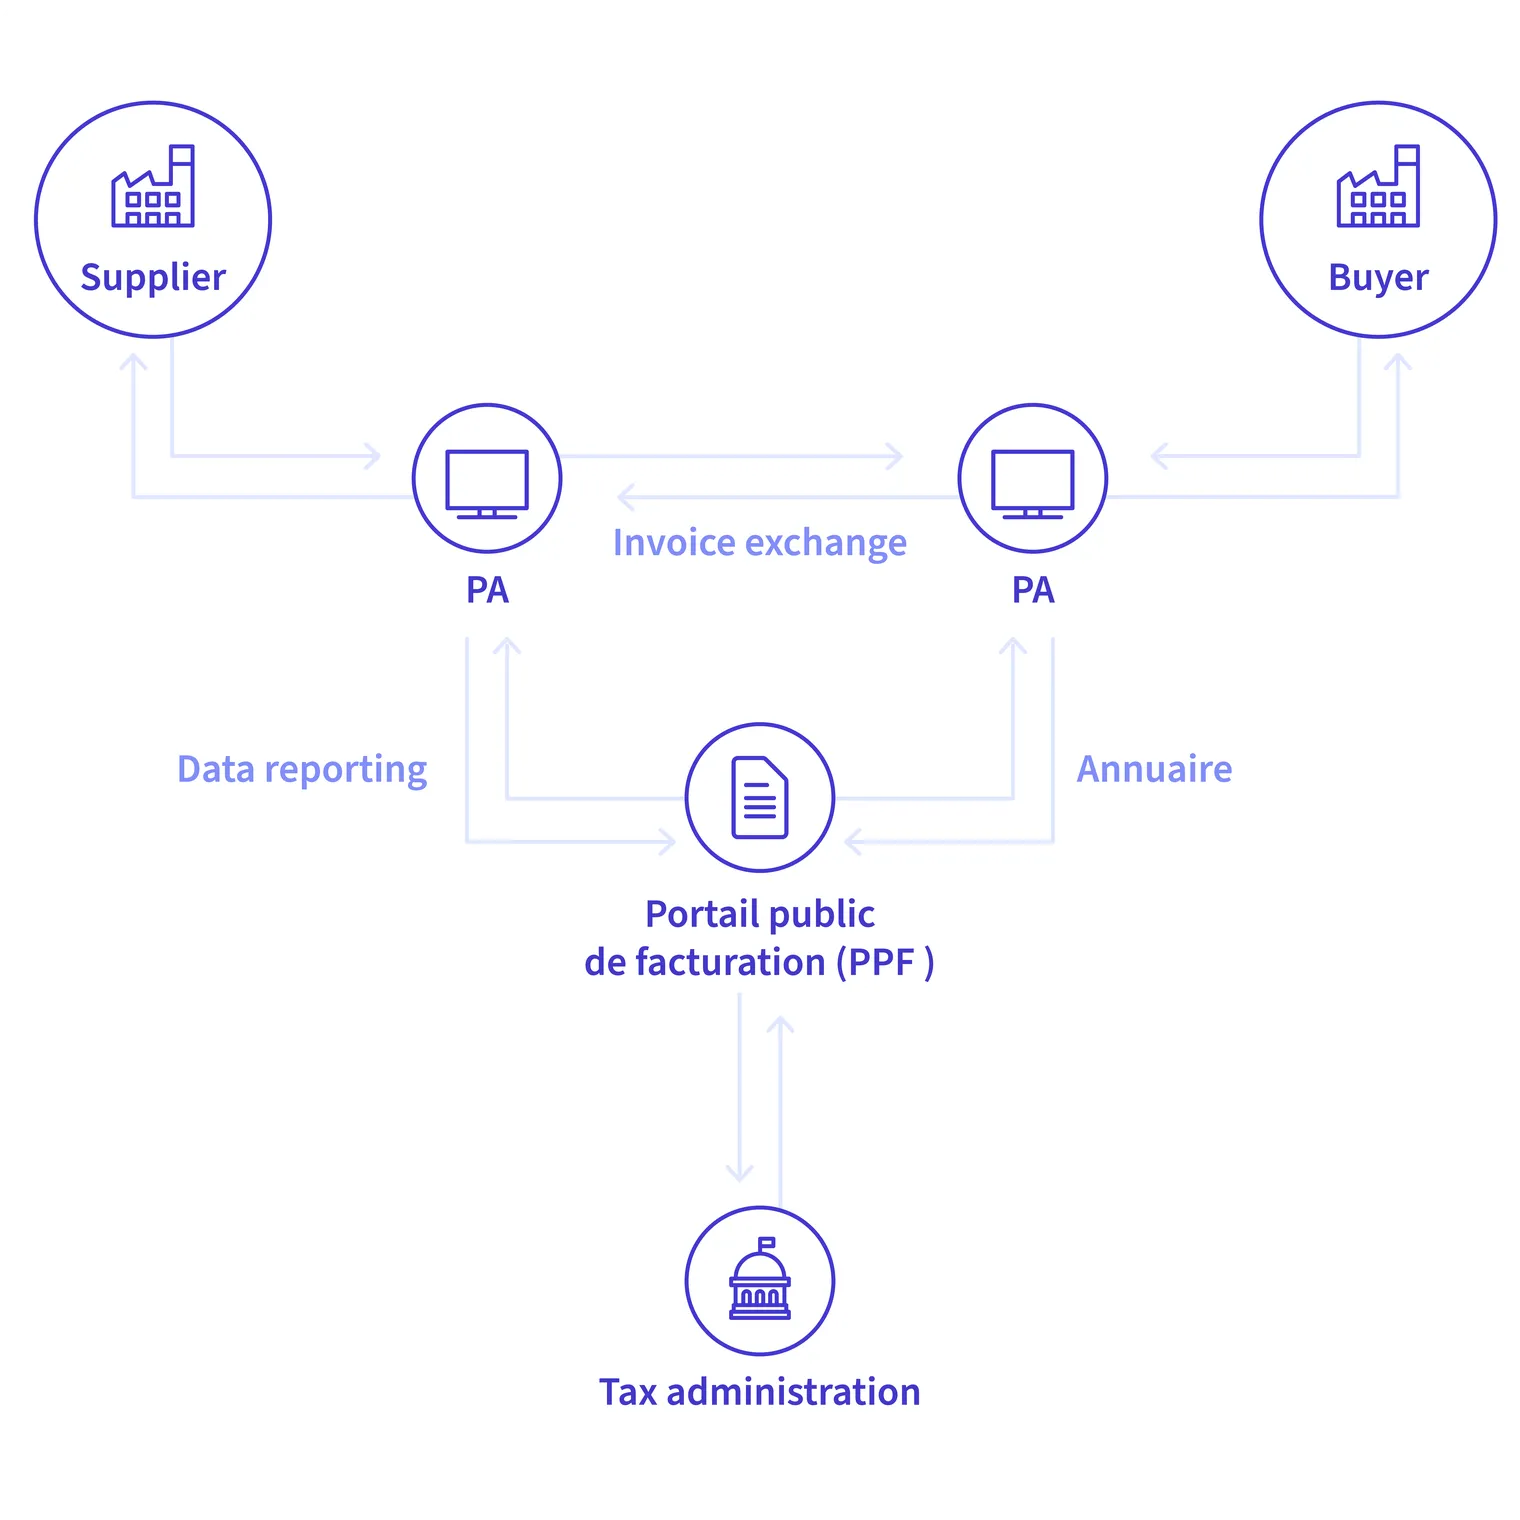
Fournisseur (coin 1) : Génère une facture structurée dans un format structuré ou hybride conforme (Factur-X, UBL, CII) au sein de son ERP ou de son logiciel comptable.
Plateforme agréée du fournisseur (PA - coin 2) : Valide et, si nécessaire, convertit la facture dans un format conforme, vérifie les champs obligatoires, interroge l'annuaire central (Annuaire) tenu par le PPF pour localiser la plateforme de réception désignée de l'acheteur, et transmet la facture ainsi que les messages de cycle de vie pertinents à cette plateforme.
Échange de factures (PA à PA) : La PA du fournisseur échange la facture structurée et les informations de cycle de vie pertinentes avec la plateforme agréée de l'acheteur (coin 3) à l'aide de protocoles sécurisés (tels que AS4 ou Peppol).
Plateforme agréée de l'acheteur (PA - coin 3) : Reçoit, valide et livre la facture structurée dans l'ERP de l'acheteur (coin 4), et communique les mises à jour de cycle de vie selon les besoins.
Transmission des données à la DGFiP (coin 5) : Les deux plateformes agréées extraient les champs fiscaux obligatoires et les statuts de cycle de vie, et les transmettent au concentrateur de données central du PPF pour collecte par la DGFiP.
Les entreprises se connectent au réseau via des Plateformes Agréées certifiées de leur choix.
Sanctions en cas de non-conformité
Mesures d'accompagnement et période de suspension des sanctions en 2026
À la suite du déploiement du 1er septembre 2026, David Amiel, ministre chargé de l'Action et des Comptes publics, a annoncé que la phase initiale se concentrerait fortement sur l'accompagnement des entreprises plutôt que sur une application immédiate des sanctions. En conséquence, aucune sanction ne sera appliquée en 2026.
Pour aider les organisations, les autorités ont mis à disposition des guides pratiques de mise en conformité, des lignes téléphoniques dédiées, une assistance auprès des centres des impôts locaux, ainsi que des ressources disponibles via impots.gouv.fr. Par ailleurs, un comité de suivi se réunit régulièrement pour évaluer l'avancement de la mise en œuvre et préparer la prochaine phase de déploiement du 1er septembre 2027.
Application effective des sanctions en cas de non-conformité après 2026
Une fois la période temporaire de suspension des sanctions expirée, l'application effective des règles commence : le non-respect des règles françaises de facturation électronique et d'e-reporting entraîne des sanctions financières légales en vertu du Code général des impôts. Les sanctions légales suivantes s'appliquent sous réserve des conditions pertinentes, des plafonds annuels, des règles relatives à la première infraction, des mises en demeure et des délais de régularisation. Les sanctions diffèrent selon que le manquement est commis par le contribuable ou par une Plateforme Agréée.
Type d'infraction | Taux de pénalité | Plafond légal |
Omission ou inexactitude dans une facture ou un document équivalent | 15 € par omission ou inexactitude | Total des amendes par facture plafonné à 25 % du montant indiqué, ou qui aurait dû l'être |
Non-émission d'une facture électronique conforme au titre de l'article 289 bis | 50 € par facture | Plafonné à 15 000 € par année civile |
Non-transmission par l'assujetti des données de transaction ou de paiement au titre de l'article 290 | 500 € par transmission | Plafonné à 15 000 € par année civile |
Non-transmission par la PA des données de facturation requises au titre de l'article 289 E | 50 € par facture | Plafonné à 45 000 € par année civile, retrait possible de l'enregistrement de la PA dans certaines circonstances en cas de récidive |
Non-transmission par la PA des données de transaction ou de paiement requises au titre de l'article 290 | 750 € par transmission | Plafonné à 100 000 € par année civile, retrait possible de l'enregistrement de la PA dans certaines circonstances en cas de récidive |
Non-utilisation d'une PA pour recevoir des factures électroniques | 500 € après une première mise en demeure et un délai de régularisation de trois mois | Si le manquement persiste, 1 000 € après un nouveau délai de trois mois, puis 1 000 € supplémentaires pour chaque période de trois mois suivante de non-conformité persistante |
Au-delà des amendes financières, la non-conformité expose à des perturbations commerciales, des retards de traitement des paiements et des refus de déduction de la TVA déductible lors des contrôles fiscaux.
Comment les entreprises peuvent se préparer
Le dispositif français de facturation électronique et d'e-reporting est désormais déployé par phases. Comme la facturation électronique B2G via Chorus Pro est déjà active depuis plusieurs années, les entreprises - en particulier celles qui concluent de nouveaux contrats avec le secteur public - doivent s'assurer de pouvoir gérer simultanément le B2G, la facturation électronique B2B et l'e-reporting. Les organisations doivent maintenir leur préparation technique et opérationnelle, réévaluer leurs obligations en cas de changement de taille, de statut de TVA, de structure d'établissement ou de profil de transactions, et se préparer à la prochaine phase de mise en œuvre.
Évaluer le périmètre des transactions : Examinez régulièrement les flux commerciaux afin de les classer en facturation électronique B2B domestique, e-reporting B2C ou transfrontalier, facturation B2G via Chorus Pro, ou hors champ de l'obligation actuelle.
Évaluer la qualité des données de référence : Mettez à jour les fiches clients et fournisseurs afin de garantir que les données requises - notamment les numéros SIREN à 9 chiffres, les numéros de TVA internationaux et les adresses de livraison exactes - soient complètes et à jour.
Choisir une plateforme partenaire agréée (PA) : Faites appel à une Plateforme Agréée accréditée ou enregistrée auprès de la DGFiP, capable de prendre en charge les formats Factur-X, UBL et CII, de gérer l'intégration API avec votre ERP et d'automatiser l'e-reporting. Consultez notre guide sur les points d'accès Peppol et les modèles de réseau pour comprendre les options de connexion.
Mettre à jour le logiciel de facturation : Assurez-vous que les systèmes comptables et ERP peuvent générer et traiter des factures structurées ou hybrides conformes, capturer les données de facturation complémentaires applicables, recevoir les factures entrantes et prendre en charge les flux d'e-reporting et de données de paiement requis.
Mettre en place des flux de statuts de cycle de vie : Mettez en place des procédures internes au sein des équipes comptables fournisseurs et clients afin de suivre et transmettre les statuts de cycle de vie obligatoires applicables (Déposée, Rejetée, Refusée et, lorsque la déclaration des paiements s'applique, Encaissée). Les plateformes peuvent également prendre en charge des statuts supplémentaires (tels que Reçue, Approuvée et Paiement transmis).
Suivre les évolutions réglementaires : Suivez les publications officielles sur le portail de facturation électronique de la DGFiP afin de rester informé des spécifications techniques mises à jour et des directives de test de l'annuaire. Réévaluez la configuration de l'entreprise au début de la phase de mise en œuvre suivante, ou en cas de changement de son statut d'assujetti, de sa taille, de sa structure d'établissement ou de ses flux de transactions. Découvrez les solutions de gestion de la conformité de Banqup pour faciliter l'intégration logicielle.
Conclusion
La réforme française de la facturation électronique et de l'e-reporting B2B représente un changement majeur dans l'administration fiscale numérique. En remplaçant les documents papier par des formats électroniques structurés, un suivi obligatoire du cycle de vie et un e-reporting automatisé, le gouvernement français met en place un système de TVA moderne et transparent.
L'obligation de réception entrant en vigueur le 1er septembre 2026 pour toutes les entreprises, parallèlement à l'obligation d'émission pour les grandes entreprises et les ETI, les organisations doivent évaluer leurs systèmes dès maintenant. Le choix d'une plateforme partenaire agréée (Plateforme Agréée), l'audit des données de référence et la mise en place de flux comptables fournisseurs et clients conformes garantiront une transition en douceur et une conformité fiscale continue.
FAQ
Non, pas en tant que facture conforme pour une transaction B2B domestique entrant dans le champ d'application. Les factures PDF non structurées envoyées par e-mail ne répondent pas aux exigences légales françaises de facturation électronique pour les transactions B2B domestiques concernées. Les factures doivent être émises dans des formats électroniques structurés (Factur-X, UBL, CII) et transmises via une plateforme partenaire agréée (Plateforme Agréée).