Cet article a été mis à jour le 14 septembre 2026 afin d'intégrer la décision politique officielle du gouvernement néerlandais annoncée le 11 septembre 2026 concernant la facturation électronique B2B domestique et la transposition du paquet TVA à l'ère du numérique (ViDA) de l'UE. Il reflète la lettre d'orientation politique du ministère des Finances (Contourenbrief) instaurant la facturation électronique B2B domestique obligatoire au 1er juillet 2030 et la déclaration numérique domestique au 1er juillet 2031, les lignes directrices opérationnelles publiées par l'Autorité Peppol des Pays-Bas (Nederlandse Peppolautoriteit - NPa), les exigences d'intégration Digipoort de Logius, ainsi que les normes techniques régissant la spécification néerlandaise d'utilisation du tronc commun de facturation (NLCIUS).
Introduction et stratégie fiscale numérique
Le Royaume des Pays-Bas entre dans la prochaine phase de son programme de modernisation fiscale numérique. Après avoir réalisé une large digitalisation des transactions Business-to-Government (B2G), le gouvernement néerlandais a officiellement confirmé sa décision politique le 11 septembre 2026 de rendre obligatoire la facturation électronique structurée pour le commerce B2B domestique à partir du 1er juillet 2030, suivie de la déclaration numérique domestique au 1er juillet 2031. En exemptant les petites entreprises relevant du régime KOR (chiffre d'affaires ≤ 20 000 €), cette stratégie répond à deux priorités nationales majeures : réduire l' écart de TVA néerlandais en garantissant la visibilité des transactions et en éliminant les gaspillages administratifs dans les chaînes d'approvisionnement des entreprises. Un projet de loi fera l'objet d'une consultation publique à l'automne 2026 avant d'être soumis au Parlement avant l'été 2027.
Contrairement aux États membres ayant opté pour des régimes de clearance nécessitant une validation préalable par des serveurs publics, la politique fiscale néerlandaise privilégie systématiquement la facilitation du marché et l'interopérabilité internationale. Le principe central de la stratégie néerlandaise repose sur un réseau ouvert et décentralisé. Sous la gouvernance de l'Autorité Peppol des Pays-Bas (Nederlandse Peppolautoriteit - NPa), administrée par Logius, les Pays-Bas utilisent le réseau Peppol comme colonne vertébrale transactionnelle universelle.
Les entités commerciales opérant aux Pays-Bas doivent gérer cette transition avec prudence. La pratique informelle consistant à échanger des documents PDF non structurés par e-mail touche à sa fin sur le plan légal. Comme indiqué dans la feuille de route de déploiement de ViDA basée sur Peppol des Pays-Bas, les entreprises néerlandaises doivent passer de la saisie manuelle des données à des structures de données lisibles par machine qui s'intègrent directement dans les logiciels d'entreprise modernes.
Évolution historique et contexte européen/mondial
L'origine de la facturation électronique aux Pays-Bas remonte à la mise en œuvre de la directive européenne 2014/55/UE, communément appelée directive européenne sur la facturation électronique dans le cadre des marchés publics, ou directive européenne sur la facturation électronique. Le gouvernement néerlandais a joué un rôle pionnier en rendant obligatoire la facturation électronique pour les nouveaux marchés publics des fournisseurs du gouvernement central dès le 1er janvier 2017. Cette obligation initiale a été mise en œuvre via les conditions générales d'achat centrales (Inkoopvoorwaarden Rijksoverheid), obligeant les contractants directs à soumettre des factures électroniques structurées pour les travaux, biens et services nouvellement contractés dans le cadre de marchés publics.
Deux ans plus tard, le 18 avril 2019, le Parlement néerlandais a adopté la transposition de la directive 2014/55/UE dans le droit national via des modifications de la loi sur les marchés publics (Aanbestedingswet 2012). Cette étape législative a rendu légalement obligatoire, pour tous les organismes publics néerlandais, y compris les autorités décentralisées telles que les communes (gemeenten), les provinces (provincies), et les autorités régionales des eaux (waterschappen), d'être techniquement capables de recevoir et de traiter des factures électroniques structurées.
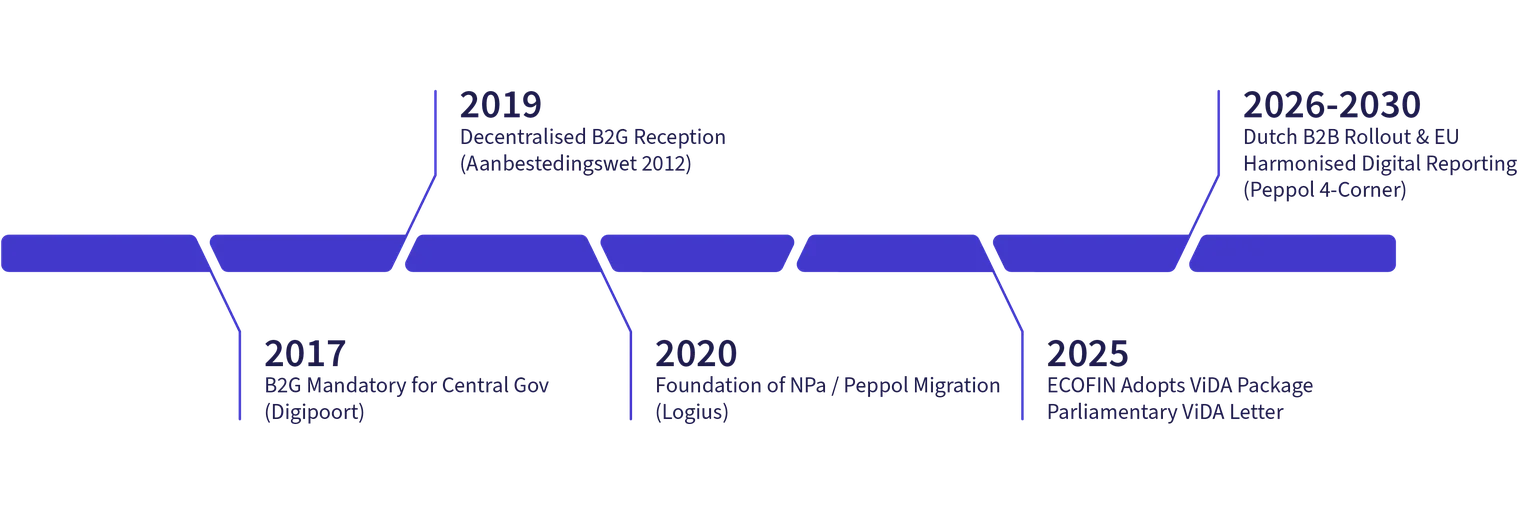
En octobre 2020, le ministère de l'Intérieur et des Relations du Royaume (Ministerie van Binnenlandse Zaken en Koninkrijksrelaties) a officiellement créé l' Autorité Peppol des Pays-Bas (Nederlandse Peppolautoriteit - NPa). Le NPa a repris la supervision réglementaire exercée auparavant par le consortium Simplerinvoicing fin 2020, positionnant fermement les secteurs public et privé néerlandais sur le cadre international Peppol.
Au niveau de l'Union européenne, le Conseil ECOFIN est parvenu à un accord politique sur le paquet TVA à l'ère du numérique (ViDA) législatif. Le paquet ViDA supprime l'exigence antérieure prévue à l'article 232 de la directive TVA de l'UE, qui conditionnait la facturation électronique à l'acceptation de l'acheteur. Fait important, il permet aux États membres d'introduire des obligations de facturation électronique B2B domestique sans devoir solliciter de dérogations individuelles auprès de la Commission européenne.
En réponse, le secrétaire d'État néerlandais aux Affaires fiscales et à l'Administration fiscale a soumis des documents politiques officiels à la Chambre des représentants (Tweede Kamer), notamment la décisive Kamerbrief sur la mise en œuvre de la directive ViDA. S'appuyant sur des études de marché approfondies, le gouvernement néerlandais a approuvé la mise en œuvre d'une obligation complète de facturation électronique B2B domestique via Peppol, alignant directement les flux de transactions domestiques sur les exigences de déclaration numérique (DRR) de l'UE prévues pour 2030.
S'appuyant sur des communications parlementaires antérieures (Kamerbrieven), le secrétaire d'État Eelco Eerenberg a soumis une lettre d'orientation politique officielle (Contourenbrief) le 11 septembre 2026, fixant officiellement le calendrier domestique néerlandais. Les Pays-Bas vont rendre obligatoire la facturation électronique B2B domestique au 1er juillet 2030 en parallèle de l'obligation transfrontalière ViDA de l'UE, suivie de la déclaration numérique transactionnelle domestique auprès du Belastingdienst au 1er juillet 2031. Afin de protéger les micro-entreprises, les entreprises relevant du régime des petites entreprises (kleineondernemersregeling - KOR) avec un chiffre d'affaires annuel jusqu'à 20 000 € sont explicitement exemptées.
Calendrier complet de mise en conformité
La trajectoire néerlandaise vers une conformité fiscale numérique complète se déploie en phases distinctes, passant des marchés publics aux transactions commerciales domestiques et transfrontalières universelles. Suite à l'annonce politique du gouvernement du 11 septembre 2026, la consultation publique en ligne s'ouvrira à l'automne 2026, avec une soumission législative visée avant l'été 2027, en amont des dates d'entrée en vigueur légales :
Date | Étape | Portée juridique et opérationnelle |
1er janvier 2017 | Obligation B2G pour le gouvernement central | Émission obligatoire de factures électroniques structurées pour les fournisseurs exécutant de nouveaux marchés publics du gouvernement central. |
18 avril 2019 | Obligation de réception B2G pour les autorités décentralisées | Transposition de la directive 2014/55/UE via la Aanbestedingswet 2012. Tous les pouvoirs adjudicateurs doivent être en mesure de recevoir des factures électroniques. |
20 octobre 2020 | Création du NPa | Lancement officiel de l' Nederlandse Peppolautoriteit sous l'égide de Logius, afin de superviser les prestataires de services Peppol et de veiller au respect des règles. |
26 juin 2025 | Adoption de la politique ViDA par le gouvernement | Publication de la lettre parlementaire néerlandaise (Kamerbrief) confirmant l'adoption stratégique de Peppol pour la conformité B2B au niveau de l'UE et au niveau domestique. |
2026 - 2027 | Consultation technique et préparation B2B | Consultations des parties prenantes et rédaction législative visant à modifier la loi néerlandaise sur la TVA, en actualisant la définition légale de la facture. |
1er juillet 2030 | Facturation électronique B2B domestique et entrée en vigueur des DRR ViDA de l'UE | Facturation électronique structurée obligatoire pour les transactions B2B domestiques, parallèlement à une déclaration numérique en temps réel pour toutes les transactions B2B transfrontalières intracommunautaires au sein de l'UE. |
1er juillet 2031 | Déclaration numérique B2B domestique | Déclaration numérique transactionnelle obligatoire pour les transactions B2B domestiques auprès du Belastingdienst (un an après l'entrée en vigueur de l'obligation de facturation électronique). |
Cadre juridique
Le socle réglementaire régissant la facturation électronique et la déclaration numérique aux Pays-Bas repose sur plusieurs lois et arrêtés ministériels clés :
1. Loi néerlandaise sur la TVA de 1968 (Wet op de omzetbelasting 1968)
La Wet op de omzetbelasting 1968 constitue le fondement légal principal des règles de facturation commerciale aux Pays-Bas.
Article 34c : Régit les obligations administratives et les règles légales de tenue des registres pour les entrepreneurs assujettis à la TVA.
Article 35a : Définit le contenu obligatoire des factures, les délais d'émission des factures et les règles de formatage. Actuellement, les factures électroniques sont autorisées sous réserve de l'acceptation par la contrepartie. Conformément au paquet ViDA de l'UE, cette disposition est en cours de modification afin de supprimer l'obstacle lié à l'acceptation par l'acheteur, établissant la facturation électronique structurée comme norme légale par défaut.
2. Loi néerlandaise sur les marchés publics de 2012 (Aanbestedingswet 2012)
La Aanbestedingswet 2012 impose la facturation électronique obligatoire dans l'ensemble des marchés publics.
Article 4.3 : Impose aux pouvoirs adjudicateurs (aanbestedende diensten) et aux entités des secteurs spéciaux d'accepter et de traiter les factures électroniques conformes à la norme européenne EN 16931 et à la norme d'extension nationale néerlandaise (NLCIUS).
3. Arrêtés ministériels et lettres parlementaires (Kamerbrieven)
Lettre parlementaire sur la mise en œuvre de ViDA (26 juin 2025) : Le document d'orientation officiel soumis par le ministère des Finances à la Tweede Kamer, qui présente la feuille de route néerlandaise pour la transposition du paquet ViDA et détaille les options relatives à l'obligation B2B nationale.
Loi générale sur les impôts d'État (Algemene wet inzake rijksbelastingen - AWR): Les articles 52 et 68 instaurent l'obligation légale pour les entreprises de tenir une comptabilité conforme, accessible et vérifiable pendant au moins sept ans (dix ans pour les transactions immobilières).
Lettre-cadre sur la mise en œuvre de ViDA (Contourenbrief, 11 septembre 2026) : Soumise à la Chambre des représentants (Tweede Kamer) par le secrétaire d'État Eelco Eerenberg, ce document d'orientation confirme la feuille de route définitive : facturation électronique B2B nationale obligatoire à partir du 1er juillet 2030 et déclaration numérique nationale à partir du 1er juillet 2031 (avec une exemption KOR pour un chiffre d'affaires ≤ 20 000 €). Elle prévoit une consultation publique en ligne à l'automne 2026 et une soumission au Parlement avant l'été 2027.
4. Fondements juridiques européens
EU Directive 2014/55/EU: établit le cadre juridique de la facturation électronique dans les marchés publics et impose la création de la norme sémantique européenne (EN 16931).
Directive ViDA (accord du Conseil de l'UE) : Modifie la directive 2006/112/CE en ce qui concerne les règles de déclaration numérique et de facturation électronique dans les États membres européens.
Autorités
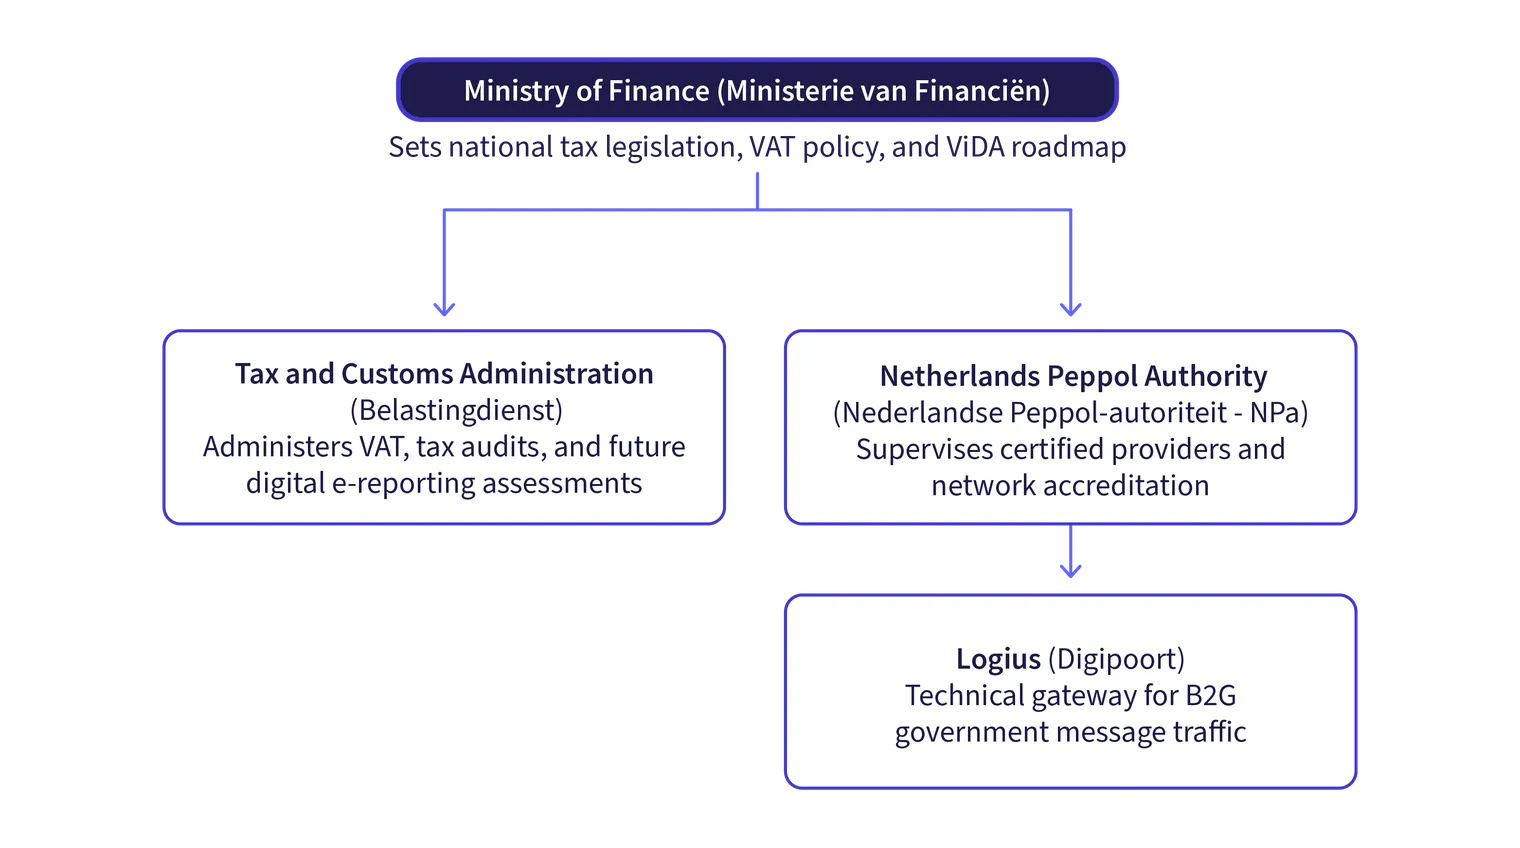
Aux Pays-Bas, la conformité fiscale numérique et les processus de facturation électronique sont supervisés par trois organismes publics clés, chacun exerçant des rôles administratifs et techniques distincts :
Ministère des Finances (Ministerie van Financiën)
Le ministère des Finances élabore la politique fiscale nationale, rédige les modifications de la loi néerlandaise de 1968 relative à la TVA et supervise les négociations au niveau du Conseil européen. Il coordonne la transition des normes volontaires du marché vers des obligations légales.
Administration fiscale et douanière (Belastingdienst)
Le Belastingdienst est le service fiscal légal chargé de l'administration de la taxe sur le chiffre d'affaires (TVA), de la réalisation de contrôles auprès des entreprises, de l'application des obligations de conservation des documents et de l'inspection des registres numériques. Le Belastingdienst recevra et traitera les données de transaction dans le cadre des futures obligations de déclaration numérique (DRR).
Autorité Peppol des Pays-Bas (Nederlandse Peppolautoriteit - NPa)
Opérant sous l'autorité de Logius, l'agence numérique du ministère de l'Intérieur et des Relations du Royaume, la NPa est le gardien réglementaire officiel de Peppol aux Pays-Bas. La NPa n'inspecte pas le contenu des factures et n'intercepte pas les données fiscales. Elle :
Agrée et supervise les prestataires de services Peppol accrédités opérant sous la juridiction néerlandaise.
Veille au strict respect des accords de sécurité, de chiffrement et opérationnels d'OpenPeppol.
Gère les conventions nationales néerlandaises d'adressage, facilitant l'acheminement précis vers les entreprises via le numéro de la Chambre de commerce néerlandaise (KvK-nummer) et le numéro d'identification à la TVA.
Logius (Digipoort)
Logius est le bras opérationnel technique de l'État néerlandais. Il gère Digipoort, la plateforme postale électronique centrale qui constitue le principal point de communication technique pour les administrations publiques. Les fournisseurs de l'administration centrale peuvent acheminer leurs factures vers Digipoort via le réseau Peppol ou via des connexions API directes.
Portée de l'obligation
Le paysage néerlandais de la facturation électronique applique des critères opérationnels distincts selon les catégories de transactions :
Type de transaction | Statut de conformité actuel | Norme technique de transmission |
Entreprise vers administration (B2G) | Obligatoire | Réseau Peppol à 4 coins, Digipoort, ou le portail central des fournisseurs de l'administration (Leveranciersportaal). |
B2B national | Actuellement volontaire / obligatoire à partir du 1er juillet 2030 (déclaration à partir du 1er juillet 2031) | Réseau Peppol à 4 coins / formats structurés EN 16931. (les entreprises KOR dont le chiffre d'affaires est ≤ 20 000 € sont exemptées) |
B2B transfrontalier intra-UE | Obligatoire à partir du 1er juillet 2030 | Obligations européennes de déclaration numérique (DRR) via des formats structurés EN 16931. |
Entreprise vers consommateur (B2C) | Exclu | Les reçus de vente au détail standard et la facturation aux consommateurs restent hors du champ de l'obligation de facturation électronique structurée. |
Marchés publics du secteur public (B2G)
Chaque pouvoir adjudicateur néerlandais est légalement tenu par la Aanbestedingswet 2012 d'accepter les factures électroniques conformes. Pour les ministères de l'administration centrale (Rijksoverheid), les fournisseurs sont strictement tenus, en vertu des conditions de passation de marché, d'émettre des factures électroniques structurées. La soumission de documents papier ou de simples PDF pour les marchés de l'administration centrale entraîne un rejet administratif.
Commerce national du secteur privé (B2B)
En vertu des dispositions actuelles de la loi néerlandaise de 1968 relative à la TVA, l'acheteur doit accepter de recevoir une facture électronique. Cependant, cet obstacle lié à l'acceptation par l'acheteur est en cours de suppression dans le cadre de la législation nationale de transposition de ViDA. La facturation électronique structurée obligatoire pour les transactions B2B nationales entrera en vigueur le 1er juillet 2030, la déclaration numérique nationale suivant le 1er juillet 2031. Les petites entreprises participant au régime KOR avec un chiffre d'affaires annuel jusqu'à 20 000 € sont exemptées. Les entités commerciales néerlandaises sont encouragées à migrer tôt afin de tirer parti des gains d'efficacité opérationnelle et d'éviter les perturbations liées à des processus doubles.
Opérations commerciales transfrontalières
En vertu de l'accord ViDA adopté par l'ECOFIN, les transactions transfrontalières entre assujettis établis dans différents États membres de l'UE seront soumises à la facturation électronique structurée obligatoire et à la déclaration numérique en temps réel à partir du 1er juillet 2030. Les PDF non structurés ne seront plus reconnus comme factures fiscales légales pour ces livraisons.
Exigences en matière de facturation électronique
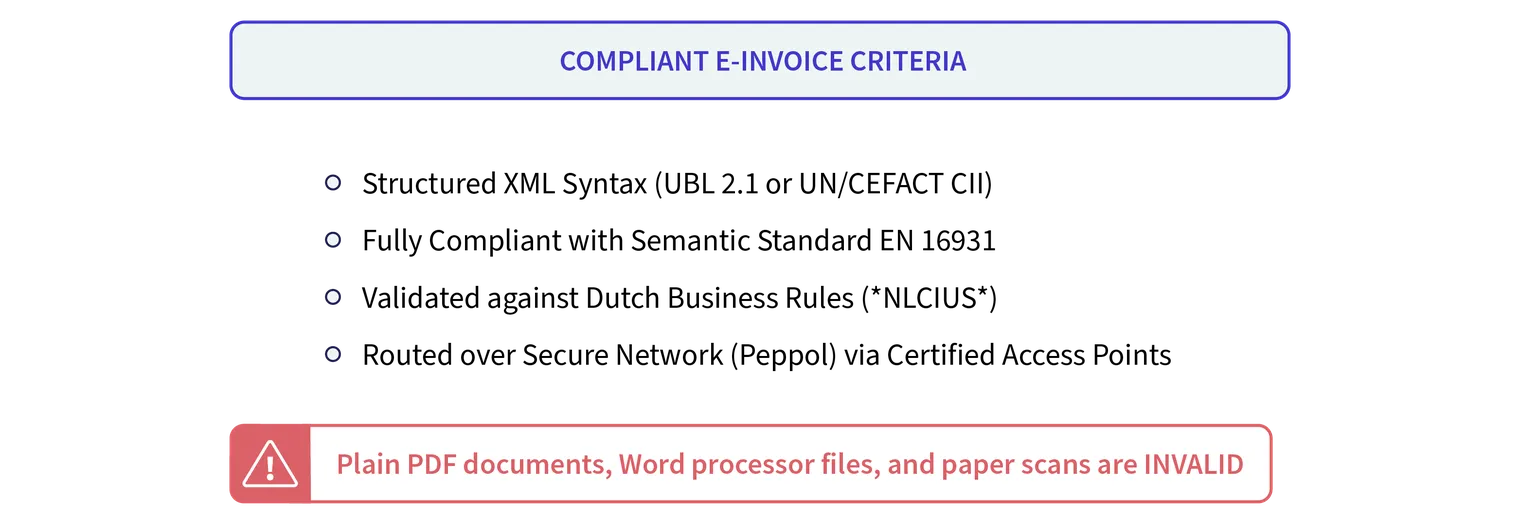
Pour répondre à la définition légale d'une facture électronique aux Pays-Bas, un document doit être créé, transmis et reçu dans un format électronique structuré permettant un traitement automatisé des données. Un fichier PDF envoyé par e-mail ne répond pas à cette définition légale.
Formats techniques approuvés
Aux Pays-Bas, la conformité est régie par la norme européenne EN 16931 et son profil d'application national néerlandais, NLCIUS (Nederlandse CIUS):
Peppol BIS Billing 3.0 : La principale syntaxe standard utilisée au sein de la communauté d'affaires néerlandaise et du réseau Peppol. Elle transpose directement la sémantique EN 16931 vers le langage Universal Business Language (UBL 2.1).
NLCIUS : La spécification officielle néerlandaise d'utilisation de la facture de base (Core Invoice Usage Specification). NLCIUS s'appuie sur la norme EN 16931 en y appliquant des règles métier néerlandaises spécifiques, telles que la validation obligatoire des numéros de la Chambre de commerce néerlandaise (KvK-nummers), des catégories de TVA spécifiques et des structures de comptes bancaires nationaux (IBAN/BIC).
Universal Business Language (UBL) : Les factures au format XML UBL standard sont natives des logiciels de comptabilité néerlandais.
Cross Industry Invoice (CII) : Prise en charge par la norme européenne, bien que l'UBL reste le format dominant sur le marché néerlandais.
Contenu obligatoire des données
Les factures électroniques émises par les assujettis néerlandais doivent contenir toutes les mentions obligatoires prévues par l'article 35a de la Wet op de omzetbelasting 1968, la loi néerlandaise relative à la taxe sur le chiffre d'affaires :
L'identité juridique complète, l'adresse commerciale enregistrée et les numéros de TVA du fournisseur et de l'acheteur.
Le numéro d'immatriculation du fournisseur à la Chambre de commerce néerlandaise (KvK-nummer).
Un identifiant de facture unique et séquentiel, généré à partir d'une série ininterrompue.
La date d'émission exacte et la date de livraison (ou la date de paiement anticipé).
Le détail ligne par ligne : description du produit ou du service, quantité, prix unitaire net, remises applicables et codes de classification standard.
La ventilation de la taxe par taux : montant de la base imposable, pourcentage de TVA applicable (21 %, 9 % ou 0 %), exonérations de TVA ou mentions d'autoliquidation (btw verlegd).
Le montant total à payer exprimé en euros, y compris les instructions de paiement nationales (IBAN).
Archivage électronique et intégrité des données
Conformément à l'article 52 de l' Algemene wet inzake rijksbelastingen (AWR), la loi fiscale générale, les entreprises néerlandaises doivent conserver les factures électroniques dans leur format numérique d'origine pendant au moins sept ans. Pour les factures électroniques relatives à des biens immobiliers, le délai de conservation légal est porté à dix ans.
Les entreprises doivent garantir l'authenticité de l'origine, l'intégrité du contenu et la lisibilité continue des factures conservées pendant toute la durée de conservation. Conserver une version imprimée d'une facture XML ne répond pas aux normes légales de contrôle : les données structurées d'origine et les journaux d'audit de validation doivent pouvoir être récupérés sur demande par le Belastingdienst.
Exigences en matière d'e-reporting
Alors que la facturation électronique structurée régit l'échange de documents entre le fournisseur et l'acheteur, la déclaration électronique (e-reporting) concerne la transmission numérique automatisée des données de TVA au niveau des transactions à l'administration fiscale.
Mécanismes de déclaration actuels
Les Pays-Bas s'appuient actuellement sur des déclarations de TVA périodiques traditionnelles :
Déclaration de TVA périodique (Btw-aangifte): Soumise mensuellement, trimestriellement ou annuellement par les assujettis.
Déclaration intracommunautaire (Opgaaf intracommunautaire prestaties - ICP): Soumission périodique déclarant les livraisons de biens et de services effectuées à des acheteurs identifiés à la TVA dans d'autres États membres de l'UE.
La transformation de la déclaration numérique ViDA
La feuille de route ViDA du gouvernement néerlandais établit une transition structurelle des déclarations récapitulatives rétroactives vers une déclaration numérique transactionnelle :
Suppression de la déclaration ICP : La déclaration périodique Opgaaf ICP sera progressivement supprimée et remplacée par une déclaration numérique des transactions en temps réel.
Délai de transmission : Dans le cadre de ViDA, les factures électroniques structurées relatives aux transactions intracommunautaires transfrontalières doivent être émises dans un délai de dix jours calendaires suivant le fait générateur, et les données de la transaction doivent être déclarées numériquement à l'administration fiscale au moment de l'émission de la facture (c'est-à-dire dans ce délai de 10 jours).
Contrôles des transactions nationales : Alors que la facturation électronique B2B nationale devient obligatoire le 1er juillet 2030, la déclaration numérique transactionnelle à l'attention du Belastingdienst suivra un an plus tard, le 1er juillet 2031. L'administration néerlandaise prévoit de s'appuyer sur une infrastructure d'échange décentralisée (comme Peppol) pour extraire efficacement les données de transaction sans imposer aux entreprises commerciales des plateformes de déclaration redondantes.
Architecture technique
L'écosystème néerlandais de facturation numérique repose sur une architecture réseau décentralisée. Plutôt que de faire transiter tout le trafic commercial par une passerelle contrôlée par l'État, le gouvernement néerlandais s'appuie sur le réseau international Peppol à 4 coins, réservant l'infrastructure centrale exclusivement à la réception par le secteur public.
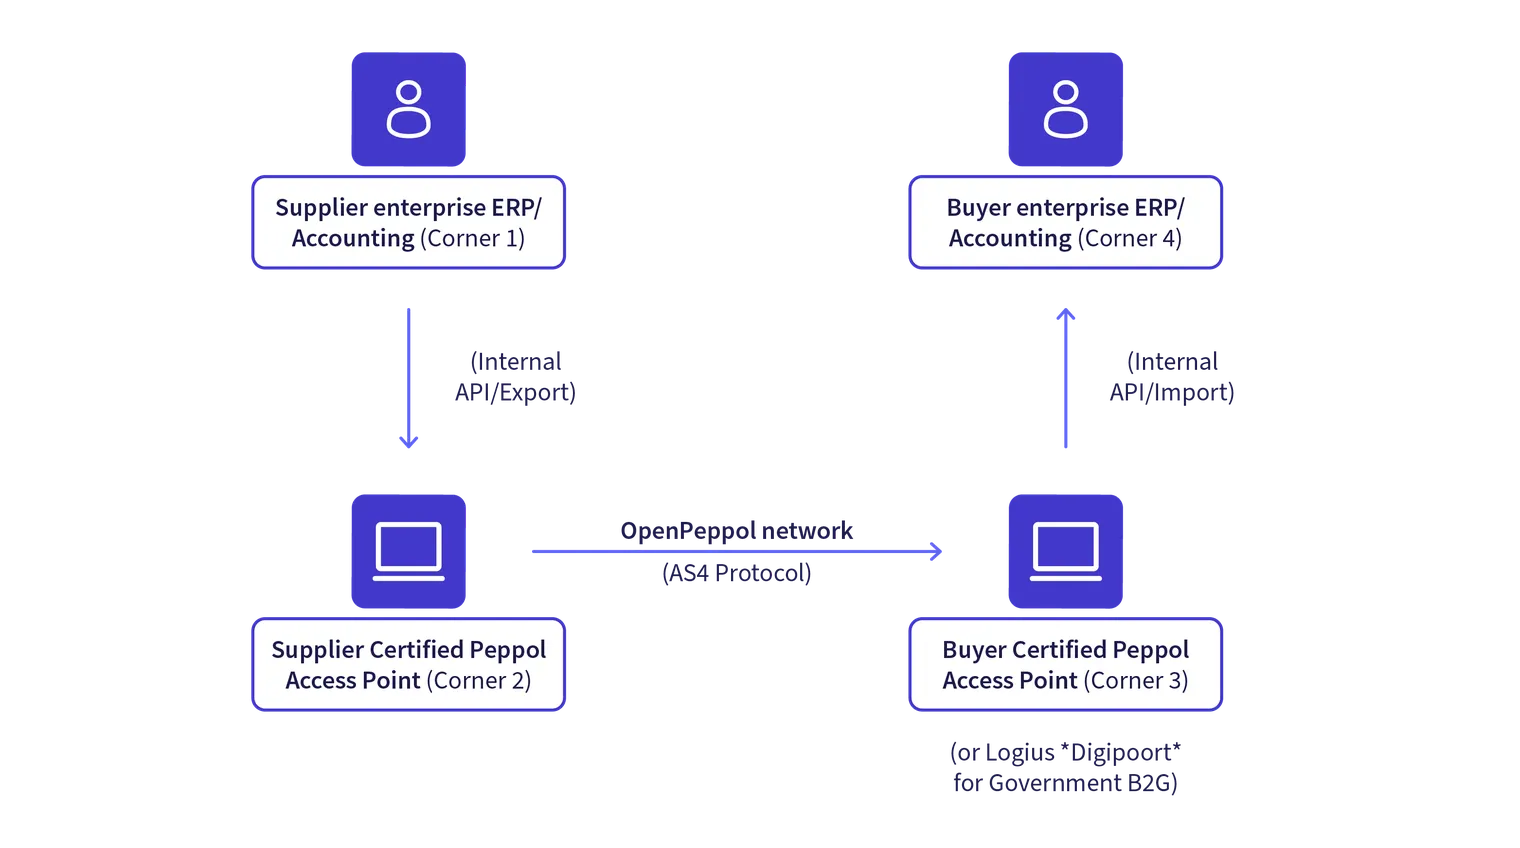
Le modèle Peppol à 4 coins expliqué
Dans cette structure décentralisée, les partenaires commerciaux n'ont pas besoin de connexions point à point personnalisées. La livraison des documents s'effectue via des intermédiaires certifiés, communément appelés Access Points :
Coin 1 (Fournisseur) : Génère un contenu de facture conforme à NLCIUS ou à Peppol BIS Billing 3.0 via son ERP interne ou son application de facturation.
Coin 2 (Access Point du fournisseur) : Le prestataire de services Peppol certifié valide la facture selon les règles métier nationales et la signe à l'aide d'un chiffrement de transport sécurisé.
Coin 3 (Access Point de l'acheteur) : Le prestataire certifié destinataire accepte le message via le protocole de transport Peppol AS4, effectue des vérifications cryptographiques et livre le contenu à l'acheteur.
Coin 4 (Acheteur) : Intègre automatiquement les données XML structurées directement dans les comptes fournisseurs.
Pour les marchés publics du gouvernement central, le Coin 3 est représenté par Logius Digipoort. Ce portail public reçoit le document Peppol entrant et le dirige vers le ministère ou l'organisme public compétent.
Adressage unique via le réseau Peppol
L'efficacité de la facturation électronique néerlandaise repose notamment sur un routage d'annuaire sans ambiguïté. Au sein du Peppol Service Metadata Publisher (SMP) et du Service Metadata Locator (SML), les entreprises et organismes publics néerlandais sont enregistrés à l'aide d'identifiants standards :
Numéro de Chambre de commerce (KvK-nummer): Utilisant le code de schéma ISO 6523 0106 (par exemple 0106:12345678).
Numéro d'identification à la TVA néerlandais (Btw-identificatienummer): Utilisant le code de schéma 9944 (par exemple 9944:NL123456789B01).
Code d'identification gouvernemental (Organisatie-identificatienummer - OIN): Utilisé par les entités du secteur public sous le code de schéma 0190.
Cette architecture d'adressage garantit qu'une facture envoyée depuis n'importe quel Access Point certifié en Europe arrive instantanément dans le logiciel comptable désigné du destinataire.
Sanctions
Le non-respect des obligations légales de facturation et de conservation des documents aux Pays-Bas expose les entreprises à de lourdes sanctions administratives et financières en vertu de la législation fiscale nationale :
Sanctions fiscales légales en vertu de l' AWR
En vertu de la loi fiscale générale (Algemene wet inzake rijksbelastingen - AWR), le non-respect des obligations légales de facturation entraîne des mesures d'exécution formelles :
Amendes administratives : Le défaut d'émission de factures, les retards persistants dans l'émission de factures au-delà des délais légaux, ou l'émission de factures comportant des omissions substantielles peuvent entraîner des amendes administratives pouvant atteindre €5,514 par infraction en vertu de l'article 68 de l' AWR.
Manquement intentionnel et fraude fiscale : Lorsque l'administration fiscale établit l'intention (opzet) ou une faute grave (grove schuld) dans l'omission de factures ou la falsification des données de transaction, les amendes administratives peuvent atteindre 100 % du montant de l'impôt impayé, en plus d'éventuelles poursuites pénales en vertu de l'article 69 de l' AWR.
Refus de déduction de la TVA en amont
Le risque commercial le plus important concerne l'invalidation des demandes de déduction de la TVA en amont. En vertu de l'article 15 de la Wet op de omzetbelasting 1968, le droit légal à la déduction de la taxe en amont (vooraftrek) requiert la possession d'une facture répondant à toutes les exigences légales.
Si une entreprise néerlandaise déduit la TVA en amont sur la base de documents non structurés et non conformes alors que la facturation électronique structurée est légalement obligatoire, le Belastingdienst peut refuser la déduction. Cela entraîne des redressements fiscaux rétroactifs, des intérêts de retard (belastingrente), ainsi que des majorations de pénalité supplémentaires.
Exclusion des marchés commerciaux et publics
Pour les fournisseurs traitant avec le secteur public néerlandais, les factures non conformes sont rejetées au niveau de la passerelle Digipoort. Les soumissions incomplètes ou manuelles échouent à l'enregistrement automatisé des factures, ce qui entraîne des gels de paiement, des manquements aux conditions contractuelles et une possible exclusion des futurs marchés publics.
Comment les entreprises peuvent se préparer
Le passage d'une facturation électronique volontaire à une conformité numérique structurée nécessite une préparation opérationnelle stratégique. Les organisations opérant aux Pays-Bas devraient mettre en œuvre le plan de mise en œuvre suivant avant l'entrée en vigueur prévue de l'obligation B2B en 2030 et de l'exigence de déclaration nationale qui suivra :
1. Auditer les flux de factures d'achat et de vente
Commencez par évaluer l'ensemble des processus actuels order-to-cash (créances) et procure-to-pay (dettes).
Cartographiez tous les flux de documents entrants et sortants afin de quantifier le volume de transactions.
Identifiez les systèmes générant ou recevant encore des factures papier ou de simples PDF par e-mail.
Déterminez si les échanges commerciaux existants impliquent des contreparties européennes transfrontalières soumises à un calendrier ViDA accéléré.
2. Confirmez la compatibilité de votre ERP et logiciel comptable
Évaluez votre paysage logiciel pour garantir une compatibilité complète avec les normes européennes de facturation électronique.
Confirmez que vos applications financières peuvent générer et traiter nativement des flux XML structurés en syntaxe UBL 2.1 conforme à la norme EN 16931 et à la spécification néerlandaise NLCIUS.
Assurez-vous que votre logiciel vérifie automatiquement les champs de données obligatoires, y compris des KvK-nummersvalides, des codes de taux de TVA exacts et des formats IBAN corrects.
3. Établissez une connectivité certifiée au réseau Peppol
Une connectivité directe au réseau Peppol est essentielle pour un échange de documents conforme aux Pays-Bas.
Associez-vous à un fournisseur de services Peppol agréé pour garantir l'intégration d'un point d'accès.
Enregistrez votre organisation dans l'annuaire Peppol à l'aide de votre KvK-nummer néerlandais (0106) ou de votre numéro de TVA (9944), afin de permettre à vos partenaires commerciaux de vous acheminer automatiquement les factures.
Pour comprendre comment les prestataires de services certifiés facilitent l'acheminement sécurisé des documents, consultez notre guide sur les points d'accès Peppol.
4. Nettoyez vos données de référence
Le succès de la facturation électronique automatisée dépend de données de référence de haute qualité.
Validez toutes les fiches clients et fournisseurs dans vos bases de données CRM et ERP.
Assurez-vous que les dénominations sociales, adresses, numéros KvK néerlandais et numéros de TVA correspondent aux registres officiels de la Chambre de commerce.
Mettez en place des contrôles de vérification pour éviter les échecs de transmission dus à des identifiants manquants ou inexacts.
5. Mettez en place une archive électronique auditable
Assurez-vous que vos procédures d'archivage numérique sont conformes à la réglementation fiscale néerlandaise.
Déployez une solution d'archivage capable de conserver les flux XML originaux pendant la durée obligatoire de sept ans (ou dix ans pour les transactions immobilières) à compter de la fin de l'année civile au cours de laquelle la facture a été émise.
Confirmez que les index d'archives garantissent une lisibilité continue, des pistes d'audit et une accessibilité immédiate pour les contrôleurs fiscaux.
6. Formez vos équipes finance et achats
Dotez vos équipes internes des connaissances opérationnelles nécessaires pour traiter les factures électroniques structurées et respecter les protocoles de déclaration fiscale en constante évolution :
Assurez-vous que le personnel des comptes fournisseurs/clients comprend la différence entre les factures électroniques structurées (UBL/NLCIUS) et les factures PDF/e-mail.
Clarifiez les politiques internes en matière d'intégration des fournisseurs, d'identifiants Peppol et de gestion des exceptions pour les factures non conformes.
Conclusion
La digitalisation des transactions fiscales et financières aux Pays-Bas a atteint un tournant décisif. Après avoir mis en place un écosystème de facturation électronique B2G fiable et standardisé, centré sur Peppol, Logius Digipoort, et NLCIUS, le gouvernement néerlandais transpose ce succès technique au secteur privé. Le déploiement prochain de la facturation électronique B2B nationale, combiné aux exigences contraignantes du paquet TVA à l'ère du numérique (ViDA) de l'Union européenne, marque une transition irréversible vers un échange de documents commerciaux entièrement automatisé.
Pour les organisations opérant sur le marché néerlandais, attendre les échéances légales officielles introduit un risque opérationnel inutile. Moderniser les flux comptables, nettoyer les données de référence et mettre en place une intégration avec un point d'accès Peppol garantit non seulement une conformité réglementaire continue, mais génère aussi des retombées commerciales immédiates en réduisant les délais de traitement des factures, en éliminant les erreurs de traitement manuel et en accélérant les flux de trésorerie. Les entreprises qui agissent dès aujourd'hui prendront la tête d'un avenir numérique efficace, connecté et conforme.
FAQ
Non. Selon les normes néerlandaises et européennes, une facture électronique doit être émise et reçue dans un format électronique structuré (comme un fichier XML conforme à EN 16931) permettant un traitement informatique automatisé. Tant que l'obligation B2B n'est pas entrée en vigueur, un fichier PDF peut toujours constituer une facture TVA valide si l'authenticité, l'intégrité et la lisibilité sont garanties, mais il est légalement considéré comme une image électronique non structurée et ne répond pas aux exigences d'une facture électronique structurée.