Dit artikel werd bijgewerkt op 28 september 2026 om het verplichte Duitse kader voor B2B-e-facturatie onder de Wet Groeikansen (Wachstumschancengesetz) weer te geven, met inbegrip van het gefaseerde implementatietijdschema tot 2028, de wettelijke definitie van elektronische facturen, de EN 16931-vereisten, aanvaarde factuurformaten en de recentste richtlijnen over het Duitse kader voor digitale btw-compliance.
Duitsland heeft zijn btw-kader grondig hervormd door de verplichte elektronische facturatie uit te breiden - voortbouwend op Business-to-Government (B2G) e-facturatie, die al enkele jaren van kracht is - naar binnenlandse Business-to-Business (B2B)-transacties. Ingevoerd onder de Wet Groeikansen (Wachstumschancengesetz), herdefinieert de hervorming elektronische facturen wettelijk, waarbij eenvoudige PDF's worden losgelaten ten voordele van gestructureerde, semantische formaten die voldoen aan de Europese norm EN 16931.
De landelijke uitrol van B2B volgt een gefaseerd tijdschema. Sinds 1 januari 2025 moeten alle in Duitsland gevestigde ondernemingen technisch in staat zijn om gestructureerde elektronische facturen te ontvangen, zonder dat de toestemming van de koper vereist is. De verplichting om facturen uit te reiken geldt in opeenvolgende golven: grotere ondernemingen met een jaaromzet van meer dan € 800.000 moeten vanaf 1 januari 2027 conforme e-facturen uitreiken, voordat de verplichting wordt uitgebreid tot alle overige binnenlandse ondernemingen op 1 januari 2028.
Hoewel Duitsland momenteel geen centraal preclearance-model hanteert, bereidt het ministerie van Financiën actief een gedecentraliseerd elektronisch rapporteringssysteem voor (elektronisches Meldesystem) om transactiegegevens in realtime vast te leggen, als de nationale Duitse brug naar de verplichte Europese regels voor digitale rapportering die vanaf 2030 onder ViDA gepland zijn.
Inleiding & digitale belastingstrategie
Duitsland maakt een van de meest ingrijpende transformaties door van zijn landschap voor commerciële facturatie en fiscale compliance in de moderne geschiedenis. De federale overheid is overgestapt op het vervangen van papieren en ongestructureerde digitale formaten door machineleesbare, gestructureerde elektronische facturen in alle binnenlandse commerciële sectoren.
De belangrijkste drijfveer achter deze digitale verschuiving is tweeledig: het dichten van de aanhoudende nationale btw-kloof en het moderniseren van business-to-businessprocessen in de grootste economie van het continent. Ramingen van de Europese Commissie tonen consequent aan dat jaarlijks miljarden euro's verloren gaan door btw-fraude, carrouselconstructies en administratieve berekeningsfouten. Door transacties om te zetten in gestructureerde digitale gegevens, legt de Duitse belastingdienst (Finanzverwaltung) de structurele basis die nodig is om belastingaftrekken automatisch te verifiëren.
De Duitse strategie wijkt af van de gecentraliseerde clearingmodellen die hun oorsprong vinden in Latijns-Amerika en Zuid-Europa. In plaats van bedrijven te verplichten elke factuur vóór verzending via een overheidsvalidatieportaal te laten lopen, geeft de Duitse wetgever voorrang aan een gedecentraliseerd model. Bedrijven wisselen gestructureerde documenten rechtstreeks of via private netwerken uit, waardoor de operationele snelheid behouden blijft en tegelijk een standaard datasyntax tot stand komt.
Deze B2B-transformatie begint niet vanaf nul; ze bouwt voort op jaren van verplichte B2G-e-facturatie. De uitrol in de publieke sector introduceerde specifieke Duitse kenmerken, zoals de oprichting van specifieke portalen voor het indienen van facturen (oorspronkelijk opgesplitst tussen de ZRE en OZG-RE, nu samengevoegd tot de OZG-RE), de invoering van de verplichte Leitweg-ID voor routering binnen de overheidsadministratie, en de invoering van de nationale XRechnung CIUS, naast de aanvaarde ZUGFeRD profielen. Terwijl B2G deze strikte routerings- en formatteringsvereisten voor de publieke sector invoerde (met inbegrip van het beheer van Leitweg-ID's die niet in één officiële directory worden bijgehouden), verbreedt de B2B-verplichting gestructureerde facturatie naar de volledige commerciële economie.
Cruciaal genoeg legt het Duitse B2B-kader, in tegenstelling tot gecentraliseerde clearingmodellen die strikte verzendkanalen of overheidsportalen voorschrijven, geen beperkingen of restricties aan de verzendmethode op. Bedrijven zijn volledig vrij om facturen uit te wisselen via standaard e-mail, beveiligde SFTP of netwerken zoals Peppol. De enige wettelijke vereiste heeft strikt betrekking op het formaat: facturen moeten gestructureerd en volledig compatibel zijn met de Europese norm EN 16931. Deze formaatgedreven aanpak, die onafhankelijk is van het verzendkanaal, biedt bedrijven, in combinatie met de gefaseerde uitrol die start met de verplichte ontvangst in januari 2025 gevolgd door geleidelijke uitreikingsverplichtingen, flexibiliteit in de manier waarop ze hun bestaande facturatie-infrastructuur upgraden.
Dit regelgevend kader vormt de onmisbare eerste fase van een breder tweeledig project. Gestructureerde elektronische facturatie legt de gestandaardiseerde bedrijfsgegevens vast die later worden gebruikt als input voor een toekomstig, landelijk platform voor elektronische transactierapportering (elektronisches Meldesystem). Met deze gefaseerde implementatie verzoent Duitsland de onmiddellijke administratieve haalbaarheid voor kleine en middelgrote ondernemingen met langetermijntoezicht op digitale belastingen.
Historische evolutie & EU-/mondiale context
Het digitale-compliancetraject van Duitsland begon in de sector van de overheidsopdrachten, voordat het de private handel bereikte. Inzicht in hoe deze eerdere initiatieven zich ontvouwden, verklaart waarom de huidige B2B-verplichting is opgebouwd rond Europese normen in plaats van eigen binnenlandse interfaces.
De basis in de publieke sector (B2G)
De oorsprong van de Duitse elektronische facturatie ligt bij Richtlijn 2014/55/EU van de Europese Unie (de zogenaamde Europese wetgeving inzake e-facturatie), die overheidsopdrachtgevers in alle EU-lidstaten verplichtte om elektronische facturen te aanvaarden die voldoen aan een gemeenschappelijke Europese norm. Duitsland heeft deze richtlijn omgezet via de E-Government-wet (E-Government-Gesetz) en het federale Besluit E-facturatie (E-Rechnungsverordnung).
Omdat Duitsland een federale republiek is met 16 autonome deelstaten (Bundesländer), verliep de uitrol in de publieke sector structureel gefragmenteerd. Op federaal niveau werd de verplichte elektronische facturatie voor leveranciers aan de federale overheid (Bund) van kracht op 27 november 2020, waarbij aanvankelijk twee federale platformen werden gebruikt: de Zentrale Rechnungseingangsplattform des Bundes (ZRE) en de Onlinezugangsgesetz-konforme Rechnungseingangsplattform (OZG-RE), die sindsdien zijn samengevoegd tot één uniform platform onder de OZG-RE. Tegelijkertijd ontwikkelden de deelstaten hun eigen aanbestedingsportalen en uiteenlopende indieningsdrempels, waarbij verschillende deelstaten Peppol-infrastructuur invoerden terwijl andere webuploadportalen behielden.
Om deze operationele verschillen te overbruggen, creëerde het Coördinatiebureau voor IT-standaarden (Koordinierungsstelle für IT-Standards - KoSIT) XRechnung. Dit puur gestructureerde XML-formaat diende als de officiële Duitse Core Invoice Usage Specification (CIUS) onder de Europese norm EN 16931, wat aantoonde dat geautomatiseerde facturatie in de publieke sector op grote schaal functioneel haalbaar was.
De omslag naar verplichte binnenlandse B2B
Terwijl overheidsopdrachten de kracht van gestructureerde gegevens aantoonden, bleven transacties tussen private ondernemingen sterk afhankelijk van ongestructureerde PDF-bestanden die per e-mail werden verstuurd. Om deze uitwisseling in de private sector te moderniseren, vroeg het Duitse federale ministerie van Financiën in november 2022 een formele afwijking aan van de artikelen 218 en 232 van de EU-btw-richtlijn (Richtlijn 2006/112/EG).
De Europese Commissie keurde dit uitvoeringsbesluit van de Raad goed op 25 juli 2023 (Uitvoeringsbesluit (EU) 2023/1551 van de Raad), waardoor Duitsland gemachtigd werd om bijzondere maatregelen toe te passen die afwijken van de btw-richtlijn:
Het stond Duitsland toe om de langbestaande wettelijke vereiste dat de ontvanger van de factuur moet instemmen met het ontvangen van een elektronische factuur, af te schaffen.
Het liet Duitsland toe om voor binnenlandse B2B-transacties enkel facturen die in een gestructureerd elektronisch formaat zijn uitgereikt, als geldige fiscale facturen te aanvaarden.
Gewapend met deze EU-machtiging stelde de Duitse wetgever de Growth Opportunities Act op (Wachstumschancengesetz). Na parlementair debat tussen de Bundestag en de Bundesrat, passeerde de definitieve compromiswetgeving de Bundesrat op 22 maart 2024 en werd bekendgemaakt in het federale staatsblad (Bundesgesetzblatt) op 27 maart 2024.
Afstemming met het EU ViDA-pakket
Duitslands binnenlandse wetshervorming loopt rechtstreeks vooruit op het VAT in the Digital Age (ViDA)-initiatief van de Europese Commissie. ViDA heeft als doel de digitale rapportageverplichtingen binnen de Europese interne markt te standaardiseren, door e-facturatie verplicht te stellen voor intracommunautaire leveringen en digitale transactierapportage in bijna realtime in te voeren tegen 1 juli 2030.
Door de Europese norm EN 16931 als nationale basis te hanteren, zorgt Duitsland ervoor dat binnenlandse boekhoudsoftware, Enterprise Resource Planning (ERP)-systemen en transmissienetwerken naadloos zullen aansluiten op de grensoverschrijdende Europese rapportageverplichtingen wanneer ViDA in werking treedt.
Volledige compliancetijdlijn
Hoewel de huidige Duitse e-facturatieregelgeving vooral gericht is op de B2B-verplichting, lag de juridische basis oorspronkelijk bij overheidsopdrachten (B2G), waar overheidsinstanties geleidelijk verplicht werden om gestructureerde e-facturen van contractanten te aanvaarden.
De Duitse B2B-verplichting is opgebouwd rond een gefaseerd invoeringsschema dat loopt van 2025 tot 2028, zodat ondernemingen voldoende operationele ruimte hebben om hun systemen te upgraden.
Datum | Juridische mijlpaal & complianceverplichting | Betrokken bedrijfssector |
april 2017 | Federal E-Invoicing Ordinance (ERechV) bekendgemaakt. Legt de juridische basis vast voor elektronische facturatie bij federale overheidsopdrachten, overeenkomstig EU-richtlijn 2014/55/EU. | Federale overheidsadministratie en overheidscontractanten. |
27 november 2018 | Federale B2G-ontvangstverplichting. Federale overheidsinstanties zijn wettelijk verplicht om elektronische facturen te ontvangen en te verwerken. | Leveranciers aan federale overheidsinstanties (Bund). |
27 november 2019 | Subcentrale en sectorale B2G-ontvangstverplichting. De verplichting wordt uitgebreid naar subcentrale federale instanties, sectorale contractanten en concessiehouders. | Contractanten die subcentrale overheidsinstanties beleveren. |
27 november 2020 | Federale B2G-uitreikingsverplichting. Volledige uitrol treedt in werking, waarbij leveranciers elektronische facturen moeten uitreiken aan federale overheidsinstanties (met uitzonderingen voor rechtstreekse bestellingen tot € 1.000). | Alle contractanten die de federale overheidssector beleveren. |
25 juli 2023 | De Europese Raad verleent Duitsland een afwijking van de artikelen 218 en 232 van Richtlijn 2006/112/EG via Uitvoeringsbesluit (EU) 2023/1551 van de Raad. | Europese Unie / Bondsrepubliek Duitsland. |
27 maart 2024 | Bekendmaking van de Growth Opportunities Act (Wachstumschancengesetz) in het federale staatsblad (BGBl. I 2024, Nr. 108). | Alle commerciële ondernemingen gevestigd in Duitsland. |
15 oktober 2024 /15 oktober 2025 | Administratieve richtlijnen en updates van het BMF. Het Federale Ministerie van Financiën (BMF) publiceert zijn eerste administratieve circulaire in oktober 2024, gevolgd door zijn definitieve, gezaghebbende bijgewerkte richtlijn (BMF-Schreiben zur Einführung der obligatorischen elektronischen Rechnung bei Umsätzen zwischen inländischen Unternehmern ab dem 1. Januar 2025, ref. III C 2 - S 7287-a/23/10001 :007) op 15 oktober 2025, met de definitieve procedurele toepassingsregels en compliancenormen. | Duitse belastingadministratie, belastingplichtigen, softwareontwikkelaars. |
1 januari 2025 | Verplichte ontvangstcapaciteit treedt in werking. Elke Duitse onderneming moet in staat zijn gestructureerde e-facturen conform EN 16931 te ontvangen en te verwerken. De toestemming van de ontvanger voor gestructureerde e-facturen is wettelijk afgeschaft. | Alle binnenlandse belastingplichtigen (inländische Unternehmer) die B2B-transacties verrichten. |
19 september 2025 | Consolidatie van de ZRE- en OZG-RE-platformen. Federale portalen voor het indienen van facturen worden samengevoegd tot één uniform platform onder de OZG-RE. | Leveranciers die zaken doen met de federale overheidsadministratie. |
Tot 31 december 2026 | Overgangsperiode voor facturatie. Uitgevers mogen nog papieren facturen of ongestructureerde elektronische facturen (zoals standaard-PDF's) verstrekken, mits onderlinge instemming van de ontvanger. | Alle binnenlandse ondernemingen die binnenlandse B2B-facturen uitreiken. |
1 januari 2027 | Verplichte facturatie voor grote ondernemingen. Ondernemingen met een totale omzet in kalenderjaar 2026 van meer dan € 800.000 moeten conforme gestructureerde elektronische facturen uitreiken voor binnenlandse B2B-leveringen. Traditionele EDI-regelingen blijven toegestaan onder overgangscriteria. | Ondernemingen met een totale omzet van meer dan € 800.000 in het voorgaande jaar. |
1 januari 2028 | Volledige landelijke verplichte facturatie. Alle ondernemingen gevestigd in Duitsland moeten, ongeacht hun omzet, conforme gestructureerde elektronische facturen uitreiken voor binnenlandse B2B-transacties. Einde van de algemene overgangsregeling voor papier en PDF. | Alle binnenlandse belastingplichtige ondernemingen (inclusief kmo's en micro-ondernemingen). |
1 januari 2028 | Strikte EDI-compliance. Facturen via Electronic Data Interchange (EDI) mogen enkel blijven bestaan als ze voldoen aan de wettelijke definitie van een e-factuur. In de praktijk moet het formaat conform EN 16931 zijn, of ermee interoperabel zodat de wettelijk verplichte factuurgegevens correct en volledig kunnen worden geëxtraheerd. | Alle ondernemingen en industriële netwerken die afhankelijk zijn van EDI. |
1 juli 2030 (verwacht) | Grensoverschrijdende digitale rapportageverplichtingen van EU ViDA. Invoering van geharmoniseerde Digital Reporting Requirements (DRR) voor intra-EU B2B-transacties. Verwachte invoering van het gekoppelde nationale transactierapportagesysteem van Duitsland. | Alle grensoverschrijdende EU-handelaars en binnenlandse belastingplichtigen. |
Juridisch kader
De juridische architectuur van het Duitse e-facturatiestelsel is rechtstreeks vastgelegd in de primaire belastingwetgeving en het administratief recht:
1. Het federale kader: E-Government Act (EGovG) en E-Invoicing Ordinance (ERechV)
Overheidsopdrachten op federaal niveau (B2G) worden geregeld door de E-Government Act (E-Government-Gesetz, EGovG) en de Federal E-Invoicing Ordinance (E-Rechnungsverordnung, ERechV), vastgesteld op grond van EU-richtlijn 2014/55/EU. Deze verplichten leveranciers van federale aanbestedende diensten om elektronische facturen uit te reiken en in beginsel de XRechnung-standaard voor elektronische facturatie te gebruiken. Als alternatief mag elke andere gegevensuitwisselingsstandaard worden gebruikt, op voorwaarde dat deze volledig voldoet aan de Europese norm voor elektronische facturatie (EN 16931). Er gelden specifieke uitzonderingen op de e-facturatieverplichting, zoals voor rechtstreekse bestellingen onder € 1.000.
Deze federale regels gelden naast de UStG -regels voor B2B. Bovendien kunnen, doordat aanbestedingsregels op deelstaat- en lokaal niveau kunnen verschillen, B2G-verplichtingen ook voortvloeien uit Länder- (deelstaat-) en gemeentelijke uitvoeringsregels, die kunnen afwijken van het federale ERechV -kader en die met eigen portalen en procedures werken.
2. Wettelijke basis voor B2B: de Growth Opportunities Act (Wachstumschancengesetz)
Aangenomen door de Bundestag op 17 november 2023 en goedgekeurd door de Bundesrat op 22 maart 2024, vormt deze brede economische wet het wetgevende instrument waarmee de Duitse verplichte binnenlandse B2B-e-facturatie werd ingevoerd. De wet werd op 27 maart 2024 officieel gepubliceerd in het federale staatsblad (Bundesgesetzblatt, BGBl. 2024 I Nr. 108 vom 27.03.2024) en wijzigde de btw-factureringsbepalingen in de Umsatzsteuergesetz (UStG), met het herziene kader van kracht vanaf 1 januari 2025.
3. De Duitse btw-wet (Umsatzsteuergesetz - §§ 14 en 27(38) UStG)
De Wachstumschancengesetz wijzigde rechtstreeks artikel 14 en artikel 27 van de Duitse btw-wet (Umsatzsteuergesetz, UStG):
Artikel 14(1), zesde zin, UStG (definitie van een elektronische factuur): De wet maakt een wettelijk onderscheid tussen een „elektronische factuur” (elektronische Rechnung) en een „andere factuur” (sonstige Rechnung). Een factuur wordt enkel als elektronische factuur erkend als ze wordt uitgereikt, verzonden en ontvangen in een gestructureerd elektronisch formaat dat elektronische verwerking mogelijk maakt en dat ofwel voldoet aan de Europese norm EN 16931, ofwel, indien onderling overeengekomen tussen de partijen, de correcte en volledige extractie van de vereiste EN 16931-gegevenselementen mogelijk maakt. Alle papieren facturen, afbeeldingsbestanden en gewone PDF's worden voor btw-doeleinden wettelijk geclassificeerd als „andere facturen” en niet als e-facturen.
Artikel 14(2) UStG (verplichting tot binnenlandse B2B-facturatie): Legt de wettelijke verplichting vast voor belastingplichtigen gevestigd in Duitsland om een gestructureerde elektronische factuur uit te reiken voor leveringen aan andere binnenlandse belastingplichtigen ten behoeve van hun onderneming.
Artikel 27(38) UStG (overgangsbepalingen voor facturatie): Bepaalt de exacte wettelijke parameters voor de gefaseerde invoering van de facturatieverplichting: ondernemingen met een totale omzet in 2026 van meer dan € 800.000 moeten vanaf 1 januari 2027 e-facturen uitreiken, waarbij de algemene binnenlandse B2B-facturatieverplichting van toepassing wordt vanaf 1 januari 2028. Ze voorziet ook, onder bepaalde voorwaarden, in een tijdelijke versoepeling voor papieren facturen, PDF's en bestaande EDI-regelingen tot eind 2027.
4. BMF-richtlijnen en GoBD
Het Federale Ministerie van Financiën (BMF) geeft de belangrijkste administratieve interpretatie via circulaires (BMF-Schreiben), regelmatig bijgewerkte veelgestelde vragen, en de Duitse standaard voor digitale administratie en controle (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff, of kortweg, GoBD).
Opmerkelijk is dat op 15 oktober 2024, het Federale Ministerie van Financiën zijn eerste procedurele circulaire uitvaardigde (gepubliceerd in het federale belastingblad Bundessteuerblatt BStBl I 2024, p. 1320), gevolgd door zijn definitieve, gezaghebbende administratieve richtlijn (BMF-Schreiben zur Einführung der obligatorischen elektronischen Rechnung bei Umsätzen zwischen inländischen Unternehmern ab dem 1. Januar 2025, ref. III C 2 - S 7287-a/23/10001 :007), die de implementatierichtlijnen voor verplichte e-facturatie actualiseert.
De regelmatig bijgewerkte veelgestelde vragen over e-facturatie van het BMF, die de reikwijdte, ontvangst-/uitreikingsverplichtingen, formaten, verzendkanalen, vrijstellingen en de relatie tussen UStG en ERechV.
De GoBD regels (de Duitse standaard voor digitale administratie en controle), die een ordelijke elektronische administratie, bewaring, controleerbaarheid en gegevenstoegang regelen. Dit is vooral relevant voor het bewaren van de gezaghebbende gestructureerde factuurgegevens, niet enkel een leesbare weergave.
De richtlijn behandelt onderwerpen zoals hybride formaten, waaronder ZUGFeRD, het gebruik van verschillende verzendkanalen, facturen van geringe waarde, tickets, vrijgestelde leveringen, correcties, validatie en archivering.
5. Europese norm EN 16931 en Richtlijn 2014/55/EU
EN 16931 is het Europese semantische datamodel dat is vastgelegd in Europese Richtlijn 2014/55/EU en wordt onderhouden door het Europees Comité voor Normalisatie (CEN). Het vormt de centrale technisch-juridische norm onder artikel 14(1) zin 6 UStG en de basis voor aanvaarde gestructureerde formaten zoals XRechnung, ZUGFeRD/Factur‑X (in kwalificerende profielen), en Peppol BIS Billing 3.0.
Regelgevende instanties, operationele infrastructuur en andere belangrijke actoren
Verschillende overheidsinstanties en normalisatie-instellingen reguleren, beheren en onderhouden het Duitse e-facturatie-ecosysteem:
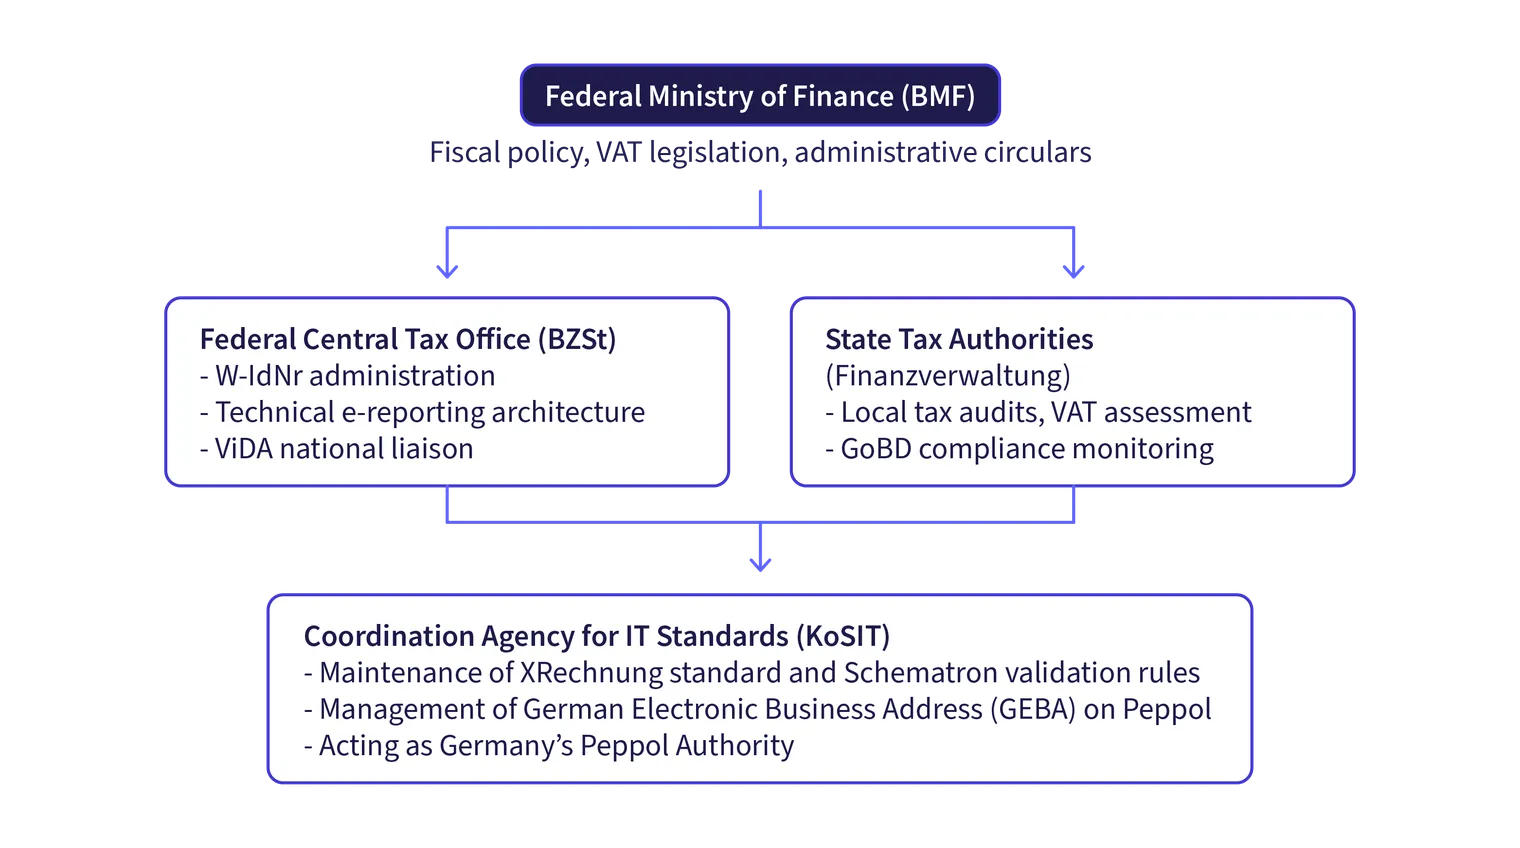
Federaal Ministerie van Financiën (Bundesministerium der Finanzen - BMF)
Het BMF (Bundesministerium der Finanzen, of Federaal Ministerie van Financiën) draagt de hoogste administratieve verantwoordelijkheid voor het federale belastingwetboek. Het bepaalt het btw-beleid, stelt nationale wetgeving op en vaardigt bindende administratieve besluiten uit die richting geven aan hoe de 16 belastingdiensten van de deelstaten (Länder) de Duitse btw-wet toepassen. Het BMF leidde ook mee de consolidatie van de federale platformen voor factuurontvangst naar OZG-RE.
Belastingdiensten van de deelstaten (Finanzverwaltung der Länder)
Terwijl de federale ministeries de btw-wetgeving vaststellen, gebeuren de belastinginning en controlehandhaving in Duitsland voornamelijk op deelstaatniveau. Lokale belastingkantoren (Finanzämter) beoordelen de naleving bij controles, met inbegrip van de verificatie of facturen voldoen aan de wettelijke criteria voor btw-aftrekbaarheid.
Federaal Centraal Belastingkantoor (Bundeszentralamt für Steuern - BZSt)
Het BZSt (Bundeszentralamt für Steuern, of Federaal Centraal Belastingkantoor), een federale instantie binnen het bevoegdheidsdomein van het BMF, houdt toezicht op specifieke centrale federale belastingadministratiefuncties, waaronder grensoverschrijdende gegevensuitwisseling en btw-gerelateerde functies, en kent het nationale ondernemingsidentificatienummer toe (Wirtschafts-Identifikationsnummer - W-IdNr).
Het BZSt kan een operationele rol krijgen in de werking van de toekomstige nationale architectuur voor digitale rapportering; het definitieve juridische en technische ontwerp is echter nog niet vastgesteld.
Coördinatiebureau voor IT-standaarden (Koordinierungsstelle für IT-Standards - KoSIT)
In opdracht van de IT-planningsraad (IT-Planungsrat), KoSIT (Koordinierungsstelle für IT-Standards, het Coördinatiebureau voor IT-standaarden) onderhoudt de semantische specificaties van XRechnung. Het ontwikkelt en publiceert regelmatig updates van de nationale Schematron-bedrijfsregels, zodat de Duitse e-factuurschema's afgestemd blijven op de updates van EN 16931.
KoSIT beheert ook de Duitse Peppol-autoriteit. In die rol regelt het de Duitse deelname aan het Peppol-netwerk, met inbegrip van de onboarding en het toezicht op Duitse Peppol Access Points en Service Metadata Publishers, en de implementatie van de relevante nationale Peppol-specificaties en beleidsvereisten. KoSIT onderhoudt ook de GEBA-specificatie (German Electronic Business Address), een W‑IdNr.-gebaseerd adresseringsschema dat is ontworpen voor gebruik als Peppol-deelnemersidentificatie. Individuele deelnemersregistraties en eindpuntgegevens worden beheerd door Peppol-dienstverleners/SMP's, terwijl de onderliggende W‑IdNr. wordt toegekend door het BZSt.
Forum voor elektronische facturatie Duitsland (Forum elektronische Rechnung Deutschland – FeRD)
FeRD (Forum elektronische Rechnung Deutschland, of Forum voor elektronische facturatie Duitsland) is het Duitse sectorforum dat de ZUGFeRD -specificatie ontwikkelt en beheert - het Duitse hybride PDF/A-3-plus-gestructureerde-XML-factuurformaat - afgestemd op het Franse Factur‑X -formaat, via samenwerking met het Franse FNFE‑MPE. Het publiceert de ZUGFeRD-specificaties, schema's, profielen en ondersteunend implementatiemateriaal.
Federale portalen voor factuurindiening: OZG-RE en ZRE
OZG‑konforme Rechnungseingangsplattform (OZG‑RE) is het actieve centrale federale platform voor factuurontvangst. Na de federale consolidatie op 19 september 2025, werd het het enige platform voor de ontvangst van elektronische facturen binnen de federale overheid; ZRE werd buiten gebruik gesteld voor factuurontvangst en eind 2025 stopgezet.
Het vroegere ZRE werd beheerd door ITZBund, terwijl OZG‑RE werd beheerd door het aankoopbureau van het Federale Ministerie van Binnenlandse Zaken (Beschaffungsamt des BMI, BeschA). De consolidatie werd gezamenlijk aangewezen door het BMI en BMF.
Leitweg-ID toewijzing
Leitweg‑ID's, routeringsidentificaties die specifiek gebruikt worden in de Duitse B2G-e-facturatie, worden decentraal toegewezen door federale en deelstaatinstanties. Leveranciers verkrijgen de identificatie doorgaans rechtstreeks van de aanbestedende overheid of de factuurontvanger. Er bestaat geen enkele landelijke operationele uitgever of volledige openbare lijst van alle Leitweg‑IDs.
KoSIT onderhoudt de Leitweg‑ID specificatie als onderdeel van de XRechnung-standaard, inclusief de structuur en validatieregels, maar kent geen individuele Leitweg‑ID's toe.
De Leitweg‑ID wordt doorgaans ingevuld in BT‑10 (Buyer reference) in een XRechnung. Dit maakt routering binnen de factuurontvangstsystemen van de overheid mogelijk en is relevant voor B2G-facturatie; het is geen algemene vereiste voor binnenlandse B2B-e‑facturatie.
Toepassingsgebied van de verplichting
Het Duitse kader voor e-facturatie is van toepassing op zowel overheidsopdrachten (B2G) als commerciële transacties (B2B), en wordt geregeld door afzonderlijke wettelijke basisregels en tijdlijnen.
Overheidsopdrachten (B2G-toepassingsgebied)
De B2G-verplichting voor e-facturatie geldt voor alle leveranciers en aannemers die goederen of diensten leveren aan aanbestedende overheden:
Entiteiten binnen het toepassingsgebied
Elke onderneming, kleine onderneming of aannemer die levert aan federale, deelstaat- (Länder) of gemeentelijke overheidsinstanties.
Transacties binnen het toepassingsgebied
Alle overheidsopdrachten boven de wettelijke drempels (zoals federale rechtstreekse bestellingen boven € 1.000), waarvoor gestructureerde e-facturen vereist zijn die voldoen aan EN 16931 (voornamelijk XRechnung of aanvaarde ZUGFeRD -profielen).
Vrijstellingen
Specifieke aanbestedingsuitzonderingen onder de federale verordening inzake e-facturatie (ERechV) en de overeenkomstige verordeningen op deelstaatniveau, met inbegrip van geclassificeerde opdrachten of rechtstreekse bestellingen van geringe waarde.
Commerciële transacties (B2B-toepassingsgebied)
Entiteiten binnen het toepassingsgebied
De B2B-verplichting geldt voor alle belastingplichtigen die voor btw-doeleinden in Duitsland gevestigd zijn. Volgens § 14, lid 2 UStG is een onderneming in Duitsland gevestigd indien zij beschikt over:
Haar statutaire zetel (Sitz) in Duitsland; of
Haar centrale bedrijfsleiding (Geschäftsleitung) gevestigd in Duitsland; of
Een vaste inrichting in Duitsland (Betriebsstätte) die rechtstreeks betrokken is bij de onderliggende transactie.
Indien een onderneming in Duitsland enkel over een louter formele btw-registratie beschikt zonder vaste commerciële inrichting, wordt zij beschouwd als niet-gevestigd en valt zij buiten de verplichte binnenlandse uitreikingsregels.
Transacties binnen het toepassingsgebied
De verplichte e-facturatie regelt uitsluitend belastbare en vrijgestelde binnenlandse Business-to-Business (B2B)-leveringen van goederen en diensten waarbij:
Zowel de leverancier als de klant in Duitsland gevestigd zijn; en
De transactie haar wettelijke plaats van levering in Duitsland heeft; en
De levering niet onderworpen is aan specifieke wettelijke uitsluitingen.
Uitgesloten en vrijgestelde transacties
De wetgeving sluit uitdrukkelijk verschillende categorieën uit van de verplichting tot gestructureerde e-facturatie:
Business-to-Consumer (B2C)-verkoop: Transacties met niet-belastingplichtige particulieren vereisen geen gestructureerde e-facturen.
Grensoverschrijdende leveringen: Zowel intracommunautaire leveringen als exporttransacties naar derde landen vallen buiten de binnenlandse verplichting. Deze blijven de bestaande facturatieregelingen volgen totdat de EU ViDA-regelgeving in 2030 in werking treedt.
Facturen met een gering bedrag (Kleinbetragsrechnungen): Facturen waarvan het totale brutobedrag niet hoger is dan €250 (geregeld onder § 33 van de btw-uitvoeringsverordening - Umsatzsteuer-Durchführungsverordnung / UStDV) zijn vrijgesteld van de verplichte gestructureerde e-facturatie. Ze mogen verder worden uitgereikt als papieren of standaard PDF-documenten.
Vervoerbewijzen voor personenvervoer: Reistickets die worden uitgereikt overeenkomstig § 34 UStDV mogen verder worden verstrekt in de gebruikelijke papieren of PDF-vorm.
Specifieke van btw vrijgestelde diensten: Leveringen die zijn vrijgesteld van btw onder § 4, nrs. 8 tot 29 UStG (zoals bepaalde financiële, bank-, verzekerings- en medische diensten) zijn over het algemeen vrijgesteld van de wettelijke verplichting om facturen uit te reiken onder § 14, lid 2 UStG. Bijgevolg leiden ze niet tot een verplichting tot gestructureerde e-facturatie, tenzij vrijwillig een factuur wordt uitgereikt.
De status van kleine ondernemingen (Kleinunternehmer)
Ondernemingen die de kleineondernemersregeling onder § 19 UStG toepassen, moeten vanaf 1 januari 2025 technisch in staat zijn om gestructureerde e‑facturen te ontvangen. Echter, facturen die door dergelijke Kleinunternehmer zijn vrijgesteld van de binnenlandse B2B-verplichting tot het uitreiken van gestructureerde e‑facturen onder § 34a UStDV. Ze mogen ook na 1 januari 2028 „andere facturen” blijven uitreiken, met inbegrip van papieren en PDF-facturen. Hun facturen zullen overeenkomstig § 19 UStG geen vermeld btw-bedrag blijven tonen.
Merk op dat indien een onderneming niet langer in aanmerking komt voor de kleineondernemersregeling onder § 19, zij vervolgens onderworpen wordt aan de normale uitreikingsregels voor binnenlandse B2B-leveringen die binnen het toepassingsgebied vallen.
Merk verder op dat de vrijstelling voor de uitreiker in § 34a UStDV van toepassing is op de binnenlandse B2B-btw-verplichting inzake e-facturatie. Ze stelt een Kleinunternehmer op zich niet vrij van afzonderlijke B2G-e-facturatievereisten die worden opgelegd onder federale, deelstaat- of gemeentelijke aanbestedingsregels.
Classificatie van transactie | Verplichte gestructureerde e-factuur vereist? | Huidig wettelijk kader & uitzonderingen |
Binnenlandse B2B-leveringen | Ja, over het algemeen | Verplichte ontvangst van kracht sinds 1 januari 2025; verplichte uitreiking gefaseerd ingevoerd tussen 2027 en 2028. |
Binnenlandse B2G-leveringen | Ja, over het algemeen | Geregeld door federale en deelstaat- (Länder) aanbestedingsregels en -verordeningen (E-Rech-VO); XRechnung is de belangrijkste federale standaard, waarbij in aanmerking komende met EN 16931 conforme alternatieven worden aanvaard. |
Binnenlandse B2C-leveringen | Nee | Uitgesloten; standaard papieren of PDF-facturen blijven toegestaan, met inachtneming van de algemene facturatieregels. |
Grensoverschrijdende B2B (binnen de EU, d.w.z. intracommunautair) | Nee (binnenlandse verplichting) | Uitgesloten van de Duitse binnenlandse B2B-verplichting; vereisten inzake digitale rapportering en gestructureerde e-facturatie worden verplicht onder EU ViDA vanaf 1 juli 2030 voor relevante intra-EU B2B-transacties. |
Exportleveringen naar derde landen | Nee (binnenlandse verplichting) | Valt niet binnen het binnenlandse B2B-toepassingsgebied; geregeld door standaard commerciële exportdocumentatie. |
Facturen met een gering bedrag tot maximaal € 250 | Nee | Uitdrukkelijk vrijgesteld onder § 33 UStDV (Kleinbetragsrechnungen). |
Vervoerbewijzen voor personenvervoer | Nee | Uitdrukkelijk vrijgesteld onder § 34 UStDV (Fahrausweise). |
Vrijgestelde leveringen | Nee (indien gedekt door de wettelijke uitzondering) | De binnenlandse verplichting is niet van toepassing op facturen voor vrijgestelde leveringen onder § 4 nr. 8–29 UStG. |
Facturen uitgereikt door Kleinunternehmer onder § 19 UStG | Nee | Zij moeten in staat zijn e-facturen te ontvangen vanaf 1 januari 2025, maar zijn permanent vrijgesteld van de verplichting om gestructureerde e-facturen uit te reiken onder § 34a UStDV. |
Duitse vereisten voor e-facturatie
Het e-facturatielandschap van Duitsland combineert twee verwante maar afzonderlijke regelingen:
Binnenlandse B2B-facturatie: btw-rechtelijke regels in de Duitse btw-wet (Umsatzsteuergesetz, UStG), ondersteund door richtlijnen van het BMF.
B2G-facturatie: federale en Länder -regels voor overheidsopdrachten. Op federaal niveau is het belangrijkste kader de E-Government Act en de federale e-facturatieverordening (ERechV). Vereisten kunnen verschillen per Länder en gemeentelijke overheden.
De overgang naar gestructureerde elektronische facturatie verandert de manier waarop factuurgegevens onder het Duitse recht worden aangemaakt, uitgewisseld, gevalideerd en bewaard.
De elektronische factuur geherdefinieerd
Voor B2G-transacties aanvaarden federale overheden in principe XRechnung en kwalificerende alternatieven die voldoen aan EN 16931; de toepasselijke federale, Land- of gemeentelijke regels en het indieningskanaal van de betrokken overheidsinstantie moeten worden gevolgd.
Anderzijds, voor het binnenlandse B2B-stelsel, wordt een elektronische factuur onder het gewijzigde § 14, lid 1 UStG niet langer gedefinieerd door het transmissiemedium (zoals een e-mailbijlage). De wettelijke definitie berust volledig op de gestructureerde gegevens en de mogelijkheid tot elektronische verwerking.
Een e-factuur moet worden uitgereikt, verzonden en ontvangen in een gestructureerd elektronisch formaat dat elektronische verwerking mogelijk maakt, en moet ofwel:
voldoen aan de Europese norm EN 16931 en de toegestane syntaxen; of
een alternatief formaat zijn dat tussen de partijen is overeengekomen en dat volledig interoperabel is met EN 16931, waardoor alle wettelijk verplichte btw-gegevens onder de Duitse btw-wet automatisch en elektronisch kunnen worden geëxtraheerd.
Elk document dat niet aan deze vereisten voldoet, wordt wettelijk aangemerkt als een „andere factuur” (sonstige Rechnung). Een standaard PDF, een gescand document, een Word-bestand of een papieren afdruk vormen allemaal „andere facturen” en geen e-facturen in de zin van de B2B-btw-definitie.
Voor een binnenlandse B2B-levering die onder het toepassingsgebied valt, zal een „andere factuur” niet langer voldoen aan de algemene verplichting tot uitreiking van een e-factuur zodra de relevante overgangsperiode is verstreken, waardoor dit juridisch gelijkstaat aan het niet uitreiken van een factuur.
Dit blijft onderworpen aan wettelijke vrijstellingen - bijvoorbeeld voor facturen van geringe waarde, bepaalde vrijgestelde leveringen en facturen uitgereikt door Kleinunternehmer - en vervangt de B2G-specifieke vereisten niet.
Verzending en ontvangst
Voor federale B2G-transacties moeten facturen worden ingediend via de kanalen die worden aanvaard door het federale platform voor factuurontvangst, momenteel OZG-RE. Beschikbare methoden zijn onder meer webindiening, manuele upload, Peppol en e-mail, maar de toepasselijke vereisten van de ontvanger, waaronder - cruciaal - de Leitweg-ID, moeten worden nageleefd. Andere overheidsinstanties kunnen andere Länder- of lokale portalen en regels gebruiken.
Voor B2B-factuuruitwisseling bevestigt het herziene BMF-rondschrijven van 15 oktober 2025 flexibele verzendkanalen voor het B2B-btw-stelsel:
E-mail: De verzending van een gestructureerd XML- of hybride bestand via een gewone e-mail voldoet aan de wettelijke vereiste. Een gewone e-mailinbox volstaat om te voldoen aan de verplichte ontvangstregel die van kracht is sinds 1 januari 2025; een specifiek mailadres is, hoewel mogelijk aan te raden voor operationeel gemak, wettelijk niet verplicht. Een onderneming kan een e-factuur niet weigeren enkel en alleen omdat deze via een gewone e-mail is binnengekomen.
Platformen & portalen: In onderling akkoord kunnen ondernemingen webportalen, downloadlinks naar cloudopslag, gedeelde opslag, API's, EDI of vergelijkbare kanalen gebruiken om documenten uit te wisselen.
Peppol-netwerk: Hoewel Peppol wettelijk niet verplicht is voor B2B-transacties in de private sector, is het een toegestaan interoperabel bezorgnetwerk.
Afschaffing van de toestemming van de koper
Terwijl de toestemming van de koper in de publieke sector (B2G) jaren geleden werd afgeschaft via verplichte ontvangstregels die tussen 2018 en 2020 werden ingevoerd, breidt de Growth Opportunities Act dit principe nu uit naar het commerciële verkeer.
Voor binnenlandse B2B-facturen vereiste § 14, lid 1 UStG vóór 2025 dat de factuurontvanger instemde met de ontvangst van een elektronische factuur. Onder de gewijzigde wet is de toestemming van de koper afgeschaft voor alle conforme gestructureerde e-facturen.
Een in Duitsland gevestigde onderneming moet een gestructureerde e-factuur van een leverancier aanvaarden. Indien een koper weigert een conform gestructureerd bestand te aanvaarden, wordt de leverancier wettelijk geacht zijn factureringsverplichting te hebben vervuld, waardoor de koper geen papieren vervangexemplaar kan eisen.
Toestemming blijft relevant voor een „andere” elektronische factuur, zoals een standaard PDF, tijdens periodes of situaties waarin het gebruik van een „andere factuur” toegestaan blijft.
Digitale archivering en GoBD-compliance
Elektronische facturen moeten worden bewaard in overeenstemming met de beginselen voor de correcte administratie en bewaring van boeken, gegevens en documenten in elektronische vorm (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff - GoBD) en de btw-bewaarregels:
Bewaring van de oorspronkelijke gestructureerde gegevens: Het juridisch bindende document is de gestructureerde XML-dataset. Het bewaren van een afgedrukte papieren kopie of een geëxtraheerde visuele PDF-weergave voldoet niet aan de Duitse fiscale bewaarregels. Het onderliggende XML-bestand moet digitaal in zijn oorspronkelijke vorm worden bewaard.
Integriteit en onveranderlijkheid: De archiveringsopslag moet garanderen dat gegevens niet ongemerkt kunnen worden gewijzigd, overschreven of verwijderd gedurende de wettelijke bewaartermijn van 8 jaar (berekend vanaf het einde van het kalenderjaar waarin de factuur werd uitgereikt). Deze termijn werd teruggebracht van tien jaar voor documenten waarvan de bewaartermijn op 31 december 2024 nog niet was verstreken.
Machineleesbaarheid & indexering: De documenten moeten te allen tijde toegankelijk en leesbaar blijven voor belastingcontroleurs, met ondersteuning voor volledige tekstindexering en automatische gegevenstoegang (Datenzugriff onder de controlemethoden Z1, Z2 en Z3).
Archivering van hybride formaten (ZUGFeRD): Voor hybride facturen moet het oorspronkelijke hybride PDF/A-3-bestand met de ingesloten XML worden gearchiveerd in de vorm waarin het werd ontvangen, als één geheel. Voor btw-doeleinden heeft de gestructureerde data strikte juridische voorrang bij discrepanties tussen de visuele en de gestructureerde weergave, maar het volledige ontvangen document blijft het archiveringsdocument.
Duitslands e-reporting-routekaart & afstemming met ViDA
Een veelvoorkomende bron van verwarring op de markt is het onderscheid tussen de actieve binnenlandse B2B-e-facturatieverplichting van Duitsland en een toekomstig systeem voor elektronische transactierapportering (elektronisches Meldesystem). Duitsland heeft gestructureerde e-facturatie ingevoerd vóór, maar los van, een eventueel binnenlands realtime digitaal rapporteringsstelsel.
Huidig rapporteringskader
Duitsland hanteert momenteel geen platform voor realtime factuurvalidatie of binnenlandse transactierapportering voor B2B-facturen. Leveranciers hoeven binnenlandse B2B-facturen niet ter validatie aan de belastingautoriteiten voor te leggen voordat ze deze naar klanten sturen, en evenmin zijn zij verplicht om bij uitreiking uittreksels van binnenlandse facturen te uploaden naar een centraal belastingportaal.
Btw-compliance verloopt nog steeds via de bestaande procedures voor periodieke aangiften:
Voorlopige btw-aangiften (Umsatzsteuer-Voranmeldungen), maandelijks of driemaandelijks ingediend via het ELSTER -portaal.
Jaarlijkse btw-aangiften (Umsatzsteuer-Jahreserklärungen).
Samenvattende opgaven (Zusammenfassende Meldungen - ZM) voor relevante grensoverschrijdende intracommunautaire transacties, ingediend bij het BZSt.
Toekomstig nationaal rapporteringssysteem
Gestructureerde elektronische facturatie werd bewust eerst ingevoerd om de basis te leggen voor een toekomstig elektronisch btw-rapporteringssysteem. De Duitse overheid heeft echter nog niet aangenomen de wetgeving voor dat systeem, en evenmin het definitieve technische model, de bevoegde instantie, de rapporteringsflow of de nationale startdatum bekendgemaakt.
Het BMF en andere belanghebbenden onderzoeken hoe factuur- en transactiegegevens digitaal aan de belastingadministratie zouden kunnen worden gerapporteerd. Mogelijke benaderingen omvatten gedecentraliseerde rapportering via gecertificeerde dienstverleners of e‑facturatieplatformen, maar Peppol, een five-cornermodel, en een specifiek dienstverlenersmodel zijn niet officieel geselecteerd of verplicht gesteld.
Afstemming op ViDA
In het kader van het EU-pakket btw in het digitale tijdperk (ViDA), gelden digitale rapportageverplichtingen en gestructureerde e‑facturatie voor relevante grensoverschrijdende intra‑EU B2B-transacties vanaf 1 juli 2030. Duitsland zal tegen die datum de vereiste grensoverschrijdende rapportagecapaciteit moeten implementeren.
Een nationaal Duits rapportagesysteem kan afzonderlijk worden ingevoerd, maar de timing daarvan staat nog niet vast. Indien Duitsland over een nationaal digitaal rapportagesysteem beschikt, moet dit worden afgestemd op het EU ViDA-kader tegen 1 januari 2035.
Technische architectuur & verzendkanalen
In tegenstelling tot gecentraliseerde modellen die één overheidsplatform verplicht stellen, gebruikt Duitsland een gedecentraliseerd technisch model:
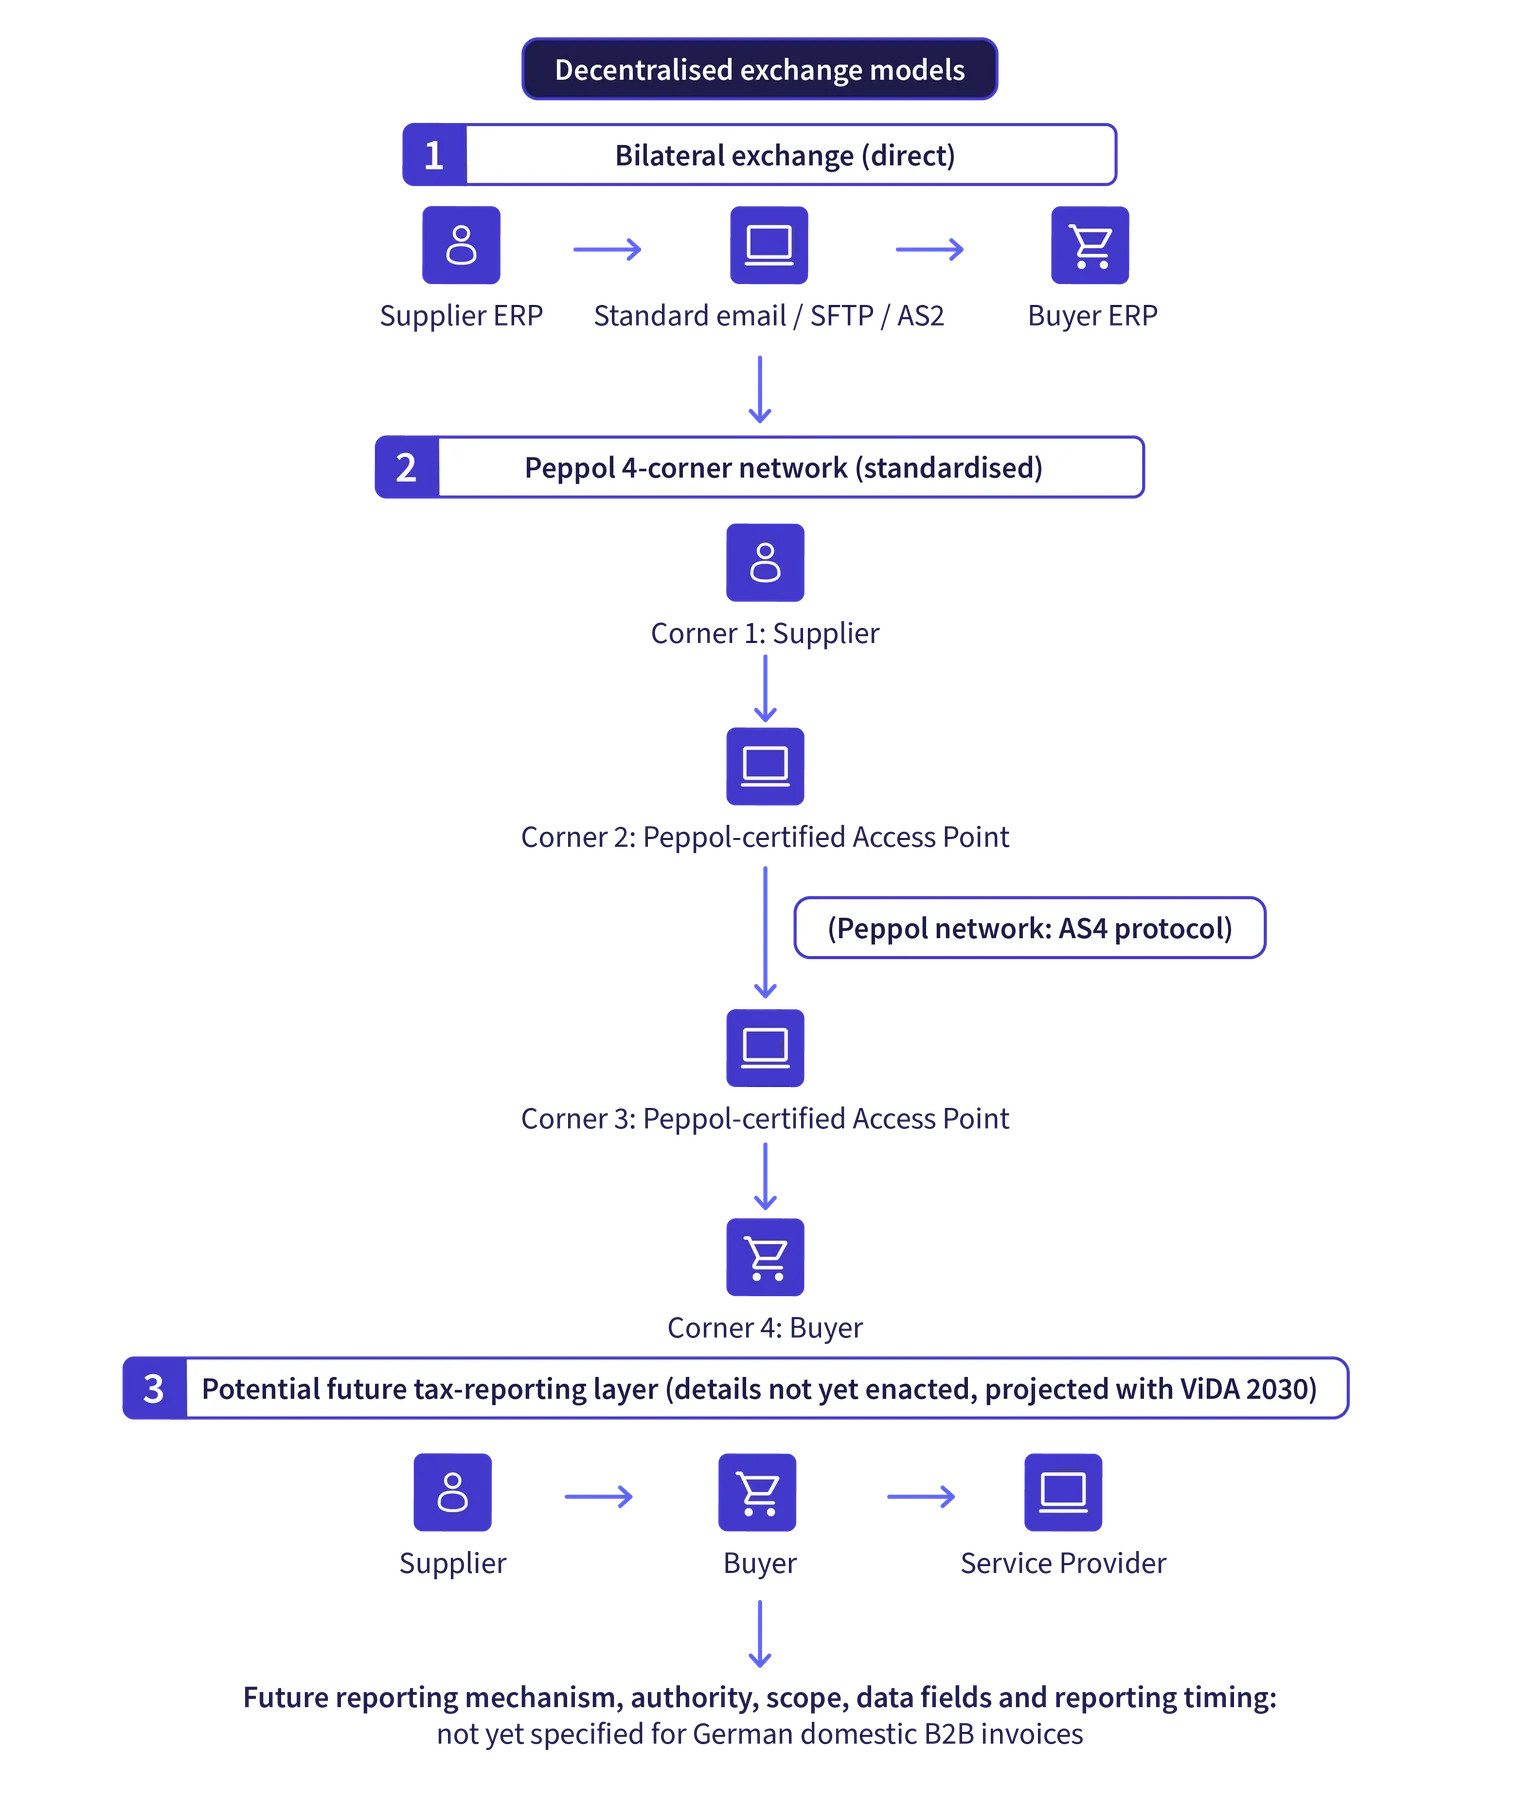
Opmerking: De huidige Duitse B2B-wetgeving inzake e-facturatie legt geen nationale digitale rapportageverplichting of overheidsclearingplatform op. De federale overheid heeft de uitrol van e-facturatie gekoppeld aan het vooruitzicht van een later rapportagesysteem, en de EU-regels inzake btw in het digitale tijdperk maken toekomstige grensoverschrijdende digitale rapportering vanaf 2030 zeer relevant. Niettemin is het uiteindelijke Duitse nationale rapportagemodel, met inbegrip van de vraag of het gebruikmaakt van een five-corner-achtige architectuur, rechtstreekse rapportering door de belastingplichtige, rapportering door dienstverleners, Peppol-infrastructuur of een ander kanaal, nog niet wettelijk bepaald.
Bilaterale rechtstreekse uitwisseling
Ondernemingen kunnen gestructureerde facturen uitwisselen via bilaterale communicatiekanalen:
Rechtstreekse verzending per e-mail: Gestructureerde facturen, met inbegrip van conforme XML-bestanden of hybride formaten met ingesloten gestructureerde gegevens, mogen per e-mail worden verzonden. De Duitse regels leggen geen specifiek e-mailbeveiligingsprotocol op, al kunnen partijen contractueel of operationeel passende beveiligingsmaatregelen afspreken.
Punt-tot-puntverbindingen: Handelspartners kunnen rechtstreekse elektronische kanalen overeenkomen, zoals SFTP, AS2, API's, EDI-verbindingen of leveranciersportalen, op voorwaarde dat de verzonden factuur voldoet aan de geldende vereisten voor gestructureerde formaten.
Het Peppol 4-cornernetwerk
Het Peppol-netwerk biedt een veerkrachtige infrastructuur voor Duitse B2B-uitwisseling. In plaats van duizenden individuele punt-tot-puntverbindingen op te zetten, kan een onderneming verbinding maken met één geaccrediteerd Peppol Access Point (Corner 2), dat facturen veilig via het netwerk routeert naar het Access Point van de ontvanger (Corner 3) met behulp van standaard AS4-transportprotocollen. Zoals hierboven aangegeven is Peppol echter niet het exclusieve of wettelijk verplichte verzendkanaal voor Duitse binnenlandse B2B-facturen.
Het Duitse elektronische bedrijfsadres (GEBA)
Om routeringsuitdagingen binnen het Peppol-netwerk op te lossen, ontwikkelde het Coordination Agency for IT Standards (KoSIT) het Duitse elektronische bedrijfsadres (GEBA).
Juridische basis: GEBA is gebaseerd op het Duitse ondernemingsidentificatienummer (Wirtschafts-Identifikationsnummer - W-IdNr), geregeld onder § 139c van het Duitse belastingwetboek (Abgabenordnung - AO). Het W-IdNr is een uniek, permanent identificatienummer dat door het Federaal Centraal Belastingkantoor (BZSt) wordt toegekend aan elke economische entiteit die in Duitsland actief is.
Adresseringsschema: GEBA is internationaal officieel geregistreerd onder het ISO/IEC 6523-identificatieschema met identifierprefix 0246 en is opgenomen in het Peppol-identificatieschema na publicatie door XStandards Einkauf (XSE) van KoSIT in december 2025.
Granulaire routering: Naast de identificatie van de rechtspersoon laat GEBA bedrijven toe om subidentificatoren toe te voegen voor specifieke vestigingen, productiesites of crediteurenafdelingen, zodat inkomende facturen automatisch naar de juiste boekhoudkundige workflow worden gerouteerd.
Interoperabiliteit: GEBA functioneert naast bestaande routeringsidentificatoren, zoals de Leitweg-ID (gebruikt bij Duitse overheids-B2G-facturatie) en Global Location Numbers (GLN), wat volledige achterwaartse compatibiliteit garandeert.
Aanvaarde factuurformaten
Voor B2B e-facturatie schrijft de Duitse wetgeving geen enkel eigen factuurformaat voor. Ondernemingen mogen een gestructureerd elektronisch formaat gebruiken dat ofwel voldoet aan EN 16931, ofwel, indien overeengekomen door de partijen, de correcte en volledige extractie mogelijk maakt van alle informatie die vereist is onder de UStG naar een met EN 16931 conform of interoperabel formaat.
Ter vergelijking: terwijl B2B flexibiliteit biedt bij de keuze tussen standaard EN 16931-formaten (zoals XRechnung of kwalificerende ZUGFeRD-profielen), is overheidsopdrachten (B2G) vaak restrictiever wat betreft portaalcompatibiliteit.
In de praktijk steunt de Duitse markt op drie primaire formaten:
1. XRechnung (Pure XML)
XRechnung is de e-facturatiestandaard die KoSIT specifiek voor de Duitse overheidssector heeft ontwikkeld. Het is een toepassingsprofiel (CIUS) van EN 16931 en wordt uitsluitend geleverd als een gestructureerd XML-bestand zonder visuele weergavelaag. Het dient als de verplichte basis voor federale B2G-overheidsopdrachten, waar indieningsportalen zoals OZG-RE doorgaans dit formaat of strikte EN 16931 XML-equivalenten vereisen.
XRechnung ondersteunt twee onderliggende syntaxen:
UBL (Universal Business Language): XML-syntax die op grote schaal wordt gebruikt in Europa en binnen het Peppol-netwerk.
CII (Cross Industry Invoice): XML-syntax ontwikkeld door UN/CEFACT.
Hoewel het oorspronkelijk werd gecreëerd voor Business-to-Government (B2G)-transacties, XRechnung is volledig geldig voor binnenlandse B2B-transacties onder § 14, lid 1 UStG.
2. ZUGFeRD (Hybride PDF/A-3 + XML)
ZUGFeRD (Zentraler User Guide des Forums elektronische Rechnung Deutschland) is een hybride formaat ontwikkeld door het Forum for Electronic Invoicing Germany (FeRD) in nauwe samenwerking met de Franse partner FNFE-MPE, waarbij Factur-X fungeert als de technisch identieke tweeling van ZUGFeRD..
Dominant in Duitsland en Frankrijk, en erkend voor grensoverschrijdende handel tussen deze twee landen en Zwitserland, bestaat een ZUGFeRD bestand uit twee geïntegreerde onderdelen:
Een visueel, leesbaar document in PDF/A-3 formaat (een ISO-standaard voor langetermijnarchivering).
Een machineleesbaar XML-bestand (zugferd-invoice.xml of factur-x.xml) dat rechtstreeks is ingesloten in de PDF/A-3-container.
Om te voldoen aan de B2B-verplichting, moet een ZUGFeRD factuur worden uitgereikt met versie 2.0.1 of hoger en moet een kwalificerend profiel gebruiken. De kwalificerende profielen zijn:
BASIC: Hoewel technisch toegestaan onder de verplichting, bevat dit profiel niet de volledige semantische gegevensset van EN 16931. Omdat het over het algemeen niet wordt aanvaard in B2G-portalen en een risico op afwijzing inhoudt bij B2B-transacties, wordt het gebruik ervan afgeraden.
EN 16931 (voorheen aangeduid als „Comfort”): Komt volledig overeen met de semantische vereisten van EN 16931 en is het aanbevolen profiel voor naadloze compliance.
Extended: Breidt EN 16931 uit om te voldoen aan complexe, sectorspecifieke bedrijfsvereisten.
Belangrijk: De lagere ZUGFeRD profielen (MINIMUM en BASIC-WL) voldoen niet aan de wettelijke vereisten van EN 16931. Facturen die onder deze profielen worden uitgereikt, kwalificeren niet als elektronische facturen onder § 14, lid 1 UStG en worden wettelijk beschouwd als „overige facturen”.
B2G versus B2B-context: Hoewel ZUGFeRD (in toepasselijke profielen) ideaal en op grote schaal toegepast is voor B2B-handel, worden lagere profielen en hybride formaten vaak niet ondersteund of afgewezen door indieningsportalen van de overheidssector (B2G), die overwegend pure XML verwachten (XRechnung). Bijgevolg mag ZUGFeRD niet zonder meer als aanvaardbaar worden beschouwd, tenzij de specifieke overheidsinstantie en het kanaal het in een conform profiel aanvaarden.
3. Electronic Data Interchange (EDI)-formaten
Electronic Data Interchange (EDI)-systemen gebaseerd op legacystandaarden, zoals EDIFACT, ODETTE of VDA, zijn wijdverspreid in de Duitse toeleveringsketens van de automobielsector, de maakindustrie en de detailhandel.
De wetgever hield rekening met deze bestaande investeringen onder § 27, lid 38 UStG en de BMF-richtsnoeren:
Tot 31 december 2027: Bestaande EDI-regelingen mogen verder worden gebruikt, ook als ze niet strikt overeenstemmen met het EN 16931-gegevensmodel, op voorwaarde dat beide handelspartners hiermee akkoord gaan.
Vanaf 1 januari 2028: EDI-formaten blijven toegelaten, maar moeten ofwel rechtstreeks voldoen aan het semantische model van EN 16931, ofwel de nauwkeurige en volledige extractie van alle verplichte btw-gegevens naar een EN 16931-conforme of interoperabele output mogelijk maken.
Technisch formaat | Bestandsarchitectuur | Compliancestatus onder EN 16931 | Voornaamste gebruik & operationele opmerkingen |
XRechnung | Pure XML (UBL of CII) | Volledig conform (officiële Duitse CIUS) | Verplicht voor federale B2G-overheidsopdrachten; volledig conform voor B2B. |
ZUGFeRD (profiel EN 16931 / Extended) | Hybride (PDF/A-3 met ingebedde XML) | Volledig conform (vanaf versie 2.0.1) | Ideaal voor B2B; biedt visuele leesbaarheid voor mensen naast geautomatiseerde XML-extractie. Opmerking: wordt niet consequent aanvaard op B2G-overheidsportalen, waarvan sommige pure XML (XRechnung) vereisen. Controleer dit zeker bij uw contractpartij. |
ZUGFeRD (profielen MINIMUM / BASIC-WL) | Hybride (PDF/A-3 met ingebedde XML) | Niet conform (mist de vereiste semantische velden van EN 16931) | Juridisch geclassificeerd als „andere facturen”; ongeldig voor verplichte B2B na de overgangsperiodes. |
Peppol BIS Billing 3.0 | Pure XML (UBL) | Volledig conform | Standaardformaat voor grensoverschrijdende Europese uitwisseling en binnenlandse Peppol-routering. |
Legacy EDI (EDIFACT / VDA) | Gestructureerde tekst | Toegelaten onder de overgangsregels | Toegelaten tot en met 2027 onder de overgangsregel; vanaf 2028 enkel toegelaten indien het voldoet aan EN 16931 of de correcte en volledige extractie van de vereiste UStG-informatie naar een EN 16931-conform of interoperabel formaat mogelijk maakt. |
Standaard PDF / Word / scans | Ongestructureerd digitaal / papier | Niet conform | Behandeld als „andere facturen”; ongeldig voor binnenlandse B2B-facturatie na 2026/2027. |
Sancties & fiscale non-complianceriscico's
De Growth Opportunities Act stelt geen afzonderlijke lijst van administratieve boetes op die specifiek aan e-facturatie zijn gekoppeld. Niet-naleving leidt in de plaats daarvan tot structurele gevolgen binnen de algemene Duitse btw-wet, het Duitse Fiscaal Wetboek (Abgabenordnung - AO), en de gevestigde fiscale rechtspraak.
1. Weigering van het recht op btw-aftrek (Vorsteuerabzug)
Het grootste financiële risico ligt bij de ontvanger van de factuur. Volgens § 15, lid 1, nr. 1 UStG kan een onderneming enkel btw-aftrek claimen als ze beschikt over een wettelijk geldige factuur die is uitgereikt overeenkomstig § 14 en § 14a UStG.
Zodra de verplichting tot uitreiking in werking treedt:
Als een leverancier na de verplichte uitreikingsdatum een niet-conform formaat aanlevert (zoals een papieren factuur, een gewone PDF of een ondermaats XML-bestand), geldt dat document juridisch als een „andere factuur”.
Wanneer een e-factuur verplicht is en de leverancier in de plaats daarvan een „andere factuur” uitreikt, geeft de factuur de ontvanger doorgaans geen recht op btw-aftrek, onder voorbehoud van de toepasselijke overgangsregels en de aard van de fout.
Een fiscale controle (Betriebsprüfung) kan leiden tot een herziening van de btw-aanslag. Wanneer aan de wettelijke voorwaarden voor rente onder § 233a AO is voldaan, wordt nalatigheidsrente (Nachzahlungszinsen) doorgaans berekend aan 0,15% per maand (1,8% per jaar)..
2. Administratieve boetes onder de btw-wet (Bußgelder)
De Duitse Growth Opportunities Act voorziet niet in een afzonderlijk sanctiestelsel voor e-facturatie. § 26a, lid 1, nr. 1 en § 26a, lid 2 UStG bepalen dat iemand die opzettelijk of roekeloos nalaat een factuur uit te reiken, of die een factuur niet uitreikt binnen de wettelijke termijn van zes maanden onder § 14, lid 2 UStG, een administratieve overtreding kan begaan (Ordnungswidrigkeit).
Omdat het uitreiken van een ongeldig formaat niet geldt als het uitreiken van een wettige factuur onder het herziene § 14, lid 1 UStG, kan het aanhoudend niet leveren van een conforme gestructureerde elektronische factuur bedrijfsleiders blootstellen aan administratieve boetes tot € 5.000 per overtreding.
3. Burgerrechtelijk recht op opschorting van betaling (Zurückbehaltungsrecht)
Bij commerciële transacties die onder het Duitse Wetboek van Koophandel vallen (Handelsgesetzbuch - HGB) en het Duitse Burgerlijk Wetboek (Bürgerliches Gesetzbuch - BGB), is een zakelijke koper enkel verplicht een schuld te vereffenen na ontvangst van een wettelijk correcte factuur.
Als een leverancier die onder de verplichting valt na de verplichte datum een gewone PDF aanlevert, heeft de koper het wettelijke recht om het document te weigeren en een retentierecht uit te oefenen (Zurückbehaltungsrecht) op het betalingsbedrag totdat de leverancier een conforme gestructureerde elektronische factuur uitreikt. Dit stelt niet-conforme leveranciers bloot aan cashflowproblemen en geschillen met klanten.
4. Schending van de principes voor digitale boekhouding (GoBD)
Het niet bewaren van gestructureerde XML-gegevens in hun oorspronkelijke formaat gedurende de verplichte bewaartermijn van 8 jaar (berekend vanaf het einde van het jaar waarin de factuur werd uitgereikt) is een schending van de GoBD principes. Een belastingcontroleur die ontdekt dat gestructureerde elektronische facturen werden verwijderd, enkel als afdruk werden bewaard, of gewijzigd zonder revisietracering, kan formeel de algehele integriteit van het boekhoudsysteem van de onderneming betwisten (Verwerfung der Buchführung), wat kan leiden tot discretionaire geschatte belastingaanslagen (Schätzung der Besteuerungsgrundlagen onder § 162 AO).
Hoe bedrijven zich kunnen voorbereiden
Duurzame compliance vereist een doordachte afstemming tussen IT, fiscale boekhouding, inkoop en crediteurenbeheer.
1. Audit van het crediteurenbeheer (inkomende workflows)
Omdat de verplichting tot ontvangst van kracht is sinds 1 januari 2025, moeten alle binnenlandse ondernemingen ervoor zorgen dat hun inkomende crediteurenprocessen gestructureerde bestanden kunnen verwerken voor binnenlandse B2B-transacties die onder de verplichting vallen:
Controleer of centrale mailboxen voor het ontvangen van facturen (bv. invoices@company.de) zo zijn geconfigureerd dat ze XML-bijlagen kunnen verwerken zonder dat firewalls of beveiligingssystemen ze wijzigen of beschadigen.
Zet viewertools of ERP-plug-ins in die ruwe XRechnung datasets kunnen omzetten in visuele, voor mensen leesbare lay-outs voor interne goedkeuring per afdeling. Voor hybride ZUGFeRD facturen moet u ervoor zorgen dat de ingebedde gestructureerde gegevens kunnen worden gelezen, gevalideerd en afgestemd op de visuele PDF-weergave.
Richt een geautomatiseerd validatiepunt in met KoSIT-conforme Schematron-validatie om inkomende syntax, cryptografische bijlagen en verplichte businessvelden te controleren.
2. Audit van het debiteurenbeheer (uitgaande workflows)
Organisaties moeten nagaan wanneer hun verplichting tot uitreiking ingaat:
Bepaal of de werkelijke totale omzet (Gesamtumsatz) in kalenderjaar 2026 de €800,000 wettelijke drempel onder § 27, lid 38 UStG overschrijdt, wat bepaalt of de verplichting tot uitreiking van toepassing is vanaf 1 januari 2027 of 1 januari 2028.
Ga na of de huidige ERP-, facturatie- en billingmodules native databasevelden kunnen extraheren en koppelen aan EN 16931-conforme XML-structuren (XRechnung UBL/CII of ZUGFeRD 2.0.1+).
Bevestig de formaat- en leveringsafspraken met klanten. Bepaal welk conform gestructureerd formaat elke klant kan ontvangen en welk verzendkanaal is overeengekomen. XRechnung en ZUGFeRD zijn veelgebruikte opties, maar de Duitse B2B-verplichting schrijft geen van beide formaten voor, noch verplicht ze Peppol. Zorg er bij een formaat dat niet voldoet aan EN 16931 voor dat het voldoet aan de wettelijke vereiste voor correcte en volledige extractie van de vereiste factuurinformatie naar een EN 16931-conform of interoperabel formaat.
Zuiver de klantstamgegevens op en zorg ervoor dat wettelijke bedrijfsnamen, geregistreerde adressen, fiscale nummers (Steuernummer), btw-identificatienummers (USt-IdNr), en de aangewezen elektronische routeringsidentificatoren (zoals GEBA- of Peppol-ID's, indien van toepassing) volledig en gevalideerd zijn.
3. Zorg voor langetermijnarchivering conform GoBD
Implementeer een digitaal archiveringssysteem dat facturen bewaart in de vorm waarin ze werden ontvangen. Bewaar zelfstandige XML-facturen als XML. Bewaar voor hybride facturen het volledige ontvangen hybride bestand en alle bijbehorende fiscaal relevante gegevens.
Zorg ervoor dat het archief onveranderlijke auditlogs, strikte rolgebaseerde toegangscontroles, geautomatiseerde indexering en disaster recovery-mechanismen biedt die voldoen aan de geldende bewaartermijnen - over het algemeen 8 jaar voor facturen. Let op: deze 8 jaar worden berekend vanaf het einde van het kalenderjaar waarin de factuur werd uitgereikt (bv. een factuur uitgereikt op 1 maart 2030 moet worden bewaard tot 31 december 2038).
Stop procedures die binnenkomende elektronische facturen omzetten in papieren afdrukken voor fysieke archiefkasten, aangezien papieren kopieën niet voldoen aan de bewaarnormen voor fiscale controles.
4. Evalueer Peppol-connectiviteit en partnerships met dienstverleners
In plaats van kostbare point-to-point-verbindingen met commerciële handelspartners te onderhouden, evalueert u integratie met een Peppol-gecertificeerd Access Point.
Als u Peppol gebruikt, evalueert u of het publiceren van een Participant ID op basis van GEBA gepast is. GEBA dient ter ondersteuning van W-IdNr-gebaseerde identificatie en routering in het Peppol-netwerk; het is geen verplichte registratie voor Duitse B2B-e-facturatie.
Overweeg om een dienstverlener voor e-facturatie in te schakelen voor het beheer van schemaconversies, validatiecontroles en beveiligde verzendpijplijnen, zodat interne systemen worden afgeschermd van toekomstige wetswijzigingen.
Conclusie
De overgang van Duitsland naar elektronische facturatie, die zowel de bestaande vereisten voor overheidsopdrachten (B2G) als de landelijke B2B-verplichting omvat, markeert een fundamentele transformatie van de commerciële en administratieve infrastructuur van het land. Door de Europese norm EN 16931 te codificeren in paragraaf 14 van de Duitse btw-wet via de Wet groeikansen (Wachstumschancengesetz), heeft de wetgever ongestructureerde PDF's in de commerciële handel de facto uitgefaseerd.
Nu de verplichte ontvangstplicht voor alle binnenlandse ondernemingen actief is sinds 1 januari 2025, kunnen organisaties zich geen verder uitstel van hun voorbereiding meer veroorloven. De focus verschuift nu naar de geleidelijke B2B-uitreikingsverplichtingen die van kracht worden op 1 januari 2027 voor grote ondernemingen en 1 januari 2028 voor de bredere economie.
Naast de onmiddellijke naleving op nationaal niveau, positioneert het opzetten van gestructureerde e-facturatiecapaciteiten organisaties voor de komende transformaties van de Europese interne markt onder het VAT in the Digital Age (ViDA) initiatief. Ondernemingen die vandaag hun ERP-architectuur upgraden, hun stamgegevens standaardiseren en samenwerken met erkende verzendproviders, zullen niet alleen aan de regelgeving voldoen, maar ook echte operationele automatisering doorheen hun financiële toeleveringsketen ontsluiten.
Veelgestelde vragen
De verplichting dekt:
Binnenlandse B2B (in Duitsland gevestigde ondernemingen voor binnenlandse transacties).
Binnenlandse B2G (Duitse overheidssector).
Ze dekt momenteel geen grensoverschrijdende EU B2B (dit zal later onder ViDA worden gedekt) of grensoverschrijdende niet-EU B2B.