Dit artikel is bijgewerkt op 18 augustus 2026 na de officiële indiening van Wetsontwerp nr. 8815, dat verplichte binnenlandse B2B e-facturatie in Luxemburg introduceert. Dit artikel bevat de definitieve implementatietijdlijn voor verplichte binnenlandse B2B e-facturatie, de expliciete schrapping van de regels rondom toestemming van de ontvanger, technische specificaties voor Peppol BIS Billing 3.0 en de afstemming op het VAT in the Digital Age (ViDA) initiatief van de Europese Unie.
Introductie en digitale belastingstrategie
Het Groothertogdom Luxemburg versnelt zijn digitale belastingtransformatie en stapt over van vrijwillige digitale adoptie naar een afdwingbaar gestructureerd systeem voor e-facturatie in de particuliere sector. Deze hervorming vormt een kernpijler van de bredere digitaliseringsstrategie van de Luxemburgse regering, gericht op het moderniseren van administratieve workflows, het verbeteren van de commerciële concurrentiepositie en het terugdringen van de nationale btw-kloof.
De strategische reden achter de Luxemburgse verplichting richt zich op operationele efficiëntie, systeeminteroperabiliteit en wettelijke harmonisatie. In plaats van een eigen, gecentraliseerd clearance-platform op te zetten dat administratieve frictie creëert voor multinationale bedrijven, maakt Luxemburg gebruik van het open, decentrale Peppol-aflevernetwerk.
Door gestructureerde, machinaal leesbare gegevensuitwisseling op basis van gemeenschappelijke Europese specificaties verplicht te stellen, wil de overheid de productiviteit in de particuliere sector verhogen en tegelijkertijd een infrastructuur opzetten die naadloos aansluit bij toekomstige e-rapportering standaarden van de Europese Unie.
Historische evolutie en EU-/wereldwijde context
Om de Luxemburgse B2B-verplichting volledig te begrijpen, moeten organisaties de wetgevende vooruitgang van het afgelopen decennium bekijken. De reis van Luxemburg naar verplichte e-facturatie begon als reactie op initiatieven van de Europese Unie die gericht waren op het voorkomen van marktfragmentatie bij overheidsopdrachten.
Datum | Mijlpaal in historische evolutie |
2014 | EU-richtlijn 2014/55/EU aangenomen (waarbij de semantische standaard EN 16931 werd vastgesteld). |
16 mei 2019 | Wet van 16 mei 2019 aangenomen, waarmee Richtlijn 2014/55/EU in Luxemburgs recht werd omgezet. |
13 december 2021 | Wet van 13 december 2021 wijzigde de wet van 2019 en stelde het gefaseerde B2G-stappenplan vast. |
18 mei 2022 | Verplichte B2G e-facturatie Fase 1 actief voor grote ondernemingen. |
18 oktober 2022 | Verplichte B2G e-facturatie Fase 2 actief voor middelgrote ondernemingen. |
18 maart 2023 | Verplichte B2G e-facturatie Fase 3 actief voor alle bedrijven (kmo's en micro-ondernemingen). |
17 / 30 juli 2026 | Goedkeuring door de Regeringsraad (17 juli) en indiening bij het parlement (30 juli) van Wetsontwerp nr. 8815. |
1 januari 2028 | Verplichte B2B-ontvangstmogelijkheid vereist voor alle in Luxemburg gevestigde bedrijven. |
1 juli 2028 | Verplichte B2B-uitgifte Fase 1 actief voor grote en middelgrote ondernemingen. |
1 januari 2029 | Verplichte B2B-uitgifte Fase 2 actief voor kleine ondernemingen, micro-ondernemingen en eenmanszaken. |
1 juli 2030 | EU ViDA grensoverschrijdende e-rapportering vereisten (DRR) treden in werking in alle lidstaten. |
De B2G-basis (2019–2023)
De wettelijke basis werd gelegd door de Wet van 16 mei 2019, die de EU-richtlijn 2014/55/EU omzette in nationaal recht. Hierin werd vastgelegd dat aanbestedende diensten in de publieke sector (pouvoirs adjudicateurs) in staat moeten zijn gestructureerde e-facturen te ontvangen die voldoen aan de Europese standaard EN 16931-1:2017.
Om naleving aan de kant van de leverancier af te dwingen, heeft het Luxemburgse parlement de Wet van 13 december 2021 aangenomen (ter wijziging van de Wet van 16 mei 2019), gepubliceerd in het staatsblad (Mémorial A N° 869). Deze wet stelde een verplicht, gefaseerd B2G-uitgiftestappenplan vast voor alle marktdeelnemers die overheidsopdrachten en concessieovereenkomsten uitvoeren:
18 mei 2022: Grote marktdeelnemers (>250 werknemers, balanstotaal >€20m, of netto-omzet >€40m).
18 oktober 2022: Middelgrote marktdeelnemers (50–249 werknemers, balanstotaal €4,4m–€20m, of netto-omzet €8,8m–€40m).
18 maart 2023: Kleine, micro- en pas opgerichte marktdeelnemers (<50 werknemers, balanstotaal <€4,4m, of netto-omzet <€8,8m).
Tegelijkertijd maakte het Groothertogelijk Besluit van 13 december 2021 het Peppol-netwerk wettelijk tot het officiële, gemeenschappelijke aflevernetwerk voor alle publieke entiteiten in Luxemburg.
Niet-ingezeten leveranciers en grensoverschrijdende B2G-verplichtingen
Een cruciaal aspect van het Luxemburgse B2G-kader is de extraterritoriale toepassing op niet-gevestigde leveranciers. Internationale leveranciers die overheidsopdrachten uitvoeren in Luxemburg (bijvoorbeeld Duitse, Belgische of Franse aannemers) zijn sinds 2022-2023 wettelijk verplicht om gestructureerde e-facturen via Peppol te verzenden. Papieren facturen en ongestructureerde pdf's worden door publieke aanbestedende diensten strikt geweigerd.
Uit marktonderzoek, uitgevoerd door OpinionWay in opdracht van Banqup Group, bleek dat tijdens de initiële uitrol bijna 80% van de micro-ondernemingen niet op de hoogte was van de aankomende verplichte e-facturatieregels, en 92% geen gebruikmaakte van specifieke systemen voor e-facturatie. Dit benadrukte de dringende noodzaak voor geautomatiseerde, gebruiksvriendelijke oplossingen zoals Banqup om de compliance-kloof te overbruggen voor zowel binnenlandse als buitenlandse leveranciers.
De B2B-uitbreiding (2026–2029)
Voortbouwend op de succesvolle adoptie van Peppol voor B2G-transacties, diende de minister van Financiën officieel Wetsontwerp nr. 8815 (Projet de Loi n° 8815) in bij het parlement op 30 juli 2026 (na goedkeuring door de Regeringsraad op 17 juli 2026). Wetsontwerp nr. 8815 wijzigt de Wet van 16 mei 2019 en de Luxemburgse btw-wet van 12 februari 1979 (Loi modifiée du 12 février 1979 concernant la taxe sur la valeur ajoutée), waardoor binnenlandse transacties in de particuliere sector nu onder de verplichting vallen.
EU- en wereldwijde context: Vergelijking van regelgevingsmodellen
De Luxemburgse strategie weerspiegelt die van buurland België, dat achtereenvolgens overging van B2G e-facturatie naar een op Peppol gebaseerde B2B-verplichting. Deze aanpak staat in schril contrast met clearance- of centrale platformmodellen zoals te zien in Frankrijk (het duale Y-model met gebruik van Partner Dematerialisation Platforms / Portail Public de Facturation) of Polen (Krajowy System e-Faktur - KSeF).
Luxemburg heeft bewust afgezien van het creëren van een gecentraliseerd overheidsclearance-systeem. In plaats daarvan steunt het op een gedecentraliseerd CTC-uitwisselingskader. Voor grensoverschrijdende transacties positioneert het Luxemburgse stappenplan gevestigde entiteiten direct om te voldoen aan het VAT in the Digital Age (ViDA)-pakket van de Europese Commissie, dat geharmoniseerde vereisten voor e-rapportering (DRR) en gestructureerde e-facturatie voor intra-EU B2B-leveringen verplicht stelt vanaf 1 juli 2030.
Volledige compliance-tijdlijn
Het volledige historische en verwachte compliance-schema voor e-facturatie in Luxemburg staat hieronder:
Datum | Scope en transactieniveau | Verplichte ontvangst/uitgifte | Doelgroep / entiteitsdrempel |
16 mei 2019 | B2G (Publieke sector) | Ontvangstmogelijkheid | Alle publieke entiteiten en aanbestedende diensten. |
18 mei 2022 | B2G (Overheidsopdrachten) | Uitgifte en verzending | Grote leveranciers (>250 medewerkers) |
18 maart 2023 | B2G (Overheidsopdrachten) | Uitgifte en verzending | Middelgrote leveranciers (50–249 medewerkers) |
18 maart 2023 | B2G (Overheidsopdrachten) | Uitgifte en verzending | Alle overige leveranciers |
17 juli 2026 | Wetgevend | Goedkeuring Wetsontwerp | Goedkeuring van Wetsontwerp nr. 8815 door de Regeringsraad (Conseil de Gouvernement). |
30 juli 2026 | Wetgevend | Indiening Parlement | Indiening van Wetsontwerp nr. 8815 bij het parlement (Chambre des Députés). |
1 januari 2028 | Binnenlandse B2B | Verplichte Ontvangst | Alle belastingplichtigen gevestigd in Luxemburg moeten in staat zijn EN 16931-conforme e-facturen te ontvangen. |
1 juli 2028 | Binnenlandse B2B | Verplichte Uitgifte (Fase 1) | Grote en middelgrote ondernemingen gevestigd in Luxemburg moeten e-facturen uitgeven die voldoen aan EN 16931. |
1 januari 2029 | Binnenlandse B2B | Verplichte Uitgifte (Fase 2) | De verplichting wordt uitgebreid naar kleine en micro-ondernemingen |
1 juli 2030 | Intra-EU Grensoverschrijdend | EU ViDA e-rapportering | Alle belastbare entiteiten die zich bezighouden met intracommunautaire leveringen en verwervingen. |
Wettelijk kader
De Luxemburgse e-facturatie architectuur wordt geregeld door vier primaire juridische instrumenten:
Wetsontwerp nr. 8815 (Projet de loi n° 8815 relatif à la facturation électronique et à la TVA à l’ère numérique, ingediend op 30 juli 2026): Wijzigt de Wet van 16 mei 2019 en de Luxemburgse btw-wet van 12 februari 1979. Het verplicht gestructureerde binnenlandse B2B e-facturatie, stelt het gefaseerde stappenplan voor ontvangst en uitgifte (2028–2029) vast, en schrapt expliciet de vereiste voor voorafgaande toestemming van de ontvanger voor het uitgeven van gestructureerde e-facturen zodra een entiteit onder de verplichte scope valt.
Wet van 13 december 2021 (Mémorial A N° 869): Wijzigt de Wet van 16 mei 2019 door het definiëren van e-facturen, bedrijfsgrootteklassen en het verplichten van geautomatiseerde Peppol-afleverkanalen voor overheidsopdrachten.
Wet van 16 mei 2019 (Mémorial A N° 345 - Geconsolideerde tekst): Heeft EU-richtlijn 2014/55/EU omgezet in nationaal recht, waarbij de semantische standaard EN 16931 voor overheidsopdrachten werd vastgesteld.
Groothertogelijk Besluit van 13 december 2021 (Mémorial A N° 870): Wijst het Peppol-aflevernetwerk aan als het gemeenschappelijke nationale netwerk voor geautomatiseerde verzending van e-facturen en definieert technische alternatieven via het overheidsportaal MyGuichet.lu.
Bevoegde autoriteiten
Het beheer, het technische onderhoud en het toezicht op het Luxemburgse ecosysteem voor e-facturatie zijn verdeeld over vier belangrijke instanties:
Administration de l'Enregistrement, des Domaines et de la TVA (AED): De Luxemburgse autoriteit voor indirecte belastingen. De AED beheert btw-registraties, houdt toezicht op de naleving van de factuurvereisten onder de Luxemburgse btw-wet van 12 februari 1979 en voert wettelijke controles uit.
Ministère de la Digitalisation: Houdt toezicht op de strategische implementatie van het nationale dossier voor e-facturatie, formuleert beleid, wetsontwerpen en economische steunmaatregelen.
Peppol Authority Luxembourg: Valt onder de paraplu van het Ministerie van Digitalisering en beheert lokale Peppol-serviceproviders, participant-identificaties en handhaaft technische OpenPeppol-standaarden via lokale Access Points.
Centre des Technologies de l'Information de l'État (CTIE): Het Informatiecentrum van de Staat. Het CTIE beheert de centrale infrastructuur, waaronder het officiële Peppol Access Point van de overheid, en onderhoudt de technische formulieren op MyGuichet.lu.
Scope van de verplichting
De toepasbaarheid van het Luxemburgse kader voor e-facturatie varieert strikt per transactieklasse en gevestigde fiscale status:
Transactiescope | Status e-facturatie | Vereist formaat | Aflevernetwerk | |||
Binnenlandse B2G | VERPLICHT (Actief) | EN 16931 (UBL) | Peppol / MyGuichet.lu | |||
Grensoverschrijdende B2G | VERPLICHT (Actief) | EN 16931 (UBL) | Peppol / MyGuichet.lu | |||
Binnenlandse B2C | VRIJGESTELD | Papier / PDF | Onbeperkt | |||
Grensoverschrijdende B2B | VRIJGESTELD (Tot ViDA) | Optioneel | Onbeperkt (ViDA '30) | |||
1. Business-to-Government (B2G)
Status: Volledig verplicht in alle lagen van overheidsopdrachten sinds 18 maart 2023.
Scope: Geldt voor alle contracten die worden uitgevoerd met staatsministeries, regionale gemeenten (communes) en publiekrechtelijke entiteiten (organismes de droit public).
Grensoverschrijdende en extraterritoriale verplichting: Deze verplichting is strikt van toepassing op zowel binnenlandse bedrijven als niet-gevestigde buitenlandse leveranciers die van buiten Luxemburg factureren aan een Luxemburgse koper in de publieke sector (pouvoirs adjudicateurs). Internationale leveranciers (bijvoorbeeld Duitse, Belgische of Franse aannemers) die overheidsopdrachten uitvoeren in het Groothertogdom zijn wettelijk verplicht om gestructureerde e-facturen die voldoen aan EN 16931 te verzenden via het Peppol-netwerk of MyGuichet.lu. Papieren facturen en ongestructureerde pdf's zijn ten strengste verboden en worden automatisch geweigerd door Luxemburgse publieke aanbestedende diensten.
2. Binnenlandse Business-to-Business (B2B)
Status: Verplichte uitrol (1 januari 2028 – 1 januari 2029) onder Wetsontwerp nr. 8815.
Scope: Van toepassing op binnenlandse B2B-leveringen van goederen en diensten waarbij zowel de leverancier als de ontvanger in Luxemburg gevestigde belastingplichtigen zijn.
Regel voor toestemming: Wetsontwerp nr. 8815 schrapt expliciet de vereiste voor voorafgaande toestemming van de ontvanger. Ontvangers moeten conforme gestructureerde e-facturen accepteren zodra de verplichte fase voor de leverancier van kracht is.
3. Business-to-Consumer (B2C)
Status: Volledig vrijgesteld.
Scope: Transacties waarbij de koper een particuliere consument is, vallen buiten de verplichte gestructureerde e-facturatie. Papieren facturen of ongestructureerde pdf's blijven toegestaan, mits de ontvanger hiermee instemt.
4. Grensoverschrijdende B2B-transacties
Status: Vrijgesteld van de binnenlandse verplichting.
Scope: Facturen die worden uitgegeven aan of ontvangen van niet-gevestigde buitenlandse entiteiten zijn vrijgesteld van de binnenlandse B2B e-facturatieverplichtingen. Grensoverschrijdende B2B-transacties blijven onderworpen aan de bestaande internationale btw-regels tot 1 juli 2030, wanneer het EU ViDA e-rapportering (DRR) kader in werking treedt.
Technische vereisten e-facturatie
Om wettelijk geldig te zijn, moeten e-facturen in Luxemburg voldoen aan strikte semantische, technische en bewaringscriteria:
Semantische normen en technische syntaxis
E-facturen moeten voldoen aan de Europese standaard EN 16931-1:2017. Geaccepteerde technische syntaxen, zoals gedefinieerd in richtlijnen van de Europese Commissie, omvatten:
UBL 2.1 (Universal Business Language): ISO/IEC 19845:2015 syntaxis (de onderliggende standaard voor Peppol BIS Billing 3.0).
UN/CEFACT CII (Cross Industry Invoice): XML-syntaxis.
Primaire nationale specificatie
De primaire syntaxis die in heel Luxemburg wordt gebruikt, is Peppol BIS Billing 3.0 (een Core Invoice Usage Specification - CIUS die voldoet aan EN 16931). Luxemburg vermijdt bewust de introductie van eigen nationale veldaanpassingen, waardoor een naadloze grensoverschrijdende compatibiliteit wordt gegarandeerd.
Alternatieve kanalen voor handmatige invoer
Om digitale uitsluiting te voorkomen voor kleine of micro-ondernemingen met een laag volume die geen geautomatiseerd ERP Access Point hebben, biedt de overheid alternatieve oplossingen voor handmatige invoer via MyGuichet.lu:
Handmatig webformulier: Een veilig online portaal waar gebruikers handmatig factuurvelden invoeren, waardoor een conforme XML-structuur ontstaat die via het CTIE Access Point wordt verzonden.
XML-uploadformulier: Een online interface waarmee entiteiten een vooraf gegenereerd conform XML-document kunnen uploaden voor handmatige indiening in de publieke infrastructuur.
Wettelijke bewaarplichten
Volgens het Luxemburgse handelsrecht (Code de Commerce) en de Luxemburgse btw-wet van 12 februari 1979 moeten e-facturen gedurende een wettelijke minimumperiode van 10 jaar worden bewaard.
Wettelijk origineel: Alleen het gestructureerde XML-document vormt de juridisch bindende originele factuur.
Integriteit en authenticiteit: Moeten gedurende de periode van 10 jaar worden gewaarborgd via beveiligde oplossingen voor elektronische archivering (Systèmes d'Archivage Électronique - SAE) of gecertificeerde archiveringsmechanismen van Peppol Access Points.
Status en strategie rondom e-rapportering
Luxemburg heeft gekozen voor een duidelijke, eenzijdige strategie gericht op e-facturatie zonder een binnenlands realtime e-rapportering regime:
Geen binnenlandse CTC realtime rapportering: In tegenstelling tot Frankrijk (dat B2B e-facturatie combineert met verplichte e-rapportering voor B2C en grensoverschrijdende transacties), introduceert Luxemburg geen binnenlands mechanisme voor realtime e-rapportering.
Geen gecentraliseerde fiscale goedkeuring: Leveranciers zijn niet verplicht om direct voor of onmiddellijk na de uitgifte van een factuur realtime transactiegegevens naar de AED te sturen.
Grensoverschrijdende afstemming (EU ViDA): Realtime transactierapportering wordt pas geïntroduceerd voor grensoverschrijdende B2B-leveringen met ingang van 1 juli 2030, in overeenstemming met het EU ViDA e-rapportering (DRR) kader.
Technische architectuur: Gedecentraliseerd Peppol 4-corner netwerk
De Luxemburgse architectuur voor e-facturatie leunt op het Peppol 4-corner netwerk, dat fungeert als een gedecentraliseerd uitwisselingsmodel
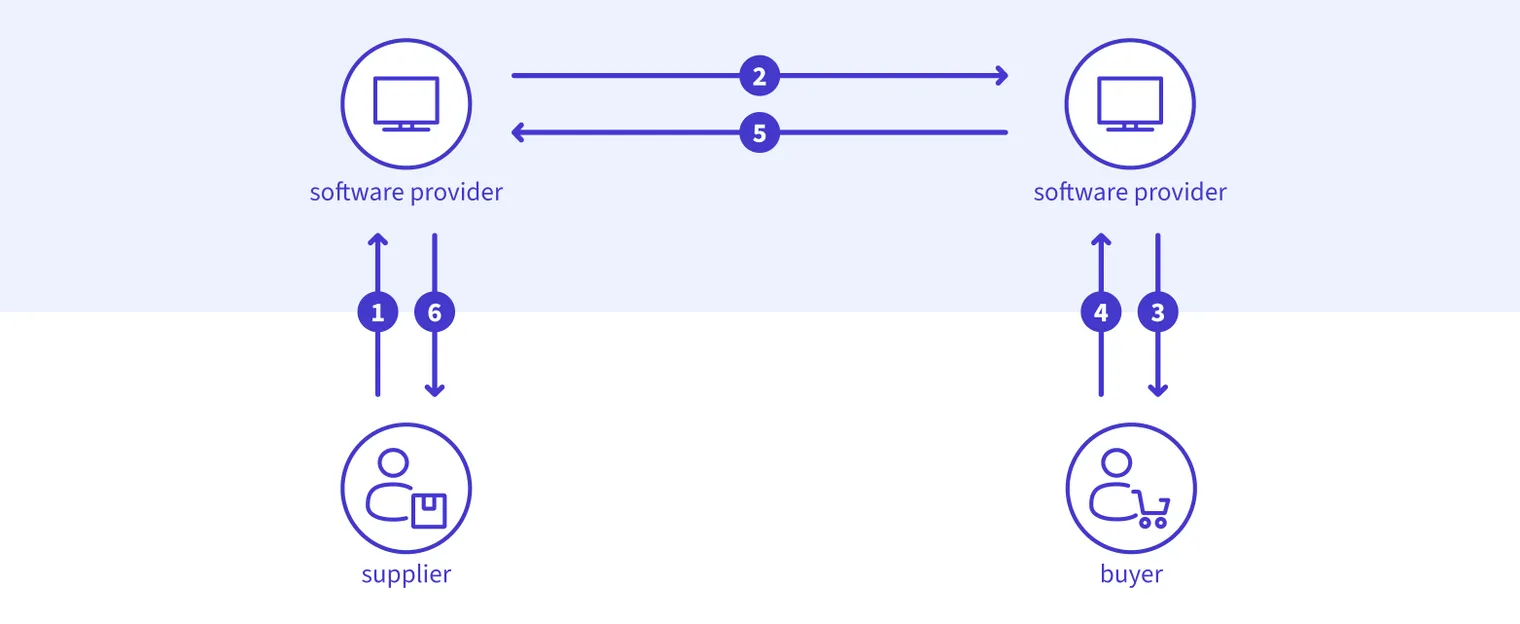
Corner 1 (Leverancier): De verkoper genereert factuurgegevens binnen de eigen ERP- of boekhoudsoftware.
Corner 2 (Gecertificeerd Peppol Access Point van de leverancier): Vertaalt gegevens naar Peppol BIS Billing 3.0 UBL XML, valideert de syntaxis, raadpleegt de SML/SMP-directory en verzendt het document veilig.
Corner 3 (Gecertificeerd Peppol Access Point van de koper): Ontvangt het gecodeerde XML-document, controleert of het voldoet aan de EN 16931 regels en stuurt het door naar de koper. (Voor entiteiten in de publieke sector fungeert het CTIE als het centrale Corner 3 Access Point).
Corner 4 (Koper): De ontvanger verwerkt de gestructureerde XML-gegevens automatisch in de workflow voor crediteurenadministratie.
Adressering en Peppol-participant identifiers
In Luxemburg is de adressering van het Peppol-netwerk gebaseerd op gestandaardiseerde Participant-ID's die geregistreerd zijn onder Peppol-codelijst 9938 (LU:VAT):
Btw-gebaseerde identifier: 9938:lu10061242 (Formaat: 9938:lu + 8-cijferig btw-nummer).
Nationale identificatie identifier: 9938:12345678910 (11-cijferig nationaal identificatienummer uit het répertoire des personnes morales).
Boetes en gevolgen van niet-naleving
Niet-naleving van de Luxemburgse e-facturatieregels brengt aanzienlijke administratieve en commerciële risico's met zich mee:
Ongeldigverklaring van overheidsopdrachten (B2G): Overheidsinstanties zijn wettelijk niet bevoegd om niet-conforme facturen (zoals papieren facturen of ongestructureerde pdf's) te verwerken. Niet-conforme indieningen worden automatisch afgewezen, wat leidt tot vertraagde betalingen.
Uitdagingen bij btw-aftrek (B2B): Volgens de gewijzigde Luxemburgse btw-wet van 12 februari 1979 kan een ongeldige factuurstructuur het recht van de ontvanger om aftrek van voorbelasting te claimen in gevaar brengen, waardoor beide partijen het risico lopen op correcties bij belastingcontroles.
Administratieve boetes: De AED heeft onder de Luxemburgse belastingwetgeving de wettelijke bevoegdheid om administratieve boetes uit te delen voor het niet naleven van wettelijke facturatie- en bewaarplichten.
Hoe bedrijven zich kunnen voorbereiden
Om ervoor te zorgen dat bedrijven die in Luxemburg actief zijn vóór de ontvangstverplichting van 1 januari 2028 en de daaropvolgende uitgiftedeadlines volledig compliant zijn, is het raadzaam de volgende strategische stappen te ondernemen:
Controleer de kwaliteit van stamgegevens: Zorg ervoor dat alle leveranciers- en klantgegevens geldige Luxemburgse btw-nummers en 11-cijferige identificatienummers van juridische entiteiten bevatten om een betrouwbare adressering in de Peppol-directory mogelijk te maken.
Beoordeel de boekhoud- en ERP-infrastructuur: Evalueer of de huidige software in staat is om EN 16931-conforme XML-syntaxis (Peppol BIS Billing 3.0 UBL) te genereren en in te lezen.
Werk samen met een erkend Peppol Access Point: Schakel een gevestigde serviceprovider in, zoals de Banqup Group, die over een erkend Peppol Access Point beschikt, om systemen soepel op het 4-corner netwerk aan te sluiten.
Geef prioriteit aan ontvangstgereedheid (1 januari 2028): Richt systemen voor de crediteurenadministratie in om inkomende gestructureerde e-facturen automatisch te verwerken, waardoor de afhankelijkheid van optische tekenherkenning (OCR) voor pdf's verdwijnt.
Voer vroegtijdig interoperabiliteitstesten uit: Gebruik de directory van de CTIE-testomgeving (test-directory.peppol.eu) om elektronische documentworkflows te controleren voordat de verplichte uitgiftedata ingaan.
Conclusie
De overstap van Luxemburg naar verplichte binnenlandse B2B e-facturatie markeert een belangrijke mijlpaal in de digitale belastingstrategie. Door het gebruik van het Peppol 4-corner netwerk en de afstemming op EN 16931, creëert het Groothertogdom een modern, sterk interoperabel kader dat lokale ondernemingen voorbereidt op de EU ViDA-initiatieven in 2030.
Aangezien de eerste verplichte ontvangstdeadline op 1 januari 2028 is vastgesteld, is een proactieve planning essentieel. Organisaties die hun ERP-infrastructuur tijdig evalueren, hun stamgegevens opschonen en samenwerken met gecertificeerde Access Point-aanbieders, garanderen volledige compliance en ontsluiten tegelijkertijd operationele efficiëntie in hun supply chain.