Dit artikel is voor het laatst bijgewerkt op 14 september 2026 om rekening te houden met het officiële beleidsbesluit van de Nederlandse regering, dat op 11 september 2026 is bekendgemaakt, met betrekking tot binnenlandse B2B-e-facturering en de omzetting van het EU-BTW-pakket voor het digitale tijdperk (ViDA). Het weerspiegelt de Contourenbrief van het Ministerie van Financiën, waarin verplichte binnenlandse B2B-e-facturering per 1 juli 2030 en binnenlandse digitale rapportage per 1 juli 2031 worden vastgesteld, de operationele richtlijnen van de Nederlandse Peppolautoriteit (NPa), de integratievereisten van Logius Digipoort en de technische normen voor de Nederlandse Core Invoice Usage Specification (NLCIUS).
Inleiding & digitale belastingstrategie
Het Koninkrijk der Nederlanden gaat de volgende fase in van zijn moderniseringsagenda voor digitale belastingen. Nu de digitalisering van Business-to-Government (B2G)-transacties op grote schaal is gerealiseerd, heeft de Nederlandse regering op 11 september 2026 officieel haar beleidsbesluit bevestigd om met ingang van 1 juli 2030 gestructureerde elektronische facturering verplicht te stellen voor binnenlandse B2B-handel, gevolgd door binnenlandse digitale rapportage op 1 juli 2031. Met een uitzondering voor kleine bedrijven in het kader van de KOR-regeling (omzet ≤ € 20.000) richt deze strategie zich op twee belangrijke nationale prioriteiten: het dichten van de Nederlandse btw-kloof door het waarborgen van transactietransparantie en het elimineren van administratieve verspilling in de toeleveringsketens van ondernemingen. Een wetsontwerp zal in het najaar van 2026 worden voorgelegd aan het publiek, waarna het vóór de zomer van 2027 aan de Tweede Kamer zal worden aangeboden.
In tegenstelling tot lidstaten die hebben gekozen voor goedkeuringsregelingen waarbij voorafgaande goedkeuring door overheidsservers vereist is, zet het Nederlandse fiscale beleid zich consequent in voor het faciliteren van de markt en internationale interoperabiliteit. Het centrale uitgangspunt van de Nederlandse strategie is gebaseerd op een open, gedecentraliseerd netwerk. Onder leiding van de Nederlandse Peppolautoriteit (NPa), die onder Logius valt, gebruikt Nederland het Peppol-netwerk als universele transactie-backbone.
Bedrijven die in Nederland actief zijn, moeten deze verschuiving zorgvuldig begeleiden. De informele praktijk van het uitwisselen van ongestructureerde PDF-documenten via e-mail raakt juridisch gezien in onbruik. Zoals uiteengezet in de Nederlandse ViDA-implementatieplanning op basis van Peppol, moeten Nederlandse bedrijven de overstap maken van handmatige gegevensinvoer naar machinaal leesbare gegevensstructuren die rechtstreeks in moderne bedrijfssoftware kunnen worden geïntegreerd.
Historische ontwikkeling & EU- en mondiale context
De oorsprong van elektronische facturering in Nederland gaat terug op de invoering van de Europese Richtlijn 2014/55/EU, beter bekend als de EU-richtlijn inzake elektronische facturering bij overheidsopdrachten, of de Europese richtlijn inzake elektronische facturering. De Nederlandse overheid nam al vroeg het voortouw door op 1 januari 2017 elektronische facturering verplicht te stellen voor nieuwe aanbestedingscontracten voor leveranciers van de rijksoverheid. Deze eerste verplichting werd uitgevoerd via de Inkoopvoorwaarden Rijksoverheid, die directe contractanten verplichtten om gestructureerde elektronische facturen in te dienen voor nieuw gecontracteerde openbare werken, goederen en diensten.
Twee jaar later, op 18 april 2019, heeft de Tweede Kamer de omzetting van Richtlijn 2014/55/EU in nationaal recht vastgesteld via wijzigingen in de Aanbestedingswet 2012. Deze wettelijke mijlpaal maakte het voor alle Nederlandse overheidsinstanties, met inbegrip van gedecentraliseerde overheden zoals gemeenten, provincies en waterschappen, wettelijk verplicht om technisch in staat te zijn gestructureerde e-facturen te ontvangen en te verwerken.
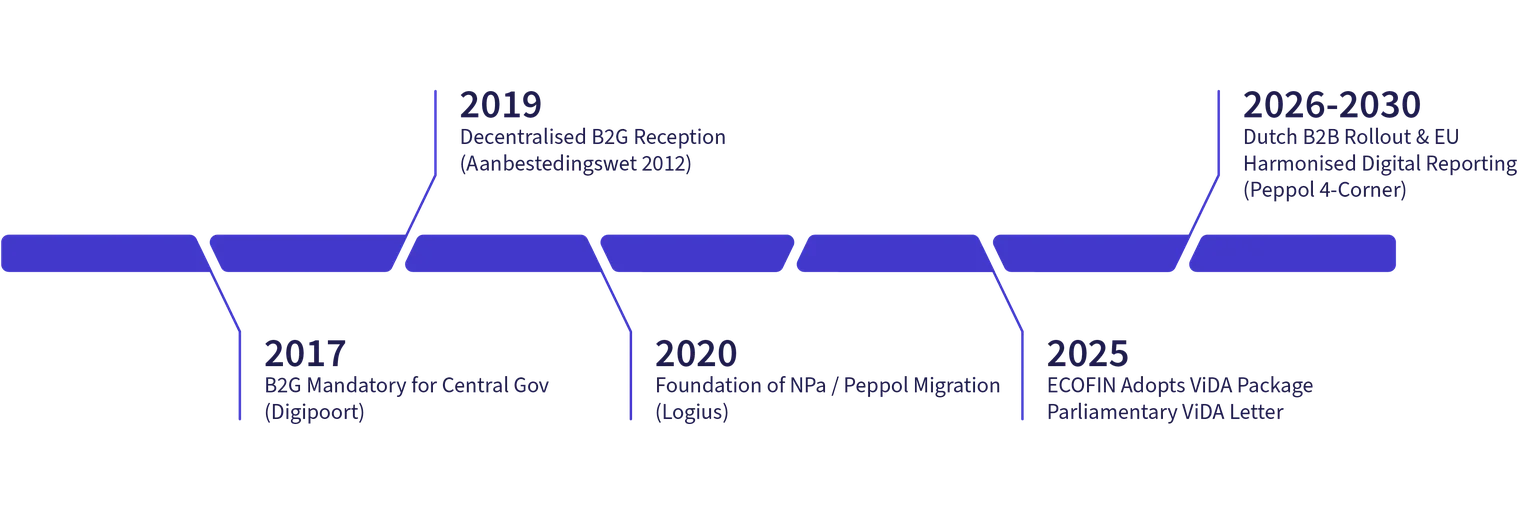
In oktober 2020 heeft het Ministerie van Binnenlandse Zaken en Koninkrijksrelaties de Nederlandse Peppolautoriteit (NPa) officieel opgericht. Eind 2020 heeft de NPa het toezicht overgenomen van het voormalige Simplerinvoicing-consortium, waardoor de Nederlandse publieke en private sector nu volledig is aangesloten bij het internationale Peppol-kader.
Op het niveau van de Europese Unie heeft de ECOFIN-Raad politieke overeenstemming bereikt over het wetgevingspakket „BTW in het digitale tijdperk“ (ViDA). ViDA schrapt de eerdere vereiste uit artikel 232 van de EU-btw-richtlijn, die elektronische facturering afhankelijk stelde van de instemming van de afnemer. Cruciaal is dat het lidstaten toestaat om nationale verplichtingen voor B2B-e-facturering in te voeren zonder daarvoor afzonderlijke afwijkingen van de Europese Commissie te hoeven aanvragen.
In reactie hierop heeft de Nederlandse staatssecretaris van Belastingzaken en Belastingdienst formele beleidsdocumenten ingediend bij de Tweede Kamer, waaronder de cruciale Kamerbrief over de implementatie van de ViDA-richtlijn. Op basis van uitgebreide marktonderzoeken heeft de Nederlandse regering haar steun uitgesproken voor de invoering van een volledige binnenlandse B2B-verplichting tot elektronische facturering via Peppol, waarmee de binnenlandse transactieworkflows rechtstreeks worden afgestemd op de EU-vereisten voor digitale rapportage (DRR’s) voor 2030.
Voortbouwend op eerdere parlementaire mededelingen (Kamerbrieven) heeft staatssecretaris Eelco Eerenberg op 11 september 2026 een officiële beleidscontourenbrief ingediend, waarin het Nederlandse binnenlandse tijdschema formeel is vastgelegd. Nederland zal op 1 juli 2030 e-facturering voor B2B-transacties binnen het land verplicht stellen, parallel aan de grensoverschrijdende ViDA-verplichting van de EU, gevolgd door digitale transactierapportage aan de Belastingdienst op 1 juli 2031. Ter bescherming van micro-ondernemingen zijn bedrijven die onder de kleineondernemersregeling (KOR) vallen en een jaaromzet hebben tot € 20.000, uitdrukkelijk vrijgesteld.
Volledig tijdschema voor naleving
Het Nederlandse traject naar volledige digitale belastingnaleving verloopt in verschillende fasen, waarbij de overgang plaatsvindt van overheidsopdrachten naar alle binnenlandse en grensoverschrijdende handelstransacties. Naar aanleiding van de beleidsaankondiging van de regering op 11 september 2026 gaat in het najaar van 2026 een openbare internetraadpleging van start, waarbij het wetsvoorstel vóór de zomer van 2027 moet worden ingediend, voorafgaand aan de wettelijke ingangsdata:
Datum | Mijlpaal | Juridisch en operationeel toepassingsgebied |
1 januari 2017 | B2G-verplichting centrale overheid | Verplichte uitgifte van gestructureerde e-facturen voor leveranciers die nieuwe aanbestedingscontracten van de centrale overheid uitvoeren. |
18 april 2019 | Decentraal B2G-ontvangstmandaat | Omzetting van Richtlijn 2014/55/EU via de Aanbestedingswet 2012. Alle aanbestedende diensten moeten e-facturen kunnen ontvangen. |
20 oktober 2020 | Oprichting van de NPa | Officiële lancering van de Nederlandse Peppolautoriteit onder Logius om toezicht te houden op Peppol-dienstverleners en naleving af te dwingen. |
26 juni 2025 | Goedkeuring van het ViDA-beleid door de regering | Publicatie van de Kamerbrief waarin de strategische invoering van Peppol voor naleving van EU- en binnenlandse B2B-voorschriften wordt bevestigd. |
2026 - 2027 | Technisch overleg en voorbereiding op het gebied van B2B | Overleg met belanghebbenden en het opstellen van wetsvoorstellen tot wijziging van de Nederlandse BTW-wet, waarbij de wettelijke definitie van een factuur wordt aangepast. |
1 juli 2030 | Nationale B2B-e-facturering en handhaving van de ViDA EU DRR | Verplichte gestructureerde e-facturering voor binnenlandse B2B-transacties, in combinatie met realtime digitale rapportage voor alle intracommunautaire grensoverschrijdende B2B-transacties in de hele EU. |
1 juli 2031 | Digitale rapportage voor binnenlandse B2B-transacties | Verplichte digitale transactierapportage voor binnenlandse B2B-transacties aan de Belastingdienst (één jaar na de invoering van de verplichting tot e-facturering). |
Wettelijk kader
Het regelgevingskader voor elektronische facturering en digitale rapportage in Nederland is vastgelegd in verschillende belangrijke wetten en ministeriële besluiten:
1. Wet op de omzetbelasting 1968
De Wet op de omzetbelasting 1968 vormt de primaire wettelijke basis voor de regels inzake commerciële facturering in Nederland.
Artikel 34c: Regelt de administratieve verplichtingen en wettelijke regels voor het bijhouden van administratie voor ondernemers die voor de btw zijn geregistreerd.
Artikel 35a: Bepaalt de verplichte inhoud van facturen, de termijnen voor het versturen van facturen en de opmaakregels. Momenteel zijn elektronische facturen toegestaan, mits de tegenpartij hiermee instemt. In lijn met het EU-ViDA-pakket wordt deze bepaling aangepast om de drempel van instemming door de koper weg te nemen, waardoor gestructureerde elektronische facturering de wettelijke standaard wordt.
2. De Nederlandse Aanbestedingswet 2012
De Aanbestedingswet 2012 stelt elektronische facturering verplicht bij overheidsopdrachten.
Artikel 4.3: Schrijft voor dat aanbestedende diensten en entiteiten in de speciale sectoren elektronische facturen moeten accepteren en verwerken die voldoen aan de Europese norm EN 16931 en de Nederlandse nationale uitbreidingsnorm (NLCIUS).
3. Ministeriële besluiten en kamerbrieven
Kamerbrief over de implementatie van ViDA (26 juni 2025): Het officiële beleidsdocument dat door het Ministerie van Financiën aan de Tweede Kamer is voorgelegd, waarin de Nederlandse routekaart voor de omzetting van het ViDA-pakket wordt uiteengezet en de opties voor het binnenlandse B2B-mandaat worden beschreven.
Algemene wet inzake rijksbelastingen (AWR): De artikelen 52 en 68 leggen de wettelijke verplichting vast voor bedrijven om gedurende ten minste zeven jaar een conforme, toegankelijke en controleerbare boekhouding bij te houden (verlengd tot tien jaar voor transacties met betrekking tot onroerend goed).
Contourenbrief over de implementatie van ViDA (11 september 2026): Dit beleidsdocument, dat door staatssecretaris Eelco Eerenberg aan de Tweede Kamer is aangeboden, bevestigt de definitieve routekaart: verplichte binnenlandse B2B-e-facturering vanaf 1 juli 2030 en binnenlandse digitale rapportage vanaf 1 juli 2031 (met een KOR-vrijstelling voor een omzet ≤ € 20.000). Er is een internetconsultatie gepland voor het najaar van 2026 en een indiening bij het parlement vóór de zomer van 2027.
4. Europese wettelijke uitgangspunten
EU-richtlijn 2014/55/EU: Stelt het wettelijke kader vast voor elektronische facturering bij overheidsopdrachten en schrijft de invoering van de Europese semantische norm (EN 16931) voor.
ViDA-richtlijn (akkoord van de Raad van de EU): Wijzigt Richtlijn 2006/112/EG met betrekking tot regels voor digitale rapportage en e-facturering in de Europese lidstaten.
Overheidsinstanties
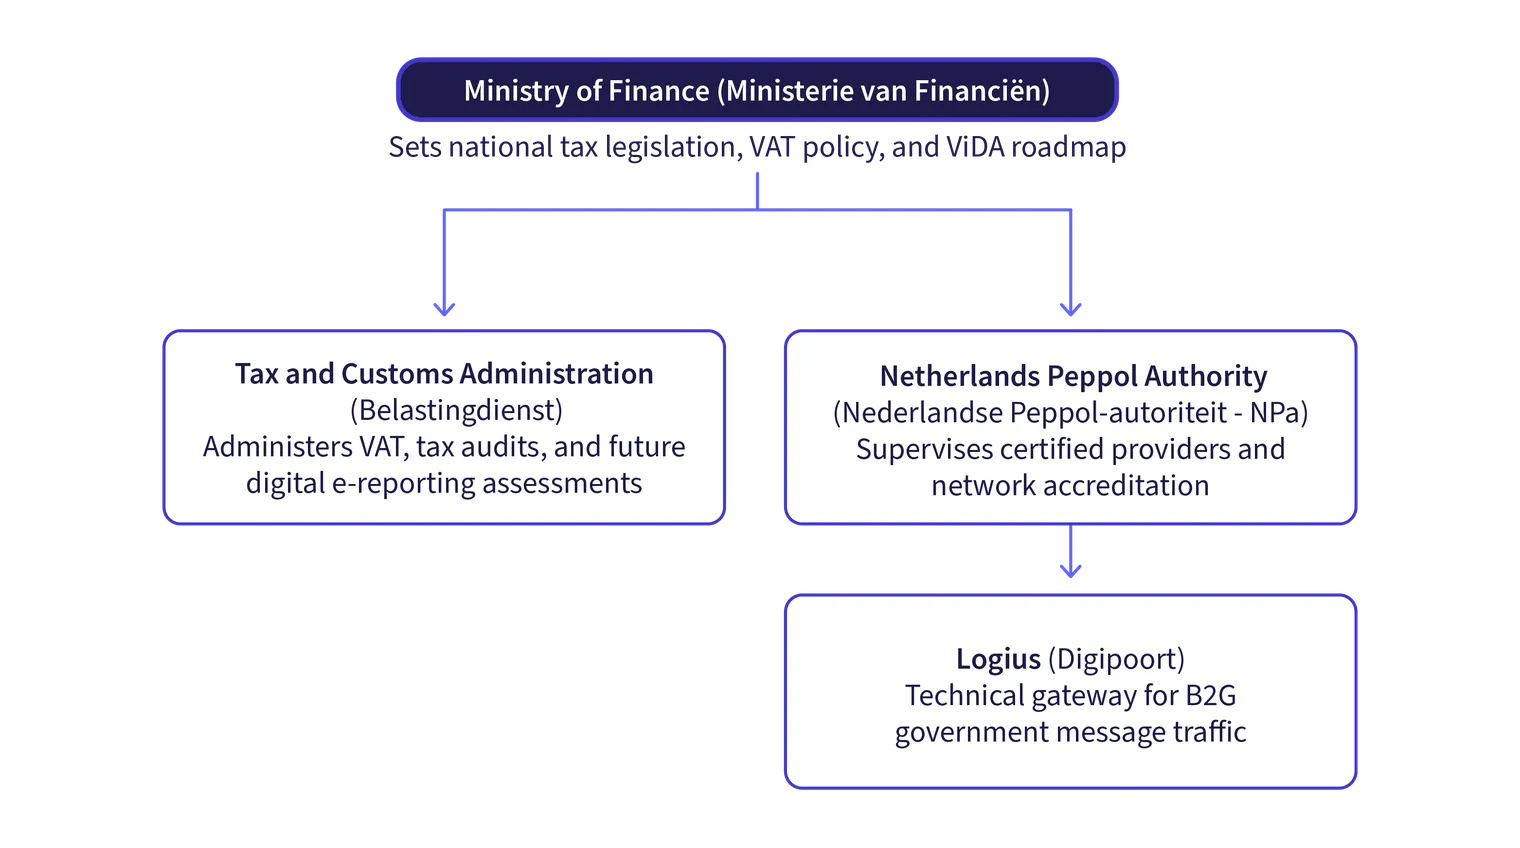
Het toezicht op de naleving van de digitale belastingwetgeving en de werkprocessen voor elektronische facturering in Nederland wordt uitgeoefend door drie belangrijke overheidsinstanties, die elk een eigen administratieve en technische rol vervullen:
Ministerie van Financiën
Het Ministerie van Financiën ontwikkelt het nationale fiscale beleid, stelt wijzigingen op in de Nederlandse BTW-wet van 1968 en houdt toezicht op de onderhandelingen op het niveau van de Europese Raad. Het coördineert de overgang van vrijwillige marktnormen naar wettelijke verplichtingen.
Belastingdienst
De Belastingdienst is de wettelijke belastingdienst die verantwoordelijk is voor de heffing van omzetbelasting (btw), het uitvoeren van bedrijfscontroles, het handhaven van administratieverplichtingen en het controleren van digitale administraties. De Belastingdienst zal transactiegegevens ontvangen en verwerken in het kader van de toekomstige digitale rapportageverplichtingen (DRR’s).
Nederlandse Peppolautoriteit (NPa)
De NPa, die opereert onder Logius, het digitale overheidsagentschap van het Ministerie van Binnenlandse Zaken en Koninkrijksrelaties, is de officiële toezichthouder voor Peppol in Nederland. De NPa controleert de inhoud van facturen niet en onderschept geen belastinggegevens. In plaats daarvan:
Verleent de NPa vergunningen aan en houdt toezicht op geaccrediteerde Peppol-dienstverleners die binnen het Nederlandse rechtsgebied actief zijn.
Zorgt voor strikte naleving van de OpenPeppol-afspraken op het gebied van beveiliging, versleuteling en bedrijfsvoering.
Beheert de Nederlandse nationale adresconventies, waardoor nauwkeurige routering van bedrijven via het KvK-nummer en het btw-nummer wordt mogelijk gemaakt.
Logius (Digipoort)
Logius is de technische operationele tak van de Nederlandse overheid. Het beheert Digipoort, het centrale elektronische postkantoor dat fungeert als het belangrijkste technische communicatieknooppunt voor overheidsinstanties. Leveranciers van de rijksoverheid kunnen facturen naar Digipoort sturen via het Peppol-netwerk of via directe API-verbindingen.
Reikwijdte van de opdracht
Het Nederlandse landschap voor elektronische facturering hanteert verschillende operationele criteria voor verschillende transactiecategorieën:
Transactietype | Huidige nalevingsstatus | Technische verzendingsstandaard |
Business-to-Government (B2G) | Verplicht | Peppol 4-corner-netwerk, Digipoort of het centrale Leveranciersportaal van de overheid. |
Binnenlandse B2B | Momenteel vrijwillig/verplicht vanaf 1 juli 2030 (rapportage vanaf 1 juli 2031) | Peppol 4-corner-netwerk / gestructureerde formaten volgens EN 16931. |
Grensoverschrijdende intra-EU B2B | Verplicht vanaf 1 juli 2030 | Europese digitale rapportagevereisten (DRR’s) via gestructureerde formaten volgens EN 16931. |
Business-to-Consumer (B2C) | Uitgesloten | Standaard kassabonnen en facturen aan consumenten vallen buiten de verplichting tot gestructureerde e-facturering. |
Overheidsopdrachten (B2G)
Elke Nederlandse aanbestedende dienst is wettelijk verplicht op grond van de Aanbestedingswet 2012 om conforme elektronische facturen te accepteren. Voor ministeries van de Rijksoverheid geldt dat leveranciers op grond van de aanbestedingsvoorwaarden strikt verplicht zijn om gestructureerde e-facturen te versturen. Het indienen van papieren documenten of gewone PDF-bestanden bij centrale opdrachten leidt tot administratieve afwijzing.
Binnenlandse handel in de particuliere sector (B2B)
Volgens de huidige bepalingen van de Nederlandse BTW-wet 1968 moet een afnemer ermee instemmen om een elektronische factuur te ontvangen. Deze drempel van instemming door de afnemer wordt echter weggenomen in het kader van de nationale omzettingswetgeving van de ViDA. Verplichte gestructureerde e-facturering voor binnenlandse B2B-transacties treedt op 1 juli 2030 in werking, gevolgd door binnenlandse digitale rapportage op 1 juli 2031. Kleine ondernemingen die deelnemen aan de KOR-regeling met een jaaromzet tot € 20.000 zijn hiervan vrijgesteld. Nederlandse commerciële entiteiten worden aangemoedigd om vroegtijdig over te stappen om operationele efficiëntievoordelen te benutten en verstoringen door dubbele workflows te voorkomen.
Grensoverschrijdende commerciële activiteiten
Krachtens de door ECOFIN aangenomen ViDA-overeenkomst zullen grensoverschrijdende transacties tussen belastingplichtigen die in verschillende EU-lidstaten zijn gevestigd, per 1 juli 2030 onderworpen zijn aan verplichte gestructureerde e-facturering en realtime digitale rapportage. Ongestructureerde PDF’s zullen voor deze leveringen niet langer als wettelijke belastingfacturen gelden.
Vereisten voor e-facturering
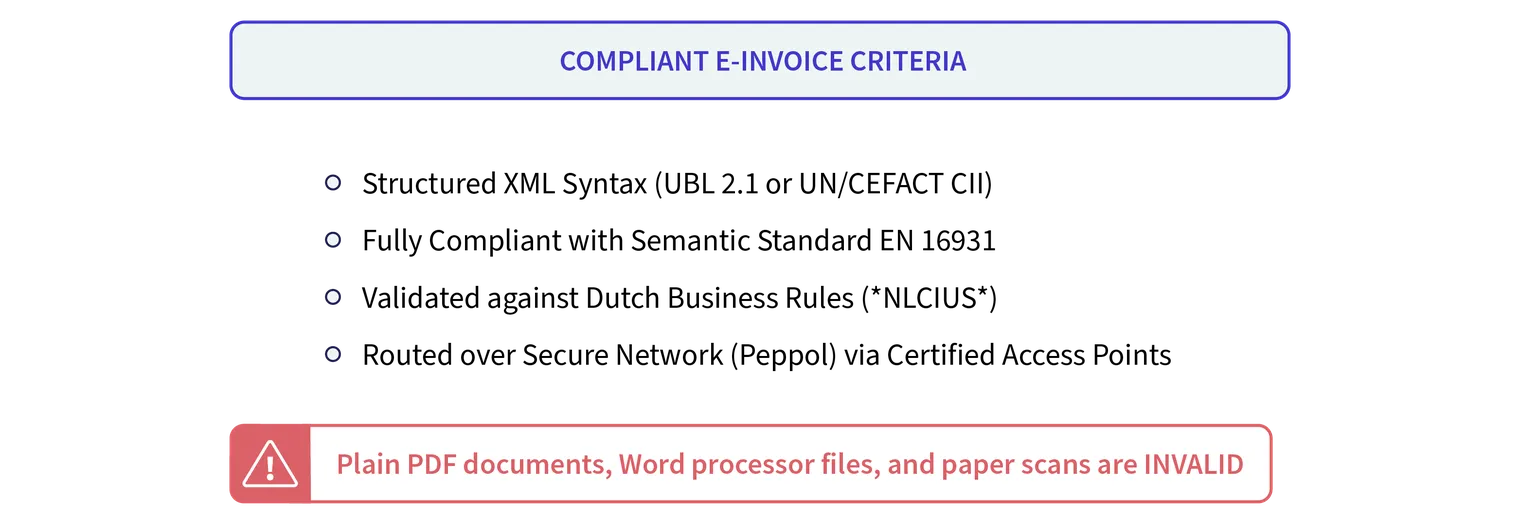
Om in Nederland aan de wettelijke vereisten voor een elektronische factuur te voldoen, moet een document worden opgesteld, verzonden en ontvangen in een gestructureerd elektronisch formaat dat geautomatiseerde, elektronische gegevensverwerking mogelijk maakt. Een via e-mail verzonden PDF-bestand voldoet niet aan deze wettelijke definitie.
Goedgekeurde technische formaten
De naleving in Nederland wordt geregeld door de Europese norm EN 16931 en het bijbehorende Nederlandse nationale toepassingsprofiel, NLCIUS (Nederlandse CIUS):
Peppol BIS Billing 3.0: De belangrijkste standaardsyntaxis die in het Nederlandse bedrijfsleven en binnen het Peppol-netwerk wordt gebruikt. Deze koppelt de semantiek van EN 16931 rechtstreeks aan Universal Business Language (UBL 2.1).
NLCIUS: De officiële Nederlandse Core Invoice Usage Specification. NLCIUS bouwt voort op EN 16931 en past specifieke Nederlandse bedrijfsregels toe, zoals de verplichte validatie van KvK-nummers, specifieke btw-categorieën en binnenlandse bankrekeningstructuren (IBAN/BIC).
Universal Business Language (UBL): Facturen die zijn opgemaakt in standaard UBL XML worden standaard ondersteund door Nederlandse boekhoudsoftware.
Cross Industry Invoice (CII): Wordt ondersteund volgens de Europese norm, hoewel UBL het dominante formaat blijft op de Nederlandse markt.
Verplichte gegevens
Elektronische facturen die worden uitgegeven door Nederlandse belastingplichtigen moeten alle wettelijk verplichte velden bevatten zoals vereist op grond van artikel 35a van de Wet op de omzetbelasting 1968:
Volledige juridische identiteit, geregistreerd vestigingsadres en btw-nummers van zowel de leverancier als de afnemer.
Het KvK-nummer van de leverancier.
Een uniek, opeenvolgend factuurnummer, gegenereerd uit een ononderbroken reeks.
Exacte uitgiftedatum en leveringsdatum (of datum van vooruitbetaling).
Gedetailleerde specificatie per post: beschrijving van het product of de dienst, hoeveelheid, netto-eenheidsprijs, toepasselijke kortingen en standaardclassificatiecodes.
Belastinguitsplitsing per tarief: belastbaar bedrag, van toepassing btw-percentage (21%, 9% of 0%), btw-vrijstellingen of vermeldingen van verlegde btw.
Het totale te betalen bedrag uitgedrukt in euro’s, inclusief binnenlandse betalingsgegevens (IBAN).
Elektronische archivering en gegevensintegriteit
Overeenkomstig artikel 52 van de Algemene wet inzake rijksbelastingen (AWR) moeten Nederlandse bedrijven elektronische facturen gedurende ten minste zeven jaar in hun oorspronkelijke digitale formaat bewaren. Voor elektronische facturen met betrekking tot onroerend goed is de wettelijke bewaartermijn verlengd tot tien jaar.
Bedrijven moeten gedurende de gehele bewaartermijn de authenticiteit van de herkomst, de integriteit van de inhoud en de blijvende leesbaarheid van opgeslagen facturen waarborgen. Het bewaren van een gearchiveerde papieren afdruk van een XML-factuur voldoet niet aan de wettelijke controlenormen; de oorspronkelijke gestructureerde gegevens en validatielogboeken moeten op verzoek van de Belastingdienst opvraagbaar zijn.
E-rapportagevereisten
Terwijl gestructureerde elektronische facturering de documentuitwisseling tussen leverancier en afnemer regelt, heeft elektronische rapportage (e-rapportage) betrekking op de geautomatiseerde digitale indiening van btw-gegevens op transactieniveau bij de belastingdienst.
Huidige rapportagemechanismen
Nederland maakt momenteel gebruik van traditionele, periodieke btw-aangiften:
Periodieke btw-aangifte (Btw-aangifte): Wordt maandelijks, driemaandelijks of jaarlijks ingediend door belastingplichtigen.
Opgaaf intracommunautaire prestaties (ICP): Periodieke aangifte waarin leveringen van goederen en diensten aan btw-geregistreerde afnemers in andere EU-lidstaten worden gerapporteerd.
De digitale rapportagetransformatie via ViDA
De ViDA-routekaart van de Nederlandse overheid voorziet in een structurele overgang van achteraf ingediende, samenvattende aangiften naar digitale rapportage per transactie:
Afschaffing van de ICP-aangifte: De periodieke Opgaaf ICP wordt afgebouwd en vervangen door realtime digitale transactierapportage.
Verzendingstermijn: binnen het ViDA-kader moeten gestructureerde e-facturen voor grensoverschrijdende intracommunautaire transacties binnen tien kalenderdagen na het belastbare feit worden verzonden, en moeten de transactiegegevens digitaal aan de belastingdienst worden gerapporteerd op het moment dat de factuur wordt verzonden (d.w.z. binnen die termijn van 10 dagen).
Controles op binnenlandse transacties: Terwijl binnenlandse B2B-e-facturering op 1 juli 2030 verplicht wordt, volgt de digitale transactierapportage aan de Belastingdienst een jaar later, op 1 juli 2031. De Nederlandse overheid is van plan gebruik te maken van gedecentraliseerde uitwisselingsinfrastructuur (zoals Peppol) om transactiegegevens efficiënt te verzamelen, zonder commerciële ondernemingen te belasten met dubbele rapportageplatforms.
Technische architectuur
Het Nederlandse ecosysteem voor digitale facturering maakt gebruik van een gedecentraliseerde netwerkarchitectuur. In plaats van al het commerciële verkeer via een door de overheid gecontroleerde gateway te leiden, maakt de Nederlandse overheid gebruik van het internationale Peppol 4-corner-netwerk, waarbij de centrale infrastructuur uitsluitend is gereserveerd voor de ontvangst van documenten door de publieke sector.
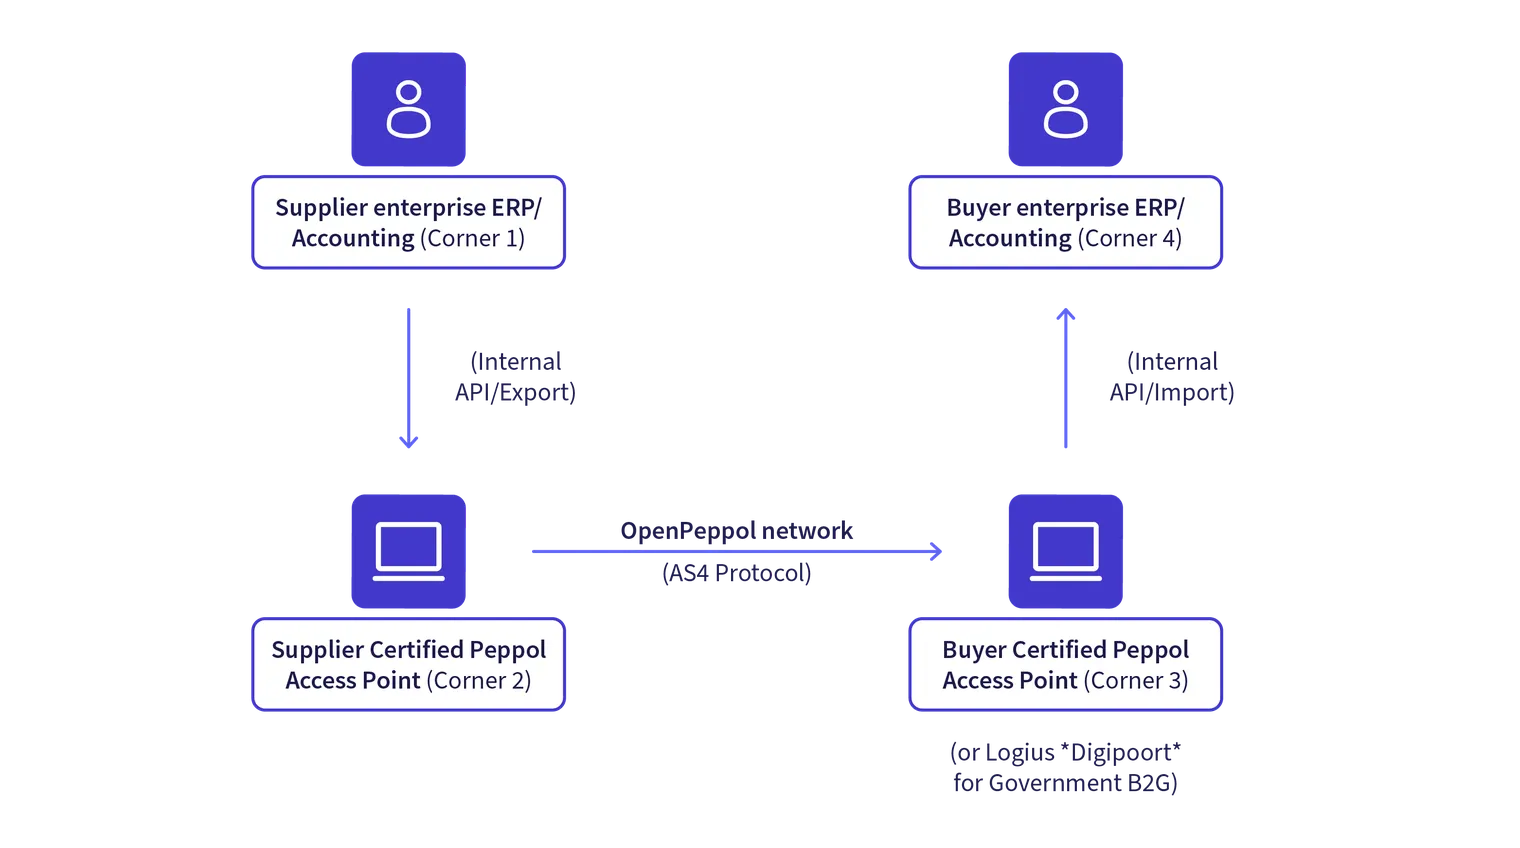
Het Peppol 4-hoekenmodel uitgelegd
In deze gedecentraliseerde structuur hebben handelspartners geen aangepaste point-to-point-verbindingen nodig. De levering van documenten verloopt via gecertificeerde tussenpersonen, beter bekend als Access Points:
Hoek 1 (Leverancier): Genereert via zijn interne ERP- of facturatiesysteem een factuurpayload die voldoet aan NLCIUS of Peppol BIS Billing 3.0.
Hoek 2 (Toegangspunt van de leverancier): De gecertificeerde Peppol-dienstverlener controleert de factuur aan de hand van nationale bedrijfsregels en ondertekent deze met behulp van beveiligde transportversleuteling.
Hoek 3 (toegangspunt van de afnemer): De ontvangende gecertificeerde aanbieder accepteert het bericht via het Peppol AS4-transportprotocol, voert cryptografische controles uit en levert de inhoud aan de afnemer.
Hoek 4 (afnemer): Verwerkt de gestructureerde XML-gegevens automatisch rechtstreeks in de crediteurenadministratie.
Voor overheidsopdrachten wordt hoek 3 vertegenwoordigd door Logius Digipoort. Het overheidsportaal ontvangt het binnenkomende Peppol-document en stuurt het door naar het betreffende ministerie of de betreffende overheidsinstantie.
Unieke adressering via het Peppol-netwerk
Een hoeksteen van de efficiëntie van e-facturering in Nederland is eenduidige routering via een directory. Binnen de Peppol Service Metadata Publisher (SMP) en Service Metadata Locator (SML) worden Nederlandse ondernemingen en overheidsinstanties geregistreerd met behulp van standaardidentificatiegegevens:
KvK-nummer: met behulp van de ISO 6523-schemacode 0106 (bijv. 0106:12345678).
Nederlands btw-identificatienummer: met schemacode 9944 (bijv. 9944:NL123456789B01).
Organisatie-identificatienummer (OIN): gebruikt door overheidsinstanties onder schemacode 0190.
Deze adresarchitectuur garandeert dat een factuur die vanaf elk gecertificeerd toegangspunt in Europa wordt verzonden, onmiddellijk aankomt in de door de ontvanger aangewezen boekhoudsoftware.
Sancties
Het niet naleven van de wettelijke facturerings- en administratieverplichtingen in Nederland stelt bedrijven bloot aan strenge administratieve en financiële sancties op grond van de nationale belastingwetgeving:
Wettelijke fiscale sancties op grond van de AWR
Op grond van de Algemene wet inzake rijksbelastingen (AWR) leidt het niet naleven van wettelijke factureringsverplichtingen tot formele handhavingsmaatregelen:
Administratieve boetes: Het niet uitreiken van facturen, aanhoudende vertragingen bij het uitreiken van facturen na het verstrijken van de wettelijke termijnen, of het uitreiken van facturen met wezenlijke omissies kunnen leiden tot administratieve boetes van maximaal € 5.514 per overtreding op grond van artikel 68 van de AWR.
Opzettelijke nalatigheid en belastingfraude: Wanneer de belastingdienst opzet of grove schuld vaststelt bij het weglaten van facturen of het vervalsen van transactiegegevens, kunnen administratieve boetes oplopen tot 100% van het onbetaalde belastingbedrag, naast mogelijke strafrechtelijke vervolging op grond van artikel 69 van de AWR.
Afwijzing van voorbelastingaftrek
Het belangrijkste commerciële risico betreft de afwijzing van voorbelastingaanspraken. Op grond van artikel 15 van de Wet op de omzetbelasting 1968 is voor het wettelijke recht op voorbelastingaftrek het bezit vereist van een factuur die aan alle wettelijke vereisten voldoet.
Indien een Nederlands bedrijf voorbelasting aftrekt op basis van niet-conforme, ongestructureerde documenten terwijl gestructureerde e-facturering wettelijk verplicht is, kan de Belastingdienst de aftrek weigeren. Dit leidt tot naheffingen, belastingrente en aanvullende boetes.
Uitsluiting van commerciële en overheidsopdrachten
Voor leveranciers die zaken doen met de Nederlandse publieke sector worden facturen die niet aan de vereisten voldoen, bij de Digipoort-gateway afgewezen. Onvolledige of handmatig ingediende facturen slagen niet voor de geautomatiseerde factuurregistratie, wat leidt tot het blokkeren van betalingen, schending van contractuele voorwaarden en mogelijke uitsluiting van toekomstige openbare aanbestedingen.
Hoe bedrijven zich kunnen voorbereiden
De overgang van vrijwillige e-facturering naar gestructureerde digitale naleving vereist strategische operationele voorbereiding. Organisaties die in Nederland actief zijn, dienen het volgende implementatieplan uit te voeren in aanloop naar de geplande B2B-verplichting van 2030 en de daaropvolgende binnenlandse rapportageverplichting:
1. Controleer de workflows voor inkoop- en verkoopfacturen
Begin met het evalueren van alle huidige ‘order-to-cash’ (AR) en ‘procure-to-pay’ (AP) processen.
Breng alle uitgaande en inkomende documentstromen in kaart om het transactievolume te kwantificeren.
Breng in kaart welke systemen nog steeds papieren facturen of eenvoudige PDF-bestanden via e-mail genereren of ontvangen.
Ga na of er bij bestaande handelstransacties sprake is van grensoverschrijdende EU-tegenpartijen die onderworpen zijn aan versnelde ViDA-termijnen.
2. Controleer de mogelijkheden van ERP- en boekhoudsoftware
Evalueer uw softwarelandschap om volledige compatibiliteit met de Europese normen voor e-facturering te waarborgen.
Controleer of uw financiële applicaties standaard gestructureerde XML-payloads kunnen genereren en verwerken in UBL 2.1-syntaxis, conform EN 16931 en de Nederlandse NLCIUS-specificatie.
Zorg ervoor dat uw software automatisch controleert op verplichte gegevensvelden, waaronder geldige KvK-nummers, correcte belastingtariefcodes en IBAN-formaten.
3. Zorg voor gecertificeerde Peppol-netwerkconnectiviteit
Directe connectiviteit met het Peppol-netwerk is essentieel voor conforme documentuitwisseling in Nederland.
Werk samen met een geaccrediteerde Peppol-dienstverlener om de integratie met een Access Point te waarborgen.
Registreer uw organisatie in de Peppol-directory met uw Nederlandse KvK-nummer (0106) of btw-nummer (9944), zodat handelspartners facturen automatisch naar u kunnen doorsturen.
Lees onze gids over Peppol-toegangspunten om te begrijpen hoe gecertificeerde dienstverleners een veilige documentroutering mogelijk maken.
4. Stamgegevens opschonen
Het succes van geautomatiseerde e-facturering hangt af van hoogwaardige stamgegevens.
Controleer alle klant- en leveranciersgegevens in uw CRM- en ERP-databases.
Zorg ervoor dat de officiële bedrijfsnamen, adressen, Nederlandse KvK-nummers en btw-nummers overeenkomen met de officiële registraties bij de Kamer van Koophandel.
Implementeer verificatiecontroles om verzendfouten als gevolg van ontbrekende of onjuiste identificatiegegevens te voorkomen.
5. Zorg voor een controleerbaar elektronisch archief
Zorg ervoor dat de procedures voor digitale archivering voldoen aan de Nederlandse belastingregels.
Implementeer een archiveringsoplossing die in staat is om de originele XML-payloads te bewaren gedurende de verplichte periode van zeven jaar (of tien jaar voor vastgoedgerelateerde transacties) vanaf het einde van het kalenderjaar waarin de factuur is uitgegeven.
Controleer of de archiefindexen continu leesbaar zijn, een audittrail bevatten en direct toegankelijk zijn voor belastingcontroleurs.
6. Train de financiële en inkoopteams
Voorzie interne teams van de operationele kennis die nodig is om gestructureerde e-facturen te verwerken en te voldoen aan de veranderende protocollen voor belastingrapportage:
Zorg ervoor dat AP/AR-medewerkers het verschil begrijpen tussen gestructureerde e-facturen (UBL/NLCIUS) en PDF-/e-mailfacturen.
Verduidelijk het interne beleid inzake het aanboorden van leveranciers, Peppol-ID’s en de afhandeling van uitzonderingen voor niet-conforme facturen.
Conclusie
De digitalisering van fiscale en financiële transacties in Nederland heeft een cruciaal keerpunt bereikt. Nu er een betrouwbaar, gestandaardiseerd ecosysteem voor B2G-e-facturering is opgezet, met Peppol, Logius Digipoort en NLCIUS als spil, zet de Nederlandse overheid dit technische succes nu door naar de particuliere sector. De aanstaande invoering van binnenlandse B2B-e-facturering, in combinatie met de bindende vereisten van het ViDA-pakket (VAT in the Digital Age) van de Europese Unie, markeert een onomkeerbare overgang naar een volledig geautomatiseerde uitwisseling van commerciële documenten.
Voor organisaties die actief zijn op de Nederlandse markt brengt het afwachten van formele wettelijke handhavingstermijnen onnodige operationele risico’s met zich mee. Het moderniseren van boekhoudkundige workflows, het opschonen van stamgegevens en het tot stand brengen van integratie met een gecertificeerd Peppol Access Point garandeert niet alleen voortdurende naleving van de regelgeving, maar levert ook onmiddellijk commercieel rendement op door de doorlooptijd van facturen te verkorten, handmatige verwerkingsfouten te elimineren en de cashflow te versnellen. Bedrijven die vandaag weloverwogen actie ondernemen, zullen het voortouw nemen in een efficiënte, verbonden en regelconforme digitale toekomst.
FAQ
Nee. Volgens de Nederlandse en Europese normen moet een elektronische factuur worden uitgegeven en ontvangen in een gestructureerd elektronisch formaat (zoals XML dat voldoet aan EN 16931) dat geautomatiseerde computerverwerking mogelijk maakt. Totdat de B2B-verplichting van kracht wordt, kan een PDF-bestand nog steeds een geldige btw-factuur zijn als authenticiteit, integriteit en leesbaarheid zijn gewaarborgd, maar het wordt juridisch behandeld als een ongestructureerde elektronische afbeelding en voldoet niet aan de vereisten van een gestructureerde e-factuur.