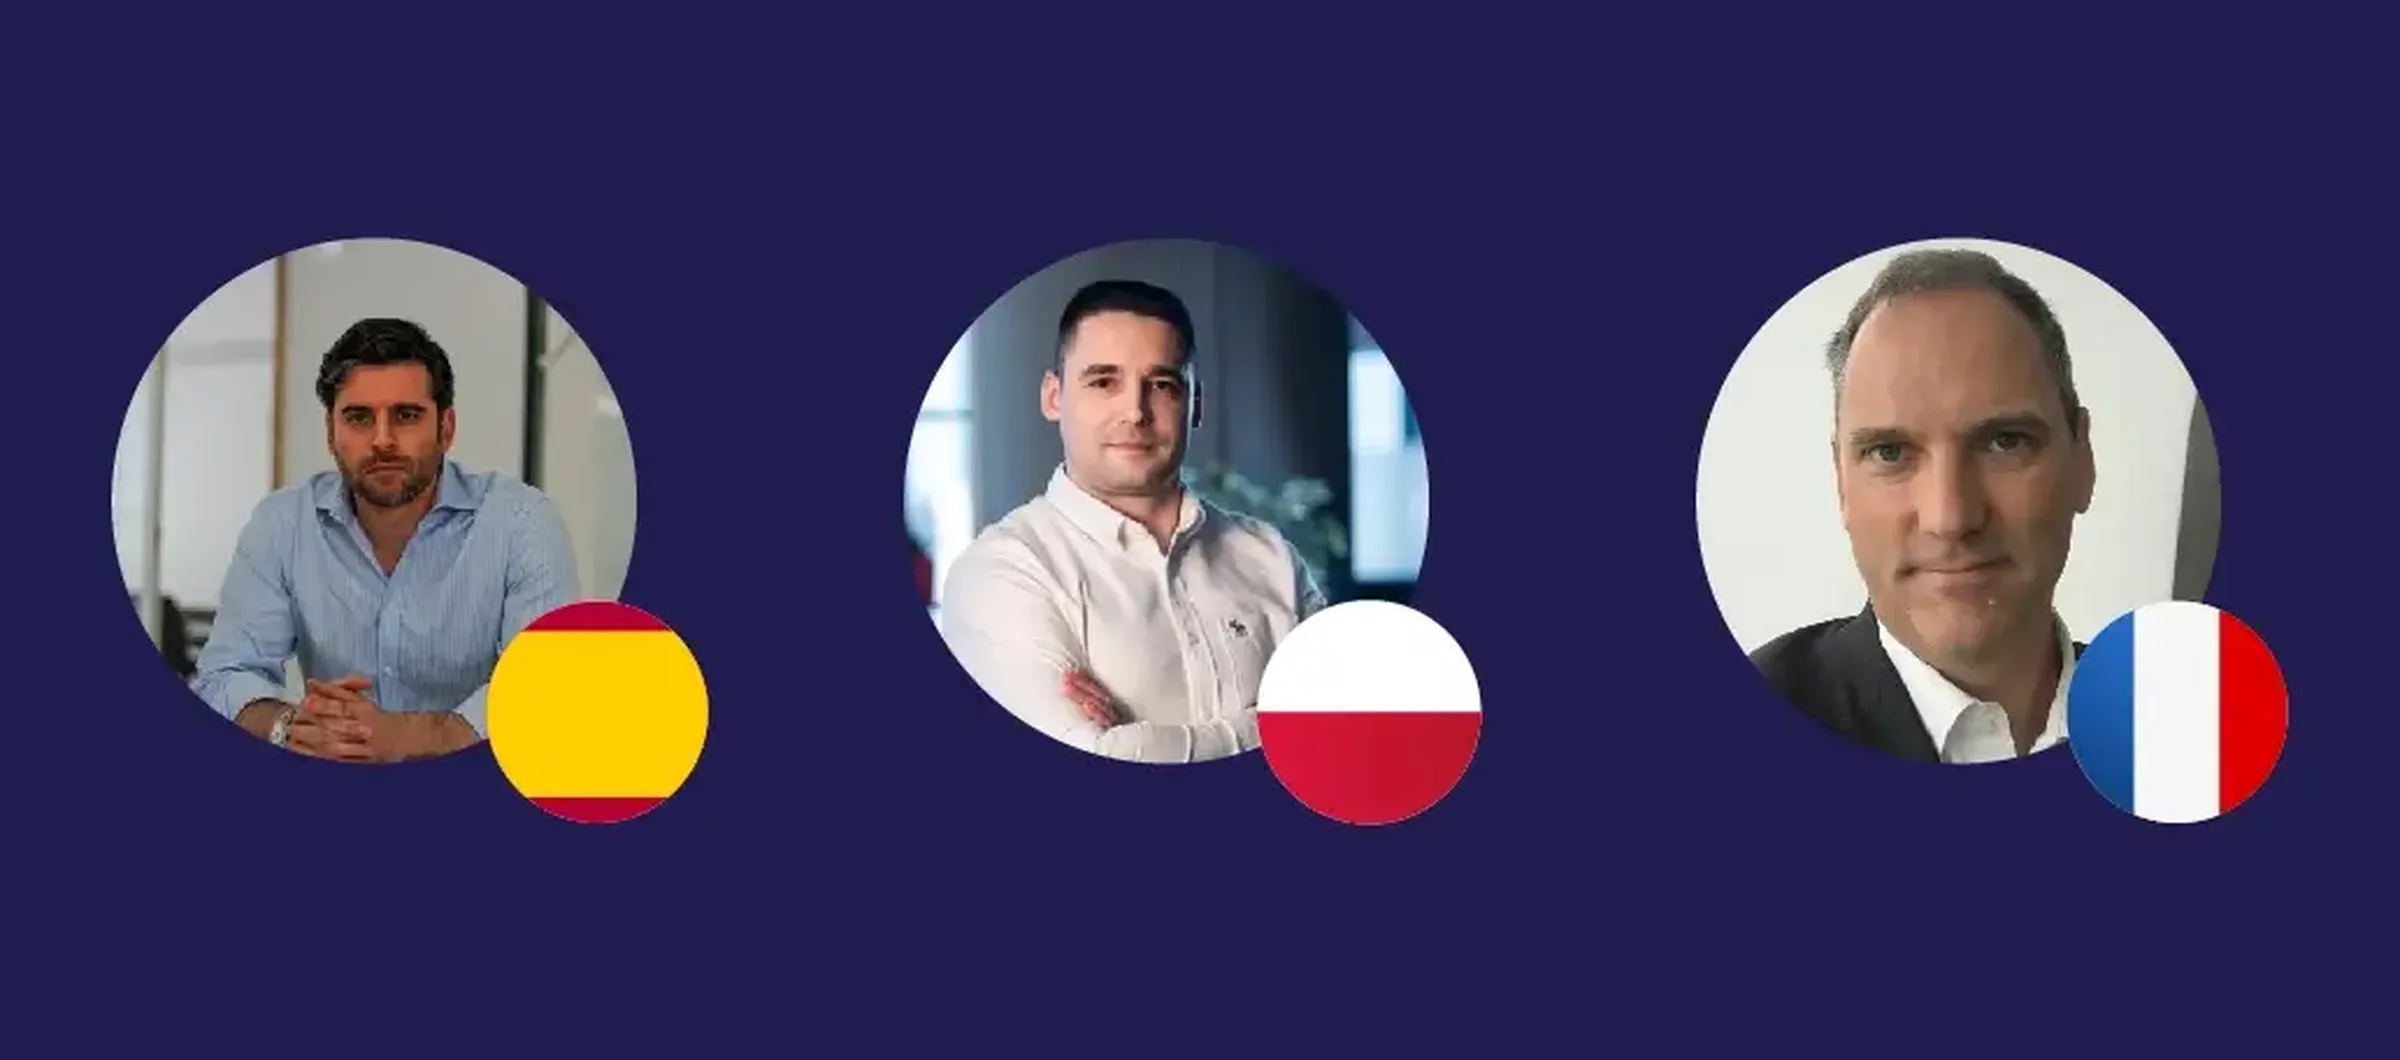
En nuestro último webinar, «Adoptar el futuro del cumplimiento en facturación electrónica: una perspectiva global», organizamos una mesa redonda para conocer las oportunidades y los obstáculos a los que se enfrentan las empresas en Polonia, Francia y España de cara a sus obligaciones de facturación electrónica B2B.
Descubra las valiosas perspectivas compartidas por nuestro panel de expertos por país y amplíe sus conocimientos sobre cómo las empresas locales pueden adelantarse a sus próximas regulaciones.
¿Qué oportunidades y también qué desventajas ven para las empresas en el modelo de facturación electrónica que se implantará en su país?
España - Pascual Gómez
Por supuesto que hay algunas desventajas, ya que la facturación electrónica obligatoria puede verse como un obstáculo al principio, pero a medio plazo será beneficiosa para todos.
Cada país tiene su propio enfoque de la facturación electrónica. También contamos con la Comisión Europea trabajando en paralelo para que las obligaciones y los procesos sean más coherentes entre los países europeos.
Desde una perspectiva pública, los beneficios son claros. Las obligaciones reducirán la evasión fiscal, ya que atacan la brecha del IVA. Podemos verlo en países como Italia, que son los pioneros.
Desde una perspectiva empresarial, los beneficios de las obligaciones de facturación electrónica aportan mejor visibilidad, más control y transparencia. Además, las empresas se benefician de la mejora en la automatización de procesos al reducir las tareas manuales, propensas a retrasos y errores humanos.
Francia - Jean-Pierre Gardille
El Gobierno francés está aprovechando las oportunidades que ofrece su reforma. La primera es reforzar competencias: habrá una reducción de los costes administrativos, lo que reduce los plazos de pago.
La segunda es una declaración fiscal simplificada. Con lo que estamos implantando en Francia, y la llegada del IVA en la era digital (ViDA), buscamos declaraciones de IVA totalmente automatizadas. Las empresas ya no tendrán que hacer sus declaraciones; en su lugar, recibirán una factura o nota de crédito del Gobierno por su IVA. Esto debería ocurrir dentro de siete a diez años.
En tercer lugar, hay una brecha del IVA de 20.000 millones de euros en Francia. Esta reforma hará que el juego económico sea más justo para luchar contra el fraude. Hay ventajas forzosas, como la supervisión de la actividad en tiempo real para las empresas. En la actualidad, las empresas supervisan su actividad con informes contables, y lo que estamos haciendo con la facturación electrónica hace que las empresas puedan supervisar sus actividades en tiempo real
Polonia - Krzysztof Pulkiewicz
El primer beneficio para las empresas es la oportunidad de automatizar los procesos empresariales en tareas de contabilidad, ERP, cuentas por cobrar y cuentas por pagar. Es una gran oportunidad para las empresas, ya que ahorrará mucho tiempo a varios departamentos.
Sin embargo, también hay desventajas. Uno de los ejemplos es que, en la implementación polaca, cualquiera que tenga una IP, o identificador de IVA, puede enviar una factura electrónica a nuestra empresa. Y esto crea un espacio para un posible fraude. Hay algunos planes para que el Gobierno polaco pueda abordar esto, pero veo aquí un gran reto: cómo reverificar y cómo validar las facturas correctas.
¿Cree que las conexiones EDI entre proveedores y compradores seguirán existiendo una vez que entren en vigor las nuevas obligaciones?
Francia - Jean-Pierre Gardille
No se abordan directamente en la reforma [francesa], por lo que todavía podemos llevar a cabo EDI como PDP, pero solo entre PDP y empresas (en el papel de clientes de PDP).
Actualmente, no se puede llevar a cabo EDI con la plataforma pública central. Así que, de hecho, la reforma indica que el EDI puede sobrevivir si existen acuerdos previos, pero nosotros, como plataforma pública, ya no queremos ocuparnos del EDI. Por lo que, en efecto, esto hará que esta forma de mover facturas electrónicas sea menos popular en Francia.
Polonia - Krzysztof Pulkiewicz
Creo que muchas de las conexiones EDI se mantendrán. También es importante que muchos canales de intercambio de facturas existentes se mantengan en paralelo con KSeF (la plataforma polaca de facturación electrónica). Una de las razones es que KSeF no admite ningún tipo de adjunto. Por lo tanto, si desea adjuntar un documento a su factura (facturación, informes, etc.), debe enviarse por un canal diferente, que funcionará en paralelo a KSeF. Las conexiones directas se mantendrán y el envío de facturas en paralelo por correo electrónico también se mantendrá.
Quizás KSeF se amplíe en el futuro, permitiéndonos enviar documentos adicionales. Pero, por el momento, creo que los canales existentes se mantendrán en paralelo al canal oficial de subida a KSeF.
España - Pascual Gómez
Muy similar a Francia y Polonia, el EDI coexistirá con las próximas plataformas y sistemas. Creo que en algún momento podría evolucionar, pero en España todavía se puede mantener la conexión entre proveedor y cliente, y luego hay que reportar las facturas en paralelo a la administración tributaria.
Hemos observado que ha habido retrasos en la introducción de las obligaciones en comparación con lo anunciado inicialmente en cada uno de sus países. En su experiencia, ¿cree que hay lugar para que las empresas se relajen ahora, o recomendaría que sigan trabajando para asegurarse de que cumplirán la normativa?
Polonia - Krzysztof Pulkiewicz
Diría que el tiempo realmente se está agotando. Creo que vemos a muchas empresas ya trabajando en su cumplimiento normativo, porque no se trata solo de la conectividad, no se trata solo de estar conectado a KSeF, no se trata solo de poder subir y descargar el documento; también se trata de adaptar los procesos empresariales y de adaptar los sistemas. Por ejemplo, la forma en que gestionamos las cuentas por pagar, la forma en que entregamos las cuentas por cobrar junto con documentos adicionales.
Así que hay mucho trabajo, especialmente para las empresas grandes y medianas. Y si todavía no ha empezado, ¡ya es muy tarde! Pero sigue siendo un buen momento para empezar a trabajar con nosotros, en Banqup Group, siempre podemos ayudar en este proceso.
Francia - Jean-Pierre Gardille
Aunque tengamos un retraso, sabemos por qué lo tenemos en Francia: la infraestructura no está completamente lista. En lugar de tener un piloto de seis meses, vamos a tener un piloto de más de un año con todos los actores de la reforma.
Al igual que en Polonia, el éxito de cada empresa estará en los detalles. Hay muchos socios que apenas saben que se verán afectados, o que tienen un papel que desempeñar en la reforma. Por lo tanto, cuando empecemos a activar la reforma, veremos interacciones que potencialmente no estaban previstas antes. Por eso queremos contar con un ecosistema lo más rico posible durante el piloto, para prestar realmente atención a todos los detalles y al impacto en el sistema de información de las empresas. Cuanto más grande es la empresa, más complejo es el sistema de información y, por lo tanto, más complejas son las interacciones que veremos.
Esto es lo que estamos viendo en este momento. Especialmente en las empresas medianas, que a veces cuentan con menos recursos para gestionar sus sistemas de TI y, por lo tanto, tienen verdaderas dificultades para implantar la reforma.
España - Pascual Gómez
La respuesta corta es no; aunque puedan verse retrasos en la publicación, hay que estar al tanto de las novedades y se necesita todo el tiempo posible para prepararse.
Por supuesto, las empresas han percibido los problemas de los retrasos. Todavía queda mucho por hacer, y aunque pueda parecer que queda mucho tiempo por delante, si no se cumple la normativa, simplemente no se puede operar en estos países. Por lo tanto, hay que asegurarse de estar globalmente preparado. Cuanto más global es la empresa, más complejo es su entorno.
Las empresas que puedan tener transacciones con España, Polonia y Francia deben preparar a su equipo de proyecto para numerosas pruebas y asegurarse de que los datos necesarios estén listos para cumplir con los diferentes requisitos de cada país. El modelo de cada país es complejo y diferente entre sí, por lo que, sin duda, a las empresas les conviene encontrar un socio que pueda simplificar los servicios de facturación electrónica y reporte electrónico en todo el mundo.
Empiece a simplificar su recorrido hacia la facturación electrónica
En Banqup Group, ayudamos a empresas de todos los tamaños a transformarse hacia formas de trabajo digitalizadas y automatizadas. Trabajamos con usted y su equipo para introducir procesos electrónicos, de modo que la facturación electrónica forme parte de su flujo de trabajo diario, de la forma más eficiente posible.
Como cumplimos con la normativa fiscal en más de 60 países de todo el mundo, sabemos bien cómo garantizar que su empresa se mantenga en cumplimiento normativo. Su empresa no solo se beneficiará del cumplimiento normativo, sino también de servicios adicionales de valor añadido en facturación electrónica. Pagos digitalizados, procesos automatizados de facturas entrantes y la posibilidad de ampliar su red global.
Inicie hoy mismo su recorrido hacia la facturación electrónica explorando nuestras soluciones.