Este artículo se actualizó por última vez el 2 de octubre de 2025 para reflejar la finalización con éxito de la consolidación de las plataformas de envío de facturas ZRE y OZG-RE.
La facturación electrónica cobra cada vez más importancia en Alemania. Si bien el gobierno federal ha establecido la obligación de facturación electrónica entre empresas y administración pública (B2G) para sus proveedores desde noviembre de 2020, en cumplimiento de la Directiva 2014/55/UE, el panorama de la facturación electrónica en Alemania implica requisitos variables a nivel estatal, formatos específicos y próximas obligaciones entre empresas (B2B).
Si bien el mandato federal establece una base para la facturación electrónica (e-invoicing) en las transacciones entre empresas y administración pública (B2G), los estados federados de Alemania (“Bundesländer”) tienen su propia normativa de facturación electrónica, lo que da lugar a requisitos variables para los proveedores de organismos públicos estatales y locales. Algunos estados, como Hamburgo y Sarre, implementaron obligaciones de facturación electrónica en 2022, mientras que otros, hasta la fecha, todavía no la han hecho obligatoria para todos sus proveedores.
Los proveedores deben tener en cuenta que los requisitos específicos de facturación electrónica los determina la legislación de cada estado. Se ofrece más información aquí (solo en alemán) a través de la Oficina de Coordinación de Normas TI (KoSIT). Recomendamos contactar directamente con la administración estatal correspondiente o con su cliente gubernamental para confirmar la normativa específica u otros detalles, como la referencia del comprador (la denominada “Leitweg-ID”).
Descubra los matices de las obligaciones de facturación electrónica B2G de Alemania, los formatos implicados y el avance del país hacia la normativa B2B.
Qué se considera una factura electrónica
Según el Reglamento alemán sobre facturación electrónica en la contratación pública federal (E-Rechnungsverordnung, o, abreviado, ERechV), las facturas se consideran electrónicas si se emiten, transmiten y reciben en un formato electrónico estructurado que permite procesar el documento de forma automática y electrónica.
En general, debe utilizarse el estándar XRechnung, el estándar local de Alemania e implementación del estándar europeo de facturación electrónica (EN 16931), en su versión más reciente, para la facturación electrónica B2G. No obstante, puede utilizarse otro estándar de intercambio de datos siempre que también cumpla los requisitos de la norma EN 16931 (por ejemplo, ZUGFeRD versión 2.0 o posterior en el perfil XRECHNUNG).
Además de las especificaciones descritas en los estándares europeo o XRechnung, los estados federados de Alemania pueden imponer requisitos adicionales a las empresas locales. Junto con estas especificaciones, las empresas también deben tener en cuenta cualquier requisito adicional establecido por el gobierno federal o estatal.
¿Quién debe enviar facturas electrónicas en la contratación pública federal (B2G)?
El Reglamento de Facturación Electrónica (ERechV), adoptado el 6 de septiembre de 2017, establece la obligación de utilizar la facturación electrónica en la contratación pública federal (B2G) y traspone la Directiva 2014/55/UE al derecho federal alemán.
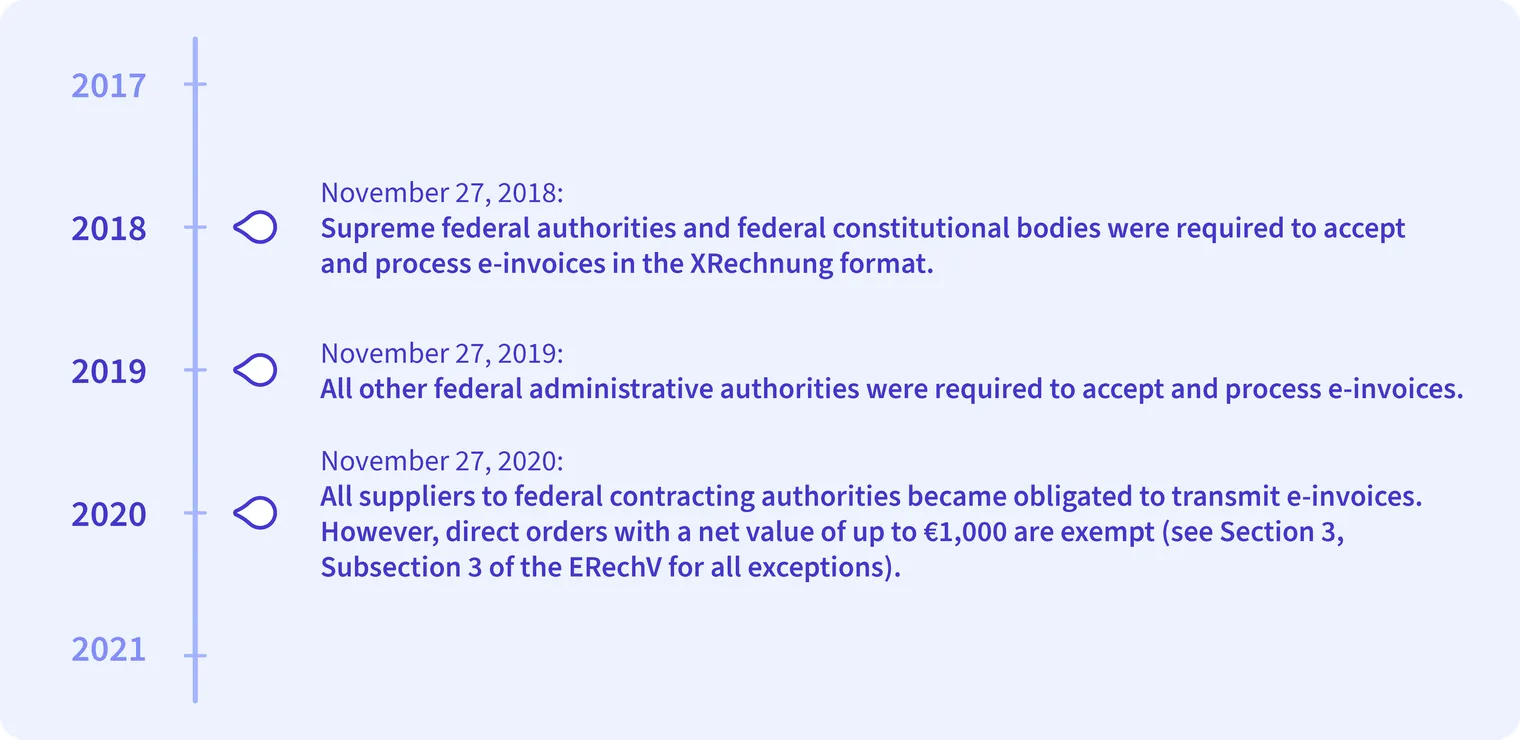
Aquí tiene una cronología con las fechas clave de implementación:
27 de noviembre de 2018: Las autoridades federales supremas y los órganos constitucionales federales debían aceptar y procesar facturas electrónicas en formato XRechnung.
27 de noviembre de 2019: El resto de autoridades administrativas federales debían aceptar y procesar facturas electrónicas.
27 de noviembre de 2020: Todos los proveedores de las entidades adjudicadoras federales quedaron obligados a transmitir facturas electrónicas. No obstante, los pedidos directos con un valor neto de hasta 1000 € están exentos (véase la sección 3, apartado 3 del ERechV para conocer todas las excepciones).
 En esencia, el ERechV exige que la administración federal reciba facturas electrónicas y que los proveedores y prestadores de servicios del gobierno federal envíen facturas electrónicas para los contratos públicos.
¿Qué formato se exige para las transacciones B2G?
Para la facturación electrónica B2G en Alemania, el formato principal aceptado es XRechnung. Se trata de una implementación local alemana del estándar europeo de facturación electrónica. XRechnung, que admite tanto CII (Cross-Industry Invoice) como UBL (Universal Business Language) como sintaxis basada en XML, está diseñado para garantizar la legibilidad automática y una integración sin fisuras en los sistemas de procesamiento y, aunque originalmente se concibió específicamente para necesidades B2G, está evolucionando para dar soporte a requisitos más amplios de B2B y de reporte digital.
Aunque XRechnung es el estándar principal, ZUGFeRD (Guía central del usuario del Foro de Facturas Electrónicas en Alemania) -técnicamente idéntico al Factur-X francés- también se acepta bajo determinadas condiciones. Introducido en 2013, ZUGFeRD ofrece un formato híbrido que utiliza tanto un archivo PDF/A-3 (legible para humanos) como un archivo XML incrustado (legible por máquina) con sintaxis CII, y se usa ampliamente en contextos B2B. En concreto, ZUGFeRD versión 2.0 o posterior en un perfil conforme a EN 16931, como el perfil EN 16931/Comfort o XRECHNUNG, es una alternativa B2G aceptable a XRechnung. Tenga en cuenta que los perfiles Minimum, Basic WL y Basic siguen sin ser suficientes para uso B2G.
Además, Peppol BIS Billing 3.0 se acepta para facturas procedentes del extranjero dirigidas a las autoridades públicas alemanas.
Actualización (2026): orientación y evolución futura de XRechnung
En marzo de 2026, la Cámara Federal Alemana de Asesores Fiscales (BStBK) publicó unas preguntas frecuentes actualizadas sobre facturación electrónica, con orientación práctica sobre las facturas electrónicas estructuradas conformes con la EN 16931, incluidos XRechnung y ZUGFeRD (a partir de la versión 2.0). La guía destaca los requisitos de validación, las comprobaciones de datos relevantes para el IVA y la integración en los flujos de trabajo contables. También refuerza el archivo conforme a la GoBD, el estándar alemán para el mantenimiento de registros digitales y auditoría, que exige que los datos estructurados de las facturas permanezcan inalterados, sean legibles por máquina y estén accesibles a efectos de auditoría.
Además, la Oficina de Coordinación de Normas TI, responsable de mantener el estándar XRechnung y su extensión, KoSIT, ha presentado una hoja de ruta para XRechnung 4.0, que indica una evolución más amplia del estándar más allá de los casos de uso B2G para dar soporte a escenarios B2B y a los futuros requisitos de reporte digital (DRR) en el marco de ViDA.
Plataforma federal alemana de facturación electrónica: OZG-RE
La administración federal alemana utilizaba anteriormente dos plataformas principales para recibir facturas electrónicas: la Zentrale Rechnungseingangsplattform des Bundes (Plataforma Central de Envío de Facturas, abreviada ZRE) y la Onlinezugangsgesetz-konforme Rechnungseingangsplattform (Plataforma de Envío de Facturas conforme a la Ley de Acceso en Línea, abreviada OZG-RE).
No obstante, el Ministerio Federal del Interior y de Asuntos de la Patria (BMI) y el Ministerio Federal de Finanzas (BMF) completaron con éxito la consolidación de estas plataformas el 19 de septiembre de 2025. La ZRE se ha cerrado, y la OZG-RE es ahora la única plataforma federal para el envío de facturas electrónicas a toda la administración federal (incluidos los antiguos usuarios de la ZRE de la administración federal directa y los antiguos usuarios de la OZG-RE de la administración federal indirecta y los estados federados colaboradores).
Esta consolidación simplifica el proceso para los proveedores al crear un punto de acceso unificado. La OZG-RE, a la que se puede acceder a través de la “Mein Unternehmenskonto” (cuenta de empresa) basada en el software fiscal ELSTER, gestiona ahora el envío de facturas electrónicas de más de 170 instituciones de la administración federal indirecta y de cinco estados federados actualmente, además de toda la administración federal directa. Los proveedores pueden seguir utilizando el portal de registro de la OZG-RE.
Conservación de datos y cumplimiento de la GoBD alemana
Más allá del formato y la transmisión de las facturas electrónicas, las empresas deben cumplir los “Principios alemanes para el mantenimiento, la conservación y la salvaguarda adecuados de libros, registros y documentos en formato electrónico, así como para el acceso a los datos” (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff, o abreviado, GoBD). Estos principios, en sus versiones revisadas periódicamente, regulan el almacenamiento adecuado de los registros electrónicos, incluidas las facturas electrónicas.
Si así lo solicita la administración tributaria, la empresa auditada deberá facilitar en un formato legible por máquina los datos sujetos a obligaciones de registro y conservación, así como la información estructural necesaria para su evaluación. Toda la información que justifique la factura, incluidos los datos estructurales, debe conservarse en su formato original. En el caso de las facturas electrónicas, esto significa que debe conservarse el formato electrónico original.
La introducción de la facturación electrónica B2B
Alemania ha aprobado la Ley de Oportunidades de Crecimiento (“Wachstumschancengesetz”), que incluye la normativa de facturación electrónica B2B obligatoria. Esta ley fue aprobada por el Bundestag alemán el 17 de noviembre de 2023 y por el Bundesrat el 22 de marzo de 2024.
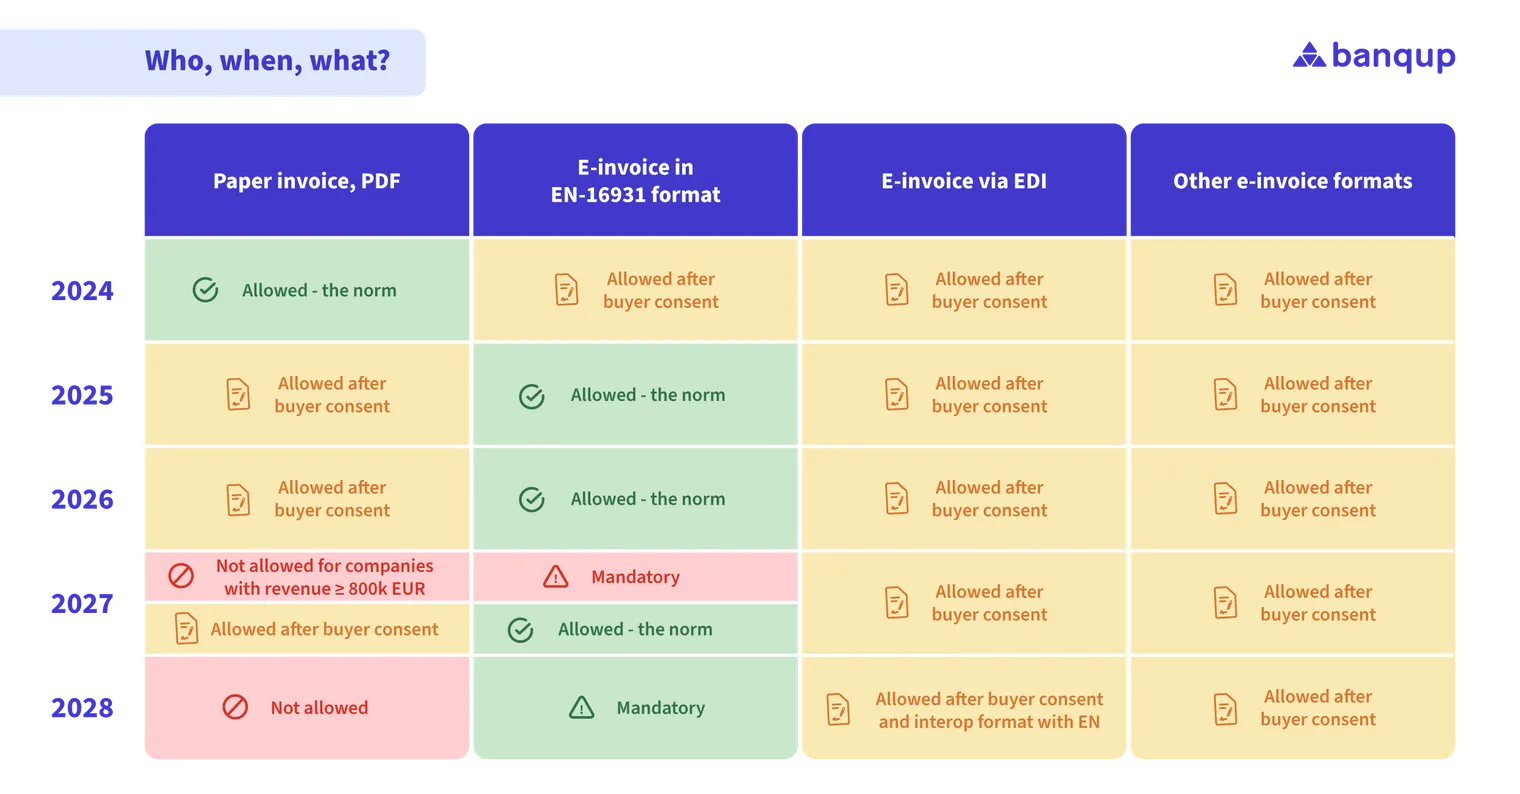
A continuación, se detallan las fechas y los requisitos clave de implementación:
Desde el 1 de enero de 2025: Todas las empresas deben poder recibir facturas electrónicas en el estándar EN 16931. No se necesita el consentimiento del comprador para enviar facturas electrónicas en este formato.
Hasta el 31 de diciembre de 2026: Las facturas en papel y las facturas electrónicas que no cumplan con la norma EN 16931 siguen estando permitidas, pero solo con el consentimiento del destinatario.
Desde el 1 de enero de 2027: Las empresas con una facturación del año anterior (2026) igual o superior a 800.000 EUR deberán emitir facturas electrónicas en formato EN 16931 u otros formatos electrónicos acordados que permitan extraer con precisión la información del IVA. El EDI sigue estando permitido siempre que la información del IVA pueda extraerse en EN 16931. Para las empresas afectadas en ese momento, las facturas en papel dejarán de ser conformes.
Desde el 1 de enero de 2028: La obligación de emitir facturas electrónicas se amplía a todas las empresas. El EDI sigue estando permitido en las condiciones mencionadas anteriormente.
Las facturas electrónicas deben tener un formato electrónico estructurado, como XRechnung o ZUGFeRD. Formatos como PDF o correos electrónicos de texto no se considerarán conformes.
Para conocer las últimas novedades y más detalles, consulte la normativa de facturación electrónica de Alemania.
Garantice su cumplimiento normativo con Banqup Group
Trabajar con la solución de facturación electrónica de Banqup aporta a su empresa tranquilidad y seguridad. Nuestra solución ya cumple con la normativa fiscal y de facturación electrónica en más de 60 países de todo el mundo. Realizamos un seguimiento diario de los cambios normativos y adaptamos nuestras soluciones en consecuencia, para que su empresa se mantenga en cumplimiento sin necesidad de contar con expertos en facturación electrónica.
Para iniciar su recorrido y garantizar una transición sencilla a las soluciones de Banqup Group, contacte con un miembro de nuestro equipo local en Alemania para hablar sobre sus necesidades de facturación electrónica y cumplimiento normativo, y obtener asesoramiento personalizado. Para conocer todas las últimas noticias y novedades sobre cumplimiento normativo, no olvide suscribirse a nuestro boletín y seguirnos en LinkedIn.

Raoul Koch
Banqup's Country Manager Germany
Raoul, our Country Manager for Germany, has been with us since 2015. With over a decade of experience in business development and digital innovation, he specialises in advising B2B clients, especially in e-invoicing and digital collaboration. He's led the charge in transitioning global corporations from paper-based processes to digital solutions.