Este artículo se actualizó el 28 de septiembre de 2026 para reflejar el marco obligatorio de facturación electrónica B2B de Alemania en virtud de la Ley de Oportunidades de Crecimiento (Wachstumschancengesetz), incluido el calendario de implementación por fases hasta 2028, la definición legal de las facturas electrónicas, los requisitos de la norma EN 16931, los formatos de factura aceptados y las últimas indicaciones sobre el marco de cumplimiento del IVA digital en Alemania.
Alemania ha renovado su sistema del impuesto sobre el valor añadido ampliando la facturación electrónica obligatoria, partiendo de la facturación electrónica entre empresas y administraciones públicas (B2G), que lleva varios años implantada, a las transacciones nacionales entre empresas (B2B). Promulgada en virtud de la Ley de Oportunidades de Crecimiento (Wachstumschancengesetz), la reforma redefine legalmente las facturas electrónicas, abandonando los archivos PDF simples en favor de formatos semánticos estructurados que cumplen con la norma europea EN 16931.
La implantación nacional del B2B sigue un calendario por fases. Desde el 1 de enero de 2025, todas las empresas establecidas en Alemania deben estar técnicamente preparadas para recibir facturas electrónicas estructuradas sin necesidad del consentimiento del comprador. La emisión obligatoria se implanta en oleadas progresivas: las grandes empresas con una facturación anual superior a 800.000 € deben emitir facturas electrónicas conformes a partir del 1 de enero de 2027, antes de que la obligación se extienda al resto de empresas nacionales el 1 de enero de 2028.
Aunque Alemania no dispone actualmente de un modelo centralizado de validación previa, el Ministerio de Finanzas está preparando activamente un sistema de notificación electrónica descentralizado (elektronisches Meldesystem) para capturar los datos de las transacciones en tiempo real, que servirá de puente nacional de Alemania hacia las normas europeas de notificación digital obligatorias previstas en el marco de ViDA para 2030.
Introducción y estrategia fiscal digital
Alemania está atravesando una de las transformaciones más importantes de su panorama de facturación comercial y cumplimiento fiscal de la historia moderna. El Gobierno federal ha optado por sustituir el papel y los formatos digitales no estructurados por facturas electrónicas estructuradas y legibles por máquina en todos los sectores comerciales nacionales.
El principal motor de este cambio digital es doble: cerrar la persistente brecha nacional del IVA y modernizar los procesos entre empresas en la mayor economía del continente. Las estimaciones de la Comisión Europea señalan sistemáticamente que se pierden miles de millones de euros al año por fraude del IVA, tramas de tipo carrusel y errores administrativos de cálculo. Al transformar las transacciones en registros digitales estructurados, la administración tributaria alemana (Finanzverwaltung) establece la base estructural necesaria para verificar las deducciones fiscales de forma automática.
La estrategia de Alemania difiere de los modelos de validación centralizada pioneros en América Latina y el sur de Europa. En lugar de exigir a las empresas que envíen cada factura a través de un portal de validación gubernamental antes de su emisión, el legislador alemán ha dado prioridad a un modelo descentralizado. Las empresas intercambian documentos estructurados directamente o a través de redes privadas, lo que preserva la velocidad operativa a la vez que se establece una sintaxis de datos estándar.
Esta transformación B2B no parte de cero, sino que se apoya en años de facturación electrónica B2G obligatoria. La implantación en el sector público introdujo particularidades específicas de Alemania, como la creación de portales específicos de envío de facturas (originalmente divididos entre el ZRE y el OZG-RE, ahora consolidados en el OZG-RE), la introducción del Leitweg-ID obligatorio para el enrutamiento dentro de la administración pública, y el establecimiento del CIUS nacional XRechnung junto con los perfiles ZUGFeRD aceptados. Si bien el B2G introdujo estos rigurosos requisitos de enrutamiento y formato para el sector público (incluida la gestión de Leitweg-IDs que no se almacenan en un único directorio oficial), la obligación B2B amplía la facturación estructurada a toda la economía comercial.
Es fundamental señalar que, a diferencia de los modelos de validación centralizada que imponen canales de transmisión rígidos o portales gubernamentales, el marco B2B de Alemania no impone ninguna restricción ni limitación sobre el método de transmisión. Las empresas son totalmente libres de intercambiar facturas por correo electrónico estándar, SFTP seguro o redes como Peppol. El único requisito legal se centra estrictamente en el formato: las facturas deben estar estructuradas y ser totalmente compatibles con la norma europea EN 16931. Este enfoque centrado en el formato e independiente del canal, combinado con la implantación por fases que comienza con la recepción obligatoria en enero de 2025 y continúa con obligaciones de emisión progresivas, ofrece a las empresas flexibilidad a la hora de actualizar su infraestructura de facturación existente.
Este marco normativo actúa como la primera fase indispensable de un proyecto más amplio de dos niveles. La facturación electrónica estructurada establece los registros comerciales estandarizados que posteriormente alimentarán una futura plataforma nacional de notificación electrónica de transacciones (elektronisches Meldesystem). Mediante esta implantación por fases, Alemania equilibra la viabilidad administrativa inmediata para las pequeñas y medianas empresas con la supervisión fiscal digital a largo plazo.
Evolución histórica y contexto de la UE y global
El recorrido de Alemania hacia el cumplimiento digital comenzó en el sector de la contratación pública antes de llegar al comercio del sector privado. Comprender cómo se desarrollaron estas iniciativas anteriores explica por qué la actual obligación B2B se estructura en torno a normas europeas en lugar de interfaces nacionales propietarias.
Los cimientos del sector público (B2G)
El origen de la facturación electrónica alemana se remonta a la Directiva 2014/55/UE de la Unión Europea (la denominada legislación europea sobre facturación electrónica), que obligó a los órganos de contratación pública de todos los Estados miembros de la UE a aceptar facturas electrónicas conformes con una norma europea común. Alemania transpuso esta directiva mediante la Ley de Administración Electrónica (E-Government-Gesetz) y el Reglamento Federal de Facturación Electrónica (E-Rechnungsverordnung).
Debido a que Alemania funciona como una república federal con 16 estados autónomos (Bundesländer), la implantación en el sector público se fragmentó estructuralmente. A nivel federal, la facturación electrónica obligatoria para los proveedores de la administración federal (Bund) entró en vigor el 27 de noviembre de 2020, utilizando inicialmente dos plataformas federales: la Zentrale Rechnungseingangsplattform des Bundes (ZRE) y la Onlinezugangsgesetz-konforme Rechnungseingangsplattform (OZG-RE), que desde entonces se han consolidado en una única plataforma unificada bajo el OZG-RE. Al mismo tiempo, los estados desarrollaron sus propios portales de contratación diferenciados y umbrales de envío variables, y varios de ellos adoptaron la infraestructura Peppol mientras que otros mantuvieron portales de carga web.
Para superar esta divergencia operativa, la Agencia de Coordinación para Estándares de TI (Koordinierungsstelle für IT-Standards - KoSIT) creó XRechnung. Este formato XML puramente estructurado sirvió como la Especificación Alemana de Uso Básico de Factura (CIUS) oficial en virtud de la norma europea EN 16931, lo que demostró que la facturación automatizada del sector público era funcionalmente viable a gran escala.
El giro hacia el B2B nacional obligatorio
Si bien la contratación pública demostró la solidez de los datos estructurados, las transacciones entre empresas privadas seguían dependiendo en gran medida de archivos PDF no estructurados enviados por correo electrónico. Para modernizar este intercambio del sector privado, el Ministerio Federal de Finanzas alemán solicitó en noviembre de 2022 una excepción formal a los artículos 218 y 232 de la Directiva del IVA de la UE (Directiva 2006/112/CE).
La Comisión Europea concedió esta Decisión de Ejecución del Consejo el 25 de julio de 2023 (Decisión de Ejecución (UE) 2023/1551 del Consejo), que autoriza a Alemania a aplicar medidas especiales que constituyen una excepción a la Directiva del IVA:
Permitió a Alemania eliminar el requisito legal, vigente desde hace tiempo, de que el destinatario de la factura debe dar su consentimiento para recibir una factura electrónica.
Permitió a Alemania aceptar únicamente las facturas emitidas en un formato electrónico estructurado como facturas fiscales válidas para las transacciones nacionales B2B.
Con esta autorización de la UE, el legislador alemán redactó la Ley de Oportunidades de Crecimiento (Wachstumschancengesetz). Tras el debate parlamentario entre el Bundestag y el Bundesrat, la legislación de compromiso final fue aprobada por el Bundesrat el 22 de marzo de 2024 y se promulgó en el Boletín Oficial Federal (Bundesgesetzblatt) el 27 de marzo de 2024.
Alineación con el paquete ViDA de la UE
La reforma legal nacional de Alemania se anticipa directamente a la iniciativa del IVA en la Era Digital (ViDA) de la Comisión Europea. ViDA tiene como objetivo estandarizar los requisitos de información digital en todo el mercado único europeo, estableciendo la facturación electrónica obligatoria para las entregas intracomunitarias e introduciendo la comunicación de transacciones digitales casi en tiempo real antes del 1 de julio de 2030.
Al adoptar la norma europea EN 16931 como base nacional, Alemania garantiza que el software de contabilidad nacional, los sistemas de planificación de recursos empresariales (ERP) y las redes de transmisión sean plenamente interoperables con los requisitos de información transfronterizos europeos cuando ViDA entre en vigor.
Cronología completa de cumplimiento
Aunque el enfoque principal del actual marco alemán de facturación electrónica es la obligación B2B, la base legal se inició con la contratación pública (B2G), donde las administraciones públicas quedaron progresivamente obligadas a aceptar facturas electrónicas estructuradas de sus contratistas.
La obligación alemana B2B se estructura en torno a un calendario de implementación por fases que abarca de 2025 a 2028, garantizando a las empresas margen operativo suficiente para actualizar sus sistemas.
Fecha | Hito legal y obligación de cumplimiento | Sector empresarial afectado |
Abril de 2017 | Reglamento Federal de Facturación Electrónica (ERechV) promulgado. Establece el marco legal para la facturación electrónica en la contratación pública federal en virtud de la Directiva 2014/55/UE. | Administración pública federal y contratistas del Gobierno. |
27 de noviembre de 2018 | Obligación federal de recepción B2G. Las autoridades federales están legalmente obligadas a recibir y procesar facturas electrónicas. | Proveedores de las autoridades públicas federales (Bund). |
27 de noviembre de 2019 | Obligación de recepción B2G subcentral y sectorial. La obligación se extiende a las autoridades federales subcentrales, los contratistas sectoriales y los organismos concesionarios. | Contratistas que suministran a entidades públicas subcentrales. |
27 de noviembre de 2020 | Obligación federal de emisión B2G. Entra en vigor la implementación completa para que los proveedores emitan facturas electrónicas a los organismos públicos federales (con excepciones para pedidos directos de hasta 1.000 €). | Todos los contratistas que suministran al sector público federal. |
25 de julio de 2023 | El Consejo Europeo concede a Alemania una excepción a los artículos 218 y 232 de la Directiva 2006/112/CE mediante la Decisión de Ejecución (UE) 2023/1551 del Consejo. | Unión Europea / República Federal de Alemania. |
27 de marzo de 2024 | Promulgación de la Ley de Oportunidades de Crecimiento (Wachstumschancengesetz) en el Boletín Oficial Federal (BGBl. I 2024, n.º 108). | Todas las empresas comerciales establecidas en Alemania. |
15 de octubre de 2024 /15 de octubre de 2025 | Directrices administrativas y actualizaciones del BMF. El Ministerio Federal de Finanzas (BMF) emite su circular administrativa inicial en octubre de 2024, seguida de su directriz actualizada definitiva y con carácter vinculante (BMF-Schreiben zur Einführung der obligatorischen elektronischen Rechnung bei Umsätzen zwischen inländischen Unternehmern ab dem 1. Januar 2025, ref. III C 2 - S 7287-a/23/10001 :007) el 15 de octubre de 2025, que detalla las normas de aplicación procedimental definitivas y los estándares de cumplimiento. | Administración tributaria alemana, contribuyentes, desarrolladores de software. |
1 de enero de 2025 | Entra en vigor la obligación de capacidad de recepción. Todas las empresas alemanas deben ser capaces de recibir y procesar facturas electrónicas estructuradas conformes con la norma EN 16931. Se elimina legalmente el requisito de consentimiento del destinatario para las facturas electrónicas estructuradas. | Todas las personas sujetas al impuesto a nivel nacional (inländische Unternehmer) que realicen operaciones B2B. |
19 de septiembre de 2025 | Consolidación de las plataformas ZRE y OZG-RE. Los portales federales de envío de facturas se consolidan en una única plataforma unificada bajo el OZG-RE. | Proveedores que interactúan con la administración pública federal. |
Hasta el 31 de diciembre de 2026 | Período transitorio de emisión. Los emisores pueden seguir proporcionando facturas en papel o facturas electrónicas no estructuradas (como archivos PDF estándar), sujeto al acuerdo mutuo del destinatario. | Todas las empresas nacionales que emitan facturas B2B nacionales. |
1 de enero de 2027 | Emisión obligatoria para grandes empresas. Las empresas con una facturación total en el año natural 2026 superior a 800.000 € deben emitir facturas electrónicas estructuradas conformes para las entregas B2B nacionales. Los acuerdos EDI tradicionales siguen permitiéndose conforme a los criterios transitorios. | Empresas con una facturación total del año anterior > 800.000 €. |
1 de enero de 2028 | Emisión obligatoria completa a nivel nacional. Todas las empresas establecidas en Alemania, independientemente de su facturación, deben emitir facturas electrónicas estructuradas conformes para las operaciones B2B nacionales. Fin de las excepciones transitorias generales para el papel y el PDF. | Todas las empresas nacionales sujetas al impuesto (incluidas pymes y microempresas). |
1 de enero de 2028 | Cumplimiento estricto de EDI. Las facturas de intercambio electrónico de datos (EDI) podrán seguir utilizándose únicamente si cumplen la definición legal de factura electrónica. En términos prácticos, el formato debe cumplir la norma EN 16931 o ser interoperable con ella de modo que la información de factura legalmente exigida pueda extraerse de forma correcta y completa. | Todas las empresas dependientes de EDI y las redes industriales. |
1 de julio de 2030 (previsto) | Requisitos de información digital transfronteriza ViDA de la UE. Introducción de los Requisitos de Información Digital (DRR) armonizados para las operaciones B2B intracomunitarias. Despliegue previsto del sistema nacional alemán conectado de comunicación de transacciones. | Todos los operadores transfronterizos de la UE y las personas sujetas al impuesto a nivel nacional. |
Marco legal
La arquitectura legal que sustenta el régimen alemán de facturación electrónica está codificada directamente en la legislación fiscal primaria y el derecho administrativo:
1. El marco federal: Ley de Administración Electrónica (EGovG) y Reglamento de Facturación Electrónica (ERechV)
Que regulan la contratación del sector público federal (B2G), la Ley de Administración Electrónica (E-Government-Gesetz, EGovG) y el Reglamento Federal de Facturación Electrónica (E-Rechnungsverordnung, ERechV), promulgados en virtud de la Directiva 2014/55/UE, exigen que los proveedores de las entidades adjudicadoras federales emitan facturas electrónicas y utilicen, en principio, el estándar XRechnung para la facturación electrónica. Alternativamente, puede utilizarse cualquier otro estándar de intercambio de datos siempre que cumpla plenamente la norma europea de facturación electrónica (EN 16931). Se aplican excepciones específicas a la obligación de facturación electrónica, como en el caso de los pedidos directos por debajo de 1.000 €.
Estas normas federales operan en paralelo con la UStG (normas B2B). Además, dado que las normas de contratación pueden variar a nivel estatal y local, los requisitos B2G también pueden surgir en virtud de Länder- (estatal) y de aplicación a nivel municipal, que pueden diferir del marco federal de ERechV y conllevar sus propios portales y procedimientos.
2. Base legislativa para B2B: la Ley de Oportunidades de Crecimiento (Wachstumschancengesetz)
Adoptada por el Bundestag el 17 de noviembre de 2023 y aprobada por el Bundesrat el 22 de marzo de 2024, esta ley económica ómnibus constituye el vehículo legislativo que introdujo la facturación electrónica B2B nacional obligatoria en Alemania. Se publicó oficialmente en el Boletín Oficial Federal el 27 de marzo de 2024 (Bundesgesetzblatt, BGBl. 2024 I Nr. 108 vom 27.03.2024) y modificó las disposiciones sobre facturación del IVA en la Umsatzsteuergesetz (UStG), con el marco revisado en vigor desde el 1 de enero de 2025.
3. La Ley alemana del impuesto sobre el valor añadido (Umsatzsteuergesetz - §§ 14 y 27(38) UStG)
El Wachstumschancengesetz modificó directamente el artículo 14 y el artículo 27 de la Ley alemana del IVA (Umsatzsteuergesetz, UStG):
Artículo 14(1), sexta frase, UStG (definición de factura electrónica): La ley establece una distinción legal entre una «factura electrónica» (elektronische Rechnung) y una «otra factura» (sonstige Rechnung). Una factura se reconoce como factura electrónica únicamente si se emite, transmite y recibe en un formato electrónico estructurado que permite su procesamiento electrónico y que, o bien cumple la norma europea EN 16931, o bien, cuando así lo acuerden mutuamente las partes, permite la extracción correcta y completa de los elementos de datos exigidos por la EN 16931. Todas las facturas en papel, los archivos de imagen y los PDF ordinarios se clasifican legalmente como «otras facturas» y no como facturas electrónicas a efectos del IVA.
Artículo 14(2) UStG (obligación de emisión nacional B2B): Establece la obligación legal de los sujetos pasivos establecidos en Alemania de emitir una factura electrónica estructurada por las entregas realizadas a otros sujetos pasivos nacionales para sus respectivas empresas.
Artículo 27(38) UStG (disposiciones transitorias de emisión): Establece los parámetros legales exactos para la implantación gradual de la obligación de emisión: las empresas con una facturación total en 2026 superior a 800.000 € deberán emitir facturas electrónicas a partir del 1 de enero de 2027, mientras que la obligación general de emisión B2B nacional se aplicará a partir del 1 de enero de 2028. También establece una exención temporal para las facturas en papel, los PDF y los acuerdos EDI existentes hasta finales de 2027, sujeta a sus condiciones.
4. Directrices del BMF y GoBD
El Ministerio Federal de Finanzas (BMF) proporciona la interpretación administrativa clave a través de circulares (BMF-Schreiben), las FAQs, actualizadas periódicamente, y la norma alemana para el mantenimiento y la auditoría de registros digitales (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff, o abreviado, GoBD).
Cabe destacar que, el 15 de octubre de 2024, el Ministerio Federal de Finanzas emitió su circular de procedimiento inicial (publicada en el Boletín Fiscal Federal Bundessteuerblatt BStBl I 2024, p. 1320), seguida de sus directrices administrativas definitivas y vinculantes (BMF-Schreiben zur Einführung der obligatorischen elektronischen Rechnung bei Umsätzen zwischen inländischen Unternehmern ab dem 1. Januar 2025, ref. III C 2 - S 7287-a/23/10001 :007), que actualiza las directrices de implantación sobre la facturación electrónica obligatoria.
El FAQ de factura electrónica del BMF, actualizado periódicamente, que aclara el ámbito de aplicación, las obligaciones de recepción/emisión, los formatos, los canales de transmisión, las exenciones y la relación entre UStG y ERechV.
El GoBD y sus normas (el estándar alemán para el mantenimiento y la auditoría de registros digitales), que regulan el mantenimiento ordenado de registros electrónicos, la conservación, la auditabilidad y el acceso a los datos. Esto resulta especialmente relevante para conservar los datos estructurados de la factura con valor probatorio, y no únicamente una representación legible para las personas.
Las directrices abordan cuestiones como los formatos híbridos, entre ellos ZUGFeRD, el uso de diferentes canales de envío, las facturas de escaso importe, los tickets, las operaciones exentas, las rectificaciones, la validación y el archivo.
5. Norma europea EN 16931 y Directiva 2014/55/UE
EN 16931 es el modelo de datos semántico europeo definido en la Directiva europea 2014/55/UE y mantenido por el Comité Europeo de Normalización (CEN). Es la referencia técnico-legal central conforme al artículo 14(1), frase 6, UStG y la base de los formatos estructurados aceptados, como XRechnung, ZUGFeRD/Factur‑X (en los perfiles que cumplan los requisitos), y Peppol BIS Billing 3.0.
Autoridades reguladoras, infraestructura operativa y otros actores clave
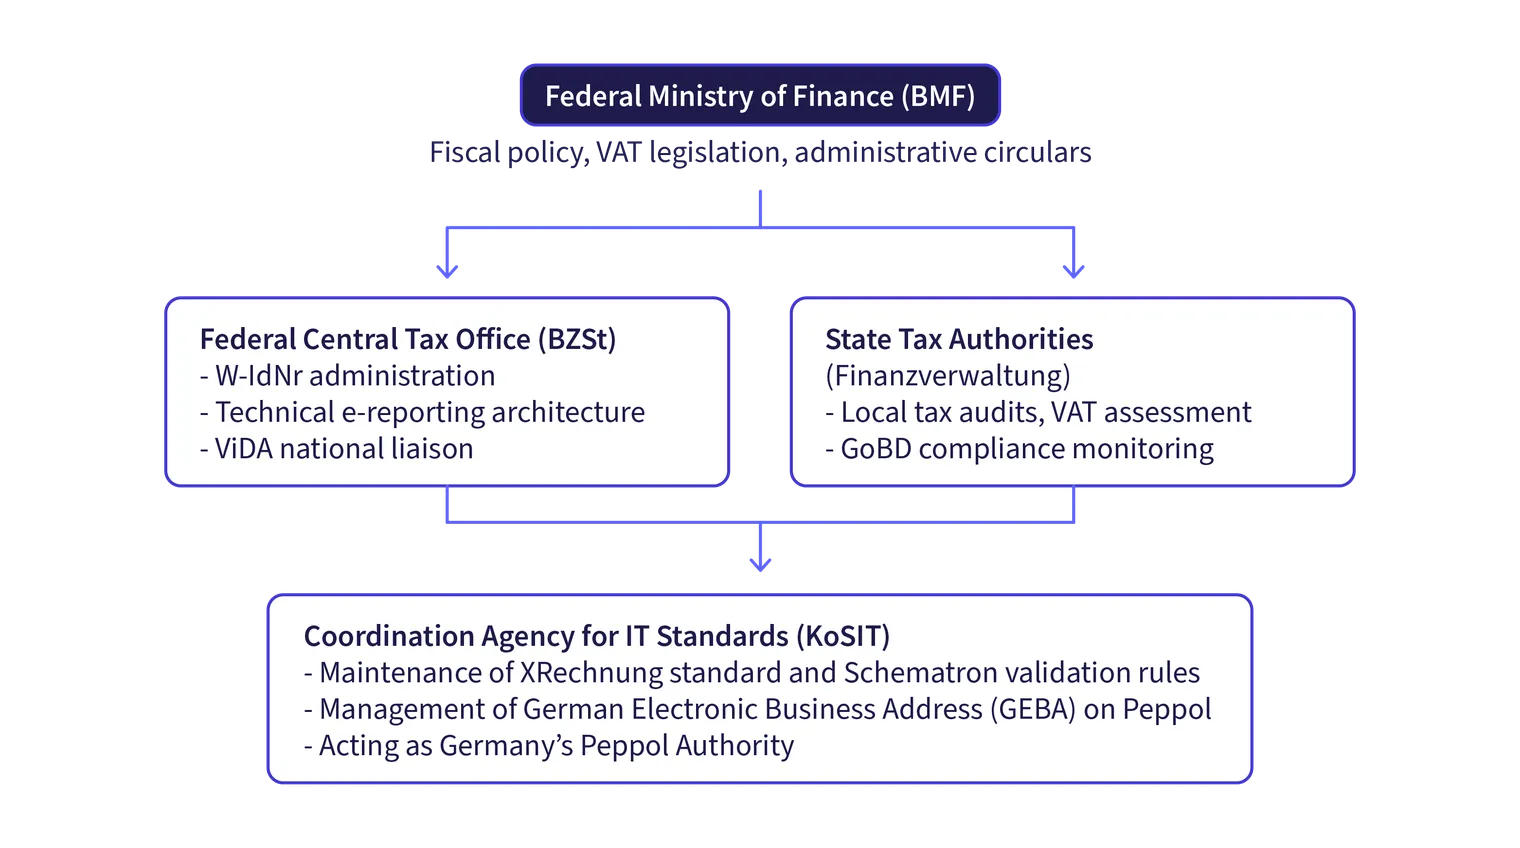
Varias autoridades públicas y organismos de normalización rigen, administran y mantienen el ecosistema alemán de facturación electrónica:
Ministerio Federal de Finanzas (Bundesministerium der Finanzen - BMF)
El BMF (Bundesministerium der Finanzen, o Ministerio Federal de Finanzas) ostenta la máxima responsabilidad administrativa sobre el código tributario federal. Diseña la política de IVA, redacta la legislación nacional y emite decretos administrativos vinculantes que orientan la forma en que las 16 administraciones tributarias de los estados federados (Länder) aplican la Ley alemana del IVA. El BMF también codirigió la consolidación de las plataformas federales de recepción de facturas en OZG‑RE.
Administraciones tributarias estatales (Finanzverwaltung der Länder)
Aunque los ministerios federales establecen la normativa del IVA, la recaudación tributaria y la aplicación de las auditorías en Alemania se llevan a cabo principalmente a nivel estatal. Las oficinas tributarias locales (Finanzämter) evalúan el cumplimiento normativo en las auditorías, incluida la verificación de si las facturas cumplen los criterios legales de deducibilidad del IVA.
Oficina Tributaria Central Federal (Bundeszentralamt für Steuern - BZSt)
El BZSt (Bundeszentralamt für Steuern, u Oficina Tributaria Central Federal), una autoridad federal integrada en la cartera del BMF, supervisa funciones específicas de administración tributaria federal centralizada, incluidos el intercambio transfronterizo de información y las funciones relacionadas con el IVA, y asigna el número nacional de identificación empresarial (Wirtschafts-Identifikationsnummer - W-IdNr).
Es posible que se asigne al BZSt un papel operativo en la gestión de la futura arquitectura nacional de comunicación digital de datos; no obstante, el diseño legal y técnico definitivo aún no se ha promulgado.
Oficina de Coordinación para Estándares de TI (Koordinierungsstelle für IT-Standards - KoSIT)
En representación del Consejo de Planificación de TI (IT-Planungsrat), KoSIT (Koordinierungsstelle für IT-Standards, la Oficina de Coordinación para Estándares de TI) mantiene las especificaciones semánticas de XRechnung. Desarrolla y publica actualizaciones periódicas de las reglas de negocio Schematron nacionales, garantizando que los esquemas alemanes de factura electrónica permanezcan alineados con las actualizaciones de la EN 16931.
KoSIT también gestiona la Autoridad Peppol alemana. En ese papel, rige la participación de Alemania en la red Peppol, incluida la incorporación y supervisión de los Peppol Access Points y Service Metadata Publishers alemanes, así como la implementación de las especificaciones nacionales de Peppol y los requisitos normativos pertinentes. KoSIT también mantiene la especificación GEBA (German Electronic Business Address), un esquema de direccionamiento basado en W‑IdNr, diseñado para su uso como identificador de participante Peppol. Los registros individuales de los participantes y los datos de los puntos de conexión son gestionados por los proveedores de servicios Peppol/SMP, mientras que el W‑IdNr. subyacente es asignado por el BZSt.
Foro para la Facturación Electrónica de Alemania (Forum elektronische Rechnung Deutschland – FeRD)
FeRD (Forum elektronische Rechnung Deutschland, o Foro para la Facturación Electrónica de Alemania) es el foro sectorial alemán que desarrolla y mantiene la especificación ZUGFeRD —el formato híbrido alemán de factura que combina PDF/A‑3 con XML estructurado—, alineada conjuntamente con el formato francés Factur‑X a través de la cooperación con el francés FNFE‑MPE. Publica las especificaciones, los esquemas, los perfiles y el material de implementación complementario de ZUGFeRD.
Portales federales de envío de facturas: OZG‑RE y ZRE
OZG‑konforme Rechnungseingangsplattform (OZG‑RE) es la plataforma central federal activa de recepción de facturas. Tras la consolidación federal del 19 de septiembre de 2025, se convirtió en la plataforma única para la recepción de facturas electrónicas en toda la administración federal; ZRE dejó de utilizarse para la recepción de facturas y se cerró a finales de 2025.
El anterior ZRE había sido gestionado por ITZBund, mientras que OZG‑RE estaba gestionado por la Oficina de Contratación del Ministerio Federal del Interior (Beschaffungsamt des BMI, BeschA). La consolidación fue designada conjuntamente por el BMI y el BMF.
Leitweg-ID asignación
Leitweg‑IDs, identificadores de enrutamiento utilizados específicamente en la facturación electrónica B2G alemana, se asignan de forma descentralizada por parte de los organismos emisores federales y estatales. Los proveedores normalmente obtienen el identificador directamente de la administración contratante o del destinatario de la factura. No existe un único emisor operativo a nivel nacional ni un directorio público exhaustivo de todos los Leitweg‑IDs.
KoSIT mantiene la especificación de Leitweg‑ID como parte del estándar XRechnung, incluidas su estructura y sus reglas de validación, pero no asigna cada una de las Leitweg‑IDs.
El Leitweg‑ID normalmente se cumplimenta en el BT‑10 (referencia del comprador) en una XRechnung. Permite el enrutamiento dentro de los sistemas de recepción de facturas del sector público y es relevante para la facturación B2G; no constituye un requisito general para la facturación electrónica B2B nacional.
Alcance de la obligación
El marco de facturación electrónica alemán se aplica tanto a la contratación pública (B2G) como a las transacciones comerciales (B2B), regidas por bases legales y plazos distintos.
Contratación pública (ámbito B2G)
La obligación de facturación electrónica B2G se aplica a todos los proveedores y contratistas que suministran bienes o servicios a las administraciones públicas contratantes:
Entidades incluidas
Cualquier empresa comercial, pequeña empresa o contratista que suministre a organismos de la administración pública federal, estatal (Länder) o municipal.
Transacciones incluidas
Todos los contratos del sector público que superen los umbrales legales (como los pedidos directos federales superiores a 1.000 €), que requieren facturas electrónicas estructuradas conformes con la norma EN 16931 (principalmente XRechnung o perfiles ZUGFeRD aceptados).
Exenciones
Excepciones específicas de contratación en virtud del Reglamento Federal de Facturación Electrónica (ERechV) y los reglamentos correspondientes a nivel estatal, incluidos los contratos clasificados o los pedidos directos de bajo valor.
Transacciones comerciales (ámbito B2B)
Entidades incluidas
La obligación B2B se aplica a todas las personas sujetas al impuesto establecidas en Alemania a efectos del IVA. En virtud del artículo 14(2) de la UStG, una empresa se considera establecida en Alemania si dispone de:
Su sede social registrada (Sitz) en Alemania; o
Su dirección central (Geschäftsleitung) ubicada en Alemania; o
Un establecimiento permanente nacional (Betriebsstätte) que participe directamente en la operación subyacente.
Si una empresa dispone únicamente de un registro de IVA puramente formal en Alemania sin un establecimiento comercial permanente, se considera no establecida y queda fuera de las normas obligatorias de emisión nacional.
Transacciones incluidas
La facturación electrónica obligatoria regula estrictamente las entregas de bienes y prestaciones de servicios nacionales entre empresas (B2B), sujetas y exentas de impuestos, en las que:
Tanto el proveedor como el cliente están establecidos en Alemania; y
La operación tiene su lugar de entrega legal dentro de Alemania; y
La entrega no está sujeta a exclusiones legales específicas.
Transacciones excluidas y exentas
La legislación excluye explícitamente varias categorías del requisito obligatorio de facturación electrónica estructurada:
Ventas entre empresa y consumidor (B2C): Las transacciones con particulares no sujetos a impuestos no requieren facturas electrónicas estructuradas.
Entregas transfronterizas: Tanto las entregas intracomunitarias como las operaciones de exportación a terceros países quedan fuera de la obligación nacional. Estas siguen las disposiciones de facturación existentes hasta que las normativas ViDA de la UE entren en vigor en 2030.
Facturas de escaso valor (Kleinbetragsrechnungen): Las facturas cuyo importe bruto total no exceda de €250 (reguladas en el artículo 33 del Reglamento de Aplicación del IVA - Umsatzsteuer-Durchführungsverordnung / UStDV) están exentas de la facturación electrónica estructurada obligatoria. Pueden seguir emitiéndose en papel o en formato PDF estándar.
Billetes de transporte de viajeros: Los billetes de viaje emitidos de conformidad con el artículo 34 UStDV pueden seguir facilitándose en formatos convencionales de papel o PDF.
Servicios específicos exentos de IVA: Las prestaciones exentas de IVA en virtud del artículo 4, números 8 a 29, de la UStG (como determinados servicios financieros, bancarios, de seguros y médicos) están generalmente exentas de la obligación legal de emitir facturas conforme al artículo 14(2) de la UStG. Por consiguiente, no generan la obligación de facturación electrónica estructurada, salvo que se emita una factura de forma voluntaria.
El estatus de las pequeñas empresas (Kleinunternehmer)
Las empresas que apliquen el régimen de pequeñas empresas conforme al § 19 de la UStG deben ser técnicamente capaces de recibir facturas electrónicas estructuradas a partir del 1 de enero de 2025. No obstante, las facturas emitidas por dichos Kleinunternehmer están exentas de la obligación nacional B2B de emitir facturas electrónicas estructuradas en virtud del § 34a de la UStDV. Pueden seguir emitiendo «otras facturas», incluidas facturas en papel y en PDF, incluso después del 1 de enero de 2028. Sus facturas seguirán sin indicar el importe del IVA, conforme al artículo 19 de la UStG.
Tenga en cuenta que si una empresa deja de cumplir los requisitos del régimen de pequeñas empresas del § 19, quedará entonces sujeta a las normas de emisión habituales para las entregas B2B nacionales incluidas en el ámbito de aplicación.
Tenga en cuenta además que la exención del emisor prevista en el § 34a de la UStDV se aplica a la obligación nacional de facturación electrónica de IVA B2B. Por sí sola, no exime a un Kleinunternehmer de los requisitos independientes de facturación electrónica B2G impuestos por las normas de contratación federales, estatales o municipales.
Clasificación de la transacción | ¿Se requiere factura electrónica estructurada obligatoria? | Marco legal vigente y excepciones |
Entregas B2B nacionales | Sí, generalmente | Recepción obligatoria vigente desde el 1 de enero de 2025; emisión obligatoria escalonada entre 2027 y 2028. |
Entregas B2G nacionales | Sí, generalmente | Reguladas por la normativa federal y estatal (Länder) de contratación pública (E-Rech-VO); XRechnung es el estándar federal principal, aceptándose alternativas conformes con la norma EN 16931 que cumplan los requisitos. |
Entregas B2C nacionales | No | Excluidas; siguen siendo admisibles las facturas estándar en papel o PDF, sujetas a las normas generales de facturación. |
B2B transfronteriza (dentro de la UE, es decir, intracomunitaria) | No (obligación nacional) | Excluida de la obligación nacional B2B de Alemania; los requisitos de información digital y facturación electrónica estructurada serán obligatorios en virtud de ViDA de la UE a partir del 1 de julio de 2030 para las transacciones B2B intracomunitarias pertinentes. |
Entregas de exportación a terceros países | No (obligación nacional) | No incluidas en el ámbito B2B nacional; reguladas por la documentación comercial de exportación estándar. |
Facturas de escaso valor que no superen los 250 € | No | Explícitamente exentas en virtud del artículo 33 de la UStDV (Kleinbetragsrechnungen). |
Billetes de transporte de viajeros | No | Explícitamente exentos en virtud del artículo 34 de la UStDV (Fahrausweise). |
Operaciones exentas de impuestos | No (cuando esté cubierto por la excepción legal) | La obligación nacional no se aplica a las facturas de operaciones exentas de impuestos conforme al artículo 4, apartados 8 a 29, de la UStG. |
Facturas emitidas por Kleinunternehmer conforme al artículo 19 de la UStG | No | Deben ser capaces de recibir facturas electrónicas desde el 1 de enero de 2025, pero están permanentemente exentos de la obligación de emitir facturas electrónicas estructuradas conforme al artículo 34a de la UStDV. |
Requisitos de facturación electrónica en Alemania
El panorama de la facturación electrónica en Alemania combina dos regímenes relacionados pero independientes:
Facturación B2B nacional: normas de la legislación del IVA recogidas en la Ley alemana del IVA (Umsatzsteuergesetz, UStG), respaldadas por directrices del BMF.
Facturación B2G: normas de contratación pública federales y de los Länder. A nivel federal, el marco clave es la Ley de Administración Electrónica y el Reglamento Federal de Facturación Electrónica (ERechV). Los requisitos pueden variar para los Länder y las autoridades municipales.
La transición hacia la facturación electrónica estructurada altera la forma en que los datos de facturación se crean, intercambian, validan y conservan conforme a la legislación alemana.
Redefinición de la factura electrónica
En el caso de las transacciones B2G, las autoridades federales aceptan principalmente XRechnung y las alternativas conformes a la norma EN 16931 que cumplan los requisitos; deben respetarse las normas federales, Land o municipales aplicables, así como el canal de envío, de la administración pública correspondiente.
Por otro lado, en el caso del régimen B2B nacional, conforme al artículo 14, apartado 1, modificado de la UStG, la factura electrónica ya no se define por su medio de transmisión (como un archivo adjunto de correo electrónico). La definición legal se basa exclusivamente en sus datos estructurados y en su capacidad de procesamiento electrónico.
Una factura electrónica debe emitirse, transmitirse y recibirse en un formato electrónico estructurado que permita su procesamiento electrónico y que, además:
Cumpla la norma europea EN 16931 y sus sintaxis permitidas, o
sea un formato alternativo acordado entre las partes que sea totalmente interoperable con la norma EN 16931, permitiendo la extracción automática y electrónica de toda la información sobre el IVA exigida legalmente por la Ley alemana del IVA.
Cualquier documento que no cumpla estos requisitos se clasifica legalmente como «otra factura» (sonstige Rechnung). Un PDF estándar, un documento escaneado, un archivo de Word o una copia impresa en papel constituyen todos «otras facturas», y no facturas electrónicas conforme a la definición del IVA para operaciones B2B.
Para una operación B2B nacional incluida en el ámbito de aplicación, una «otra factura» dejará de cumplir el requisito general de emisión de facturas electrónicas una vez finalizado el período transitorio correspondiente, lo que equivale legalmente a no haber emitido ninguna factura.
Esto sigue sujeto a exenciones legales; por ejemplo, para facturas de importe reducido, determinadas operaciones exentas de impuestos y facturas emitidas por Kleinunternehmer ; y no sustituye los requisitos específicos del régimen B2G.
Transmisión y recepción
En el caso de las transacciones B2G federales, las facturas deben enviarse a través de los canales aceptados por la plataforma federal de recepción de facturas, actualmente OZG‑RE. Los métodos disponibles incluyen el envío web, la carga manual, Peppol y el correo electrónico, si bien deben cumplirse los requisitos aplicables del destinatario, incluido, de forma crucial, el Leitweg-ID. Otras administraciones públicas pueden utilizar portales y normas distintos, ya sea de los Länder o de ámbito local.
En el caso del intercambio de facturas B2B, la circular revisada del BMF de 15 de octubre de 2025 confirma la flexibilidad de los canales de transmisión para el régimen del IVA en operaciones B2B:
Correo electrónico: La transmisión de un archivo XML estructurado o híbrido por correo electrónico estándar cumple el requisito legal. Una bandeja de entrada de correo electrónico normal es suficiente para cumplir la norma de recepción obligatoria en vigor desde el 1 de enero de 2025; una casilla de correo específica, aunque pueda recomendarse por comodidad operativa, no es un requisito legal. Una empresa no puede rechazar una factura electrónica simplemente porque haya llegado por correo electrónico estándar.
Plataformas y portales: Por acuerdo entre las partes, las empresas pueden utilizar portales web, enlaces de descarga de almacenamiento en la nube, almacenamiento compartido, API, EDI u otros canales comparables para intercambiar documentos.
Red Peppol: Aunque Peppol no es obligatorio por ley para las transacciones B2B del sector privado, es una red de entrega interoperable permitida.
Eliminación del consentimiento del comprador
Aunque el consentimiento del comprador se eliminó en el sector público (B2G) hace años mediante las normas de recepción obligatoria introducidas entre 2018 y 2020, la Ley de Oportunidades de Crecimiento (Growth Opportunities Act) extiende ahora este principio al comercio mercantil.
En el caso de las facturas B2B nacionales, antes de 2025, el artículo 14, apartado 1, de la UStG exigía que el destinatario de la factura aceptara recibir una factura electrónica. Conforme a la ley modificada, se suprime el consentimiento del comprador para todas las facturas electrónicas estructuradas conformes.
Una empresa establecida en Alemania debe aceptar una factura electrónica estructurada proporcionada por un proveedor. Si un comprador se niega a aceptar un archivo estructurado conforme, se considera legalmente que el proveedor ha cumplido su obligación de facturación, por lo que el comprador no puede exigir un sustituto en papel.
El consentimiento sigue siendo relevante para una factura electrónica «de otro tipo», como un PDF estándar, durante los períodos o situaciones en los que se permite el uso de una «otra factura».
Archivo digital y cumplimiento del GoBD
Las facturas electrónicas deben conservarse de conformidad con los Principios para la Correcta Llevanza y Conservación de Libros, Registros y Documentos en Formato Electrónico (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff - GoBD) y las normas de conservación del IVA:
Conservación de los datos estructurados originales: El registro con validez legal es el conjunto de datos XML estructurado. La conservación de una copia impresa en papel o de una representación visual en PDF extraída no cumple las normas alemanas de conservación fiscal. El archivo XML subyacente debe conservarse digitalmente en su formato original.
Integridad e inmutabilidad: El almacenamiento de archivo debe garantizar que los datos no puedan alterarse, sobrescribirse ni eliminarse sin ser detectado, durante todo el período de conservación de 8 años (calculado desde el final del año natural en que se emitió la factura). Este período se redujo de diez años para los registros cuyo período de conservación no hubiera vencido el 31 de diciembre de 2024.
Legibilidad automática e indexación: Los registros deben permanecer accesibles y legibles por los auditores fiscales en todo momento, admitiendo la indexación de texto completo y el acceso automático a los datos (Datenzugriff conforme a los métodos de auditoría Z1, Z2 y Z3).
Archivo en formato híbrido (ZUGFeRD): Para las facturas híbridas, el archivo híbrido original en PDF/A‑3 con su XML incrustado debe archivarse en la forma en que se recibió, como una única unidad. A efectos del IVA, los datos estructurados tienen prioridad legal estricta en caso de discrepancias entre la representación visual y la estructurada, pero el documento completo recibido sigue siendo el registro de archivo.
Hoja de ruta de la notificación electrónica en Alemania y alineación con ViDA
Una fuente frecuente de confusión en el mercado es la distinción entre la obligación nacional de facturación electrónica B2B ya vigente en Alemania y un futuro sistema de notificación electrónica de operaciones (elektronisches Meldesystem). Alemania ha introducido la facturación electrónica estructurada antes de, aunque de forma independiente a, cualquier régimen nacional de notificación digital en tiempo real.
Marco de notificación actual
Alemania no dispone actualmente de ninguna plataforma de compensación de facturas en tiempo real ni de notificación nacional de operaciones para facturas B2B. Los proveedores no necesitan presentar las facturas B2B nacionales a la administración tributaria para su validación antes de enviarlas a los clientes, ni están obligados a cargar extractos de las facturas nacionales en un portal fiscal central en el momento de la emisión.
El cumplimiento del IVA sigue gestionándose mediante los procedimientos periódicos de declaración ya establecidos:
Declaraciones anticipadas del IVA (Umsatzsteuer-Voranmeldungen), presentadas mensual o trimestralmente a través del portal ELSTER.
Declaraciones anuales del IVA (Umsatzsteuer-Jahreserklärungen).
Declaraciones recapitulativas (Zusammenfassende Meldungen - ZM) para las operaciones intracomunitarias transfronterizas pertinentes, presentadas ante el BZSt.
Futuro sistema nacional de notificación
La facturación electrónica estructurada se introdujo deliberadamente en primer lugar para sentar las bases de un futuro sistema de notificación electrónica del IVA. Sin embargo, el Gobierno alemán aún no ha promulgado la legislación para dicho sistema, ni ha anunciado su modelo técnico definitivo, la autoridad operadora, el flujo de notificación o la fecha de inicio nacional.
El BMF y otras partes interesadas están estudiando cómo podrían notificarse digitalmente los datos de facturas y transacciones a la administración tributaria. Los posibles enfoques pueden incluir la notificación descentralizada a través de proveedores de servicios certificados o plataformas de facturación electrónica, pero Peppol, un modelo de cinco esquinas y un modelo específico de proveedor de servicios no han sido seleccionados ni exigidos oficialmente.
Alineación con ViDA
En virtud del paquete del IVA en la era digital de la UE (ViDA), los requisitos de notificación digital y la facturación electrónica estructurada para las transacciones B2B transfronterizas intracomunitarias pertinentes se aplican a partir del 1 de julio de 2030. Alemania deberá implementar la capacidad de notificación transfronteriza requerida antes de esa fecha.
Es posible que se introduzca por separado un sistema nacional alemán de notificación, aunque su calendario sigue sin confirmarse. Si Alemania cuenta con un sistema nacional de notificación digital, este deberá alinearse con el marco ViDA de la UE antes del 1 de enero de 2035.
Arquitectura técnica y canales de transmisión
A diferencia de los modelos centralizados que exigen una única plataforma gubernamental, Alemania utiliza un modelo técnico descentralizado:
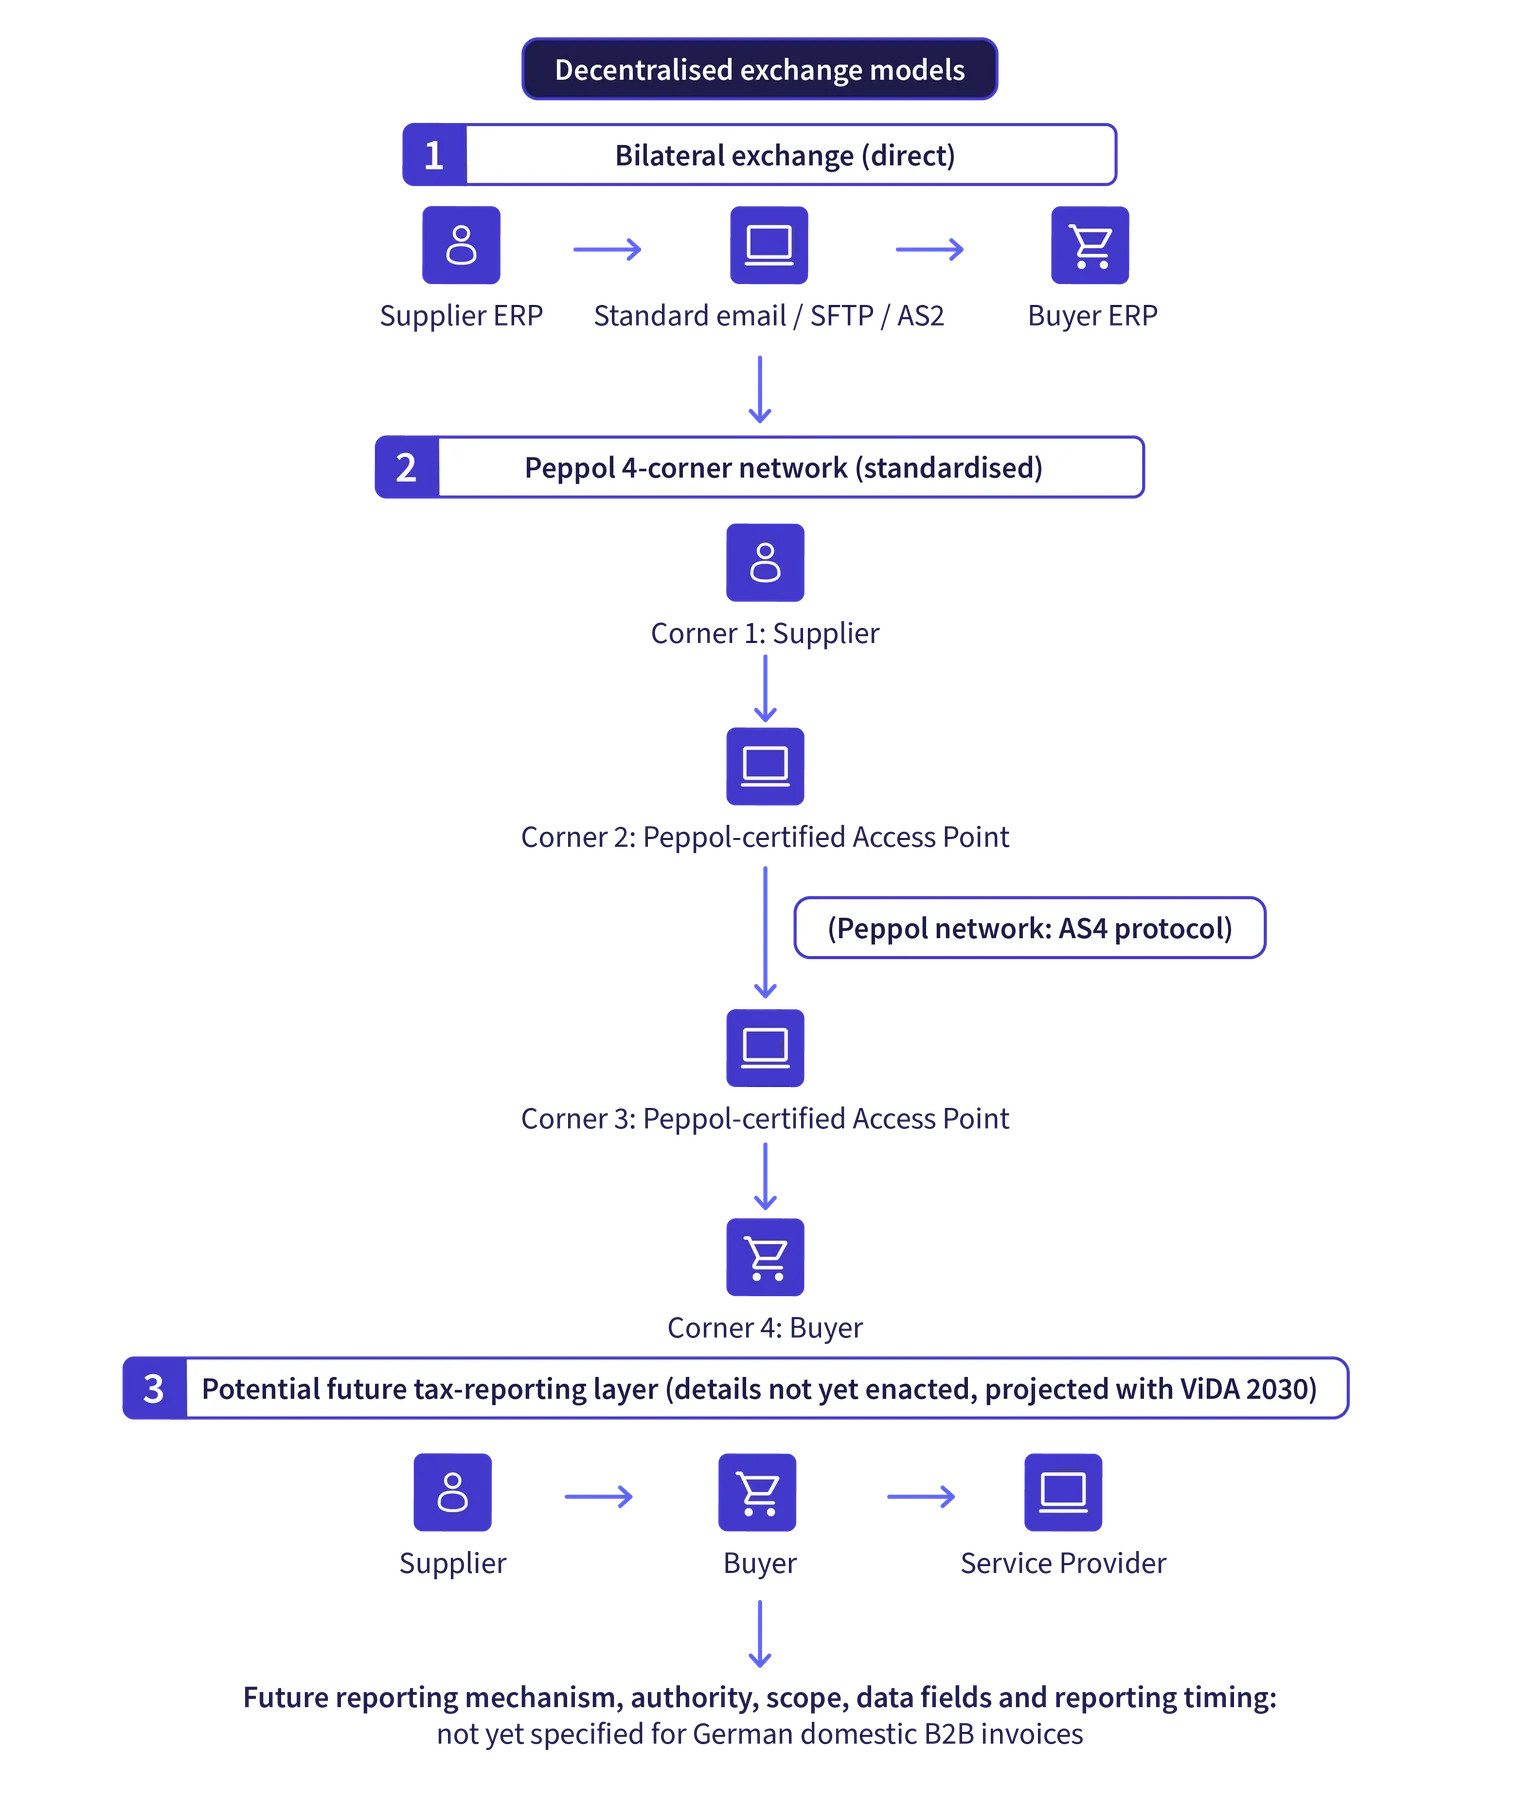
Nota: La legislación alemana vigente sobre facturación electrónica B2B no establece una obligación nacional de notificación digital ni una plataforma gubernamental de validación. El Gobierno federal ha vinculado la implantación de la facturación electrónica a la perspectiva de un futuro sistema de notificación, y las normas del IVA en la era digital de la UE hacen que la futura notificación digital transfronteriza sea muy relevante a partir de 2030. No obstante, el modelo definitivo de notificación nacional alemán, incluido si utilizará una arquitectura de tipo cinco esquinas, notificación directa por el contribuyente, notificación por proveedores de servicios, infraestructura Peppol u otro canal, aún no se ha determinado legalmente.
Intercambio bilateral directo
Las empresas pueden intercambiar facturas estructuradas a través de vías de comunicación bilaterales:
Transmisión directa por correo electrónico: Las facturas estructuradas, incluidos los archivos XML conformes o los formatos híbridos que contienen datos estructurados integrados, pueden enviarse por correo electrónico. La normativa alemana no exige un protocolo de seguridad de correo electrónico concreto, aunque las partes pueden adoptar las medidas de seguridad adecuadas por vía contractual u operativa.
Conexiones punto a punto: Los socios comerciales pueden acordar canales electrónicos directos, como SFTP, AS2, API, conexiones EDI o portales de proveedores, siempre que la factura transmitida cumpla los requisitos de formato estructurado aplicables.
La red Peppol de 4 esquinas
La red Peppol ofrece una infraestructura resiliente para el intercambio B2B alemán. En lugar de establecer miles de conexiones individuales punto a punto, una empresa puede conectarse a un único Peppol Access Point acreditado (esquina 2), que enruta las facturas de forma segura a través de la red hasta el Access Point del destinatario (esquina 3) mediante los protocolos de transporte AS4 estándar. Como se ha indicado anteriormente, Peppol no es, sin embargo, el canal de transmisión exclusivo ni exigido legalmente para las facturas B2B nacionales alemanas.
La dirección electrónica empresarial alemana (GEBA)
Para resolver los problemas de enrutamiento dentro de la red Peppol, la Agencia de Coordinación de Estándares TI (KoSIT) desarrolló la dirección electrónica empresarial alemana (GEBA).
Base jurídica: GEBA se basa en el número de identificación empresarial alemán (Wirtschafts-Identifikationsnummer - W-IdNr), regulado en el artículo 139c del Código Tributario alemán (Abgabenordnung - AO). El W-IdNr es un identificador único y permanente emitido por la Oficina Central Federal de Impuestos (BZSt) a toda entidad económica que opere en Alemania.
Esquema de direccionamiento: GEBA está registrada oficialmente a nivel internacional bajo el esquema de identificación ISO/IEC 6523 con el prefijo identificador 0246 y se ha incorporado al esquema de identificadores de Peppol tras su publicación por XStandards Einkauf (XSE) de KoSIT en diciembre de 2025.
Enrutamiento granular: Además de identificar a la entidad jurídica, GEBA permite a las empresas añadir subidentificadores para sucursales operativas concretas, plantas de producción o departamentos de cuentas por pagar, garantizando que las facturas entrantes se enruten automáticamente al flujo de trabajo contable correcto.
Interoperabilidad: GEBA funciona junto con los identificadores de enrutamiento existentes, como el Leitweg-ID (utilizado en la facturación B2G del sector público alemán) y los Global Location Numbers (GLN), garantizando una compatibilidad retroactiva completa.
Formatos de factura aceptados
Para la facturación electrónica B2B, la legislación alemana no impone un único formato de factura propietario. Las empresas pueden utilizar un formato electrónico estructurado que cumpla la norma EN 16931 o que, cuando así lo acuerden las partes, permita extraer de forma correcta y completa toda la información exigida por la UStG en un formato conforme con la EN 16931 o interoperable.
En comparación, si bien el ámbito B2B permite flexibilidad para elegir entre formatos estándar EN 16931 (como XRechnung o perfiles ZUGFeRD válidos), la contratación pública (B2G) suele ser más restrictiva en cuanto a la compatibilidad con los portales.
En la práctica, el mercado alemán se basa en tres formatos principales:
1. XRechnung (XML puro)
XRechnung es el estándar de facturación electrónica desarrollado por KoSIT específicamente para el sector público alemán. Se trata de un perfil de aplicación (CIUS) de la EN 16931 y se entrega exclusivamente como un archivo XML estructurado, sin capa de presentación visual. Sirve como base obligatoria para la contratación pública federal B2G, donde los portales de envío como OZG-RE suelen exigirlo, o bien equivalentes XML estrictos conformes con la EN 16931.
XRechnung admite dos sintaxis subyacentes:
UBL (Universal Business Language): sintaxis XML ampliamente utilizada en toda Europa y dentro de la red Peppol.
CII (Cross Industry Invoice): sintaxis XML desarrollada por UN/CEFACT.
Aunque se creó inicialmente para transacciones entre empresas y administraciones públicas (B2G), XRechnung es plenamente válida para transacciones B2B nacionales en virtud del artículo 14(1) de la UStG.
2. ZUGFeRD (híbrido PDF/A-3 + XML)
ZUGFeRD (Zentraler User Guide des Forums elektronische Rechnung Deutschland) es un formato híbrido desarrollado por el Foro de Facturación Electrónica de Alemania (FeRD) en estrecha colaboración con el socio francés FNFE-MPE, donde Factur-X actúa como el gemelo técnicamente idéntico de ZUGFeRD..
Predominante en Alemania y Francia, y respaldado para el comercio transfronterizo entre estas dos naciones y Suiza, un archivo ZUGFeRD consta de dos componentes integrados:
Un documento visual y legible por humanos en formato PDF/A-3 (un estándar ISO para el archivo a largo plazo).
Un archivo XML legible por máquina (zugferd-invoice.xml o factur-x.xml) integrado directamente dentro del contenedor PDF/A-3.
Para cumplir con el mandato B2B, una factura ZUGFeRD debe emitirse utilizando la versión 2.0.1 o superior y debe utilizar un perfil válido. Los perfiles válidos son:
BASIC: Aunque este perfil está técnicamente permitido en virtud del mandato, no contiene el conjunto completo de datos semánticos de la EN 16931. Dado que generalmente no se acepta en los portales B2G y conlleva riesgo de rechazo en las transacciones B2B, no se recomienda su uso.
EN 16931 (anteriormente descrito como «Comfort»): Corresponde plenamente a los requisitos semánticos de la EN 16931 y es el perfil recomendado para un cumplimiento sin complicaciones.
Extended: Amplía la EN 16931 para dar cabida a requisitos empresariales complejos y específicos del sector.
Importante: Los perfiles ZUGFeRD inferiores (MINIMUM y BASIC-WL) no cumplen los requisitos legales de la EN 16931. Las facturas emitidas con estos perfiles no se consideran facturas electrónicas en virtud del artículo 14(1) de la UStG y se tratan legalmente como «otras facturas».
Contexto B2G frente a B2B: Aunque ZUGFeRD (en los perfiles aplicables) es ideal y ampliamente adoptado para el comercio B2B, los perfiles inferiores y los formatos híbridos a menudo no son compatibles o son rechazados por los portales de envío del sector público (B2G), que predominantemente esperan XML puro (XRechnung). Por ello, ZUGFeRD no debe darse por aceptado a menos que la autoridad y el canal específicos lo admitan en un perfil conforme.
3. Formatos de intercambio electrónico de datos (EDI)
Los sistemas de intercambio electrónico de datos (EDI) basados en estándares heredados, como EDIFACT, ODETTE o VDA, están muy extendidos en las cadenas de suministro alemanas de automoción, fabricación y comercio minorista.
El legislador dio cabida a estas inversiones existentes en el artículo 27(38) de la UStG y en las directrices del BMF:
Hasta el 31 de diciembre de 2027: Los acuerdos EDI existentes pueden seguir utilizándose, aunque no reflejen estrictamente el modelo de datos de EN 16931, siempre que ambos socios comerciales estén de acuerdo.
A partir del 1 de enero de 2028: Los formatos EDI siguen estando permitidos, pero deben ajustarse directamente al modelo semántico de EN 16931 o permitir la extracción precisa y completa de todos los datos obligatorios del IVA en un resultado compatible con EN 16931 o interoperable.
Formato técnico | Arquitectura del archivo | Estado de cumplimiento según EN 16931 | Caso de uso principal y notas operativas |
XRechnung | XML puro (UBL o CII) | Totalmente conforme (CIUS oficial alemán) | Obligatorio para la contratación pública B2G federal; totalmente conforme para B2B. |
ZUGFeRD (perfil EN 16931 / Extended) | Híbrido (PDF/A-3 con XML incrustado) | Totalmente conforme (a partir de la versión 2.0.1) | Ideal para B2B; ofrece legibilidad visual para personas junto con la extracción automatizada de XML. Nota: no se acepta de forma consistente en los portales públicos B2G, algunos de los cuales exigen XML puro (XRechnung). Consulte con su contraparte contractual para estar seguro. |
ZUGFeRD (perfiles MINIMUM / BASIC-WL) | Híbrido (PDF/A-3 con XML incrustado) | No conforme (carece de los campos semánticos obligatorios de EN 16931) | Clasificado legalmente como «otras facturas»; no válido para B2B obligatorio tras los periodos transitorios. |
Peppol BIS Billing 3.0 | XML puro (UBL) | Totalmente conforme | Formato estándar para el intercambio transfronterizo europeo y el enrutamiento nacional a través de Peppol. |
EDI heredado (EDIFACT / VDA) | Texto estructurado | Permitido conforme a las normas transitorias | Permitido hasta 2027 conforme a la norma transitoria; a partir de 2028, solo se permite si cumple con EN 16931 o permite la extracción correcta y completa de la información exigida por la UStG en un formato compatible con EN 16931 o interoperable. |
PDF estándar / Word / escaneos | Digital no estructurado / papel | No conforme | Tratado como «otras facturas»; no válido para la emisión B2B nacional a partir de 2026/2027. |
Sanciones y riesgos de incumplimiento fiscal
La Ley de Oportunidades de Crecimiento no establece un catálogo aislado de sanciones administrativas específicamente destinado a la facturación electrónica. En cambio, el incumplimiento desencadena consecuencias estructurales dentro de la Ley general del IVA alemana, el Código Tributario alemán (Abgabenordnung - AO), y la jurisprudencia fiscal consolidada.
1. Denegación de la deducción del IVA soportado (Vorsteuerabzug)
El riesgo financiero más grave recae sobre el destinatario de la factura. En virtud del artículo 15, apartado 1, punto 1 de la UStG, una empresa solo puede solicitar la deducción del IVA soportado si dispone de una factura legalmente válida, emitida conforme a los artículos 14 y 14a de la UStG.
Una vez que entre en vigor la obligación de emisión:
Si un proveedor entrega un formato no conforme (como una factura en papel, un PDF simple o un archivo XML deficiente) después de la fecha límite de emisión obligatoria, ese documento se considera legalmente «otra factura».
Cuando se requiere una factura electrónica y el proveedor emite en su lugar «otra factura», por lo general, la factura no da derecho al destinatario a la deducción del IVA soportado, sujeto a las normas transitorias aplicables y a la naturaleza del error.
Una inspección tributaria de la empresa (Betriebsprüfung) puede dar lugar a la modificación de la liquidación del IVA. Cuando se cumplen las condiciones legales para el devengo de intereses conforme al artículo 233a de la AO, los intereses por pago adicional (Nachzahlungszinsen) se calculan generalmente al 0,15 % mensual (1,8 % anual)..
2. Sanciones administrativas conforme a la Ley del IVA (Bußgelder)
La Ley de Oportunidades de Crecimiento alemana no crea un régimen sancionador independiente para la facturación electrónica. El artículo 26a, apartado 1, punto 1, y el artículo 26a, apartado 2 de la UStG establecen que una persona que, de forma intencionada o negligente, no emita una factura, o no la emita dentro del plazo legal de seis meses previsto en el artículo 14, apartado 2 de la UStG, puede incurrir en una infracción administrativa (Ordnungswidrigkeit).
Dado que la emisión de un formato no válido no constituye la emisión de una factura legal conforme al artículo 14, apartado 1 revisado de la UStG, el incumplimiento persistente en la entrega de una factura electrónica estructurada conforme puede exponer a los directivos de la empresa a sanciones administrativas de hasta 5.000 € por infracción.
3. Derechos de retención de pago en derecho civil (Zurückbehaltungsrecht)
En las transacciones comerciales reguladas por el Código de Comercio alemán (Handelsgesetzbuch - HGB) y el Código Civil alemán (Bürgerliches Gesetzbuch - BGB), un comprador empresarial solo está obligado a saldar una deuda al recibir una factura legalmente correcta.
Si un proveedor incluido en el ámbito de aplicación entrega un PDF simple después de la fecha límite obligatoria, el comprador tiene derecho legal a rechazar el documento y ejercer un derecho de retención (Zurückbehaltungsrecht) sobre el importe del pago hasta que el proveedor emita una factura electrónica estructurada conforme. Esto expone a los proveedores incumplidores a interrupciones del flujo de caja y a disputas con los clientes.
4. Incumplimiento de los principios de contabilidad digital (GoBD)
No conservar los datos XML estructurados en su formato original durante el periodo obligatorio de conservación de 8 años (calculado desde el final del año en que se emitió la factura) incumple la normativa GoBD en materia de conservación de datos. Un inspector fiscal que descubra que las facturas electrónicas estructuradas se eliminaron, se almacenaron únicamente como copias impresas o se modificaron sin seguimiento de revisiones puede impugnar formalmente la integridad global del sistema contable de la empresa (Verwerfung der Buchführung), lo que da lugar a liquidaciones tributarias estimadas discrecionales (Schätzung der Besteuerungsgrundlagen conforme al artículo 162 de la AO).
Cómo pueden prepararse las empresas
Lograr un cumplimiento sostenido requiere una alineación deliberada entre las tecnologías de la información, la contabilidad fiscal, las compras y las cuentas por pagar.
1. Auditar las cuentas por pagar de la empresa (flujos de trabajo entrantes)
Dado que la recepción obligatoria está en vigor desde el 1 de enero de 2025, todas las empresas nacionales deben garantizar que sus procesos de cuentas por pagar entrantes puedan gestionar archivos estructurados para las transacciones B2B nacionales incluidas en el ámbito de aplicación:
Verificar que los buzones centrales de recepción de facturas (por ejemplo, invoices@company.de) estén configurados para recibir archivos adjuntos XML sin que el cortafuegos los elimine ni se produzca corrupción por motivos de seguridad.
Implementar herramientas de visualización o complementos de ERP capaces de convertir XRechnung conjuntos de datos sin procesar en formatos visuales legibles para su aprobación por los departamentos internos. En el caso de las facturas híbridas ZUGFeRD, garantizar que los datos estructurados incrustados puedan leerse, validarse y conciliarse con la representación visual en PDF.
Establecer un punto de control de validación automatizado mediante validación Schematron conforme a KoSIT para inspeccionar la sintaxis entrante, los archivos adjuntos criptográficos y los términos comerciales obligatorios.
2. Auditar las cuentas por cobrar de la empresa (flujos de trabajo salientes)
Las organizaciones deben evaluar cuándo comienza su obligación de emisión obligatoria:
Determinar si el volumen de negocio total real (Gesamtumsatz) en el año natural 2026 supera el €800,000 umbral legal establecido en el artículo 27, apartado 38 de la UStG, lo que determina si la obligación de emisión se aplica a partir del 1 de enero de 2027 o del 1 de enero de 2028.
Evaluar si los módulos actuales de ERP, facturación y cobro pueden extraer de forma nativa los campos de la base de datos y asignarlos a estructuras XML conformes con EN 16931 (XRechnung UBL/CII o ZUGFeRD 2.0.1+).
Confirmar los acuerdos de formato y entrega con los clientes. Determinar qué formato estructurado conforme puede recibir cada cliente y qué canal de transmisión se ha acordado. XRechnung y ZUGFeRD son opciones habituales, pero la obligación B2B alemana no impone ninguno de estos formatos ni exige Peppol. En el caso de un formato que no sea EN 16931, asegurarse de que el formato cumple el requisito legal de extracción correcta y completa de la información obligatoria de la factura en un formato compatible con EN 16931 o interoperable.
Depurar los datos maestros de los clientes, garantizando que las razones sociales, los domicilios registrados, los números fiscales (Steuernummer), los números de identificación del IVA (USt-IdNr) y los identificadores de enrutamiento electrónico designados (como los identificadores GEBA o Peppol, cuando corresponda) estén completos y validados.
3. Establecer un archivo a largo plazo conforme a GoBD
Implementar un archivo digital que conserve las facturas en la forma en que se recibieron. Conservar las facturas XML independientes en formato XML. En el caso de las facturas híbridas, conservar el archivo híbrido completo recibido y cualquier dato asociado relevante a efectos fiscales.
Garantizar que el archivo ofrezca registros de auditoría inmutables, controles de acceso estrictos basados en roles, indexación automatizada y mecanismos de recuperación ante desastres conformes con los requisitos de conservación aplicables, generalmente 8 años para las facturas. Tenga en cuenta que estos 8 años se calculan desde el final del año natural en que se emitió la factura (por ejemplo, una factura emitida el 1 de marzo de 2030 debe conservarse hasta el 31 de diciembre de 2038).
Eliminar los procedimientos que convierten las facturas electrónicas recibidas en copias impresas para archivadores físicos, ya que las copias en papel no cumplen las normas de conservación exigidas en las inspecciones fiscales.
4. Evaluar la conectividad con Peppol y las alianzas con proveedores de servicios
En lugar de mantener conexiones punto a punto costosas con socios comerciales, evaluar la integración con un Access Point certificado por Peppol.
Si se utiliza Peppol, evaluar si es adecuado publicar un ID de participante basado en GEBA. GEBA está pensado para apoyarse en el W-IdNr, que sirve de base para la identificación y el enrutamiento en la red Peppol; no se trata de un registro obligatorio para la facturación electrónica B2B alemana.
Considerar la contratación de un proveedor de servicios de facturación electrónica que gestione las conversiones de esquemas, las validaciones y los canales de transmisión seguros, protegiendo así los sistemas internos frente a futuras modificaciones normativas.
Conclusión
La transición de Alemania hacia la facturación electrónica, que abarca tanto los requisitos ya establecidos de contratación pública (B2G) como la obligación B2B a escala nacional, supone una transformación fundamental de la infraestructura comercial y administrativa del país. Al incorporar la norma europea EN 16931 al artículo 14 de la Ley del IVA alemana mediante la Ley de Oportunidades de Crecimiento (Wachstumschancengesetz), el legislador ha eliminado de facto los PDF no estructurados en el comercio.
Con la obligación de recepción vigente para todas las empresas nacionales desde 1 de enero de 2025, las organizaciones ya no pueden permitirse retrasar la preparación. El foco se desplaza ahora hacia las obligaciones progresivas de emisión B2B que entrarán en vigor el 1 de enero de 2027 para las grandes empresas y el 1 de enero de 2028 para el conjunto de la economía.
Más allá del cumplimiento nacional inmediato, contar con capacidades de facturación electrónica estructuradas posiciona a las organizaciones ante las próximas transformaciones del mercado único europeo en el marco de la iniciativa IVA en la era digital (ViDA) de la UE. Las empresas que actualicen su arquitectura ERP, estandaricen sus datos maestros y colaboren hoy con proveedores de transmisión acreditados garantizarán el cumplimiento normativo al tiempo que desbloquean una automatización operativa genuina en toda su cadena de suministro financiera.
Preguntas frecuentes
La obligación abarca:
B2B nacional (empresas residentes en Alemania para operaciones nacionales).
B2G nacional (sector público alemán).
Actualmente no cubre las operaciones B2B transfronterizas dentro de la UE (que se incluirán más adelante con ViDA) ni las operaciones B2B transfronterizas fuera de la UE.