Este artículo se actualizó por última vez el 14 de septiembre de 2026 para incorporar la decisión política oficial del gobierno neerlandés anunciada el 11 de septiembre de 2026 relativa a la facturación electrónica B2B nacional y la transposición del paquete del IVA en la era digital de la UE (ViDA). Refleja la carta de líneas generales de política (Contourenbrief) del Ministerio de Finanzas, que establece la facturación electrónica B2B nacional obligatoria para el 1 de julio de 2030 y la declaración digital nacional para el 1 de julio de 2031, las directrices operativas emitidas por la Autoridad Peppol de los Países Bajos (Nederlandse Peppolautoriteit - NPa), los requisitos de integración de Digipoort de Logius y las normas técnicas que rigen la especificación neerlandesa de uso de factura básica (NLCIUS).
Introducción y estrategia fiscal digital
El Reino de los Países Bajos está entrando en la siguiente fase de su agenda de modernización fiscal digital. Tras haber logrado una amplia digitalización en las transacciones entre empresas y administraciones públicas (B2G), el gobierno neerlandés confirmó formalmente su decisión política el 11 de septiembre de 2026 de exigir la facturación electrónica estructurada para el comercio B2B nacional a partir del 1 de julio de 2030, seguida de la declaración digital nacional el 1 de julio de 2031. Al eximir a las pequeñas empresas dentro del régimen KOR (facturación ≤ 20.000 €), esta estrategia aborda dos prioridades nacionales principales: cerrar la brecha neerlandesa del IVA mediante la garantía de la visibilidad de las transacciones y la eliminación de la ineficiencia administrativa en las cadenas de suministro empresariales. Un anteproyecto de ley se someterá a consulta pública en otoño de 2026 antes de presentarse al Parlamento antes del verano de 2027.
A diferencia de los Estados miembros que optaron por regímenes de compensación previa que exigen la validación previa por parte de servidores gubernamentales, la política fiscal neerlandesa defiende de forma constante la habilitación del mercado y la interoperabilidad internacional. El principio central de la estrategia neerlandesa se basa en una red abierta y descentralizada. A través de la gobernanza de la Autoridad Peppol de los Países Bajos (Nederlandse Peppolautoriteit - NPa), administrada bajo Logius, los Países Bajos utilizan la red Peppol como columna vertebral transaccional universal.
Las entidades comerciales que operan en los Países Bajos deben afrontar este cambio con cautela. La práctica informal de intercambiar documentos PDF no estructurados por correo electrónico está llegando al final de su utilidad legal. Tal como se describe en la hoja de ruta de implementación de ViDA basada en Peppol de los Países Bajos, las empresas neerlandesas deben pasar de la introducción manual de datos a estructuras de datos legibles por máquina que se integren directamente en el software empresarial moderno.
Evolución histórica y contexto de la UE/global
El origen de la facturación electrónica en los Países Bajos se remonta a la aplicación de la Directiva europea 2014/55/UE, conocida comúnmente como la Directiva de la UE sobre facturación electrónica en la contratación pública, o Directiva europea de facturación electrónica. El gobierno neerlandés asumió un papel de liderazgo temprano al establecer la facturación electrónica obligatoria para los nuevos contratos de contratación pública de los proveedores del Gobierno central el 1 de enero de 2017. Esta obligación inicial se aplicó a través de las condiciones centrales de contratación (Inkoopvoorwaarden Rijksoverheid), que obliga a los contratistas directos a presentar facturas electrónicas estructuradas para las obras, bienes y servicios públicos recién contratados.
Dos años después, el 18 de abril de 2019, el Parlamento neerlandés promulgó la transposición de la Directiva 2014/55/UE al derecho nacional mediante modificaciones de la Ley de Contratación Pública (Aanbestedingswet 2012). Este hito legislativo hizo que fuera legalmente obligatorio para todos los organismos del sector público neerlandés, incluidas las autoridades descentralizadas como los municipios (gemeenten), las provincias (provincies), y las autoridades regionales del agua (waterschappen), fueran técnicamente capaces de recibir y procesar facturas electrónicas estructuradas.
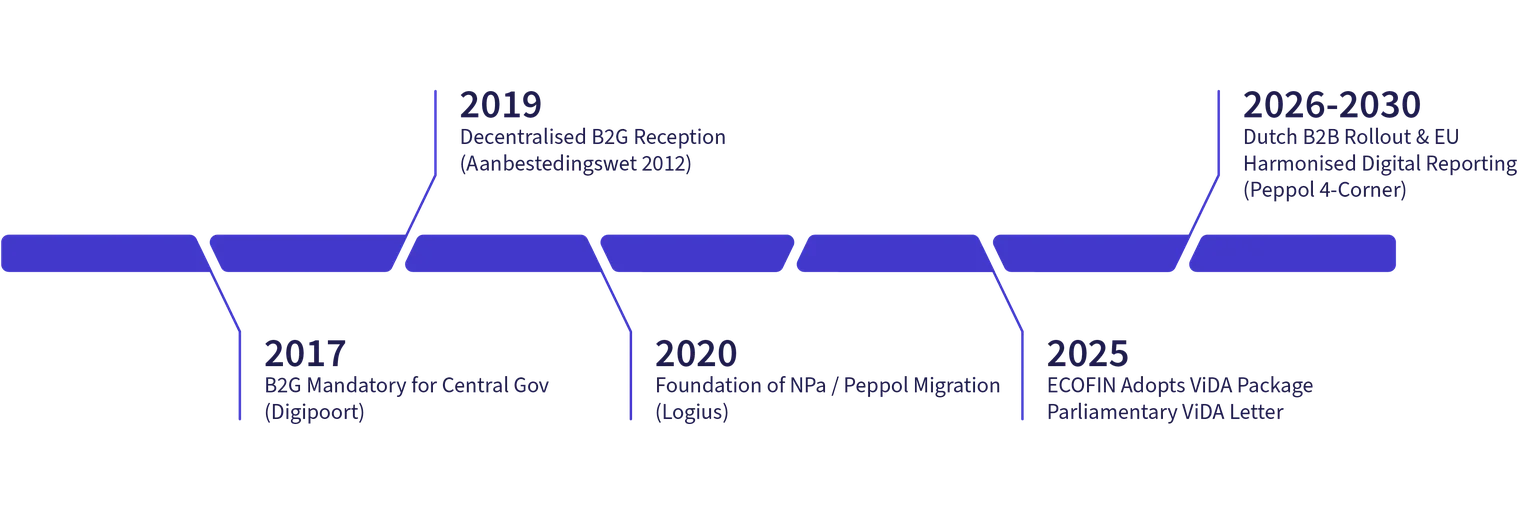
En octubre de 2020, el Ministerio del Interior y de Relaciones del Reino (Ministerie van Binnenlandse Zaken en Koninkrijksrelaties) estableció formalmente la Autoridad Peppol de los Países Bajos (Nederlandse Peppolautoriteit - NPa). La NPa asumió la supervisión regulatoria del antiguo consorcio Simplerinvoicing a finales de 2020, posicionando a los sectores público y privado neerlandeses firmemente en el marco internacional de Peppol.
A escala de la Unión Europea, el Consejo ECOFIN alcanzó un acuerdo político sobre el IVA en la era digital (ViDA) paquete legislativo. ViDA elimina el requisito previo del artículo 232 de la Directiva del IVA de la UE que condicionaba la facturación electrónica a la aceptación del comprador. Fundamentalmente, permite a los Estados miembros introducir obligaciones nacionales de facturación electrónica B2B sin necesidad de solicitar excepciones individuales a la Comisión Europea.
En respuesta, el secretario de Estado neerlandés de Asuntos Fiscales y Administración Tributaria presentó documentos de política formales a la Cámara de Representantes (Tweede Kamer), incluida la fundamental Kamerbrief sobre la aplicación de la Directiva ViDA. Respaldado por estudios de mercado exhaustivos, el gobierno neerlandés aprobó la implementación de una obligación nacional completa de facturación electrónica B2B mediante Peppol, alineando los flujos de trabajo de transacciones nacionales directamente con los requisitos de declaración digital (DRR) de la UE para 2030.
Sobre la base de comunicaciones parlamentarias anteriores (Kamerbrieven), el secretario de Estado Eelco Eerenberg presentó una carta oficial de líneas generales de política (Contourenbrief) el 11 de septiembre de 2026, en la que se fija formalmente el calendario nacional neerlandés. Los Países Bajos exigirán la facturación electrónica B2B nacional el 1 de julio de 2030 en paralelo con la obligación transfronteriza de ViDA de la UE, seguida de la declaración digital transaccional nacional al Belastingdienst el 1 de julio de 2031. Para proteger a las microempresas, las empresas que participan en el régimen de pequeñas empresas (kleineondernemersregeling - KOR) con una facturación anual de hasta 20.000 € están explícitamente exentas.
Calendario completo de cumplimiento
El camino neerlandés hacia el pleno cumplimiento fiscal digital se desarrolla en fases diferenciadas, pasando de la contratación pública a las transacciones comerciales nacionales y transfronterizas universales. Tras el anuncio político del gobierno del 11 de septiembre de 2026, la consulta pública en internet se abrirá en otoño de 2026, con la presentación legislativa prevista antes del verano de 2027, antes de las fechas de entrada en vigor legales:
Fecha | Hito | Alcance legal y operativo |
1 de enero de 2017 | Obligación B2G del gobierno central | Emisión obligatoria de facturas electrónicas estructuradas para los proveedores que ejecuten nuevos contratos de contratación del Gobierno central. |
18 de abril de 2019 | Obligación de recepción B2G descentralizada | Transposición de la Directiva 2014/55/UE mediante la Aanbestedingswet 2012. Todas las entidades adjudicadoras deben poder recibir facturas electrónicas. |
20 de octubre de 2020 | Creación de la NPa | Lanzamiento oficial de la Nederlandse Peppolautoriteit bajo Logius, para supervisar a los proveedores de servicios Peppol y garantizar el cumplimiento. |
26 de junio de 2025 | Adopción de la política ViDA por el gobierno | Publicación de la carta parlamentaria neerlandesa (Kamerbrief) que confirma la adopción estratégica de Peppol para el cumplimiento B2B de la UE y nacional. |
2026 - 2027 | Consulta técnica y preparación B2B | Consultas con las partes interesadas y redacción legislativa para modificar la Ley del IVA neerlandesa, actualizando la definición legal de factura. |
1 de julio de 2030 | Facturación electrónica B2B nacional y aplicación del DRR de ViDA de la UE | Facturación electrónica estructurada obligatoria para las transacciones B2B nacionales, junto con la declaración digital en tiempo real para todas las transacciones B2B transfronterizas intracomunitarias en toda la UE. |
1 de julio de 2031 | Declaración digital B2B nacional | Declaración digital transaccional obligatoria para las transacciones B2B nacionales al Belastingdienst (un año después de la obligación de facturación electrónica). |
Marco legal
El fundamento normativo que rige la facturación electrónica y la declaración digital en los Países Bajos se establece en varios estatutos clave y decretos ministeriales:
1. Ley del IVA neerlandesa de 1968 (Wet op de omzetbelasting 1968)
La Wet op de omzetbelasting 1968 representa la base legal principal para las normas de facturación comercial en los Países Bajos.
Artículo 34c: Regula las obligaciones administrativas y las normas legales de conservación de registros para los empresarios registrados a efectos del IVA.
Artículo 35a: Define el contenido obligatorio de la factura, los plazos de emisión de facturas y las normas de formato. Actualmente, las facturas electrónicas están permitidas siempre que la contraparte las acepte. En línea con el paquete ViDA de la UE, esta disposición se está modificando para eliminar la barrera de aceptación del comprador, estableciendo la facturación electrónica estructurada como el estándar legal por defecto.
2. Ley de Contratación Pública neerlandesa de 2012 (Aanbestedingswet 2012)
La Aanbestedingswet 2012 establece la facturación electrónica obligatoria en toda la contratación pública.
Artículo 4.3: Exige que las autoridades contratantes (aanbestedende diensten) y las entidades de sectores especiales acepten y procesen facturas electrónicas que cumplan con la norma europea EN 16931 y la norma nacional de extensión neerlandesa (NLCIUS).
3. Decretos ministeriales y cartas parlamentarias (Kamerbrieven)
Carta parlamentaria sobre la implementación de ViDA (26 de junio de 2025): El documento oficial de política presentado por el Ministerio de Finanzas a la Tweede Kamer, que expone la hoja de ruta neerlandesa para transponer el paquete ViDA y detalla las opciones para la obligación nacional B2B.
Ley General Tributaria (Algemene wet inzake rijksbelastingen - AWR): Los artículos 52 y 68 establecen la obligación legal de las empresas de mantener un libro contable conforme, accesible y auditable durante al menos siete años (ampliado a diez años para las operaciones relacionadas con bienes inmuebles).
Carta de líneas generales sobre la implementación de ViDA (Contourenbrief, 11 de septiembre de 2026): Presentada a la Cámara de Representantes (Tweede Kamer) por el secretario de Estado Eelco Eerenberg, este documento de política confirma la hoja de ruta definitiva: facturación electrónica B2B nacional obligatoria a partir del 1 de julio de 2030 y notificación digital nacional a partir del 1 de julio de 2031 (con una exención KOR para una facturación ≤ 20.000 €). Prevé una consulta pública en línea para el otoño de 2026 y la presentación parlamentaria antes del verano de 2027.
4. Bases legales europeas
Directiva 2014/55/UE: Establece el marco jurídico para la facturación electrónica en la contratación pública y exige la creación de la norma semántica europea (EN 16931).
Directiva ViDA (Acuerdo del Consejo de la UE): Modifica la Directiva 2006/112/CE en lo relativo a las normas de notificación digital y facturación electrónica en los Estados miembros europeos.
Autoridades
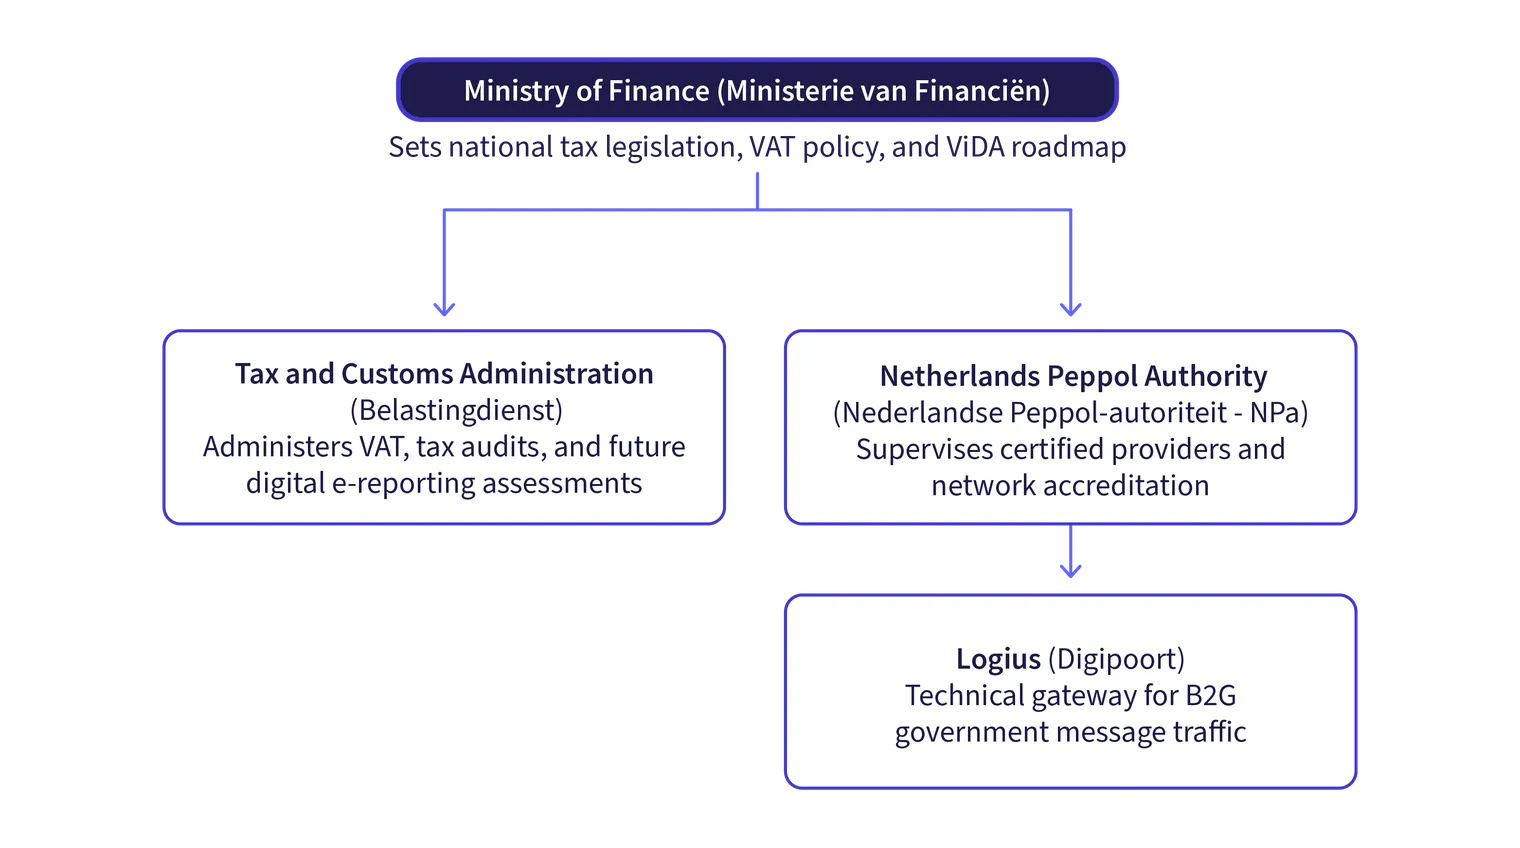
El cumplimiento fiscal digital y los flujos de trabajo de facturación electrónica en los Países Bajos están supervisados por tres organismos públicos clave, cada uno con funciones administrativas y técnicas distintas:
Ministerio de Finanzas (Ministerie van Financiën)
El Ministerio de Finanzas desarrolla la política fiscal nacional, redacta modificaciones a la Ley del IVA neerlandesa de 1968 y supervisa las negociaciones a nivel del Consejo Europeo. Coordina la transición de las normas voluntarias del mercado a las obligaciones legales.
Administración Tributaria y Aduanera (Belastingdienst)
La Belastingdienst es la agencia tributaria estatal responsable de administrar los impuestos sobre el volumen de negocios (IVA), realizar auditorías corporativas, hacer cumplir las obligaciones de conservación de registros e inspeccionar los registros digitales. La Belastingdienst recibirá y procesará los datos de las transacciones en virtud de los futuros requisitos de notificación digital (DRR).
Autoridad Peppol de los Países Bajos (Nederlandse Peppolautoriteit - NPa)
Operando bajo Logius, la agencia de gobierno digital del Ministerio del Interior y Relaciones del Reino, la NPa es la custodia reguladora oficial de Peppol en los Países Bajos. La NPa no inspecciona el contenido de las facturas ni intercepta datos fiscales. En cambio:
Autoriza y supervisa proveedores de servicios Peppol acreditados que operan dentro de la jurisdicción neerlandesa.
Garantiza el estricto cumplimiento de los acuerdos de seguridad, cifrado y operativos de OpenPeppol.
Gestiona las convenciones nacionales de direccionamiento neerlandesas, facilitando el enrutamiento preciso de las empresas a través del número de la Cámara de Comercio neerlandesa (KvK-nummer) y el número de identificación del IVA.
Logius (Digipoort)
Logius es el brazo operativo técnico del Estado neerlandés. Mantiene Digipoort, el servicio postal electrónico central que actúa como el principal centro de comunicaciones técnicas para los organismos gubernamentales. Los proveedores del gobierno central pueden enrutar las facturas hacia Digipoort ya sea a través de la red Peppol o mediante conexiones API directas.
Alcance de la obligación
El panorama de la facturación electrónica neerlandesa aplica criterios operativos distintos según las categorías de transacciones:
Tipo de transacción | Estado de cumplimiento actual | Norma técnica de transmisión |
Empresa a Administración (B2G) | Obligatorio | Red Peppol de 4 esquinas, Digipoort, o el portal central de proveedores del gobierno (Leveranciersportaal). |
B2B nacional | Actualmente voluntario/obligatorio a partir del 1 de julio de 2030 (notificación a partir del 1 de julio de 2031) | Red Peppol de 4 esquinas / formatos estructurados EN 16931. (las empresas KOR con una facturación ≤ 20.000 € están exentas) |
B2B transfronterizo intracomunitario | Obligatorio a partir del 1 de julio de 2030 | Requisitos europeos de notificación digital (DRR) mediante formatos estructurados EN 16931. |
Empresa a Consumidor (B2C) | Excluido | Los recibos minoristas estándar y la facturación al consumidor quedan fuera de la obligación de facturación electrónica estructurada. |
Contratación del sector público (B2G)
Todas las autoridades contratantes neerlandesas están legalmente obligadas por la Aanbestedingswet 2012 a aceptar facturas electrónicas conformes. Para los ministerios del gobierno central (Rijksoverheid), las condiciones de contratación exigen estrictamente a los proveedores que emitan facturas electrónicas estructuradas. La presentación de documentos en papel o PDF simple en contratos centrales conlleva el rechazo administrativo.
Comercio nacional del sector privado (B2B)
Según las disposiciones vigentes de la Ley del IVA neerlandesa de 1968, el comprador debe aceptar recibir una factura electrónica. Sin embargo, esta barrera de aceptación del comprador se está eliminando en el marco de la legislación nacional de transposición de ViDA. La facturación electrónica estructurada obligatoria para las transacciones B2B nacionales entrará en vigor el 1 de julio de 2030, seguida de la notificación digital nacional el 1 de julio de 2031. Las pequeñas empresas que participan en el régimen KOR con una facturación anual de hasta 20.000 € están exentas. Se anima a las entidades comerciales neerlandesas a migrar de forma anticipada para aprovechar las eficiencias operativas y evitar interrupciones por flujos de trabajo duales.
Operaciones comerciales transfronterizas
En virtud del acuerdo ViDA adoptado por el ECOFIN, las transacciones transfronterizas entre sujetos pasivos establecidos en diferentes Estados miembros de la UE quedarán sujetas a la facturación electrónica estructurada obligatoria y a la notificación digital en tiempo real a partir del 1 de julio de 2030. Los PDF no estructurados dejarán de ser válidos como facturas fiscales legales para estas entregas.
Requisitos de facturación electrónica
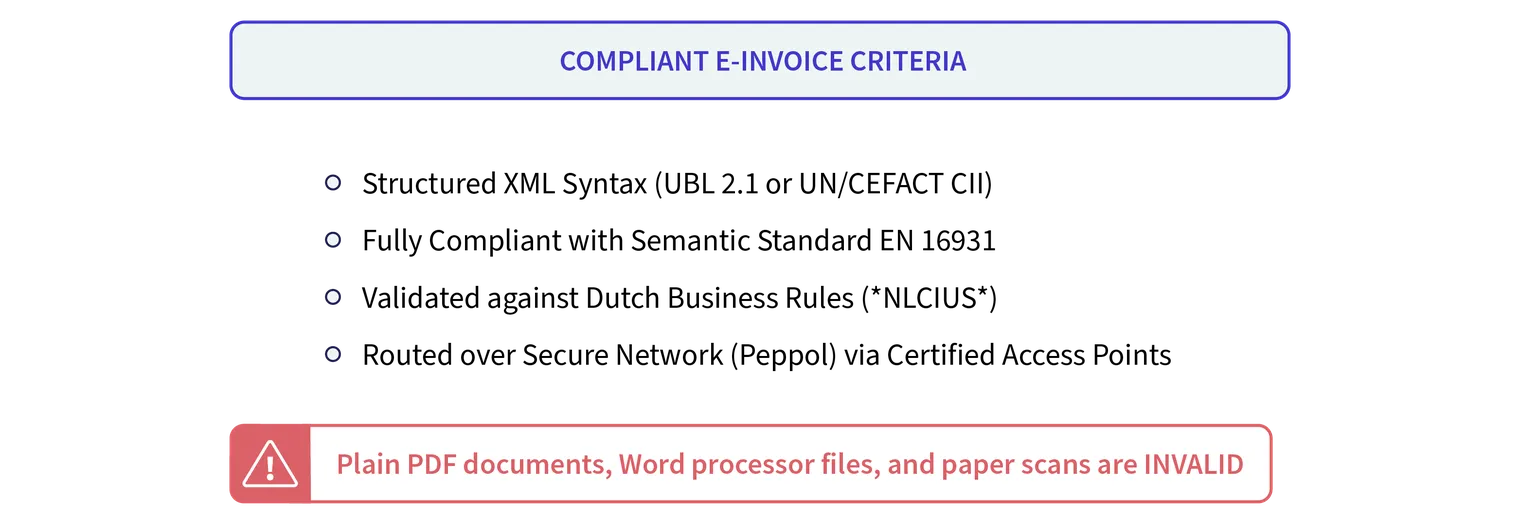
Para cumplir el umbral legal de una factura electrónica en los Países Bajos, un documento debe crearse, transmitirse y recibirse en un formato electrónico estructurado que permita el procesamiento automatizado de datos electrónicos. Un archivo PDF enviado por correo electrónico no cumple esta definición legal.
Formatos técnicos aprobados
El cumplimiento en los Países Bajos se rige por la norma europea EN 16931 y su perfil nacional de aplicación neerlandés, NLCIUS (Nederlandse CIUS):
Peppol BIS Billing 3.0: La sintaxis estándar principal utilizada en toda la comunidad empresarial neerlandesa y en la red Peppol. Traduce directamente la semántica de EN 16931 a Universal Business Language (UBL 2.1).
NLCIUS: La especificación oficial neerlandesa de uso de factura básica (Core Invoice Usage Specification). NLCIUS funciona sobre EN 16931, aplicando normas comerciales específicas neerlandesas, como la validación obligatoria de los números de la Cámara de Comercio neerlandesa (KvK-nummers), categorías específicas de IVA y estructuras de cuentas bancarias nacionales (IBAN/BIC).
Universal Business Language (UBL): Las facturas formateadas como XML UBL estándar son nativas del software de contabilidad neerlandés.
Cross Industry Invoice (CII): Compatible con la norma europea, aunque UBL sigue siendo el formato dominante en el mercado neerlandés.
Contenido de datos obligatorio
Las facturas electrónicas emitidas por sujetos pasivos neerlandeses deben contener todos los campos obligatorios exigidos por el artículo 35a de la Wet op de omzetbelasting 1968, la Ley del IVA neerlandesa:
Identidad legal completa, domicilio social y números de IVA tanto del proveedor como del comprador.
El número de registro de la Cámara de Comercio neerlandesa del proveedor (KvK-nummer).
Un identificador de factura único y secuencial generado a partir de una serie ininterrumpida.
Fecha exacta de emisión y fecha de entrega (o fecha de pago anticipado).
Desglose detallado por línea: descripción del producto o servicio, volumen, precio unitario neto, descuentos aplicables y códigos de clasificación estándar.
Desglose fiscal por tipo: base imponible, porcentaje de IVA aplicable (21 %, 9 % o 0 %), exenciones de IVA o avisos de inversión del sujeto pasivo (btw verlegd).
El importe total a pagar expresado en euros, incluidas las instrucciones de pago nacionales (IBAN).
Archivo electrónico e integridad de los datos
De conformidad con el artículo 52 de la Algemene wet inzake rijksbelastingen (AWR), la Ley General Tributaria, las empresas neerlandesas deben conservar las facturas electrónicas en su formato digital original durante al menos siete años. Para las facturas electrónicas relativas a bienes inmuebles, el plazo de conservación legal se amplía a diez años.
Las empresas deben garantizar la autenticidad del origen, la integridad del contenido y la legibilidad continua de las facturas almacenadas durante todo el periodo de conservación. Conservar una copia impresa archivada de una factura XML no cumple los estándares legales de auditoría; los datos estructurados originales y los registros de auditoría de validación deben poder recuperarse a petición de la Belastingdienst.
Requisitos de comunicación electrónica (e-reporting)
Mientras que la facturación electrónica estructurada rige el intercambio de documentos entre proveedor y comprador, la comunicación electrónica (e-reporting) se refiere al envío digital automatizado de los datos del IVA a nivel de transacción a la administración tributaria.
Mecánica de comunicación actual
Los Países Bajos dependen actualmente de las declaraciones de IVA periódicas tradicionales:
Declaración periódica de IVA (Btw-aangifte): Presentada mensual, trimestral o anualmente por los sujetos pasivos.
Declaración intracomunitaria (Opgaaf intracommunautaire prestaties - ICP): Presentación periódica que informa de las entregas de bienes y prestaciones de servicios a compradores registrados a efectos de IVA en otros Estados miembros de la UE.
La transformación de la comunicación digital de ViDA
La hoja de ruta ViDA del Gobierno neerlandés establece una transición estructural desde las declaraciones resumidas y retroactivas hacia la comunicación digital por transacción:
Supresión de la declaración ICP: La Opgaaf ICP periódica se eliminará gradualmente y se sustituirá por la comunicación digital de transacciones en tiempo real.
Plazo de transmisión: En el marco de ViDA, las facturas electrónicas estructuradas para las transacciones intracomunitarias transfronterizas deben emitirse en un plazo de diez días naturales desde el devengo, y los datos de la transacción deben comunicarse digitalmente a la administración tributaria en el momento de emitir la factura (es decir, dentro de ese plazo de 10 días).
Controles de las transacciones nacionales: Aunque la facturación electrónica B2B nacional será obligatoria a partir del 1 de julio de 2030, la comunicación digital por transacción a la Belastingdienst se aplicará un año después, el 1 de julio de 2031. La administración neerlandesa prevé aprovechar una infraestructura de intercambio descentralizada (como Peppol) para extraer los datos de las transacciones de forma eficiente sin imponer plataformas de comunicación duplicadas a las empresas.
Arquitectura técnica
El ecosistema neerlandés de facturación digital utiliza una arquitectura de red descentralizada. En lugar de encauzar todo el tráfico comercial a través de una pasarela controlada por el Estado, el Gobierno neerlandés se apoya en la red internacional Peppol de 4 esquinas, reservando la infraestructura central exclusivamente para la recepción en el sector público.
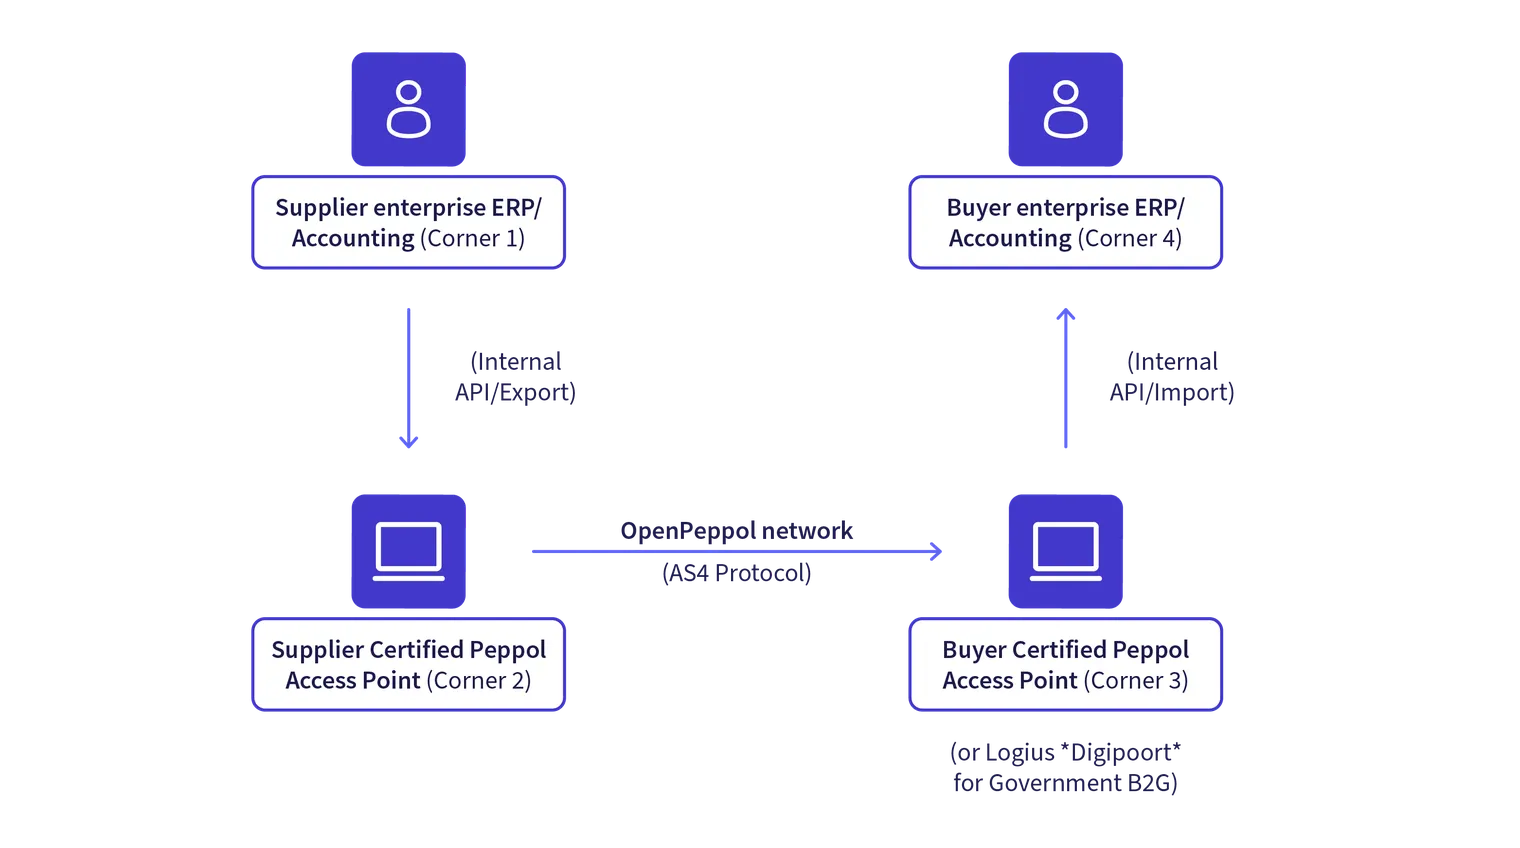
El modelo Peppol de 4 esquinas explicado
En esta estructura descentralizada, los socios comerciales no necesitan conexiones punto a punto personalizadas. La entrega de documentos se realiza a través de intermediarios certificados, comúnmente conocidos como puntos de acceso (Access Points):
Esquina 1 (Proveedor): Genera una factura conforme con NLCIUS o Peppol BIS Billing 3.0 a través de su ERP interno o aplicación de facturación.
Esquina 2 (Punto de acceso del proveedor): El proveedor de servicios Peppol certificado valida la factura conforme a las reglas de negocio nacionales y la firma mediante cifrado de transporte seguro.
Esquina 3 (Punto de acceso del comprador): El proveedor certificado receptor acepta el mensaje mediante el protocolo de transporte Peppol AS4, realiza comprobaciones criptográficas y entrega el archivo al comprador.
Esquina 4 (Comprador): Incorpora automáticamente los datos XML estructurados directamente en los libros de cuentas por pagar.
En la contratación pública estatal, la esquina 3 está representada por Logius Digipoort. El portal estatal recibe el documento Peppol entrante y lo dirige al ministerio u organismo público correspondiente.
Direccionamiento único a través de la red Peppol
Un pilar de la eficiencia de la facturación electrónica neerlandesa es el enrutamiento inequívoco por directorio. Dentro del Service Metadata Publisher (SMP) y el Service Metadata Locator (SML) de Peppol, las empresas y organismos públicos neerlandeses se registran mediante identificadores estándar:
Número de la Cámara de Comercio (KvK-nummer): Mediante el código de esquema ISO 6523 0106 (por ejemplo, 0106:12345678).
Número de identificación de IVA neerlandés (Btw-identificatienummer): Mediante el código de esquema 9944 (por ejemplo, 9944:NL123456789B01).
Código de identificación gubernamental (Organisatie-identificatienummer - OIN): Utilizado por entidades del sector público bajo el código de esquema 0190.
Esta arquitectura de direccionamiento garantiza que una factura enviada desde cualquier punto de acceso certificado en Europa llegue al instante al software de contabilidad designado por el destinatario.
Sanciones
El incumplimiento de las obligaciones legales de facturación y conservación de registros en los Países Bajos expone a las empresas a graves sanciones administrativas y económicas conforme a la legislación tributaria nacional:
Sanciones fiscales legales conforme a la AWR
Conforme a la Ley General Tributaria (Algemene wet inzake rijksbelastingen - AWR), el incumplimiento de las obligaciones legales de facturación desencadena medidas de ejecución formales:
Multas administrativas: No emitir facturas, retrasos persistentes en su emisión más allá de los plazos legales o emitir facturas con omisiones sustanciales puede acarrear sanciones administrativas de hasta €5,514 por infracción conforme al artículo 68 de la AWR.
Incumplimiento intencionado y fraude fiscal: Cuando la administración tributaria determine intención (opzet) o negligencia grave (grove schuld) al omitir facturas o falsificar datos de transacciones, las multas administrativas pueden alcanzar el 100 % del importe del impuesto no pagado, además de un posible proceso penal conforme al artículo 69 de la AWR.
Denegación de la deducción del IVA soportado
El riesgo comercial más significativo es la invalidación de las solicitudes de deducción del IVA soportado. Conforme al artículo 15 de la Wet op de omzetbelasting 1968, el derecho legal a deducir el IVA soportado (vooraftrek) exige disponer de una factura que cumpla todos los requisitos legales.
Si una empresa neerlandesa solicita la deducción del IVA soportado utilizando documentos no conformes y no estructurados cuando la facturación electrónica estructurada es legalmente obligatoria, la Belastingdienst puede denegar la deducción. Esto genera liquidaciones tributarias retroactivas, intereses de demora (belastingrente) y recargos sancionadores adicionales.
Exclusión de la contratación comercial y pública
Para los proveedores que trabajan con el sector público neerlandés, las facturas no conformes se rechazan en la pasarela Digipoort. Los envíos incompletos o manuales no superan el registro automático de facturas, lo que provoca bloqueos de pago, incumplimiento de condiciones contractuales y posible exclusión de futuras licitaciones públicas.
Cómo pueden prepararse las empresas
El paso de la facturación electrónica voluntaria al cumplimiento digital estructurado exige una preparación operativa estratégica. Las organizaciones que operan en los Países Bajos deben implementar el siguiente plan antes de la obligación B2B prevista para 2030 y del posterior requisito de comunicación nacional:
1. Auditar los flujos de trabajo de facturas de compra y venta
Empiece por evaluar todos los procesos actuales de orden a cobro (cuentas por cobrar) y de aprovisionamiento a pago (cuentas por pagar).
Mapee todos los flujos de documentos entrantes y salientes para cuantificar el volumen de transacciones.
Identifique los sistemas que aún generan o reciben facturas en papel o PDF básicos por correo electrónico.
Determinar si el comercio existente implica contrapartes transfronterizas de la UE sujetas a los plazos acelerados de ViDA.
2. Confirmar la capacidad del ERP y del software de contabilidad
Evaluar su panorama de software para garantizar la compatibilidad total con los estándares europeos de facturación electrónica.
Confirmar que sus aplicaciones financieras pueden generar e ingerir de forma nativa payloads XML estructurados en sintaxis UBL 2.1 que cumplan con EN 16931 y la especificación neerlandesa NLCIUS.
Asegurarse de que su software comprueba automáticamente los campos de datos obligatorios, incluidos los KvK-nummersválidos, los códigos de tipo impositivo correctos y los formatos IBAN.
3. Establecer conectividad certificada a la red Peppol
La conectividad directa a la red Peppol es esencial para el intercambio de documentos conforme a la normativa en los Países Bajos.
Colaborar con un proveedor de servicios Peppol acreditado para asegurar la integración del Access Point.
Registrar su organización en el directorio Peppol utilizando su KvK-nummer neerlandés (0106) o su número de IVA (9944) para permitir que los socios comerciales le envíen facturas automáticamente.
Para entender cómo los proveedores de servicios certificados facilitan el enrutamiento seguro de documentos, lea nuestra guía sobre los Peppol Access Points.
4. Depurar los registros de datos maestros
El éxito de la facturación electrónica automatizada depende de datos maestros de alta calidad.
Validar todos los registros de clientes y proveedores en sus bases de datos de CRM y ERP.
Asegurarse de que las razones sociales, direcciones, números de KvK neerlandeses y números de identificación de IVA coincidan con los registros oficiales de la Cámara de Comercio.
Implementar comprobaciones de verificación para evitar fallos de transmisión causados por identificadores faltantes o incorrectos.
5. Asegurar un archivo electrónico auditable
Asegurarse de que los procedimientos de archivo digital cumplen con la normativa fiscal neerlandesa.
Implementar una solución de archivo capaz de conservar los payloads XML originales durante el período obligatorio de siete años (o diez años para las transacciones relacionadas con inmuebles) desde el final del año natural en que se emitió la factura.
Confirmar que los índices del archivo mantienen una legibilidad continua, pistas de auditoría y accesibilidad instantánea para los auditores fiscales.
6. Formar a los equipos financieros y de compras
Dotar a los equipos internos de los conocimientos operativos necesarios para gestionar facturas electrónicas estructuradas y cumplir con los protocolos de comunicación fiscal en evolución:
Asegurarse de que el personal de cuentas por pagar/cobrar entiende la diferencia entre facturas electrónicas estructuradas (UBL/NLCIUS) y facturas en PDF/correo electrónico.
Aclarar las políticas internas sobre la incorporación de proveedores, los identificadores Peppol y la gestión de excepciones para facturas no conformes.
Conclusión
La digitalización de las transacciones fiscales y financieras en los Países Bajos ha llegado a un punto de inflexión decisivo. Tras haber establecido un ecosistema de facturación electrónica B2G fiable y estandarizado, centrado en Peppol, Logius Digipoorty NLCIUS, el Gobierno neerlandés está trasladando este éxito técnico al sector privado. El próximo despliegue de la facturación electrónica B2B nacional, combinado con los requisitos vinculantes del paquete IVA en la era digital (ViDA) de la Unión Europea, marca una transición irreversible hacia el intercambio de documentos comerciales totalmente automatizado.
Para las organizaciones que operan en el mercado neerlandés, esperar a los plazos formales de aplicación normativa introduce un riesgo operativo innecesario. Modernizar los flujos de trabajo contables, depurar los datos maestros y establecer la integración con un Peppol Access Point certificado no solo garantiza el cumplimiento normativo continuo, sino que también aporta beneficios comerciales inmediatos al reducir los tiempos de ciclo de las facturas, eliminar los errores de procesamiento manual y acelerar el flujo de caja. Las empresas que actúen con determinación hoy liderarán un futuro digital eficiente, conectado y conforme.
Preguntas frecuentes
No. Según las normas neerlandesas y europeas, una factura electrónica debe emitirse y recibirse en un formato electrónico estructurado (como XML conforme a EN 16931) que permita el procesamiento informático automatizado. Hasta que entre en vigor la obligación B2B, un archivo PDF puede seguir siendo una factura de IVA válida si se garantizan la autenticidad, la integridad y la legibilidad, pero legalmente se trata como una imagen electrónica no estructurada y no cumple los requisitos de una factura electrónica estructurada.