Introduction et stratégie fiscale numérique
La stratégie fiscale numérique de l'Espagne poursuit deux objectifs politiques fondamentaux qui avancent en parallèle : lutter contre la fraude fiscale et éradiquer les retards de paiement commerciaux. La surveillance fiscale est la principale raison derrière SII et VERI*FACTU, pilotée par le ministère des Finances (Ministerio de Hacienda) et l'Agence fiscale espagnole (Agencia Estatal de Administración Tributaria - AEAT).
D'autre part, la loi 18/2022 (Ley Crea y Crece), promulguée par le ministère des Affaires économiques et de la Transformation numérique, instaure la facturation électronique interentreprises (B2B) obligatoire (parmi d'autres normes visant à améliorer l'efficacité des entreprises), non seulement à des fins de contrôle fiscal, mais surtout comme instrument pour garantir la transparence commerciale, imposer des délais de paiement maximaux de 60 jours en vertu de la loi sur les retards de paiement (loi 3/2004), et protéger la liquidité des petites et moyennes entreprises (PME). La mise en œuvre légale de la loi (via le décret royal 238/2026 et l'arrêté ministériel, dont la publication est prévue en octobre 2026) a été coordonnée avec le ministère des Finances et en particulier avec l'Agence fiscale espagnole, qui met en place les systèmes techniques nécessaires à son application.
La structure constitutionnelle de l'Espagne comprend des territoires historiques à statut particulier (Territorios Forales) qui exercent une autonomie fiscale indépendante. La facturation électronique B2B s'applique dans toute l'Espagne, mais l'e-reporting est fragmenté : les entreprises et indépendants basés au Pays basque doivent se conformer à TicketBAI, tandis que le reste du territoire est tenu d'utiliser VERI*FACTU (ou SII pour les grandes entreprises). Pour la facturation électronique interentreprises-administration (B2G) (obligatoire depuis 2015), la plateforme nationale, FACe, coexiste avec des équivalents propres au Pays basque (tous utilisant Facturae comme format).
Le tissu économique espagnol compte un grand nombre de PME et d'indépendants (autónomos), qui traitent souvent avec des organismes publics, des entreprises privées et des consommateurs finaux, et sont donc soumis à plusieurs de ces obligations. Comprendre comment ces cadres régionaux et nationaux de facturation électronique et d'e-reporting interentreprises-consommateurs (B2C), B2B et B2G interagissent entre eux (et avec les initiatives d'harmonisation européennes) est essentiel pour toute entreprise opérant sur le marché espagnol.
Évolution historique et contexte européen/mondial
La transition de l'Espagne vers une conformité numérique continue s'est déroulée en plusieurs vagues législatives distinctes sur plus d'une décennie :
Pionniers des marchés publics (2013-2015) : L'Espagne a instauré la facturation électronique obligatoire pour les transactions du secteur public dépassant 5 000 € le 15 janvier 2015, en mettant en place le point d'entrée central FACe (Punto General de Entrada de Facturas Electrónicas)et en normalisant la syntaxe XML Facturae.
Registres de TVA numériques en temps réel (SII) (2017): Le 1er juillet 2017, l'Espagne a lancé le régime de fourniture immédiate d'informations (Suministro Inmediato de Información - SII). Obligatoire pour les grandes entreprises (dont le volume d'opérations de l'exercice précédent dépassait environ 6 millions €), les contribuables inscrits au Registre de remboursement mensuel de la TVA (REDEME), et les entités appartenant à des groupes de TVA espagnols, SII impose la transmission de données de facturation spécifiques dans un délai de quatre jours calendaires à compter de l'émission ou de la réception.
Décentralisation au Pays basque (TicketBAI) (2020-2024): Entre 2020 et 2024, les Trésoreries forales basques ont développé et déployé progressivement TicketBAI, exigeant un logiciel de facturation conforme, un chaînage de signatures électroniques et la génération de codes QR pour chaque facture de point de vente et B2B, indépendamment de la réglementation de l'État central.
Contrôles anti-fraude des logiciels de facturation (2021) : Promulguée le 9 juillet 2021, cette mesure a interdit en Espagne les logiciels à double usage (software de doble uso) permettant la dissimulation, l'altération ou la manipulation des enregistrements. Cette mesure a posé les bases du règlement relatif aux systèmes informatiques de facturation (Reglamento de Sistemas Informáticos de Facturación - RRSIF), communément appelé VERI*FACTU, qui vise à garantir l'intégrité et la traçabilité des enregistrements de facturation.
Obligation de facturation électronique B2B dans le secteur privé (2022) : En septembre 2022, l'Espagne a posé les bases politiques de l'obligation de facturation électronique entre toutes les entreprises privées et indépendants, afin de réduire les retards de paiement et de favoriser la croissance des entreprises.
Contrôles d'intégrité des logiciels de facturation (VERI*FACTU) (2025): Fin 2025, l'Espagne a reporté le calendrier de mise en œuvre de VERI*FACTU à 2027, laissant aux entreprises davantage de temps pour adapter leur logiciel de facturation aux exigences d'intégrité, de traçabilité et de normalisation des enregistrements. Les entreprises soumises à l'impôt sur les sociétés doivent généralement s'y conformer à partir du 1er janvier 2027 ; les autres contribuables concernés suivent généralement à partir du 1er juillet 2027.
Modèle opérationnel B2B et règles techniques (2026) : En mars 2026, l'Espagne a établi le cadre opérationnel de la facturation électronique B2B obligatoire entre entreprises et professionnels. Ce cadre couvre les plateformes d'échange privées, la solution publique de facturation électronique, les communications sur le statut des factures et la transmission aux autorités fiscales de copies fidèles des factures échangées en privé. Un projet d'arrêté technique soumis à consultation en avril 2026 proposait UBL comme syntaxe exclusive pour les factures échangées via la solution publique. L'arrêté technique définitif reste déterminant pour le démarrage du calendrier de conformité progressif.
Motion du Sénat sur l'alignement européen avec ViDA (juin 2026) : Le 17 juin 2026, le Sénat espagnol a approuvé une motion exhortant le gouvernement à évaluer comment VERI*FACTU, SII, et le Crea y Crece d'obligation de facturation électronique B2B convergent vers un modèle unifié compatible avec la TVA à l'ère numérique (ViDA) de l'UE. Avec l'introduction par ViDA d'obligations de déclaration numérique (DRR) obligatoires pour les livraisons intracommunautaires à partir de juillet 2030 et l'harmonisation de la déclaration nationale à partir de janvier 2035, les associations professionnelles et les législateurs espagnols cherchent à éviter une double charge de déclaration. Selon nos experts locaux, cette motion n'est pas contraignante et son impact pourrait donc être limité.
Webinar de l'AEAT pour présenter le projet imminent d'arrêté ministériel (12 septembre 2026) : Lors d'un webinaire organisé le 12 septembre 2026, l'Agence fiscale espagnole (AEAT) a présenté une mise à jour sur le futur arrêté ministériel mettant en œuvre le Ley Crea y Crece en matière de facturation électronique B2B, confirmant que l'arrêté devrait être publié en octobre 2026. Cette publication déclenchera le calendrier d'application progressif : 12 mois pour les entreprises dont le chiffre d'affaires est supérieur à 8 millions €, et 24 mois pour les autres.
Calendrier complet de conformité
Le déploiement de la conformité numérique en Espagne suit des échéances légales distinctes selon l'obligation législative, la taille de l'entreprise et la juridiction régionale :
Date | Obligation légale | Catégorie d'entreprise | Obligation de conformité |
15 janvier 2015 | Facturation électronique B2G (FACe) | Fournisseurs du secteur public | Facturation électronique B2G obligatoire via FACe pour les factures supérieures à 5 000 € au format Facturae. |
1er juillet 2017 | SII | Grandes entreprises (> 6 M €), REDEME, groupes de TVA | Transmission obligatoire des données de facturation à SII dans un délai de 4 jours calendaires. |
1er janvier 2022 - 2024 | TicketBAI | Toutes les entreprises et indépendants du Pays basque (Gipuzkoa, Álava et Bizkaia) | Entrée en vigueur progressive de TicketBAI (couverture complète atteinte). |
1er janvier 2027 | VERI*FACTU | Contribuables à l'impôt sur les sociétés (IS) | Mise en œuvre obligatoire d'un logiciel de facturation VERI*FACTU certifié. |
1er juillet 2027 | VERI*FACTU | Indépendants et freelances (IRPF) | Mise en œuvre obligatoire d'un logiciel de facturation VERI*FACTU certifié. |
1er octobre 2027 (prévu) | Facturation électronique B2B (Ley Crea y Crece) | Entreprises et professionnels dont le chiffre d'affaires est > 8 millions d'euros | Émission, réception et déclaration de statut obligatoires des factures électroniques B2B. |
1er octobre 2028 (prévu) | Facturation électronique B2B (Ley Crea y Crece) | Entreprises et professionnels dont le chiffre d'affaires est < 8 millions d'euros | Émission et réception obligatoires des factures électroniques B2B. |
1er octobre 2029 (prévu) | Facturation électronique B2B (Ley Crea y Crece) | Professionnels relevant de l'IRPF dont le chiffre d'affaires est < 8 millions d'euros | Déclaration de statut. |
1er juillet 2030 | ViDA de l'UE | Tous les opérateurs transfrontaliers de l'UE | Facturation électronique obligatoire et exigences de déclaration numérique (DRR) sous 10 jours. |
Cadre juridique
La gouvernance espagnole en matière de facturation électronique et de déclaration fiscale est codifiée dans des lois, décrets royaux et arrêtés ministériels distincts :
Loi 25/2013 du 27 décembre 2013 (facturation électronique du secteur public): publiée au BOE n° 311 du 28 décembre 2013, elle régit la facturation électronique du secteur public et a créé le registre comptable des factures (Registro Contable de Facturas, RCF).
Décret royal 596/2016 du 2 décembre 2016 (SII déclaration des données de TVA): publié au BOE n° 294 du 6 décembre 2016, réglementant le système de fourniture immédiate d'informations (SII) pour la transmission électronique quasi instantanée des données de facturation TVA.
Loi 11/2021 du 9 juillet 2021 (contrôles anti-fraude des logiciels de facturation): publiée au BOE n° 164 du 10 juillet 2021, modifiant la loi générale sur les impôts (loi 58/2003) afin d'imposer des garanties d'intégrité et de non-manipulation dans les systèmes de facturation.
Loi 18/2022 du 28 septembre 2022 (Ley Crea y Crece, obligation de facturation électronique B2B): publiée au BOE n° 234 du 29 septembre 2022, modifiant la loi 56/2007 relative aux mesures de promotion de la société de l'information, elle instaure la facturation électronique obligatoire entre entreprises et travailleurs indépendants.
Décret royal 1007/2023 du 5 décembre 2023 (règlement relatif aux systèmes de facturation informatisés RRSIF / VERI*FACTU): publié au BOE n° 291 du 6 décembre 2023, établissant les spécifications techniques et fonctionnelles des systèmes de facturation informatisés et des registres vérifiables.
Arrêté ministériel HAC/1177/2024 du 17 octobre 2024 (VERI*FACTU spécifications techniques): publié au BOE n° 260 du 28 octobre 2024, définissant les règles de validation technique détaillées, les algorithmes de hachage, les codes QR et les schémas de transmission pour VERI*FACTU.
Décret-loi royal 15/2025 du 2 décembre 2025 (report de la mise en œuvre de VERIFACTU): publié au BOE-A-2025-24446, il modifie les dates de mise en œuvre antérieures, reportant formellement VERI*FACTU les obligations à 2027.
Décret royal 238/2026 du 24 mars 2026 (cadre opérationnel de la facturation électronique B2B): publié au BOE-A-2026-7295, il approuve le règlement mettant en œuvre les exigences de facturation électronique entre entreprises et professionnels prévues par la loi 18/2022.
Projet d'arrêté ministériel relatif à la solution publique de facturation électronique (règles techniques pour la SPFE): publié pour consultation publique par le ministère des Finances le 17 avril 2026, il réglemente le fonctionnement technique, l'architecture de sécurité et le dictionnaire de données de la solution publique de facturation électronique (Solución Pública de Facturación Electrónica - SPFE). Actuellement encore à l'état de projet, il ne doit pas encore être considéré comme contraignant ; sa publication définitive et son entrée en vigueur sont pertinentes pour le calendrier de mise en œuvre progressive du B2B.
Autorités réglementaires et fiscales
Plusieurs entités administratives et techniques soutiennent et supervisent le cadre fiscal numérique espagnol :
Agence nationale d'administration fiscale (AEAT): Le service national des impôts responsable de l'administration du SII, de l'examen des VERI*FACTU soumissions sur le territoire fiscal commun, de la gestion des bacs à sable de test pour les développeurs et de la maintenance de l'infrastructure technique de la plateforme publique de facturation électronique (SPFE).
Trésoreries forales (Diputaciones Forales): Les provinces historiques du Pays basque (Álava, Biscaye et Guipuscoa) disposent d'une souveraineté fiscale autonome régie par l'accord économique (Concierto Económico). Chaque trésorerie forale (Hacienda Foral) édicte sa propre législation fiscale et administre TicketBAI ainsi que les impôts régionaux sur les sociétés. La Navarre dispose également d'une souveraineté fiscale indépendante, mais elle n'est pas soumise à TicketBAI et n'a, à ce jour, émis aucune obligation d'e-reporting. Le Pays basque et la Navarre sont soumis aux règles de facturation électronique prévues par Ley Crea y Crece.
Administrations fiscales des territoires soumis à un régime fiscal spécial : Les îles Canaries, Ceuta et Melilla ne disposent pas de souveraineté fiscale mais fonctionnent sous des régimes de TVA hors UE, avec des administrations fiscales distinctes. L'IGIC (îles Canaries) et l'IPSI (Ceuta y Melilla) sont les équivalents de la TVA pour ces territoires. Pour les entités juridiques situées dans ces territoires, il existe certaines différences dans la déclaration fiscale (y compris le SII), car elles doivent être déclarées aux administrations fiscales locales plutôt qu'à l'AEAT. Pour le reste des obligations de facturation électronique et d'e-reporting (à savoir VERI*FACTU et Ley Crea y Crece), les règles nationales s'appliquent intégralement.
Portée des obligations
Alors que les obligations nationales telles que Ley Crea y Crece et VERI*FACTU s'appliquent généralement dans toute l'Espagne, la structure décentralisée du pays comprend des cadres régionaux distincts. Le Pays basque, notamment, exploite son propre système indépendant de contrôle des transactions (TicketBAI), qui exempte les entreprises locales de l'e-reporting national tout en exigeant le respect des normes nationales de facturation électronique B2B.
Il est important de comprendre que la conformité numérique en Espagne couvre les transactions nationales B2B, B2G et B2C dans le cadre de régimes juridiques distincts et concomitants.
Opérations de facturation espagnoles | ||
Transactions B2G (Loi 25/2013 - FACe) | Transactions B2B (Loi 18/2022 - B2B) | Transactions B2C (Loi 11/2021 et Foral) |
|
|
|
Business-to-Government (B2G)
Régie par la loi 25/2013, la facturation électronique obligatoire s'applique à toutes les administrations publiques (nationales, régionales et municipales). Les fournisseurs doivent émettre des factures structurées à l'aide du Facturae schéma pour toute transaction dépassant 5 000 € (bien que les organismes publics puissent imposer la facturation électronique pour des montants inférieurs à ce seuil). Les factures doivent inclure des codes d'annuaire administratifs spécifiques (DIR3 codes) représentant le bureau comptable, l'organisme compétent et l'unité de traitement.
Les transactions B2G sont également soumises à des obligations de déclaration anti-fraude : SII, VERI*FACTU ou TicketBAI selon le type d'entreprise et la localisation.
Business-to-Business (B2B)
En vertu de la loi 18/2022 (Ley Crea y Crece) et le décret royal 238/2026, toutes les transactions B2B nationales entre entreprises espagnoles, établissements permanents et travailleurs indépendants doivent être documentées au moyen de factures électroniques structurées. Les entreprises publiques et les groupements temporaires d'entreprises (Uniones Temporales de Empresas - UTEs) entrent dans le champ d'application.
L'obligation s'applique aux livraisons nationales. Les transactions B2B transfrontalières restent en dehors du champ d'application immédiat de Crea y Crece, et continuent de relever des règles de TVA générales jusqu'à l'entrée en vigueur des obligations de déclaration numérique (DRR) transfrontalières ViDA de l'UE en juillet 2030.
Les transactions B2B sont également soumises à des obligations de déclaration anti-fraude : SII, VERI*FACTU ou TicketBAI selon le type d'entreprise et la localisation.
Business-to-Consumer (B2C)
Les transactions avec les consommateurs sont expressément exclues de l'obligation Crea y Crece de facturation électronique B2B. Toutefois, les transactions de détail et les factures simplifiées (facturas simplificadas) relèvent pleinement des règles relatives aux logiciels de facturation anti-fraude (VERI*FACTU) en territoire commun et sous TicketBAI dans le Pays basque. Ces cadres exigent la génération de données fiscales, le chaînage numérique et l'impression d'un code QR sur les reçus destinés aux consommateurs.
Les exigences espagnoles en matière de facturation électronique B2B (Ley Crea y Crece)
Le cadre de facturation électronique B2B introduit des obligations structurelles régissant les syntaxes techniques, l'authentification et le suivi continu des statuts.
Syntaxes et formats techniques obligatoires
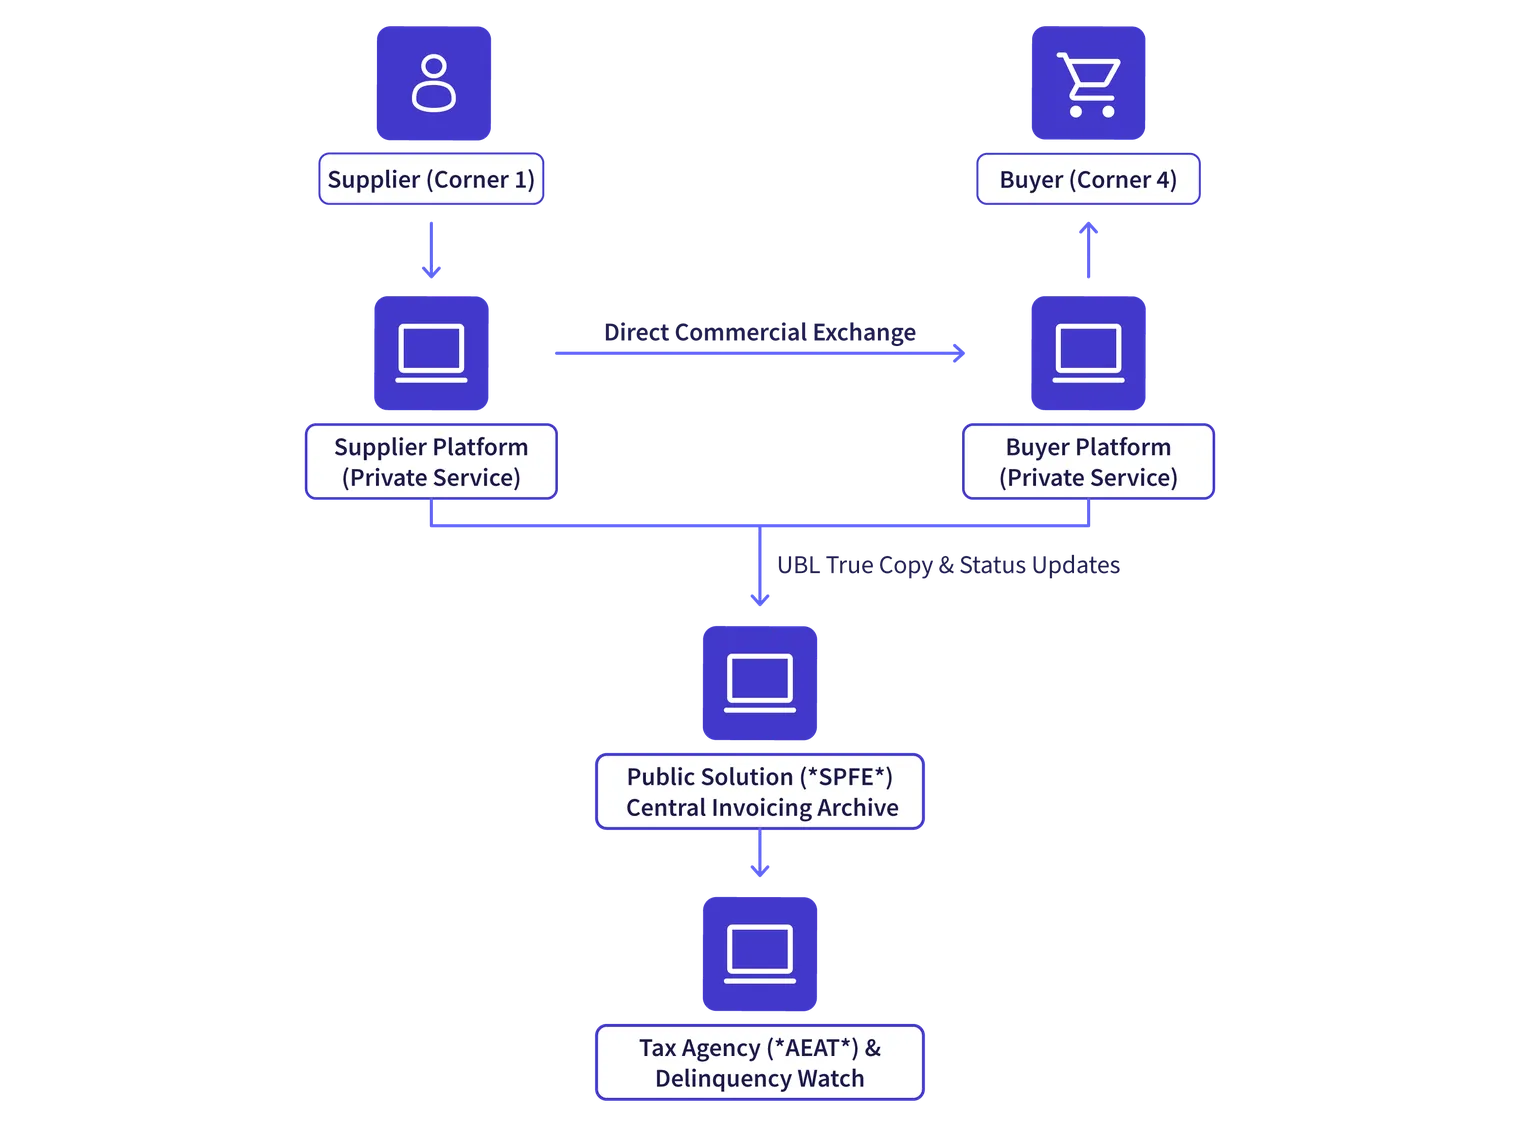
En vertu du décret royal 238/2026, qui développe le cadre opérationnel de la facturation électronique B2B, une facture électronique est légalement définie comme un fichier informatique structuré répondant à la norme européenne EN 16931. Le projet d'arrêté ministériel de 2026 propose que la solution publique de facturation électronique (SPFE) utilise la syntaxe Universal Business Language (UBL), alignée sur la norme EN 16931 applicable.
Les entreprises utilisant des plateformes d'échange privées peuvent convenir d'échanger des factures structurées dans l'un des formats autorisés par le cadre espagnol de facturation électronique B2B :
Universal Business Language (UBL 2.5) : Syntaxe XML structurée conforme à la norme EN 16931. Selon le projet de règles techniques actuel, elle est obligatoire pour toutes les transmissions vers la solution publique (SPFE).
Cross Industry Invoice (CII) : Schéma XML UN/CEFACT conforme à la norme EN 16931.
Facturae (v3.2.x) : La syntaxe XML nationale espagnole, historiquement utilisée pour la facturation B2G via FACe.
EDIFACT : Un format d'échange de données informatisées bien établi, largement utilisé dans les secteurs du commerce de détail, de l'automobile et des biens de consommation à rotation rapide.
Lorsque les plateformes privées utilisent des formats autres que l'UBL (comme EDIFACT ou Facturae), le logiciel doit automatiquement convertir et déposer une copie fidèle identique (copia fiel) sur la plateforme publique (SPFE) au format structuré UBL 2.5, au moment de l'émission de la facture. Cette copie fidèle doit préserver le contenu substantiel de la facture échangée entre les parties.
Signatures électroniques et authentification
Toutes les factures électroniques émises en dehors du portail public doivent être authentifiées au moyen d'une signature électronique avancée, basée sur un certificat qualifié de signature électronique ou de cachet électronique, conformément dans chaque cas au règlement européen eIDAS (UE) 910/2014. Les contribuables peuvent déléguer l'émission de la signature à des prestataires de services de facturation électronique certifiés.
Chaque facture doit contenir un identifiant unique de facture (UUID), calculé systématiquement à partir du numéro d'identification fiscale de l'émetteur (NIF), de la série et du numéro de facture, et de la date d'émission.
Suivi obligatoire du cycle de vie de la facture
Une caractéristique distinctive du futur cadre espagnol de facturation électronique B2B est la communication obligatoire des statuts du cycle de vie de la facture. Afin d'éliminer les retards de paiement commerciaux abusifs, la loi 18/2022 exige que les destinataires de factures électroniques enregistrent et déclarent les jalons de la transaction dans un délai de quatre jours calendaires (hors week-ends et jours fériés nationaux). Les jalons requis sont les suivants :
Acceptation ou rejet commercial : L'acheteur doit enregistrer l'acceptation ou le rejet commercial formel de la facture, y compris la date exacte à laquelle l'événement s'est produit.
Paiement effectif intégral : L'acheteur doit déclarer le paiement intégral de chaque facture reçue qui n'a pas été rejetée, ainsi que la date à laquelle le paiement a été réglé. Il s'agit de la date à laquelle le fournisseur reçoit le paiement, et non de la date à laquelle l'ordre de paiement a simplement été émis ou autorisé.
Ces mises à jour de statut doivent être retransmises au fournisseur par voie électronique via le dispositif d'échange utilisé et communiquées à la plateforme publique (SPFE). Le cadre permet également la déclaration volontaire de l'acceptation ou du rejet commercial, du paiement (y compris le montant payé et la date de paiement), ainsi que de la cession de la facture à un tiers pour encaissement ou paiement. Ces statuts facultatifs ne modifient pas le calcul légal du délai de paiement de la facture.
Les grandes entreprises dont le chiffre d'affaires dépasse 8 millions d'euros doivent se conformer à la déclaration de statut dès la date à laquelle leur obligation de facturation électronique B2B devient effective, tandis que les petites entreprises bénéficient d'une période transitoire : elles ne sont tenues de communiquer les informations obligatoires sur le statut des factures que 36 mois après l'entrée en vigueur de l'arrêté ministériel.
Règles de transition pour le PDF visuel
Pendant le déploiement progressif initial, les factures électroniques structurées doivent être accompagnées d'un PDF facilement lisible afin de garantir la lisibilité pour les partenaires commerciaux dont les obligations de réception obligatoire ne sont pas encore entrées en vigueur. Une fois que toutes les entreprises et tous les indépendants sont intégrés à l'obligation, les fichiers de données structurées deviennent le seul instrument juridique faisant foi.
Obligations d'archivage
En vertu de l'article 30 du Code de commerce espagnol (Código de Comercio) et de la loi générale sur les impôts, les factures électroniques, les signatures cryptographiques et les certificats de statut doivent être conservés pendant une période légale minimale de six ans (ou jusqu'à dix ans pour l'audit des transactions portant sur des immobilisations ou des déductions complexes). Les systèmes d'archivage doivent garantir l'authenticité, l'intégrité et l'accessibilité en continu.
Architecture technique : échange et validation hybrides
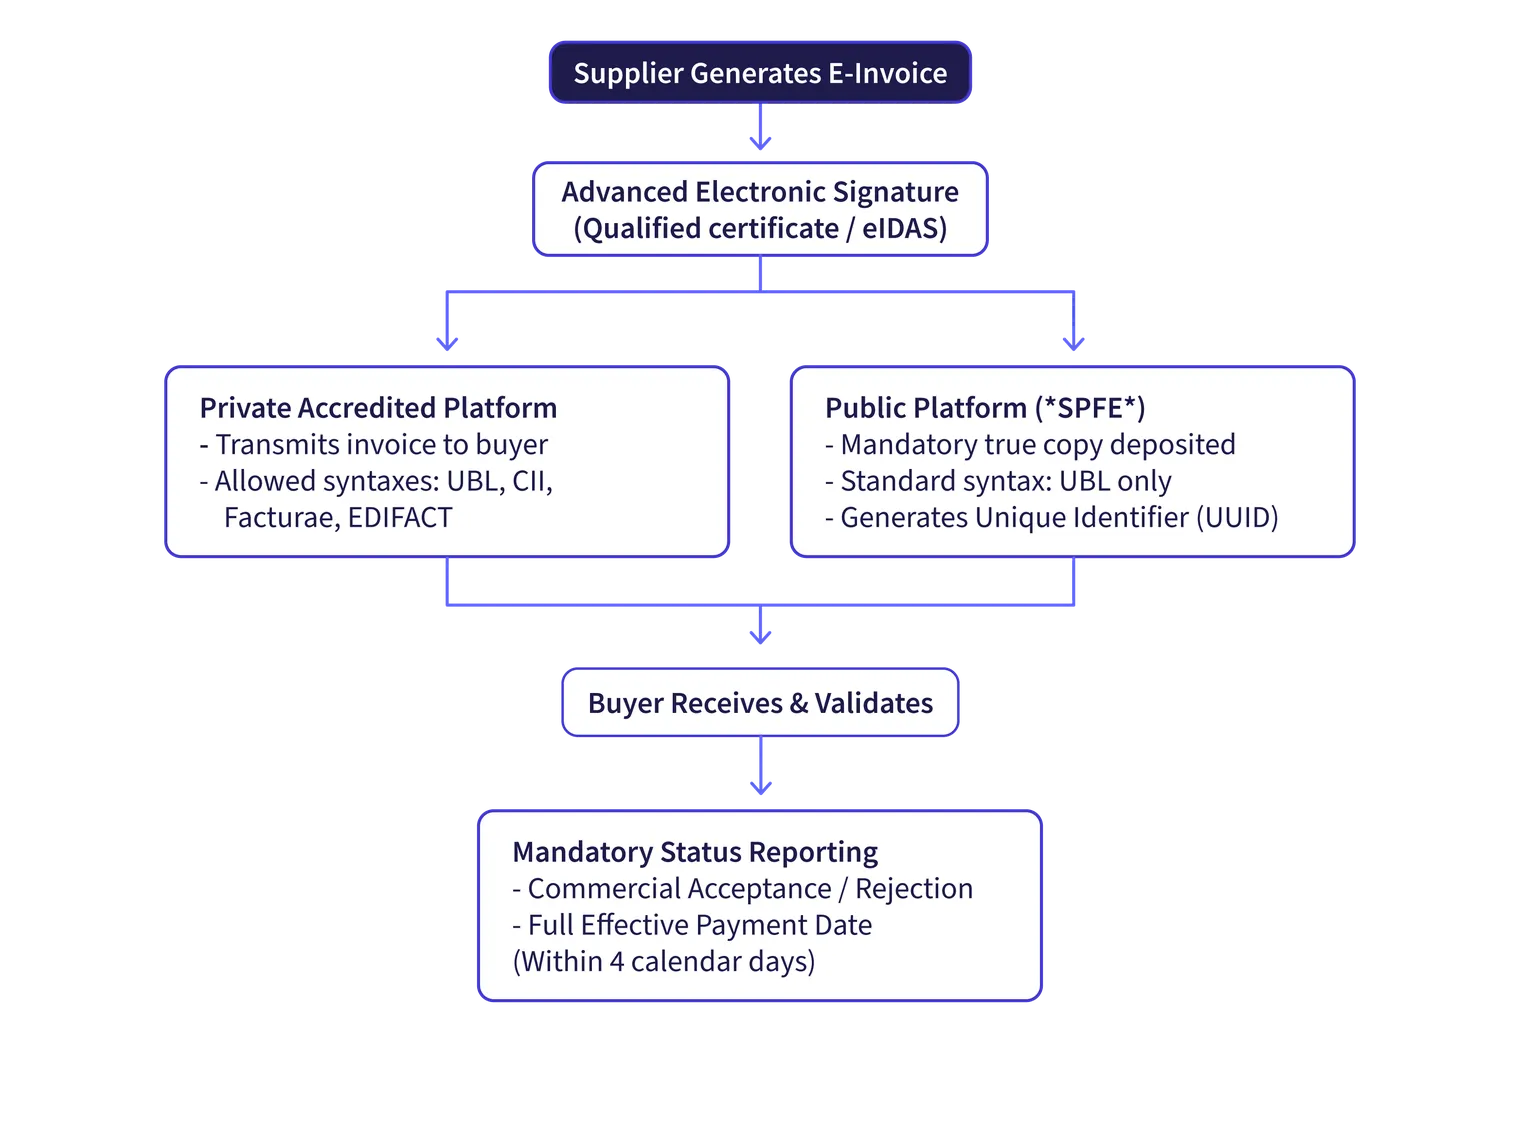
L'Espagne a rejeté à la fois le modèle de validation centralisée, tel que celui utilisé en Italie (où toutes les factures transitent par un seul hub de validation), et l'approche purement décentralisée de pair à pair, comme en Belgique. L'Espagne exploite à la place un modèle CTC hybride décentralisé, combinant des plateformes privées de facturation électronique avec un référentiel public centralisé.
Éléments architecturaux fondamentaux
Fournisseur (angle 1) : Génère une facture structurée conforme à la norme EN 16931 au sein d'un ERP interne ou d'une application de facturation.
Prestataires privés de services de facturation électronique (angles 2 et 3) : Les plateformes technologiques privées assurent la transmission commerciale directe de point à point entre partenaires commerciaux via les protocoles AS2, AS4 ou SFTP sécurisé. Ces plateformes doivent maintenir une certification de sécurité de l'information ISO/IEC 27001, garantir une interopérabilité totale sans frais d'interconnexion, prendre en charge les signatures électroniques avancées et convertir les formats de syntaxe alternatifs en UBL.
Solution publique de facturation électronique (SPFE - angle 5) : Gérée par l' AEAT, la SPFE ne valide pas les factures avant leur transmission. Elle agit plutôt comme un référentiel et un annuaire central. Chaque fois qu'une facture est émise via une plateforme privée, la plateforme du fournisseur doit transmettre une copie fidèle au format UBL structuré à la SPFE. Les petites entreprises peuvent également utiliser directement l'interface web de la SPFE pour générer et transmettre des factures gratuitement.
Acheteur (angle 4) : Intègre la facture structurée directement dans le logiciel de comptes fournisseurs, enregistre la réception et envoie les mises à jour obligatoires du statut du cycle de vie.
Cette structure hybride garantit que les opérations commerciales se poursuivent sans être entravées par une éventuelle latence de la plateforme publique, tout en fournissant aux autorités publiques des données de transaction complètes pour surveiller les délais de paiement.
Les obligations d'e-reporting de l'Espagne (SII et VERI*FACTU)
L'Espagne exploite deux dispositifs distincts de déclaration fiscale transactionnelle parallèlement à la facturation commerciale B2B :
Le paysage de l'e-reporting en Espagne | |
Suministro Inmediato de Información (SII) | VERI*FACTU (Systèmes de facturation informatisés) |
|
|
La « Fourniture immédiate d'informations » (SII)
Le Suministro Inmediato de Información (SII) - obligatoire pour les grandes entreprises dont le chiffre d'affaires de l'exercice précédent dépasse environ 6 millions d'euros, les participants au registre mensuel de remboursement de la TVA (*REDEME*), et les entités appartenant à des groupes de TVA espagnols - impose à ces quelque 62 000 contribuables de transmettre des registres électroniques de TVA au portail web de l' AEAT via des services web SOAP/XML. Le système impose une transmission dans un délai de quatre jours calendaires à compter de l'émission de la facture (pour les factures émises) ou de l'enregistrement comptable (pour les factures reçues).
La déclaration au SII ne constitue pas de facturation électronique ; il s'agit d'un régime de déclaration fiscale en temps réel. L'arrivée de la facturation électronique B2B obligatoire dans le cadre de la loi Crea y Crece ne supprime pas le SII. Les entreprises soumises au SII doivent continuer à soumettre leurs registres de TVA tout en adoptant la facturation électronique structurée pour l'échange de documents commerciaux.
Le VERI*FACTU régime
VERI*FACTU régit les systèmes logiciels utilisés par les entreprises et les indépendants pour produire des factures. Instauré pour éliminer les transactions en espèces non déclarées et les logiciels de suppression des ventes, VERI*FACTU impose que les moteurs de facturation génèrent un enregistrement de facturation standardisé (registro de facturación) au moment exact où la facture est générée.
En vertu de l'arrêté ministériel HAC/1177/2024, les spécifications techniques et fonctionnelles détaillées du régime VERI*FACTU imposent aux développeurs de logiciels et aux utilisateurs de choisir entre deux modes de fonctionnement :
Système de facturation vérifiable (Sistema de emisión de facturas verificables - VERI*FACTU): Le logiciel transmet automatiquement et en continu les enregistrements de facturation chiffrés à l' AEAT en temps réel via une API sécurisée. La facture affiche de manière visible la mention "Factura verificable en la sede electrónica de la AEAT" accompagnée d'un code QR dynamique.
Système de facturation non vérifiable (non-VERI*FACTU): Le logiciel ne transmet pas les enregistrements automatiquement. Il doit au contraire les stocker en interne dans un registre d'événements immuable, chaîné de manière cryptographique et signé avec un certificat numérique, soumis à inspection sur demande.
Les factures générées via la Crea y Crece plateforme publique remplissent automatiquement les exigences VERI*FACTU. Le décret-loi royal 15/2025 a reporté l'entrée en vigueur du régime VERI*FACTU au 1er janvier 2027 pour les contribuables soumis à l'impôt des sociétés et au 1er juillet 2027 pour les indépendants.
Pays basque : TicketBAI
Le Pays basque exerce son indépendance fiscale à travers les trois Trésoreries forales d'Álava, de Bizkaia et de Gipuzkoa. Ces territoires ont développé et déployé leur propre système de contrôle continu des transactions, appelé TicketBAI, avant même l'adoption des initiatives de facturation de l'État central.
TicketBAI s'applique à toutes les personnes physiques et morales exerçant une activité économique au Pays basque, couvrant les transactions B2B, B2G et B2C. Chaque système de facturation logicielle doit générer un fichier XML inaltérable et signé pour chaque facture, intégrer une signature cryptographique unique, chaîner mathématiquement la facture à la transaction précédente, et imprimer un code d'identification TicketBAI conforme (TBAI) et un code QR sur la facture émise.
Bien que le moteur technique TicketBAI soit commun aux trois provinces, sa mise en œuvre opérationnelle varie :
Gipuzkoa : Applique TicketBAI en tant que système de déclaration électronique directe à la Trésorerie forale (Diputación Foral de Gipuzkoa). Déployé intégralement dans tous les secteurs économiques.
Álava : Applique TicketBAI via la Diputación Foral de Álava, avec un déploiement progressif désormais achevé.
Bizkaia (Batuz): Bizkaia a intégré TicketBAI dans un écosystème fiscal numérique complet appelé Batuz, qui comprend d'autres obligations de déclaration fiscale.
Les entreprises basques soumises à TicketBAI sont légalement exemptées des exigences centrales de l'AEAT VERI*FACTU imposées, leurs obligations provinciales prévoyant des garanties fiscales équivalentes. Cependant, les entreprises basques doivent tout de même respecter la facturation électronique commerciale B2B au niveau national en vertu de la Ley Crea y Crece lors de transactions à travers l'Espagne.
Régime de facturation électronique B2G : FACe
Le paysage ne serait pas complet sans mentionner FACe (facturation électronique B2G), la première obligation de facturation électronique instaurée en Espagne.
Régi par la loi 25/2013 relative à la facturation électronique dans le secteur public et obligatoire depuis 2015, le régime B2G (Business-to-Government) espagnol impose la facturation électronique aux fournisseurs livrant des biens ou services à des entités du secteur public, y compris les administrations centrale, régionales et locales.
Les soumissions sont gérées via FACe (Punto General de Entrada de Facturas Electrónicas), le point d'entrée général de l'administration centrale, ou des plateformes régionales compatibles. Les principales exigences techniques sont les suivantes :
Syntaxe normalisée : Les factures doivent être générées dans le schéma national basé sur XML Facturae (versions 3.2.x).
Routage administratif (DIR3) : Les soumissions nécessitent des codes d'identification DIR3 obligatoires précisant le Bureau comptable (Oficina Contable), le Centre gestionnaire (Órgano Gestor), et l'Unité de traitement (Unidad Tramitadora).
Sécurité numérique : Chaque facture doit porter une signature électronique avancée (format XAdES) au moyen d'un certificat numérique qualifié, afin de garantir l'authenticité de l'origine et l'intégrité du contenu.
Suivi du cycle de vie : Les fournisseurs peuvent suivre les statuts de traitement des factures (Soumise, Enregistrée, Approuvée, Payée) en temps réel via une interface web ou des API de services web intégrées.
Si le seuil national d'exemption est fixé à 5 000 €, la grande majorité des organismes publics exigent une soumission via FACe pour tous les montants de facture, quelle que soit leur valeur.
Bien que certains avancent qu'il pourrait fusionner avec Ley Crea y Crece, le scénario le plus probable est que FACe coexistera pendant plusieurs années avec la facturation électronique B2B, ainsi qu'avec les obligations d'e-reporting.
Sanctions en cas de non-conformité
La non-conformité au sein du paysage de facturation espagnol, à plusieurs niveaux, entraîne de lourdes sanctions commerciales, opérationnelles et financières, prévues par différents textes légaux :
Régimes légaux applicables en Espagne | |
Ley Crea y Crece (loi 18/2022) | Ley Anti-Fraude (LGT, article 201 bis) |
|
|
Sanctions prévues par Ley Crea y Crece
Non-conformité opérationnelle : Les entreprises qui refusent d'émettre des factures électroniques structurées, qui ne permettent pas à leurs clients d'accéder à leurs factures électroniques, ou qui entravent cet accès pendant la durée légale, s'exposent à des amendes administratives pouvant atteindre €10,000 infligées par le ministère des Affaires économiques.
Sanctions pour retard de paiement commercial : Les entreprises qui dépassent le délai légal de paiement de 60 jours prévu par la loi sur les retards de paiement (loi 3/2004) s'exposent à de lourdes sanctions non financières :
Exclusion des marchés publics en vertu de la loi sur les marchés du secteur public (LCSP).
Impossibilité de bénéficier de subventions et aides publiques officielles, y compris des fonds de relance de l'Union européenne (tels que le Kit Digital programme).
Inscription sur la liste publique de l'Observatoire national de la morosité (Observatorio Estatal de la Morosidad Privada), qui publie chaque année une liste des entités mauvaises payeuses dont les dettes commerciales impayées dépassent 600 000 € et représentent plus de 5 % du total des dettes fournisseurs.
Sanctions prévues par la loi anti-fraude (LGT article 201 bis)
Utilisation d'un logiciel de facturation non conforme : Les entreprises utilisant des systèmes logiciels non certifiés, non vérifiables ou à double usage, qui ne respectent pas les exigences VERI*FACTU s'exposent à des amendes financières fixes de 50 000 € par exercice fiscal.
Responsabilité des développeurs et distributeurs : Les éditeurs de logiciels qui commercialisent, concèdent sous licence ou distribuent des logiciels de facturation non conformes s'exposent à des amendes pouvant atteindre 150 000 € par exercice fiscal, ou 1 000 € par exemplaire de logiciel non autorisé distribué.
Comment les entreprises peuvent se préparer
Pour faire face aux multiples obligations de conformité numérique en Espagne, une préparation structurée et proactive s'impose :
Auditer l'exposition régionale : Déterminez si vos activités, filiales ou fournisseurs relèvent du territoire fiscal commun (AEAT) ou de juridictions régionales.
Évaluer les systèmes de facturation au regard de VERI*FACTU: Vérifiez que vos systèmes ERP et vos plateformes de facturation respectent le décret royal 1007/2023 et l'arrêté HAC/1177/2024. Déterminez si vos systèmes se connecteront directement via le service web automatisé VERI*FACTU ou conserveront des journaux locaux chiffrés avant les échéances de 2027.
Mettre en œuvre la génération au format UBL 2.5 : Bien que les transactions privées acceptent Facturae ou EDIFACT, assurez-vous que votre logiciel ou prestataire de services peut générer et transmettre des copies conformes au format UBL standard vers le SPFE (dépôt public).
Mettre en place des flux de déclaration de statut à 4 jours : Revoyez vos procédures de comptabilité fournisseurs afin d'automatiser les notifications d'acceptation commerciale et de capter la date exacte de compensation du paiement bancaire, en veillant à respecter le délai légal de transmission de quatre jours calendaires.
Garantir la qualité des données de référence : Vérifiez les numéros d'identification fiscale des clients et fournisseurs (NIF), les adresses des entreprises, ainsi que les codes de routage administratifs DIR3 dans l'ensemble des fiches clients.
Choisir un prestataire de services privé accrédité : Associez-vous à un prestataire de conformité disposant d'une infrastructure certifiée (ISO/IEC 27001), d'une transmission automatisée des statuts et de capacités de conversion multi-format. Découvrez les solutions de gestion de la conformité de Banqup pour pérenniser vos activités en Espagne et en Europe.
Conclusion
Les obligations de facturation électronique et d'e-reporting entrant en vigueur en 2027 (VERI*FACTU, Ley Crea y Crece) représentent un tournant majeur dans la transformation numérique de l'Espagne. En remplaçant les documents papier par des formats électroniques structurés, un suivi obligatoire du cycle de vie et un e-reporting automatisé, le gouvernement espagnol met en place un système de TVA moderne et transparent pour lutter contre la fraude fiscale et éradiquer les retards de paiement commerciaux.
Le calendrier de mise en œuvre de ces obligations s'étendra sur 2027, 2028 et 2029, selon le type et la taille de l'entreprise, et coexistera avec les systèmes existants : B2G (FACe), e-reporting (SII) et les plateformes régionales (TicketBAI). Les organisations espagnoles ont toutefois intérêt à évaluer leurs systèmes dès à présent. Choisir un partenaire de plateforme accrédité, auditer les données de référence, intégrer les systèmes bancaires et de paiement, et mettre en place des flux de comptabilité clients et fournisseurs conformes permettront d'assurer une transition en douceur et une conformité fiscale durable.
FAQ
La réponse courte est non. Une fois que la vague de mise en œuvre obligatoire d'une entreprise entre en vigueur, un simple PDF envoyé par e-mail ne constitue plus une facture électronique valable pour les transactions B2B nationales. Les factures doivent être des fichiers de données structurés et lisibles par machine (tels que UBL ou Facturae), accompagnés de signatures numériques avancées. Un PDF lisible par l'homme n'est autorisé qu'à titre d'aide visuelle temporaire pendant le déploiement initial.